彭博社 Derleme: 2025 Küresel Finans Piyasasını Anlamanın Anahtar 11 İşlemi
2025 Yılının 11 Büyük İşlemi: Balonlar, Hamamböcekleri ve %367'lik Bir Sıçrama
Orijinal Kaynak: Bloomberg
Çeviri: Saoirse, Foresight News
Editör Notu: 2025 yılının kripto endüstrisindeki dalgalanmaları gözden geçirdikten sonra, ufku genişletmeye karar verdik: Küresel finans piyasasının atıştırmalıkları genellikle kripto alanının mantığı ile iç içe geçmiş ve ayrılmazdır. Bu yazı, bu yılın 11 büyük önemli işlemine odaklanır; çeşitli pazar trendlerinden politika kaynaklı varlık dalgalanmalarına kadar, içindeki pazar düzeni ve risk öğretileri, kripto profesyonellerinin de dikkate alması gereken, yıllık finansal manzaranın bütününü anlamalarına yardımcı olacak önemli bilgiler sunar.
Bu yine, «yüksek belirginlikli bahisler» ve «hızlı tersine dönüşler» ile dolu bir yıl oldu.
Tokyo'nun tahvil borsasından, New York'un kredi kuruluna, İstanbul'un döviz tüccarlarına kadar pazar hem beklenmedik kazançlar getirdi hem de şiddetli dalgalanmalara sebep oldu. Altın fiyatları tarihi zirvelere çıktı, sağlam ipotek devleri hisseleri adeta bir «Meme Hisse» gibi şiddetli bir şekilde sarsıldı, bir ders kitabı seviyesindeki arbitraj işlemi hemen çöktü.
Yatırımcılar, siyasi değişimler, şişen varlık tabloları ve kırılgan piyasa anlatıları etrafında büyük bahisler yaparak hisse senetlerini büyük ölçüde yükseltti, getiri eğrileri işlem gördü, ve kripto stratejileri genellikle kaldıraç ve beklentiye dayandı, diğer sağlam desteklerden yoksundu. Donald Trump Beyaz Saray'a geri döndüğünde, küresel finans piyasaları önce büyük bir düşüş yaşadı, ardından toparlandı; Avrupa savunma hisseleri ateşlendi; spekülatörler pazarı ateşledi. Bazı pozisyonlar şaşırtıcı getiriler elde etti, ancak piyasa momentumu tersine döndüğünde, finansman kaynakları tükendiğinde veya kaldıraç olumsuz etki yarattığında, diğer pozisyonlar tamamen çöktü.
Yıl sonuna yaklaşırken, Bloomberg 2025'in en dikkat çekici bahislerine odaklandı - başarılı vakalar, başarısız vakalar ve bu çağı tanımlayan pozisyonlar. Bu işlemler, yatırımcıların 2026'ya hazırlanırken «eski sorunlar» serisiyle uğraşmasına neden oldu: istikrarsız şirketler, şişkin değerlemeler ve «bir zamanlar başarılı olan ancak sonradan başarısız olan» trend takibi işlemleri.
Kripto Para: Trump ile İlişkili Varlıkların Kısa Süreli Çılgınlığı
Kripto para alanı için, «tüm Trump markalı varlıklara büyük alım yapma» gibi bir momentum bahsi oldukça cazip görünüyor. Başkanlık seçim kampanyası sırasında ve göreve geldikten sonra, Trump dijital varlık alanında «all in» yaparak (Bloomberg Terminal'inin haberine göre) kapsamlı bir reformu teşvik etti ve endüstri müttefiklerini çeşitli gerçek güç kurumlarına yerleştirdi. Ailesi de bu konuda aktif rol aldı, farklı jetonlara ve kripto para şirketlerine destek vererek, tüccarlar bunu «siyasi itme yakıtı» olarak gördüler.
Bu "Trump Ailesi Kripto Varlık Ağı" hızla şekillendi: İnnaugürasyon töreninden birkaç saat önce, Trump bir Meme coini piyasaya sürdü ve sosyal medyada tanıttı; First Lady Melania Trump daha sonra kişisel bir jeton piyasaya sürdü; Aynı yılın ilerleyen saatlerinde, Trump ailesiyle ilişkili World Liberty Financial, piyasaya sürdüğü WLFI jetonunu perakende yatırımcıların satın alabileceği şekilde işleme açtı. Ardından bir dizi "Trump yan ürünü" işlemi ortaya çıktı — Eric Trump American Bitcoin'i ortaklaşa kurdu, bu halka açık bir kripto madencilik şirketi Eylül ayında birleşme yoluyla borsada işlem gördü.

Bir Hong Kong mağazasında, Donald Trump'ı tasvir eden bir karikatür, elinde kripto jeton tutarken, arka planda Beyaz Saray, onun göreve başlama törenini anmak amacıyla. Fotoğrafçı: Paul Yeung / Bloomberg
Her varlık piyasaya sürülmesi bir artış dalgasına yol açtı, ancak her artış da kısa ömürlü oldu. 23 Aralık itibariyle, Trump Meme coini zayıf performans sergiledi ve Ocak ayındaki zirvesinden %80'den fazla düştü; kripto veri platformu CoinGecko'ya göre, Melania Meme coini neredeyse %99 oranında düştü; American Bitcoin'in hisse senedi değeri Eylül zirvesinden yaklaşık %80 düştü.
Politika bu işlemlere ivme kazandırdı, ancak spekülasyonun doğası onları sonuçta başlangıç noktasına geri çekti. Beyaz Saray'da bile "destekçiler" bulunmasına rağmen, bu varlıklar kripto paranın temel döngüsünden kaçınamadı: Fiyat artışı → Kaldıraç girişi → Likidite tükenmesi. Endüstri için bir referans noktası olan Bitcoin, Ekim ayındaki zirvesinden bu yana bu yıl büyük olasılıkla yıllık kayıt kırmış olacak. Trump'la ilişkili varlıklar için politika kısa vadeli popülerlik getirebilir, ancak uzun vadeli koruma sağlayamaz.
——Olga Kharif (Gazeteci)
Yapay Zeka İşlemleri: Bir Sonraki "Büyük Kısa Pozisyon" mu?
Bu işlem, rutin bir açıklama belgesinde ifşa edildi, ancak etkisi kesinlikle "rutin" değildi. 3 Kasım'da, Scion Asset Management şirketi, önleyici satış opsiyonlarıyla Nvidia ve Palantir Technologies'a sahip olduğunu açıkladı - bu iki şirket, son üç yıldır piyasayı yükselten "yapay zeka ana hisseleri" idi. Scion, büyük ölçekli bir hedge fon olmamakla birlikte, yöneticisi Michael Burry'nin bu açıklaması dikkat çekti: Burry, "The Big Short" kitabında ve aynı adı taşıyan filimde "2008 konut kredisi krizini öngördü" ve pazar tarafından kabul gören bir "kahin" haline geldi.
Opsiyonların İflas Fiyatı Sürprizi: Nvidia'nın İflas Fiyatı, açıklandığı sırada kapanış fiyatından %47 daha düşüktü, Palantir'in İflas Fiyatı ise %76 daha düşüktü. Ancak gizem hala çözülmedi: "Sınırlı açıklama gereksinimleri" çerçevesinde, bu put opsiyonlarının (yatırımcıya "belirli bir tarihe kadar belirli bir fiyattan hisse senedi satma hakkı veren kontratlar) daha karmaşık işlemlerin bir parçası olup olmadığı dışarıdan belirlenememekte; ayrıca belgeler sadece 30 Eylül'de Seyang'a ait kapanış durumunu yansıtmakta, sonrasında Berry'nin varlığını azalttığı veya sattığı olasılığı göz ardı edilememekte.
Ancak pazar uzun zamandır "Yapay Zeka Devleri'nin yüksek değerlemesi ve harcamaları" konusundaki şüpheleri kurutulmuş otlar yığını gibi biriktiriyordu. Berry'nin açıklaması, sanki kuru otları ateşleyen bir kibrit gibi geldi.
Berry'den Nvidia ve Palantir'e Karşı Kısa Pozisyon Bahsi
'The Big Short' filmi ile tanınan yatırımcı, 13F belgesinde put opsiyon pozisyonunu açığa çıkardı:
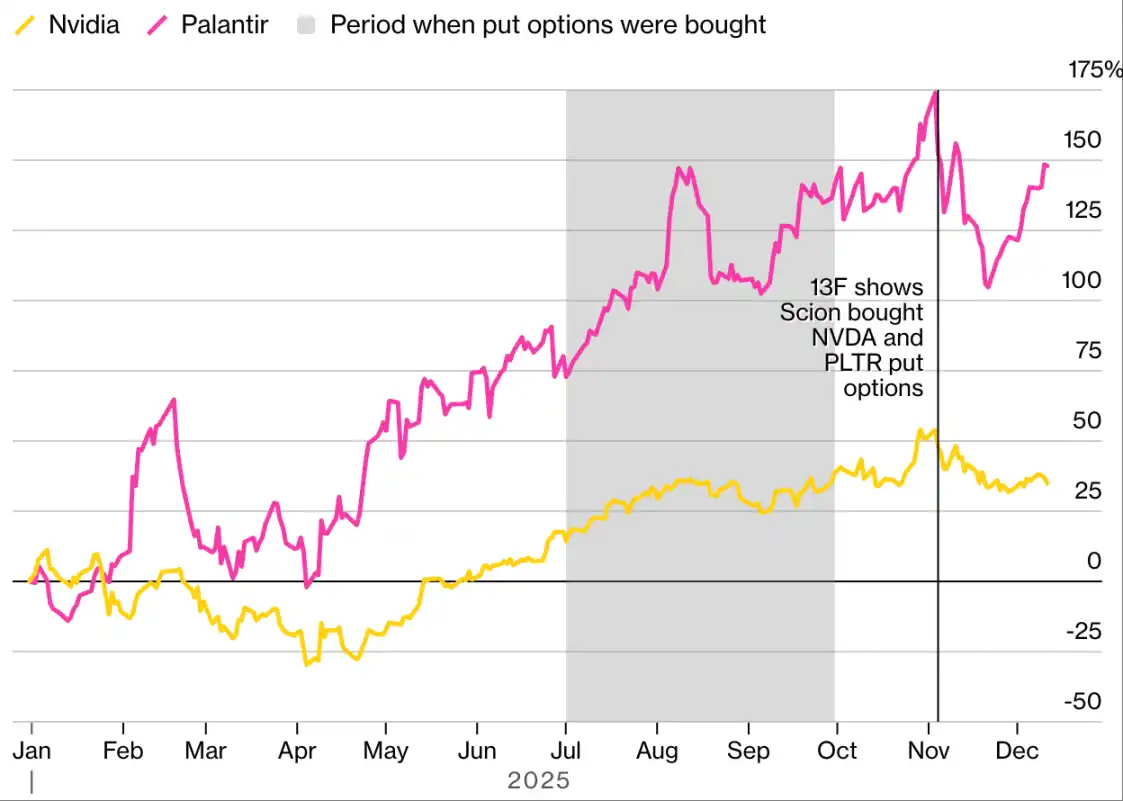
Kaynak: Bloomberg, Veriler 2024 yılı 31 Aralık getiri yüzdesine göre standartlaştırılmıştır
Haberler ortaya çıktıktan sonra, dünya genelinde en yüksek piyasa değerine sahip hisse Nvidia sert bir düşüş yaşadı, Palantir de aynı şekilde düştü, Nasdaq endeksi hafifçe geriledi, ancak bu varlıkların hepsi sonradan toparlandı.
Dış dünya, Berry'nin bundan ne kadar kar elde ettiğini kesin olarak bilememekte, ancak 1.84 dolardan Palantir put opsiyonu aldığını ve bu opsiyonların üç haftadan az bir sürede %101 getiri sağladığını belirten bir ipucu bıraktı. Bu açıklama belgesi, "az sayıda AI hissesi, büyük miktarda pasif fon akışı, düşük volatilite hakimiyeti" pazarında gizlenen şüphelerin tamamen açığa çıkmasına neden oldu. Bu işlemin nihayetinde "ön görü" mü yoksa "aceleci bir hamle" mi olduğu kanıtlanmış olsa da, piyasa inancının sarsıldığı anlarda, en güçlü pazar anlatısı bile hızla tersine dönebilir.
——Michael P. Regan (Muhabir)
Savunma Hisse Senetleri: Yeni Dünya Düzeninde Patlama
Jeopolitik dönüşüm, bir zamanlar varlık yönetim şirketleri tarafından "toksik varlık" olarak görülen "Avrupa Savunma Hisseleri" sektörünü patlatmaya neden oldu. Trump'ın Ukrayna askerîsine desteği azaltma planı, Avrupa ülkelerinin "askeri harcama çılgınlığı" başlatmasına neden oldu, bölgedeki savunma şirketlerinin hisseleri büyük ölçüde yükseldi: 23 Aralık'a kadar, Alman Rheinmetall AG'nin yıllık getirisi yaklaşık %150, İtalyan Leonardo SpA'nın ise aynı dönemde %90'ın üzerinde yükseldi.
Daha önce, "Çevresel, Sosyal ve Yönetişim" (ESG) yatırım ilkeleri nedeniyle birçok fon yöneticisi savunma endüstrisini "çok tartışmalı" bulup kaçınmayı tercih ederken; şimdi, onlar çoğunlukla tutumlarını değiştirdi ve bazı fonlar yatırım kapsamını yeniden tanımladı.
2025 Avrupa Savunma Hisse Senetleri Büyük Oranda Arttı
Bu bölgedeki savunma sanayi hisseleri Rusya ve Ukrayna çatışmasının başlangıcında %70'i aşan bir artış kaydetti:
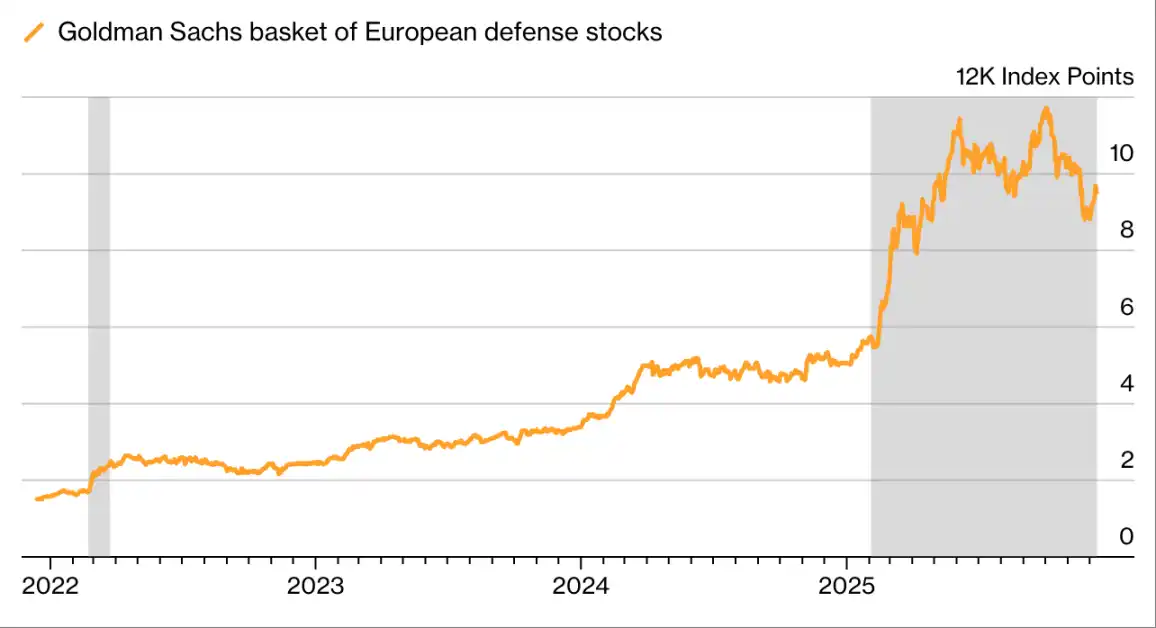
Kaynak: Bloomberg, Goldman Sachs
"Bu yılın başına kadar, savunma varlıklarını tekrar ESG fonuna dahil ettik," diyerek "Piyasa paradigması değişti ve paradigma değiştiğinde, hem sorumluluğumuzu üstlenmeliyiz hem de kendi değerlerimizi savunmalıyız - bu nedenle şimdi 'savunma amaçlı silahlar' ile ilgili varlıklara odaklanıyoruz." diyen Sycomore Varlık Yönetimi Şirketi'nin Baş Yatırım Sorumlusu Pierre-Alexis Dumont söyledi.
Gözlük üreticilerinden kimyasal üreticilere ve bir baskı şirketine kadar, savunma ile ilişkili hisseler çılgınca talep gördü. 23 Aralık'a kadar, Bloomberg Avrupa Savunma Hissesi Endeksi yılı %70'in üzerinde bir artışla tamamladı. Bu çılgınlık kredi piyasasına da yayıldı: Savunma ile "dolaylı olarak ilişkili" olan şirketler bile büyük bir borç veren kitlesini çekti; bankalar hatta "Avrupa Savunma Tahvilleri"ni piyasaya sürdü - yeşil tahvil modelini temel alarak, ancak fonlar özellikle silah üreticileri gibi kurumlara özgü kullanıldı. Bu değişiklik, "savunma"yı "itibar zedelenmesi"nden "kamu malı" olarak yeniden konumlandırmanın işaretiydi ve bir gerçeği doğruladı: Jeopolitik dengeler değiştiğinde, sermaye akışının hızı genellikle ideolojik değişimden daha hızlı olur.
—Isolde MacDonogh (Muhabir)
Değer Kaybı İşlemleri: Gerçek mi Hayal mi?
Amerika, Fransa, Japonya gibi ana ekonomilerin ağır borç yükü ve ülkelerin "borcu çözme politikasında isteksizliği", 2025 yılında bazı yatırımcıları altın, kripto para gibi "değer kaybına karşı dirençli varlıklara" yönlendirirken, aynı zamanda devlet tahvillerine ve dolara olan ilgilerini azalttı. Bu strateji, "değer kaybı işlemleri"ne karşı negatif bir bakış açısı etiketi yapıştırılarak isimlendirildi ve ilhamını tarihten aldı: Romalı imparator Nero gibi hükümdarlar, mali baskılara karşı "para değerini sulandırma" yoluyla mücadele etmişlerdir.
Ekim ayında, bu anlatı zirveye ulaştı: ABD mali görünümüne ilişkin endişelerle birlikte, "tarihin en uzun süren hükümet kapanması" ile birleşince, yatırımcılar dolar dışı güvenli liman arayışına başladı. O ay, altın ve Bitcoin aynı anda tarihi zirvelerini gördü - bu iki varlık genellikle "rakip" olarak kabul edilirken, bu eş zamanlı an nadir bir durumdu.
Altın Rekoru
「Değer Kaybı İşlemi」 Kıymetli Metalleri Yeni Zirvelere Taşıdı:
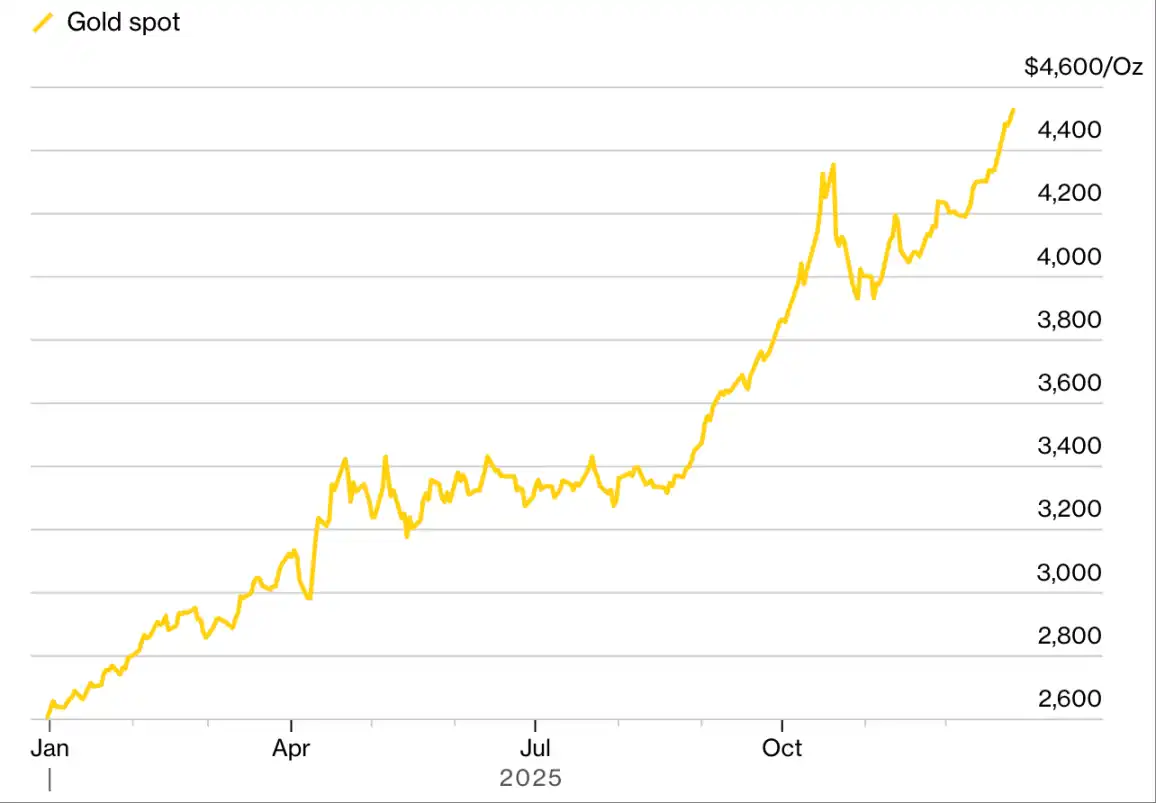
Kaynak: Bloomberg
「Hikaye」 olarak, 「değer kaybı」 karmaşık bir makro çevrede net bir açıklama sunarken; ancak 「işlem stratejisi」 olarak, gerçek etkisi çok daha karmaşıktı. Bu durumun ardından kripto para birimleri genel olarak geriledi, Bitcoin fiyatı büyük ölçüde düştü; dolar biraz toparlandı; ABD Hazine bonoları sadece çöküş yaşamadı, aksine 2020'den beri en iyi performansı sergilemeye başladı — bu da bize hatırlattı: 「mali kötüleşme」 endişeleri, muhtemelen 「güvenli liman talebi」 ile bir arada var olabilir, özellikle ekonomik büyümenin yavaşladığı, politika faizlerinin zirveye ulaştığı dönemlerde.
Diğer varlıkların fiyatları farklı yönlere giderken: bakır, alüminyum hatta gümüş gibi metallerin oynaklığı, bir kısmı 「değer kaybı endişesinden」 kaynaklanırken, diğer kısmı Trump'ın gümrük vergisi politikaları ve makro güçler tarafından yönlendirildi, bu da 「enflasyon hedge'i」 ile 「geleneksel arz darbesi」 arasındaki sınırı belirsizleştirdi. Bu esnada, altın sürekli güçlendi ve tarihi zirvelerini sürekli yeniledi. Bu alanda, 「değer kaybı işlemi」 hala etkili olsa da — artık bu, 「fiat para birimlerine karşı tamamen reddiyen bir tavır」 değil, daha çok 「faiz, politika ve riskten korunma talebi」ne hassas bir bahis olarak görülüyor.
——Richard Henderson (Muhabir)
Güney Kore Borsası: 「K-Pop Tarzında」 Patlama
Tersine dönüş ve heyecan seviyesi söz konusu olduğunda, bu yıl Güney Kore borsasının performansı, bir Kore dizisinin 「kenara çekilmesi」ne yetecek kadar etkileyiciydi. Cumhurbaşkanı Lee Myung-bak'ın 「sermaye piyasasını canlandırma」 politikalarıyla desteklenen Güney Kore'nin referans endeksi (Kospi), 22 Aralık tarihine kadar 2025 yılında %70'in üzerinde bir artış gösterdi ve Lee Myung-bak'ın öne sürdüğü 「5000 puan hedefi」ne doğru emin adımlarla ilerliyor ve kolayca küresel önde gelen endeks getiri listesine girdi.
Siyasi liderlerin halka açık olarak 「endeks seviyesi」ni bir hedef olarak belirlemesi pek alışılmış bir şey değil; Lee Myung-bak, başlangıçta 「Kospi 5000 puan」 planını öne sürdüğünde, bu çok fazla ilgi uyandırmadı. Şimdi ise JPMorgan, Citigroup gibi Wall Street bankalarının da içinde bulunduğu giderek daha fazla kurum, bu hedefin 2026 yılında gerçekleşme olasılığı olduğunu düşünüyor — kısmen küresel yapay zeka çılgınlığından faydalanılarak, Güney Kore borsası "Asya'nın AI merkezi işlem hedefi" konumundan dolayı talebin büyük ölçüde artması gerekiyor.
Güney Kore Borsası Kıpırdanıyor
Güney Kore'nin referans endeksi yükseldi:
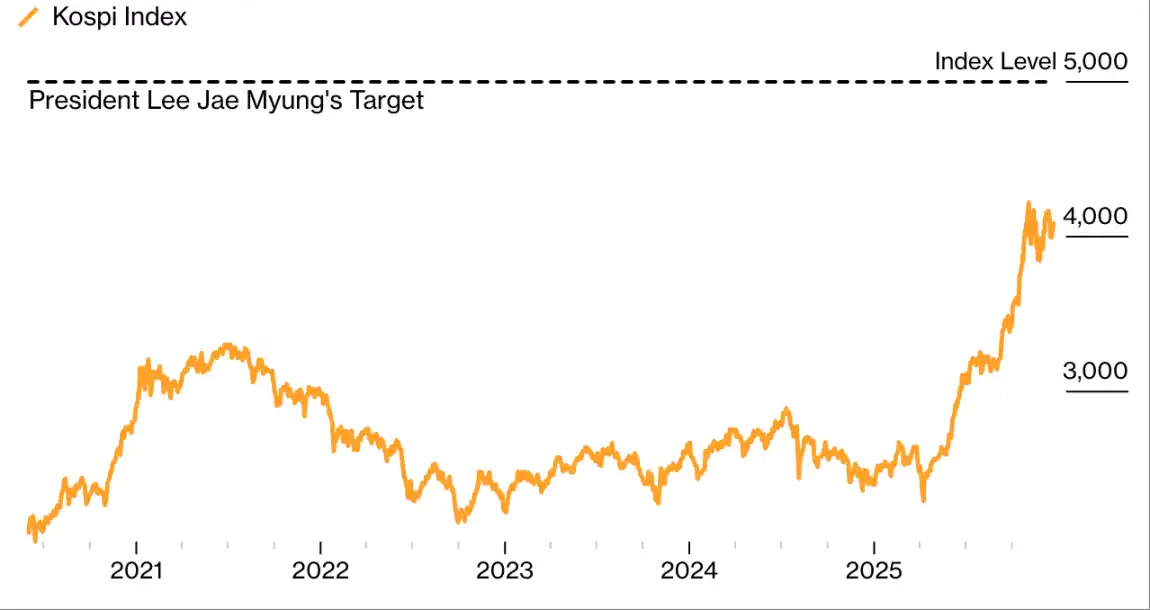
Kaynak: Bloomberg
この「グローバルリーダー」の反発の中で、1人の明らかな「欠席者」がいました:韓国の個人投資家。李在明は選挙民に「政界に入る前も個人投資家だった」と強調していましたが、彼の改革アジェンダはまだ国内投資家に「株式市場に長期的に投資する価値がある」とは思わせていません。韓国株式市場に外国資金が大量に流入しているにもかかわらず、国内の個人投資家は依然として「ネット売り」を続けており、彼らは過去最高の 330 億ドルを米国株式市場に投資し、さらにリスクの高い投資として暗号通貨や海外レバレッジETFに追随しています。
この現象には副作用があります:韓国ウォンが圧力を受けています。資本外流が韓国ウォンを弱め、これは株式市場が「轟音のような反発」を迎えても、国内投資家の「消えない疑念」を隠す可能性があることを外部に思い起こさせます。
——ユキョン・リー(記者)
Bitcoin Showdown: Chanos vs. Saylor
すべての物語には二面性がありますが、空売り者のジム・チャノス(Jim Chanos)と「Bitcoinホダー」であるマイケル・セイラー(Michael Saylor)が率いるStrategy社のアービトラージゲームは、二人の個性的な人物だけでなく、「暗号通貨時代の資本主義」に対する「公開投票」として進化しました。
2025年初め、Bitcoinの価格が急騰し、Strategyの株価も急騰しました。チャノスはこの機会を見て、Strategyの株価が「Bitcoinの保有比率」に対して過剰になっていることに気づきました。この投資の伝説は、「この過剰が持続不可能だと考えた」ため、「Strategyを空売りし、Bitcoinをロングする」ことを決定し、5月(過剰はまだ高い水準にあった)にこの戦略を公表しました。
その後、チャノスとセイラーは公然と論争を展開しました。6月、セイラーはBloomberg TVのインタビューで「私はチャノスが私たちのビジネスモデルを全く理解していないと考えています」と述べました。一方、チャノスはXソーシャルメディアで反撃し、「セイラーの説明は「完全に財務的な胡説」と言いました。
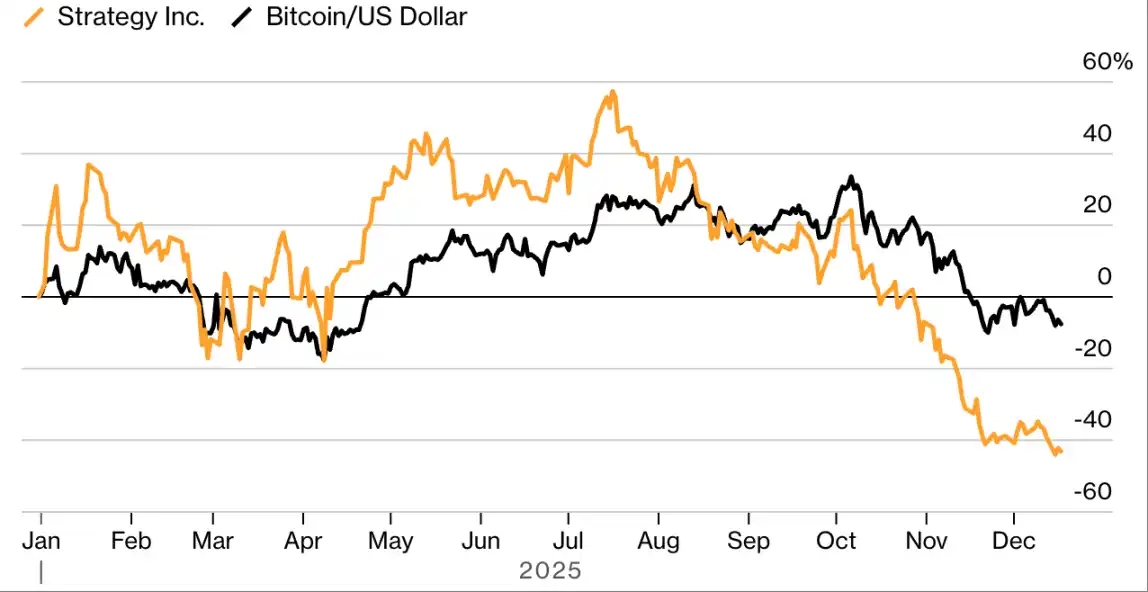
7月、Strategyの株価が記録を更新し、年初来で57%の上昇となりました。しかし、「デジタル資産トレジャリーコンパニー」の数が急増し、暗号通貨価格がピークから下落する中で、Strategyおよびその「模倣者」の株価が下落し始め、StrategyがBitcoinに対するプレミアムも縮小しました。チャノスの賭けが実を結び始めました。
今年のStrategyの株価はBitcoinに劣る
Strategyのプレミアムが消えるにつれて、チャノスの空売り取引が利益を上げました:
出典: Bloomberg, データは2024年12月31日の収益率に基づいて標準化されています。
Chanos'un "Kısa Satış Stratejisi"ni açıklamasından, 7 Kasım'da "Temiz Çıkış"ını duyurmasına kadar, Strateji'nin fiyatı %42 düştü. Kazanç ve kayıpın ötesinde, bu örnek kripto para birimindeki "tekrarlayan ve değişken bir zenginlik döngüsünü" ortaya koydu: Varlık tablosu "güven" genişlemesinden etkilendi, ancak güven aynı zamanda "fiyat artışı" ve "finansal mühendislik" desteğine dayanıyordu. Bu model, "inanç sarsıldığında" kadar işleyecektir — bu noktada, "prim" artık bir avantaj değil, sorun haline gelir.
——Monique Mulima (Gazeteci)
Japon Devlet Tahvilleri: "Dul Avı"ndan "Yağmur Yapıcı"ya
Son on yıllarda, makro yatırımcıları defalarca "taklalar attıran" bir bahis vardı — o da Japon devlet tahvillerini kısa satış yapan "dul avı" işlemi. Bu stratejinin mantığı basit görünüyordu: Japonya büyük bir kamu borcu taşıyordu, bu nedenle faiz oranları "er ya da geç artacaktı" ve yeterli alıcıyı çekecekti; yatırımcılar bunun üzerine "devlet tahvili borç alıp satıyor", faiz oranlarının yükselmesi ve devlet tahvili fiyatlarının düşmesi beklenerek kar etmeyi umuyordu. Ancak yıllar boyunca, Japonya Merkez Bankası'nın gevşek politikası düşük borçlanma maliyetini sürdürdü, bu da "kısa satış yapanları" ağır bir bedelle karşılaştırdı — ta ki 2025 yılına kadar, durum nihayet tersine döndü.
Bu yıl, "dul avı" aniden "yağmur yapıcıya" dönüştü: Japonya'nın ana hükümet tahvili getirisi genelinde hızla yükseldi ve 7.4 trilyon dolarlık Japon devlet tahvili piyasası "kısa satış yapanların cenneti" haline geldi. Tetikleyici faktörler çeşitliydi: Japonya Merkez Bankası faiz artırımı yaptı, Başbakan Takamori Hisanao "en büyük pandemi sonrası harcama planını" açıkladı. 10 yıllık Japon devlet tahvili faiz oranı %2'yi aşarak onlarca yılın en yüksek seviyesine ulaştı; 30 yıllık tahvil getirisi 1 puandan fazla artarak tarihi zirveleri gördü. 23 Aralık itibarıyla, Bloomberg Japon Tahvil Getirisi Endeksi bu yıl %6'dan fazla düşüşle, dünyanın en kötü performans gösteren ana tahvil piyasası haline geldi.
Bu Yıl Japon Tahvil Piyasasında Büyük Çöküş
Bloomberg Japon Tahvil Endeksi, dünyanın en kötü performans gösteren ana tahvil endeksi oldu:
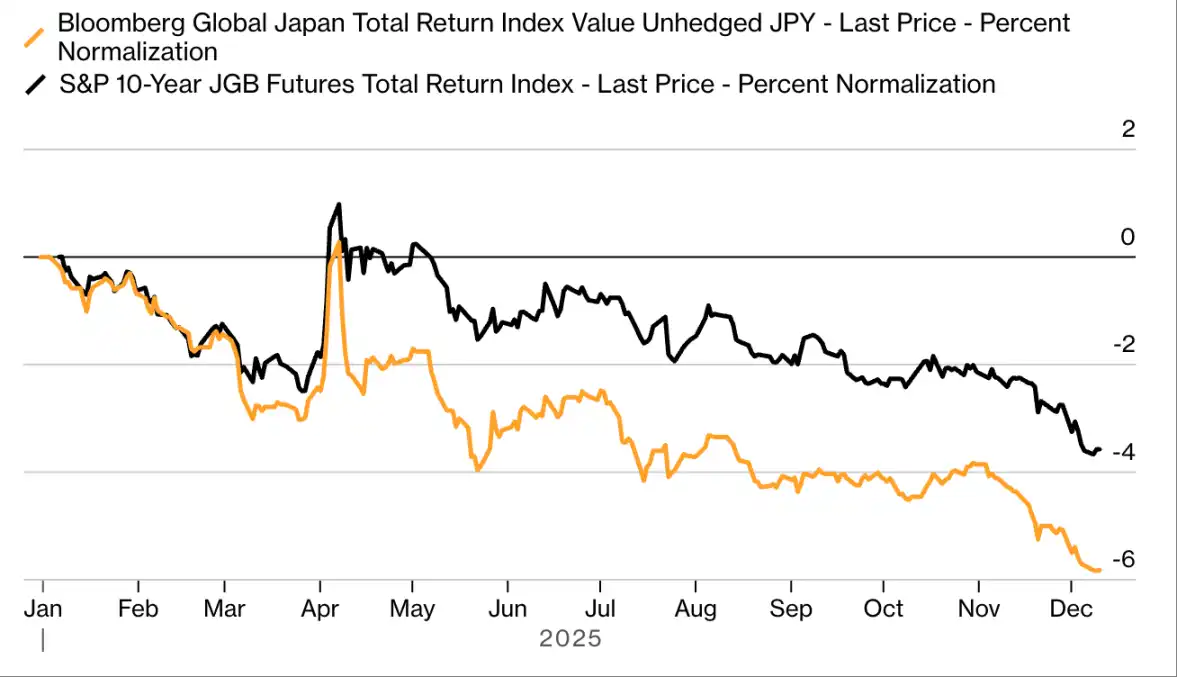
Kaynak: Bloomberg, Veriler 2024 yılı 31 Aralık ve 2025 yılı 6 Ocak tarihlerine göre yüzde artışına göre standartlaştırılmıştır
Schroders, Jupiter Varlık Yönetimi, Royal Bank of Canada BlueBay Varlık Yönetimi gibi kuruluşların portföy yöneticileri, bu yıl hepsi "Japon devlet tahvillerini kısa satış yapma" konusunda açıkça konuştular; yatırımcılar ve stratejistler, ana politika faiz oranlarının yükselmesiyle bu işlemin hala potansiyeli olduğunu düşünüyorlar. Ayrıca, Japonya Merkez Bankası devlet tahvili alımlarını azaltıyor, getiriyi daha da artırıyor; ve Japonya'nın GSYİH'ye oranla devlet borcu gelişmiş ülkeler arasında "kesin lider" olduğundan, Japon devlet tahvillerine olan karamsarlık duygusu "muhtemelen devam edecektir".
——Cormac Mullen (Reporter)
Kredi "İç Çekişme": "Sert Top Taktiği"nin Getirisi
2025 yılının en karlı kredi geri dönüşü, artık "şirketin toparlanmasına bahis"ten değil, "meslektaş yatırımcılara karşı karşı hamle"den geliyor. Bu "alacaklıdan alacaklıya çatışma" olarak adlandırılan model, Pasifik Yatırım Yönetimi (Pimco), King Street Capital Management gibi kurumların KKR Grubu'na bağlı sağlık şirketi Envision Healthcare etrafında özenle planlanmış bir "oyun" yürüttüğü bir zaferle sonuçlandı.
Salgının ardından, hastane işçi sağlayıcısı Envision zor durumda kaldı ve yeni yatırımcılardan kredi alması gerekiyordu. Ancak yeni tahvil ihraç etmek için "rehin konulmuş varlıkları teminat göstermek" gerekiyordu: Çoğu alacaklı bu plana karşı çıktı, ancak Pimco, King Street Capital, Partners Group gibi kuruluşlar destek verdi ve "eski alacaklıların rehinli varlıklarını serbest bırakması (Envision'ın değerli bir yan ameliyat işi olan Amsurg'un hisseleri) ve yeni tahvile kefil olması" önerisi kabul edildi.
Amsurg'ün Ascension'a satılması, Pasifik Yatırım Yönetimi (Pimco) dahil fonlara büyük getiri sağladı. Fotoğrafçı: Jeff Adkins
Bu kurumlar daha sonra "Amsurg tarafından teminat gösterilen tahvil sahipleri" haline geldi ve nihayetinde tahvilleri Amsurg hisselerine dönüştürdü. Bu yıl, Amsurg, 40 milyar dolar karşılığında sağlık grubu Ascension Health'e satıldı. Bu "meslektaşlarına ihanet eden" kurumların yaklaşık %90'lık bir getiri elde ettikleri tahmin ediliyor - bu, "kredi iç çekişmenin" getiri potansiyelini doğruluyor.
Bu vaka, mevcut kredi piyasasının kurallarını ortaya koyuyor: Belgeler esnek, alacaklılar dağınık, "işbirliği" gerekli değil; "doğru tahminde bulunmak" genellikle yeterli değil, "meslektaşların sizi geride bırakmasını önlemek" daha büyük bir risk olabilir.
——Eliza Ronalds-Hannon (Reporter)
Fannie Mae ve Freddie Mac: "Zehirli İkizler" İntikamı
Finansal krizden bu yana, ipotek devleri Fannie Mae ve Freddie Mac ABD hükümetinin denetiminde bulunuyor ve "ne zaman ve nasıl hükümet kontrolünden çıkacakları" sürekli bir piyasa spekülasyonu konusu oldu. Hedge fon yöneticisi Bill Ackman gibi "destekçiler" uzun süredir pozisyonlarını koruyor ve "özelleştirme planının" büyük kazanç getirmesini umuyor, ancak durum değişmeyince bu iki şirketin hisseleri yıllardır tezgah üstü piyasalarda düşük seviyede seyretti.
Trump'un yeniden seçilmesi durumu değiştirdi: Piyasa olumlu bir şekilde yeni hükümetin "iki şirketi kontrol altından çıkaracağını öngörüyor", Fannie Mae ve Freddie Mac'in hisseleri anında "Meme hissesi modunda tutkuyla" çevrildi. 2025 yılında, ilgi daha da arttı: Yılın başından Eylül'e kadar, her iki şirketin hisse fiyatları %367 arttı (en yüksek artış %388'e kadar ulaştı), bu yılın en dikkat çeken kazananlarından biri haline geldi.
Fannie Mae ve Freddie Mac Hisse Fiyatları Özelleştirme Beklentisiyle Yükseldi
İnsanlar artık bu şirketlerin hükümetin kontrolünden çıkacağına inanmaya daha istekli hale geldi.
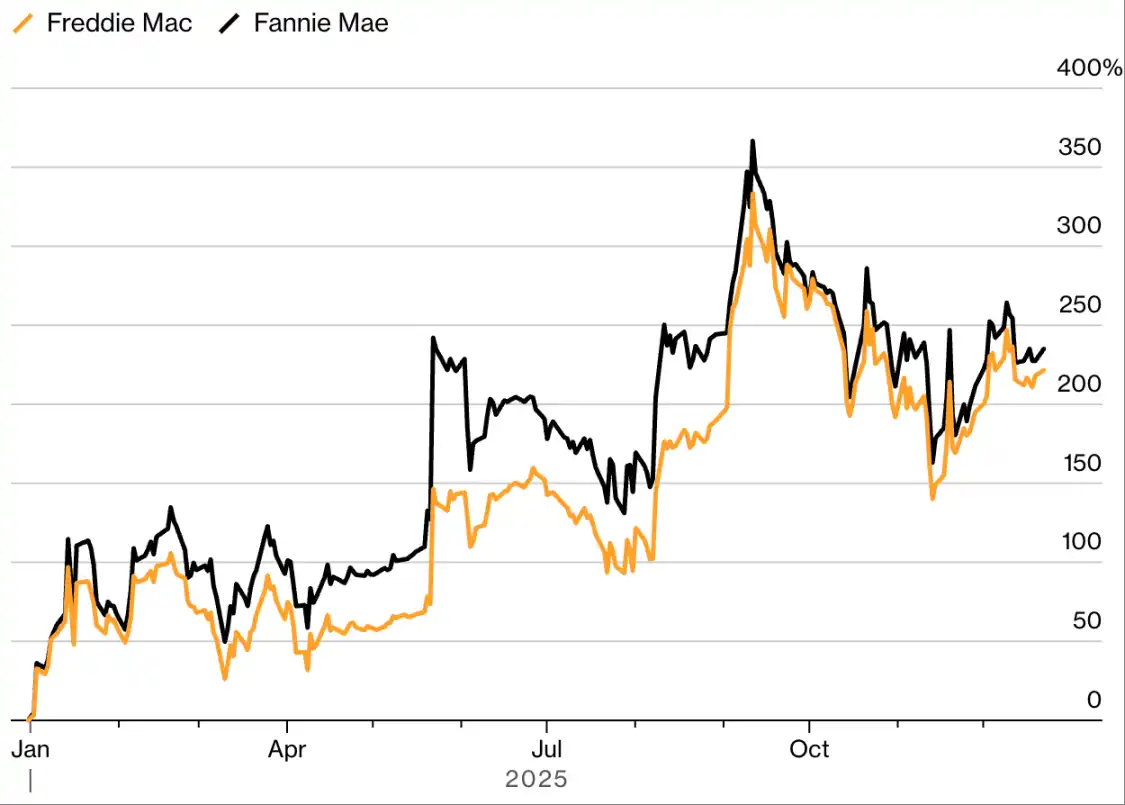
Kaynak: Bloomberg, veriler 2024 yılının 31 Aralık tarihine göre yüzde artışa göre standartlaştırılmıştır.
Ağustos ayında, "Hükümetin iki şirketin halka arzını teşvik etmeyi düşündüğü" haberleri, ilgiyi zirveye çıkardı - Piyasa, halka arzın varsayımsal değerlemesinin 5 trilyon doları aşabileceğini, satışın %5-%15'lik bir kısmının elde 300 milyar dolarlık fon toplayacağını tahmin etti. Piyasanın hala halka arzın belirli bir zamanlamaya ve gerçekleşip gerçekleşemeyeceğine dair şüpheci olduğu için, hisse fiyatları Eylül'deki zirveden bu yana dalgalanmaya başlasa da, çoğu yatırımcı bu görünüme hala güveniyor.
Kasım ayında, Ackman Beyaz Saray'a sunduğu öneriyi açıkladı, Fannie Mae ve Freddie Mac'in New York Menkul Kıymetler Borsası'nda yeniden listelenmesini teşvik etmeyi önerdi, ayrıca ABD Hazine Bakanlığı'nın ellerinde tuttuğu iki şirketin asli hisselerini azaltmayı ve hükümet düzeyindeki opsiyonları kullanarak neredeyse %80'lik olağan hisseleri satın almayı önerdi. Hatta Michael Burry bile bu kampa katıldı: Aralık ayının başlarında iki şirkete yönelik boğa beklentisini açıkladı ve 6000 kelimelik bir blog yazısında, bu iki şirketin iflası önlemek için devlet müdahalesine ihtiyaç duyan ve belki de artık "zehirli ikizler" olmadığını ifade etti.
——Felice Maranz (Muhabir)
Türk Repo İşlemleri: Tam Bir Çöküş
2024'te parlak bir performans sergiledikten sonra, Türk Repo İşlemleri, gelişmekte olan piyasa yatırımcılarının "ortak fikri" haline geldi. O dönemde Türk yerel tahvil getirileri %40'ın üzerindeydi ve Merkez Bankası istikrarlı bir dolar sabitleme kuru taahhüdünde bulunduğunda, tüccarlar yurtdışından düşük maliyetli borç alıp yüksek getirili Türk varlıklarına yatırım yapmaya başladılar. Bu işlem, Deutsche Bank, Millennium Partners Fonu, Grameen Capital gibi kurumların on milyarlarca dolarlık fonlarının girişine çekti, bu kurumlardan bazılarından kişilerin 19 Mart'ta Türkiye'de olmasıyla, o gün içinde bu işlem tamamen çöktü.
Çöküş, o günün sabahında meydana geldi: Türk polisi, popüler İstanbul muhalefet partisi belediye başkanının evine baskın yaparak onu gözaltına aldı. Bu olay protesto dalgasına neden oldu, Türk Lirası çılgınca satıldı, Merkez Bankası döviz kurlarının ani düşüşünü durdurmak için hiçbir şey yapamadı. O dönemde Paris'teki Societe Generale Bankası Döviz Strateji Müdürü Kit Jukes, "Herkes beklenmedik bir şekilde hazırlıksızdı, kısa vadede kimse bu pazara geri dönmeye cesaret edemez." şeklinde konuştu.
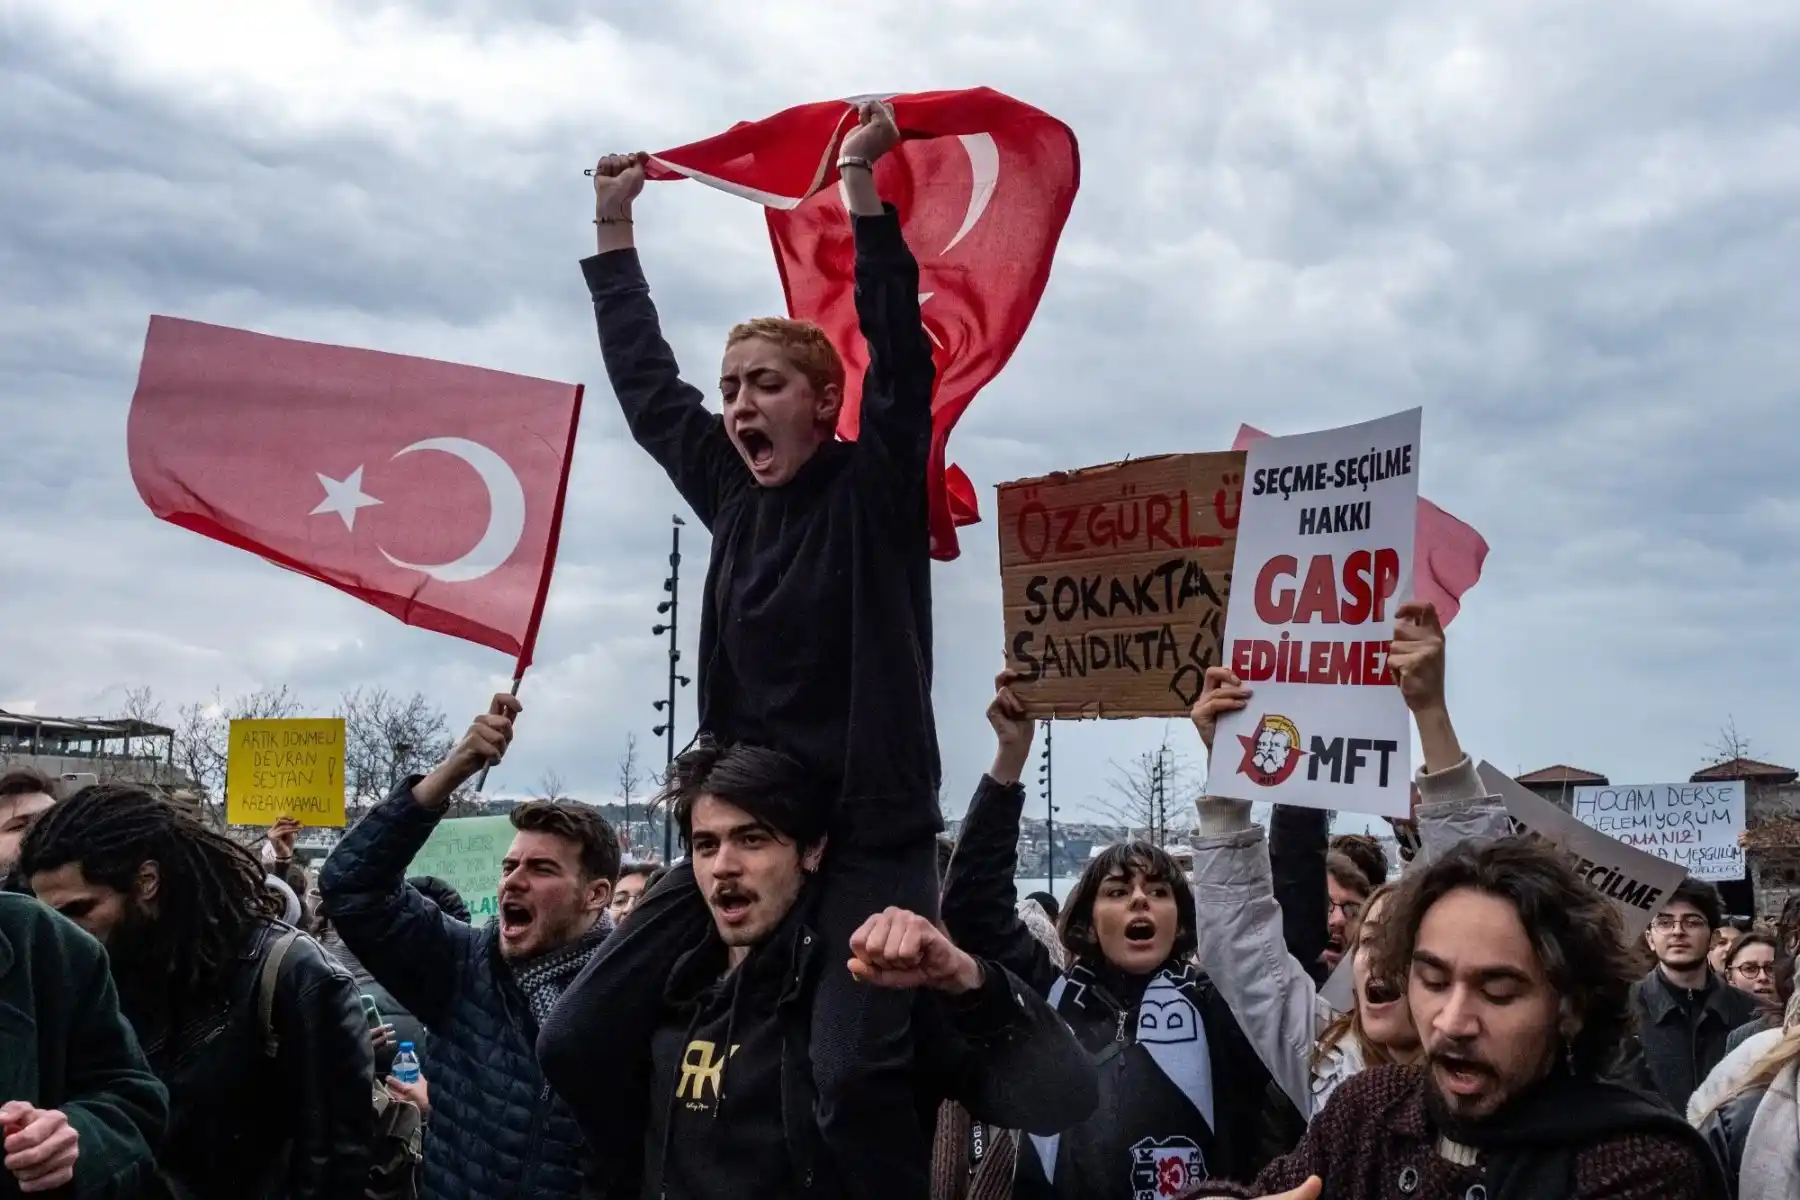
İstanbul Büyükşehir Belediye Başkanı Ekrem İmamoğlu'nun gözaltına alınmasının ardından, üniversite öğrencileri Türk bayrakları ve sloganlarla protesto gösterisinde bulundu. Fotoğraf: Kerem Uzel / Bloomberg
Seans kapanışına kadar, Türk lirası cinsinden varlıklardan 100 milyar doların üzerinde sermaye çıkışı olduğu tahmin ediliyor ve piyasa o günden sonra gerçek anlamda toparlanamadı. 23 Aralık'a kadar, lira dolar karşısında yıllık olarak yaklaşık %17 değer kaybetti ve küresel olarak en kötü performans gösteren para birimlerinden biri haline geldi. Bu olay aynı zamanda yatırımcılara bir uyarı niteliğinde oldu: Yüksek faiz oranları belki risk alanlara getiri sağlayabilir, ancak ani siyasi şoklara karşı koyamaz.
——Kerim Karakaya (Muhabir)
Bond Market: 'Cockroach Alert' Sounding
2025 kredi pazarı, bir 'Çığır Açan Çöküş' olayıyla sarsılmak yerine, bir dizi 'Küçük Ölçekli Kriz'le rahatsız edildi — bu krizler piyasada endişe verici bazı sorunları açığa çıkardı. Daha önce 'standart borçlu' olarak görülen şirketler sıkıntıya düştüğünde, kredi veren kurumlar ağır kayıplarla karşı karşıya kaldı.
Saks Global sadece bir defa faiz ödedi ve 22 milyar dolarlık tahvili yeniden yapılandırdı, şimdi bu yeniden yapılandırılmış tahvillerin fiyatı nominal değerin altında %60 seviyesine düştü; New Fortress Energy'nin yeni çıkarılan takas tahvilleri bir yıl içinde değerinin %50'sinden fazlasını kaybetti; Tricolor ve First Brands şirketleri iflas etti ve bu durum birkaç hafta içinde onlarca milyar dolarlık borç değerini sildi. Bazı vakalarda, karmaşık dolandırıcılık eylemleri şirket çöküşünün temel nedeniydi; diğer vakalarda, şirketlerin ilk etapta iyimser olan performans beklentileri gerçekleşmedi. Ancak hangi durumda olursa olsun, yatırımcılar şu sorunun cevabıyla yüzleşmek zorunda kaldı: Bu şirketlerin borçlarını geri ödeme yeteneklerine dair neredeyse hiçbir kanıt yok, o zaman niçin bu kadar büyük çapta kredi verme bahsine girdiler?
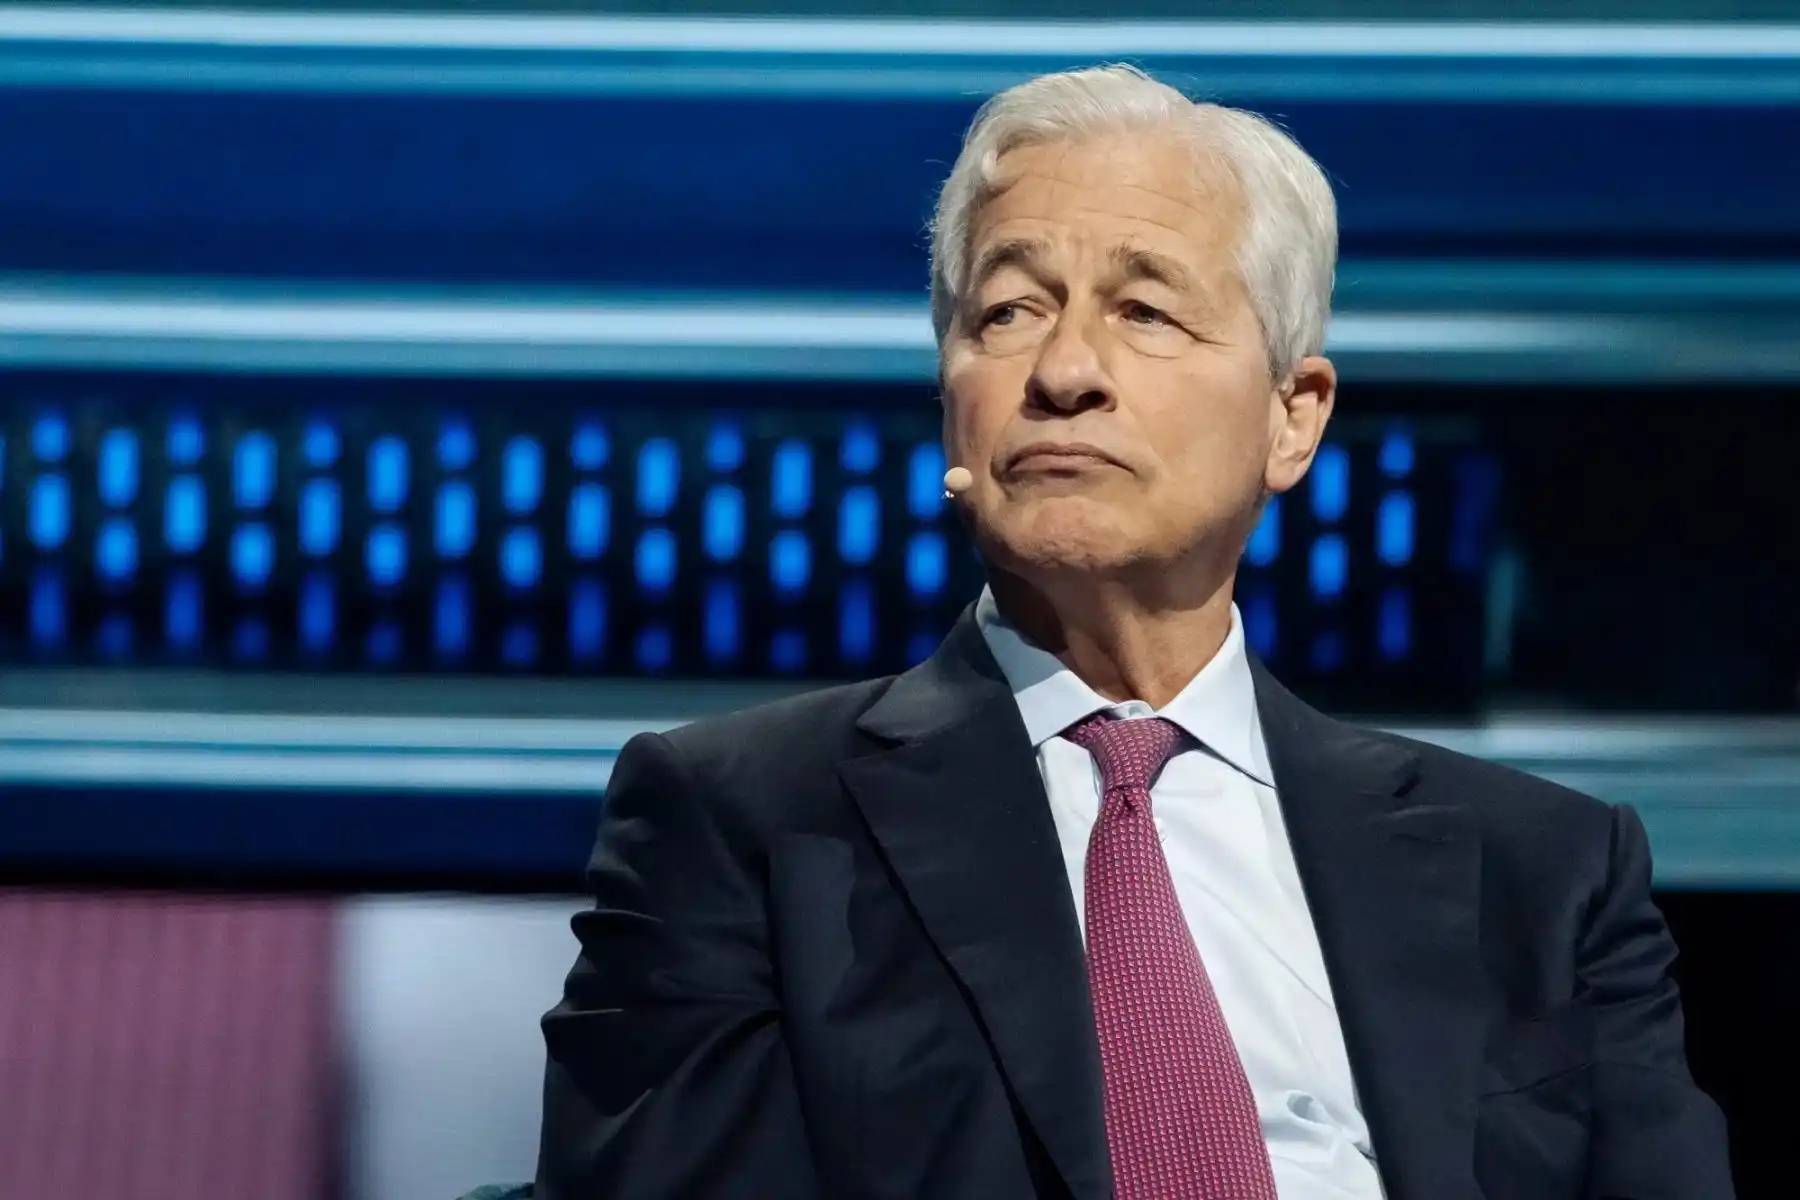
J.P. Morgan bir kredi 'çığır açanı' tarafından yanıldı, Jamie Dimon daha fazlasının olabileceği konusunda uyardı. Fotoğraf: Eva Marie Uzcategui / Bloomberg
Yıllar boyunca düşük temerrüt oranları ve genişletici para politikası, kredi piyasasının çeşitli standartlarını zayıflattı — kredi veren koruma hükümlerinden temel satış işlemine kadar hiçbiri kurtulamadı. First Brands ve Tricolor'a kredi veren kurumlar, hatta bu iki şirketin 'tekrar eden teminatlar', 'çoklu kredilerin teminatlarını karıştırma' gibi ihlallerini fark etmemişlerdir.
JPMorgan Chase bu finansal kuruluşlardan biri. Bankanın CEO'su Jamie Dimon, Ekim ayında piyasaya bir uyarı yaptı ve yatırımcıları gelecek risklere karşı uyardı, canlı bir benzetmeyle: "Bir hamam böceği gördüğünüzde, muhtemelen daha fazla hamam böceğinin gizlendiğini unutmayın." Bu "hamam böceği riski", belki de 2026 yılının piyasa alanındaki ana konularından biri haline gelebilir.
——Eliza Ronalds-Hannon (Gazeteci)
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler