



Türkiye'den Çin'e: BNB Network CEO'sunun On Yıllık Yolculuğu **从华尔街到加密世界:BNB Network 首席执行官的十年心路** 从华尔街的传统金融世界,到如今加密行业的领军人物,BNB Network 首席执行官的十年历程充满了挑战与机遇。他的故事不仅是个人的成长史,更是加密行业从边缘走向主流的缩影。 **华尔街的启蒙与磨砺** 在投身加密行业之前,他曾是华尔街的一名年轻才俊。在那个充满竞争与机遇的环境中,他接触到了最前沿的金融理
原文标题:Podcast: Building the $500MM+ Binance-based Digital Asset Treasury, with BNB Network CEO David Namdar
原文作者: MATT LOW,Fintech Blueprint
编译:Peggy,BlockBeats
Bu bölümde Lex, BNB Network Company'nin CEO'su David Namdar ile sohbet ediyor. Sohbet, 2012'deki ilk Bitcoin deneyiminden Galaxy Digital'in kurucu ortaklığına ve şu anki BNB Network Company'deki liderlik rolüne kadar uzanıyor. Namdar, geleneksel halka açık piyasaların kripto varlıklarla etkileşiminin nasıl evrildiğini gözden geçiriyor ve düzenleyici engellerin ve spekülatif döngülerin piyasa katılımını nasıl şekillendirdiğini belirtiyor.
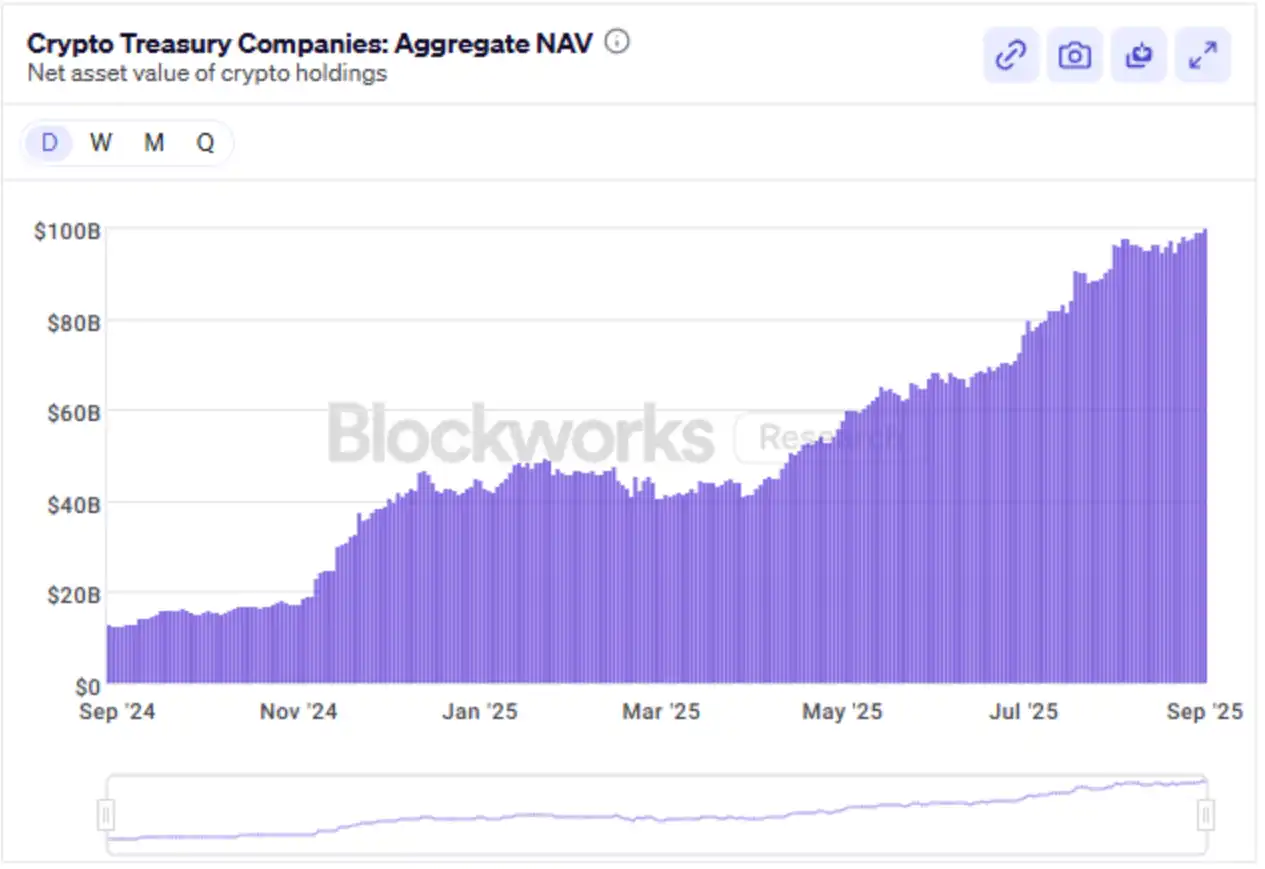
Dijital Varlık Hazinesi (Digital Asset Treasury, DAT) şirketlerinin yükselişini daha da analiz ediyor ve özellikle Michael Saylor liderliğindeki MicroStrategy'nin bu modeli nasıl başlattığını vurguluyor: 400 milyon dolar nakdi tamamen Bitcoin'e dönüştürerek, ki şu anda Bitcoin holdingleri 75 milyar doları aşmış durumda.
Daha sonra Binance'in bu ekosistemdeki rolünü tartışıyorlar: 290 milyon kullanıcısı var, küresel kripto işlem hacminin yaklaşık %40'ını oluşturuyor ve üç ayda bir 2 milyar dolara kadar token yakma mekanizmasıyla BNB'yi deflasyonist bir varlık haline getiriyor.
Son olarak, Namdar, yeni DAT projesinde neden Bitcoin yerine BNB'ye odaklanmayı seçtiğini paylaşıyor; bu, ABD'li yatırımcılara daha önce ciddi şekilde hafife alınmış ancak son derece güçlü bir varlık pozlaması sunuyor.
TL;DR
1、Dijital Varlık Hazine İşletmeleri "Kripto ETF'leri kılığında" haline geliyor
MicroStrategy, MetaPlanet gibi halka açık şirketler, bilançolarını kripto varlık holdinglerine dönüştürerek Bitcoin, Ethereum, BNB gibi varlıklara dolaylı bir pozlama sağlıyor. ETF'lerin veya doğrudan yatırım kanallarının sınırlı olması nedeniyle, bu model milyarlarca dolar yatırım çekiyor ve yeni bir yatırım girişi haline geliyor.
2、BNB'nin küresel kullanımı çok büyük, ancak ABD pazarında ciddi şekilde "değeri düşük" görülüyor
BNB'nin 290 milyon kullanıcısı ve üç ayda bir 2 milyar dolara kadar token yakma işlemi, onu küresel olarak en çok kullanılan token'lardan biri yapıyor. Ancak ABD'li yatırımcılar için neredeyse erişilemez durumda, bu da piyasa algısı ile varlık talebi arasında önemli bir kopukluğa yol açıyor ve BNB etrafında halka açık piyasa yatırım araçları için potansiyel fırsatlar yaratıyor.
3. Kripto piyasaları genellikle yanlış anlaşılan ve sürdürülemez teşvik mekanizmalarına bağımlıdır.
Namdar, geçmiş döngülerdeki talep şişmesinin gerçek değer yaratmaktan ziyade, staking ödüllerinden ve nominal getirilerden kaynaklandığını belirtiyor. Ekonomik ve finansal okuryazarlık eksikliği, "yüzeysel getirilerin" peşinden koşulmasını körükleyerek temel dinamikleri maskelemiş ve uzun vadeli sürdürülebilirliği zedelemiştir.
David Namdar kimdir?
David Namdar'ın BNB Network CEO'su olma kariyer yolu, kripto endüstrisinin gelişimindeki hemen hemen her önemli aşamayı eksiksiz bir şekilde birbirine bağlamıştır. UBS Hong Kong ve Millennium Management'taki geleneksel finans işleriyle başlayan Namdar, 2011'de Bitcoin'i keşfetti ve en erken evangelistlerden biri oldu. 2012-2013 yıllarında New York'taki en eski Bitcoin çevrimdışı buluşmalarına katıldı.
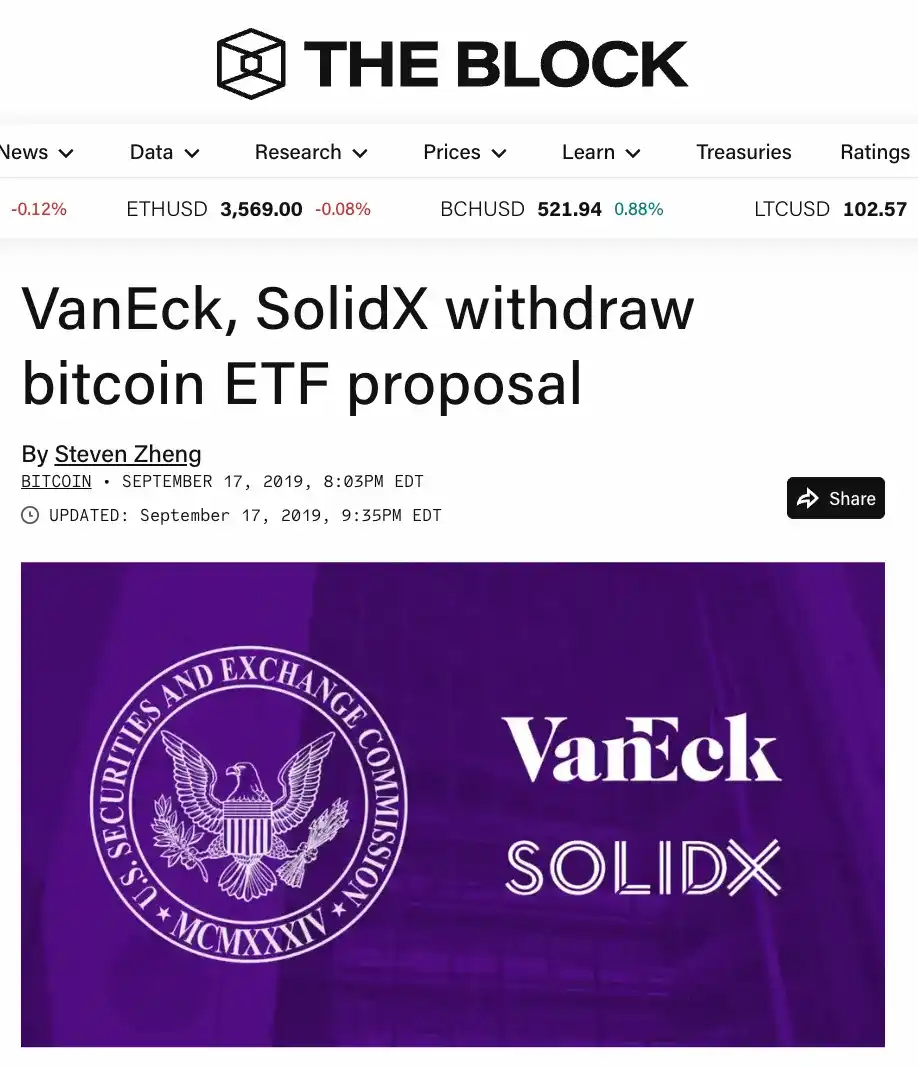
2014 yılında, Winklevoss kardeşlerin başvurusundan haftalar sonra, dünyanın ikinci Bitcoin ETF başvurusunu sunan SolidX Partners'ı kurdu. Daha sonra 2017'de Michael Novogratz ile birlikte Galaxy Digital'i kurdu ve başarıyla Kanada'da halka açtı.
Galaxy'den ayrıldıktan sonra Coral DeFi'yi kurdu, NFT.com'u kurucu ortak olarak başlattı ve aktif bir melek yatırımcı oldu, aynı zamanda çeşitli Dijital Varlık Hazinesi şirketlerine danışmanlık yaptı. Wall Street ticareti, erken kripto girişimciliği ve kurumsal düzeyde dijital varlık yönetiminin bu eşsiz kombinasyonu sayesinde - Bitcoin'in doğuşundan kriptonun kurumsallaşma dalgasına kadar on yılı aşkın deneyim birikimiyle - 2024'te BNB Network'ü 500 milyon dolarlık iddialı hazine stratejisini ilerletmek için ideal bir aday haline geldi.
Röportaj İçeriği (Seçme Parçalar)
Lex Sokolin: Herkese merhaba ve bugünkü sohbete hoş geldiniz. David Namdar'ı davet etmekten büyük mutluluk duyuyorum. Kendisi BNB Network Company'nin CEO'su, aynı zamanda Galaxy Digital'in orijinal kurucu ortaklarından biri ve çok erken bir kripto girişimcisi ve yatırımcısıdır. David, sohbetimize hoş geldin.
David Namdar: Teşekkürler Lex, burada olmaktan mutluluk duyuyorum.
Kariyer Gelişimi
Lex Sokolin: Bize hızlı bir özet yapın: Kriptoya nasıl girdiniz ve Galaxy'nin kurucu ortağı olmanıza ne sebep oldu? İlk yıllardaki deneyimleriniz nasıldı?
David Namdar: Aslında, bu kripto endüstrisindeki ilk bölümüm değildi. Gerçek başlangıç, kariyerime Hong Kong'daki UBS'de başlamamla olmalı.
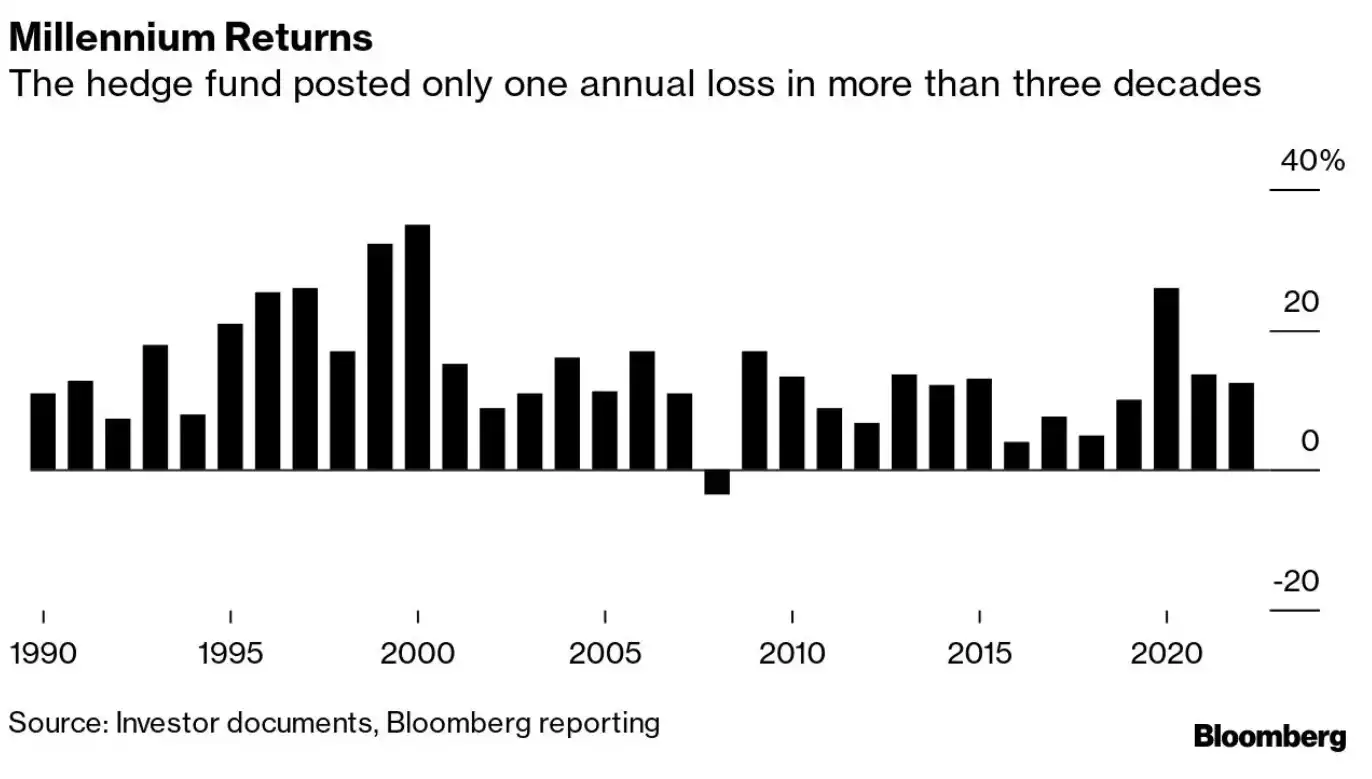
O zamanlar tüm Asya piyasasını kapsıyor ve küresel işlemler yapıyordum. Daha sonra New York'a geri döndüm ve dünyanın en büyük hedge fonlarından biri olan Millennium'a katıldım, neredeyse tüm hisse senedi piyasalarında işlem yapmaya başladım. O zamanlar fark ettim ki, Asyalılar "para" konusunda Batılılardan daha avantajlıydı: Hong Kong, Tokyo ve Şanghay'daki sıradan insanlar her gün birden fazla para birimiyle temas ediyor ve bunlar hakkında düşünüyorlardı, Batı'da ise insanlar sadece dolar veya avro ile ilgileniyordu ve her şey çok sorunsuz işliyordu.
Millennium'dayken Bitcoin ile ilk kez tanıştım. New York'taki en erken Bitcoin buluşmalarına, yaklaşık 2012, 2013 yıllarında katılmaya başladım ve hedge fon ve bankacılık sektöründeki meslektaşlarımı buna dikkat etmeye ikna etmeye çalıştım. Ancak onların direncini görünce ayrılmaya karar verdim. 2013 sonu veya 2014 başında bu alandaki ilk şirketimi kurdum.
David Namdar: O şirket SolidX Partners idi. Amacımız, dijital varlıklara odaklanan bir butik yatırım bankası kurmaktı. O zamanlar bir Bitcoin ETF'i piyasaya sürmeye çalıştık – bu, Winklevoss kardeşlerden sonra küresel olarak ikinci Bitcoin ETF başvurusu oldu. Aynı zamanda, toplam getiri swaplarını kullanarak türev tarafında yenilikler yapmaya çalıştık ve en erken Bitcoin ve dijital varlık araştırma raporlarından bazılarını yayınlayarak bunları kurumsal düzeyde bir varlık sınıfı olarak analiz ettik.
Bunlar 2014'ten 2015'e kadar gerçekleşti ve dürüst olmak gerekirse, gerçekten biraz erkendi. Özellikle 2013'teki Mt. Gox çöküşünden sonra, birçok kişi bu alana şüpheyle yaklaşıyordu, çok riskli ve çok sorunlu olduğunu düşünüyorlardı ve hatta birçok kişi hükümetin Bitcoin'i doğrudan kapatacağını ve Bitcoin'in asla bugünkü haline gelemeyeceğini düşünüyordu.
Birkaç yıl sonra Mike Novogratz ile tanıştım. O zamanlar Fortress'ten yeni ayrılmıştı ve aile ofisini yönetmeye odaklanmıştı. Bu alanda birkaç yatırım yapmıştı, bunlar arasında Ethereum ve Ripple vardı ve bu yatırımlar Pantera'dan Dan Morehead aracılığıyla yapılmıştı, kendisiyle Fortress'teyken tanışmıştım.
David Namdar: Böylece onun tüm dijital varlıklarını yönetmeye başladım ve dürüst olmak gerekirse, en iyi yaptığım şeyi yapmaya devam ettim: kaos yaratmak, fırsatları genişletmek ve herkesi adım adım kripto dünyasına çekmek. Aile ofisinde temel olarak "herkesle savaştım", onu ve tüm ekibi sürekli olarak kripto yönüne, daha derin ve daha derine ittim ve böylece daha sonra ortaklaşa bir hedge fonu ve iş kurmanın tohumlarını ektim, bu şirket sonunda Galaxy Digital oldu.
Daha sonra şirketi halka arz etmemiz için bastırdım. Ancak o zamanlar ABD'deki düzenleyici ortam bu yolu izlememize izin vermiyordu, bu yüzden gözümüzü Kanada'ya çevirdik. Daha önce birkaç kripto madencilik şirketi Kanada'da listelenmişti ve yerel pazar kripto varlıklara daha açıktı. Kanada'daki bazı yatırımcılar, kripto madenciliğini geleneksel altın, gümüş veya diğer emtia madenciliği ile kıyaslıyor, bu yüzden bu varlık türünü daha erken kabul etmeye istekli oldular.
Böylece "gerçek anlamda, çeşitlendirilmiş bir kripto yatırım bankası ve kripto işini" halka arz eden ilk ekip olduk. Bu halka açık şirket, ilk şirketim SolidX'in büyütülmüş ve evrimleşmiş bir versiyonuydu diyebilirim.
Lex Sokolin: Bu gerçekten çok kısa bir sürede çok şey başarmak demek, paylaştığınız için teşekkürler. Aslında halka açık piyasalarla çok ilgileniyorum çünkü bu bir şekilde dijital varlık hazineleri konusuyla ilgili. Halka arz kararınızın arkasındaki motivasyon neydi? Genellikle şirketler, hissedarlara likidite sağlamak için halka arz edilir, ancak Galaxy gibi bir şirket için o zamanlar neden Kanada işlem platformunda listelenmeye karar verdiniz? Ayrıca, o işlem platformunun piyasa yapısını nasıl görüyorsunuz? Sonuçta Nasdaq değil, o zamanlar likidite yeterli miydi? Bu önemli miydi? Hangi temel hususlar vardı?
David Namdar: Bu çok güzel bir soru. Önce SolidX'e döneyim. SolidX'in o zamanlar karşılaştığı bir zorluk şuydu: finansal krizden sonra, Bitcoin ETF'si çıkarmaya çalıştık, amaç perakende yatırımcıların işlem yapabileceği ve kurumsal yatırımcıların da ETF masalarında abonelikleri ve itfaları yönetebileceği bir ürün yaratmaktı.
David Namdar: Sorun şuydu, o zamanlar piyasa henüz çok erkendi, insanlar fırsatı görmemiş, aksine Bitcoin'in denemeye çalıştığımız Toplam Getiri Takasları'nın (Total Return Swaps) temel varlığı olarak riskinden aşırı derecede endişe duymuşlardı. Diğer bir engel de ISDA'ydı. Bu, uluslararası kabul görmüş bir türev sözleşmesi standardıdır ve bankalar bu ISDA anlaşmaları konusunda küçük bir başlangıç şirketiyle uğraşmak istemiyorlardı.
SolidX o zamanlar daha erken halka açık bir şirket olabilseydi, piyasa koşulları ve fırsatlar elverseydi, bu sorunların hepsi çözülebilir ve SolidX ürünlerini başarıyla piyasaya sürebilirdi.
Galaxy Digital'e dönecek olursak, şirketin alım satım, yatırım bankacılığı danışmanlığı ve gelecekte genişleyebileceği farklı sektörlerdeki düzenlemesini düşündüğümüzde, açık piyasanın kredibilitesine sahip olmamız ve iş büyümesini teşvik etmek için açık piyasa sermayesini kullanabilmemiz gerektiğini fark ettik.
David Namdar: Bugün, neredeyse on yıl sonra, özel piyasada büyük miktarda fon toplayabilen giderek daha fazla şirket görüyoruz. Ancak o zamanlar, ister pazar tanınırlığı kazanmak, müşteri çekmek ve büyük kurumlarla iş yapmak, ister halka açık piyasalar aracılığıyla fon toplamak olsun, bu iki nokta karar alma sürecimizi yönlendiren temel faktörlerdi.
Lex Sokolin: Şimdi, lütfen sonraki birkaç yılı, özellikle de ABD'deki açık piyasa durumunu gözden geçirin. Tartışmak istediğim nokta, finansal teknolojiden dijital varlıklara, oradan da kripto para birimlerine ve DeFi'ye geçiş sürecinde piyasanın tutumunun nasıl değiştiğidir? İnsanların varlık tutma ve operasyonlarındaki rahatlık seviyeleri ve nesiller arası farklılıklar. Aynı zamanda, ABD'deki açık piyasanın bu varlıklara genel sıcaklığı nedir? Bu büyük bir soru; aklımda 2021 ve 2022'deki SPAC çılgınlığı, fintech şirketlerinin ve IPO'ların halka arz dalgası ve erken kripto ticaret platformları ile brokerlerin sermaye piyasalarına girmeye çalıştığı aşama var. ABD sermaye piyasasının bu varlık sınıfına ve ilgili alanlara ilişkin evrimini özetleyebilir misiniz?
David Namdar: Elbette, bu aynı zamanda tekrar gözden geçirmeyi çok sevdiğim bir konu. İlk kez tanıştığımızda 2016 ile 2018 yılları arasında olduğunu hatırlıyorum, o zamanlar piyasa evrimin kritik bir aşamasındaydı. Ne yazık ki, bu süreci engelleyen temel faktörlerden biri ağır düzenleyici ortamdı. Kendim de dahil olmak üzere sektördeki birçok kişi, New York Finansal Hizmetler Departmanı (NYDFS) tarafından başlatılan BitLicense düzenlemesinin ve Ben Lawsky'nin politikalarının inovasyonu ciddi şekilde yavaşlattığını ve engellediğini, bunun da çok sayıda kripto şirketinin ve sermayenin New York'tan ve hatta ABD'den kaçmasına neden olduğunu düşünüyor. Bu etki 2017, 2018, 2019 yıllarında çok belirgindi ve hatta bugüne kadar devam ettiğini söyleyebiliriz.
2017 ve 2018 ICO çılgınlığı sırasında, Galaxy gibi bazı şirketler ve bazı madencilik şirketleri başarılı bir şekilde halka arz edildi, ancak genel ortam hala zorluklarla doluydu.
David Namdar: O zamanki durum şuydu: Bitcoin ve Ethereum, neredeyse tüm dijital varlık dünyasının "finansman para birimi" haline gelmişti. İnsanlar, çeşitli ICO'lara ve kripto ekosisteminde sürekli ortaya çıkan projelere katılmak için Bitcoin veya Ethereum almak zorundaydı. Sonuç olarak, birçok şirket ICO'larda büyük miktarda Bitcoin topladıktan sonra bu Bitcoinleri tutmayı tercih etti ve Bitcoin fiyatı yükseldikçe, onların kağıt üzerindeki kârları da arttı. Ethereum için de durum aynıydı.
Bu nedenle, ICO projeleri ve yatırım alan şirketler, aslında temel varlıkların spekülatörü haline geldi. Gittikçe daha fazla insan bu projelere katılmak için Bitcoin ve Ethereum aldıkça ve bu projeler kağıt üzerinde kârlı göründükçe, piyasayı daha da kaldıraçlı hale getiren bir "refleksivite" etkisi oluştu. Bu faaliyetlerin çoğu özel piyasalarda gerçekleşiyordu, açık piyasada neredeyse benzer bir durum yoktu.
2021 civarına gelindiğinde, DeFi çılgınlığıyla birlikte durum değişti. İnsanlar artık sadece Bitcoin ve Ethereum aracılığıyla kripto dünyasına girmiyor, bunun yerine yeni kanallar ortaya çıktı ve yatırımcılar stablecoin'ler aracılığıyla yatırım yapabiliyordu.
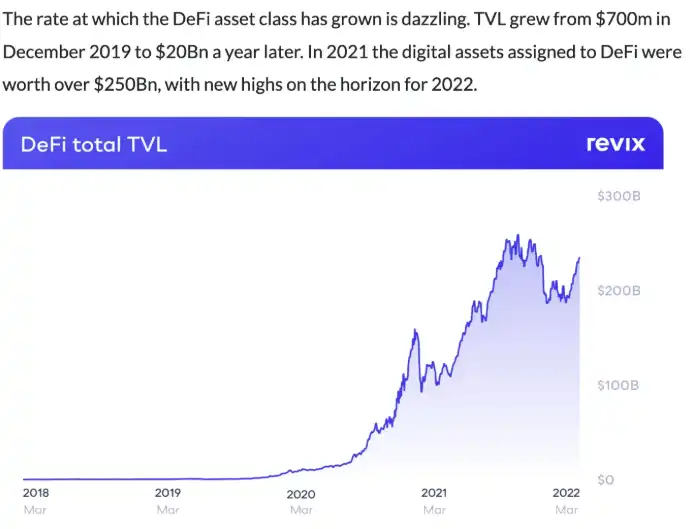
David Namdar: O zamanlar, Tether'in büyüklüğü hızla artmaya başladı, Circle da giderek popüler oldu ve diğer büyük kripto varlıklar da yükseldi; insanlar bu kanallar aracılığıyla kripto dünyasına girebiliyordu. Aynı zamanda, piyasada benzer bir kaldıraç etkisi ortaya çıktı: yeni projeler getiri sağlayarak kullanıcıları tokenleri veya varlıkları kilitlemeye teşvik ediyordu; ister Bitcoin, Ethereum ister stablecoin olsun, hepsi bu yeni protokollere kilitlenmesi isteniyordu.
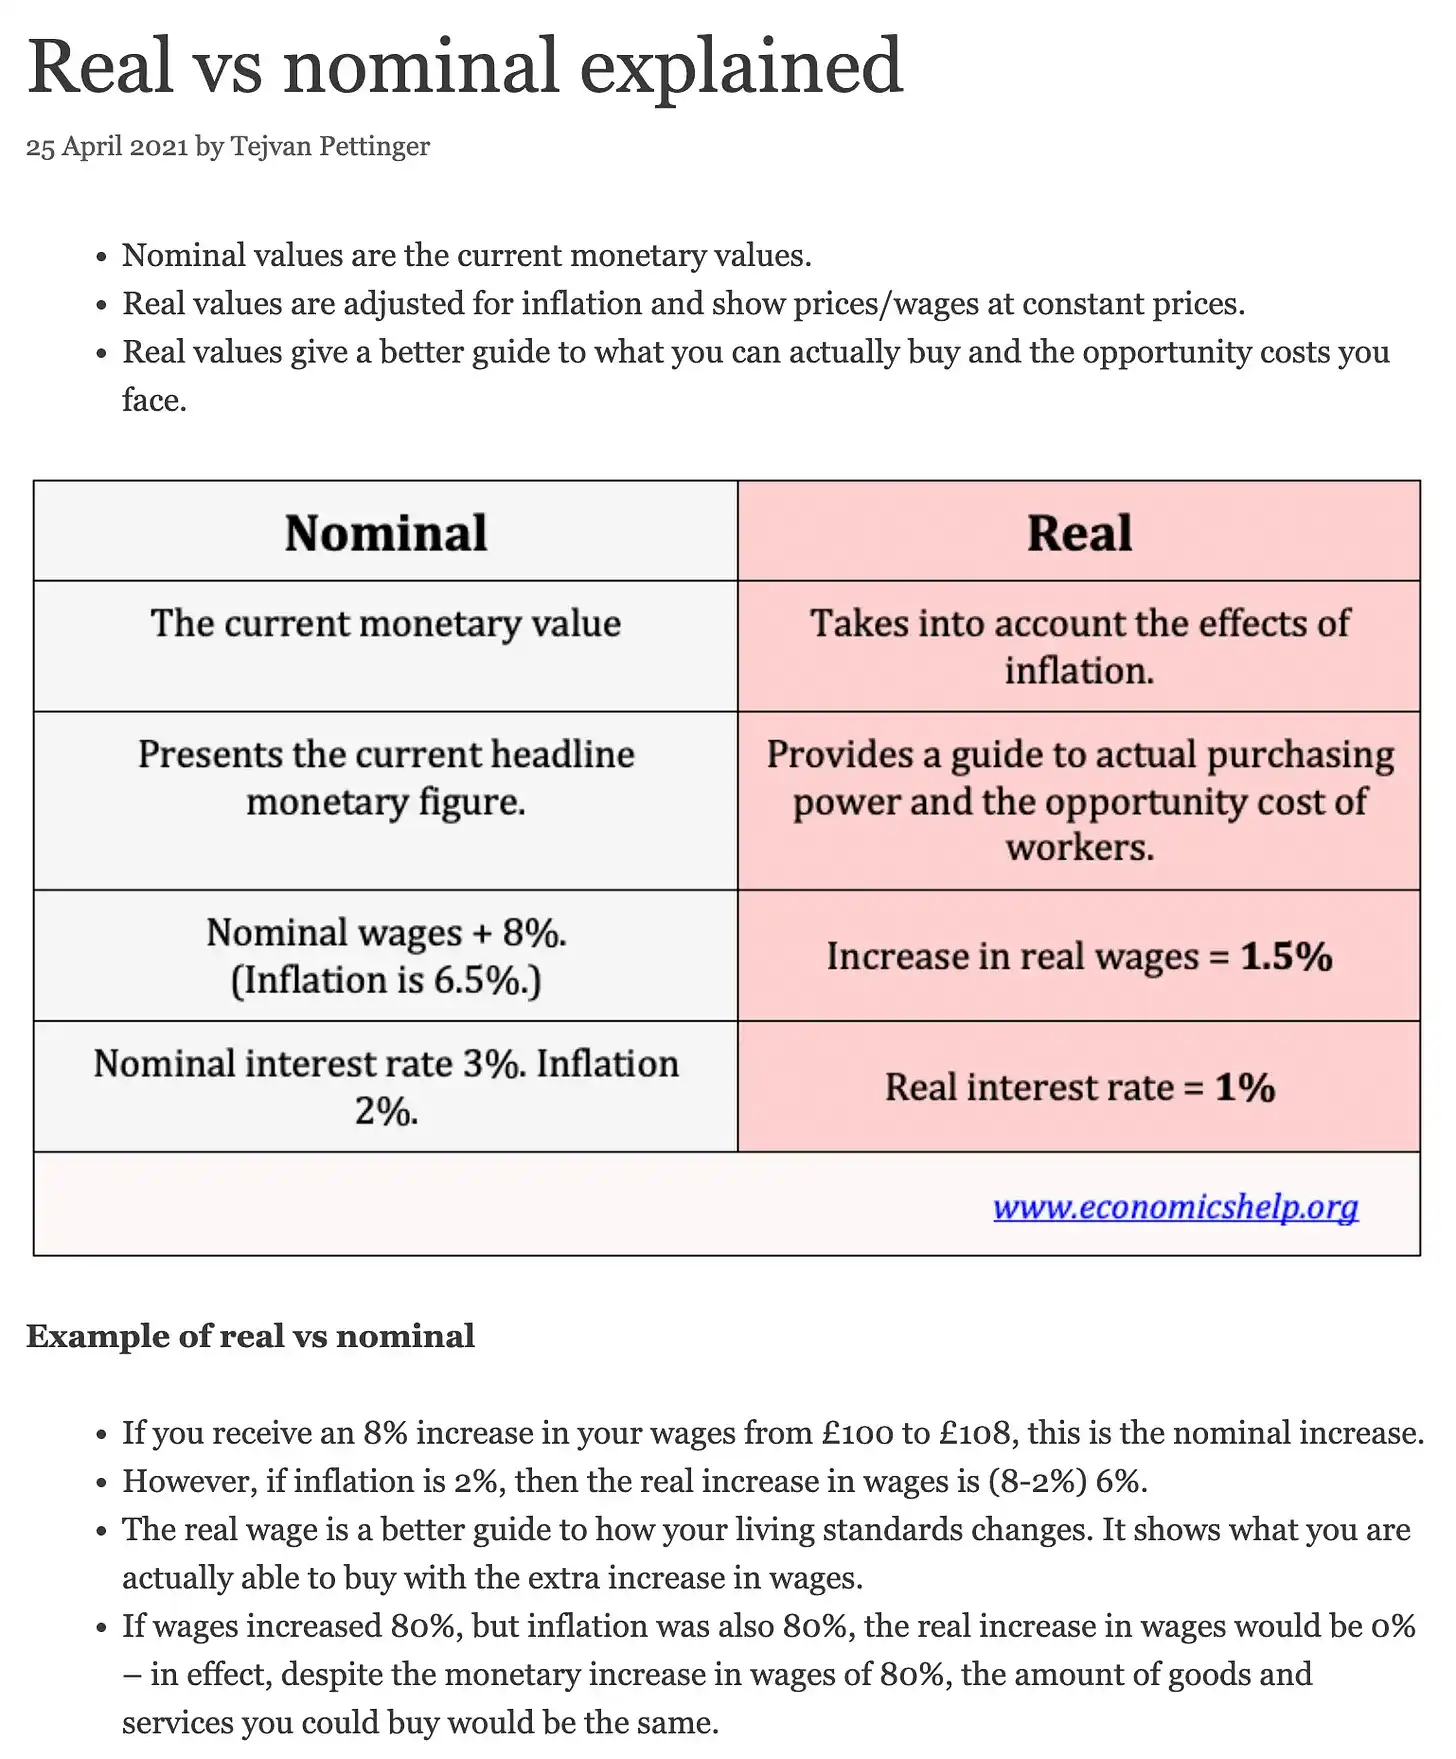
Ancak temel sorunlardan biri şuydu ki, bu sözde "getirilerin" çoğu aslında getiri kılığına girmiş enflasyondu. Eğer siz ve ben bir proje başlatırsak, token arzının %50'sini biz tutarız, %10'unu piyasaya satarız ve %40'ını ödül olarak saklarsak, kullanıcılar bu %40'ı "getiri" yoluyla kademeli olarak elde ettiklerinde, biz erken tutucular, onların getiri beklediği süreçte sürekli olarak yeni alıcılara token satarız.
Lex Sokolin: Araya girmem gerekiyor, çünkü bu beni her zaman şaşırttı. Lise Ekonomi 101'de nominal faiz ve reel faiz arasındaki fark anlatılır ve bence eğer insanlar nominal getiri ile reel getiri arasındaki farkı gerçekten anlasaydı, birçok kripto projesi var olamazdı.
David Namdar: Sanırım kripto pazarının beni büyüleyen yönlerinden biri de bu. İnsanlar daha önce hangi sektörde olursa olsun, kripto alanına girdiklerinde büyümek ve gelişmek zorundalar. Örneğin, eğer birisi bir hedge fonundan veya geleneksel piyasa geçmişine sahipse, aniden erken teknoloji yatırımlarını öğrenmesi, küresel düzenleyici ortamı anlaması ve teknolojide yepyeni bir şekilde ustalaşması gerekir. Eğer bir avukatsa, sadece yasayı değil, aynı zamanda piyasayı, erken ve geç aşama yatırımları ve hatta daha öncekinden daha derinlemesine güvenlik ve teknolojiyi anlaması gerekir.
Bu tür disiplinlerarası öğrenme olumlu, ancak aynı zamanda her döngüde ekonomi hakkında çok sayıda yanlış anlama ortaya çıkıyor; birçok kişi gerçek teknolojik yeniliğin ne olduğunu, neyin sadece abartı veya tamamen pazarlama olduğunu ayırt edemiyor.
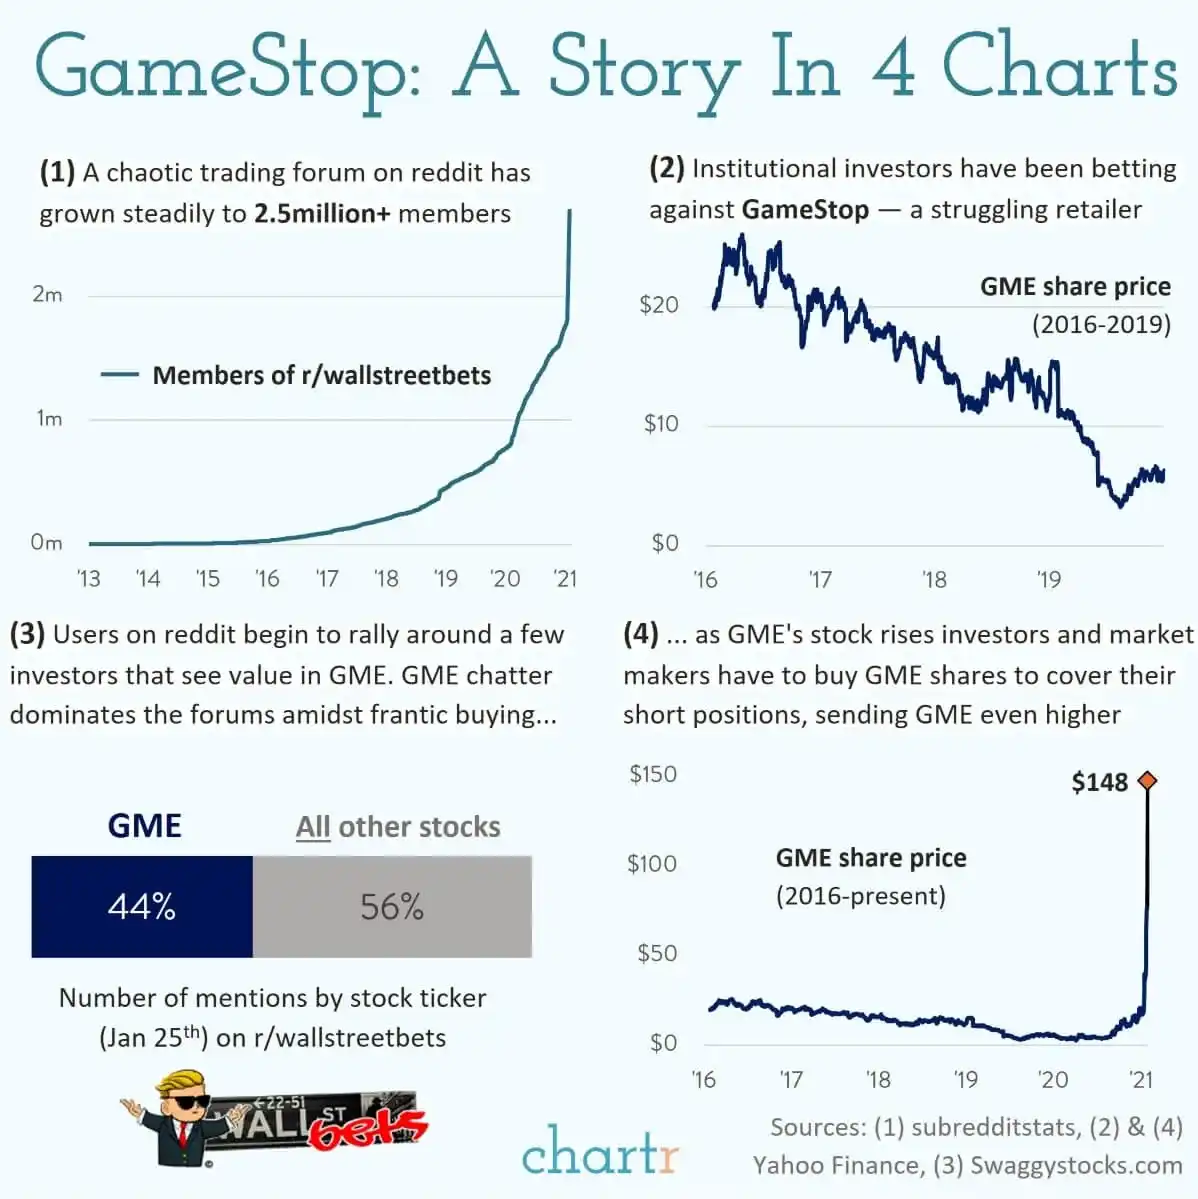
Lex Sokolin: Bu da şu soruyu akla getiriyor: Pandemi sonrası ABD açık piyasasının kripto şirketleri ve fintech şirketlerine karşı tutumu. İki yıllık karantina sonrası herkes çevrimiçiydi, spekülatif ruh hali yüksekti, her şey dijitalleşmişti, iş dünyası tamamen fiziksel mağazalar yerine Amazon'a yönelmişti. İnsanlar bu değişikliklere hazırdı, hatta GameStop'un Reddit'teki perakende yatırımcı ordusunu bile gördük, piyasada konuşlandırılmayı bekleyen büyük miktarda sermaye vardı, ancak sonra bunların hepsi hızla kayboldu. Ne oldu?
David Namdar: Bu dönemde GameStop ve Reddit çılgınlığı kripto piyasasının heyecanıyla örtüşüyordu. Coinbase'in halka arzını hatırlıyorum, o zamanki sıcaklık ve momentum neredeyse Robinhood'un listelenmesiyle aynıydı.
David Namdar: Bütün bunlar sonunda bir araya geldi. Bence o dönemin en anlamlı noktalarından biri, kripto piyasasının yanı sıra, perakende yatırımcıların sermaye piyasasında inisiyatif almayı ve daha büyük yatırım söz hakkı elde etmeyi ilk kez gerçekten denemesiydi. Kripto piyasasında da benzer bir trend ortaya çıktı, daha uzun vadeli, daha büyük bir vizyonun parçası olarak - aracıları ortadan kaldırmak, kişisel finansı kontrol altına almak, fon egemenliğini gerçekleştirmek ve gelecekteki para ve finans formları hakkında idealize edilmiş bir vizyon.
Ancak gerçek şu ki, işlem ücretleri, düzenleyici engeller ve piyasa yapısı hala önlerinde bir engel teşkil ediyordu. Birçok kişi hala bu oyunun "hileli" olduğuna inanıyordu. Yanlış hatırlamıyorsam, o zamanlar Robinhood, arkasındaki fonların ve kurumların baskısıyla bazı popüler konsept hisselerinin ve "meme hisselerinin" alım işlemlerini defalarca durdurmuştu.
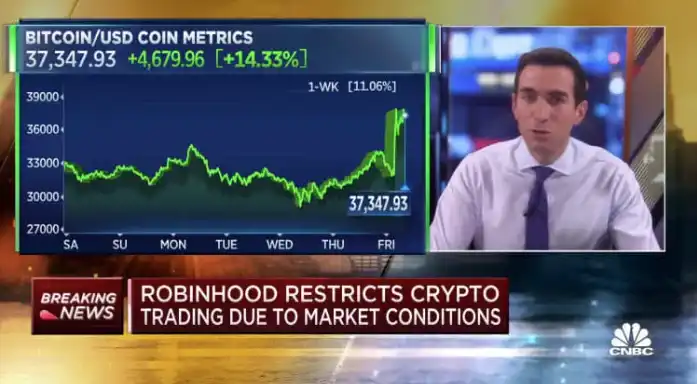

David Namdar: Bu olay piyasada kısa süreli bir çöküşe yol açsa da, kripto dünyasında büyük kurumların oyunun kurallarını manipüle etmediği gerçeği, insanların kripto piyasasına olan güvenini daha da pekiştirdi.
Dijital Varlık Hazine Yönetimi
Lex Sokolin: Şimdi de dijital varlık hazine yönetimine (Digital Asset Treasuries) geçelim. Önce ne olduklarını ve nasıl ortaya çıktıklarını tanımlayalım, sonra da mevcut piyasa koşullarından bahsedelim.
David Namdar: Bu kavramı açıklamak için biraz geriye gitmemiz gerekiyor. Genellikle Michael Saylor'dan bahsetmeye başlarım ama bu sefer biraz daha geriye gitmek istiyorum. Aslında, bu trendi başlatan bir veya iki erken dönem şirket vardı ve ben hala bu kişilerle iletişim halindeyim, örneğin Charles Allen gibi. BTCS'yi işletiyordu, bu şirket şimdi dönüştü ve Ethereum hazinesinin temsilcisi olarak kabul ediliyor.
David Namdar: 2014 veya 2015'te halka arz edilmişti ve halka açık bir şirketin bilançosunda dijital varlıkları tutan ilk şirketlerden biriydi. Buna karşılık, diğer madencilik şirketleri genellikle Bitcoin veya Ethereum kazdıktan hemen sonra satarlar, masrafları ödemek için kullanırlar ve geri kalanı gelir olarak kaydederler.
Beş yıl öncesine, Michael Saylor'un hikayesine geri dönelim. Kariyerinin büyük bir kısmını yazılım işi yapan geleneksel bir teknoloji şirketini işletmekle geçirdi, ancak şirket büyüme mücadelesi veriyordu ve bilançosunda yaklaşık 400 milyon dolar nakit vardı. Daha sonra, Bitcoin'in değerine ve potansiyeline inanmaya ikna edildi ve bunun arkasında oldukça ilginç bir hikaye var: Bildiğim kadarıyla, voice.com alan adını Block.one ve EOS ICO'nun kilit isimlerinden Brendan Blumer'a satmıştı. Saylor bu işlemin 30 milyon dolara ulaştığını görünce, kripto dünyasında daha büyük bir fırsat olması gerektiğini fark etti.
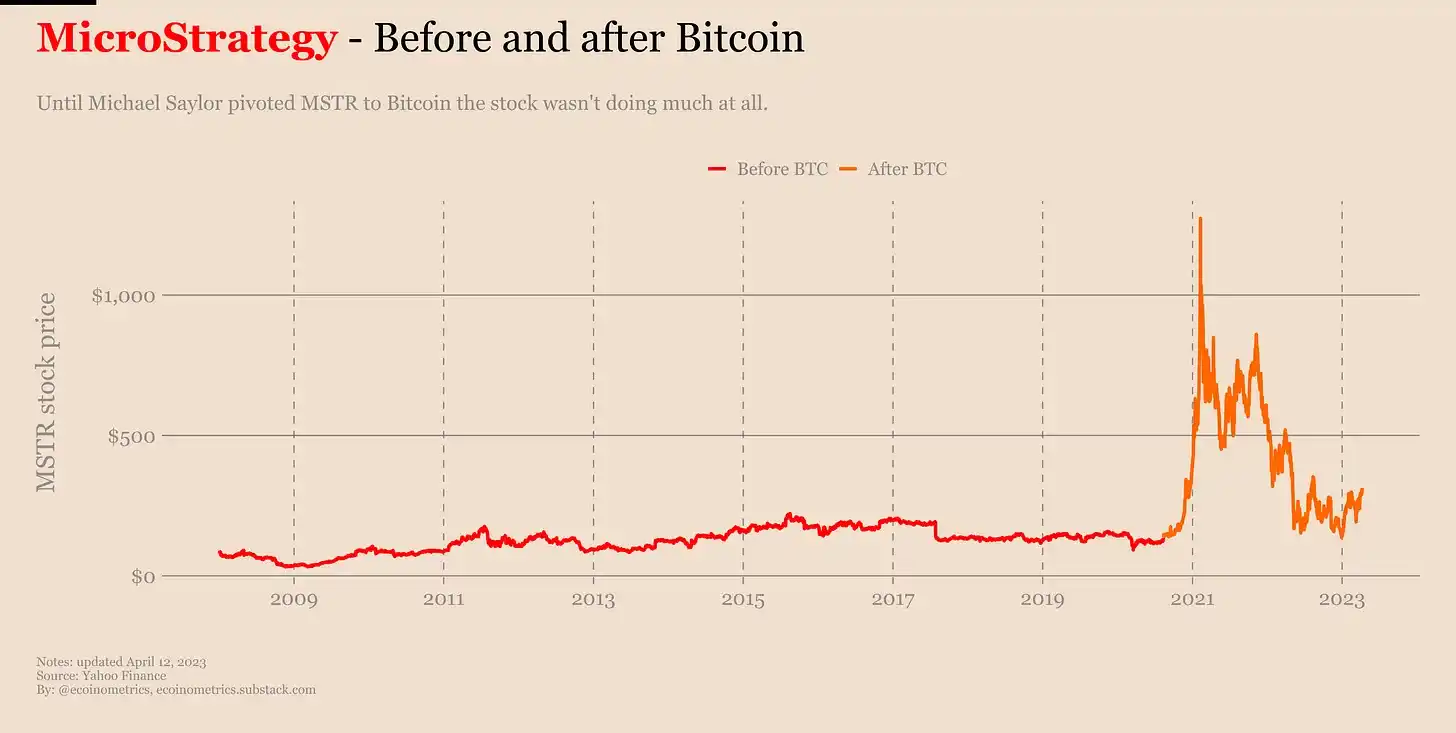
David Namdar: O zamanki düşüncesi şuydu: "Eğer bu kripto dünyasındaki insanlar bu kadar paraya sahip olabiliyorsa, burada bir fırsat olmalı." Bu onu Bitcoin'in potansiyelini yeniden değerlendirmeye ve sonunda inanılmaz bir şekilde tam olarak yatırım yapmaya yöneltti. Şirketin bilançosundaki 400 milyon dolarlık nakitin tamamını Bitcoin'e dönüştürdü, Bitcoin'in fiat paradan daha güçlü ve daha istikrarlı olduğuna inanarak. Bunun için yönetim kuruluyla şiddetli bir şekilde tartıştı ve her türlü kural engellerini aştı. Sonunda, Bitcoin almaya başladığında, şirket hisse senedi prim yaptı, piyasa buna olumlu tepki verdi ve yatırımcılar çok heyecanlandı.
Ardından, hisse senedi primini kullanarak daha fazla hisse senedi satmaya devam etti, para karşılığında Bitcoin satın aldı ve "hisse sat, kripto al" döngüsünü oluşturdu. Daha da ileri giderek, dönüştürülebilir tahviller ve diğer finansal ürünler ihraç etti, tek amacı daha fazla Bitcoin biriktirmekti. Bu süreç aslında Bitcoin'in finansallaşma sürecini başlattı.
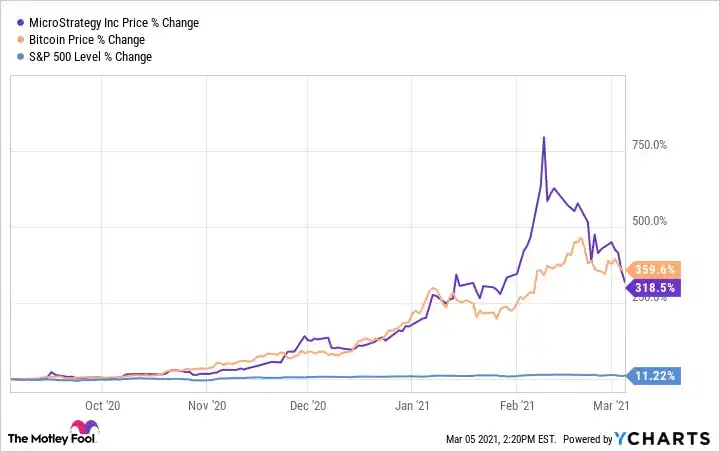
David Namdar: Son beş yılda, 75 milyar doların üzerinde Bitcoin biriktirmeyi başardı ve şirketin piyasa değeri şu anda 100 milyar doları aştı. Başardığı başarılar ve küresel Bitcoin arzının %3'ünden fazlasına sahip olması nedeniyle, bu strateji hızla taklit edildi ve bir endüstri trendi haline geldi.
O sadece kendisi uygulamakla kalmayıp, aynı zamanda "Kurumlar İçin Bitcoin" etkinlikleri düzenleyerek, kurumsal finans yöneticilerine, CFO'lara ve küçük işletme sahiplerine Bitcoin'in itibari paralara göre avantajlarını öğreterek bu fikri aktif olarak yaydı. Hatta büyük halka açık ve özel şirketlere giderek dijital varlık hazinesi kavramını tanıttı.
Geçtiğimiz bir-iki yıl içinde, bu eğilim sadece Amerika Birleşik Devletleri'nde değil, dünya genelinde birçok pazarda yayıldı. Şu anda, 100'den fazla dijital varlık hazine şirketi Bitcoin birikimine odaklanmış durumda ve bir düzineden fazla şirket, diğer önemli kripto varlıkları tutmanın da değerli olduğunun farkına varmaya başladı.
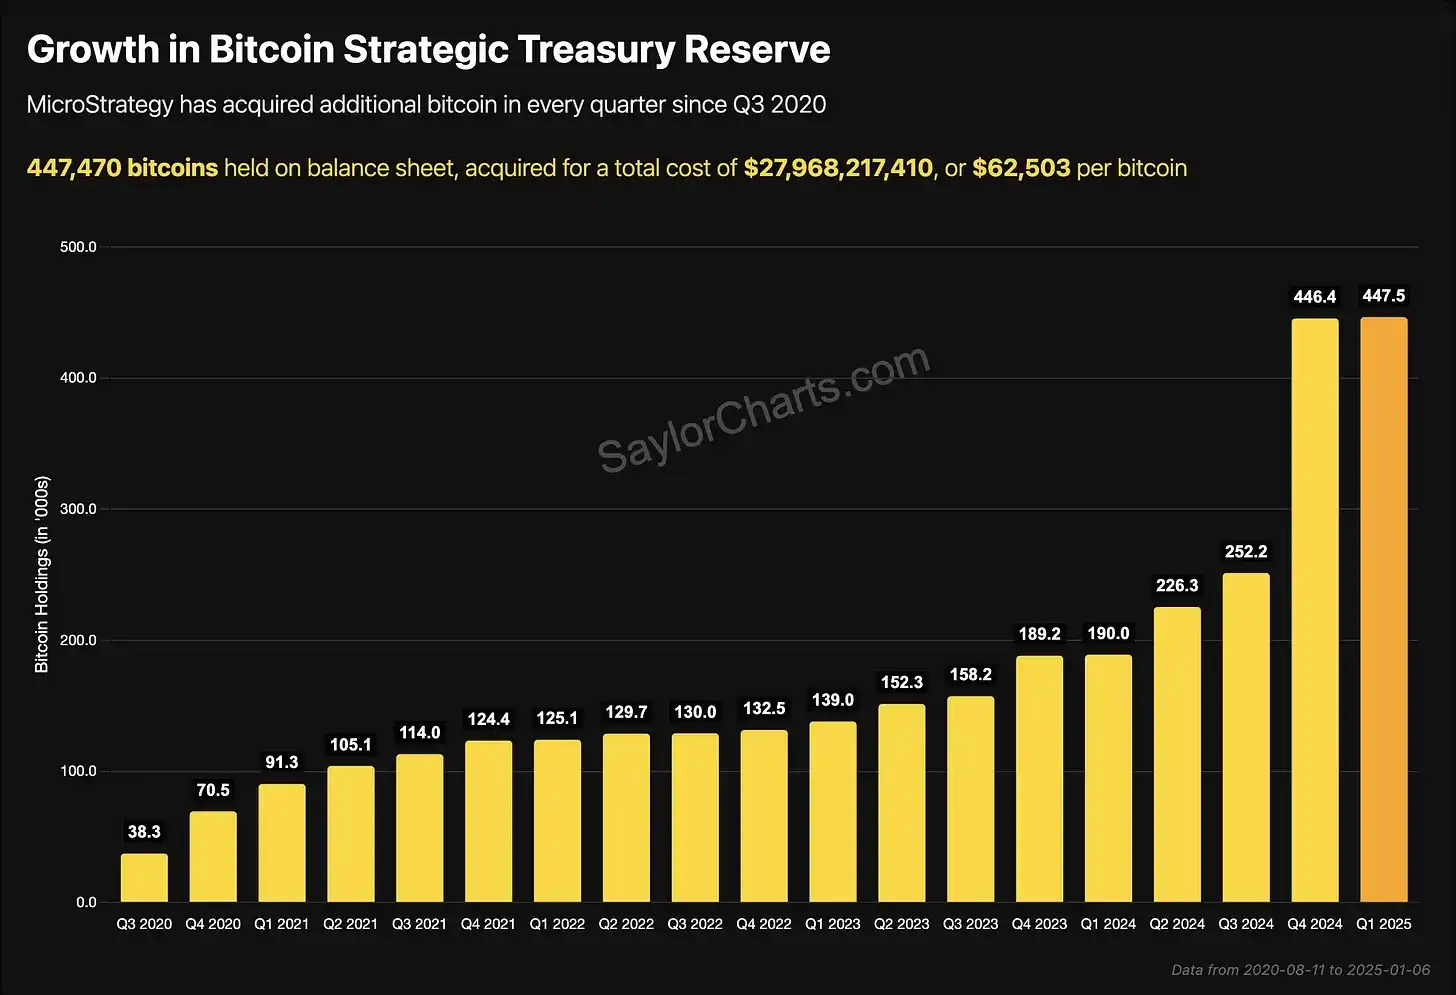
David Namdar: Şimdi, o son beş yılda 75 milyar doların üzerinde Bitcoin biriktirdi ve şirketin piyasa değeri 100 milyar doları aştı. Dünya Bitcoin arzının yaklaşık %3'ünü başarıyla ele geçirmesi sayesinde, bu strateji hızla taklit edildi ve bir endüstri trendi haline geldi. O sadece kendisi uygulamakla kalmayıp, aynı zamanda "Kurumlar İçin Bitcoin" etkinlikleri düzenleyerek, kurumsal finans yöneticilerine, CFO'lara ve küçük işletme sahiplerine Bitcoin'in itibari paralara göre avantajlarını öğreterek bu fikri aktif olarak tanıttı. Günümüzde, bu eğilim sadece Amerika Birleşik Devletleri'nde değil, dünya genelinde birçok pazarda yayıldı. Şu anda, 100'den fazla dijital varlık hazine şirketi Bitcoin birikimine odaklanmış durumda ve bir düzineden fazla şirket, Ethereum, Solana ve hatta BNB gibi diğer temel kripto varlıklarına yatırım yapmaya başladı.
Lex Sokolin: Michael Saylor'ın operasyonlarına geri dönersek, özellikle erken dönemde piyasa değerinin net varlık değerine göre primi göz önüne alındığında, bu kadar hızlı büyümeyi sağlamak için hangi finansal araçları kullandı?
David Namdar: Elbette. Erken dönemde dönüştürülebilir tahvilleri ne zaman kullanmaya başladığından emin değilim, ancak 2021 ve 2022 yıllarında işinin belirli bir kırılganlık yaşadığı kesin. Hatta o dönemde piyasanın Bitcoin'inin tasfiye fiyatına odaklandığını, 3000 veya 5000 dolara düşmesi halinde pozisyonunu kapatmak zorunda kalabileceğini hatırlıyorum, bu yüzden zincir üstünde DeFi ürünleri aracılığıyla borç bile aldığını hatırlıyorum.
Stratejisi, ATM (At-the-Market) ihraç mekanizmalarını kullanarak hisse senedi fiyatı primli olduğunda hisse senedi satarak fon toplamak da dahil. Bu prim, piyasa beklentilerini çok aşan bir süre devam etti ve genellikle tuttuğu Bitcoin'in defter değerinden %70 ila %100 daha yüksekti. Ayrıca, Bitcoin'in "finansallaşmasını" teşvik eden ilk kişi oldu ve defalarca dönüştürülebilir tahvil ihraç etti. Bilanço büyüdükçe, son derece avantajlı borç koşulları bile elde etti ve hatta imtiyazlı hisse senetleri ihraç etti.
Mantığı basitti: Bitcoin'in yıllık ortalama büyüme oranı %20 ila %30, hatta daha yüksek, dünyadaki en hızlı "yarış atlarından" biri. O, itibari parayı %0 veya %5 faizle ödünç alabildiği sürece, bunu yapmaya değer olduğuna ve mümkün olduğunca çok Bitcoin tutması gerektiğine inanıyor. Bu strateji bugüne kadar son derece etkili oldu.
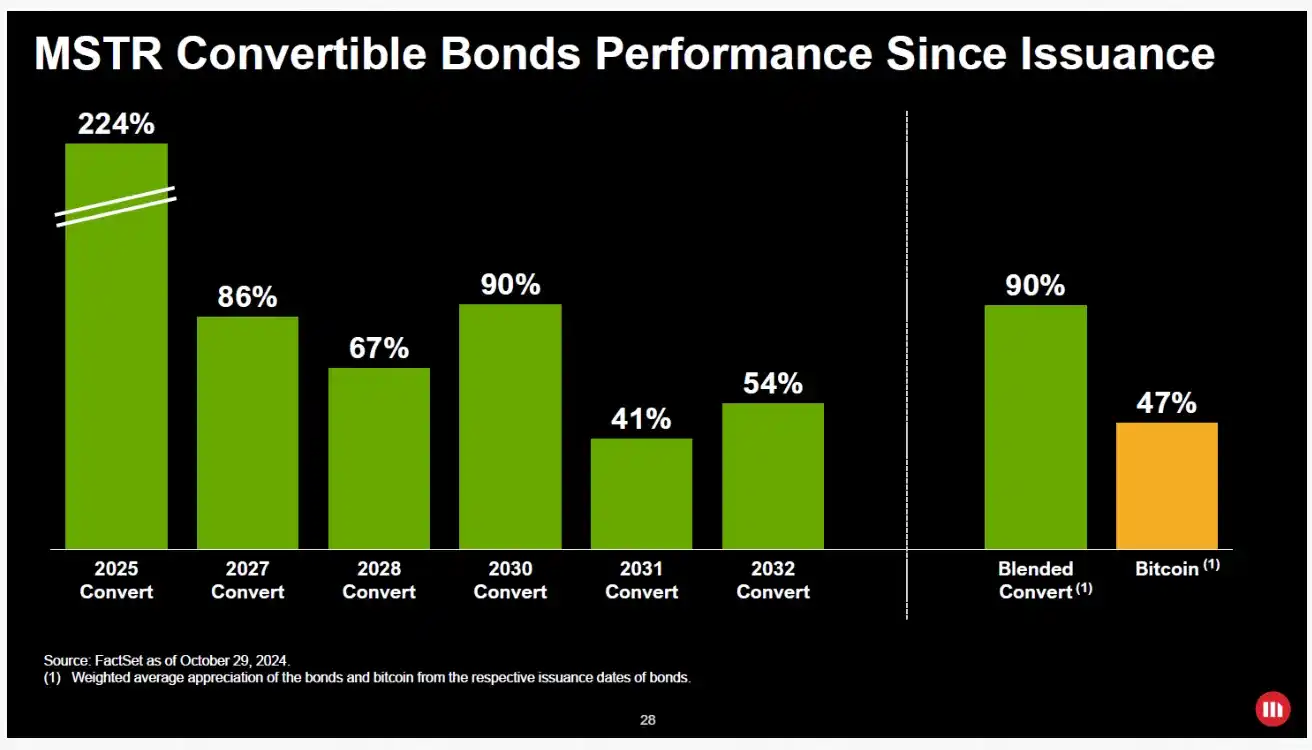
David Namdar: Şimdi bakarsak, dijital varlık hazinelerinin manzarasında, bazı şirketler dönüştürülebilir tahvilleri kullanmayı denediler, ancak şu anda birçok şirket bu yöntemden yavaş yavaş uzaklaşıyor ve bilançoyu riske atabilecek her türlü yapıdan kaçınıyor. Bunun nedenlerinden biri, günümüzde dönüştürülebilir tahvil yatırımcılarının Michael Saylor'ın o zaman aldığı koşullardan çok daha katı koşullar öne sürmeleridir.
Bu dönüştürülebilir tahvil yatırımcıları, temel varlığın ne olduğuyla, ister Bitcoin, ister Ethereum veya diğer kripto varlıklar olsun, ilgilenmezler; sadece varlık üzerindeki hak iddialarıyla ilgilenirler. Ve genellikle, risk maruziyetini hisseleri açığa satarak hedge etme motivasyonuna sahiptirler.
Bu nedenle, gelecekte bu hazine şirketlerinin dönüştürülebilir tahvil kullanımını azaltıp, tüm yatırımcıların çıkarlarının uyumlu olmasını sağlayacak ve yapısal çatışmalardan kaçınacak daha makul finansman mekanizmalarını keşfedeceklerini düşünüyorum.
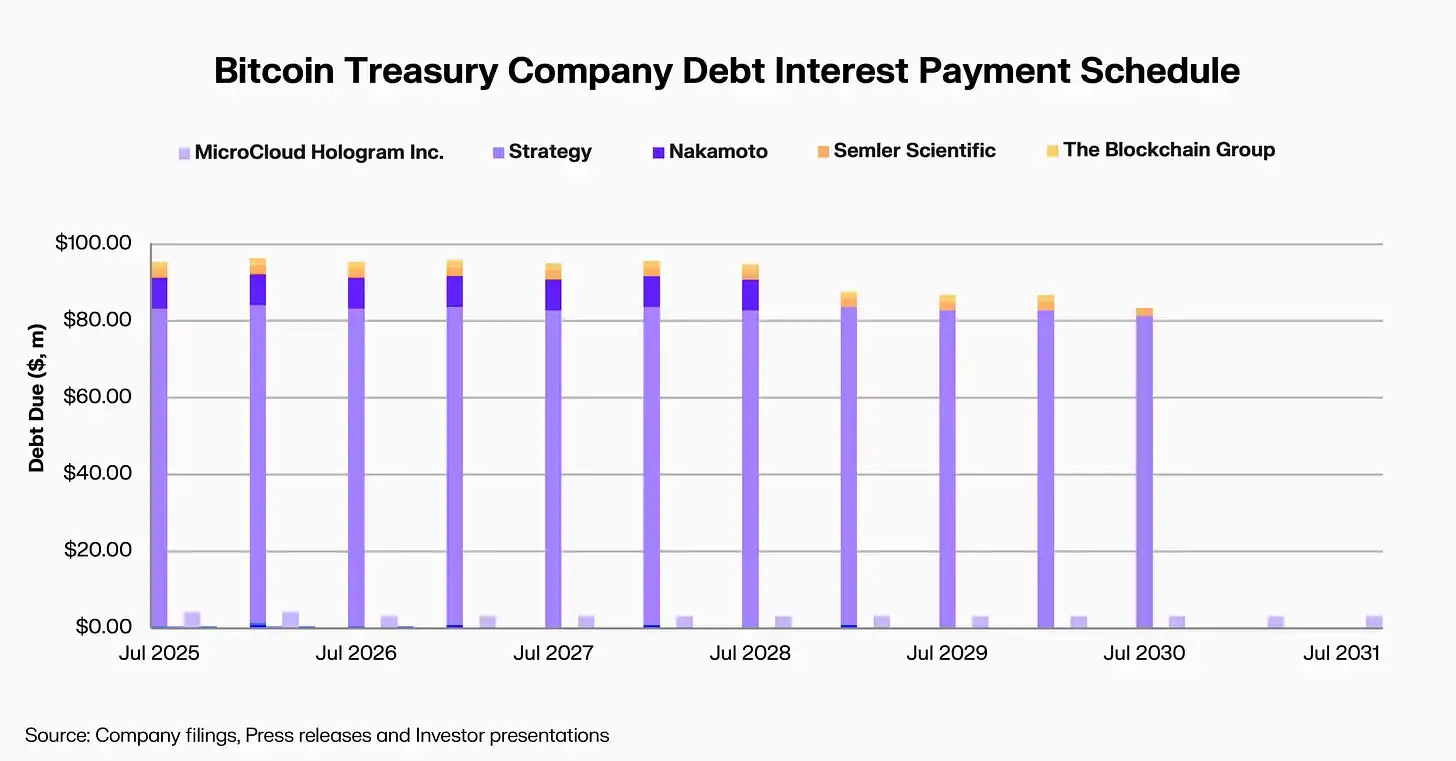
Lex Sokolin: MicroStrategy'nin primi neden bu kadar uzun süredir devam ettiğini düşünüyorsunuz?
David Namdar: Bu iyi bir soru. Bence, ilk olarak, bu hikayeyi anlatmada çok başarılı oldu ve piyasa onun sürekli Bitcoin biriktirme ve hisse başına düşen Bitcoin miktarını artırma yeteneğine inanıyor, ki bu yatırımcılar için anahtar. Ben de bir yatırımcı olarak bu alanı takip ediyorum, geçmiş birkaç yıl içinde MicroStrategy'ye ara sıra yatırım yaptım, MetaPlanet'e de yatırım yaptım ve şimdi bu döngüde bazı yeni şirketlere yatırım yaptım. Benim yatırım mantığım, yönetim ekibinin hisse başına Bitcoin, Ethereum veya BNB varlıklarını sürekli olarak artırabildiği ve bu ekiplerin piyasa çılgınlığından kısa vadede faydalanmak yerine sektörde uzun vadeli kalacağı şirketleri seçmektir.
Lex Sokolin: Son 6 ila 12 ay içinde fiyat dinamiklerindeki değişikliklerden bahseder misiniz? Binance ve sizin öncülük ettiğiniz borç ihracını yakında konuşacağımızı biliyorum, ancak ondan önce, bu yıl Mayıs ile Ekim arasında neler olduğunu eklemenizi rica ediyorum.
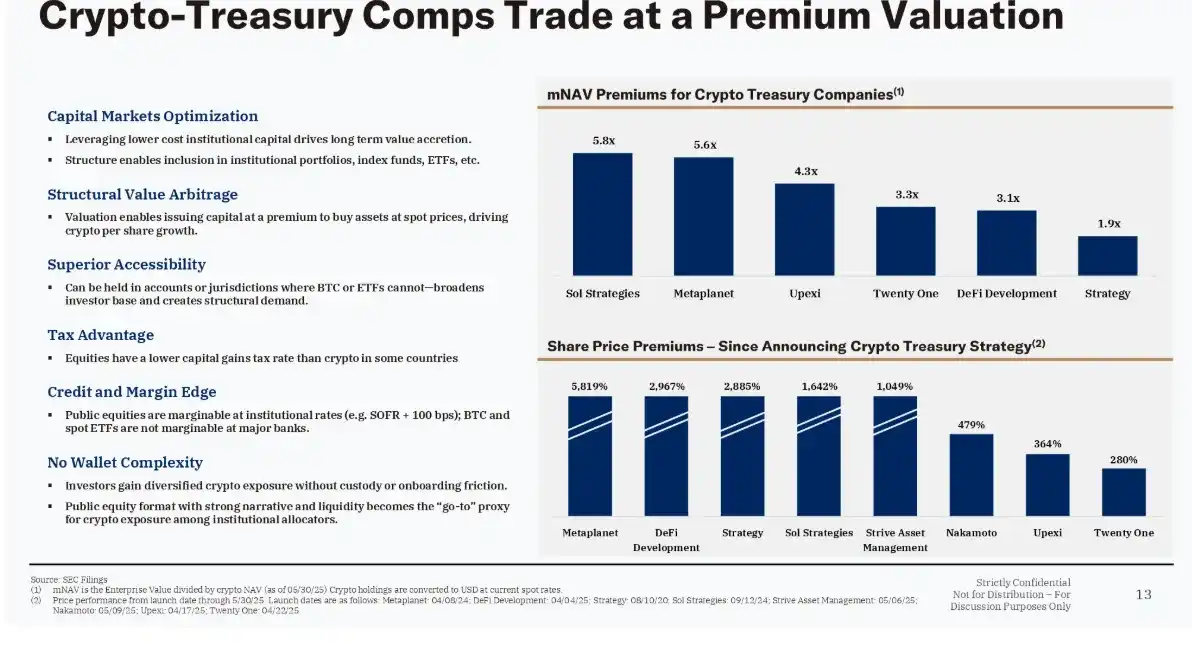
David Namdar: Bu yılki borç finansmanı dalgasının başlaması, esas olarak iki vakadan kaynaklandı: Japonya'daki MetaPlanet ve Puerto Rico'daki David Bailey tarafından kurulan Nakamoto. Bunlardan MetaPlanet'in performansı en dikkat çekiciydi, MicroStrategy'den sonra dünyanın en başarılı Bitcoin hazine şirketi olarak adlandırılabilir. Japonya pazarının özel avantajını yakaladılar – bir halka açık şirket aracılığıyla Bitcoin tutmak vergi açısından daha avantajlıydı, kişisel olarak doğrudan tutmaktan ziyade. Bu sayede MetaPlanet, bir zamanlar MicroStrategy'ye benzer bir prim elde etti, %50 ila %100 arasında bir prim aralığı.
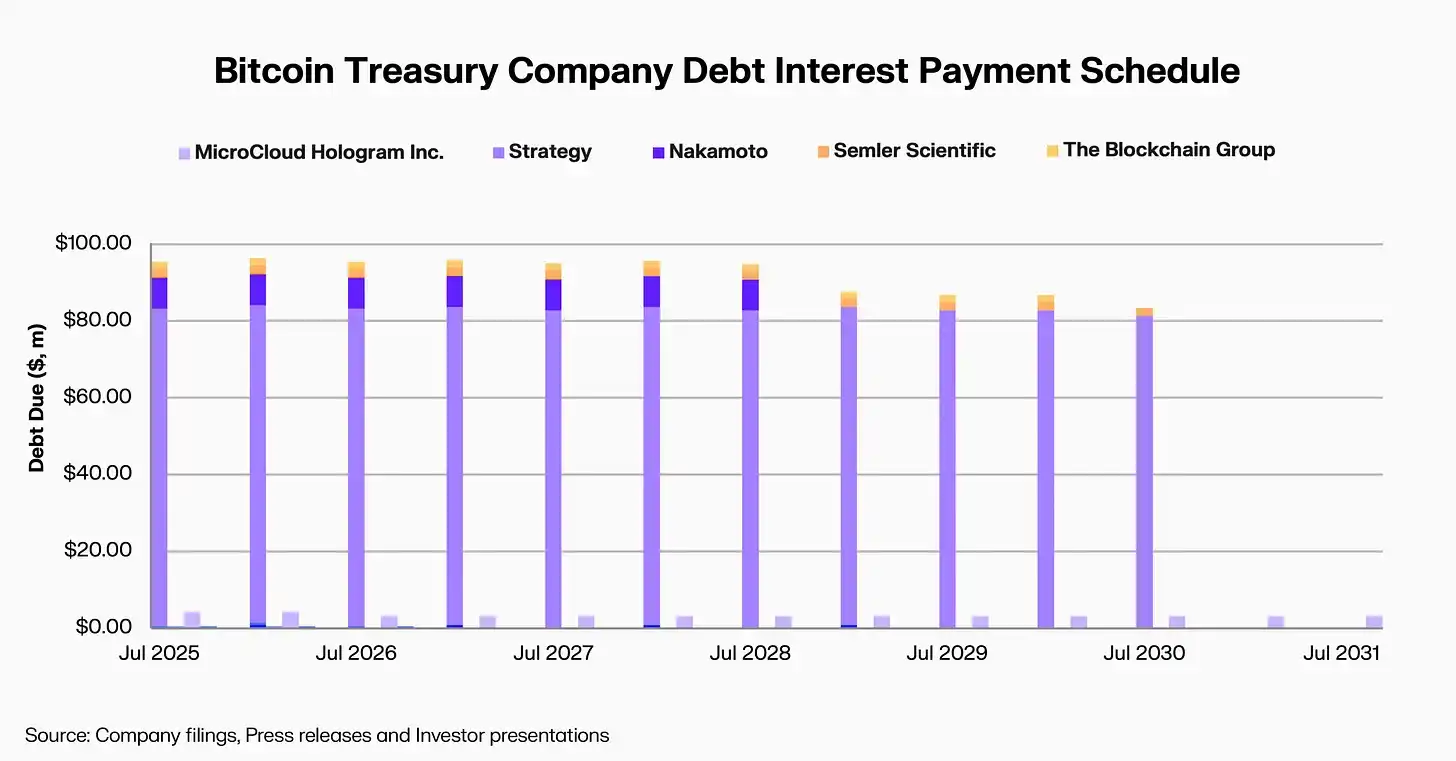
David Namdar: O zamanlar bilançolarında yaklaşık birkaç yüz Bitcoin tutuyorlardı, bu da yaklaşık 700 milyon dolar değerindeydi. Daha sonra piyasa, Japon sermayesini halka açık piyasalar aracılığıyla kripto alanına hızla sokmanın bir kısayol olduğunu fark etti ve Meta Planet'in hisse senedi primleri hızla genişleyerek bir ara %400 ila %500'e ulaştı. Şirket bu fırsatı değerlendirerek hisse senedi ihraç etti ve hisse başına düşen Bitcoin varlığını önemli ölçüde artırdı, sonunda milyarlarca dolar değerinde Bitcoin biriktirdi.
Amerika Birleşik Devletleri'nde Nakamoto şirketi, tanıdığım en eski Bitcoin sahiplerinden biri olan David Bailey tarafından kuruldu. Michael Saylor'dan ve hatta sektördeki neredeyse tüm aktif insanlardan daha erken bir zamanda Bitcoin sahibiydi. Bitcoin Magazine ve BTC Inc.'i kurdu ve Meta Planet'in ana yatırımcılarından biriydi.
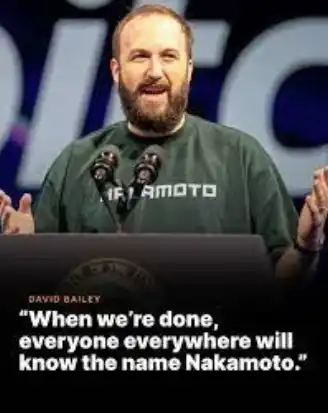
David Namdar: Temelde MicroStrategy'nin stratejisini uyguladı ve dünya genelinde bazı Bitcoin hazine şirketleri kurdu. Daha sonra kendi Nakamoto'sunu kurdu, bu da piyasanın fırsatın varlığını gerçekten fark etmesini sağladı. Farkındalığı artırma ve fon toplama konusunda çok başarılı oldu - başlangıçta 200 milyon dolar toplamayı planlarken, sonunda 700 milyon dolardan fazla topladı. Bu hamle doğrudan Bitcoin hazine şirketleri dalgasını tetikledi.
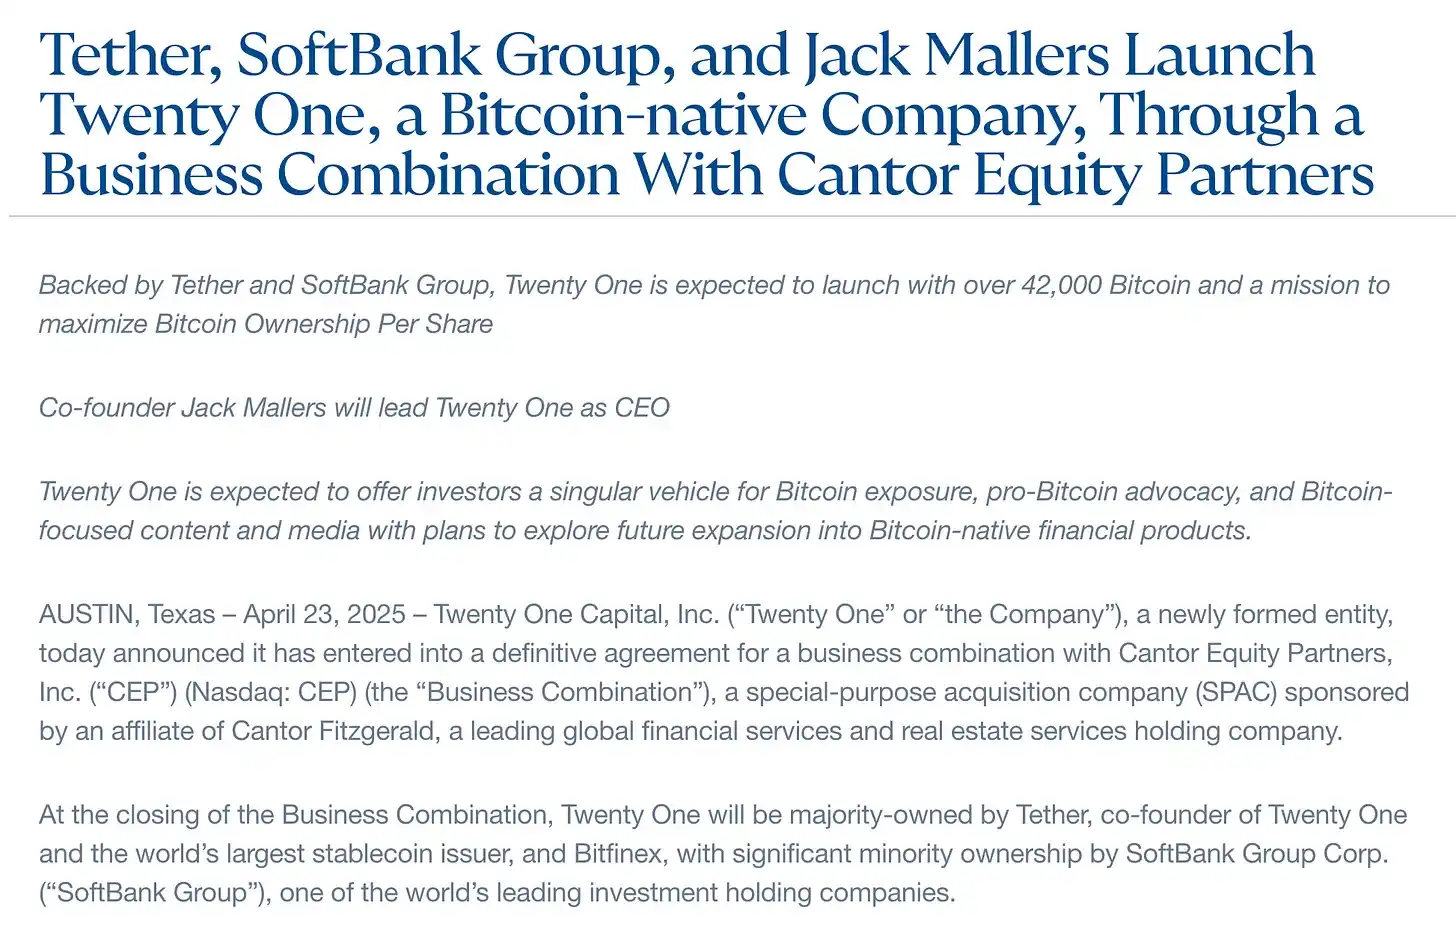
Anthony Pompliano, Vivek Ramaswamy'nin Strive Asset Management'ı ve diğer ekiplerin farklı yollar izlediğini gördük, bazıları mevcut işletmeleri birleşme ve satın alma yoluyla, bazıları SPAC mekanizmaları aracılığıyla. Ayrıca Jack Mallers'ın Cantor ve Tether ile yaptığı 121 milyon dolarlık bir finansman da vardı. Piyasada birçok farklı strateji ortaya çıktı.
O zamanlar herkesin temel mantığı şuydu: bir "boru hattına" veya net varlık değerine (NAV) yakın bir değerle ihraç edilen bir şirkete yatırım yapıyorsunuz. Eğer piyasa primi devam ederse, kısa bir süre içinde belirli, hatta önemli bir getiri elde etme şansınız olur, çünkü halka açık piyasa bu hazine şirketlerine bir prim atfeder ve bu da tüm sarmal etkiyi tetikler.
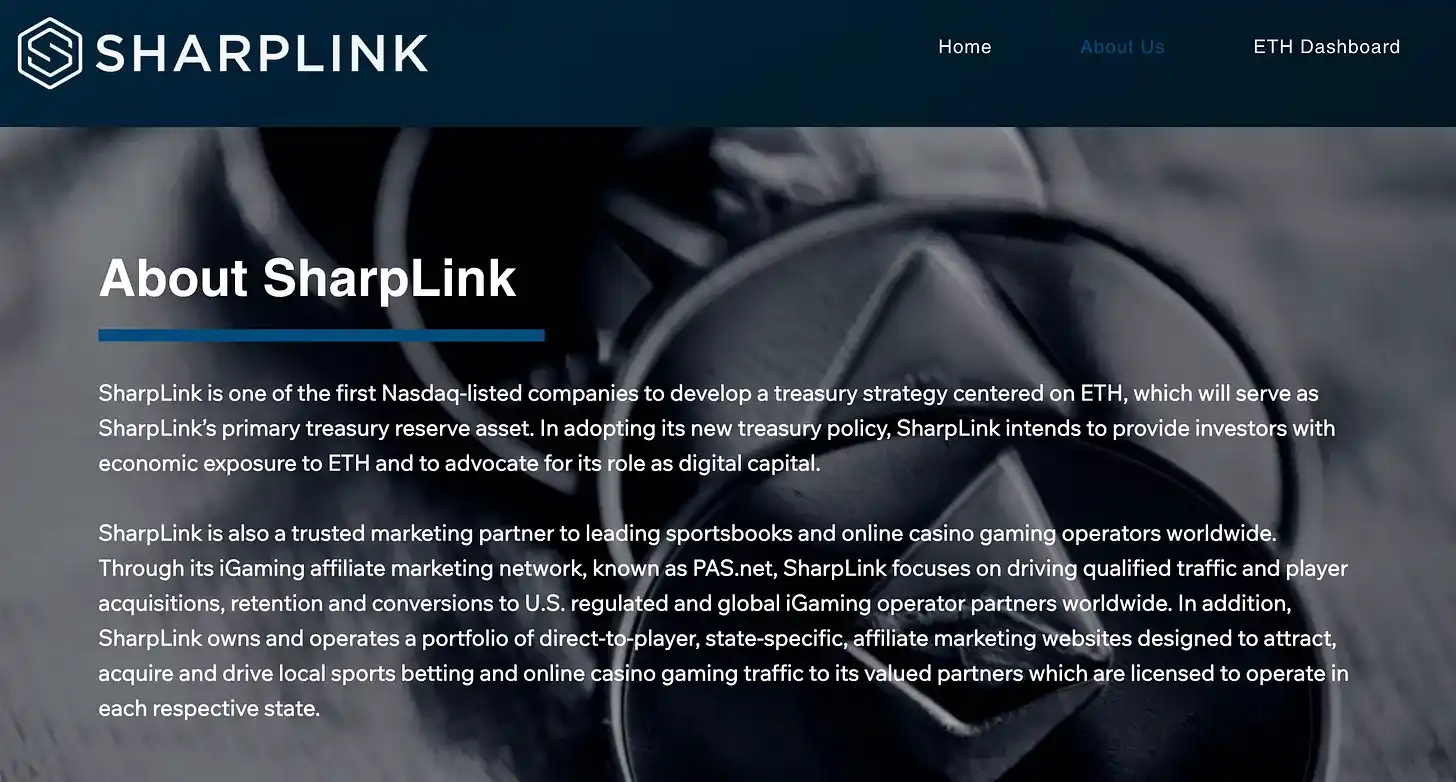
David Namdar: İşte ilk mantık buydu ve piyasayı o zamanlar heyecanlandıran şey buydu. Daha sonra piyasaya iki Ethereum hazine şirketinin girdiğini gördük, şu anda en büyük iki tanesi Sharp Link ve Bitmain. Bitmain zaten sektörde köklü bir şirketken, Sharp Link aslında bir kumar şirketiydi ve daha sonra ConsenSys kurucu ortağı ve Ethereum kurucularından biri olan Joe Lubin tarafından satın alındı.
Piyasaya, Ethereum'un muazzam bir potansiyele sahip bir varlık olduğu vizyonunu başarılı bir şekilde aktardılar. Aynı zamanda, Wall Street'in Circle IPO'sunun başarısından sonra stabilcoin konusuna olan coşkusu ve ivmesi tam olarak kullanıldı. Sharp Link bu pencereyi yakaladı, hisseleri primli satarak piyasa hype'ından yararlandı, kısa sürede yaklaşık 15 ila 20 milyar dolarlık Ethereum'u yenilikçi bir şekilde biriktirdi ve erken PIPE yatırımcıları ve hissedarları için önemli değer yarattı.
David Namdar: Son birkaç ayda, piyasanın biraz 2017, 2018 ICO çılgınlığına benzediğini hissettim. Şöyle bir yargıya vardım: Gelecekte 50 ila 100 milyar dolar sermaye akışı olursa, yaklaşık %25 ila %50'si MicroStrategy, MetaPlanet veya 21 Pro, Pro Cap Nakamoto ve Link BMR gibi ilk beş ila on şirkete yoğunlaşacak. Sonraki %25'i yirmi otuz orta ölçekli şirkete akacak, geri kalan %25'i ise 100 ila 300 uzun kuyruklu şirkete dağılacak.
Bu dağılım, ICO dönemine çok benziyor. O zamanlar uzun kuyruklu projeler arasında bazı şaşırtıcı örnekler de vardı; örneğin, bazı projelerin 30 milyon dolar hatta 100 milyon dolar fon toplayabilmesi ve bunların bir kısmının bugüne kadar varlığını sürdürerek anlamlı işletmeler haline gelmesi, ancak birçoğunun da sonunda kaybolması.
Sermayenin bu farklı seviyelerde dağılması, yatırımcılar arasında kafa karışıklığına yol açtı ve aynı zamanda kripto piyasasında yaygın olan bir aşamaya girdi: coşku ve heyecandan tereddüt, endişe ve hatta yorgunluğa. Sanırım piyasada "hazine stratejisine" karşı belirli bir yorgunluk belirtisi var, bu yüzden birçok ilgili şirket hala net varlık değerinin (NAV) üzerinde bir primle işlem görüyor.
Neden BNB Ekosistemi Seçilmeli
Lex Sokolin: Son birkaç yılda, birçok farklı türde token ve coin, "dijital varlık hazinesi" benzeri bir model benimsedi. Birçok durumda, bu hazine şirketleri, başlangıçta vakıfların üstlendiği rolleri devralıyor. Günümüzde, düzenleyiciler ve siyasi ortam kripto paralara daha dostane hale geldikçe, işletmeler artık iş dışı vakıflara, hibelere veya gerçek hedeflerle uyumsuz kültürel çerçevelere bağımlı olmak zorunda kalmadan, ticari kuruluşlar olarak doğrudan protokol gelişimini teşvik edebilirler. Bu arka plan bilgisi çok olsa da, bence çok önemli.
Şimdi lütfen Binance, BNB ve şu anki odak noktanız hakkında konuşun.
David Namdar: Elbette. Bence arka plan çok önemli. Sadece kripto alanına gerçekten girmiş veya bu heyecan döngülerini bizzat deneyimlemiş kişiler, şimdi nerede olduğumuzu ve buraya nasıl geldiğimizi anlayabilirler. Mevcut düzenleyici ortamdan bahsettiniz ve bence bu, her şeyi yönlendiren en önemli faktör. Düzenleyici ortam daha erken aşamalarda daha iyi olsaydı, muhtemelen çoktan bir Bitcoin ETF'imiz olurdu, hatta Winklevoss kardeşlerin ETF'i bile onaylanabilirdi. Böyle olsaydı, Amerikalı yatırımcılar Bitcoin'den 50 ila 200 milyar dolar kazanmış olabilirlerdi ve Amerikan pazarında daha fazla inovasyon, daha fazla şirket ve daha canlı bir ekosistem olurdu.
David Namdar: Geçtiğimiz yıl, bu trend aynı zamanda Circle, Gemini, Bullish gibi bazı yeni kripto şirketlerinin sermaye piyasalarına başarılı bir şekilde girmesini sağladı. Bence gelecekte daha fazla kripto şirketinin halka arz edildiğini göreceğiz. Aynı zamanda, ABD'deki mevcut kripto ticaret platformları ve bazı uluslararası ticaret platformlarının ABD kullanıcılarıyla etkileşimi için daha fazla fırsat yaratacak daha makul düzenlemelerin geldiğini de göreceğiz. Son zamanlarda, CME veya CFTC, ABD'li yatırımcıların yurt dışındaki kripto ticaret platformlarına erişmesine izin vermeyi düşünen ilgili düzenleyici keşifleri yayınladı ve bu, önümüzdeki bir ila iki çeyrekteki en önemli haberlerden biri olabilir.
Benim için düzenleme sorunu her zaman odak noktası olmuştur. Galaxy'den sonra, FTX US, Binance US veya bazı halka açık madencilik şirketlerinin CEO'su olma fırsatım oldu, ancak sonunda hiçbiri uygun gelmedi. Tüm enerjimi belirli bir ticaret platformuna veya şirkete yatırmak istemedim ve daha da önemlisi, düzenleyici ortamın getirdiği baskı beni tamamen sektörden uzaklaştırabilirdi. O zamanlar bir ticaret platformu işleten birini tanıyorum, sonunda tamamen çöktü ve hatta sektörden ayrıldı.
Geçtiğimiz birkaç yıl içinde, daha çok tüm alana geniş çapta yatırım yaptım, işletmelerini satmak veya halka arz (IPO), özel amaçlı birleşme ve satın alma şirketi (SPAC) aracılığıyla halka açılmak isteyen bazı erken katılımcıları destekledim. Bu süreçte, Binance ve BNB'nin hikayesi hep benimle oldu. Bu şirketlere yatırım yaptıktan sonra, bazı yakın arkadaşlarım bana şunları söyledi: "Kripto ve sermaye piyasalarındaki deneyimin çoğu insandan daha uzun ve 'hazine hikayeleri' anlatma ve satma konusunda birçok yönetim ekibinden, hatta bankacıdan bile daha iyisin."
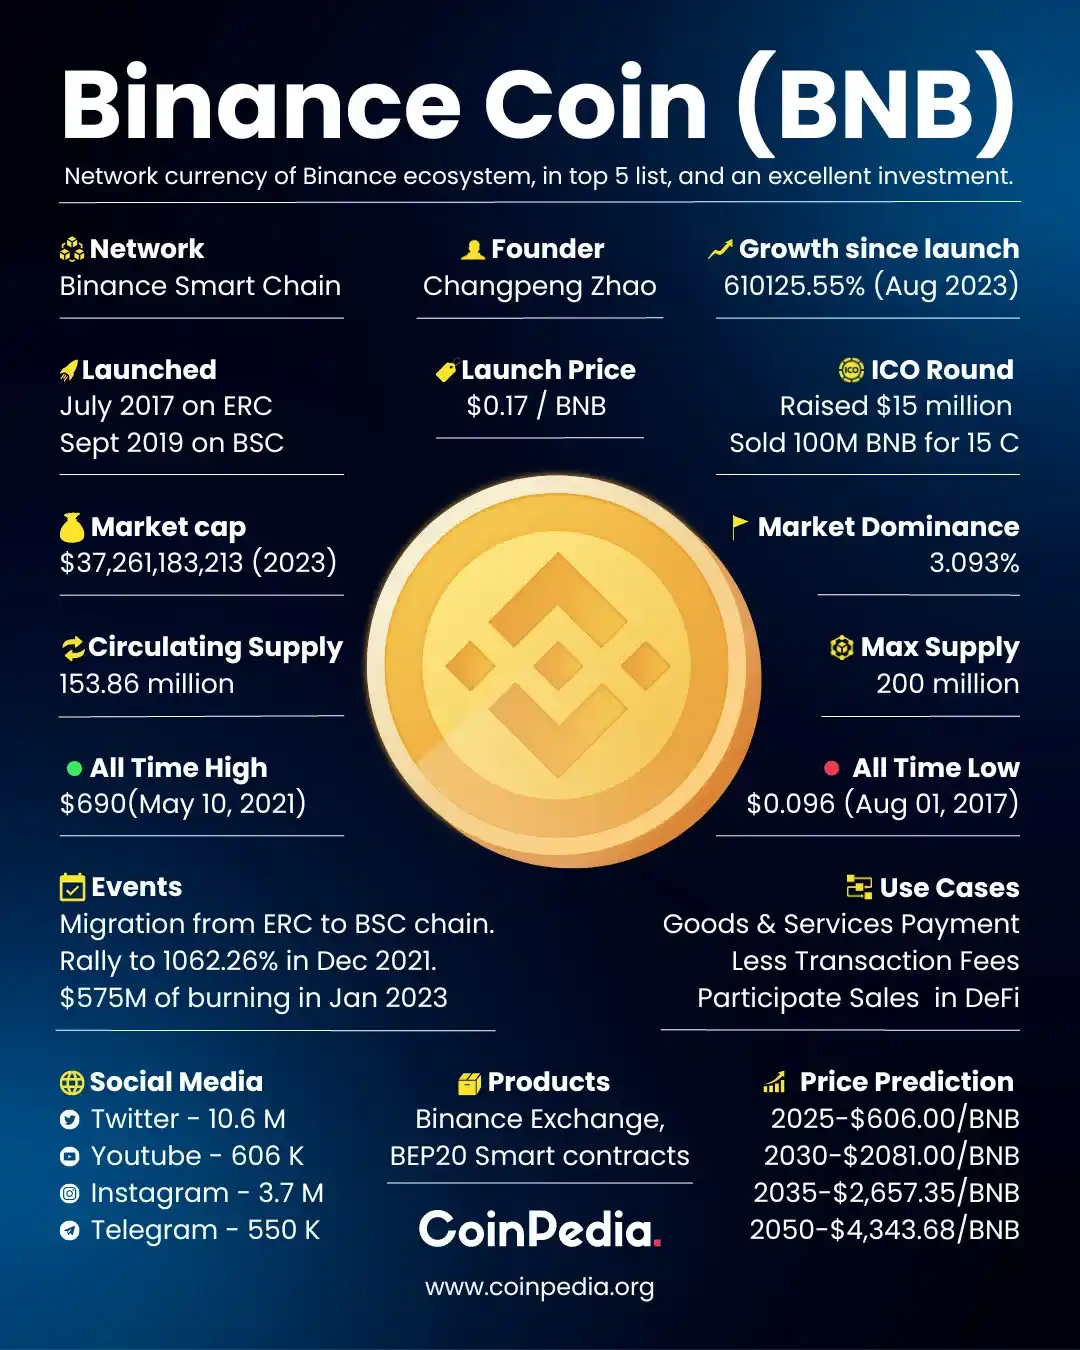
David Namdar: Gerçekten de dünyanın herhangi bir pazarında bir Bitcoin hazine şirketi işletmemi istediler. Ama ciddi ciddi düşündüğümde, Michael Saylor, David Bailey veya Metapan'dan Simon gibi Bitcoin hikayesini aynı tutku ve inançla anlatamayacağımı düşündüm. Buna karşılık, küresel kripto pazarındaki eğilimleri keşfetme, göz ardı edilen veya hafife alınan fırsatları ortaya çıkarma ve insanlara kripto endüstrisinin gerçekten küresel doğasını anlamalarına yardımcı olma konusunda daha iyiyim.
Bu nedenle, bir Bitcoin hazine şirketi işletmek benim için uygun değildi ve hatta içtenlikle bağlı kalmakta zorlanıyordum. Ancak BNB'ye odaklanan bir hazine şirketi işletmeyi düşündüğümde, bunun tamamen uygun olduğunu hissettim. Sonunda, birkaç yakın iş ortağımın teşvikiyle bu meydan okumayı kabul etmeye karar verdim. Çok minnettarım çünkü son birkaç ayda bu heyecan verici bir hikaye haline geldi. Gelecek yıllarda bunun benim son derece tutkulu olacağım ve tüm gücümle yatırım yapacağım bir iş olacağına inanıyorum.
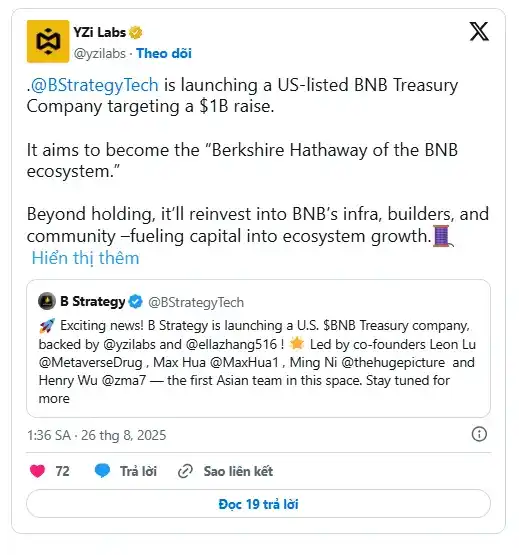
Lex Sokolin: Önce biraz arka plan oluşturalım: Binance nedir? Ne kadar büyük? Kullanıcı sayısı kaç? Bize Coinbase gibi şirketlerle bir karşılaştırma yapabilir misiniz? Ayrıca, BNB token nedir?
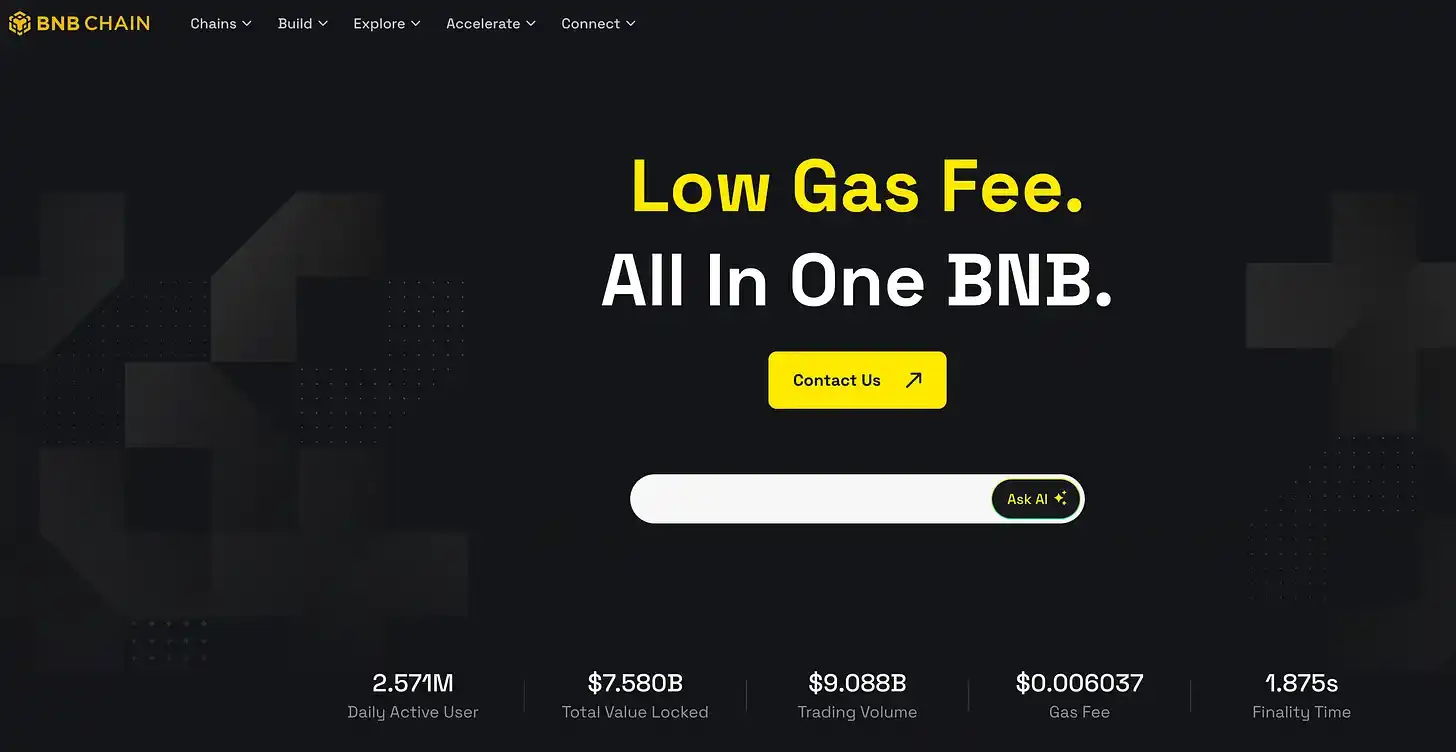
David Namdar: Binance şüphesiz dünyanın en büyük kripto para borsasıdır. Bir fikir vermek gerekirse, resmi web sitesindeki verilere göre kullanıcı sayısı 290 milyonu aşmıştır. Buna karşılık, Coinbase'in kullanıcı tabanı yaklaşık 20 milyon ila 40 milyon arasında, Kraken yaklaşık 10 milyon ila 20 milyon arasında ve Gemini de bu aralıktadır. Başka bir deyişle, Binance'in büyüklüğü Coinbase veya diğer ABD borsalarının 5 ila 15 katı olabilir.
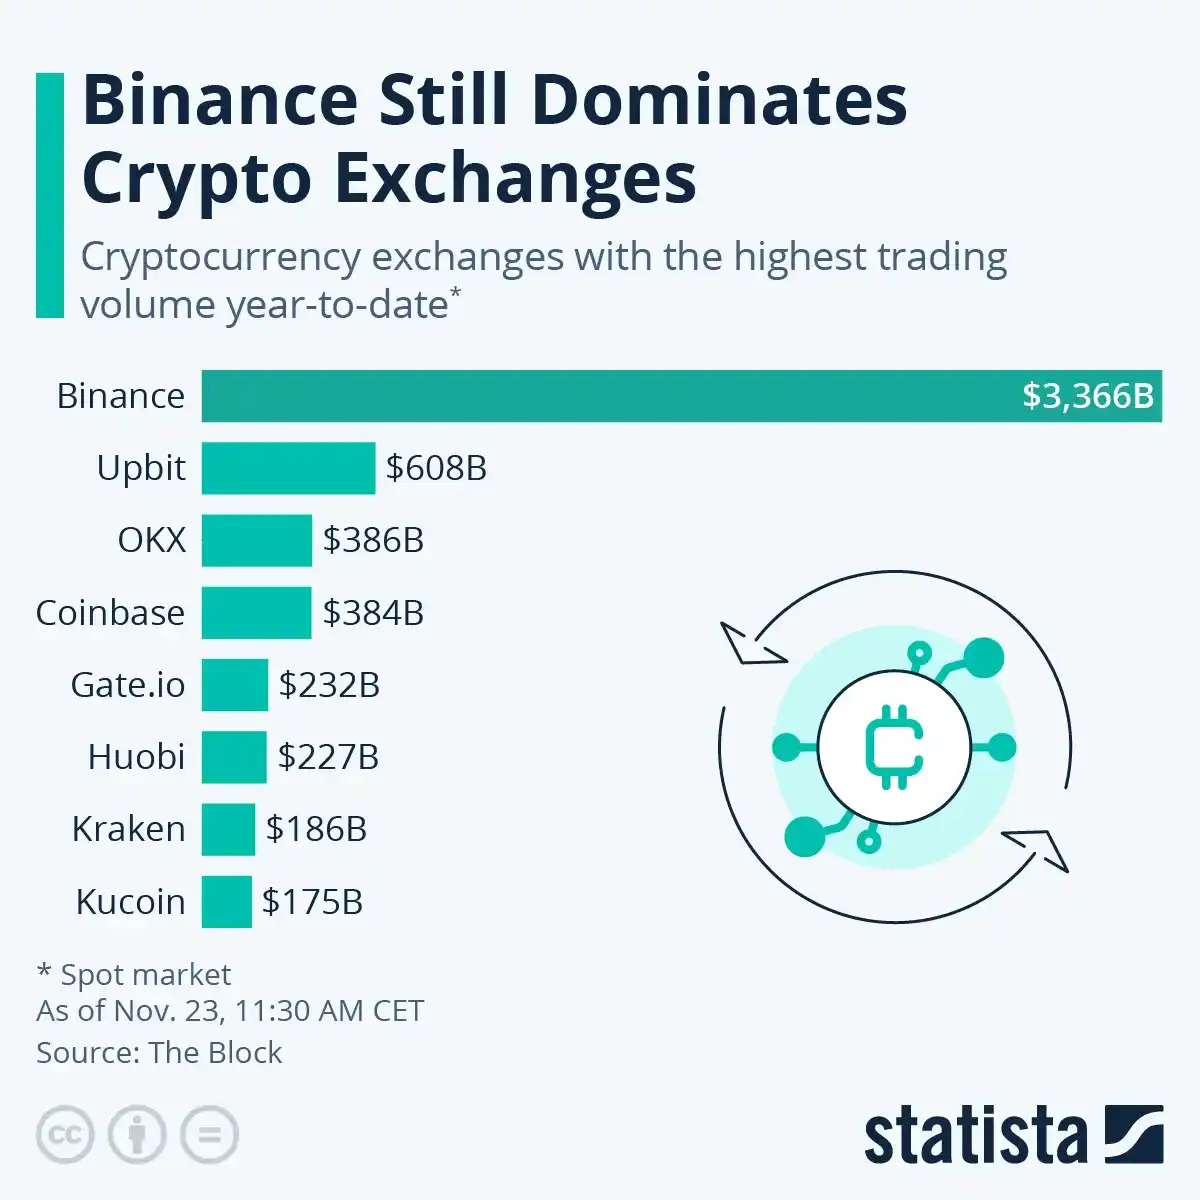
David Namdar: Binance sadece dünyanın en büyük kripto para borsası olmakla kalmıyor, aynı zamanda neredeyse tüm işlem çiftlerinde işlem hacminde de açık ara önde ve küresel kripto işlem hacminin yaklaşık %40'ını oluşturuyor. Başka bir açıdan bakarsak, diğer sektörlere, örneğin sosyal medya, arama veya donanım gibi alanlara bakarsak, Facebook, Google, Apple gibi bu sektörlerdeki lider şirketler Amerikan şirketleridir ve ABD'de halka açıktırlar ve çok sayıda Amerikalı kullanıcıya sahiptirler. Ancak kripto sektöründe, en büyük borsa olan Binance ne ABD'de faaliyet gösteriyor ne de ABD'li müşterilere sahip.
Binance ABD pazarına girebilse ve ABD'li kullanıcıları çekebilse, daha da büyük olurdu. Ancak mevcut gerçeklik, ABD'li yatırımcıların bu şirketin hisselerine yatırım yapamaması ve ABD'li kullanıcıların hizmetlerini doğrudan kullanamamasıdır. Başka hiçbir sektörde böyle bir durumun olduğunu düşünemiyorum: dünyanın en büyük şirketi tamamen ABD sistemi dışında.
Lex Sokolin: Peki, BNB token nasıl çalışıyor? Nasıl değer biriktiriyor? Ve DAT (Dijital Varlık Hazinesi) tokenden nasıl değer elde ediyor?
David Namdar: Binance, 2017 ve 2018'de yükselişe geçtiğinde, işlem platformu tokenlerini ilk tanıtanlardan biriydi. Bitcoin veya Ethereum'dan farklı olarak, BNB'nin başlangıçtaki amacı kullanıcılara işlem ücretlerinde indirim sağlamaktı. Bazıları bunun aslında çok doğru olduğunu belirtiyor: bugüne kadar, işlem, kripto dünyasındaki en başarılı ve çekirdek uygulama senaryosu olmaya devam ediyor. Bazıları için işlem spekülasyon anlamına gelirken; diğerleri için değer değişimi veya yatırım büyümesidir. Sonuçta, bu varlık sınıfının yüz milyarlarca dolardan bugüne yaklaşık 4 trilyon dolara büyümesiyle, işlemin önemi tartışılmazdır.
BNB başlangıçta işlem ücreti indirimleri için kullanıldı, ardından yükseltildi ve taşındı, son beş yılda BNB Chain'e dönüştü ve Binance ile yakın bağlarını sürdüren canlı bir ekosistem oluşturdu. Binance'in 290 milyon kullanıcısının yaklaşık %80 ila %90'ının işlem ücretlerini ödemek için BNB kullandığı tahmin ediliyor. Bu açıdan bakıldığında, BNB, birçok aktivitenin zincir dışında gerçekleşmesine rağmen, küresel olarak en yaygın kullanılan kripto para birimlerinden biri olabilir ve bu, BNB için uzun vadeli olarak olumlu bir durumdur. Ayrıca, BNB, kullanıcıların airdroplar, promosyonlar ve ödüller gibi ekosistemdeki diğer aktivitelere katılmalarını da sağlar.
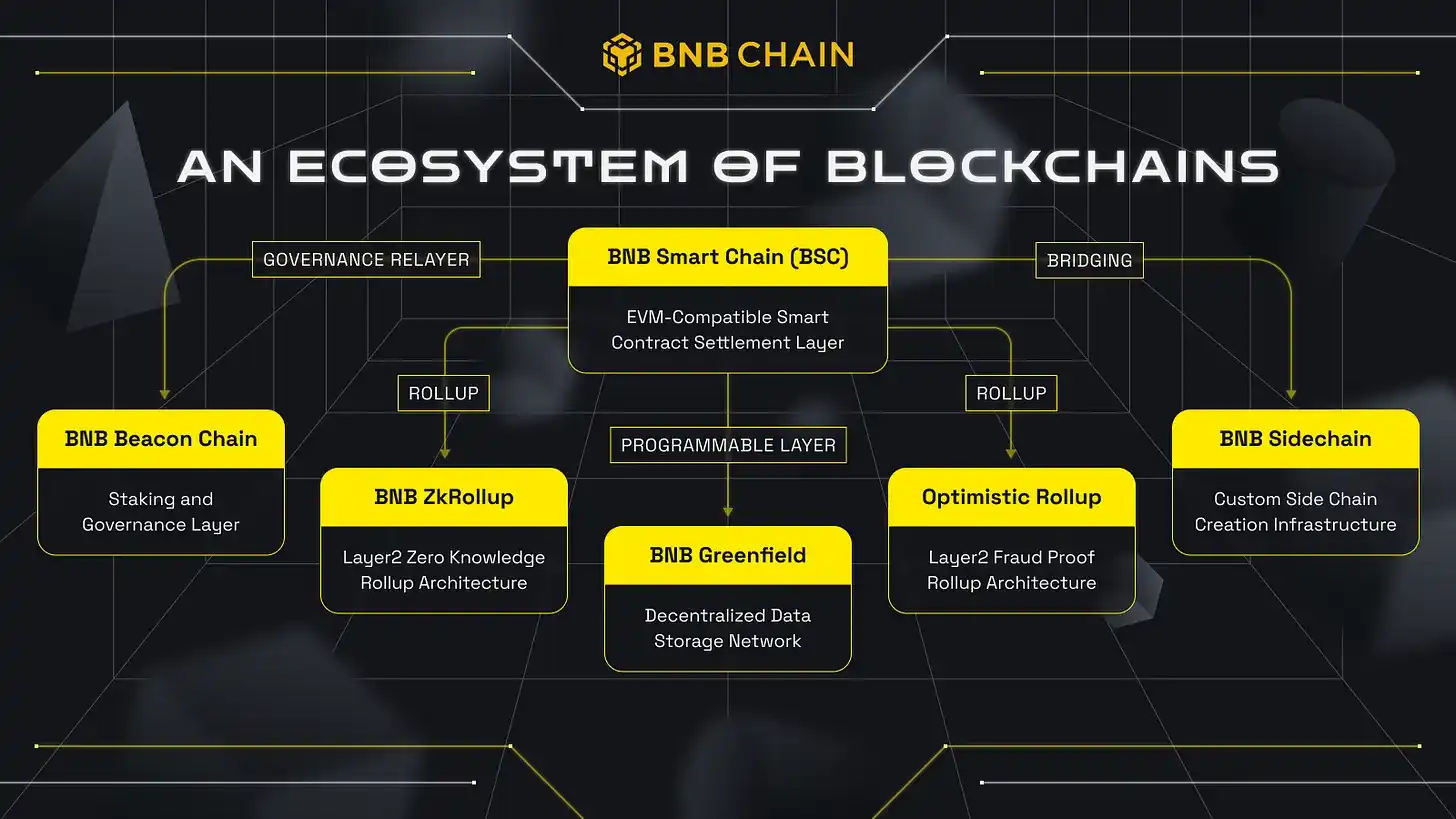
David Namdar: BNB tokeninin değeri sadece işlem ücreti indirimlerinden değil, aynı zamanda onu Bitcoin ve Ethereum'dan ayıran benzersiz deflasyonist mekanizmasından da kaynaklanıyor. Ethereum'da her işlem "Gas" ücreti üretir ve bu nihayetinde madencilere gider; BNB ekosisteminde ise her işlem, tokenin toplam arzını azaltan küçük bir yakma mekanizmasını tetikler. Ayrıca, tüm işlem ücretleri üç aylık yakma için kullanılır ve bu da arzı daha da daraltır.
Örneğin, son dört çeyrekteki yakma miktarı çeyrek başına ortalama 1 milyar doları aşarken, bu çeyrekte tüm zamanların en yüksek seviyesine ulaşmasını, muhtemelen 1.5 milyar doları aşmasını, hatta 2 milyar dolarlık BNB yakma değerine ulaşmasını bekliyorum. Bu sürekli yakma sadece kıtlık yaratmakla kalmıyor, aynı zamanda tokenin uzun vadeli değer mantığını da güçlendiriyor.
David Namdar: Bu tokenler hisse senedi olmasa da, bir şekilde benzer mekanizmalara sahipler. Örneğin, hisse senedi geri alımlarına bakacak olursanız, Warren Buffett'ın Berkshire Hathaway'de yaptığı gibi veya diğer büyük şirketlerde olduğu gibi, şirketler kâr elde ettiklerinde temettü ödeme, yeniden yatırım yapma veya arzı azaltmak için hisse senedi geri satın alma seçeneğine sahiptirler. BNB'nin mekanizması buna benzer, üç aylık yakma yoluyla arzı daraltarak her yıl yaklaşık %3 ila %6 oranında token toplam arzını azaltır.
Lex Sokolin: Borç NAV'nin altında işlem görüyorsa bu önemli mi? Önemliyse, buna karşı koymak için hangi araçları kullanırsınız?
David Namdar: Geri çekilip bu projeye neden başladığımızı ve benim bakış açımı açıklayayım. DAT (Dijital Varlık Hazinesi) ve sunduğu fırsatlara orta-uzun vadeli bir yatırım olarak yaklaşıyorum. Bu şirketlere yatırım yapıyorum ve potansiyellerine inanıyorum. Örneğin, MetaPlanet geçen yıl Japonya'nın en iyi performans gösteren hisse senetlerinden ve en likit hisse senetlerinden biriydi, ancak hikayenin gelişmesi bir-iki yıl sürdü. MicroStrategy'ye bakacak olursak, piyasanın Bitcoin varlıklarının büyük birikimli etkisini gerçekten fark etmesi beş yıl sürdü.
Bu modeli düşündüğümde, mantığım BNB'nin son derece değerli bir varlık olduğu ve daha fazlasına sahip olmak istediğim, aynı zamanda daha fazla insanın ona maruz kalmasına yardımcı olmak olduğuydu. Özellikle ABD pazarında BNB'nin kullanılabilirliği çok sınırlıdır ve bu boşluk sadece mevcut bir engel değil, aynı zamanda gelecekte değeri artıracak bir katalizör de olabilir.
David Namdar: ABD'li yatırımcılar sadece BNB ekosistemine doğrudan katılmakta zorlanmıyor, aynı zamanda temel varlığı satın almakta bile zorlanıyorlar. Bu nedenle, amacımız, yatırımcıların bu kanal aracılığıyla BNB'ye maruz kalmasını sağlayacak uyumlu bir yatırım aracı olan Nasdaq'ta işlem gören bir şirket oluşturmaktır.
Bitcoin ETF'lerini teşvik ettiğim ilk yıllarımı hatırlıyorum, hala pişmanlık duyuyorum: SEC gibi düzenleyici kurumların onaylamayı reddetmesi nedeniyle, o zamanlar ABD'li yatırımcılar Bitcoin sadece 100 ila 300 dolar arasındayken ETF'ler aracılığıyla yatırım yapma fırsatını kaçırdılar. Bugün, BNB ABD pazarında da ulaşılamaz durumda, bu da ABD'li yatırımcıların gelişen bir ekosistemin dışında kaldığı anlamına geliyor.
Bu proje aracılığıyla, daha fazla insanın bu fırsatı fark etmesine yardımcı olmayı ve onlara orta-uzun vadeli bir yatırım kanalı sağlamayı umuyorum.
David Namdar: Piyasa dinamiklerine bakacak olursak, kripto endüstrisi her zaman döngüsel dalgalanmalar gösterir: aşırı coşku dönemleri ve korku ve karamsarlık dönemleri vardır. Geçen hafta, kripto tarihindeki en büyük satışlardan birini, hatta belki de en büyüğünü yaşadık. Ancak şaşırtıcı bir şekilde, piyasa hızla güçlü bir şekilde toparlandı, güven geri geldi ve BNB, düşüşün ardından yeni zirvelere çıkarak son derece güçlü bir dayanıklılık gösterdi.
Bu bize kripto varlıkların oynaklığının her zaman temel özelliklerinden biri olduğunu hatırlatıyor. Bir varlık hızlı büyüme aşamasındayken, oynaklık aslında olumlu bir sinyaldir. Önemli olan perspektifi uzatmak ve gelecekteki yönü düşünmektir. Eğer birisi bunun kripto varlıkların sonu olduğunu, toplumun ve küresel finansal sistemin önemli bir parçası olmayacağını düşünüyorsa, o zaman açıkça daha büyük eğilimleri göz ardı ediyor demektir.
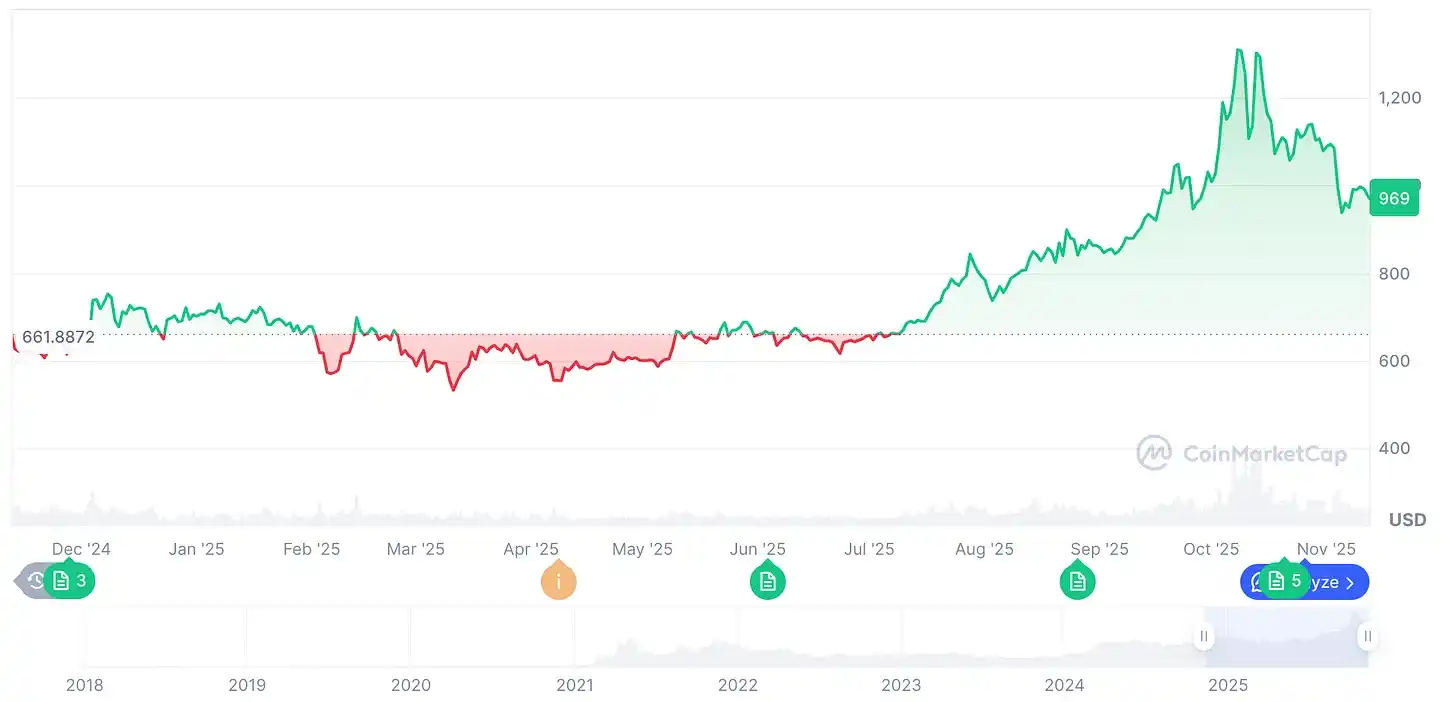
David Namdar: Kripto varlıkların gelecekte daha büyük bir varlık sınıfı olacağına inanıyorsanız, kısa vadeli prim veya indirim aslında en kritik sorun değildir. Gerçekten önemli olan, hazine şirketinin hisse başına net kripto varlık değerini – ister Bitcoin, BNB veya Ethereum olsun – artırmaya odaklanması ve aynı zamanda bu varlıkların riske atılmamasını sağlamasıdır.
Bu yüzden dönüştürülebilir tahvil veya bilançoyu tehlikeye atabilecek herhangi bir finansman yöntemini kullanmaktan çok temkinliyim. Çünkü Ethereum, Solana, BNB gibi ekosistemlerde stake etme, getiri ve diğer gelir fırsatları bulunmaktadır. Hisse senedi fiyatı belirli bir aşamada net değerin altında kalsa bile, bu gelirler ve indirimli fiyattan hisse senedi geri alımları sayesinde değer artışı sağlanabilir, hisse başına BNB değeri artırılabilir ve nihayetinde tüm yatırımcılar faydalanabilir.
Bu yılın Nisan ve Mayıs aylarında Las Vegas'taki Bitcoin konferansında, Michael Saylor'a primin ortadan kalkması ve hisse senedi fiyatının net değerin altına düşmesi durumunda ne yapacağı sorulduğunda en çok etkilendiğim şey onun sakin cevabıydı: "Diyelim ki 50 milyar dolarlık Bitcoin'imiz var ve birisi hisse senetlerini %20, %30, hatta %50 indirimle satmak istiyor. Ben de imtiyazlı hisse senetleri çıkarır ve bu hisse senetlerini geri alırdım. Böylece, diğer hissedarlar benim indirimli geri alımlarımdan kar elde ederlerdi."
Bundan çıkardığım en büyük ders: Başarılı bir hazine şirketi işletmenin anahtarı, piyasanın iyi veya kötü olmasına bakılmaksızın sermaye elde edebilmek ve orta ve uzun vadede sürekli olarak değer katmak, bu "değer artışı döngüsünü" işler hale getirmektir.
Lex Sokolin: Harika. David, bu kadar geniş bir tartışma sunduğun için çok teşekkür ederim, yaptığın şeyler için çok heyecanlıyım. Dinleyicilerimiz senin ve şirketini daha fazla tanımak isterlerse nereye gitmeliler?
David Namdar: Elimden geldiğince tüm içeriği Twitter'da @Namdar hesabımda, ayrıca şirket hesabı @BNB Network Co'da ve web sitemiz BNC network'te paylaşmaya çalışacağım. Evet, bunlar iyi başlangıç noktalarıdır.
Lex Sokolin: Harika, geldiğiniz için çok mutluyum.
David Namdar: Ben de çok minnettarım, gerçekten harika.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
