Ücretler onlarca kat daha yüksek olmasına rağmen endeksi bile geçemeyen, en iyi hedge fonları aslında ne satıyorlar?
Orjinal Başlık: Hedge Fon Getirileri Hakkında İnsanların (Çoğunlukla) Yanlış Olduğu Neden
Orjinal Yazar: @systematicls, Makro Analisti
Orjinal Çeviri: AididiaoJP, Gelecek Haberleri
Giriş
Birçok insan hedge fon getirilerini eleştirirken, aslında bir kavram hatasına düşmektedir. Hedge fonların "endeksi geride bırakamadığı" şeklindeki eleştiriler, sanki gemi ile araba hızlarını karşılaştırıp geminin yüksek hızda yavaş gittiğinden şikayet etmek gibi, tamamen yanlış bir nesneyi suçlar.
S&P 500 endeksine yatırım yapmanın yıllık maliyeti yaklaşık %0.09'dur. En iyi hedge fonların yıllık ücretleri %5-%8 arasındadır (2/20 ücret yapısı ve çeşitli masraflarla). Maliyet farkı 50-80 katına kadar ulaşabilir.
Eğer her ikisi de aynı şeyi sunuyorsa, o zaman yatırımcı aptaldır. Ancak sunulan şeyler gerçekten farklıdır ve yüz milyarlarca dolarlık kurumsal yatırımcılar da aptal değillerdir.
Satın aldıkları, para ile kopyalanamayan şeydir: faktör duyarsız, yüksek Sharpe oranlı, büyük ölçekli ve ilişkisiz getiri kaynakları. Bu gerçeği anladıktan sonra, yüksek maliyetin makul olduğunu anlayacak ve hedge fonlar ile endeks fonlarını karşılaştırmayı bırakacaksınız.
Talep Nereden Geliyor?
Yaygın eleştiri şudur: "Bu yıl S&P %17 artarken, Kale Fonu sadece %9.3 kazandı." Çoğu hedge fonu için, bu eleştiri geçerli olabilir, çünkü birçok fon sadece paketlenmiş piyasa oynaklığıdır.
Ancak, Citadel/Millennium/Point72 gibi en iyi fonların ürün mantığını tamamen yanlış anlamaktır. Onların amacı piyasanın önünde olmak değildir, zaten bu onların görevi değildir. Sıfıra yakın korelasyonlu bir fonu %100 hisse senedi ölçütü ile karşılaştırmak, bir sigorta poliçesinin neden para kazanmadığını eleştirmek kadar mantıksızdır.
Eğer 600 milyar dolarlık bir emeklilik fonunu yönetiyorsanız, bunun 600 milyarı zaten hisse senedindedir. Hisse senedi maruziyetinden muzdaripsiniz, aksine çok fazla hisse senediniz var. Gerçekten ihtiyacınız olan şey, hisse senedi piyasası düşerken değer kazanacak bir şeydir (veya en azından düşüşe katılmayacak bir şey). İhtiyacınız olan şey riskleri dağıtmaktır. Daha doğrusu, piyasa ne olursa olsun artan, nakitten daha iyi performans gösteren bir şey istiyorsunuz.
Kulağa hoş geliyor, değil mi? Pahalı olduğunu hissettiriyor, değil mi? Haklısınız! Gerçek risk dağılımı son derece pahalıdır, çünkü son derece nadirdir!
Rakipler Kim?
S&P 500'nün uzun vadeli Sharpe Oranı yaklaşık 0.35-0.5'tir, yani her %1 oynaklık için %0.35-%0.5 fazladan getiri elde edersiniz. Küresel üst düzey hedge fonlarının Sharpe Oranı 1.5-2.5 veya daha yüksektir.
Bahsettiğimiz şey, yıllarca Sharpe Oranını 2 civarında tutabilen şirketlerin, yalnızca piyasa oynaklığı ile ilgili olmayan getiri elde etmekle kalmayıp aynı zamanda oynaklığın çok daha düşük olmasıdır. Bu şirketlerin geri çekilmesi çok azdır ve toparlanmaları çok hızlıdır.
Hedge fonlar, aynı ürünün yüksek maliyetli versiyonu değil, tamamen farklı bir sınıftır. Üst düzey hedge fonları, iki ETF/endeks ürününün sahip olmadığı avantajları sunar:
· Faktör Nötr
· Yüksek Sharpe Oranı
Faktör Nötrün Değeri
Faktör nötrün değerini anlamak için bu formülü inceleyin:
Getiri = Alfa + Beta × Faktör Getirisi + Rastgele Hata
· Alfa = Yetenekten kaynaklanan getiri
· Beta = Sistemik faktörlere maruziyet
· Faktör Getirisi = Piyasa faktörünün getirisi
· Rastgele Hata = Bireysel farklılıklar
Beta kısmı açık faktör kombinasyonu ile çoğaltılabilir. Çoğaltılabilen şey, sadece çoğaltma maliyeti ödenmelidir. Çoğaltma çok ucuzdur: Piyasa faktörü %0.03-%0.09, stil faktörleri %0.15-%0.3.
Alfa, tüm çoğaltılabilir kısımlar düşüldükten sonra geriye kalanıdır. Tanım olarak faktör maruziyeti sentezle çözülemez. Bu tür çoğaltılamazlık arbitrajın temelidir.
Temel İzlenim: Beta ucuzdur çünkü faktör getirisi kamusal bir maldır ve kapasitesi sınırsızdır. Piyasa %10 değer kazanırsa, tüm sahipler %10 kazanır, dışlanma yoktur. S&P'nin getirisi, insanların alım yapması nedeniyle azalmaz.
Alfa pahalıdır çünkü bu sıfır toplamlı bir oyundur ve kapasitesi sınırlıdır. Her 1 dolar alfa kazanıldığında, birisi 1 dolar kaybeder. Alfa üreten piyasaların etkin olmayan miktarı sınırlıdır, sermaye akışıyla birlikte yok olur. 100 milyon dolarlık varlık büyüklüğüne sahip Sharpe Oranı 2 stratejisi, 100 milyar varlık büyüklüğünde sadece 0.8'e düşebilir, çünkü büyük ölçekli ticaret fiyatları etkiler.
Faktör Nötr (tüm sistemik maruziyetin Beta≈0 olduğu) gerçekten çoğaltılamayan tek getiri kaynağıdır. Bu, primin haklı nedenidir, çünkü getiri kendisi değil, bu tür getiriyi başka bir şekilde elde edememezdır.
Yüksek Sharpe Oranı Sihri
Yüksek Sharpe oranının bileşik faiz etkisi zamanla ortaya çıkar. Beklenen getirisi her ikisi de %7 olan bir kombinasyon, farklı oynaklıklara sahip olduğunda (%16'ya karşı %10), 20 yıl sonra sonuçlar dramatik şekilde farklı olur. Düşük oynaklık kombinasyonunun zarar etme olasılığı yarı yarıya azalır ve negatif hareketlere karşı koruması çok daha iyidir.
Stabil gelire ihtiyaç duyan kurumlar için, bu güvenilirlik ödemenize değer.
Oynaklık yalnızca yatırım deneyimini etkilemekle kalmaz, matematiksel olarak uzun vadeli getiriyi de aşındırır:
Geometrik Ortalama Getiri ≈ Aritmetik Ortalama Getiri - (Oynaklık²/2)
Buna "Oynaklık Erozyonu" denir, yüksek oynaklık kombinasyonunun uzun vadede düşük oynaklık kombinasyonunun mutlaka gerisinde kalacağı anlamına gelir, hatta beklenen getiri aynı olsa bile.
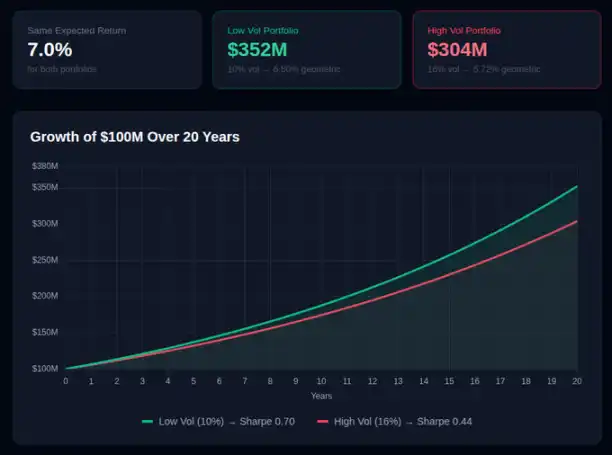
Düşük oynaklık kombinasyonu nihayetinde 48 milyon daha fazla kazanır, servet artışı %16 daha fazladır, "beklenen getiri" aynı olsa bile. Bu bir risk tercihi sorunu değil, matematik gerçeğidir: Oynaklık zamanla serveti aşındırır.
Profesyonel Yatırımcı Gibi Düşünün
Neden kurumlar faktör nötr fonlar için 100 kat prim ödemeyi göze alıyorlar? Portföy matematiğine bir göz atınca anlaşılır.
Varsayalım ki standart bir kombinasyonumuz var: %60 hisse senedi +%40 tahvil. Beklenen getiri %5, oynaklık %10, Sharpe oranı 0.5. İyi değil, ancak hisse riski çok yüksek.
%20 faktör nötr hedge fonunun katılımı: Beklenen getiri %10, oynaklık %5, Sharpe oranı 2.0, hisse/tahvil ile ilişkisi yok. Yeni kombinasyon: %48 hisse senedi +%32 tahvil +%20 hedge fonu.
Sonuç: Beklenen getiri %6'ya yükseldi, oynaklık %8'e düştü, Sharpe oranı %0.75'e yükseldi (%50 artış).
Bu sadece bir fon. Eğer 2 veya 3 adet ilişkisiz en iyi fon bulursanız ne olur? Şimdi, neden bu tür varlıkların neden bu kadar değerli olduğunu anladınız.
Kurumlar en iyi fonlara yatırım yapmak için yarışıyorlar, çünkü endeks fonlarının ucuz olduğunu değil, portföy seviyesindeki matematiği anladıkları içindir. Karşılaştırılan şey maliyet değil, getirilen portföy verimliliğidir.
Kurumlar Gibi Fon Seçimi Nasıl Yapılır
Diyelim ki en iyi hedge fonlarına yakın bir ürün arıyorsunuz, Citadel/Millennium/Point72'ye ulaşamıyorsunuz, ancak araştırma yapmak için çok vaktiniz var. Nasıl eleme yaparsınız?
Şu noktalara dikkat edin:
Uzun vadeli faktör maruziyetine bakın: Sadece mevcut durumu değil, yıllara yayılan verilere bakın. Gerçek faktör nötr fonlar, piyasa, sektör ve tarz faktörlerine maruziyetlerinin sürekli olarak sıfıra yakın olması gerekir. Eğer piyasa beta'sı 0.3 civarında dalgalanıyorsa, bu faktör zamanlaması demektir — belki işe yarar, ancak satın almak istediğiniz ürün değil.
Stres Testi: Boğa piyasasında herkes ilgisiz görünür. Gerçek kriz dönemlerine bakmak gerekir: 2008, 2020'nin başı, 2022. Eğer geri çekilme ve piyasa senkronize ise, bu gerçekten nötr olmadığını gösterir, içsel bir beta maruziyeti gizlidir.
Uzun Vadeli Sharpe Oranına Bakın: Kısa vadeli yüksek Sharpe oranı şans eseridir, uzun vadede yüksek Sharpe oranını sürdürmek şansa bağlı değildir. Sharpe özünde getirinin istatistiksel anlamlılığı göstergesidir.
Kopyalama Fikrini Terk Edin: Faktör ETF'leri size değer, momentum gibi faktör maruziyeti sağlayabilir, yıllık %0.15-%0.5 maliyetle. Ancak bu aynı ürün değildir. Faktör ETF'leri faktörlerle ilişkilidir, nötral fonlar ilişkisizdir. Bu ilişkili yapı önemlidir. Aktif yönetim ürünü veya alfa stratejisi bulmanız gerekir.
Kıtlık Farkındalığı
Yukarıdaki araştırmayı yaptıktan sonra, tüm standartlara tamamen uygun ürün sayısının sıfır olduğunu fark edebilirsiniz!
Ciddi olmak gerekirse, benzer bir ürün bulabilirsiniz, ancak muhtemelen kurumsal fonun boyutuna sığdıramazsınız. Trilyonları yöneten egemen fonlar için, milyonlarca dolarlık yatırım anlamsızdır.
Sonunda anlayacaksınız: 500 milyarın üzerinde büyüklüğe ve uzun vadeli olarak 2'nin üzerinde Sharpe oranına sahip olabilen şirketlerin sayısı çok azdır. Bu çok zordur. Faktör nötralitesi + büyük ölçek + uzun vadeli istikrar, üçü birden çok nadir bulunur. Bu kıtlık, primin içerideki kişi için makul hale gelmesini sağlar.
Sonuç
Üst düzey faktör nötralite hedge fonuna 50-100 kat prim ödemek, sağlam bir portföy matematiği desteğine sahiptir ve bu da eleştirmenlerin göz ardı ettiği şeydir. Kurumsal yatırımcılar aptal değildir, asıl sorun belki de şudur: Çok fazla fon üst düzey ücretleri alırken, yılda %0.15'in alabileceği pahalı beta sağlamaktadır.
(Not: Fon raporları, tüm ücretler düşüldükten sonra elde edilen net getiriyi zaten göstermektedir, ekstra bir kesinti gerekmemektedir.)
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler