JPMorgan Chase, Wall Street'in tarafını tuttu: gümüş stokladı, altın pozisyon aldı ve doların değerini düşürdü.
Orijinal başlık: JPMorgan Chase Wall Street'e iltica ediyor: gümüş stokluyor, altına yatırım yapıyor ve doların güvenilirliğini zedeliyor.
Orijinal yazar: sleepy.txt, Beating
Eski dolar düzeninin en sadık "bekçisi" olan JPMorgan Chase, bir zamanlar ölümüne savunmaya yemin ettiği yüksek duvarları şimdi yıkıyor.
Piyasa dedikodularına göre, JPMorgan Chase, değerli metaller alım satım ekibini Kasım 2025 sonunda Singapur'a taşıyacak. Bu coğrafi yer değiştirme yüzeysel görünse de, asıl amacı Batı finans sisteminden kamuoyuna açık bir şekilde ayrılmak.
Geçtiğimiz yarım yüzyıla baktığımızda, Wall Street'in ABD dolarını kullanarak devasa bir kredi yanılsaması inşa etmekten sorumlu olduğunu, Atlantik ötesindeki Wall Street'in finansal imparatorluğunun "kalbi" olan Londra'nın ise derinlere gömülmüş altın kasaları aracılığıyla fiyatlandırmanın saygınlığını koruduğunu görüyoruz. İkisi birbirine bağımlıydı ve birlikte Batı dünyasında değerli metaller üzerinde mutlak bir kontrol ağı örüyorlardı. Ancak JPMorgan Chase, son ve en sağlam savunma hattı olmalıydı.
Çimenlerin arasından geçen gizli bir iplik gibi, varlığı derinden yerleşmiş durumda. Söylentilerle ilgili resmi sessizlik ortamında, JPMorgan Chase, COMEX kasalarındaki yaklaşık 169 milyon ons gümüşü "teslim edilebilir" kategorisinden "teslim edilemez" kategorisine sessizce aktararak dikkat çekici bir varlık manevrası gerçekleştirdi. Çin Bankalar Birliği'nden kamuya açık verilere dayanarak kabaca hesaplanan bu miktar, küresel yıllık gümüş arzının neredeyse %10'una denk geliyor ve gümüşü fiilen kağıt üzerinde kilitliyor.
Acımasız iş rekabeti dünyasında, ölçek başlı başına en güçlü iddialılık biçimidir. Birçok tüccar, 5.000 tondan fazla gümüşten oluşan bu dağı, JPMorgan Chase'in bir sonraki döngüde fiyat belirleme gücü için önceden hazırladığı bir pazarlık kozu olarak görüyor.
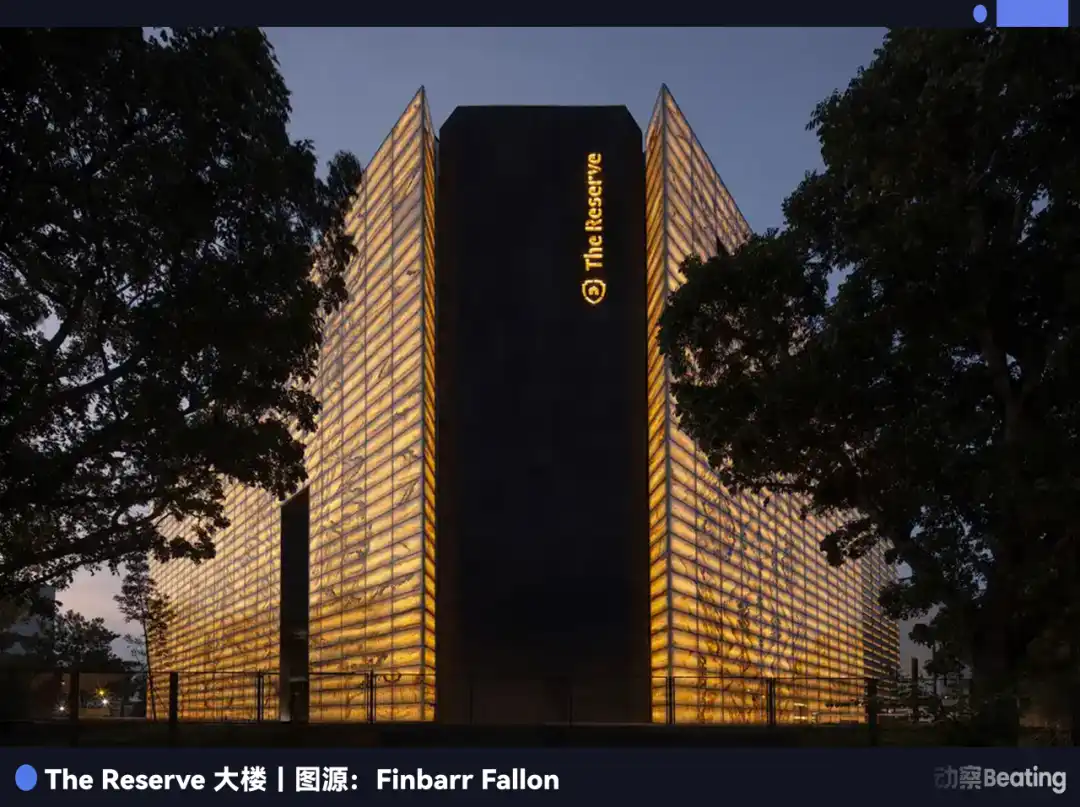
Bu sırada, binlerce kilometre uzakta, Singapur'un en büyük özel kasası olan The Reserve, tam da doğru zamanda ikinci inşaat aşamasına başladı ve toplam kapasitesini 15.500 tona çıkardı. Beş yıl önceden planlanan bu altyapı iyileştirmesi, Singapur'a Batı'dan akan muazzam serveti absorbe etme güvenini verdi.
JPMorgan Chase, sol eliyle Batı'daki fiziksel varlıkların likiditesini kilitleyerek paniğe yol açtı; sağ eliyle de Doğu'da güvenli bir liman inşa ederek bunun faydalarını topladı.
Bu dev kuruluşun ayrılmasına neden olan şey, Londra piyasasının inkar edilemez kırılganlığıydı. İngiltere Merkez Bankası'nda altın teslimatı için gereken süre günlerden haftalara uzarken, gümüş kiralama oranları %30 ile rekor seviyeye yükseldi. Piyasayı yakından tanıyanlar için bu en az bir şeyi gösteriyordu: herkes alım için yarışıyordu ve kasalardaki fiziksel varlıklar giderek azalıyordu.
En kurnaz bahisçiler genellikle yaklaşan felaketi en keskin şekilde sezen akbabalar gibidir.
Bu sert kışta, JPMorgan Chase üst düzey bir piyasa yapıcı olarak keskin bir sezgi sergiledi. Şirketin piyasadan çekilmesi, yarım yüzyıllık, adeta sihirli bir dokunuşla "kağıt altın" yaratma oyununun yaklaşan sonunu işaret ediyor. Dalgalar geri çekilirken, yalnızca önemli fiziksel varlıklara sahip olanlar önümüzdeki otuz yıla biletlerini güvence altına alabilecekler.
Simyanın Sonu
Tüm bu sorunların tohumları yarım yüzyıl önce ekildi.
1971'de Başkan Nixon, dolar ile altın arasındaki bağı kopardığında, küresel finans sisteminin son çapasını da fiilen kaldırmış oldu. O andan itibaren altın, katı bir şekilde geri ödenen bir para birimi olmaktan çıkıp, Wall Street tarafından yeniden tanımlanan bir finansal varlığa dönüştü.
Sonraki yarım yüzyılda, Londra ve New York'taki bankacılar gelişmiş bir "finansal simya" icat ettiler. Altın artık para birimi olmadığı için, tıpkı banknot basar gibi, yoktan var ederek sayısız "sözleşme"yi altın olarak üretebiliyorlardı.
Bu, LBMA (Londra Külçe Piyasası Birliği) ve COMEX (New York Ticaret Borsası) tarafından kurulan devasa türev imparatorluğudur. Bu imparatorlukta kaldıraç her şeyin kralıdır. Kasada atıl durumda bekleyen her bir altın parçası, piyasada dolaşan 100 teslimat emrine karşılık gelir. Ve gümüş kumar masasında oyun daha da çılgıncadır.
Bu "kağıt üzerindeki zenginlik" sistemi, tamamen kırılgan bir centilmenlik anlaşmasına dayanarak yarım yüzyıldır işleyebiliyor: yatırımcıların büyük çoğunluğu yalnızca fiyat farkından kar elde etmekle ilgileniyor ve asla o ağır metal parçasını çıkarmaya kalkışmamalı.
Ancak bu oyunu tasarlayanlar odaya dalan "gri gergedanı" yani Silver'ı gözden kaçırdılar.
Yeraltının derinliklerinde gömülü, sonsuza dek kalacak bir hazine olan altından farklı olarak, gümüş modern endüstride "tüketilebilir" bir madde rolü oynar. Fotovoltaik panellerin can damarı ve elektrikli araçların sinir sistemidir. Gümüş Enstitüsü'nden alınan verilere göre, küresel gümüş piyasası beş yıldır yapısal bir açık veriyor ve toplam talebin yaklaşık %60'ını endüstriyel talep oluşturuyor.
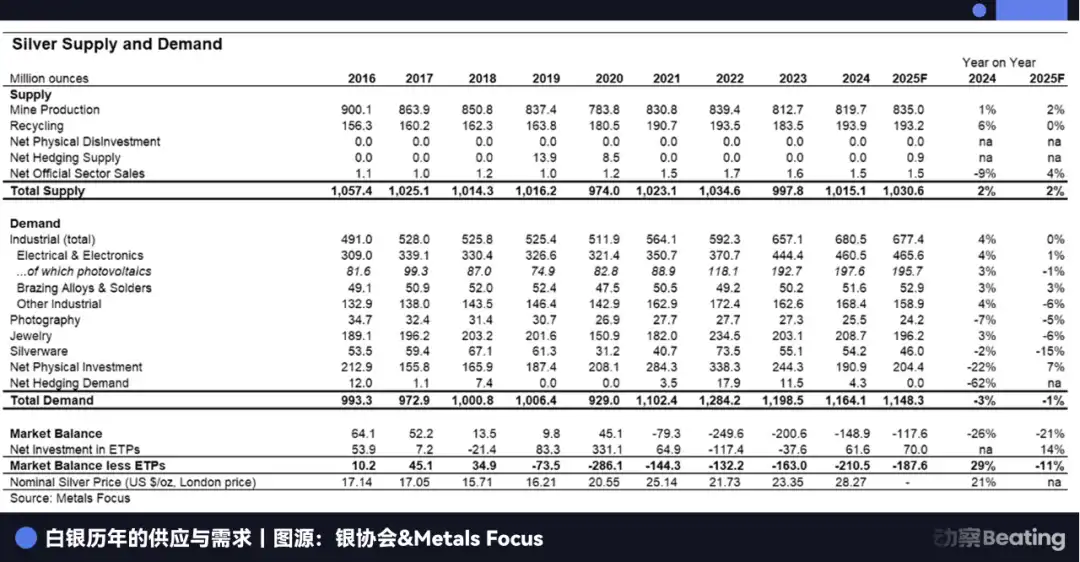
Wall Street, klavyeyle sonsuz miktarda dolar basabilir, ancak havadan elektrik ileten bir gram gümüş yaratamaz.
Fiziksel envanter gerçek ekonomi tarafından tamamen yutulduğunda, kağıt üzerindeki milyonlarca dolarlık sözleşmeler temelsiz hale gelir. 2025 kışında bu perde nihayet kalktı.
İlk uyarı işareti, anormal fiyat hareketiydi. Normal vadeli işlemler piyasasında, vadeli fiyatlar genellikle spot fiyatlardan daha yüksektir; buna "yakınlaşmış piyasa" denir. Ancak Londra ve New York'ta piyasa aşırı bir "spot primi" yaşadı. Altı ay sonrasına ait bir gümüş sözleşmesi almak istiyorsanız her şey yolundaydı; ancak gümüş külçelerini şimdi eve götürmek istiyorsanız, sadece yüksek bir prim ödemekle kalmayıp, birkaç haftalık uzun bir bekleme süresiyle de karşı karşıya kalıyordunuz.
İngiltere Merkez Bankası kasalarının önünde uzun kuyruklar oluştu, COMEX'te kayıtlı gümüş stokları güvenlik eşiğinin altına düştü ve açık sözleşmelerin fiziksel stoklara oranı %244'e fırladı. Piyasa nihayet korkunç gerçeği anladı: fiziksel emtialar ve kağıt sözleşmeler iki paralel evrene ayrılıyordu. Birincisi fabrika ve kasa sahiplerine, ikincisi ise eski hayallerinde uyuyan spekülatörlere aitti.
Gümüş kıtlığı sanayi devlerinin gümüşü tüketmesinden kaynaklanıyorsa, altın çıkışı da ulusal düzeyde bir "banka hücumu"ndan kaynaklanıyor demektir. Bir zamanlar doların en sadık sahipleri olan dünya genelindeki merkez bankaları, şimdi bu hücumun ön saflarında yer alıyor.
2025 yılında altın fiyatlarının tarihsel olarak yüksek seviyelere ulaşması bazı merkez bankalarını taktiksel olarak altın alımlarını yavaşlatmaya yöneltmiş olsa da, stratejik olarak "alım" tek seçenek olmaya devam ediyor. Dünya Altın Konseyi'nin (WGC) son verilerine göre, 2025 yılının ilk 10 ayında küresel merkez bankaları net 254 ton altın alımı gerçekleştirdi.
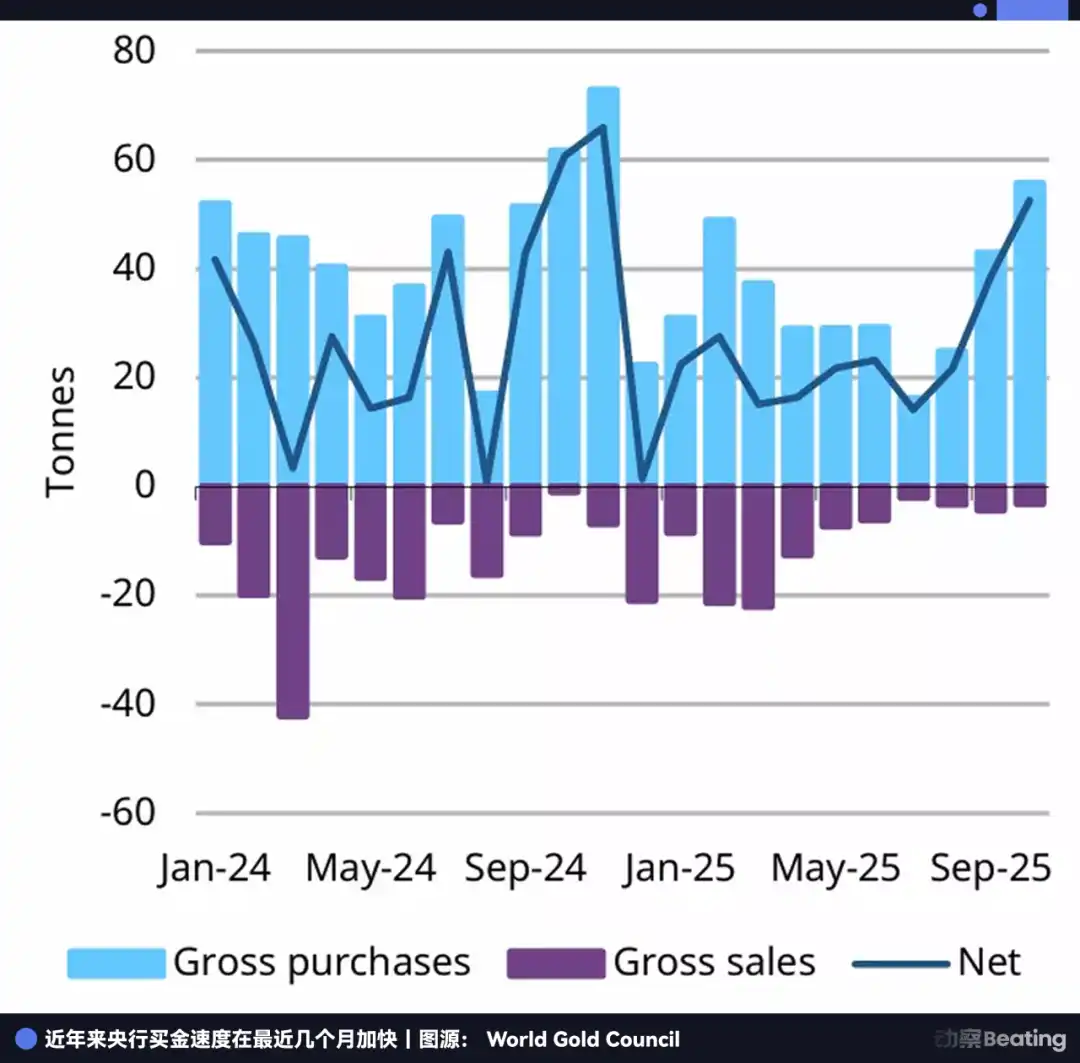
Şimdi de alıcılar listesine bir göz atalım.
Polonya, beş aylık bir altın alım durdurmasının ardından Ekim ayında aniden piyasaya geri döndü, tek bir ayda 16 ton altın satın alarak altın rezervlerini %26'ya çıkardı. Brezilya, iki ay üst üste alımlarını artırarak toplam rezervlerini 161 tona çıkardı. Çin ise Kasım 2024'te alımlara yeniden başladıktan sonra 13. ay üst üste alıcılar listesinde yer aldı.
Bu ülkeler, kıymetli döviz rezervlerini ağır altın külçeleriyle takas etmeye ve bunları ülkelerine geri getirmeye istekliler. Geçmişte insanlar ABD Hazine tahvillerine "risksiz varlıklar" oldukları için güveniyorlardı; şimdi ise "dolar kredi riskine" karşı tek kalkan haline geldiği için insanlar çılgınca altın satın alıyorlar.
Batılı ana akım iktisatçıların, kağıt altın sisteminin verimli likidite sağladığı ve mevcut krizin sadece geçici bir lojistik sorun olduğu yönündeki sürekli iddialarına rağmen.
Ama ateşi kağıtla gizleyemezsiniz, şimdi de altını kağıtla gizleyemezsiniz.
Kaldıraç oranı 100:1'e ulaştığında ve tek "1" rakamı dünya genelindeki merkez bankaları tarafından kararlılıkla geri döndürüldüğünde, geriye kalan "99" adet kağıt sözleşmesi benzeri görülmemiş bir likidite dengesizliğiyle karşı karşıya kalır.
Londra piyasası şu anda klasik bir kısa pozisyon sıkışması yaşıyor; sanayi devleri üretimi sürdürmek için gümüş almaya çalışırken, merkez bankaları da ulusal servet için bir güvenlik ağı olarak altını bloke ediyor. Tüm karşı taraflar fiziki teslimat talep ettiğinde, krediye dayalı fiyatlandırma modeli etkisiz hale gelir. Fiziki emtiayı kontrol eden, fiyatları belirleme gücünü de elinde tutar.
Bir zamanlar kağıt sözleşmeleri manipüle etmede en yetenekli kişi olan "sihirbaz" JPMorgan Chase, bu geleceği herkesten önce görmüş gibiydi.
Eski düzene kurban gitmek yerine, yeni düzenin ortağı olmayı tercih ediyor. Son sekiz yılda piyasa manipülasyonu nedeniyle 920 milyon dolar para cezasına çarptırılan bu alışkanlık haline gelmiş suçlu, fikir değiştirerek değil, önümüzdeki otuz yıl içinde küresel servetin akışına dair kesin bir bahis oynayarak ayrılıyor.
Bu, "kağıt sözleşme" piyasasının çöküşüne bahis oynamak anlamına geliyor. Piyasa hemen çökmese bile, sonsuz derecede artan bu kaldıraç, tur tur eninde sonunda ortadan kalkacaktır. Gerçekten güvenli olan tek şey, depoda görüp dokunabileceğiniz o metal parçasıdır.
Wall Street'in ihaneti
Kağıt üzerindeki altın ve gümüş sistemini pırıl pırıl bir kumarhaneye benzetirsek, son on yılda JPMorgan Chase sadece düzeni sağlayan koruma değil, aynı zamanda hile yapmada en yetenekli krupiye olmuştur.
Eylül 2020'de JPMorgan Chase, ABD Adalet Bakanlığı tarafından kıymetli metaller piyasasını manipüle etmekle suçlandığı davada rekor bir meblağ olan 920 milyon dolar ödeyerek uzlaşmaya vardı. Adalet Bakanlığı tarafından yayınlanan binlerce sayfalık soruşturma belgesinde, JPMorgan'ın yatırımcıları "aldatma ustaları" olarak tanımlandı.
Genellikle son derece kurnaz bir avlanma taktiği kullanırlar: yatırımcılar anında binlerce sözleşmeyi satış tarafına yerleştirerek fiyatların çökmek üzere olduğu yanılsamasını yaratırlar ve bu da perakende yatırımcıları ve yüksek frekanslı işlem botlarını panik satışına yönlendirir; ardından, çöküş anında emirleri iptal ederler ve dipte kanlı hisseleri agresif bir şekilde satın alırlar.
İstatistiklere göre, JPMorgan Chase'in eski küresel kıymetli metaller başkanı Michael Nowak ve ekibi, sekiz yıl boyunca altın ve gümüş fiyatlarında on binlerce ani düşüş ve yükselişi yapay olarak yarattı.
O dönemde dış dünya genel olarak tüm bunları Wall Street'in her zamanki açgözlülüğüne bağlamıştı. Ancak beş yıl sonra, 169 milyon ons gümüş stoğunun bulmacasının parçası masaya yatırıldığında, piyasada daha karamsar bir fikir dolaşmaya başladı.
Bazı yorumlara göre, JPMorgan Chase'in o zamanki "manipülasyonu", yüksek frekanslı işlem spreadlerinden daha fazla para kazanmak olarak görülemez. Daha çok yavaş ve uzun süreli bir hisse senedi biriktirme süreciydi. Bir yandan, kağıt piyasasında fiyatı şiddetle baskılayarak, fiyatın düşük tutulduğu yanılsamasını yarattılar; diğer yandan, fiziki piyasada sessizce hisseleri kendi ellerine topladılar.
Eski dolar düzeninin bu eski koruyucusu, şimdi o eski düzenin en tehlikeli mezar kazıcısına dönüştü.
Geçmişte JPMorgan Chase, altın ve gümüş fiyatları için bir tavan görevi görerek, kağıt gümüşün en büyük kısa pozisyon satıcısıydı. Ancak şimdi, fiziksel varlıkların takas edilmesiyle birlikte, aniden en büyük uzun pozisyon satıcısı haline geldiler.
Piyasa dedikoduları hiç eksik olmaz ve son dönemde gümüş fiyatlarının 30 dolardan 60 dolara yükselmesinin arkasında JPMorgan Chase'in olduğu yönünde söylentiler dolaşıyor. Bu iddiayı destekleyecek hiçbir kanıt olmamasına rağmen, birçok insanın zihninde JPMorgan Chase'in kağıt gümüşü manipüle eden bir şirketten, gerçek varlıklardaki en büyük yükseliş gücüne dönüştüğü izlenimini uyandırıyor.
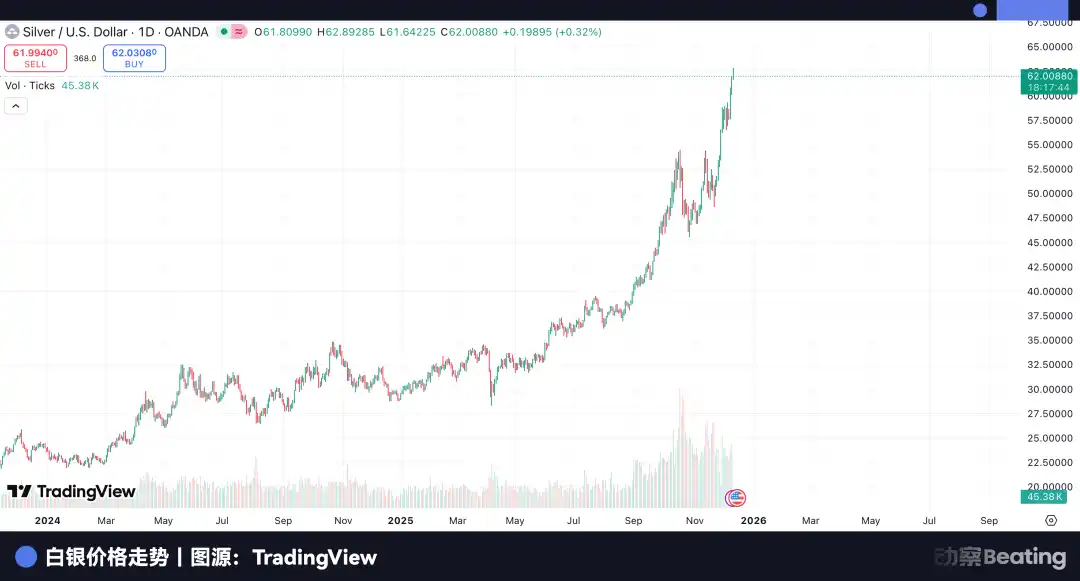
Eğer tüm bu tahminler doğru çıkarsa, iş dünyası tarihindeki en görkemli ve aynı zamanda en acımasız darbeyi göreceğiz.
JPMorgan Chase, ABD'nin düzenleyici baskısının adım adım arttığını ve sadece para kaybına değil, ölümcül sonuçlara da yol açabilen kağıt sözleşme oyununun sona erdiğini herkesten daha iyi biliyor.
Bu durum, Singapur'a olan bu güçlü bağlılığının nedenini de açıklıyor.
Amerika Birleşik Devletleri'nde, yapay zekâ destekli düzenleyici sistemler tarafından her işlem şüpheli olarak işaretlenebilir; ancak Singapur'da, herhangi bir merkez bankasına ait olmayan özel kalelerde, altın ve gümüş tamamen siyasetten arındırılmıştır. Burada yargı yetkisinin ülke sınırları dışında bir etkisi yoktur, sadece özel mülkiyetin nihai korunması söz konusudur.
JPMorgan Chase'in bu atılımı kesinlikle tek başına kazanılmış bir mücadele değil.
Söylentiler yayılırken, Wall Street'in zirvesinde sessizce bir fikir birliğine varılmıştı. Fiziksel bir kitlesel yer değiştirme olmasa da, devler dikkat çekici bir şekilde senkronize edilmiş stratejik bir değişimi tamamladılar. Goldman Sachs, 2026 altın fiyat hedefini agresif bir şekilde 4.900 dolara ayarlarken, Bank of America doğrudan 5.000 dolarlık astronomik bir fiyat çağrısında bulundu.
Kağıt altının hakim olduğu bir dönemde, böyle bir hedef fiyat hayal ürünü gibi gelirdi; ancak odağımızı fiziki altına çevirip, merkez bankalarının altın alım hızına ve altın rezervlerindeki değişikliklere baktığımızda, bu rakam ciddi bir tartışma konusu olmaya başlıyor.
Wall Street'in akıllı yatırımcıları sessizce odaklarını değiştiriyor, altın üzerindeki kısa pozisyonlarını azaltıyor ve fiziki varlık yatırımlarını artırıyor. ABD Hazine tahvillerinin tamamını satmasa da, altın, gümüş ve diğer fiziki varlıklar portföylerine kademeli olarak ekleniyor. JPMorgan Chase en hızlı ve en kararlı şekilde hareket etti çünkü sadece hayatta kalmak değil, aynı zamanda kazanmak da istiyor. Kağıt altın imparatorluğuyla birlikte batmak istemiyor; algoritmalarını, sermayesini ve teknolojisini sadece altın değil, aynı zamanda bir gelecek de sunan bir yere taşımak istiyor.
Sorun şu ki, buranın zaten bir sahibi var.
JPMorgan Chase'in özel jeti Singapur Changi Havalimanı'na indiğinde, kuzeye baktığında orada çoktan yüksek duvarlar inşa etmiş, çok daha büyük bir rakiple karşılaşacak.
Dalgalar hızla yükseliyor ve akıyor
Londra'daki tüccarlar kağıt altındaki likiditenin azalmasından endişe duyarken, binlerce kilometre ötede, Şanghay'daki Huangpu Nehri kıyılarında, devasa bir fiziki altın imparatorluğu ilk birikimini çoktan tamamlamıştı.
Adı Şanghay Altın Borsası (SGE).
Batı'nın egemen olduğu finansal ortamda SGE tamamen farklı bir konumda. Londra ve New York'ta yaygın olan kredi sözleşmeleri üzerine kurulu sanal oyunları reddetti ve kuruluşundan itibaren neredeyse takıntılı bir şekilde katı bir kurala bağlı kaldı: fiziksel teslimat.
Bu dört kelime, tıpkı çelik bir çivi gibi, Batı'nın kağıt üzerindeki altın oyununun Aşil topuğuna tam isabet etti.
New York COMEX'te altın genellikle sadece dalgalanan bir rakamdır ve sözleşmelerin büyük çoğunluğu vade bitiminden önce kapatılır. Ancak Şanghay'da kurallar "tam ödeme" ve "merkezi takas"tır.
Buradaki her işlem için kasada gerçek altın külçelerinin saklanması gerekiyor. Bu, sınırsız kaldıraç olasılığını ortadan kaldırmakla kalmıyor, aynı zamanda "altın açığa satışı" yapmanın önündeki engeli de son derece yükseltiyor, çünkü altını satabilmek için önce gerçek altın ödünç almanız gerekiyor.
2024 yılında SGE, toplam altın işlem hacminin 2023'e göre %49,9 artarak 62.300 tona ulaşması ve işlem değerinin yaklaşık %87 artarak 34,65 trilyon yuan'a yükselmesiyle şaşırtıcı bir performans sergiledi.
New York'taki COMEX'in fiziksel teslimat oranı %0,1'in altına düştüğünde, Şanghay Altın Borsası dünyanın en büyük fiziksel altın deposu haline gelmiş ve sürekli olarak dünyanın altın rezervlerini bünyesine katmıştır.
Eğer altın girişi bir ülkenin stratejik rezervlerini temsil ediyorsa, gümüş girişi de Çin sanayisinin "fizyolojik arzusunu" temsil eder.
Wall Street spekülatörleri fiyatlar üzerinde kumar oynamak için kağıt sözleşmeler kullanabilirken, dünyanın en büyük fotovoltaik ve yeni enerji üretim üssü olan Çinli fabrika sahiplerinin sözleşmelere ihtiyacı yok; üretime başlamak için gerçek gümüşe sahip olmaları gerekiyor. Bu katı endüstriyel talep, Çin'i dünyanın en büyük değerli metal kara deliği haline getirmiş ve Batı'nın rezervlerini sürekli olarak tüketmesine neden olmuştur.
"Batıdan doğuya altın taşıma" olarak adlandırılan bu rota hem yoğun hem de gizli bir şekilde yürütülüyor.
Bir altın külçesinin yolculuğunu örnek olarak ele alalım. İsviçre'nin Ticino bölgesinde, dünyanın en büyük altın rafinerilerinden bazıları (Valcambi ve PAMP gibi) gece gündüz çalışıyor. Londra kasalarından getirilen 400 onsluk standart altın külçelerini eritip rafine ederek özel bir "yenileme" işlemi gerçekleştiriyorlar ve ardından bunları %99,99 saflıkta 1 kilogramlık "Şanghay Altını" standart külçelerine dönüştürüyorlar.
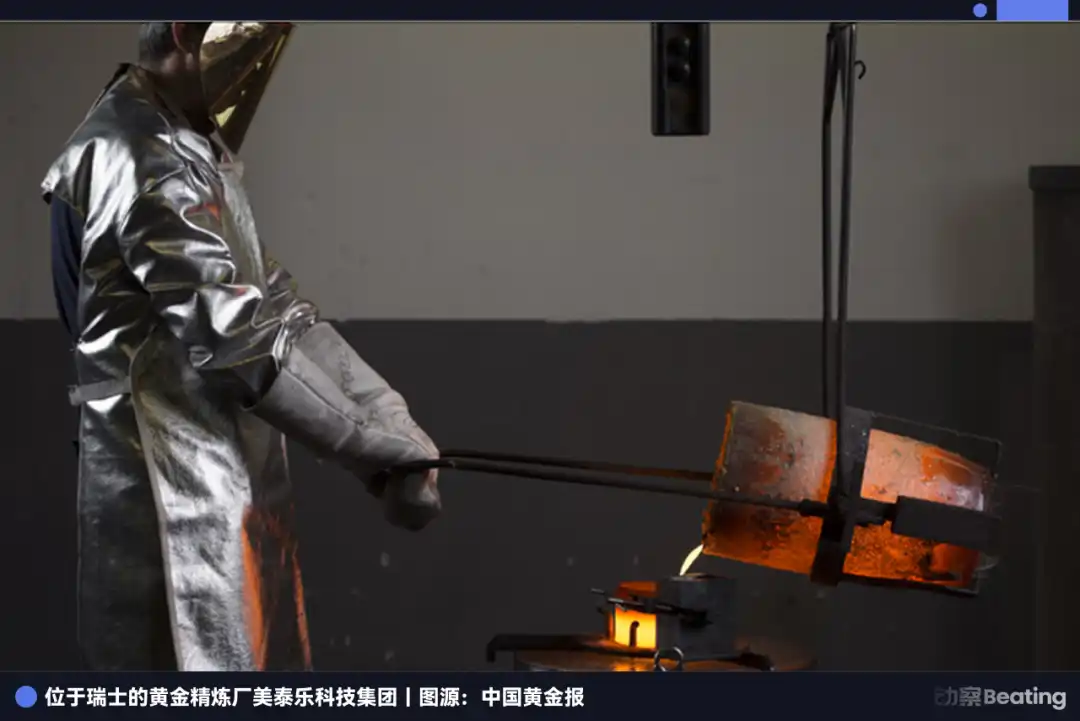
Bu, yalnızca fiziksel biçimin yeniden şekillendirilmesi değil, aynı zamanda para biriminin niteliklerinde de bir değişikliktir.
Bu altın külçeleri 1 kilogramlık parçalara eritilip "Şanghay Altın" damgasıyla işaretlendikten sonra, Londra piyasasına geri dönmeleri neredeyse imkansız hale gelir. Geri gönderilmeleri için yeniden eritilmeleri ve yeniden sertifikalandırılmaları gerekir ki bu da son derece maliyetlidir.
Bu, altın bir kere doğuya doğru akmaya başladığında, tıpkı denize akan bir nehir gibi, geri dönüşü olmadığı anlamına gelir. Dalgalar yükselir ve akar, kudretli nehir asla yoluna devam eder.
Brink's, Loomis veya Malca-Amit logolarını taşıyan zırhlı konvoylar, dünyanın dört bir yanındaki havaalanlarının pistlerinde bu büyük göçün taşıyıcılarıydı. Sürekli olarak Şanghay'ın kasalarını bu yeniden işlenmiş altın külçeleriyle doldurarak, onları yeni düzenin fiziksel temel taşı haline getirdiler.
Fiziksel emtiayı kontrol ederek, anlatıyı da kontrol altına alırsınız. SGE CEO'su Yu Wenjian'ın "Şanghay Altını" referans fiyatını belirleme konusundaki tekrarlanan vurgusunun ardındaki stratejik önem tam olarak budur.
Uzun bir süredir, küresel altın fiyatlandırma gücü, ABD dolarının iradesini yansıttığı için, Londra'daki saat 15:00'teki sabitleme fiyatına sıkıca bağlıydı. Ancak Şanghay bu mantığı kırmaya çalışıyor.
Bu, en üst düzeyde stratejik bir riskten korunma operasyonudur. Çin, Rusya, Orta Doğu ülkeleri ve diğerleri "dolarsızlaşma" konusunda görünmez bir ittifak kurmaya başlarken, yeni bir ortak dile ihtiyaç duyuyorlar. Bu dil ne yuan ne de ruble, aksine altındır.
Şanghay, bu yeni dilin tercüme merkezi konumunda. Dünyaya şunu söylüyor: Eğer ABD doları artık güvenilir değilse, o zaman kendi deponuzdaki gerçek altın ve gümüşe güvenin; eğer kağıt sözleşmelerde temerrüt riski varsa, o zaman Şanghay'ın teslimatta nakit ödeme kuralına güvenin.
JPMorgan Chase için bu, hem büyük bir tehdit hem de göz ardı edilemeyecek bir fırsat.
Batıya doğru artık geri dönüş yok, çünkü sadece azalan likidite ve sıkılaşan düzenlemeler var; doğuya doğru ise devasa Şanghay ile yüzleşmek zorunda. Şanghay'ı doğrudan fethedemez, çünkü oradaki kurallar Wall Street'e ait değil ve duvarlar çok kalın.
son tampon bölge
Şanghay, Doğu'nun fiziki varlıklar imparatorluğunun "kalbi" ise, Singapur da bu Doğu-Batı çatışmasının "ön cephesi"dir. Sadece coğrafi bir geçiş noktası değil, aynı zamanda Doğu'nun yükselişi karşısında Batı sermayesi tarafından özenle seçilmiş son savunma hattıdır.
Şehir devleti Singapur, kendisini 21. yüzyılın "İsviçre'si"ne dönüştürmek için neredeyse çılgıncasına yatırım yapıyor.
Changi Havalimanı pistinin hemen yanında bulunan Le Freeport, Singapur'un hedeflerine açılan en iyi penceredir. Bağımsız yargı statüsüne sahip bu serbest liman, hem fiziksel hem de yasal olarak mükemmel bir "kara kutu"dur. Burada, altın akışı tüm zahmetli idari denetimlerden arındırılmıştır. Uçağın iniş anından altın külçelerinin depolandığı ana kadar tüm süreç, tamamen kapalı, vergisiz ve son derece özel bir döngü içinde tamamlanır.
Bu arada, bir diğer devasa kasa olan The Reserve'in inşaatı 2024'ten beri devam ediyor. 180.000 metrekarelik bu kale, toplam 15.500 ton kapasiteye sahip olacak şekilde tasarlandı. En önemli özelliği sadece bir metre kalınlığındaki güçlendirilmiş beton duvarları değil, aynı zamanda Singapur hükümeti tarafından verilen bir ayrıcalık da: yatırım sınıfı değerli metaller (IPM) için Mal ve Hizmet Vergisi'nden (GST) tamamen muafiyet.
JPMorgan Chase gibi piyasa yapıcılar için bu, karşı konulmaz bir cazibe.
Ancak konu sadece vergiler ve nakit rezervleri olsaydı, JPMorgan Chase Dubai veya Zürih'i seçebilirdi. Singapur'da yerleşme kararı, daha derin ve karmaşık bir jeopolitik hesaplamayı ortaya koyuyor.
Wall Street'te, işlerinin merkezini doğrudan New York'tan Şanghay'a taşımak "iltica" anlamına gelirdi ve mevcut çalkantılı uluslararası siyasi iklimde intihar olurdu. Doğu'daki geniş fiziksel pazara erişim sağlayacak ve kendilerini siyasi olarak güvende hissetmelerini sağlayacak bir dayanak noktasına, güvenli bir limana acilen ihtiyaçları vardı.
Singapur mükemmel bir seçim.
Malakka Boğazı'nı kontrol ederek Londra'nın dolar likiditesini Şanghay ve Hindistan'ın fiziksel ihtiyaçlarıyla birleştiriyor.
Singapur sadece güvenli bir liman değil, aynı zamanda birbirinden ayrılmış iki dünyayı birbirine bağlayan en büyük transit merkezi. JPMorgan Chase burada sonsuz bir işlem döngüsü kurmaya çalışıyor: Londra'da sabitleme, New York'ta riskten korunma ve Singapur'da biriktirme.
Ancak JPMorgan Chase'in planı kusursuz değil. Asya'daki fiyatlandırma gücü mücadelesinde, en güçlü rakibi olan Çin'in Hong Kong bölgesinden kaçınamaz.
Birçok kişi Hong Kong'un bu rekabet turunda geride kaldığına yanlışlıkla inanıyor, ancak gerçek tam tersi. Hong Kong'un Singapur'un taklit edemeyeceği temel bir kozu var: RMB'nin küresel olarak hareket edebileceği tek kanal olması.
"Şanghay-Hong Kong Altın Bağlantısı" sayesinde, Hong Kong Çin Altın ve Gümüş Borsası Derneği (CGSE) doğrudan Şanghay Altın Borsası platformuna bağlanıyor. Bu, Hong Kong'da işlem gören altının doğrudan Çin anakarasındaki teslimat sistemine girebileceği anlamına geliyor. Çin pazarına gerçekten yatırım yapmak isteyen sermaye için Hong Kong, "açık deniz" değil, "karasal" pazarın bir uzantısıdır.
JPMorgan Chase, "dolar + fiziki varlıklar" hibrit modeline bahis oynayarak Singapur'u seçti ve eski düzenin kalıntıları üzerinde yeni bir offshore merkezi kurmaya çalıştı. Bu arada, HSBC ve Standard Chartered gibi köklü İngiliz bankaları, "renminbi + fiziki varlıklar"ın geleceğine bahis oynayarak Hong Kong'a yoğun yatırım yapmaya devam etti.
JPMorgan Chase tarafsız bir güvenli liman bulduğunu sanıyordu, ancak jeopolitiğin acımasız ortamında gerçek bir "orta yol" asla yoktur. Singapur'un refahı esasen Doğu ekonomisinin yayılmasının bir sonucudur. Görünüşte bağımsız olan bu lüks yat, aslında uzun zamandır Doğu kıtasının çekim alanına hapsolmuş durumda.
Şanghay'ın cazibesi artarken, RMB cinsinden altın piyasası genişlerken ve Çin'in endüstriyel makineleri piyasadaki fiziksel gümüşü tüketmeye devam ederken, Singapur artık tarafsız bir güvenli liman olmayabilir ve JPMorgan Chase bir başka kader belirleyici seçim yapmak zorunda kalabilir.
Döngünün yeniden başlatılması
JPMorgan Chase hakkındaki söylentiler belki sonunda resmi bir açıklamayla ele alınacak, ancak bu artık önemli değil. İş dünyasında, piyasadaki herhangi bir değişimi ilk fark eden her zaman zeki sermayedir.
Bu sarsıntının merkez üssü Singapur'da değil, küresel para sisteminin derinliklerindedir.
Son elli yıldır, ABD dolarının kredisiyle yönetilen "kağıt sözleşmeler" dünyasına alıştık. Borç, vaatler ve sınırsız likidite yanılsaması üzerine kurulu bir dönemdi bu. Bir zamanlar matbaa makineleri çalıştığı sürece refahın sonsuza dek süreceğini düşünüyorduk.
Ama şimdi rüzgar tamamen yön değiştirdi.
Dünya genelindeki merkez bankaları altın rezervlerini geri getirmek için hiçbir masraftan kaçınmazken ve küresel üretim devleri endüstriyel gümüşün son parçası için yarışmaya başlarken, şahit olduğumuz şey eski bir düzene dönüş.
Dünya yavaş ama istikrarlı bir şekilde soyut bir itibari para sisteminden somut, fiziksel bir varlık sistemine geri dönüyor. Bu yeni sistemde altın kredinin, gümüş ise üretim kapasitesinin ölçüsüdür. Biri güvenliğin temelini, diğeri ise endüstrinin sınırlarını temsil eder.
Bu uzun göç sürecinde, Londra ve New York artık tek varış noktaları değildi ve Doğu da artık sadece bir üretim merkezi olmaktan çıkmıştı. Oyunun yeni kuralları belirleniyor ve yeni güç merkezleri ortaya çıkıyordu.
Batılı bankacıların altın ve gümüşün değerini belirlediği dönem yavaş yavaş sona eriyor. Altın ve gümüş sessiz kalıyor, ancak bu dönemin tüm sorularına cevap veriyorlar.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler