Makroekonomik yapısal çelişkilerin derinleşmesine rağmen, riskli varlıklar için hâlâ iyi bir zaman mı?
Orijinal başlık: Mevcut Önyargım, Tek Satırda
Orijinal yazar: @arndxt_xo, kripto KOL
Orijinal çeviri: AididiaoJP, Foresight News
Özetle: Yapay zekâya yapılan sermaye harcamaları, zenginlerin yönlendirdiği tüketim ve hâlâ nispeten yüksek olan nominal büyüme oranları, yapısal olarak şirket karları için elverişli olduğundan, kısa vadede riskli varlıklar konusunda iyimserim.
Daha basit bir şekilde ifade etmek gerekirse: Borçlanma maliyetleri düşük olduğunda, “riskli varlıklar” genellikle iyi performans gösterir.
Ama aynı zamanda, şu anda anlattığımız hikayenin önümüzdeki on yıl için ne anlama geldiği konusunda ciddi şüphelerim var:
Egemen borç sorunu enflasyon, mali baskı veya öngörülemeyen olayların birleşimi olmadan çözülemez.
• Doğurganlık oranları ve nüfus yapısı gerçek ekonomik büyümeyi dolaylı olarak sınırlayacak ve siyasi riskleri gizlice artıracaktır.
Asya, özellikle Çin, giderek hem fırsatların hem de risklerin belirleyicisi haline gelecek.
Dolayısıyla, bu eğilim devam ediyor ve biz de bu kâr getiren varlıkları elimizde tutmaya devam etmeliyiz. Ancak, bir portföy oluşturmak, para birimi devalüasyonuna ve demografik yeniden yapılanmaya giden yolun sorunsuz değil, zorluklarla dolu olacağını kabul etmeyi gerektirir.
Mutabakat Yanılsaması
Sadece büyük kurumların görüşlerini okursanız, en mükemmel makro dünyada yaşadığımızı düşünebilirsiniz:
Ekonomik büyüme "dayanıklı", enflasyon hedefe doğru kayıyor, yapay zeka uzun vadeli bir destek sağlıyor ve Asya çeşitlendirme için yeni bir motor görevi görüyor.
HSBC'nin 2026 yılının ilk çeyreğine ilişkin son görünümü bu fikir birliğini açıkça yansıtıyor: hisse senedi boğa piyasasında kalın, teknoloji ve iletişim hizmetlerine ağırlık verin, yapay zeka kazananlarına ve Asya pazarlarına yatırım yapın, yatırım dereceli tahvil getirilerini sabitleyin ve oynaklığı yumuşatmak için alternatif ve çoklu varlık stratejileri kullanın.
Aslında bu görüşe kısmen katılıyorum. Ama burada durursanız, asıl önemli hikâyeyi kaçırırsınız.
Görünenin altında yatan gerçek şu:
• Yapay zeka sermaye harcamalarının yönlendirdiği bir kar döngüsü, insanların hayal ettiğinden çok daha güçlü.
• Özel bilançolarda biriken devasa kamu borcu nedeniyle kısmen etkisiz hale gelen para politikası iletim mekanizması.
• Bazı yapısal zaman bombaları (devlet borcu, doğum oranlarındaki düşüş ve jeopolitik yeniden yapılanma) mevcut çeyrekle ilgisizdir, ancak on yıl sonra "risk varlıklarının" ne anlama geldiği açısından hayati önem taşır.
Bu makale, bu iki dünyayı uzlaştırma girişimimdir: Biri, "dayanıklılık"ın göz alıcı ve kolayca pazarlanabilen bir öyküsü, diğeri ise kaotik, karmaşık ve yol bağımlı bir makro gerçekliktir.
1. Piyasa konsensüsü
Kurumsal yatırımcıların genel görünümüyle başlayalım.
Onların mantığı basit:
Borsada yükseliş devam ediyor ancak oynaklık artıyor.
• Sektör portföyünüzü çeşitlendirin: Değer ve çeşitlendirme için teknoloji ve iletişim alanlarına ağırlık verin, aynı zamanda kamu hizmetlerine (elektrik talebi), endüstriyel ve finansal sektörlere de yatırım yapın.
• Düşüşlerle başa çıkmak için altın, hedge fonları, özel kredi/sermaye, altyapı ve volatilite stratejileri gibi alternatif yatırımları ve çok varlıklı stratejileri kullanın.
Kâr fırsatlarına odaklanın:
• Faiz oranlarındaki farkın daralması nedeniyle fonlar yüksek getirili tahvillerden yatırım yapılabilir tahvillere kayıyor.
• Hisse senetleriyle düşük korelasyona sahip faiz oranı farklarını ve getirileri yakalamak için gelişmekte olan piyasa sert para birimi şirket tahvilleri ve yerel para birimi tahvillerinin varlıklarını artırın.
• Enflasyona karşı korunmak için altyapı ve volatilite stratejilerini gelir kaynağı olarak kullanın.
Asya'yı çeşitliliğin merkezi olarak kullanmak :
• Çin, Hong Kong, Japonya, Singapur ve Güney Kore'de aşırı kilolu.
• Odak alanları: Asya'daki veri merkezi patlaması, Çin'in önde gelen yenilikçi şirketleri, geri alımlar/temettüler/birleşme ve satın almalar yoluyla Asyalı şirketler için iyileştirilmiş getiriler ve yüksek kaliteli Asya kredi tahvilleri.
Sabit gelir konusunda ise açıkça iyimserler:
• Politika faiz oranları düşmeden önce daha yüksek spreadler ve getirileri sabitleme fırsatı sunan küresel yatırım notuna sahip şirket tahvilleri.
• Faiz oranı farklarını, olası döviz kazançlarını ve hisse senetleriyle düşük korelasyonu yakalamak için gelişmekte olan piyasa yerel para birimi tahvillerine aşırı ağırlık verin.
• Küresel yüksek getirili tahvillerin yüksek değerlemeleri ve bazı kredi riskleri nedeniyle hafif düşük ağırlıkta tutulması.
Bu, "döngünün sonlarına doğru ancak henüz bitmemiş" bir portföy dağılımının ders kitabı niteliğinde bir örneğidir: akışa ayak uydurun, yatırımlarınızı çeşitlendirin ve Asya, yapay zeka ve getiri stratejilerinin portföyünüzü yönlendirmesine izin verin.
Bu stratejinin önümüzdeki 6-12 ay içinde büyük ölçüde doğru olacağına inanıyorum. Ancak sorun şu ki, çoğu makroekonomik analiz burada duruyor, oysa gerçek riskler buradan başlıyor.
2. Yüzeyin altındaki çatlaklar
Makro açıdan bakıldığında:
• ABD'de nominal harcamalardaki büyüme yaklaşık %4-5 civarında olup, bu da şirket gelirlerini doğrudan desteklemektedir.
Ancak asıl soru şu: Tüketimi kim gerçekleştiriyor? Para nereden geliyor?
Azalan bir tasarruf oranını ("tüketicilerin parası yok") tartışmak, asıl meseleyi gözden kaçırmaktır. Varlıklı haneler birikimlerini kullanır, kredilerini artırır ve varlıklarında kazanç elde ederlerse, yavaşlayan ücret artışı ve zayıf bir iş piyasası olsa bile tüketime devam edebilirler. Geliri aşan tüketim, gelir tablosu (cari gelir) tarafından değil, bilanço (servet) tarafından desteklenir.
Bu, marjinal talebin büyük bir kısmının geniş tabanlı reel gelir artışından ziyade, büyük bilançolara sahip varlıklı hanelerden kaynaklandığı anlamına gelir.
İşte verilerin bu kadar çelişkili görünmesinin nedeni:
Genel tüketim güçlü seyretti.
İşgücü piyasası, özellikle düşük ücretli işler açısından, giderek zayıflıyor.
Gelir ve varlık eşitsizliği bu durumu daha da pekiştirmiştir.
Burada, "dayanıklılık" konusundaki ana akım anlatıdan ayrılıyorum. Makroekonomik büyüklükler iyi görünüyor çünkü gelir, servet ve sermaye edinim seviyelerinin en üstünde yer alan küçük bir grup tarafından giderek daha fazla domine ediliyorlar.
Bu durum borsa için olumlu bir durum olmaya devam ediyor (kârlar, gelirin tek bir zenginden mi yoksa on fakirden mi geldiğini önemsemiyor). Ancak toplumsal istikrar, siyasi ortam ve uzun vadeli büyüme açısından bu durum yavaş yavaş artan bir tehdit oluşturuyor.
3. Yapay Zeka Sermaye Harcamalarının Teşvik Edici Etkisi
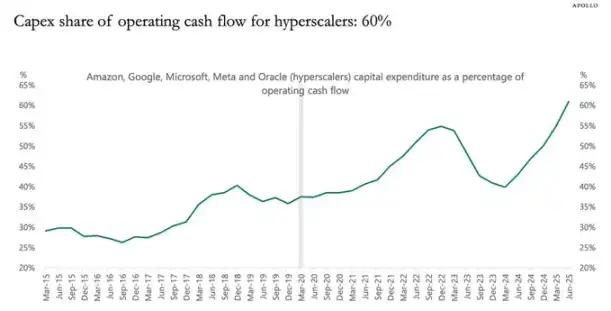
Şu anda en çok hafife alınan dinamik, yapay zekâya yapılan sermaye harcamaları ve bunun karlara etkisi.
Kısacası:
Yatırım harcamaları bugün başkalarının geliridir.
İlgili maliyetler (amortisman) önümüzdeki birkaç yıl içinde yavaş yavaş yansıyacaktır.
Dolayısıyla, yapay zeka alanında faaliyet gösteren büyük ölçekli işletmeler ve ilgili şirketler toplam yatırımlarını önemli ölçüde artırdıklarında (örneğin %20 oranında):
• Gelir ve kârlar büyük ve önceden belirlenmiş bir artışa kavuşacak.
• Amortisman, enflasyonla hemen hemen aynı oranda, zamanla yavaş yavaş artar.
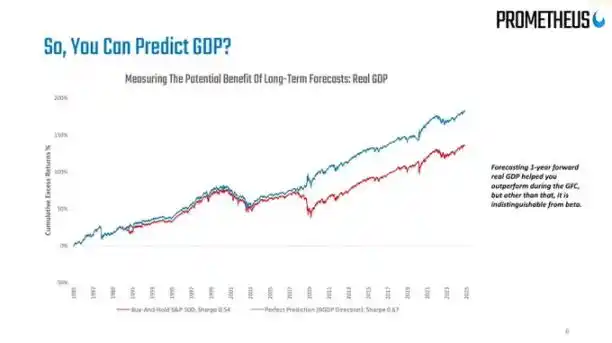
Veriler, belirli bir zamanda kârı açıklayan en iyi tek göstergenin toplam yatırım eksi sermaye tüketimi (amortisman) olduğunu göstermektedir.
Bu, çok basit ama genel kanıya aykırı bir sonuca yol açıyor: Yapay zeka sermaye harcamalarının devam eden dalgası sırasında, iş döngüsünü canlandırıyor ve şirket kârlılığını en üst düzeye çıkarıyor.
Bu trenin yolunu kesmeye çalışmayın.
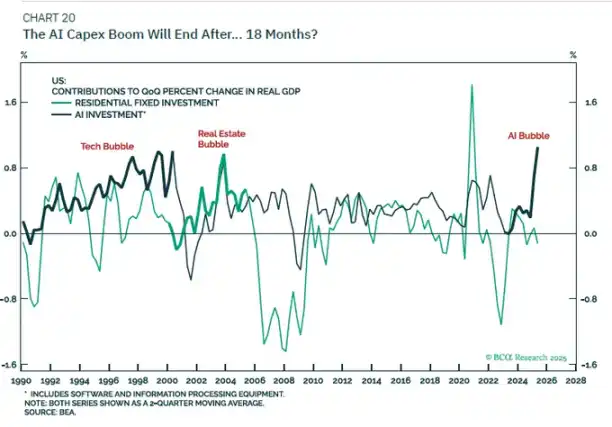
Bu, HSBC'nin teknoloji hisselerine aşırı ağırlık vermesi ve "gelişen yapay zeka ekosistemi" temasıyla mükemmel bir şekilde örtüşüyor. Aslında, farklı bir şekilde de olsa, aynı kâr mantığının temellerini önceden atıyorlar.
Uzun vadeli etkilerine dair anlatılara daha şüpheci yaklaşıyorum:
Yalnızca yapay zeka sermaye harcamalarının bizi %6'lık gerçek GSYİH büyümesine götüreceğine inanmıyorum.
Bir şirketin serbest nakit akışı finansman penceresi daraldığında ve bilançosu doygunluğa ulaştığında, sermaye harcamaları yavaşlayacaktır.
Değer kaybı arttıkça bu "kâr teşviki" etkisi kaybolacak; gelişmiş ülkelerde çok yüksek olmayan, nüfus artışı artı verimlilik artışları temel eğilimine geri döneceğiz.
Dolayısıyla benim görüşüm şudur:
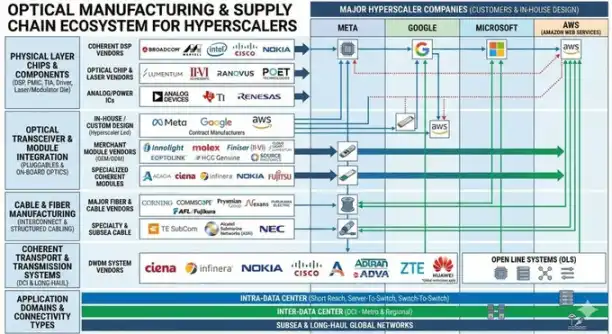
• Taktiksel olarak: Toplam yatırım verileri artmaya devam ettiği sürece, yapay zeka sermaye harcamalarının faydalanıcıları (çipler, veri merkezi altyapısı, elektrik şebekeleri, niş yazılımlar, vb.) konusunda iyimser kalın.
Stratejik olarak: Bunu trend büyüme oranının kalıcı olarak sıfırlanması olarak değil, döngüsel bir kar patlaması olarak görün.
4. Tahviller, likidite ve yarı etkisizliğin iletim mekanizması
Bu kısım biraz tuhaflaşıyor.
Tarihsel olarak, 500 baz puanlık bir faiz artışı özel sektörün net faiz gelirini ciddi şekilde etkilerdi. Ancak bugün, trilyonlarca dolarlık kamu borcu özel sektör bilançolarında güvenli varlıklar olarak yer alıyor ve bu ilişkiyi bozuyor:
• Artan faiz oranları, devlet tahvili ve rezervi sahipleri için daha yüksek faiz geliri anlamına geliyor.
Birçok işletme ve hanenin sabit faizli borcu (özellikle ipotekler) vardır.
• Sonuç: Özel sektörün net faiz yükü, makroekonomik tahminlerin öngördüğü gibi kötüleşmedi.
Dolayısıyla, aşağıdaki durumla karşı karşıyayız :
• Fed ikilemde: enflasyon hedef seviyesinin üzerinde kalırken, işgücü verileri zayıflıyor.
• Son derece oynak bir faiz oranı piyasası: Bu yıl en iyi işlem stratejisi, tahvillerin ortalamaya dönüşünü takip etmek, panik satışlarından sonra alım yapmak ve hızlı bir yükselişten sonra satmaktır, çünkü makro ortam, "önemli faiz indirimleri" veya "başka bir faiz artışı" yönünde açık bir eğilim olup olmayacağı konusunda belirsizliğini koruyor.
"Likidite" konusuna gelince, görüşüm oldukça açık :
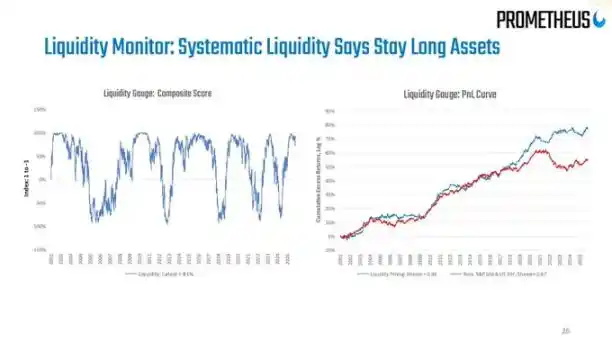
Federal Rezerv'in bilançosu artık bir anlatı aracı gibi; net değişimleri, tüm finansal sisteme kıyasla çok yavaş ve çok küçük olduğundan etkili bir işlem sinyali olarak işlev görmüyor.
Likiditedeki gerçek değişiklikler özel sektör bilançolarında ve repo piyasasında gerçekleşir: kim borç alıyor, kim borç veriyor ve hangi faiz oranı farkıyla.
5. Borç, Nüfus ve Çin'in Uzun Vadeli Gölgesi
Devlet borcu: Sonuç biliniyor, ancak izlenecek yol bilinmiyor.
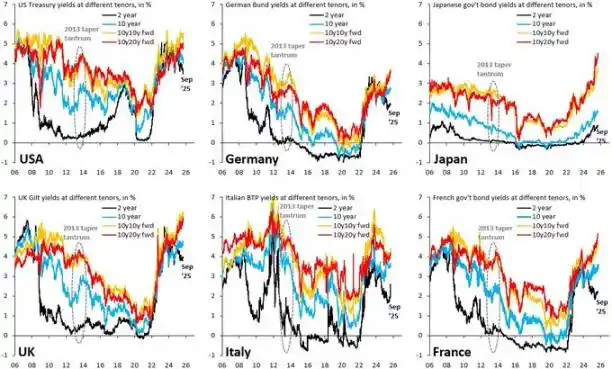
Uluslararası devlet borcu sorunu, çağımızın belirleyici makroekonomik sorunlarından biridir ve herkes "çözümün" şundan başka bir şey olmadığını biliyor:
Para biriminin değerini düşürerek (enflasyon), borç/GSYİH oranı yönetilebilir bir seviyeye geri getirilebilir.
Yol henüz belirsizliğini koruyor:
Düzenli mali baskı :
• Nominal büyüme oranını nominal faiz oranından yüksek tutun.
• Enflasyonun hedef değerin biraz üzerinde olmasına tolerans gösterin.
• Mevcut borç yükünü yavaş yavaş azaltmak
Kaotik kriz olayları:
Piyasalar, kontrolden çıkmış mali gidişat nedeniyle paniğe kapıldı.
• Vadeli sigorta primleri aniden yükseldi
• Daha zayıf bir egemen devlette para krizi meydana gelir.
Bu yılın başlarında, piyasaların mali politikaya ilişkin endişeleri uzun vadeli ABD Hazine tahvillerinin getirilerinin artmasına neden olduğunda bunu zaten deneyimlemiştik. HSBC, "kötüleşen mali gidişat" söyleminin bütçe görüşmeleri sırasında zirveye ulaştığını ve ardından Federal Rezerv'in artan endişelere odaklanmasıyla azaldığını belirtmişti.
Bence bu drama henüz bitmedi.
Doğurganlık Oranı: Yavaş Hareket Eden Bir Makroekonomik Kriz
Küresel doğurganlık oranı, yenilenme seviyesinin altına düştü; bu sorun sadece Avrupa ve Doğu Asya'da değil, şimdi İran, Türkiye'ye de yayılıyor ve Afrika'nın bazı bölgelerini de yavaş yavaş etkiliyor. Bu, esasen demografik rakamlarla gizlenmiş, geniş kapsamlı bir makroekonomik şoktur.

Düşük doğum oranı şu anlama gelir:
• Daha yüksek bağımlılık oranı (desteğe ihtiyaç duyan insanların oranında artış).
• Uzun vadeli gerçek ekonomik büyüme potansiyelinin düşük olması.
• Sermaye getirilerinin sürekli olarak ücret artışlarını aşması nedeniyle ortaya çıkan uzun vadeli toplumsal dağılım baskıları ve siyasi gerginlikler.
Yapay zeka sermaye harcamalarını (sermaye derinleşmesinin şoku) azalan doğurganlık oranlarıyla (işgücü arzının şoku) birleştirdiğinizde,
Şöyle bir dünya elde edeceksiniz:
• Sermayedarların performansı nominal olarak olağanüstü iyi.
Siyasi sistem daha da istikrarsız hale geldi.
• Para politikası bir ikilemle karşı karşıyadır: İşçi sınıfı nihayet pazarlık gücü kazandığında ücret-fiyat sarmalına yol açabilecek enflasyondan kaçınırken büyümeyi desteklemelidir.
Bu, bir kurumun 12 aylık görünüm slaytlarında asla görünmeyecektir, ancak 5-15 yıllık bir varlık dağılımı perspektifi için kesinlikle hayati önem taşımaktadır.
Çin: Gözden Kaçırılmış Önemli Bir Değişken
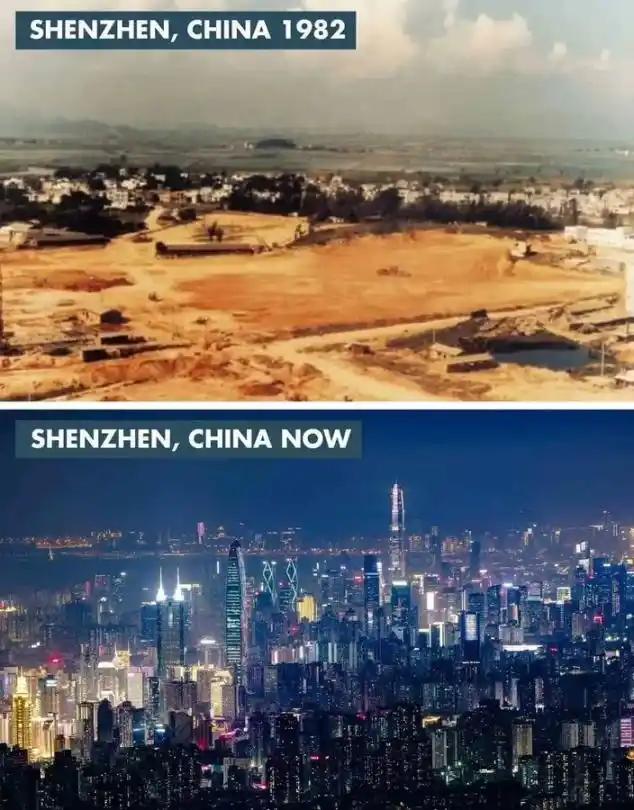
HSBC'nin Asya'ya bakışı iyimser: Politika odaklı inovasyon, yapay zeka ve bulut bilişimin potansiyeli, yönetim reformları, daha yüksek kurumsal getiriler, düşük değerlemeler ve Asya genelinde yaygın faiz indirimlerinin getirdiği olumlu etkiler konusunda iyimser.
Benim fikrim şu:
5-10 yıllık bir perspektiften bakıldığında, Çin ve Kuzey Asya pazarlarına hiç tahsisat yapılmaması riski, orta düzeyde tahsisat yapılması riskinden daha büyüktür.
1-3 yıllık perspektiften bakıldığında, asıl riskler makroekonomik temellerden değil, politika ve jeopolitikten (yaptırımlar, ihracat kontrolleri ve sermaye akışı kısıtlamaları) kaynaklanıyor.
Çin yapay zekası, yarı iletkenleri ve veri merkezi altyapısı ile ilgili varlıkların yanı sıra yüksek temettülü, yüksek kaliteli kredi tahvillerine yatırım yapmayı düşünebilirsiniz. Ancak, yatırım büyüklüğünü yalnızca geçmiş Sharpe oranlarına güvenmek yerine, net bir politika risk bütçesine göre belirlemelisiniz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler