Bitcoin ve Ethereum neden düşüşe eğilimli, ancak yükselişe değil?
Orijinal Başlık: Neden BTC ve ETH Diğer Risk Varlıklarıyla Yükselmedi
Orijinal Yazar: @GarrettBullish
Çeviren: Peggy, BlockBeats
Editör Notu: Birden fazla varlık sınıfının yükseldiği bir ortamda, BTC ve ETH'in aşamalı olarak yükselmemesi genellikle "risk varlığı özelliği" ile açıklanır. Bu makaleye göre, sorunun temeli makroekonomik değil, kripto piyasasının kendi deleverage aşaması ve piyasa yapısındadır.
Kaldıraç temizliğinin sona ermesiyle, işlem aktivitesi düşük seviyelere geriledikçe, mevcut sermayenin yüksek kaldıraçlı bireysel yatırımcılar, pasif sermaye ve spekülatif işlemlerin birlikte artmasıyla oluşan kısa vadeli oynaklığa karşı gelmesi zorlaşmaktadır. Yeni sermaye girişi ve FOMO duygusu geri dönmeden önce, piyasa daha duyarlı bir şekilde olumsuz anlatılara tepki verir; bu, yapısal bir sonuçtur.
Tarihî benzerlikler, bu tür bir performansın muhtemelen uzun vadeli bir dönem içinde aşamalı bir düzeltme olduğunu, temelde bir başarısızlık değil olduğunu göstermektedir. Bu yazı, kısa vadeli fiyat dalgalanmalarından çıkarak, döngü ve yapıdan başlayarak, BTC ve ETH'in mevcut durumunu yeniden anlama çabasındadır.
Aşağıda orijinal metin yer almaktadır:
Bitcoin (BTC) ve Ethereum (ETH), son zamanlarda diğer risk varlıklarını belirgin şekilde geride bıraktılar.
Bu durumun nedenlerinin arasında, işlem döngüsü aşaması, piyasa mikro yapıları ve bazı borsaların, likidite sağlayıcıların veya spekülatif fonların piyasayı manipüle etme eylemleri yer almaktadır.
Piyasa Arka Planı
İlk olarak, geçen yılın Ekim ayından bu yana süregelen deleverage edici düşüş, özellikle bireysel yatırımcılar olmak üzere yüksek kaldıraçlı katılımcılara ağır darbe vurdu. Büyük miktarda spekülatif sermaye piyasadan temizlendi, genel olarak piyasayı savunmasız hale getirerek riskten kaçınma eğiliminde artışa neden oldu.
Aynı zamanda, Çin, Japonya, Güney Kore ve ABD'deki AI ile ilgili hisse senetleri, çok agresif bir şekilde yükseliş yaşadı; kıymetli maden piyasası da FOMO (Fırsatı Kaçırma Korkusu) duygusuyla sürülen, neredeyse "meme piyasası" benzeri bir yükseliş yaşadı. Bu varlıkların yükselişi büyük miktarda bireysel yatırımı içine çekti - ve bu son derece önemli bir nokta çünkü Asya ve Amerika'daki bireysel yatırımcılar, halen kripto piyasasında en önemli ticaret gücüdür.
Bir diğer yapısal sorun da şudur: Kripto varlıklar henüz gerçekten geleneksel finansal sistemle bütünleşmiş değil. Geleneksel finansal sistemde, emtia, hisse senedi ve döviz aynı hesapta işlem görebilir, varlık tahsisi değişiminde neredeyse hiç sürtünme olmaz; ancak pratikte, TradFi'den kripto piyasasına sermaye aktarımı, halen düzenlemeler, işlem süreçleri ve psikolojik engellerle karşılaşmaktadır.
Ayrıca, kripto piyasasında kurumsal yatırımcıların oranı hala sınırlıdır. Çoğu katılımcı profesyonel bir yatırımcı değildir, bağımsız bir analiz çerçevesinden yoksundur, bu da spekülatif parayla veya piyasa yapıcı rolü olan borsaların etkisine kolayca maruz kalmasına ve duygusal ve anlatısal etkilere kapılmasına neden olur. "Dört Yıllık Döngü", "Noel Büyüsü" gibi anlatılar sürekli olarak yeniden sunulurken, bunlar hem sıkı mantıksal bir temele sahip değiller hem de sağlam veri desteği bulunmamaktadır.
Piyasada genel olarak fazla doğrusal düşünme biçimi bulunmaktadır, örneğin BTC'nin fiyat dalgalanmasını sadece 2024 Temmuz'undaki Japon Yeni'nin değerlenmesi gibi tek bir olaya bağlamak, daha derinlemesine bir analizdan yoksundur. Bu tür anlatılar genellikle hızla yayılır ve fiyatlara doğrudan etki eder.
Şimdi, kısa vadeli anlatılardan kurtulup bu sorunu bağımsız düşünme açısından analiz edeceğiz.
Zaman Boyutu Çok Önemli
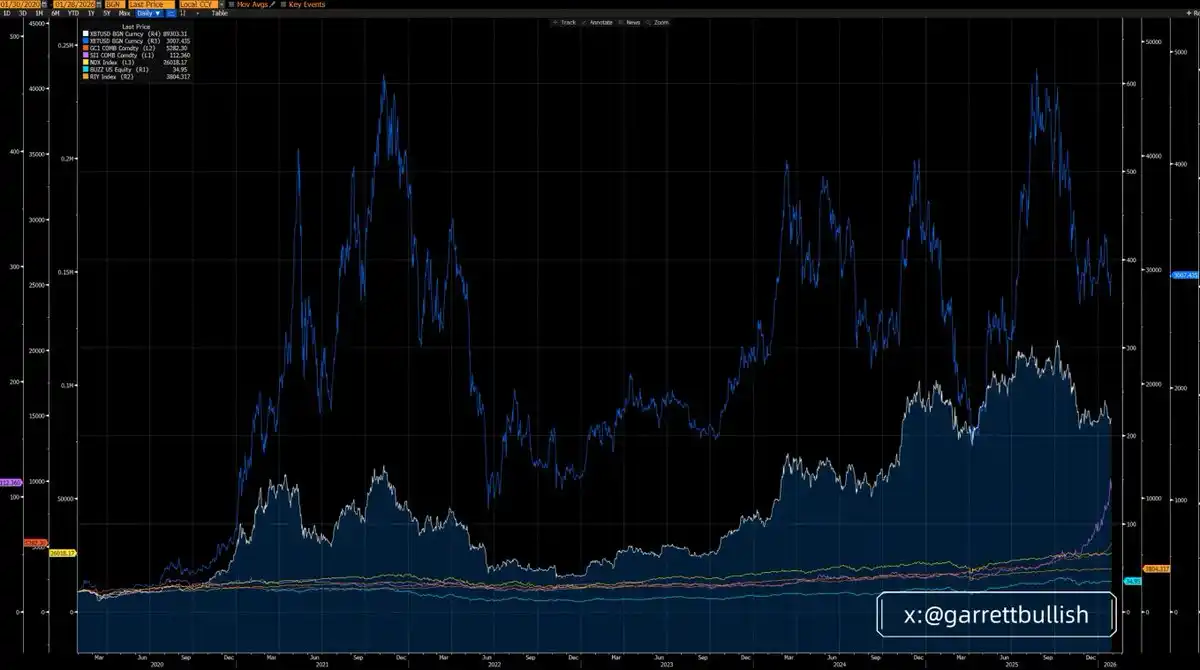
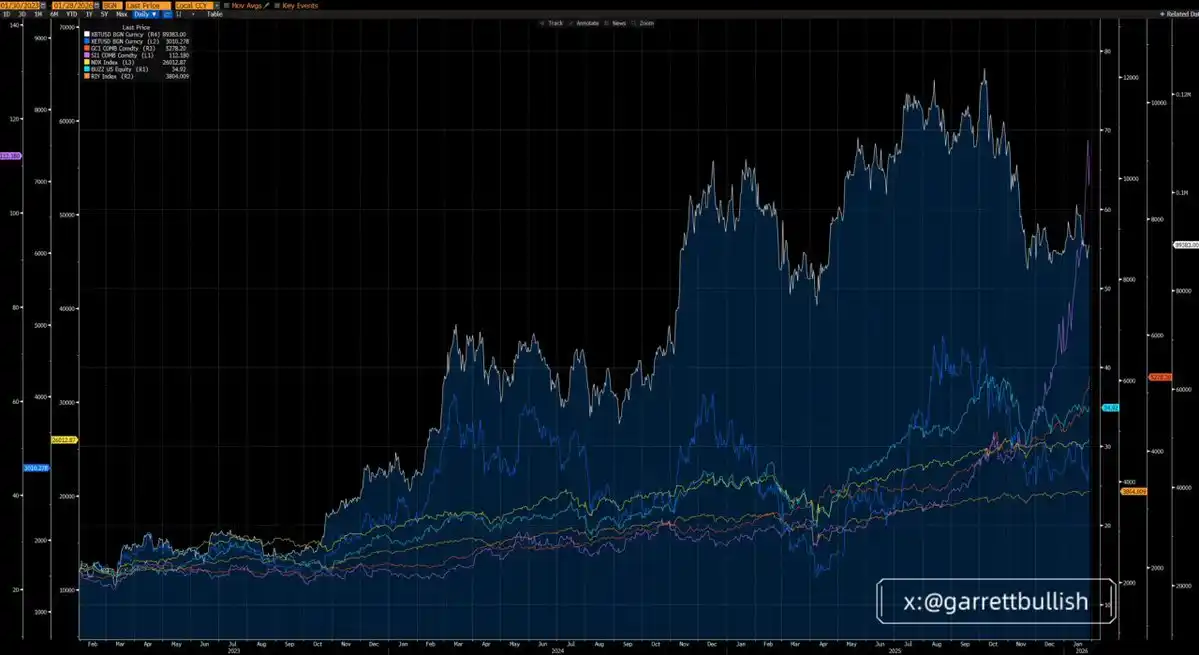
Üç yıllık bir dönem açısından BTC ve ETH'nin performansı gerçekten çoğu başlıca varlığın gerisinde kalmıştır, özellikle ETH en zayıf performansı sergilemiştir.
Ancak, Altı yıllık bir döneme (2020 Mart ayından bu yana) genişletildiğinde, BTC ve ETH'nin performansı çoğu varlıktan açıkça üstündür ve ETH tam aksine en güçlü performansı sergileyen varlık haline gelmiştir.
Daha uzun vadeli bir zaman çerçevesinden ve makro düzlemde bakıldığında, mevcut "kısa vadeli geri kalmaların", aslında daha uzun vadeli bir tarih içinde ortalama bir geri dönüş süreci olduğu anlaşılır.
Temel mantığı göz ardı etmek ve sadece kısa vadeli fiyat dalgalanmalarına odaklanmak, yatırım analizinde en yaygın ve ölümcül hatalardan biridir.
Dönüşüm Normal Bir Olaydır
Geçen yıl Ekim ayında gümüş fiyatında sıkıştırma rallisi görülmeden önce, gümüş de en kötü performans gösteren risk varlıklarından biriydi; ancak şu anda, üç yıllık bir süre boyunca gümüş en güçlü performansı sergileyen varlık haline geldi.
Bu değişim, BTC ve ETH'in mevcut durumuyla oldukça benzerdir. Kısa vadede kötü performans gösterseler de, altı yıllık bir dönemde hala en avantajlı varlık sınıflarından biridirler.
Yalnızca BTC'nin "dijital altın" ve değer saklama aracı olarak konumunu kesin olarak çürüten bir anlatı olmadıkça, yalnızca ETH'nin AI akımıyla bütünleşmeye devam ettiği ve RWA (Real World Asset) trendinin merkez altyapısı olarak var olduğu sürece, bunların diğer varlıklardan uzun vadede geri kalacaklarına dair herhangi bir mantıklı argüman yoktur.
Tekrar altını çizmek gerekirse: Temel unsurları görmezden gelmek, sadece kısa vadeli fiyat trendlerini seçmek bir analiz hatasıdır.
Piyasa Yapısı ve Kaldıraç Azaltma
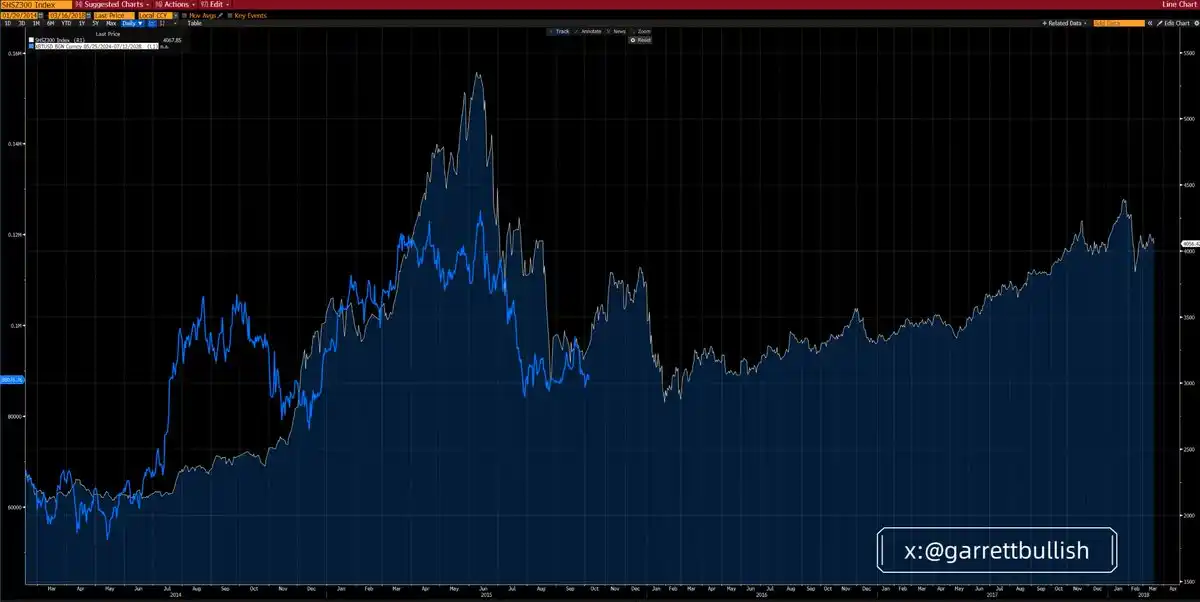
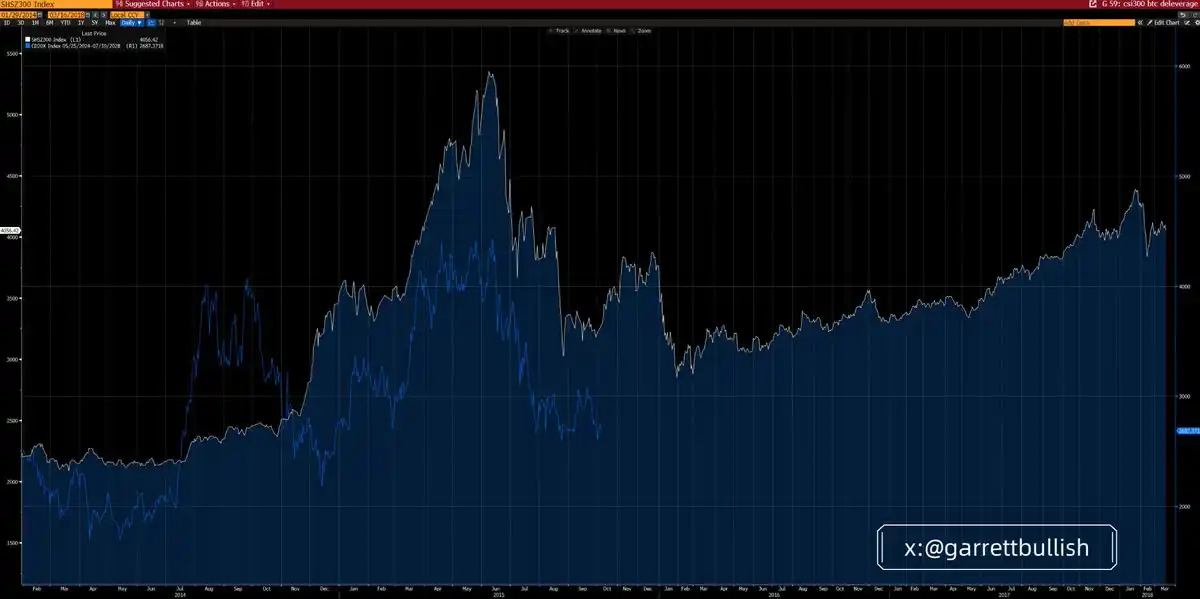
Mevcut kripto piyasası, 2015 yılında Çin A hisse senedi piyasasının yüksek kaldıraçlı itişinden sonra kaldıraç azaltma aşamasına giren ortamıyla dikkat çeken çarpıcı benzerlikler sergiliyor.
2015 yılının Haziran ayında, bir kaldıraç destekli boğa piyasasının durgunlaşması, değerleme balonunun patlaması sonrasında, A hisse senedi piyasası, Elliott Dalgası Teorisi'ne uygun A–B–C üç parçalı bir düşüş yapısına girdi. C dalgası dip yaptıktan sonra, piyasa aylarca yatay bir şekilde işlem gördü ve ardından yavaşça yıllar süren bir boğa piyasasına geçti.
O uzun vadeli boğa piyasasının temel itici gücü, düşük mavi yonga varlık değerlemesi, makro politika ortamının iyileşmesi ve belirgin olarak gevşek para koşullarından kaynaklandı.
Bitcoin (BTC) ve CD20 Endeksi, bu dönemde neredeyse tamamen bu "kaldıraç - kaldıraç azaltma" evrim yolunu yeniden üretti, hem zamanlama hem de yapı şekli açısından yüksek derecede tutarlılık gösterdi.
Temel benzerlikleri oldukça açıktır: Her iki piyasa ortamı da yüksek kaldıraç, aşırı volatilite, değerleme balonu ve toplu davranışla desteklenen tepe noktaları, tekrarlayan kaldıraç azaltma darbeleri, uzun ve yavaş düşüş süreci, volatilite düzeyinde sürekli düşüş, ve vadeli işlemler piyasasının uzun süreli pozitif fiyat farkı (contango) yapısı gibi özelliklere sahiptir.
Şu anda piyasada, bu pozitif fiyat farkı yapısı, Dijital Varlık Hazinesi (DAT) ile ilişkili halka arz şirketi hisse senetlerinin fiyatının (örneğin MSTR, BMNR) düzeltilmiş Net Varlık Değerine (mNAV) göre iskonto oluşturduğu durumu yansıtır.
Aynı anda, makro çevre yavaşça iyileşiyor. Düzenleyici belirsizlik azalıyor, örneğin Clarity Act gibi yasama girişimleri devam ediyor; ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) ve Vadeli İşlemler Ticaret Komisyonu (CFTC) ayrıca ABD hisse senetlerinin blok zincirinde işlem görmesini (on-chain US equities) teşvik etmek için aktif bir şekilde çalışıyor.
Para koşulları aynı şekilde gevşemeye devam ediyor: Faiz indirimi beklentileri artıyor, niceliksel sıkılaşma (QT) sona eriyor, repo piyasasına sürekli likidite enjekte ediliyor ve bir sonraki Fed Başkanının daha da güvercin bir tavır takınması beklentileri, genel likidite ortamını iyileştiriyor.
ETH ve Tesla: Referans Değerli Bir Benzetme
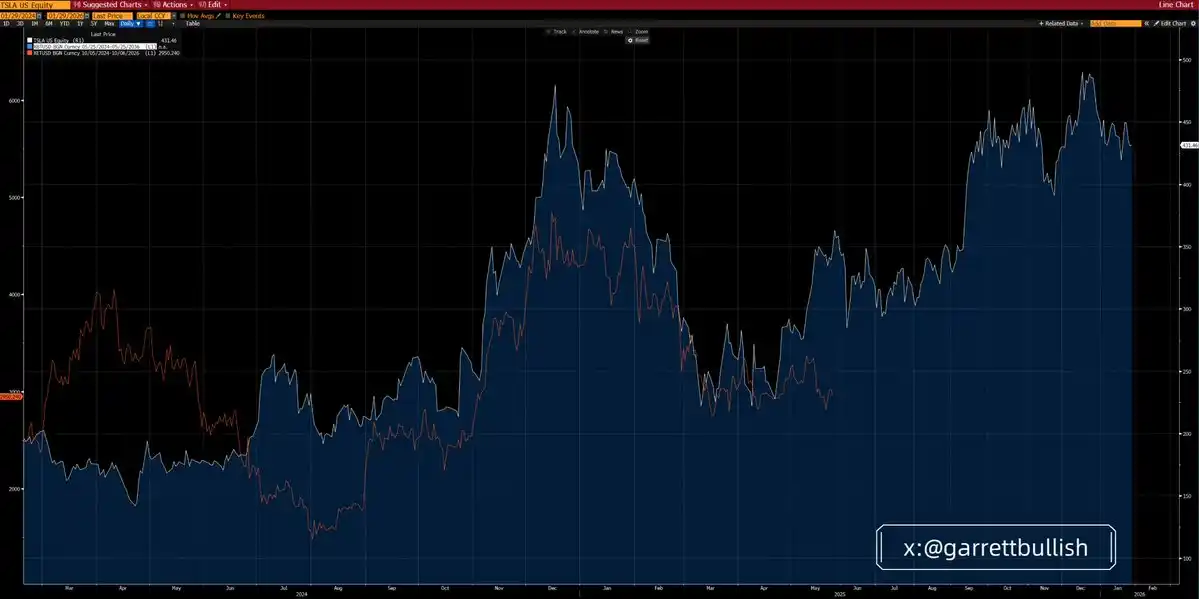
ETH'nin son fiyat hareketi, 2024 yılındaki Tesla'nın performansı ile oldukça benzerlik gösteriyor.
O zaman, Tesla'nın hisse fiyatı önce bir omuz baş omuz formasyonu oluşturdu, ardından bir tepki yükselişi, yatay bir aralıkta işlem gördü, tekrar yukarı yönlü bir hareket yaptı, daha sonra uzun bir süre direnç oluşturma aşamasına girdi, ardından hızla düştü ve düşük seviyelerde uzun bir yatay düzeltme başlattı.
2025 yılının Mayıs ayına kadar Tesla, nihayet yukarı yönlü bir kırılma gerçekleştirdi ve resmen yeni bir boğa piyasasının kapılarını araladı. Yükseliş ivmesi, çoğunlukla Çin pazarında satışların artması, Trump'ın seçilme olasılığının artması ve politik ağların ticarileşme sürecinden kaynaklandı.
Mevcut aşamaya bakıldığında, hem teknik form hem de temel arka plan açısından ETH'nin o dönemdeki Tesla ile büyük benzerlik gösterdiği görülmektedir.
Temel mantık aynı derecede karşılaştırılabilir: Her ikisi de teknoloji anlatısını ve meme niteliğini aynı anda taşıyorlar, büyük ölçüde kaldıraçlı fonları cezbetmişler, keskin dalgalanmalar yaşamışlar, toplu davranışın ittirdiği değerleme balonunda zirveye ulaşmışlar ve ardından tekrarlayan deleverage sürecine girmişlerdir.
Zamanla, piyasa volatilitesi giderek düşmekte ve temel arka plan ile makro çevre sürekli olarak iyileşmektedir.
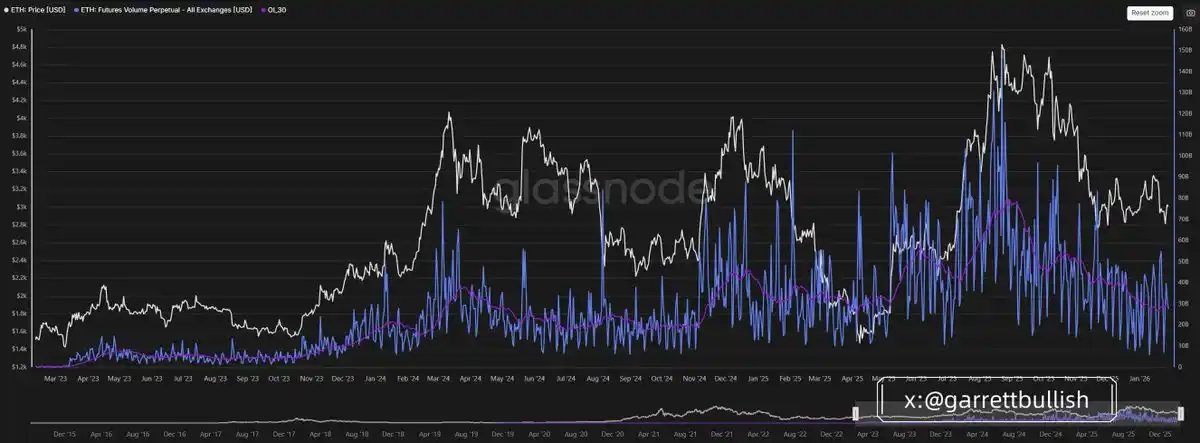
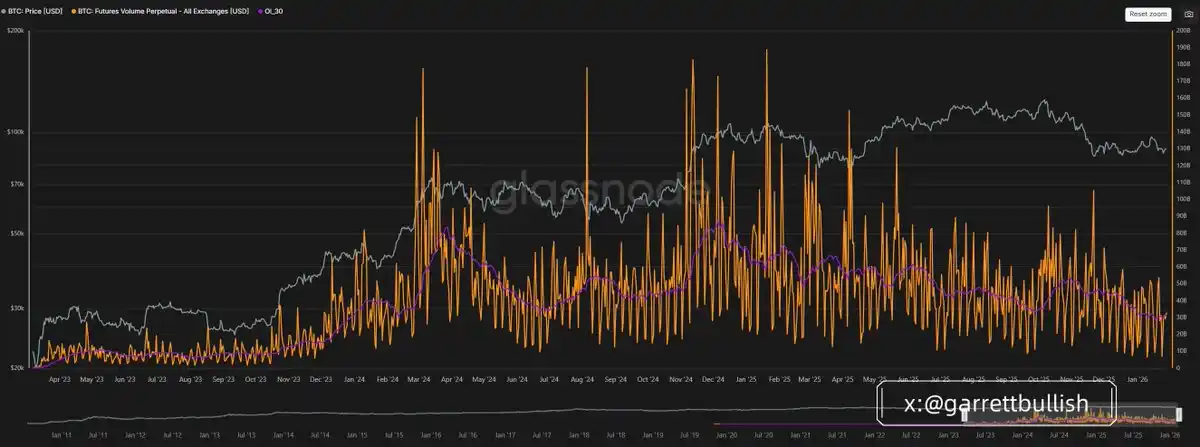
Vadeli işlem hacmine göre, BTC ve ETH'nin piyasa aktivitesi tarihsel düşük seviyelere yaklaşmış durumda, bu da deleverage sürecinin sona ermek üzere olduğunu göstermektedir.
BTC ve ETH "Risk Varlıkları" mı?
Son zamanlarda, piyasada oldukça garip bir anlatı ortaya çıktı: BTC ve ETH'yi basitçe "risk varlıkları" olarak tanımlamak ve bununla neden Amerikan hisse senetleri, A hisseleri, kıymetli metaller veya endüstriyel metallerin yükselişini izlemediklerini açıklamak.
Tanım olarak, risk varlıkları genellikle yüksek volatiliteye ve yüksek beta özelliklerine sahiptir. Davranışsal finans veya nicel istatistik açısından, ABD hisse senetleri, A hisseleri, endüstriyel metaller, BTC ve ETH genellikle bu standartları karşılar ve genellikle "risk-on" ortamında fayda görür.
Ancak, BTC ve ETH ekstra özelliklere de sahiptir. DeFi ekosistemi ve on-chain takas mekanizmasının varlığı nedeniyle, belirli durumlarda kıymetli metallerin korunma özelliklerine benzer bir yapı sergilerler, özellikle jeopolitik baskı arttığında.
BTC ve ETH'i sadece "tamamen risk varlıkları" olarak etiketlemek ve bununla makro genişlemeden faydalanamayacaklarını iddia etmek, temelde olumsuz faktörleri seçici bir şekilde vurgulayan bir anlatıdır.
Genellikle referans alınan örnekler:
Grönland Meselesi Nedeniyle Avrupa Birliği-ABD Olası Gümrük Çatışması
Kanada-ABD Gümrük Anlaşmazlığı
Ayrıca ABD-İran Arasında Olası Askeri Çatışma
Bu argümantasyon yaklaşımı, temelde bir "kiraz toplama" ve çifte standarttır.
Teorik olarak, eğer bu riskler gerçekten sistemikse, o zaman sadece savaş talebinden fayda sağlayabilir olası temel metaller hariç, tüm risk varlıkları aynı anda düşerdi. Ancak gerçek durum, bu risklerin büyük çapta sistemik bir etki haline gelme yeteneğine sahip olmadığıdır.
Yapay Zeka ve yüksek teknolojiyle ilgili talep halen son derece güçlü ve çoğunlukla jeopolitik gürültülerden etkilenmemiştir, özellikle Çin ve ABD gibi ana ekonomilerde. Bu nedenle, hisse senedi piyasası bu riskleri önemli ölçüde fiyatlandırmamıştır.
Daha da önemlisi, bu endişelerin çoğu zaten azaltılmış veya hükmü geçersiz kılınmıştır. Bu da şu temel soruyu gündeme getiriyor: Neden BTC ve ETH negatif anlatılara son derece duyarlıken, pozitif gelişmelere veya negatif faktörlerin geri çekilmesine yavaş tepki veriyor?
Gerçek Neden
Bizce, nedeni temel olarak kripto piyasasının kendi yapısal sorunlarından kaynaklanmaktadır. Mevcut piyasa şu anda kaldıraç azaltma döneminin son aşamasında, katılımcıların genel duygusu gergin ve aşağı risklere son derece duyarlı.
Kripto piyasası hala perakendeciler tarafından yönlendiriliyor, profesyonel kurumların katılımı sınırlı. ETF'lerin fon akışları daha çok duyguları pasif olarak izlemenin bir yansıması, temel analize ve takdire dayalı aktif konfigürasyon değil.
Ayrıca, çoğu DAK'ın (Dijital Varlık Koruma) pozisyon alma şekli genellikle pasif yönlüdür - doğrudan işlem yapma olsun, üçüncü taraf pasif fon yöneticisi aracılığıyla olsun, genellikle VWAP, TWAP gibi agresif olmayan algoritmik ticaret stratejileri kullanılır, temel hedef günlük dalgalanmayı azaltmaktır.
Bu, spekülatif fonlarla keskin bir tezat oluşturuyor. Bunların ana hedefi, tam da günlük dalgalanmalar oluşturmakken - ve şu anda, bu tür dalgalanmaların çoğu aşağı yönde fiyat manipülasyonunu gerçekleştirmek için kullanılıyor.
Aynı anda, perakendeci tüccarlar genellikle 10-20 kat kaldıraç kullanıyor. Bu, borsaları, likidite sağlayıcıları veya spekülatif fonları, mikro yapıdan faydalanmaya daha fazla yatkın hale getiriyor, bunun yerine orta ve uzun vadeli fiyat dalgalanmalarını taşımak.
Sıklıkla, Asya veya ABD yatırımcılarının uykuda olduğu dönemlerde, özellikle Asya zaman diliminde gece yarısı 00:00-08:00 arasında, yoğun satışlar gözleniyor. Bu tür dalgalanmalar genellikle tasfiye, teminat artırma bildirimleri ve pasif satışları tetikler, düşüşü daha da büyütür.
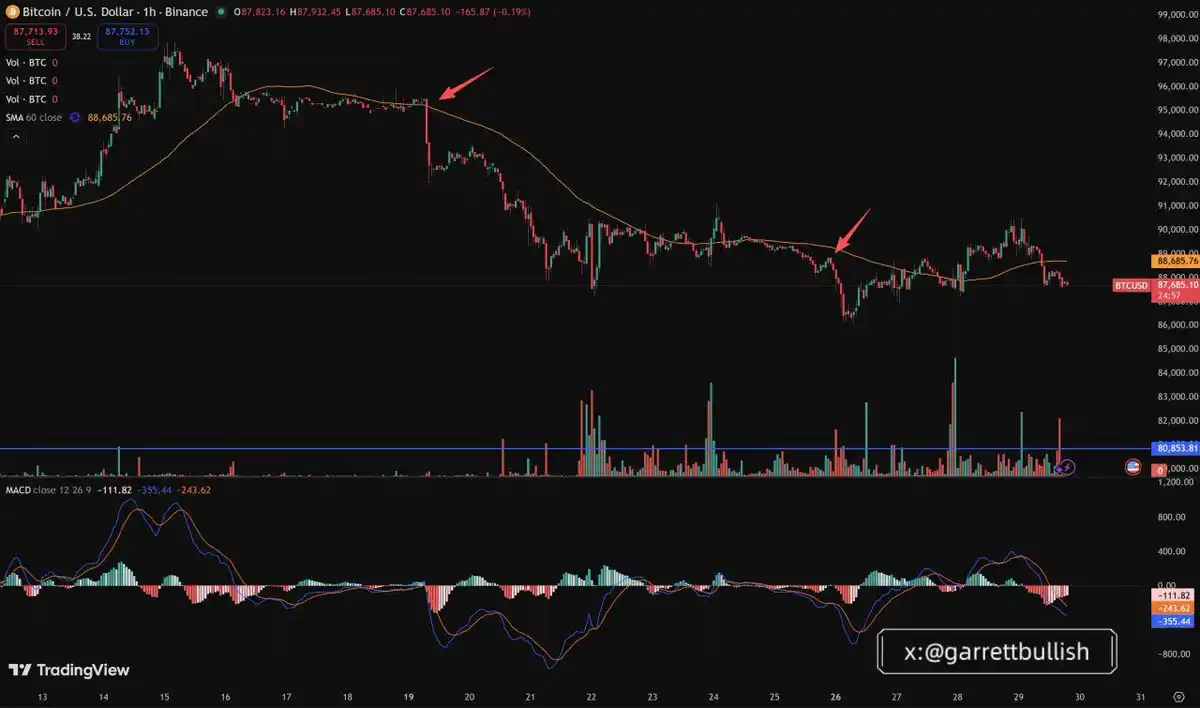
FOMO duygusu geri dönmeden veya somut bir şekilde yeni sermaye girişi olmadan, mevcut mevcut sermayeye dayanmak yalnızca bu tür piyasa hareketlerine karşı yeterli değildir.
Riskli Varlık Tanımı
Riskli Varlıklar (Risk Assets), hisse senetleri, emtialar, yüksek getirili tahviller, gayrimenkul ve para gibi belirli bir risk özelliğine sahip finansal araçları ifade eder.
Genel anlamda riskli varlıklar, "risk olmayan" olarak kabul edilmeyen herhangi bir finansal güvenlik veya yatırım aracını ifade eder. Bu tür varlıkların ortak özelliği, fiyatlarının dalgalanabilir olması ve değerlerinin zamanla belirgin şekilde değişebilmesidir.
Yaygın Riskli Varlık Türleri Şunları İçerir:
Hisse Senetleri (Equities / Stocks):
Borsada işlem gören bir şirketin hisseleri, fiyatları piyasa koşullarından, şirketin performansından ve diğer birçok faktörden etkilenebilir, bu nedenle fiyatları önemli ölçüde dalgalanabilir.
Emtialar (Commodities):
Petrol, altın, tarım ürünleri gibi fiziksel varlıklar, fiyatları genellikle arz ve talep ilişkilerinin değişiminden etkilenir.
Yüksek Getirili Tahviller (High-Yield Bonds):
Düşük kredi derecelendirmesine sahip ve dolayısıyla daha yüksek faiz oranı sunan tahviller, ancak aynı zamanda iflas riski de taşırlar.
Gayrimenkul (Real Estate):
Taşınmaz yatırım, değerleri piyasa döngüsü, ekonomik ortam ve politika değişiklikleriyle dalgalanabilir.
Para Birimleri (Currencies):
Döviz piyasasındaki çeşitli para birimleri, fiyatları coğrafi-politik olaylardan, makroekonomik verilerden ve politika değişikliklerinden hızla etkilenebilir.
Riskli Varlıkların Başlıca Özellikleri
Dalgalanma (Volatilite)
Riskli varlık fiyatları sık sık dalgalanır, hem kazanç sağlayabilir hem de zarara neden olabilir.
Getiri ve Risk Bir Arada (Yatırım Getirileri)
Genel olarak, varlık riski ne kadar yüksekse, potansiyel getiri o kadar yüksek olabilir, ancak bu arada zarar etme olasılığı da o kadar yüksektir.
Piyasa Ortamına Yüksek Duyarlılık (Piyasa Duyarlılığı)
Riskli varlıkların değeri faiz oranlarındaki değişikliklerden, makroekonomik koşullardan ve yatırımcı duygusundan da dahil olmak üzere çeşitli faktörlerden etkilenir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler