Ekonomi Yeni Bir Döneme Girerken Sıradan İnsanlar Nasıl Hazırlanmalı?
Orijinal Başlık: Gelecekte Nelerle Başa Çıkılır (Tam Oyun Planı)
Orijinal Yazar: @hooeem
Çeviren: Peggy, BlockBeats
Editör Notu: Yapay Zeka hızlanması, jeopolitik çatışmalar ve yüksek enflasyon dönemi arka planında, pazarın tartışması, artık "büyüme ne kadar sürecek"ten, daha temel bir soruya dönüşüyor: Borç tabanlı bir sistemin, deflasyon benzeri bir teknoloji şokunu yaşadığında ne olacak?
Bu yazı, egemen borç baskısının artması, enerji fiyatlarının dalgalanması, tüketici güveninin azalması, istihdam yapısındaki değişim gibi bir dizi makro sinyalden yola çıkarak, daha gergin bir manzara çiziyor: Bir yanda, Yapay Zeka hiç yaşanmamış verimlilik artışı getirirken; diğer yanda, bu "verimlilik kazancı" yüksek kaldıraçlı sistemde talep daralmasına ve iflas riskine dönüşebilir, hatta sistemik kırılganlığı büyütebilir. Aynı zamanda, tarihsel olarak birçok kez varlık balonlarının evrim yolunun, şu anda Yapay Zeka değerlemesinin coşkusuna referans noktaları sağladığı da belirtiliyor.
Bu çerçeve içinde, makale odak noktasını bireylere geri çekiyor: Yapısal belirsizliğin norm haline geldiği zamanlarda, bireylerin finansal, mesleki ve bilişsel düzeyde "karşı döngü kapasitesi" oluşturması gerektiğini vurguluyor. Nakit akışı savunması, beceri yığını oluşturma ve uzun vadeli varlık dağıtımı gibi konulardan, bu çekirdek aslında dönemeçleri tahmin etmek değil, belirsiz ortamda hayatta kalma ve seçim yapma yeteneğini artırmak üzerinde yoğunlaşıyor.
Aşağıda orijinal metin yer almaktadır:
Adım adım küresel bir finansal krize doğru ilerliyoruz. Bu ya sizi yukarı taşıyacak ya da yerle bir edecek.
Ve bu, iki şeye bağlıdır: Ona göz yummak mı, yoksa erken hazırlıklı olmak mı?
Öncelikle şunları açıklamak isterim:
1. Ben bir karamsar değilim. Ancak, önümüzdeki dönemde bahsedeceğim konular, birazcık pesimist olduğumu düşündürebilir. Ancak bu sadece gerçekliğin ta kendisidir, aslında tüm bunlara oldukça nispeten iyimser bir bakış açısıyla yaklaşıyorum.
2. Ben bir uzman mıyım? Elbette ki değilim. Ancak kararlarımda piyasa değerlerini ya da hayattaki tercihlerimi parasal olarak ödüyorum.
Aynı zamanda kısa vadede piyasanın biraz rahatlayabileceğini, hatta yükselebileceğini biliyorum (belki bazıları bu cümleyi benimle alay etmek için kullanacaklardır). Ancak bahsetmek istediğim şey bu haftanın fiyat performansı değil, daha uzun vadeli trenddir. Çünkü gerçekten şu anda neler olduğunu anlamak için zaman harcıyorum. Ve şu anda, çok fazla şey oluyor, ve bunlar sadece İran ile sınırlı değil.
Ancak öncelikle şu konudan başlayabiliriz.
Petrol, Enerji ve O "Görünmez Vergi"
Ortadoğu Savaşı, kritik altyapının zarar görmesi, daha fazla zarar görme tehdidi, artan gerilim, aynı anda "ılımlılaştırma" pozları verme, bir de Boğaz Sorunu - tüm bu faktörler açıkça petrol fiyatlarını artıracak. Daha yüksek enerji maliyeti, temelde bir tür "görünmez vergi"dir ve sonunda tüm tedarik zincirine yayılacak, böylece insanların yaşam maliyeti genel olarak artacaktır.
Ne olacak bundan sonra? Faiz oranları yükseliyor, insanların mali baskıları sürekli olarak artıyor, birçok kişi konut kredilerini ödeyemez hale geliyor ve yeniden finansman maliyet değerlendirmesinden geçemeyerek zorunlu olarak değişken faiz oranlarına geçiyor. Bu faiz oranı, muhtemelen geçmişte (örneğin geçen yıl aralık ayında sabitledikleri %1 sabit faiz oranı) ödediklerinden iki katı olacaktır.
Evet, durum hiç de iç açıcı değil. Bu tür bir ortamda tüketim harcamaları belirgin bir şekilde kısıtlanacak ve hatta giderek "boğulacak".
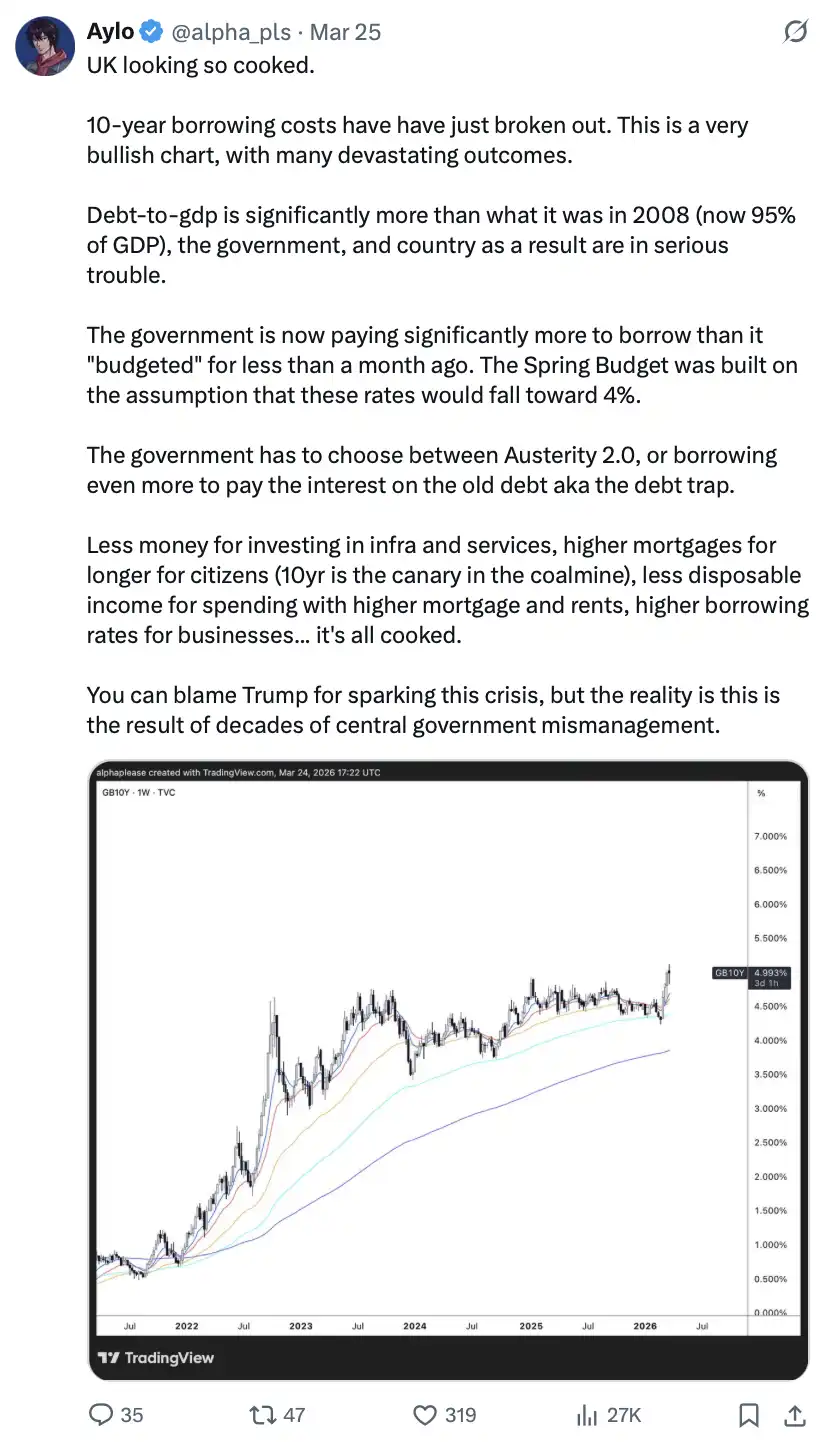
Post Content: Şu anda İngiltere'nin durumu, tam anlamıyla "berbat" denilebilir. 10 yıllık borçlanma maliyeti belirgin bir şekilde artmaya başladı. Grafikten de anlaşılacağı gibi, bu tipik bir "faiz oranları yükseliyor" eğilimidir, ancak arkasında ciddi sonuçları olan bir dizi potansiyel durum yatmaktadır. Şu anki İngiltere'nin borcu/GSYH oranı, 2008'den bu yana çok daha yüksektir (şu anda yaklaşık %95), hem hükümetin hem de ülkenin mali durumu oldukça sıkıntılı bir seviyeye gelmiştir. Daha da önemlisi, hükümetin şu anki borç maliyeti, sadece bir ay önce belirlenen bütçe seviyesinin çok üzerindedir. O dönemdeki bahar bütçesi, faiz oranlarının %4'e gerileyeceği varsayımına dayanıyordu. Şu anda hükümet, zor bir seçim yapmak zorunda kaldı: Ya kemer sıkma politikalarını yeniden başlatmalı (Kemer Sıkma 2.0), ya da eski borçların faizlerini ödemek için daha fazla borçlanmalı ve böylece sözde "borç tuzağına" düşmelidir. Sonuç olarak: Altyapıya ve kamu hizmetlerine yönelik fonlar azalmakta, sakinler daha uzun süre yüksek konut kredi faizleriyle başa çıkacak (10 yıllık faiz oranı önemli bir uyarı işareti haline gelmiştir), konut kredi ve kira baskısı artarken, harcanabilir gelir daha da azalmaktadır, işletmelerin finansman maliyeti sürekli artmaktadır... Genel tablo tamamen kötüleşmiş durumdadır. Bu krizi Trump'ın politikalarına bağlayabilirsiniz, ancak daha gerçekçi olan durum şudur: Bu, merkezi hükümetin yıllarca süren yanlış yönetiminin birikimli sonucudur.
Ayrıca, şu anda ABD'nin bu konuyu bastırmak için elinden geleni yaptığını da belirtmekte fayda var...
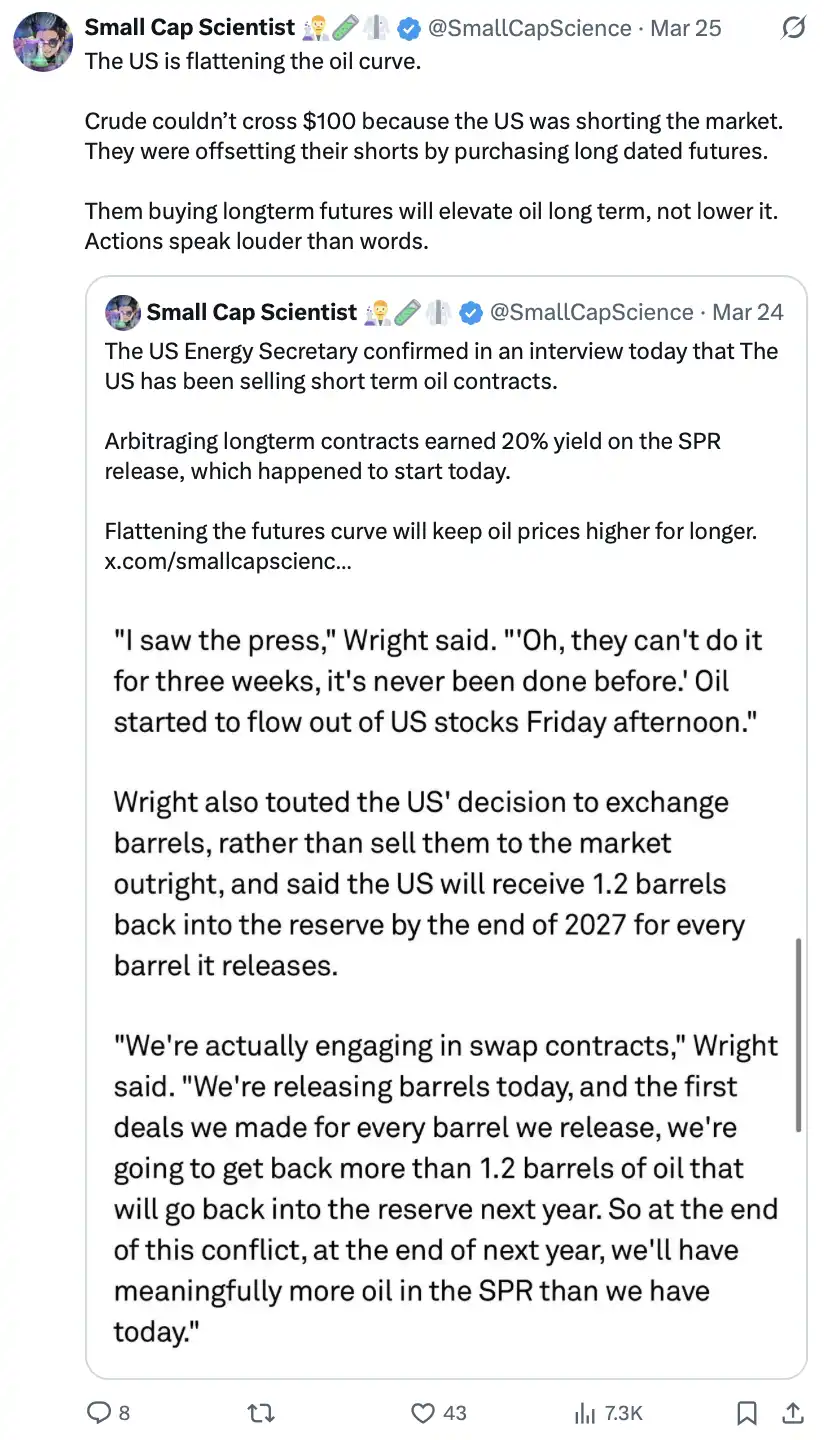
Bu içeriğin özü şudur: Amerika, petrol fiyatlarına "müdahale" ederek finansal araçlar aracılığıyla işlem yapıyor. Belirli bir şekilde, kısa vadeli petrol sözleşmelerini açığa satıp petrol fiyatlarının yükselmesini engelliyor (100 doların üzerine çıkmasını önlemek), aynı anda uzun vadeli vadeli işlemler alarak riskten korunma yapıyor ve bu şekilde "vadeli işlem eğrisini düzleştiriyor". Bu tür bir işlem kısa vadede gerçekten fiyatları stabilize edebilir, ancak aynı zamanda uzun vadeli petrol fiyatı beklentilerini artırabilir. Aynı zamanda Amerika, stratejik petrol rezervlerini serbest bırakarak (SPR) ve uzun-kısa vadeli sözleşme fırsat arbitrajı ve "takas sözleşmeleri" yoluyla petrol salımını gerçekleştirmekte ve aynı zamanda gelecekte daha fazla rezerv almayı planlamaktadır (her bir varil bırakıldığında, gelecekte yaklaşık 1.2 varil geri alınacak). Genel olarak, bu bir "kısa vadeli fiyat kontrolü, uzun vadeli baskı transferi" stratejisidir - mevcut istikrar, gelecekte daha yüksek petrol fiyatları anlamına gelebilir.
Egemen Borç Ölüm Döngüsü
Amerika'nın kamu borcu sadece 39 trilyon doları aştı. Bu rakam tek başına insanı uyandırmaya yeterlidir.
Aynı zamanda, hükümetin yıllık geliri yaklaşık 5.4 trilyon dolar iken harcamalar yaklaşık 7 trilyon dolara yaklaşmaktadır. Bu harcamaların yaklaşık %120'si, bebek patlaması neslinin refah harcamaları, tarihi borç faizleri ve savunma harcamaları tarafından yutulmaktadır.
Bu verileri @USDebtClock_org adresinde canlı olarak görebilirsiniz.
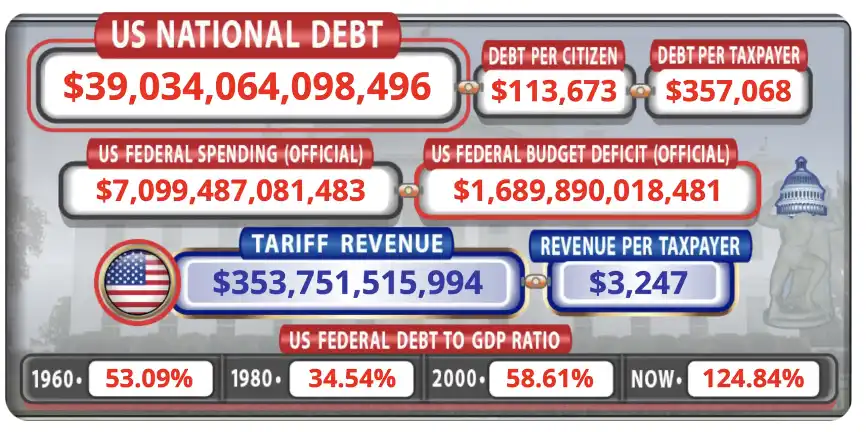
Bundan sonra durum daha da kötüleşecek. Hükümet harcamaları azaltırsa, GSYİH daralır ve sonuç olarak "GSYİH'ye oranla bütçe açığı" daha da kötü hale gelir, bu, bir çıkış yolu olmayan bir tuzak türüdür.
Peki, matematiksel olarak borç geri ödenemez hale geldiğinde, tarih boyunca hükümetler genellikle ne yaparlar? Ya "para basarlar" (havada para yaratırlar) ya da dikkati başka yöne çekmek için savaş başlatırlar, bazen ikisi aynı anda gerçekleşir.
Ve Atlas Okyanusu'nun ötesinde, senin eski dostun İngiltere, "kötü bir döngü"e girmeye başladı: Kamu sektörü maaşları enflasyonun üzerinde artarken, hükümeti vergileri yükseltmeye zorluyor; daha yüksek vergiler ekonomik büyümeyi baskılıyor; zayıf ekonomi daha fazla "para basmayı" gerektiriyor. Bu şekilde devam ediyor. Aynı zamanda, İngiltere'nin 30 yıllık hazine bonosu faiz oranları 2008'den bu yana en yüksek seviyeye yükseldi ve tahvil piyasası aslında İngiltere hükümetinin kredi gücünü sorguluyor.
Dünyaya daha geniş bir bakış attığımızda, ABD'nin 10 yıllık hazine bonosu ile Japon hazine bonosu arasındaki fark daralmaya devam ediyor, aynı zamanda Japon Yeni zayıflıyor, bu da "egemen borç ölüm döngüsü" için klasik uyarı işareti.
AI Enflasyonu / Balon Tehlikesi
AI, insanlık tarihindeki en hızlı teknolojik ivmeyi temsil ediyor, büyük ölçekli verimlilik artışı geliyor. Bu güzel duyuluyor, ta ki sorunun ne olduğunu fark edene kadar.
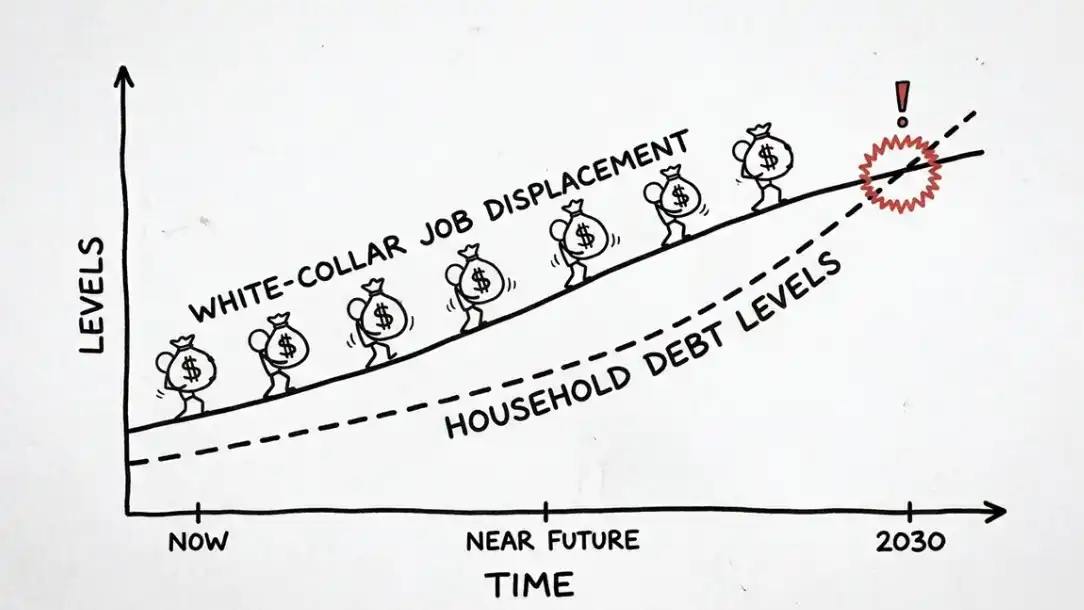
Şu anda borç temelli bir ekonomik sistemde bulunuyoruz. Yüksek kaldıraçlı bir ekonomide, büyük ölçekli bir "deflasyonist verimlilik artışı" refah getirmek yerine doğrudan sistemi patlatabilir. Beyaz yakalılar genellikle konut kredisi, araba kredisi ve ödenemeyen öğrenci kredileriyle yükümlüdürler. Yapay Zeka, tüm işleri değiştirmek zorunda olmadan bir krize yol açabilir; sadece küçük bir yüzde oranındaki pozisyonların bile yerini alması zincirleme bir reaksiyona neden olabilir ve nihayetinde bankacılık sistemini boyutlarına ulaşan sistemik bir iflasta dönüşebilir.
Bu cümleyi bir kez daha okuyun. "Peki ya yapay zeka kendisi bir baloncuk ise?" Sorunun diğer yönü şudur: Yapay Zeka da bir baloncuk olabilir ve bir baloncuk patladığında sonuçlar asla hafif olmaz.
Tarih buna benzer bir yol sundu:
1929: İnsanlar sınırlarına kadar borçlanarak hisse senedi ve dayanıklı tüketim malları satın aldılar, bankalar neredeyse her kuruşu kredi olarak verdi; müzik durduğunda herhangi bir tampon kalmamıştı.
2000: Şirket adı ".com" ile bitiyorsa, yatırımcılar gelir olmadan ve plan olmadan milyarlarca dolar yatırım yaptılar, ta ki fon zinciri koptu.
2008: Bankalar işsizlere konut kredisi verdi, derecelendirme kuruluşları bu toksik varlıklara "AAA" notunu verdi, sanki ilkokul mürekkep lekesi veriyorlardı, sonuç olarak küresel olarak yirmi milyon iş pozisyonu silindi.
Peki bugün ne durumda? Bazı analistler, yapay zeka şirketlerinin değerlemesine baktıkça, aynı endişeleri taşımaya başladılar. Tüm sistem, esasen bir kredi baloncuk üzerinde işliyor.
Avusturya Okulu ekonomistleri bunun için on yıllardır uyarıda bulunuyor: Ya baloncuk patlatılıp kriz yaşanacak (maliyeti ciddi bir ekonomik durgunluk olacak) ya da para kendisi yok edilecek (felaketle sonuçlanacak bir enflasyon yolu izlenecek).
Yapabileceğiniz tek şey, bu ikisi arasında seçim yapmaktır.
Erken Uyarı Sinyalleri
Bunlar tahminler değil, şu anda gerçekleşmekte olan sinyallerdir: Tüketici güveni tarihi düşük seviyelere geriledi, tüketim motoru durma noktasına geldi.
Devlet tahvili piyasasında anormal durumlar meydana geliyor, bu daha çok gelişmekte olan piyasalarda "sermaye kaçışı" olarak adlandırılan bir durumun işaretidir.
Günlük hayattaki "hayatta kalma sinyalleri" de giderek belirginleşiyor: Bazı insanlar hızlı yemek ve günlük ihtiyaçları Klarna ile taksitle satın almaya başladı; askere alım sayısı arttı; lisansüstü öğrenci sayısı büyük ölçüde arttı (çevirisi: iş bulamıyorlar).
Şirketler düzeyindeki baskılar da görünür hale geliyor: Teknoloji şirketleri yerel çalışanları yabancı işgücü veya doğrudan AI ile değiştirmeye başladı.
Buna inanmıyor musunuz?
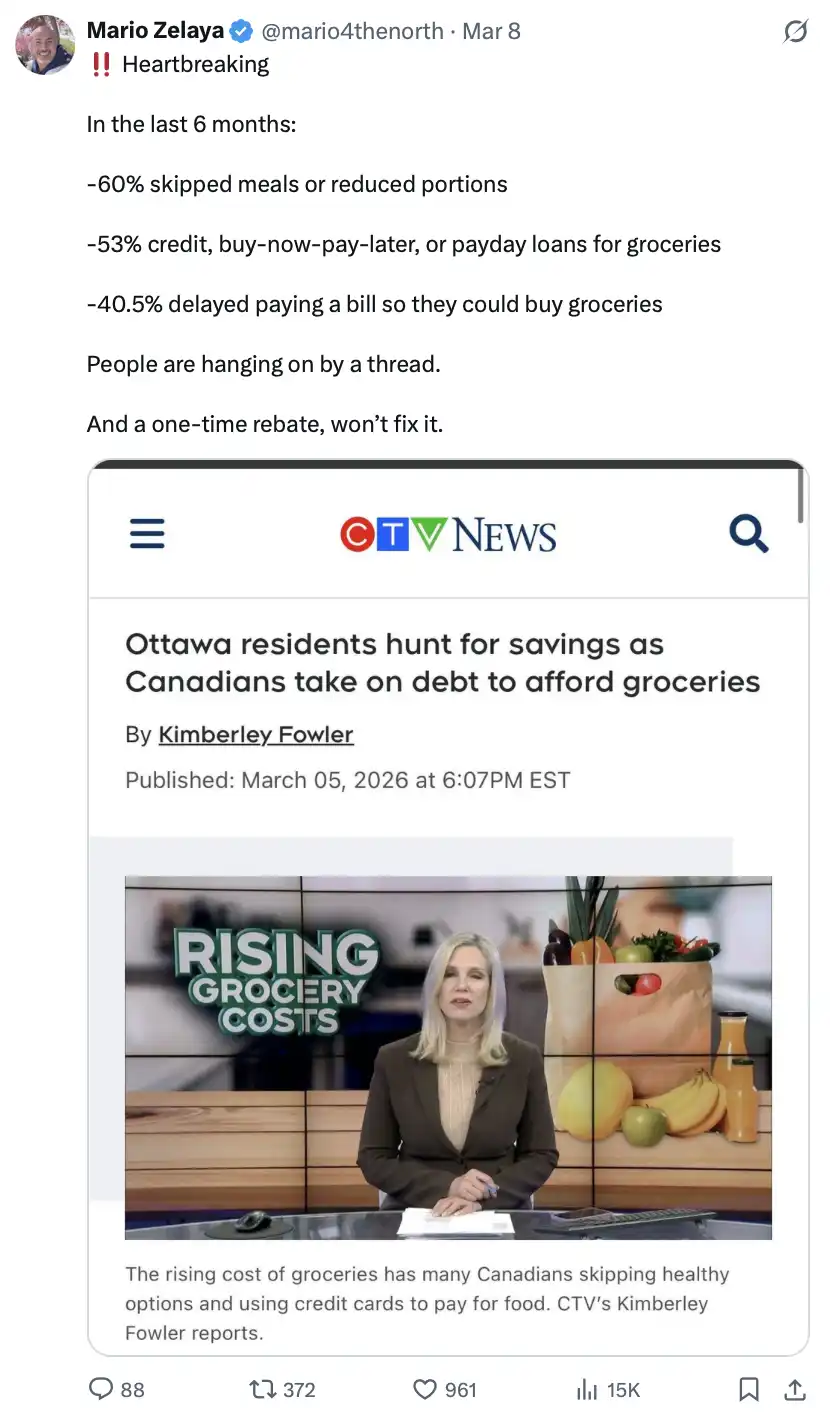
Veriler son 6 ayda insanların %60'ının yemek yeme alışkanlıklarını azalttığını veya porsiyonlarını küçülttüğünü gösteriyor; insanların %53'ü yemek almak için kredi, taksit veya yüksek faizli borçlanmaya başvurdu; insanların %40.5'i yemek alabilmek için faturalarını ödemeyi erteledi. Genel olarak, birçok insanın zorlukla ayakta kaldığı, yaşamın çöküşün eşiğinde olduğu ve tek seferlik teşvik politikalarının temel sorunu çözmediği bir sonuca işaret etmektedir.
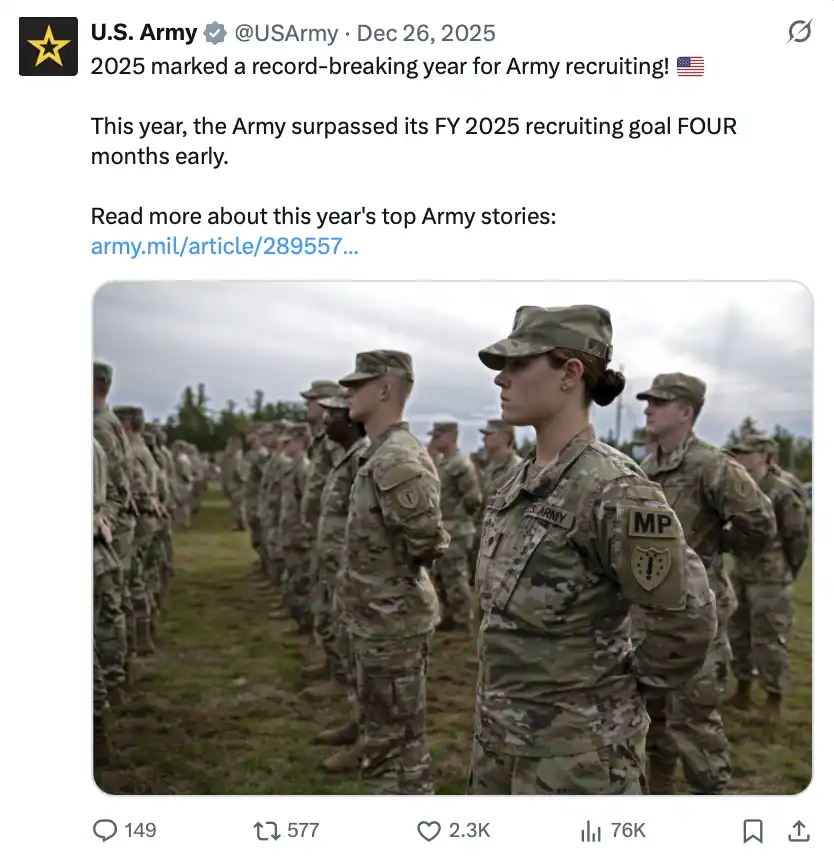
2025 yılında, ABD Ordusu rekor sayıda asker topladı ve yıllık hedefini 4 ay önce tamamladı. Genel olarak, ekonomik fırsatların azaldığı, istihdam ortamının zorlaştığı zamanlarda daha fazla insanın istikrarlı bir çıkış yolu olarak orduya katılmayı tercih ettiği şeklinde yorumlanmaktadır.
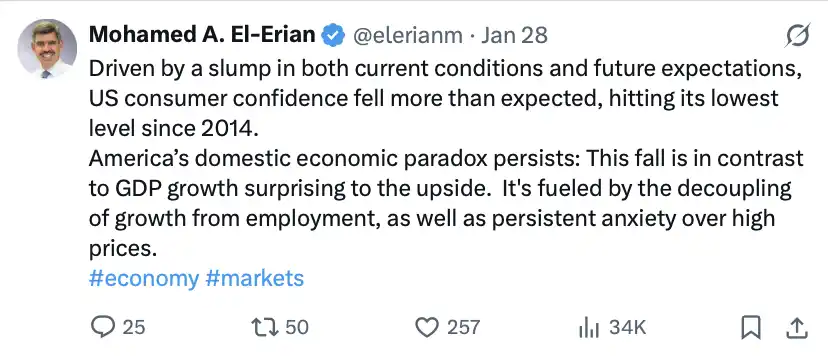
Bu içeriğin özü şudur: ABD ekonomisi "veri ve hissiyat arasında ayrışma" çelişkili sinyaller sergiliyor. Bir yanda, tüketici güveni büyük ölçüde düştü ve 2014'ten beri en düşük seviyeye geriledi; diğer yanda, GSYİH büyümesi beklenenden daha fazla arttı. Bu "ekonomik paradoksun" arkasında, büyümenin istihdamdan giderek kopması ve süregelen yüksek enflasyon kaynaklı endişeler yer almaktadır - diğer bir deyişle, makro veriler iyi görünse de, sıradan insanların gerçek hissiyatı kötüleşmektedir.
Peki, kanıtlar yeterince açık olduğuna göre, şimdi ne yapmalıyız? Kaderin adil olmadığını mı mızmızlanarak kabul edeceğiz? Tabii ki hayır.
Yapmamız gereken, önce böyle bir durumun varlığını fark etmek, ardından buna hazırlıklı olmak ve böylece hayatta kalmaktır.
Nasıl Başa Çıkabiliriz (Eylem Kılavuzu)
Sonraki içerik, uygulanabilir bir kontrol listesi olarak düşünülebilir.
Bunu ele alırken, 'bardağın yarısı dolu' bir zihniyetle yaklaşmalıyız. Pratik ve yapıcı bir tutumla hareket etmeli, aynı zamanda her şeyin iyiye döneceğine inanmalıyız. Bu dünyanın sonu değil. İşte bu gerçeği net gördüğümüz için, risk almanın gerektiği zamanlarda cesurca hareket etmeliyiz.
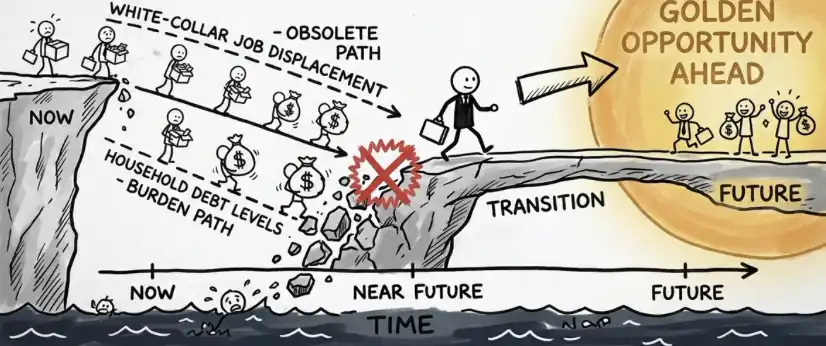
Anlık Mali Savunma
En düşük yaşam giderlerinizi karşılayabilecek 3 ila 6 aylık bir acil durum fonu oluşturun. Bu, en düşük ödemeleriniz hariç her şeyin önünde gelmelidir. Eğer hala hiçbir tasarrufunuz yoksa, hemen ilk 1000 dolarınızı biriktirmeye başlayın.
Bu bir seçenek değil. Tüketim için borçlanmayın. Eğer büyük ve zorunlu bir harcama yapmanız gerekiyorsa, mümkünse sabit faiz oranını şu anda kilitlemeye çalışın. Durgunluk döneminde, değişken faiz sizi mahvedebilir.
Kredi kartı borcunuzu en kısa sürede temizleyin. Ekonomi kötüye giderken, genellikle değişken faiz oranları artar. Aktif bir şekilde borç ödeyin, gerektiğinde bankayı arayarak faiz oranını düşürmek için pazarlık yapabilirsiniz — başlamak maliyeti yoktur ve veriler gösteriyor ki, yaklaşık %70'inin gerçekten müzakere yapabildiği. Alternatif olarak, 0% faiz oranına sahip denge transferi kredi kartına geçmeyi düşünebilirsiniz, ancak faiz oranı yükselmeden önce borcu tamamlayıp tamamlayamayacağınızı mutlaka hesaplayın.
Kimse için kefil olmayın. Kefil olanların yaklaşık %40'ı nihayetinde borçlunun borcunu ödemek zorunda kalır. Başkalarına yardım etmek istiyorsanız, doğrudan para verin veya özel borç verin. Neyi seçerseniz seçin, kredi geçmişinizi korumaya özen gösterin. Bu temel gibi görünebilir, ancak son derece önemlidir.
Kariyer ve Gelir Koruma
Patronunuzu sevmiyor musunuz? Anlıyorum. Ancak alternatif bir seçeneğiniz olmadan, iş fırsatları azaldığında ve pozisyonunuz doldurulduğunda sadece "patronu sevmediğiniz" için ani istifa etmek size zarar verebilir.
Becerilerinizi sürekli geliştirin, özellikle AI'dan faydalanmayı öğrenin. Tabii ki diğer alanlar da olabilir. YouTube, Udemy, Khan Academy, kodlama bootcamp'leri — çoğunluğu ücretsiz veya maliyeti çok düşük. Kodlama öğrenin, SEO öğrenin, kendinizi daha az değiştirilebilir hale getiren becerileri bir araya getirin veya yan iş yapabilme yeteneğini kazanın.
Bir yan işe başlayın. Freelance çalışma, çevrimiçi hizmetler, el yapımı ürünler hepsi olabilir. Ortalama olarak, bir yan iş aylık yaklaşık 500 ABD Doları gelir getirebilir ve bu, uyurken bile sizin için bir güvenlik ağı oluşturacaktır.
Yatırım ve Servet Stratejisi
Medya tarafından yaratılan panik durumunu göz ardı edin. Ekonomistler neredeyse her yıl bir durgunluk tahmini yaparlar ve "panik bilgilerini tüketmek" sadece duygusal kararlar vermenize neden olacak ve yatırım portföyünüzü mahvedecektir.
Uzun vadeli olarak, S&P 500 endeksi sürekli yükselmektedir — sonuçta temsil ettiği ABD'nin en üst düzey 500 şirketini temsil etmektedir. Eğer hazırsanız, bu tür bir aşamada risk varlıklarını arttırmak için iyi bir zaman olabilir. Ben böyle yapardım, aynı zamanda uygun zaman geldiğinde mümkün olduğunca çok miktarda Bitcoin'e pozisyon alır, bu zamana kadar sürekli yatırım yapmaya ve kademeli olarak pozisyon almayı sürdürürdüm.
Piyasa nihayetinde toparlanacaktır. Eğer en iyi performans gösteren ilk 10 günü kaçırırsanız, neredeyse tüm kazançları kaçırmış olursunuz. Bu nedenle, piyasa yaklaşık olarak %25-%35 (S&P örneğinde) düştüğünde, ancak birileri size daha kötü olacağını söylüyorsa, bu durum aslında risk almamız gereken zamandır.
Zamanın gücüne inanın. 148 yıllık veriyi kapsayan bir Schroders çalışması şunu gösterdi: 1 aylık yatırım yaparken, zarar etme olasılığı yaklaşık %40; 1 yıllık yatırım yaparken bu oran %30'a düşerken; 20 yıllık yatırım yaparken neredeyse sıfıra yaklaşıyor.
Zamanı uzatarak bakın. Belki 20 yıl beklemek zorunda değilsiniz, ancak en azından bir döngüyü düşünmek önemli. Ya da bir "ölümsüz küçük hamam böceği" olabilirsiniz.
Bu kişiyi tanıyor musunuz?
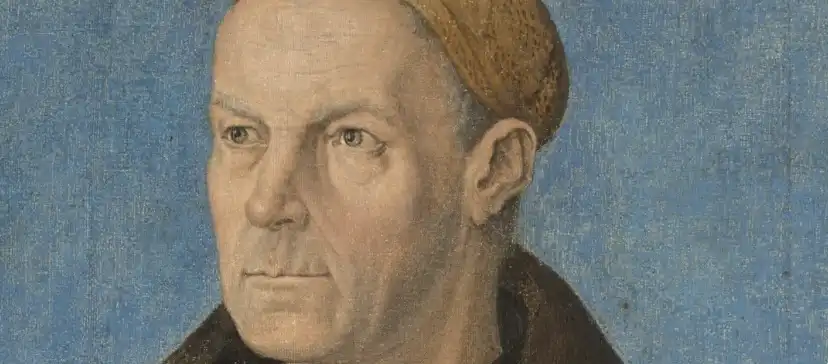
Evet, bu adam insanlık tarihindeki en zengin insanlardan biriydi. 1525 yılında öldüğünde, Avrupa'nın yaklaşık %2'sini kontrol altında tutuyordu... ve bunu başarmanın nedeni, kısaca, "bir hamam böceği gibi yaşamaktı".
Bugün, "ölümsüz bir hamam böceği olmak" muhtemelen şunları ifade eder: Nakit + Emek malları + Hisse senetleri, dengeli bir şekilde dağıtılmış.
Bu kombinasyon, varlıklarınızın farklı dönemlerde sürekli olarak faiz kazanmasını sağlayabilir. Ancak, bu daha büyük varlık boyutu için daha uygundur, sizi hemen zengin etmeyebilir, ancak sizi ayakta tutabilir.
Nakitiniz varsa, kişisel risk eğrisinde biraz pozisyon almayı düşünmeyi tercih ederim, örneğin Bitcoin %70 düştüğünde alım yapmak. Tabii ki, bu sadece benim görüşüm, yatırım tavsiyesi değildir.
Unutmayın: Herkes paniğe kapıldığında, risk almaya istekli olanlar, büyük miktarda finansal ödül elde etme şansına sahiptir.
Şimdi, sıklıkla göz ardı edilen ancak son derece önemli bir yatırım alanı var -
Bireysel Hazırlık
1) Sağlığınıza Yatırım Yapın
Kendinizi "daha az devrilmeye karşı dirençli" hale getirin. Şimdi zamanınızı ve enerjinizi vücut durumunuzu iyileştirmeye harcamaya başlayın ve mümkün olan en iyi fiziksel duruma ulaşmaya çalışın.
Bir hastalık, bir ameliyat veya kısa süreli iş görememe, finansal durumunuzu doğrudan etkileyebilir. Bu yüzden yapabileceğiniz en "yüksek geri dönüş oranına" sahip yatırımdır.
2) Varlık ve Vergi Planlaması
Vergi planlamanızı yapın, vergiden muaf hesapları ve emeklilik katkılarını maksimize edin. Vasiyet ve miras düzenlemelerini yıl sonundan önce tamamlayın, özellikle politika değişikliği olabileceği durumlarda (örneğin, 7 yıl süre sınırlamasının kaldırılması veya mirasa vergi uygulanması). Gerektiğinde profesyonel yardım alın.
3) Bilişsel ve Bilgi Yatırımı
Bir alan dışındaki konulara odaklanmanızdan alay edilmesinden korkmayın. Belki algoritma sizin için hemen ödüllendirmez, ancak gerçekten sürekli meraklı, sürekli öğrenen insanlar, sonunda fayda sağlar. Sürekli üretim yaparak, sürekli öğrenerek, yetenekleriniz ve etkinliğiniz yavaşça birikir, algoritma er ya da geç sizi "görür".
2008 Küresel Mali Krizi milyonlarca işi yok etti, ancak aynı zamanda bir nesil geliştirici, dijital pazarlamacı ve internet girişimcisini de ortaya çıkardı. Onlar, dibe vururken düşük maliyetle beceri öğrendiler ve sonraki boğa piyasasında varlık transferini gerçekleştirdiler.
Peki, zamanınızı nereye yatırmalısınız?
1. Katman: Doğrudan Gelir Yaratma Becerileri
Metin yazarlığı, satış, programlama, SEO. Bu beceriler hemen gelire dönüştürülebilir, serbest çalışma yaparak veya şirket içinde değer yaratarak. Dönüşüm bilen bir metin yazarı her ortamda para kazanabilir; ürün teslim edebilen bir geliştirici ise şirketin en çok kaybetmek istemeyeceği kişidir.
2. Katman: Geliri Koruma ve Büyütme Becerileri
Finansal bilgi, vergi planlaması, müzakere becerisi, temel hukuk bilgisi. Birçok insan paranın danışmanlara bırakılması gereken, aslında bir hafta sonu içinde öğrenilebilecek bilgiler olduğunu düşünüyor ve bu "bilgisizlik maliyeti" bileşik faiz gibi sürekli olarak büyüyor.
3. Katman: Uzun Vadeli Üstünlük Oluşturma Yetenekleri
Genel ekonomi analizi, teknoloji döngüsü anlayışı, sermaye akımlarını erken tanıma. Bu yetenekler, genel halk henüz farkına varmadan trendleri görmemizi sağlar.
Sonuç olarak, en önemli şey gerçekten ilgilendiğiniz ve uzun vadeli olarak derinlemesine araştırmaya istekli olduğunuz konulara zaman ayırmaktır. Yaptığınız her şey sadece sizin için değil, aynı zamanda aileniz için de - gelecekteki belirsizlikleri biraz azaltmak ve biraz daha huzur sağlamak için.
İşte bu yüzden, hazırlıklı olmayı tercih ediyoruz. Çocuk değiliz, umutsuzca iyimser değiliz. Farkındalıkla, mantıkla hareket ediyoruz ve her şeye rağmen şeylerin daha iyiye gideceğine inanıyoruz.
Bu yazı oldukça doyurucu bir şekilde kaleme alınmış. Bundan sonra ne olursa olsun, karşılaşmaya hazırız.
P.S. Bu bilgiler nadir değil, sadece çoğu insanın seçici olarak göz ardı ettiği bilgilerdir. Gerçek fark yaratan her zaman "bilgi sahibi olmak" değil, "harekete geçmek" olmuştur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler