2026'da Federal Rezerv kripto para piyasasını nasıl etkileyecek?
Orijinal başlık: 2026: Fed'in Rejim Değişikliğinin Yılı
Orijinal yazar: @krugermacro
Derleyen: Peggy, BlockBeats
Editörün Notu: Federal Rezerv, 2026'da gerçek bir "sistem değişikliği" ile karşı karşıya kalabilir. Hassett başkan olursa, para politikası Powell döneminin temkinli ve istikrarlı yaklaşımından, faiz indirimleri ve "öncelikli büyüme" çerçevesi gibi daha agresif bir yola kayabilir. Kısa vadeli faiz oranları, uzun vadeli beklentiler ve varlıklar arası fiyatlandırma yeniden değerlendirilmek zorunda kalacak. Bu makale, bu potansiyel dönüm noktasının temel mantığını ve piyasa etkisini özetlemektedir. Gelecek yılın ana ticaret teması yalnızca faiz indirimleri değil, aynı zamanda tamamen yeni bir Federal Rezerv olacak.
Orijinal metin şöyledir:
Bildiğimiz şekliyle Federal Rezerv'in ömrü 2026'da sona erecek.
Gelecek yıl varlık getirilerinin en önemli itici gücü "yeni Federal Rezerv" olacak; daha spesifik olarak, Trump tarafından atanan yeni başkanın getirdiği politika paradigması değişimi.
Kevin Hassett, Trump'ın Federal Rezerv Başkanlığı için en olası adayı olarak ortaya çıktı (2 Aralık itibarıyla Kalshi, piyasalardan %70 olasılık öngörmüştü). Ulusal Ekonomi Konseyi'nin mevcut direktörü olan Hassett, arz yanlısı bir ekonomist ve uzun süredir Trump'ın sadık bir destekçisi. "Önce büyüme" yaklaşımını savunuyor ve enflasyonla mücadele büyük ölçüde kazanıldığı için yüksek reel faiz oranlarının artık ekonomik olarak rasyonel olmadığını, aksine siyasi bir inatçılık olduğunu savunuyor. Göreve gelmesi durumunda, bu belirleyici bir kurumsal değişim anlamına gelecek: Federal Rezerv, Powell döneminin teknokrat temkinli tavrından, borçlanma maliyetlerini düşürmeyi ve başkanın ekonomik gündemine hizmet etmeyi daha açık bir şekilde hedefleyen bir politika çerçevesine geçecek.
Nasıl bir politika rejimi kuracağını anlamak için, bu yıl faiz oranları ve Fed konusunda yaptığı açıklamalara doğrudan bakmak yeterli olacaktır:
"Fed Aralık ayında faiz oranlarını düşürmezse, bunun tek açıklaması Trump'a karşı partizan bir önyargıdır." (21 Kasım)
"FOMC'de olsaydım, faiz indirimine oy verme olasılığım daha yüksek olurdu, Powell'ın ise daha düşük olurdu." (12 Kasım)
"Trump'ın görüşüne katılıyorum: Faiz oranları önemli ölçüde düşürülebilir." (12 Kasım)
"Beklenen üç faiz indirimi sadece bir başlangıç." (17 Ekim)
"Federal Rezerv'in faiz oranlarını agresif bir şekilde düşürmeye devam etmesini umuyorum." (2 Ekim)
"Fed faiz indirimleriyle doğru yolda; faizler daha da düşmeli." (18 Eylül)
"Woller ve Trump faiz oranları konusunda haklılar." (23 Haziran)
Siyasi duruşu güvercinden şahine 1-10 arasında bir ölçekte (1 = en güvercin, 10 = en şahin) ölçeklendirirsek, Hassett muhtemelen 2. sırada olurdu.
Hassett, aday gösterilmesi halinde Ocak ayında Miran'ın kısa dönemli görev süresinin sona ermesiyle birlikte Federal Rezerv valisi olarak Miran'ın yerini alacak. Ardından, Powell'ın görev süresinin sona ermesiyle Mayıs ayında başkanlık görevine terfi edecek. Powell'ın, tarihsel uygulamalara uygun olarak niyetini açıkladıktan sonra valilik görevinden istifa etmesi bekleniyor. Bu durum, Trump'ın Kevin Warsh'ı aday göstermesi için bir boşluk yaratacak.
Warsh şu anda Hassett'in başkanlık için başlıca rakibi olsa da, bu makale onun sonunda reformist bir gücün parçası olarak sisteme dahil edileceğini varsayıyor. Eski bir Federal Rezerv valisi olan Warsh, yapısal reform için bir platform oluşturulması için kamuoyu önünde kampanya yürütüyor, açıkça "Yeni Hazine-Federal Rezerv Anlaşması"nın yeniden inşası çağrısında bulunuyor ve mevcut Fed liderliğini "statükonun tiranlığına boyun eğmekle" eleştiriyor. Warsh, yapay zekâ destekli mevcut üretkenlik artışının özünde deflasyonist olduğunu, yani Fed'in sıkı faiz oranlarını koruyarak bir politika hatası yaptığını savunuyor.
Yeni güç dengesi
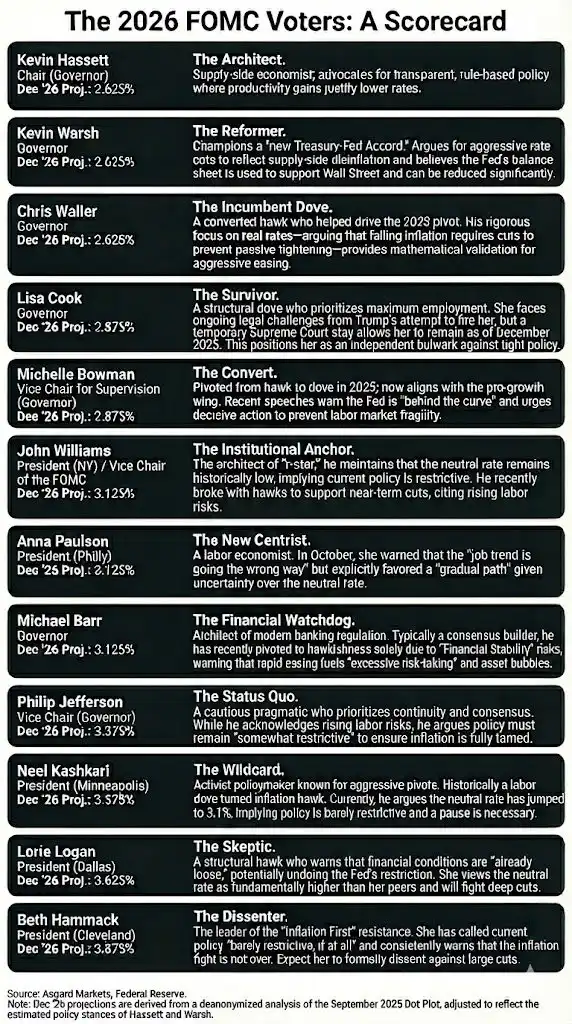
Bu çerçevede, Trump liderliğindeki Fed, çoğu gevşeme konusunda oy toplamak için uygun bir yola sahip, baskın ve ılımlı bir çekirdek ekip oluşturacaktır. Ancak bu %100 garanti değildir, çünkü nihayetinde bir fikir birliğine ihtiyaç duyulacaktır ve ılımlı eğilimin derecesi belirsizliğini korumaktadır.
➤ Güvercin grubunun çekirdek üyeleri (4 kişi):
Hassett (Başkan), Warsh (Yönetici), Waller (Yönetici), Bowman (Yönetici)
➤ Potansiyel adaylar (6 kişi):
Cook (Yönetim Kurulu Üyesi), Barr (Yönetim Kurulu Üyesi), Jefferson (Yönetim Kurulu Üyesi), Kashkari (Minneapolis), Williams (New York), A. Paulson (Philadelphia)
➤ Şahinler (2 kişi):
Hammack (Cleveland), Logan (Dallas)
Ancak Powell, yönetim kurulu koltuğundan istifa etmemeyi seçerse (tarihsel olasılık son derece düşük olsa da - neredeyse tüm görevden ayrılan başkanlar istifa eder, örneğin Powell'ın aday gösterilmesinden 18 gün sonra istifa eden Yellen gibi), bu son derece olumsuz bir durum yaratacaktır. Bu durum, Walsh'ın koltuğunun boşalmasını engellemekle kalmayacak, aynı zamanda Powell'ı "gölge başkan" haline getirerek, ılımlı çekirdek dışında kalan FOMC üyeleri üzerinde daha güçlü bir çekicilik ve etki sahibi olmasını sağlayacaktır.
Zaman Çizelgesi: Piyasa Tepkisinin Dört Aşaması
Yukarıda belirtilen tüm faktörler göz önüne alındığında, piyasa tepkisi genellikle dört farklı aşamadan geçecektir:
1. (Aralık/Ocak) Hassett'in adaylığının ardından gelen ani iyimserlik. Onaylanmasından sonraki birkaç hafta içinde, risk varlıkları açık sözlü, ılımlı ve sadık bir yeni başkanı memnuniyetle karşılayacak.
2. Powell istifasını üç hafta içinde açıklamazsa, giderek artan bir huzursuzluk hissi ortaya çıkacak. Her geçen gün, "Ya istifa etmezse?" sorusunun yarattığı kuyruk riskini yeniden canlandırıyor.
3. Powell istifasını açıkladığında piyasada büyük bir sevinç dalgası yaşanacak.
4. Haziran 2026'da Hassett başkanlığında yapılacak ilk FOMC toplantısı yaklaşırken piyasa duyarlılığı yeniden gerginleşecek.
Yatırımcılar FOMC üyelerinin kamuoyuna yaptığı tüm açıklamaları dikkatle dinlerler (sık sık konuşarak, onların düşünce süreçleri ve eğilimleri hakkında ipuçları verirler).
Risk: Bölünmüş Bir Komite
Birçok kişinin yanlışlıkla başkanın sahip olduğunu düşündüğü "anahtar oy" olmadan (ki aslında böyle bir oy yok), Hassett çoğunluk desteğini sağlamak için FOMC içindeki tartışmayı kazanmalı.
Her 50 baz puanlık faiz indirimi kararının 7-5 gibi dar bir farkla geçmesi durumunda kurumlar üzerinde aşındırıcı bir etki yaratacak: Piyasaya, başkanın bağımsız bir ekonomistten ziyade siyasi bir ajan gibi olduğu izlenimi verecek.
Daha uç senaryolarda ise 6-6'lık bir eşitlik veya faiz indirimine karşı 4-8'lik bir oylama söz konusu olabilir.
Bu felaket olur.
FOMC toplantı tutanaklarında her toplantıdan üç hafta sonra oylamayla ilgili özel ayrıntılar yayınlanacak; bu da tutanakların yayınlanmasının piyasada önemli bir oynaklık olayı olacağı anlamına geliyor.
İlk görüşmeden sonra ne olacağı ise büyük bir bilinmezlik olarak kalıyor.
Temel değerlendirmem, 4 oyluk sağlam desteği ve 10 oy alma yolundaki güvenilir yolu ile Hassett'in ılımlı bir uzlaşı oluşturabileceği ve gündemini ileriye taşıyabileceği yönünde.
Çıkarım: Piyasalar yeni Fed'in ılımlı eğilimlerini tam olarak öngöremiyor.
Faiz oranı yeniden fiyatlandırması
"Bitmap resimler" bir yanılsamadır.
Eylül ayında açıklanan Aralık 2026 dönemi için medyan faiz oranı tahmini %3,4 olmasına rağmen, bu rakam oy hakkı olmayan şahin üyeler de dahil olmak üzere tüm katılımcılar arasında medyanı temsil ediyor.
Kamuya açık beyanların atıflarının analizine dayanarak, gerçek oy hakkına sahip üye sayısının medyan değerinin %3,1 ile önemli ölçüde düşük olduğunu tahmin ediyorum.
Powell ve Milan'ın yerini Hassett ve Walsh'ın almasıyla tablo daha da değişti.
Milan ve Völler'i "agresif faiz indirimi eğilimi" olan yeni rejimin vekilleri olarak kullanırsak, 2026'daki oy dağılımı hala iki modlu bir desen sergileyecek, ancak her iki zirve de daha düşük olacak:
Williams / Paulson / Barr → %3,1
Hassett / Warsh / Waller → %2,6
Yeni yönetimin çıpasını, Milan'ın resmi tahminine uyması için %2,6 olarak belirledim; ancak Milan'ın "istenen oranın" %2,0 ile %2,5 arasında olması gerektiğini kamuoyuna açıkladığını belirtmek gerekir; bu da yeni rejimin tercihlerinin "nokta grafiğinde" yansıtılandan daha ılımlı olabileceği anlamına geliyor.
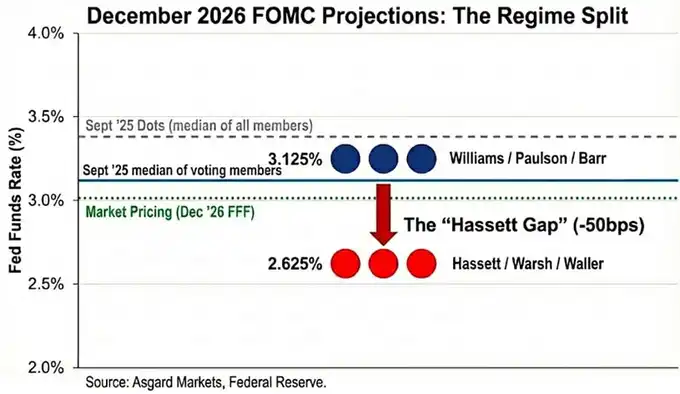
Piyasa bu değişimi zaten fiyatlamış durumda; Aralık 2026 faiz oranı şu anda (2 Aralık itibarıyla) %3,02 seviyesinde, ancak bu, yaklaşan kurumsal değişimi henüz tam olarak hesaba katmadı. Hassett, komiteyi faiz oranlarını daha da düşürmeye ikna ederse, getiri eğrisinin kısa ucunda yaklaşık 40 baz puanlık bir düşüş potansiyeli hala mevcut.
Ayrıca, Hassett'in "arz yönlü enflasyon düşüşü" değerlendirmesi doğruysa, enflasyon piyasa beklentilerinden daha hızlı düşecek ve bu da Federal Rezerv'i, reel faiz oranlarındaki pasif artışın neden olduğu "pasif sıkılaşmayı" önlemek için faiz oranlarını daha da düşürmek zorunda bırakacaktır.
Varlıklar arası etkiler
Piyasanın Hassett'in adaylığına ilk tepkisi "risk alma" tepkisi olarak nitelendirilebilirken, bu kurumsal değişimi tanımlamanın daha doğru bir yolu "reflasyonist dikleşme"dir.
Kısa vadeli: Agresif faiz indirimlerine bahis oynamak
Uzun vadeli: Daha yüksek nominal büyüme (ve potansiyel enflasyon riskleri) dahil
1. Faiz Oranları
Hassett'in hedefi, "durgunluk tarzı agresif faiz indirimlerini" "patlama dönemi %3+ büyüme" ile birleştirmek.
Bu politika işe yararsa: 2 yıllık getiri, faiz indirimi yolunu önceden hesaba katmak için keskin bir şekilde düşecek; 10 yıllık getiri, daha güçlü yapısal büyüme ve daha yüksek enflasyon primi nedeniyle yüksek seviyede kalabilir.
Başka bir deyişle: kısa uç keskin bir şekilde düşer, uzun uç güçlü kalır ve eğri aşırı dik hale gelir.
2. Hisse Senetleri (Hisse Senetleri)
Hassett'e göre mevcut politika duruşu, yapay zekanın sağladığı üretkenlik patlamasını baskılıyor.
Göreve geldiğinde: gerçek iskonto oranını düşürecek ve büyüme hisselerinde değerleme genişlemesinin yönlendirdiği bir "erime" rallisine yol açacak.
En büyük risk ekonomik durgunluk değil, uzun vadeli getirilerdeki artışın tahvil piyasasında bir "isyan"a yol açması.
3. Altın
Federal Rezerv siyasi olarak hükümetle aynı çizgide olduğunda ve enflasyondan ziyade büyümeye açıkça öncelik verdiğinde, bu, sert varlıklar için klasik yükseliş mantığıdır.
Dolayısıyla altının, ABD Hazine tahvillerinden daha iyi performans göstermesi bekleniyor; zira piyasa, yeni sistemin 1970'lerde görülen "aşırı faiz indirimi ve politika hatalarını" tekrarlama olasılığına karşı koruma sağlayacak.
4. Bitcoin
Normal şartlar altında Bitcoin, bu "Rejim Değişikliği" işleminin en saf ifadesi olurdu.
Ancak 10 Ekim olayından bu yana Bitcoin şu özellikleri sergiliyor: belirgin bir aşağı yönlü eğilim; olumlu makroekonomik haber dönemlerinde zayıf yukarı yönlü ivme; olumsuz haber dönemlerinde felaket düzeyinde düşüşler; "dört yıllık döngü zirvesi" korkusu; ve bir anlatı kimliği bunalımı.
2026 yılına gelindiğinde Hassett'in para politikası ve Trump'ın düzenleyici serbestleştirme gündeminin, bu kendi kendini besleyen karamsarlığı aşmaya yeteceğine inanıyorum.
Teknik Not: Tealbook (Federal Rezerv'in iç tahminleri) ile ilgili
Tealbook, Federal Rezerv'in araştırma departmanının resmi ekonomik projeksiyonu ve FOMC tartışmalarının istatistiksel ölçütüdür.
400'den fazla ekonomistin görev yaptığı ve Direktör Tevlin'in liderliğini yaptığı Araştırma ve İstatistik Bölümü tarafından denetlenmektedir.
Ekibindeki çoğu kişi gibi Tevlin de bir Keynesçidir ve Federal Rezerv'in temel modeli olan FRB/US da yeni Keynesçi sistemin açık bir örneğidir.
Hassett, mecliste yapılacak oylamayla bakanlığa başkanlık edecek arz yönlü bir ekonomist atayabilir.
Büyümenin enflasyona yol açtığına inanan Keynesçi modelcilerin yerini, yapay zeka patlamasının deflasyonist baskılar getireceğine inanan arz yönlü modelcilerin alması, öngörüleri önemli ölçüde değiştirecektir.
Örneğin, model, üretkenlik artışları nedeniyle enflasyonun %2,5'ten %1,8'e düşeceğini öngörüyorsa,
Başlangıçta bu kadar ılımlı olmayan FOMC üyeleri de agresif faiz indirimlerini desteklemeye daha istekli olacaklar.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler