Zincir üstü opsiyonlar kripto dünyasındaki bir sonraki büyük gelişme mi olacak?
Orijinal başlık: Tüm Çağrılarınızı Tek Bir Sepete Koymak
Orijinal kaynak: variant.fund
Orijinal çeviri: Zhou, ChainCatcher
Kripto paraların temel değeri yeni finansal yollar sağlamaksa, zincir üstü seçeneklerin yaygın olarak benimsenmemesi şaşırtıcıdır.
Yalnızca ABD borsasında, bireysel hisse senedi opsiyonlarının günlük işlem hacmi yaklaşık 450 milyar dolar olup, 68 trilyon dolarlık ABD borsasının toplam piyasa değerinin yaklaşık %0,7'sine denk gelmektedir. Buna karşılık, kripto para opsiyonlarının günlük işlem hacmi yaklaşık 2 milyar dolar olup, kripto paraların yaklaşık 3 trilyon dolarlık piyasa değerinin yalnızca %0,06'sına denk gelmektedir (hisse senetlerinden nispeten 10 kat daha düşük). Merkezi olmayan borsalar (DEX'ler) şu anda kripto para spot işlem hacminin %20'sinden fazlasını yönetse de, opsiyon işlemlerinin neredeyse tamamı Deribit gibi merkezi borsalar (CEX'ler) aracılığıyla gerçekleştirilmektedir.
Geleneksel opsiyon piyasaları ile zincir üstü opsiyon piyasaları arasındaki fark, erken tasarım sınırlamalarından ve sağlıklı bir piyasanın iki temel unsurunu karşılamalarını sağlayan altyapının eksikliğinden kaynaklanmaktadır: likidite sağlayıcılarını kötü emir akışlarından korumak ve iyi emir akışlarını çekmek.
İlkini ele almak için gereken altyapı artık mevcut; likidite sağlayıcıları nihayet arbitrajcıların tuzağına düşmekten kurtulabilecek. Geriye kalan zorluk ve bu makalenin odak noktası ise ikincisi: Yüksek kaliteli emir akışlarını çekmek için etkili piyasa giriş stratejilerinin (GTM'ler) nasıl geliştirileceği. Bu makale, zincir üstü opsiyon protokollerinin iki farklı yüksek kaliteli emir akışı kaynağını hedefleyerek gelişebileceğini savunuyor: hedger'lar ve bireysel yatırımcılar.
Zincir Üstü Opsiyonların Zorlukları ve Sıkıntıları
Spot piyasasına benzer şekilde, ilk zincir üstü opsiyon protokolü, geleneksel finansta baskın olan bir piyasa tasarımı olan emir defterinden yararlanıyor.
Ethereum'un ilk günlerinde işlem hacmi seyrek ve gas ücretleri nispeten düşüktü. Bu nedenle, emir defterleri opsiyon ticareti için makul bir mekanizma gibi görünüyordu. Opsiyon emir defterlerinin en eski örneği, Mart 2016'daki EtherOpt'a kadar uzanmaktadır (Ethereum'daki ilk popüler spot emir defteri olan EtherDelta, birkaç ay sonra kullanıma sunulmuştur). Ancak gerçekte, zincir üstü piyasa yapıcılığı oldukça zordur; gas ücretleri ve ağ gecikmesi, piyasa yapıcıların doğru fiyat teklifleri vermesini ve işlem kayıplarından kaçınmasını zorlaştırmaktadır.
Bu sorunları gidermek için, yeni nesil opsiyon protokolleri Otomatik Piyasa Yapıcıları (AMM'ler) kullanmaktadır. AMM'ler, piyasa işlemlerini bireylere emanet etmek yerine, fiyatları likidite havuzlarının dahili token bakiyesinden veya harici fiyat oracle'larından almaktadır. İlk durumda, yatırımcılar likidite havuzunda token alıp sattığında (havuzun dahili bakiyesini değiştirerek) fiyat güncellenir; likidite sağlayıcısı fiyatı kendisi belirlemez. İkinci durumda ise, zincir üzerinde yeni bir oracle fiyatı yayınlandığında fiyat periyodik olarak güncellenir. Opyn, Hegic, Dopex ve Ribbon gibi protokoller 2019'dan 2021'e kadar bu yaklaşımı benimsemiştir.
Ne yazık ki, AMM tabanlı protokoller, zincir içi opsiyonların benimsenmesini önemli ölçüde artırmamıştır. AMM'lerin gas ücretlerinden tasarruf edebilmesinin (yani, fiyatların likidite sağlayıcıları yerine yatırımcılar veya geride kalan oracle'lar tarafından belirlenmesi) nedeni, tam da bu özelliklerinin likidite sağlayıcılarını arbitrajcıların (yani ters seçim) yol açabileceği kayıplara karşı savunmasız hale getirmesidir.
Ancak, opsiyon ticaretinin yaygın olarak benimsenmesini asıl engelleyen şey, belki de opsiyon sözleşmelerinin tüm erken versiyonlarının (emir defterlerine ve otomatik piyasa yapıcılara dayalı olanlar da dahil) kısa pozisyonların tamamen teminatlandırılmasını gerektirmesidir. Başka bir deyişle, satılan alım opsiyonlarının hedge edilmesi, satılan satım opsiyonlarının ise nakit teminatlı olması gerekiyordu; bu da bu sözleşmeleri sermaye açısından verimsiz hale getiriyor ve bireysel yatırımcıları önemli bir kaldıraç kaynağından mahrum bırakıyordu. Bu kaldıraç olmadan, teşvik ortadan kalktıkça bireysel talep de azalıyordu.
Sürdürülebilir opsiyon ticareti platformu: Yüksek kaliteli emir akışını çekmek ve düşük kaliteli emir akışından kaçınmak.
Temellerden başlayalım. Sağlıklı bir piyasanın iki şeye ihtiyacı vardır:
• Likidite sağlayıcılarının "kötü emir akışlarından" (yani gereksiz kayıplardan) kaçınma becerisi. "Kötü emir akışları", arbitrajcıların likidite sağlayıcılarının aleyhine neredeyse risksiz kârlar elde etmesini ifade eder.
Güçlü talep, "yüksek kaliteli emir akışı" (yani para kazanma) sağlama ihtiyacından kaynaklanmaktadır. "Yüksek kaliteli emir akışı", fiyat hassasiyeti olmayan ve spread ödedikten sonra likidite sağlayıcılarına kâr sağlayan yatırımcıları ifade eder.
Zincir üstü opsiyon protokollerinin geçmişine bakıldığında, geçmişteki başarısızlıklarının yukarıdaki iki koşulun da karşılanamaması nedeniyle ortaya çıktığı görülmektedir:
• Erken opsiyon protokollerinin teknolojik altyapı kısıtlamaları, likidite sağlayıcılarının kötü emir akışlarından kaçınmasını engellemiştir. Likidite sağlayıcılarının kötü emir akışlarından kaçınmasının geleneksel yöntemi, emir defterindeki teklifleri ücretsiz ve sık sık güncellemekti. Ancak 2016 yılında emir defteri protokolündeki gecikmeler ve ücretler, zincir içi teklif güncellemelerini imkansız hale getirdi. Otomatik Piyasa Yapıcılara (AMM) geçiş de bu sorunu çözememiştir çünkü fiyatlandırma mekanizmaları nispeten yavaştır ve bu da likidite sağlayıcılarını arbitrajcılarla rekabette dezavantajlı konuma düşürmektedir.
Tam teminat zorunluluğu, bireysel yatırımcılar tarafından büyük değer verilen ve yüksek kaliteli emir akışının temel kaynağı olan opsiyonların kaldıraç fonksiyonunu ortadan kaldırır. Diğer zincir içi opsiyon çözümleri olmadan, yüksek kaliteli emir akışı imkansızdır.
Dolayısıyla, 2025 yılına kadar zincir üstü bir opsiyon protokolü oluşturmak istiyorsak, bu iki zorluğun da çözüldüğünden emin olmalıyız.
Son yıllarda yapılan çok sayıda değişiklik, likidite sağlayıcılarının kötü emir akışlarından kaçınmasını sağlayan bir altyapı inşa edebileceğimizi göstermiştir. Uygulamaya (veya sektöre) özgü altyapının yükselişi, çeşitli finansal uygulama alanlarında likidite sağlayıcıları için piyasa tasarımını önemli ölçüde iyileştirmiştir. Bunların en önemlileri arasında şunlar yer almaktadır: gecikmeli emir yürütme için hız artışları; yalnızca emir yerleştirme önceliklendirmesi; emir iptali ve fiyat oracle güncellemeleri; son derece düşük gas ücretleri; ve yüksek frekanslı işlemlerde sansüre karşı direnç mekanizmaları.
Ölçekli inovasyonun yardımıyla artık iyi bir sipariş akışının gereksinimlerini karşılayan uygulamalar geliştirebiliyoruz. Örneğin, fikir birliği mekanizmalarındaki ve sıfır bilgi kanıtlarındaki iyileştirmeler, blok alanı maliyetlerini, tam teminatlandırma olmadan zincir üzerinde gelişmiş teminat motorlarının uygulanmasını sağlayacak kadar düşürdü.
Kötü emir akışı sorununu çözmek öncelikle teknik bir meseledir ve birçok yönden aslında "nispeten kolaydır." Kabul etmek gerekir ki, bu altyapıyı oluşturmak teknik olarak karmaşıktır, ancak asıl zorluk bu değildir. Yeni altyapı, protokolün iyi taşma trafiği çekmesini sağlasa bile, bu iyi emir akışının sihirli bir şekilde ortaya çıkacağı anlamına gelmez. Bunun yerine, temel soru ve bu makalenin odak noktası şudur: Artık iyi emir akışını destekleyecek altyapıya sahip olduğumuzu varsayarsak, proje bu talebi çekmek için nasıl bir pazarlama stratejisi (GTM) kullanmalıdır? Bu soruyu cevaplayabilirsek, sürdürülebilir bir zincir içi opsiyon protokolü oluşturma şansımız var.
Fiyat duyarsız talep özellikleri (iyi sipariş akışı)
Yukarıda belirtildiği gibi, iyi bir emir akışı, fiyata duyarsız bir talebe işaret eder. Opsiyonlara yönelik fiyata duyarsız talep genellikle iki tür temel müşteriden oluşur: (1) hedger'lar ve (2) perakende müşteriler. Bu iki müşteri türünün farklı hedefleri vardır ve bu nedenle opsiyonları farklı şekillerde kullanırlar.
hedge fonları
Hedger'lar, risk azaltımının yeterince değerli olduğuna inanan ve piyasa değerinin belirli bir miktarını ödemeye istekli olan kurum veya işletmelerdir.
Opsiyonlar, riskten korunma uzmanları için caziptir çünkü kayıpların durdurulacağı kesin fiyat seviyesini (kullanım fiyatı) seçerek düşüş riskini hassas bir şekilde kontrol etmelerine olanak tanırlar. Bu, riskten korunmanın ya/ya da olduğu vadeli işlemlerden farklıdır; vadeli işlemler pozisyonunuzu her koşulda korur, ancak korumanın geçerli olacağı fiyatı belirlemenize izin vermez.
Şu anda, kripto para opsiyon talebinin büyük çoğunluğu hedger'lardan geliyor ve bunun öncelikli olarak ilk "zincir üstü kurumlar" olan madencilerden gelmesini bekliyoruz. Bu durum, Bitcoin ve Ethereum opsiyon işlem hacminin hakimiyetinden ve bu zincirlerdeki madencilik/doğrulama faaliyetlerinin diğer zincirlere göre daha kurumsallaşmış olmasından açıkça anlaşılıyor. Hedging, madenciler için hayati önem taşıyor çünkü gelirleri oldukça değişken kripto varlıklardan elde edilirken, maaş, donanım, barındırma vb. gibi giderlerinin çoğu itibari para cinsinden yapılıyor.
perakende
Bireysel yatırımcılar, kâr elde etmeyi hedefleyen ancak deneyim eksikliği olan bireysel spekülatörleri ifade eder. Genellikle modeller ve algoritmalar yerine sezgi, inanç veya deneyime dayanarak işlem yaparlar. Genellikle basit ve kullanımı kolay bir işlem deneyimini tercih ederler ve motivasyonları, riskleri ve getirileri rasyonel bir şekilde değerlendirmek yerine, hızla zengin olmaktır.
Yukarıda belirtildiği gibi, perakende yatırımcılar tarihsel olarak kaldıraç oranları nedeniyle opsiyonları tercih etmişlerdir. Perakende ticarette sıfır günlük opsiyonların (0DTE'ler) patlayıcı büyümesi buna örnektir; 0DTE'ler yaygın olarak spekülatif kaldıraçlı bir işlem aracı olarak kabul edilir. Mayıs 2025'te, 0DTE'ler S&P 500 endeks opsiyon işlem hacminin %61'inden fazlasını oluşturuyordu ve bu hacmin büyük bir kısmı (özellikle Robinhood platformunda) perakende kullanıcılardan geliyordu.
Opsiyonların finans dünyasındaki popülerliğine rağmen, bireysel yatırımcıların kripto para opsiyonlarını kabul etme oranı neredeyse sıfırdır. Bunun nedeni, bireysel yatırımcıların uzun ve kısa pozisyonları kaldıraçlamaları için şu anda finans dünyasında bulunmayan daha iyi bir kripto para aracının olmasıdır: sürekli sözleşmeler.
Hedging işlemlerinde gördüğümüz gibi, opsiyonların en büyük avantajı karmaşıklık seviyelerinde yatmaktadır. Opsiyon yatırımcıları, uzun/kısa, zaman dilimi ve vade fiyatı seçeneklerini değerlendirebilir ve bu da opsiyonları spot, sürekli veya vadeli işlemlerden daha esnek hale getirir.
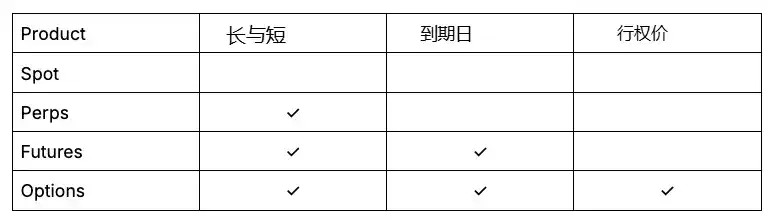
Daha fazla kombinasyon, tam da hedger'ların istediği gibi daha fazla ayrıntı sunsa da, aynı zamanda daha fazla karar verme süreci gerektirir ve bu da genellikle bireysel yatırımcıları bunaltabilir. Aslında, 0DTE opsiyonlarının perakende ticaretteki başarısı büyük ölçüde, 0DTE opsiyonlarının zaman boyutunu ("sıfır gün") ortadan kaldırarak (veya önemli ölçüde basitleştirerek) opsiyonların kullanıcı deneyimini iyileştirmesine ve böylece basit ve kullanımı kolay bir kaldıraçlı uzun veya kısa vadeli araç sağlamasına bağlanabilir.
Opsiyonlar, kripto para alanında kaldıraç araçları olarak kabul edilmez çünkü sürekli sözleşmeler halihazırda çok popüler ve 0DTE opsiyonlarından daha basit olup, uzun/kısa pozisyonlarda kaldıraç kullanmayı kolaylaştırır. Sürekli sözleşmeler, zaman ve işlem fiyatı faktörlerini ortadan kaldırarak kullanıcıların uzun/kısa pozisyonlarda sürekli kaldıraç kullanmasını sağlar. Başka bir deyişle, sürekli sözleşmeler, daha basit bir kullanıcı deneyimiyle opsiyonlarla aynı hedefe (bireysel yatırımcılara kaldıraç sağlama) ulaşır. Dolayısıyla, opsiyonların katma değeri önemli ölçüde azalır.
Ancak opsiyonlar ve kripto para perakende yatırımcıları tamamen umutsuz değil. Kaldıraç kullanan basit uzun/kısa işlemlerin ötesinde, perakende yatırımcılar heyecan verici ve özgün işlem deneyimleri arzuluyor. Opsiyonların karmaşık yapısı, tamamen yeni işlem deneyimleri sunabilecekleri anlamına geliyor. Özellikle güçlü bir özellik, katılımcıların doğrudan volatilite üzerinden işlem yapmalarına olanak tanımasıdır. Örneğin, FTX tarafından sunulan Bitcoin Volatilite Endeksi'ni (BVOL) ele alalım (şu anda kapalı). BVOL, örtülü volatiliteyi tokenleştirerek, yatırımcıların karmaşık opsiyon pozisyonlarını yönetmeden (yönden bağımsız olarak) doğrudan Bitcoin fiyat dalgalanmalarının büyüklüğüne bahis oynamalarına olanak tanıyor. Genellikle straddle veya straddle gerektiren işlemleri, işlem yapılabilir bir token'a dönüştürerek, volatilite spekülasyonunu perakende kullanıcılar için kolay ve kullanışlı hale getiriyor.
Fiyat duyarsız talebi hedefleyen pazarlama stratejileri (iyi sipariş akışı)
Fiyat duyarsız talebin özelliklerini belirlediğimize göre, protokolün her bir özellik için zincir üstü opsiyon protokolüne iyi emir akışları çekmek amacıyla kullanabileceği GTM stratejilerini açıklayalım.
Hedgers GTM: Madencilerle buluşalım.
Hedging akışlarını yakalamak için en iyi pazarlama stratejisinin, şu anda merkezi borsalarda işlem gören madenciler gibi hedge yapanları hedeflemek ve mevcut saklama kurulumlarındaki değişiklikleri en aza indirirken, tokenlar aracılığıyla protokolün sahibi olmalarını sağlayan bir ürün sunmak olduğuna inanıyoruz.
Bu strateji, Babylon'un kullanıcı edinme yaklaşımını yansıtıyor. Babylon piyasaya sürüldüğünde, çok sayıda zincir dışı Bitcoin hedge fonu zaten mevcuttu ve madenciler (en büyük Bitcoin sahiplerinden bazıları) muhtemelen bu fonları likidite için kullanabiliyordu. Babylon, öncelikle emanetçiler ve staking sağlayıcıları aracılığıyla (özellikle Asya'da) güven inşa ederek mevcut ihtiyaçlarını karşıladı; genellikle ek güven varsayımları gerektiren yeni cüzdanlar veya anahtar yönetim sistemleri denemelerini gerektirmedi. Madencilerin Babylon'u benimsemesi, emanet seçeneklerini seçme (kendi kendine emanet etme veya başka bir emanetçi seçme), token teşvikleriyle mülkiyet edinme veya her ikisine birden özerklik kazandırma konusundaki vurgularını gösteriyor. Aksi takdirde, Babylon'un büyümesini açıklamak zor olurdu.
Şimdi, bu küresel ticaret platformundan (GTM) yararlanmak için mükemmel bir zaman. Coinbase'in opsiyon ticareti alanında lider bir merkezi borsa olan Deribit'i yakın zamanda satın alması, ABD kontrolündeki kuruluşlara büyük miktarlarda para yatırmak istemeyen yabancı madenciler için risk oluşturuyor. Dahası, BitVM'nin artan uygulanabilirliği ve Bitcoin köprülerinin genel kalitesindeki iyileşme, cazip bir zincir içi alternatif oluşturmak için gerekli saklama garantilerini sağlıyor.
Perakende Pazarlama Promosyonu: Yepyeni Bir İşlem Deneyimi Sunma
Suçlularla aynı hileleri kullanarak rekabet etmeye çalışmak yerine, perakendecileri cezbetmenin en iyi yolunun, onlara kullanıcı deneyimini basitleştiren yenilikçi ürünler sunmak olduğuna inanıyoruz.
Yukarıda belirtildiği gibi, opsiyonların en güçlü özelliklerinden biri, fiyat hareketlerini dikkate almadan oynaklığı doğrudan gözlemleyebilme yeteneğidir. Zincir içi opsiyon protokolleri, perakende kullanıcıların basit bir kullanıcı deneyimi aracılığıyla oynaklık üzerinden uzun ve kısa pozisyonlar almalarına olanak tanıyan bir kasa oluşturabilir.
Geleneksel opsiyon kütüphaneleri (Dopex ve Ribbon gibi), yetersiz fiyatlandırma mekanizmaları nedeniyle arbitrajcıların arbitrajına karşı savunmasızdı. Ancak, daha önce de belirttiğimiz gibi, belirli altyapı uygulamalarındaki son yenilikler, bu sorunlardan arınmış bir opsiyon kütüphanesi oluşturmanın mümkün olduğuna dair net kanıtlar sağlamıştır. Opsiyon zincirleri veya opsiyon kümeleri, uzun/kısa volatilite opsiyon kütüphanelerinin işlem kalitesini artırırken aynı zamanda emir defteri likiditesini ve emir akışını iyileştirmek için bu avantajlardan yararlanabilir.
Sonuç olarak
Zincir üstü opsiyonların başarısı için gerekli koşullar nihayet yavaş yavaş karşılanıyor. Altyapı giderek daha olgunlaşıyor, daha verimli sermaye kullanım planlarını destekleyecek yeterliliğe ulaşıyor ve zincir üstü kurumların artık doğrudan zincir üstü korunma için gerçek bir nedeni var.
Likidite sağlayıcılarının kötü emir akışlarından kaçınmasına yardımcı olacak bir altyapı inşa ederek ve iki fiyat hassasiyeti olmayan kullanıcı grubu etrafında zincir içi opsiyon protokolleri oluşturarak (hassas işlemler arayan riskten korunma müşterileri ve tamamen yeni işlem deneyimleri arayan bireysel yatırımcılar), sürdürülebilir bir piyasa nihayetinde kurulabilir. Bu temel sayesinde, opsiyonlar eşi benzeri görülmemiş şekillerde zincir içi finansal sistemin temel bir bileşeni haline gelebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler