Kripto para piyasası üçlü baskıyla karşı karşıya: ETF çıkışları, kaldıraç sıfırlaması ve düşük likidite.
Orijinal başlık: Kripto Kavşakta: ETF Akışları, Kaldıraç Sıfırlaması ve Sığ Likidite
Orijinal yazar: Tanay Ved, Coin Metrics
Orijinal çeviri Luffy, Foresight News tarafından yapılmıştır
Özetle;
ETF'ler ve DAT gibi büyük fonlama kanallarına olan talep son zamanlarda zayıf seyretti ve Ekim ayındaki kaldıraç azaltma süreci ile makroekonomik riskten kaçınma ortamı, kripto varlık piyasası üzerinde baskı oluşturmaya devam ediyor. Vadeli işlem ve DeFi borç verme piyasaları, kaldıraç oranlarında tam bir sıfırlama gerçekleştirerek daha temiz portföy yapıları ve azaltılmış sistemsel risk sağladı. Ana akım ve altcoin'ler için spot likidite henüz toparlanmadı, bu da piyasayı hala kırılgan ve aşırı fiyat dalgalanmalarına karşı daha duyarlı hale getiriyor.
Uptober ayının ilk aşamalarında Bitcoin tüm zamanların en yüksek seviyesine ulaştı, ancak iyimserlik hızla tersine döndü ve "11 Ekim"deki ani çöküş piyasa güvenini ciddi şekilde zedeledi (Not: Uptober, kripto para piyasasının Ekim ayındaki tipik yükselişini ifade eder). Ardından, Bitcoin'in fiyatı yaklaşık 40.000 dolar düştü (%33'ün üzerinde bir düşüş), altcoin'ler daha da büyük bir darbe aldı ve tüm kripto para piyasasının toplam piyasa değeri neredeyse 3 trilyon dolara geriledi. 2025 boyunca birçok olumlu temel gelişme yaşansa da, fiyat hareketleri ve piyasa duyarlılığı hala önemli bir ayrışma gösterdi.
Kripto varlıklar şu anda birçok dış ve iç faktörün kesiştiği noktada bulunuyor. Makro düzeyde, Aralık ayında beklenen faiz indirimi ve teknoloji hisselerindeki son dönemdeki zayıflık, piyasadaki riskten kaçınma eğilimini daha da artırdı. Kripto piyasasında, bir zamanlar fonları istikrara kavuşturma kanalları olan ETF'ler ve Kripto Hazinesi (DAT) sermaye çıkışları yaşadı. Aynı zamanda, "10.11" tasfiye dalgası, tarihin en ciddi kaldıraç azaltma olaylarından birini tetikledi ve piyasa likiditesinin düşük kalmasıyla etkileri devam ediyor.
Bu makale, kripto varlık piyasasındaki son zayıflığın temel itici güçlerini inceleyecek, ETF fon akışlarına, sürekli vadeli işlemlerdeki kaldıraçlara ve DeFi piyasalarına ve bu değişikliklerin ortaya çıkardığı mevcut piyasa manzarasını incelemek için emir defteri likiditesine odaklanacaktır.
Makroekonomik açıdan riskten kaçınma moduna geçiş
Bitcoin'in performansı, ana varlık sınıflarından giderek daha fazla ayrışıyor. Altın, merkez bankalarının rekor altın alımları ve devam eden ticaret gerilimlerinin etkisiyle bu yıl %50'den fazla değer kazandı; teknoloji hisseleri (Nasdaq), piyasanın yaklaşan Federal Rezerv faiz indirimi olasılığını ve yapay zeka destekli boğa piyasasının sürdürülebilirliğini yeniden değerlendirmesiyle dördüncü çeyrekte ivme kaybetti.
Önceki araştırmalarımızın da gösterdiği gibi, Bitcoin ile "riskten kaçınan" teknoloji hisseleri ve "güvenli liman" altın arasındaki ilişki döngüsel dalgalanmalar sergiliyor ve makroekonomik ortamdaki değişikliklere uyum sağlıyor. Bu durum, Bitcoin'i Ekim ayındaki ani çöküş ve son dönemdeki riskten kaçınma gibi piyasa şoklarına veya katalizörlere karşı özellikle hassas hale getiriyor.
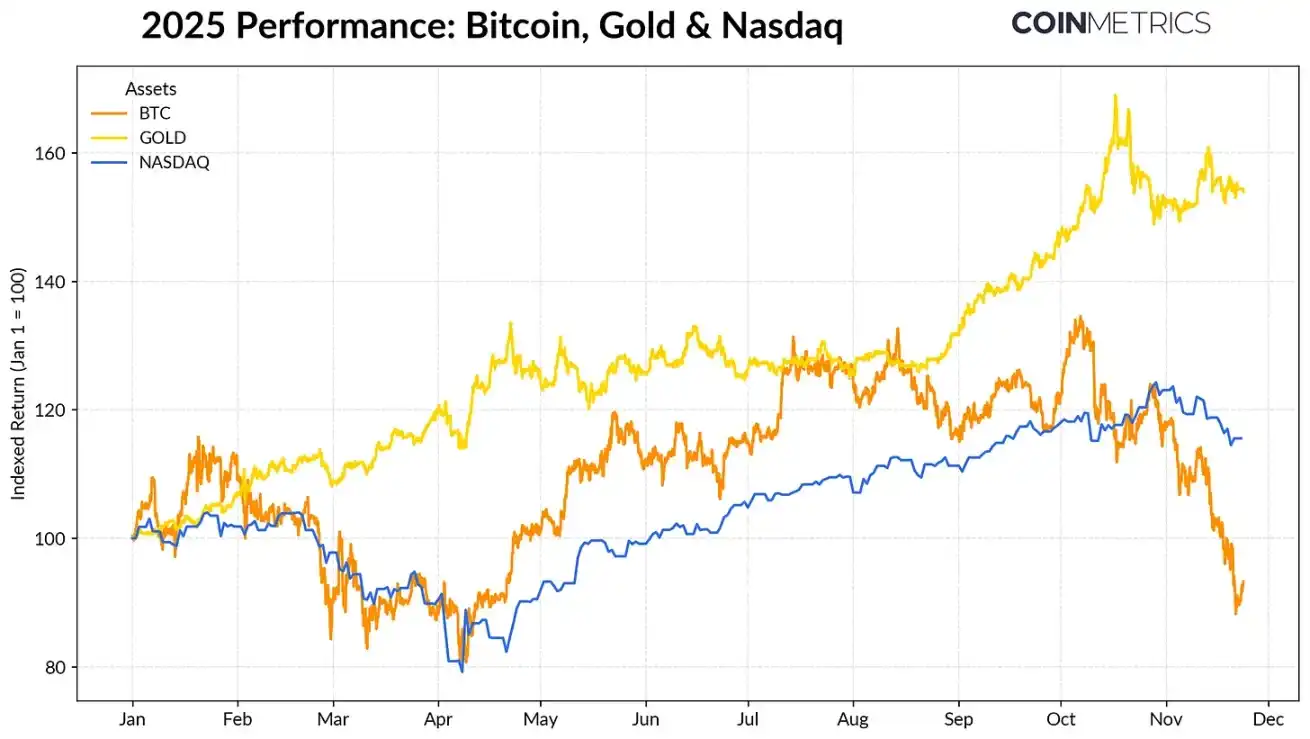
Bitcoin, altın ve Nasdaq'ın 2025'teki performansı. Veri kaynağı: Coin Metrics ve Google Finance.
Tüm kripto para piyasasının "ana varlığı" olan Bitcoin'deki geri çekilme diğer varlıklara da sıçradı. Gizlilik odaklı kripto paralar gibi sektörler kısa süreliğine iyi performans gösterse de, çoğu kripto para birimi Bitcoin ile yüksek korelasyona sahip olmaya devam ediyor.
ETF ve DAT'ların fon çekme kabiliyeti zayıfladı.
Bitcoin'in son dönemdeki zayıflığı, kısmen 2024-2025 rotasını destekleyen temel fonlama kanallarına olan talebin azalmasından kaynaklanıyor. Ekim ortasından bu yana, ETF'ler birkaç hafta üst üste toplam 4,9 milyar dolarlık net çıkış yaşadı. Bu, Bitcoin'in Nisan 2025'teki "Kurtuluş Günü" tarife duyurusundan önce 75.000 dolara düşmesinden bu yana görülen en büyük geri alım dalgası . Bu kısa vadeli sermaye çıkışına rağmen, zincir içi varlıklar artmaya devam ediyor ve BlackRock'ın IBIT ETF'si tek başına 780.000 Bitcoin bulunduruyor ve bu da mevcut spot Bitcoin ETF varlıklarının yaklaşık %60'ını temsil ediyor.
ETF girişlerinin yeniden başlaması, bu kanalın istikrara kavuştuğunun sinyalini verecektir. Tarihsel veriler, risk iştahı toparlandığında ETF talebinin Bitcoin arzını emen kilit bir güç olduğunu göstermektedir.
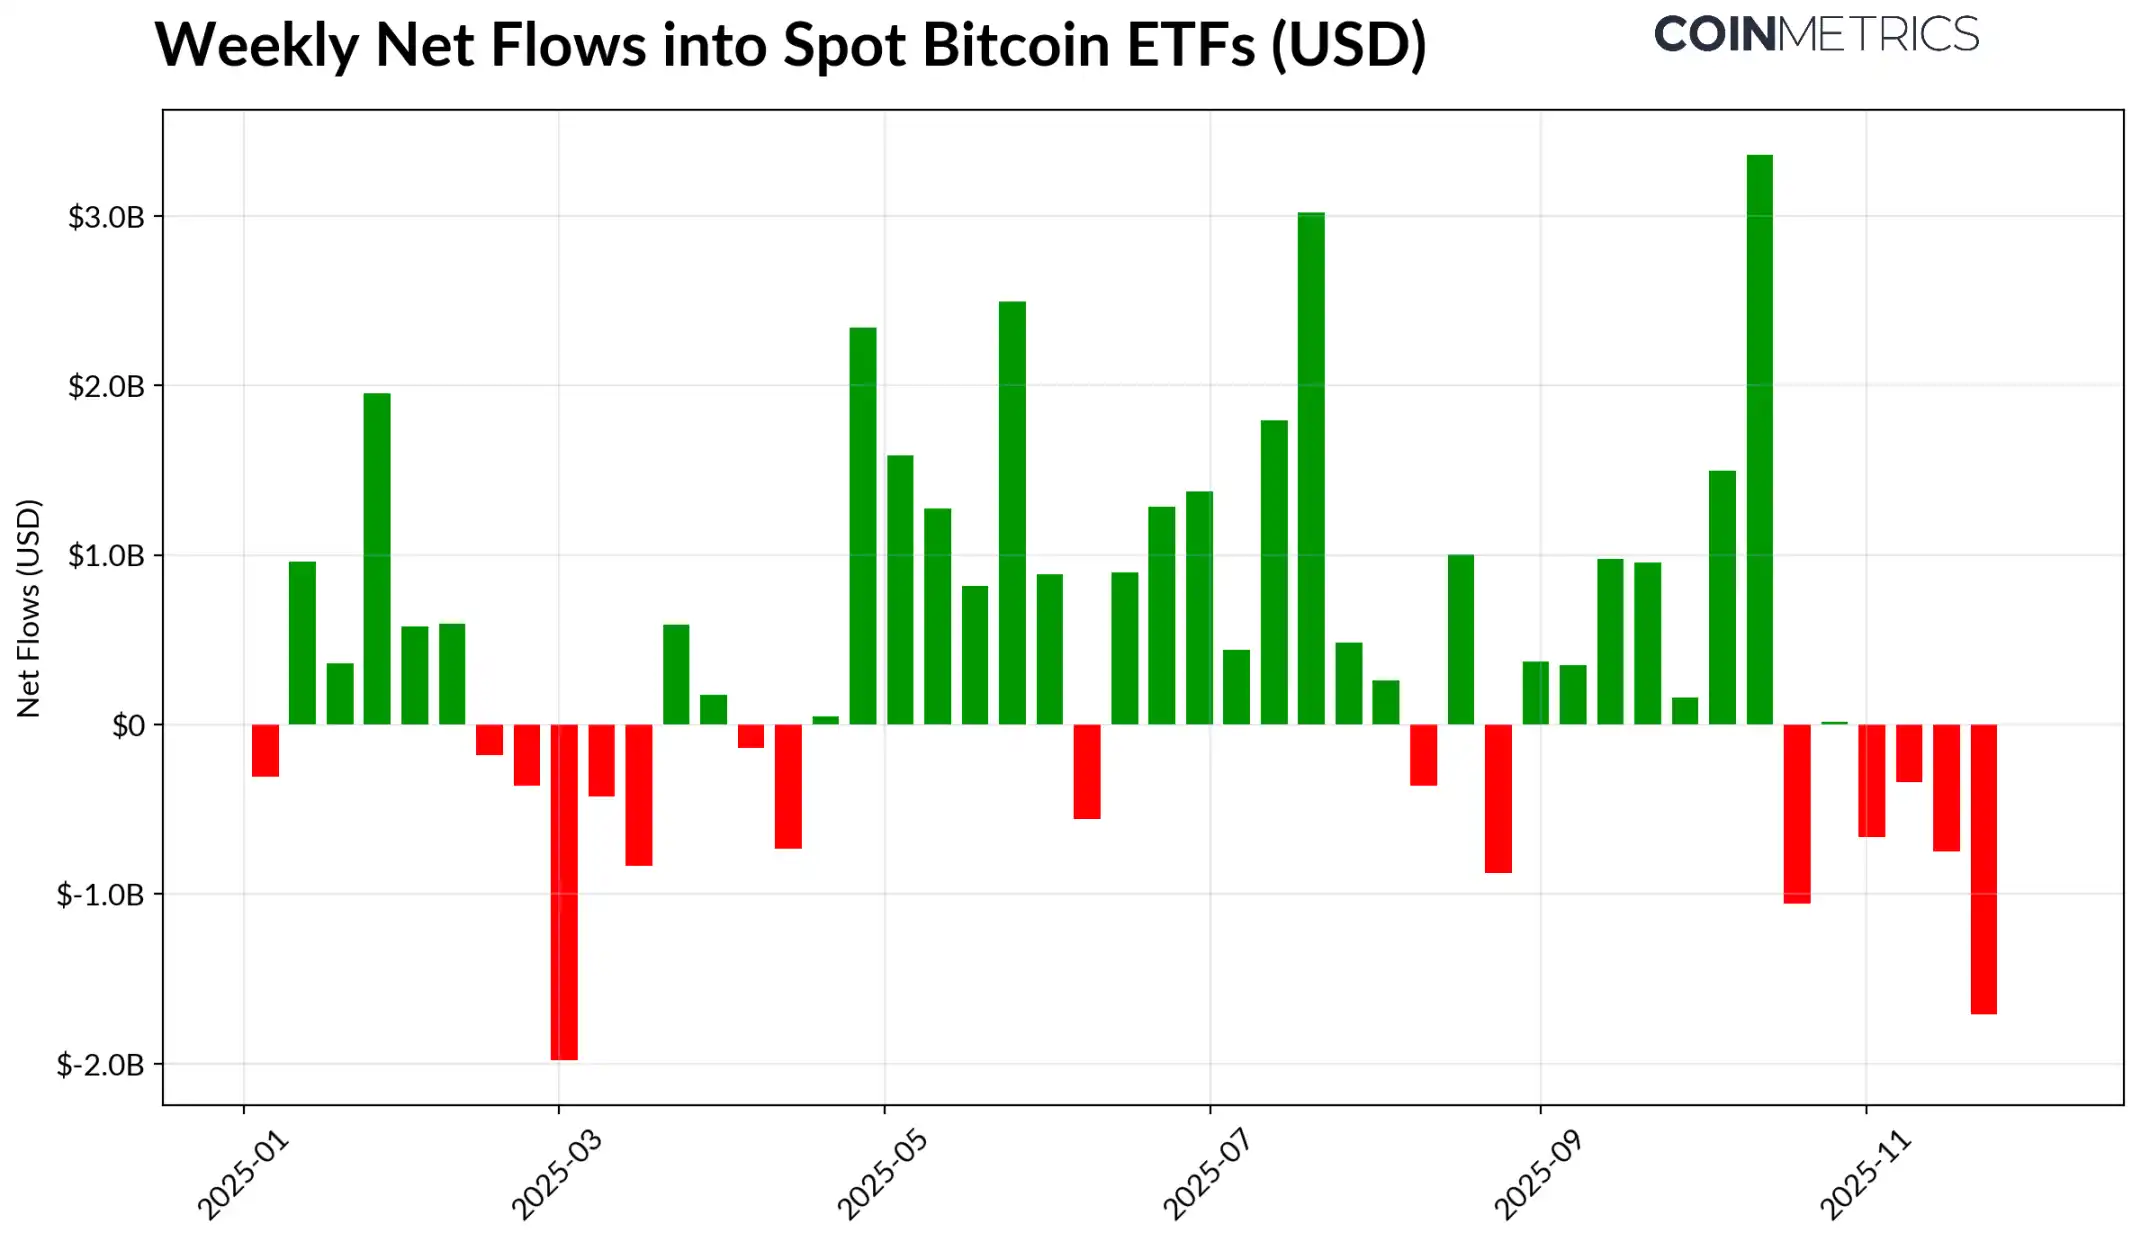
Bitcoin ETF haftalık net girişler, veri kaynağı: Coin Metrics
Kripto varlık Hazinesi (DAT) de baskı belirtileri göstermeye başlıyor. Fiyatlar düzeldikçe, DAT şirket hisselerinin değeri ve kripto varlık varlıklarının büyüklüğü azaldı ve bu da büyüme çarkını destekleyen net varlık değeri primine baskı uyguladı. Bu durum, DAT'ın hisse senedi ihracı veya borç finansmanı yoluyla yeni sermaye toplama kabiliyetini zayıflatarak hisse başına kripto varlık varlıklarının büyümesini sınırlandırıyor. Daha küçük ve gelişmekte olan DAT'lar buna özellikle duyarlıdır, çünkü piyasa koşullarındaki değişiklikler maliyet ölçütlerini ve hisse senedi değerlemelerini daha fazla artış için uygunsuz hale getirebilir.
Şu anda en büyük DAT (Dijital Miktar Yatırımcısı) olan Strategy, 649.870 Bitcoin'i (mevcut toplam Bitcoin arzının yaklaşık %3,2'si) ortalama 74.333 ABD doları maliyetle elinde bulundurmaktadır. Aşağıdaki grafikte de görüldüğü gibi, Strategy'nin satın alma hızı, Bitcoin fiyatları yükseldiğinde ve hisse senedi değerlemeleri güçlü olduğunda önemli ölçüde artmış, ancak son zamanlarda yavaşlamıştır. Buna rağmen, Strategy hala gerçekleşmemiş kârlara sahiptir ve maliyet tabanı mevcut piyasa fiyatının altındadır.
Fiyatlar daha fazla düşerse veya endeksten çıkarılma riskiyle karşı karşıya kalırsa strateji baskı altında kalabilir; ancak iyileşen piyasa ortamının bilançosunu ve değerlemesini iyileştirmesi ve DAT varlıklarının artırılması için uygun bir ortam yaratması bekleniyor.
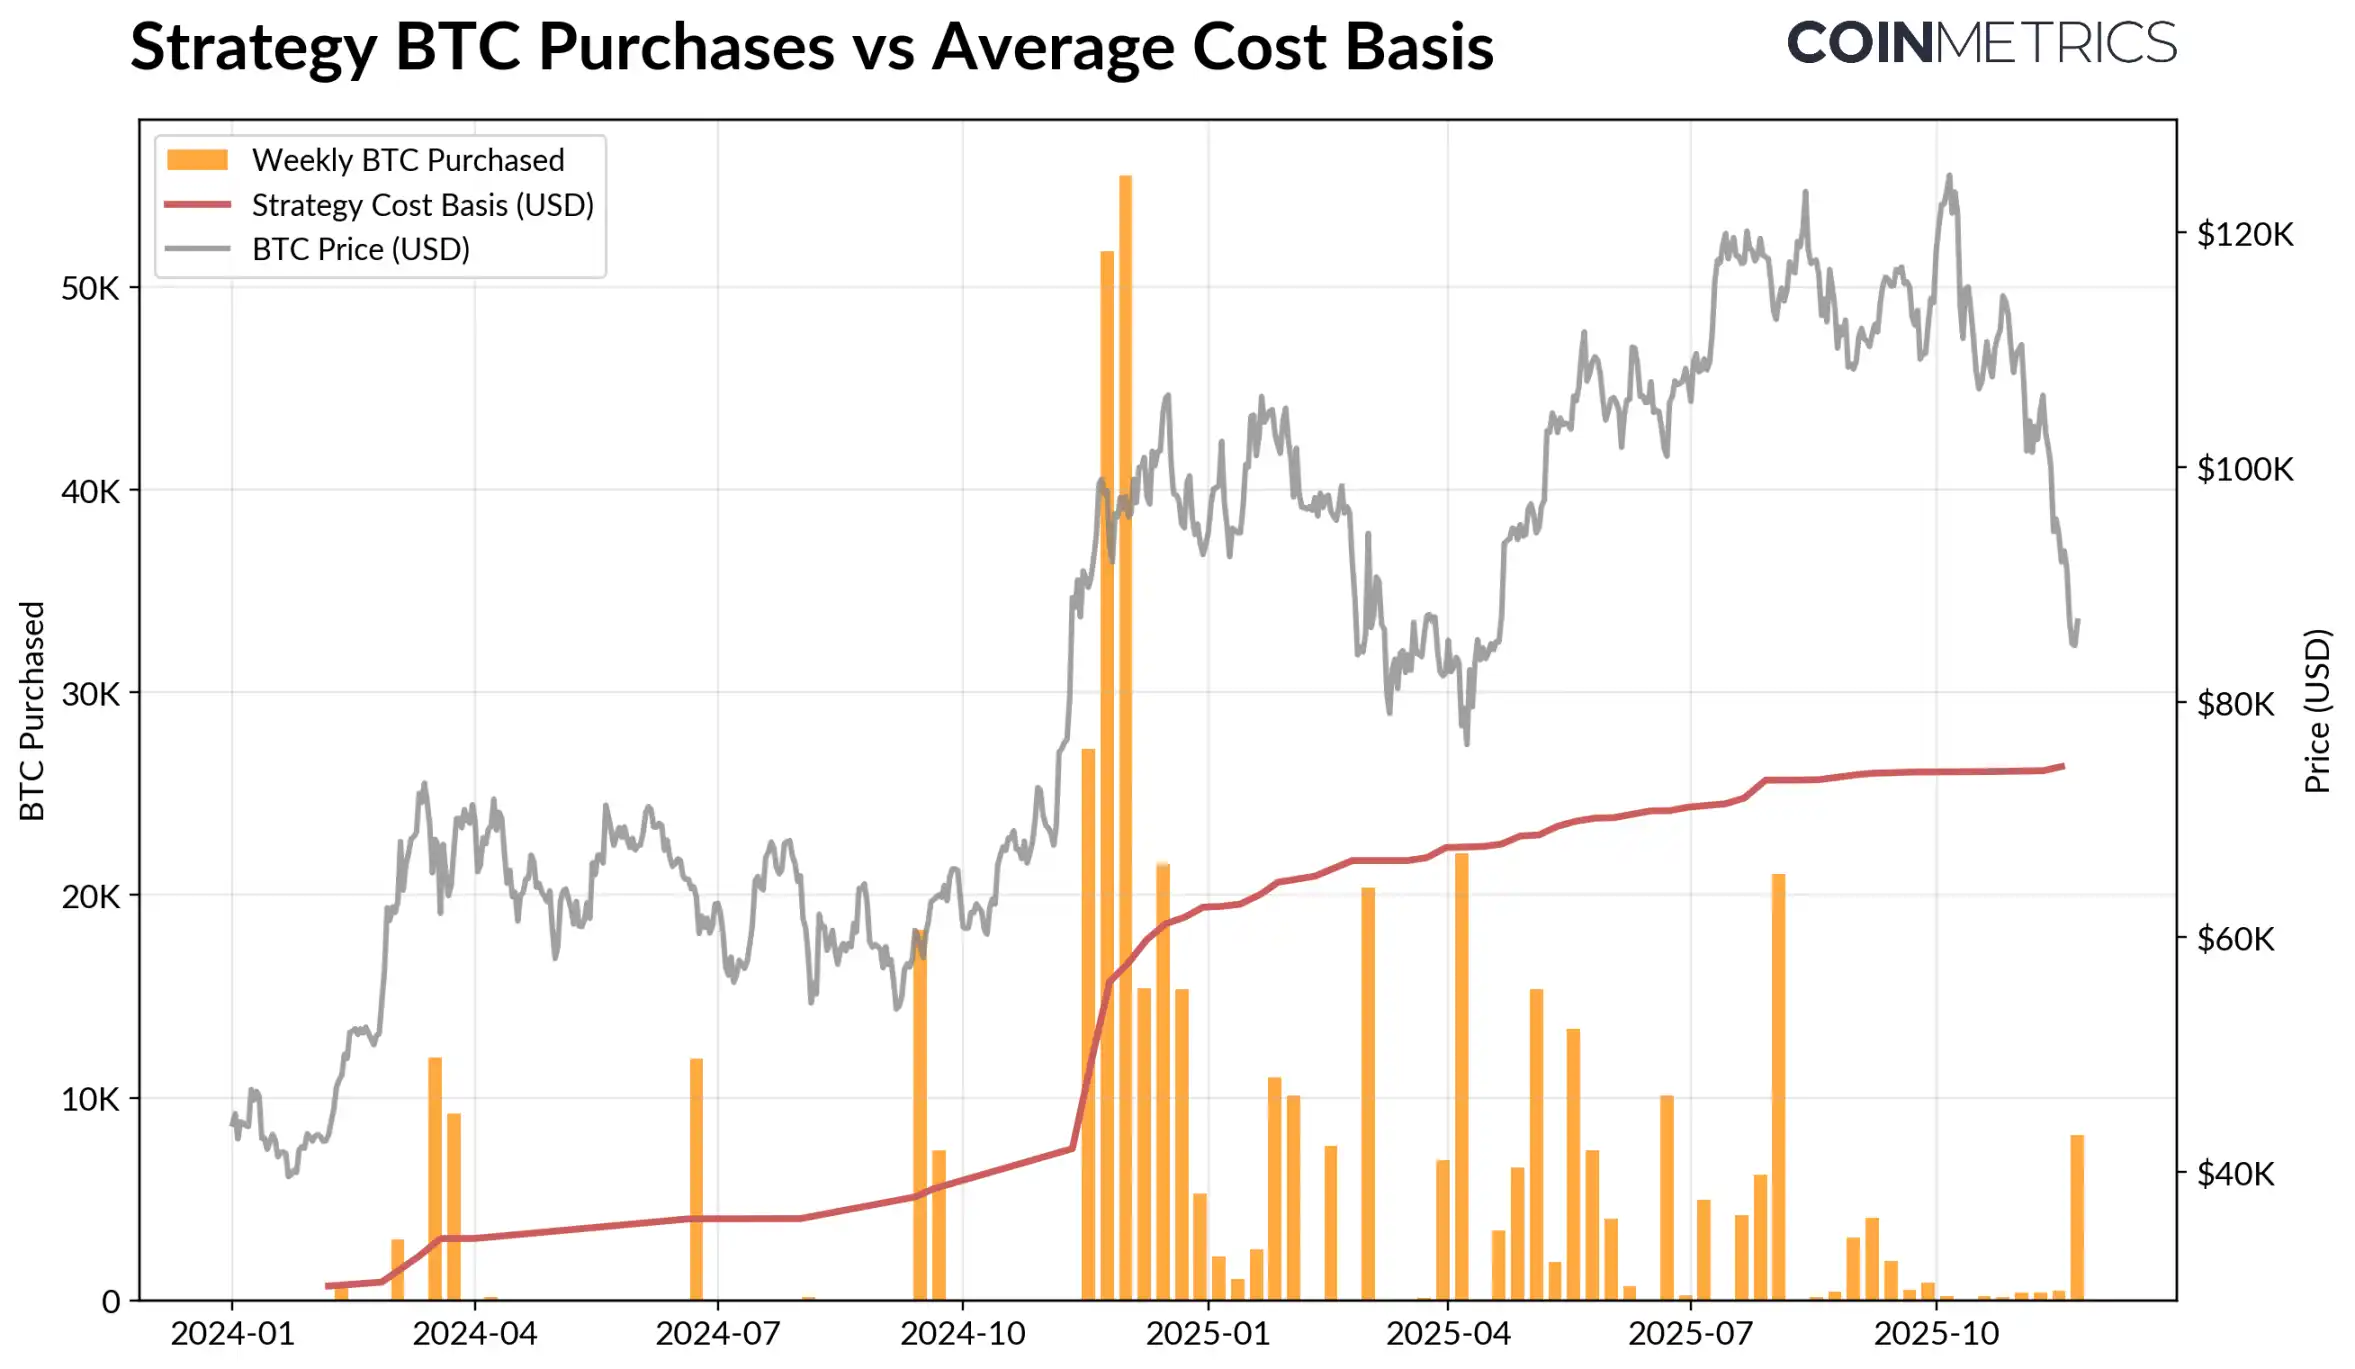
Bitcoin satın alma hacmi ve ortalama maliyet kıyaslaması, Strategy'den alınmıştır, veri kaynağı: Strategy ve Bitbo Treasuries
Bu eğilim, zincir içi kârlılıkla örtüşmektedir. Kısa vadeli yatırımcıların (155 günden az tutanlar) gerçekleşen kâr/zarar oranı (SOPR), yaklaşık %-23'lük bir zarar aralığına düşmüştür. Bu seviye, tarihsel olarak fiyata en duyarlı grubun teslim satış baskısını yansıtmaktadır. Uzun vadeli yatırımcılar ortalama olarak kârlılıklarını korumaktadır, ancak SOPR verileri kâr alımlarında hafif bir artış göstermektedir. Kısa vadeli yatırımcıların SOPR'si 1,0'ın üzerine çıkarken, uzun vadeli yatırımcıların satış hızı yavaşlarsa, bu durum piyasanın kademeli olarak istikrara kavuştuğunu gösterecektir.
Kripto Para Birimlerinde Kaldıraçtan Kurtulma Süreci: Sürekli Vadeli İşlemler, DeFi Borç Verme ve Likidite
"10.11" tasfiye dalgası, vadeli işlemlerde, DeFi'de ve stablecoin teminatlı kaldıraçta çok seviyeli bir kaldıraç azaltma döngüsünü tetikledi ve bunun ardından kripto para piyasasında etkisi görülmeye devam ediyor.
Sürekli vadeli işlemler piyasasında borç azaltma ve temizleme
Sürekli vadeli işlem piyasası, saatler içinde tarihindeki en büyük zorunlu tasfiyeyi yaşadı ve aylarca birikmiş açık pozisyon (OI) miktarını %30'un üzerinde azalttı. OI'deki en büyük düşüşler, kaldıraç oranının kaldıraç oranının düşürülmeden önce yoğunlaştığı bölgelerle tutarlı olarak, Hyperliquid, Binance ve Bybit gibi yüksek perakende işlem hacmine sahip borsalarda görüldü. Aşağıdaki grafikte görüldüğü gibi, mevcut OI seviyesi, kriz öncesi 90 milyar doların üzerindeki zirvenin oldukça altında kalmaya devam ediyor ve sonrasında hafifçe geriledi. Bu da, piyasa istikrara kavuşup yeniden ayarlanırken sistem içindeki kaldıracın etkin bir şekilde ortadan kalktığını gösteriyor.
Aynı dönemde fonlama oranları da zayıfladı ve bu durum, yükseliş eğilimindeki risk iştahındaki toparlanmayı yansıttı. Son zamanlarda, Bitcoin fonlama oranları, piyasanın yön güvenini tam olarak yeniden inşa edememesiyle uyumlu olarak, nötr veya hafif negatif seviyelerde seyretti.
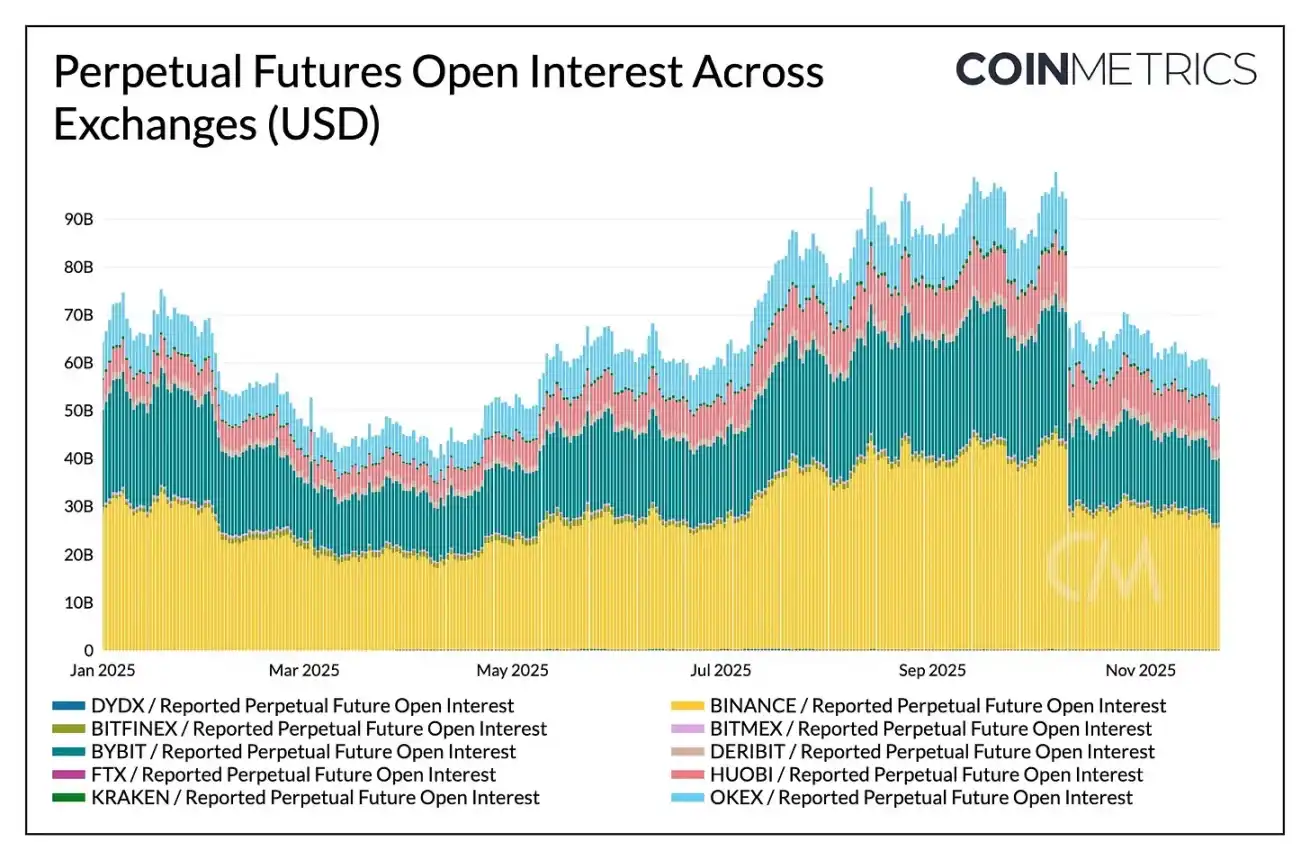
Çeşitli işlem platformlarında sürekli sözleşme açık pozisyonlarındaki değişimler. Veri kaynağı: Coin Metrics
DeFi kaldıraç azaltma
DeFi borç verme piyasası da kademeli bir kaldıraç azaltma süreci yaşadı. Eylül ayı sonunda zirveye ulaşan Aave V3'teki aktif borç verme işlemleri azalmaya devam etti. Zayıf risk iştahı ve teminat yeniden fiyatlandırması nedeniyle borçlular kaldıraçlarını azaltıp borçlarını geri ödüyor. Stablecoin cinsinden borç verme işlemleri en sert daralmayı yaşadı ve Ethena USDe'nin kaldıraçtan kurtulma olayı nedeniyle USDe ile ilgili borç verme işlemleri %65 oranında düştü ve bu da sentetik USD kaldıracının tamamen tasfiyesine yol açtı .
Ethereum ile ilgili kredilendirme de daraldı: WETH ve Liquidity Staking Token (LST) kredilendirme hacimleri yaklaşık %35-40 oranında azaldı. Bu düşüş, dönen kredilendirme stratejilerindeki azalmayı ve faiz getiren teminat stratejilerindeki daralmayı yansıtıyor.
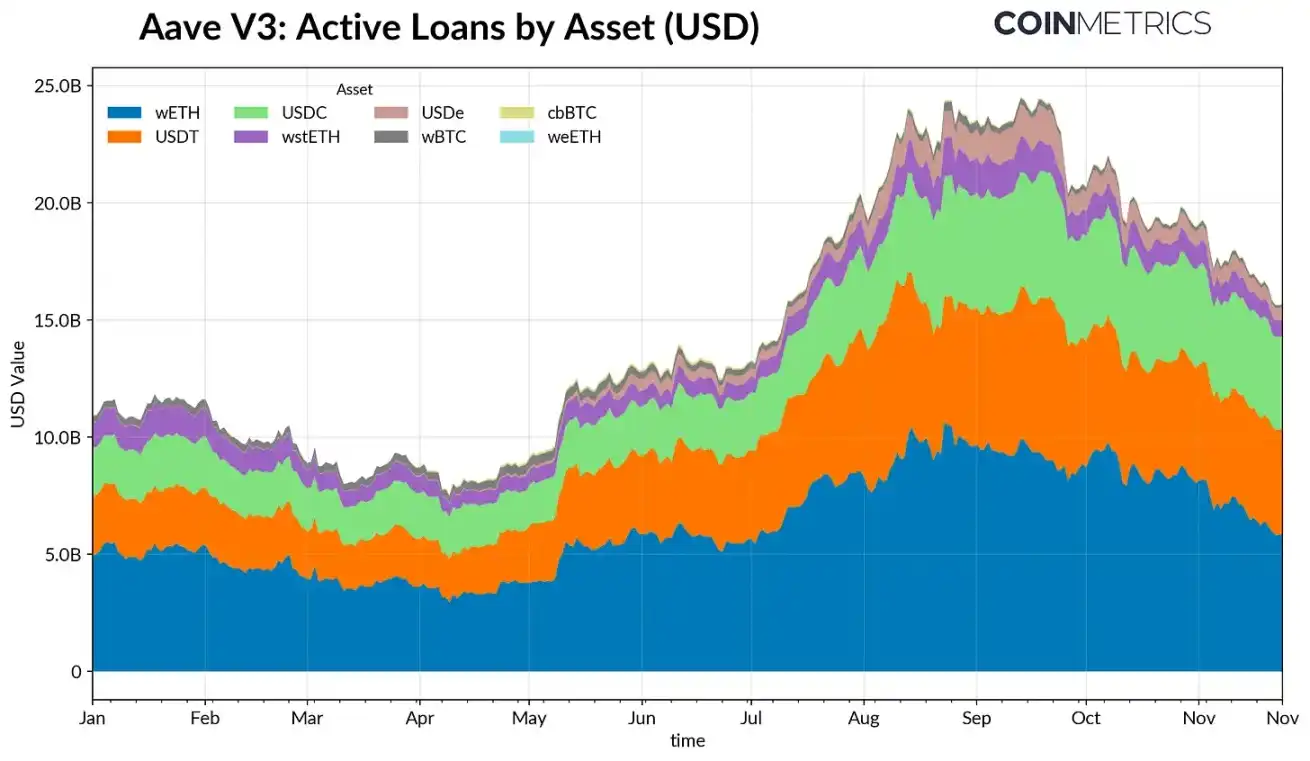
Aave V3 aktif kredi hacmi, veri kaynağı: Coin Metrics
Spot likidite zayıf
"10.11" likidasyon dalgasının ardından, spot piyasadaki likidite sıkışıklığını sürdürüyor. Büyük işlem platformlarında, Bitcoin, Ethereum ve Solana gibi kripto para birimlerinin işlem hacmi derinliği (±%2), Ekim ayı başına göre %30-%40 daha düşük. Bu da likiditenin henüz fiyatlarla aynı oranda toparlanmadığını gösteriyor. Azalan emir defteri nedeniyle piyasa kırılganlığını koruyor ve küçük işlemler bile orantısız fiyat dalgalanmalarına yol açarak oynaklığı artırıp zorunlu satışların etkisini artırabiliyor.
Altcoin'lerin likidite durumu daha da kötü. Ana akım kripto para birimleri dışındaki emir defteri derinliği, piyasaların riskli varlıklara karşı devam eden isteksizliğini ve azalan piyasa yapıcılık faaliyetlerini yansıtan daha dramatik ve sürekli bir düşüş yaşadı . Spot likiditede kapsamlı bir iyileşme, fiyat şoklarını azaltmaya ve piyasayı istikrara kavuşturmaya yardımcı olacaktır, ancak şimdilik yetersiz derinlik, sistemik baskıların tamamen hafiflemediğinin en belirgin işaretlerinden biri olmaya devam ediyor.
İşlem platformlarında emir defteri derinliğindeki değişiklikler. Veri kaynağı: Coin Metrics
Sonuç olarak
Kripto varlık piyasası, ETF ve DAT'lara olan zayıf talep, vadeli işlem ve DeFi piyasalarında kaldıraç oranlarının yeniden belirlenmesi ve düşük spot likidite gibi faktörlerin etkisiyle kapsamlı bir uyum sürecinden geçiyor . Bu dinamikler fiyatlar üzerinde baskı yaratırken, aynı zamanda daha düşük kaldıraç seviyeleri, daha nötr pozisyonlar ve temel faktörlere artan bir geri dönüşle daha sağlıklı bir piyasa sistemine de katkıda bulunuyor.
Bu arada, makroekonomik ortam büyük bir engel teşkil etmeye devam ediyor . Yapay zeka hisselerindeki zayıflık, faiz indirimi beklentilerindeki ayarlamalar ve genel riskten kaçınma eğilimi, piyasa talebini baskıladı. Başlıca fonlama kanallarındaki (ETF girişleri, DAT varlıkları ve stablecoin arzındaki büyüme) toparlanma ve spot likiditedeki toparlanma, piyasanın istikrara kavuşması ve nihayetinde toparlanması için temel oluşturacaktır. O zamana kadar piyasa, makroekonomik riskten kaçınma ortamı ile kripto para birimlerinin iç piyasa yapısı arasındaki gerilimde sıkışıp kalacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler