Metcalfe Yasası'nın "iflası": Kripto paralar neden aşırı değerli?
Orijinal başlık: Kripto, Sahip Olmadığı Ağ Etkileri İçin Fiyatlandırılıyor
Orijinal yazar: Inversion'ın kurucusu Santiago Roel Santos
Orijinal çeviri: AididiaoJP, Foresight News
Kripto Para Birimlerinin Ağ Etkisi İkilemi
"Kripto para birimi alım satım fiyatlarının temel değerlerinin çok üzerinde" olduğu yönündeki önceki görüşüm hararetli tartışmalara yol açtı. En büyük muhalefet kullanım veya ücretlerden değil, ideolojik farklılıklardan kaynaklanıyordu:
• "Kripto para birimi bir iş değildir"
• "Blockchain Metcalfe Yasası'nı takip ediyor"
• "Temel değer ağ etkisinde yatmaktadır"
Facebook, Twitter ve Instagram'ın yükselişine tanıklık etmiş biri olarak, ilk internet ürünlerinin de değerleme zorluklarıyla karşılaştığını ilk elden biliyorum. Ancak model yavaş yavaş netleşti: Kullanıcıların sosyal çevreleri genişledikçe, ürün değeri de patlayıcı bir büyüme yaşadı. Kullanıcı sadakati arttı, etkileşim derinleşti ve çark etkisi kullanıcı deneyiminde açıkça görüldü.
İşte ağ etkilerinin gerçek tezahürü budur.
Eğer "Kripto paraların değeri işletmeler açısından değil, ağlar açısından değerlendirilmeli" iddiası varsa, gelin biraz daha yakından bakalım.
Daha detaylı inceleme yapıldığında önemli bir sorun ortaya çıkıyor: Metcalfe Yasası, mevcut değerlemeleri desteklemediği gibi, aynı zamanda onun kırılganlığını da ortaya koyuyor.
Yanlış Anlaşılan "Ağ Etkisi"
Kripto para alanında "ağ etkisi" olarak adlandırılan durum çoğunlukla olumsuz bir etkidir:
Kullanıcı artışı kullanıcı deneyiminin bozulmasına yol açıyor.
İşlem ücretleri yükseliyor
Ağ tıkanıklığı kötüleşiyor
Daha derin sorun şurada yatıyor:
• Açık kaynak özellikleri geliştirici kaybına yol açıyor
Likidite kar amacı gütmektedir.
• Kullanıcılar teşviklerle zincirler arasında geçiş yapar
Kurumlar kısa vadeli çıkarlarına göre platform değiştiriyorlar.
Başarılı ağlar hiçbir zaman bu şekilde çalışmaz; Facebook'un kullanıcı deneyimi, on milyonlarca yeni kullanıcı eklerken hiçbir zaman gerilemedi.
Ancak yeni blockchain, işlem hacmi sorununu çözdü.
Bu, tıkanıklığı hafifletir, ancak ağ etkileri gibi temel bir sorunu ele almaz. Verimi artırmak yalnızca sürtünmeyi ortadan kaldırır; bileşik değer yaratmaz.
Temel çelişki hâlâ varlığını sürdürüyor:
• Likidite kaybı yaşanabilir
Geliştiriciler göç edebilir
Kullanıcılar ayrılabilir.
• Kod çatallanabilir
Zayıf değer yakalama yeteneği
Kapasitenin genişletilmesi, kullanılabilirliği artırır ancak gerekliliğini artırmaz.
Ücretlerin ortaya çıkardığı gerçek
L1 blok zincirleri gerçekten ağ etkilerine sahipse, iOS, Android, Facebook veya Visa gibi değerin çoğunu yakalamaları gerekir. Ancak gerçek şu ki:
L1 toplam piyasa değerinin %90'ını oluşturmaktadır.
• Maliyet payı %60'tan %12'ye düştü
DeFi ücretlerin %73'ünü oluşturuyor
• Değerleme yüzdesi %10'dan azdır
Piyasa hala "şişman protokol teorisine" göre fiyatlandırma yapıyor, ancak veriler tam tersi bir sonuca işaret ediyor: L1 aşırı değerli, uygulamalar düşük değerli ve nihai değer kullanıcı toplama katmanında birleşecek.
Kullanıcı değerleme karşılaştırması
Genel metrikler kullanılarak, kullanıcı başına piyasa değeri:
Meta (Facebook)
· 3,1 milyar aylık aktif kullanıcı
• 1,5 trilyon dolarlık piyasa değeri
• Kullanıcı başına değer: 400-500 ABD doları
Kripto para birimleri (Bitcoin hariç)
1 trilyon dolarlık piyasa değeri
• 400 milyon genel kullanıcı → Kişi başı 2.500 ABD doları
100 milyon aktif kullanıcı → Kişi başı 9.000 dolar
• 40 milyon zincir içi kullanıcı → Kişi başı 23.000 ABD doları
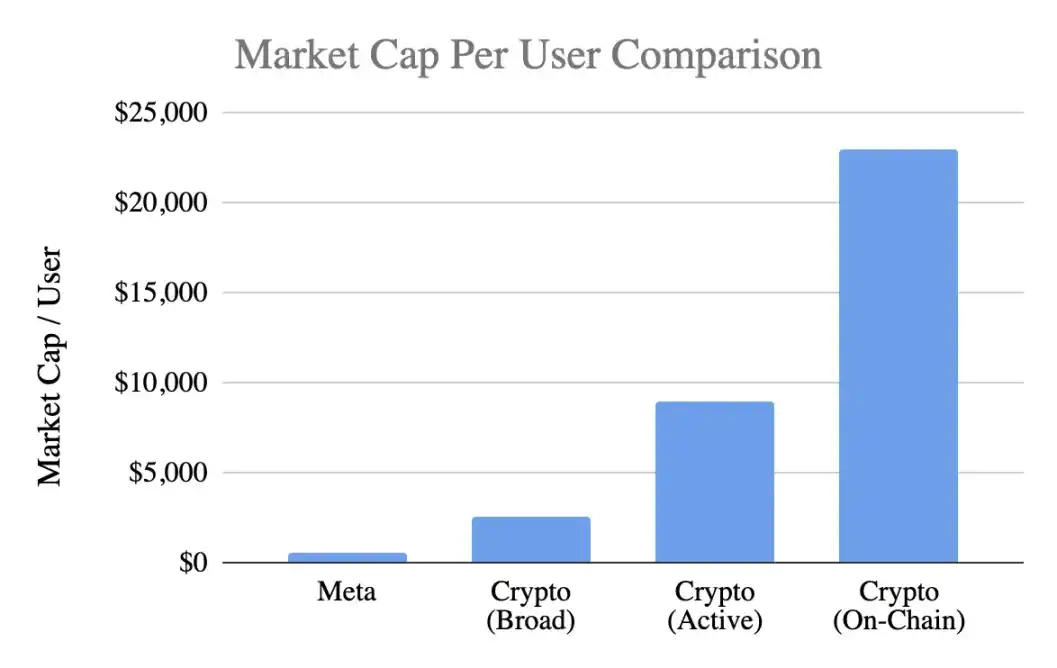
Ulaşılan değerleme seviyesi:
• En iyimser tahmin 5 kat prim.
• Sıkı standartlar altında 20 kat prim
• Gerçek zincir içi aktiviteye dayalı 50x prim
Meta, tartışmasız tüketici teknolojisi sektöründeki en verimli para kazanma motorudur.
Gelişim Aşamalarının Analizi
"Facebook ilk zamanlarında böyleydi" iddiası tartışmalıdır. Facebook da ilk zamanlarında gelir elde edemese de, ürünü zaten inşa edilmişti:
Günlük kullanım alışkanlıkları
Sosyal bağlantılar
Kimlik
Topluluğa ait olma
Kullanıcı artışının getirdiği değer artışı
Buna karşılık, kripto paraların temel ürünleri spekülatif kalmaya devam ediyor ve bu da şu sonuçlara yol açıyor:
• Kullanıcılar hızla akın etti
· Daha hızlı kayıp
• Yapışkanlığın olmaması
• Alışkanlık oluşturmamış
• Ölçek arttıkça iyileşmez
Kripto para birimi, kullanıcıların farkında olmadığı temel bir hizmet olan "görünmez bir altyapı" haline gelmediği sürece, ağ etkilerinin güçlendirilmesi zor olacaktır.
Bu bir olgunluk meselesi değil, temel bir ürün meselesidir.
Metcalfe Yasasının Kötüye Kullanımı
Değer ≈ n²'yi tanımlayan yasa çekici olsa da varsayımları hatalıdır:
• Kullanıcılar arasında derin etkileşim gereklidir (ancak pratikte nadiren görülür).
• Ağlar yapışkan (aslında eksik) olmalıdır.
• Değer yukarı doğru yakınsar (aslında dağılır)
• Değiştirme maliyetleri vardır (aslında çok düşüktür).
• Büyük ölçekli bir hendek inşaatı (henüz görünmüyor)
Kripto paraların çoğu bu ön koşulları karşılamıyor.
Anahtar değişken k değerinin etkileri
V=k·n² modelinde k değeri şunu temsil eder:
• Para kazanma verimliliği
• Güven düzeyi
• Katılımın derinliği
Tutma yeteneği
Değiştirme maliyetleri
• Ekolojik olgunluk
Facebook ve Tencent'in k değerleri 10⁻⁹ ile 10⁻⁷ arasındadır, bu da ağlarının büyüklüğü nedeniyle küçüktür.
Kripto para k-değeri hesaplaması (1 trilyon piyasa değerine göre):
· 400 milyon kullanıcı → k≈10⁻⁶
100 milyon kullanıcı → k≈10⁻⁵
· 40 milyon kullanıcı → k≈10⁻⁴
Bu, piyasanın, daha düşük tutma oranına, para kazanma yeteneklerine ve kullanıcı sadakatine rağmen, her kripto kullanıcısının bir Facebook kullanıcısından çok daha değerli olduğunu varsaydığı anlamına geliyor. Bu artık erken bir iyimserlik değil, geleceğe aşırı ipotek koymaktır.
Gerçek ağ etkilerinin mevcut durumu
Kripto paralar aslında şu özelliklere sahiptir:
Çift taraflı ağ etkisi (kullanıcılar ↔ geliştiriciler ↔ likidite)
Platform etkisi (standartlar, araçlar, oluşturulabilirlik)
Bu etkiler gerçek ama kırılgandır: çatallaşmaya eğilimlidirler ve bileşik hale gelmeleri yavaştır; Facebook, WeChat veya Visa'nın n² düzeyindeki volan etkisine ulaşmaktan uzaktırlar.
Gelecek beklentilerine dair rasyonel bir bakış açısı
"İnternetin şifreli ağlar üzerine kurulacağı" vizyonu gerçekten cezbedici, ancak şunun net olması gerekiyor:
1. Bu gelecek gerçekleşebilir, ancak henüz gelmedi.
2. Mevcut ekonomik modeller bunu yansıtamıyor.
Güncel değer dağılımı aşağıdaki gibidir:
• Ücretler L1 yerine uygulama katmanına akar
Kullanıcılar borsalar ve cüzdanlar tarafından kontrol edilir .
MEV değer fazlasını yakalar
Çatallanma rekabet engellerini zayıflatır
• L1 tarafından yaratılan değerin sağlamlaştırılması zordur
Değer yakalama, temel katmandan uygulama katmanına ve ardından kullanıcı toplama katmanına taşınıyor. Bu, kullanıcılara fayda sağlıyor, ancak bunun için aşırı bir prim ödememeleri gerekiyor.
Olgun ağ etkilerinin özellikleri
Bir sağlık ağı şunları sunmalıdır:
• İstikrar ve likidite
Geliştirici ekosistem konsantrasyonu
• Temel katmanda maliyet yakalama iyileştirildi
• Kurumsal kullanıcıların sürekli tutulması
• Döngüler boyunca tutma oranındaki büyüme
• Çatallaşmalara karşı oluşturulabilir savunma
Ethereum umut vadediyor, Solana lansmana hazır ve çoğu halka açık zincir hala çok geride.
Sonuç: Ağ etkisi mantığına dayalı değerleme yargısı
Kullanıcı şifrelenmişse:
Daha düşük viskozite
Para kazanma daha zordur
Daha yüksek müşteri kaybı oranı
Birim değeri, Facebook kullanıcılarınınkinden 5-50 kat daha yüksek değil, daha düşük olmalı. Mevcut değerleme, henüz oluşmamış ağ etkisi nedeniyle zaten aşılmış durumda. Piyasa fiyatlandırması, güçlü bir etki varmış gibi görünüyor, ancak durum böyle değil, en azından henüz öyle değil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler