Riskten kaçınma sektörleri de satılabilir; bu sefer ABD borsasındaki rotasyondan kaçınmak neden bu kadar zor?
TL;DR
· Güvenli liman sektörleri görece daha dirençli, ancak bu satılmayacakları anlamına gelmez. 5 Kasım'da ABD hisse senetleri genel olarak düştü; temel tüketim eşit ağırlıklı ETF (RSPS) %0,7, ihtiyari tüketim eşit ağırlıklı ETF (RSPD) %2,5 geriledi. Düşük volatilite ve yüksek temettü faktörleri momentum ve büyüme faktörlerini hâlâ geride bırakıyor, ancak sürekli fon girişi güvenli liman işlemlerini kalabalıklaştırıyor.
· Teknoloji hisseleri ister toparlansın ister düşmeye devam etsin, güvenli liman pozisyonlarını etkileyebilir. AI ve yarı iletkenler toparlanırsa fonlar güvenli liman hisselerinden teknoloji hisselerine geri dönebilir; ABD hisse senetleri düşmeye devam ederse yatırımcılar nakit toplamak için güvenli liman hisseleri de dahil olmak üzere varlık satabilir. Bu, geleneksel güvenli liman rotasyonunu iki yönlü baskı altına alıyor.
· Son üç yılda teknoloji hisselerinin hakimiyeti zayıflıyor olabilir. 2023'ten 2026'ya kadar teknoloji hisselerine fazla ağırlık vermek, fazla getiri elde etmenin ana stratejilerinden biriydi. Piyasa daha geniş sektör çeşitlendirmesine yönelirken değer ve düşük volatilite faktörleri fayda görmeye devam edebilir, ancak kısa vadeli sert rotasyon tersine dönüş riskinin arttığı anlamına da geliyor.
· Hedge fonların kaldıraç azaltması piyasa volatilitesini artırabilir. Çoklu yönetici hedge fonu Walleye, dahili hisse senedi uzun-kısa işini kapatıyor; bu, aşırı faktör ve tek hisse volatilitesinin geleneksel çoklu strateji fonları üzerindeki etkisini yansıtıyor. Benzer düzenlemeler yayılırsa, yoğun pozisyon kapatma temelleri sağlam hisselerin de satılmasına yol açabilir.
· Tüketim hisseleri içinde belirgin bir ayrışma zaten ortaya çıktı. Tapestry güçlü sonuçlar ve yukarı yönlü rehberlik artışıyla %7,1 yükseldi, ancak Ralph Lauren ve Zegna beklentileri aşan sonuçlara rağmen düştü; Wayfair ise bilanço sonrası kazançlarının tamamını geri verdi. Piyasa hem güvenli liman arıyor hem de kâr büyümesini ve değerlemeyi yeniden değerlendiriyor.
Güvenli liman hisseleri yeni kalabalık işlem haline geliyor
5 Kasım'da ABD hisse senetleri geniş çaplı satış baskısıyla karşılaştı; piyasada neredeyse saklanacak yer yoktu.
Teknoloji ve büyüme hisseleri daha büyük baskı altında kalırken tüketim sektörü hâlâ görece bir direnç gösterdi. Temel tüketim eşit ağırlıklı ETF (RSPS) %0,7, ihtiyari tüketim eşit ağırlıklı ETF (RSPD) %2,5 düştü. Stil faktörleri açısından düşük volatilite ve yüksek temettü önde gitmeye devam ederken momentum ve büyüme faktörleri geride kaldı.
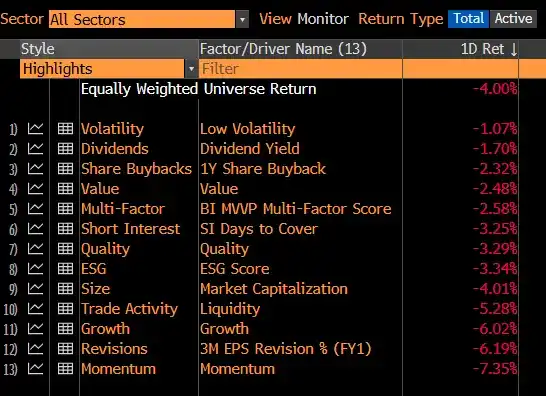
Stil faktörlerinin günlük getiri karşılaştırması
Bu ayrışma, son dönem piyasasının tipik fon akışını sürdürüyor: yatırımcılar AI, yarı iletken ve yüksek değerlemeli teknoloji hisselerindeki pozisyonlarını azaltırken düşük volatilite, yüksek temettü ve değer sektörlerine tahsislerini artırıyor.
Ancak fon akışı sürdükçe piyasada yeni bir çelişki ortaya çıkıyor: Teknoloji hisselerindeki riskten kaçınmak için kullanılan güvenli liman işlemleri, pozisyon yoğunlaşması nedeniyle yeni riskler de yaratabiliyor.
Bu, tüketim hisselerinin, değer hisselerinin veya düşük volatiliteli hisselerin temellerinin aniden bozulduğu anlamına gelmiyor; ancak kısa vadeli performansları giderek artan ölçüde fon akışlarından ve stil faktörü pozisyonlarından etkileniyor.
Çok sayıda yatırımcı benzer gerekçelerle aynı varlık sınıfını satın aldığında, bu varlıkların kendisi güçlü güvenli liman özelliklerine sahip olsa bile, işlem kalabalığı nedeniyle yoğun satış baskısıyla karşılaşabilir.
Geçtiğimiz dönemde piyasanın temel sorunu AI ve yarı iletken sektörlerindeki düzeltmeden nasıl kaçınılacağıydı; ancak fon rotasyonu derinleştikçe yeni soru şu oldu: Güvenli liman sektörleri halihazırda büyük miktarda riskten kaçınma fonu emdiyse, bu pozisyonları bundan sonra kim karşılayacak?
Teknoloji hisseleri ister toparlansın ister düşmeye devam etsin, güvenli liman sektörleri baskı altında kalabilir
Mevcut riskten kaçınma işlemlerinin karşılaştığı en büyük zorluk, teknoloji hisselerinin her iki yöndeki hareketinin de olumsuz etki yaratabilmesinde yatıyor.
Birinci senaryo: Teknoloji hisseleri toparlanır, fonlar güvenli liman sektörlerinden çekilir.
Geçtiğimiz dönemde yatırımcılar AI ve yarı iletken pozisyonlarını azaltarak, değer ve düşük volatiliteli hisselere ağırlık vererek portföy risklerini kontrol etmeye çalıştı.
Teknoloji hisselerinde belirgin bir toparlanma yaşanırsa, özellikle daha önce yoğun pozisyon azaltımına maruz kalan yüksek momentumlu hisseler yeniden güçlenirse, yatırımcılar büyüme hisselerindeki risk iştahını yeniden artırabilir. Bu durum, geçmişte riskten kaçınma rotasyonundan faydalanan hisseleri fon geri dönüşü baskısıyla karşı karşıya bırakacaktır.
ABD hisse senedi piyasası genel olarak yükselse bile, düşük volatilite, yüksek temettü ve değer sektörleri stil rotasyonunun tersine dönmesi nedeniyle piyasanın gerisinde kalabilir; hatta bazı kalabalık pozisyonlarda mutlak fiyat düşüşleri görülebilir.
İkinci senaryo: Teknoloji hisseleri düşmeye devam eder, piyasa daha geniş bir likidite satışına girer.
AI ve yarı iletken sektörleri zayıflamaya devam ederse, borsadaki genel düşüş eğilimi daha da genişleyebilir.
Yatırımcılar itfalarla, teminat baskısıyla veya genel risk maruziyetini azaltma ihtiyacıyla karşılaştığında, pozisyon azaltma davranışı artık şirket temellerini temel almak yerine hızla nakde çevrilebilecek varlıkların satışına yönelebilir.
Bu durumda tüketim hisseleri, değer hisseleri ve düşük volatiliteli hisseler de satılabilir. Güvenli liman hisselerinin kâr istikrarı veya değerleme avantajı, likidite daralması aşamasında fon desteği görmeye devam edeceklerini garanti etmez.
İki senaryonun tetikleme mekanizmaları tamamen farklı olsa da sonuçta aynı noktaya varabilir: Önceki dönemde en güçlü performansı gösteren güvenli liman sektörleri, bir sonraki aşamada fon çıkışlarının hedefi haline gelir.
Bu nedenle, bu piyasa hareketinde dikkat edilmesi gereken sadece teknoloji hisselerindeki düşüş değil, farklı stiller arasındaki sermaye rotasyonunun aşırı sert olması ve riski azaltmak için kullanılan tahsislerin bile yeni işlem risklerine maruz kalmasıdır.
2023'ten bu yana teknoloji hisseleri işlem paradigması değişiyor olabilir
Daha uzun vadeli bir perspektiften bakıldığında, ABD hisse senedi piyasasında sektör performansını yönlendiren temel mantık da değişiyor olabilir.
2023'ten 2026'ya kadar teknoloji hisselerinde aşırı ağırlıklandırma büyük ölçüde piyasayı yenmenin ana stratejisi haline geldi. Yapay zeka ile ilgili yatırım çılgınlığı, kâr büyümesi beklentileri ve sermayenin yoğun şekilde bu alana akması, büyük teknoloji hisselerinin piyasa liderliğini sürdürmesini birlikte destekledi.
Bu ortamda yatırımcılar, geniş çaplı sektörler arası rotasyon yapmadan, görece yoğunlaştırılmış teknoloji hissesi tahsisiyle fazla getiri elde edebiliyordu. Ancak yapay zeka sermaye harcamaları, değerleme ve gelecekteki kâr realizasyon kapasitesi yeniden sorgulanmaya başladıkça, sermaye diğer sektörlerin göreli cazibesini yeniden değerlendirmeye başladı.
Bu, ABD hisse senedi piyasasının teknoloji hisselerinin yüksek yoğunlaşmaya sahip olduğu piyasa yapısından daha geniş bir sektör çeşitlendirmesine doğru geçiş yapıyor olabileceği anlamına geliyor.
Bu yapısal dönüşümün devam etmesi muhtemel; kısa vadeli sermayenin teknoloji hisselerinden çekilmesiyle sona erecek bir durum değil. Ancak yapısal eğilimler ile kısa vadeli işlem fırsatları aynı şey değildir.
Son dönemde değer, düşük volatilite ve yüksek temettü faktörlerinin göreli performansında belirgin değişiklikler görüldü. Yatırımcılar sektör çeşitlendirmesine olumlu bakmaya devam etse bile, önceki rotasyonun aşırı büyük olmasının getirdiği pozisyon kalabalıklığı ve geri dönüş risklerini de dikkate almaları gerekiyor.
Bu bağlamda, değer faktörü ETF'si (VLUE) ve düşük volatilite ETF'si (USMV), portföy stil maruziyetini ayarlamak ve volatilite riskini yönetmek için araçlar olarak kullanılabilir; ancak likidite satışlarından veya riskten kaçınma amaçlı faktör geri dönüşlerinden kaynaklanan kayıpları tamamen hedge edemezler.
Orta ve uzun vadeli sektör çeşitlendirmesi hâlâ makul bir yön olabilir, ancak kısa vadede halihazırda büyük ölçüde outperforme etmiş riskten kaçınma faktörlerinin peşinden gitmek de risk taşır.
Walleye hisse senedi long-short işini kapatıyor, kurumsal pozisyon ayarlamaları ek satış baskısı yaratabilir
Sektör rotasyonunun yanı sıra, hedge fonların pozisyon ayarlamaları da son dönemdeki piyasa volatilitesinin önemli bir kaynağı olabilir. Çoklu yöneticili hedge fonu Walleye, iç hisse senedi long-short işini kademeli olarak kapatıyor. Bu değişim, çoklu yöneticili hisse senedi yatırım alanında daha geniş bir yapısal düzenlemenin başladığına dair erken bir sinyal olabilir.
Geleneksel çoklu yönetici platformları genellikle birden fazla bağımsız yatırım ekibi aracılığıyla riski çeşitlendirir; her ekip kendi stratejisi ve risk bütçesine göre işlem yapar. Ancak farklı ekipler benzer hisseler tuttuğunda, benzer stil faktörlerine dayandığında veya aynı anda büyük tek hisse volatilitesiyle karşılaştığında, başlangıçta çeşitlendirilmiş yatırım stratejileri yüksek korelasyonlu pozisyonlar oluşturabilir.
Bu yapı, piyasa istikrarlı olduğunda sorunları ortaya çıkarmayabilir, ancak şiddetli rotasyon aşamalarında riskler hızla büyüyebilir. Örneğin, bazı hisseler aynı anda birden fazla ekip tarafından düşük volatilite veya değer yatırımı hedefi olarak görülebilir. İlgili stratejiler risk maruziyetini azaltmaya başladığında, satış baskısı yoğunlaşarak ortaya çıkabilir.
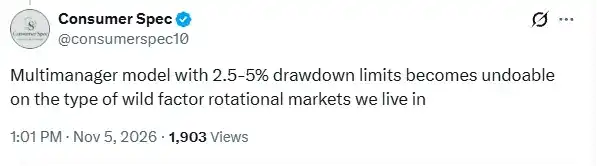
Consumer Spec, şiddetli faktör rotasyonunun geleneksel çoklu yönetici fonlarının risk kontrol modellerini zorladığını belirtiyor
Daha fazla çoklu yönetici platformu iş düzenlemeleri yapar, risk bütçelerini azaltır veya örtüşen pozisyonları kapatırsa, piyasa ek kısa vadeli satış baskısıyla karşılaşabilir.
Dikkat çekici olan, bu satış baskısının ilgili şirketlerin faaliyet durumunun kötüleştiği anlamına gelmeyebileceği, tamamen kurumların yatırım portföylerini ayarlama ihtiyacından kaynaklanabileceğidir.
Walleye'nin düzenlemesi, tüm çoklu yönetici fonu sektörünün toplu tasfiyeye gittiğini kanıtlamak için henüz yeterli değil, ancak aşırı faktör volatilitesi ve bireysel hisse volatilitesinin geleneksel uzun-kısa hisse senedi stratejileri üzerinde baskı oluşturduğunu yansıtıyor.
Uzun vadede, kalabalık pozisyonların temizlenmesi, zorunlu işlemlerin azalması ve benzer stratejilerdeki sermaye yoğunlaşmasının düşmesi piyasa yapısının iyileşmesine yardımcı olabilir. Kısa vadede ise düzenleme sürecinin kendisi volatiliteyi artırabilir.
Tüketim hisselerinde ayrışma: İyi finansal sonuçlar bile satış baskısını durduramayabilir
5 Kasım'daki tüketim hisseleri performansı, mevcut piyasada temel göstergeler ile fon akışları arasındaki karmaşık ilişkiyi daha da ortaya koyuyor.
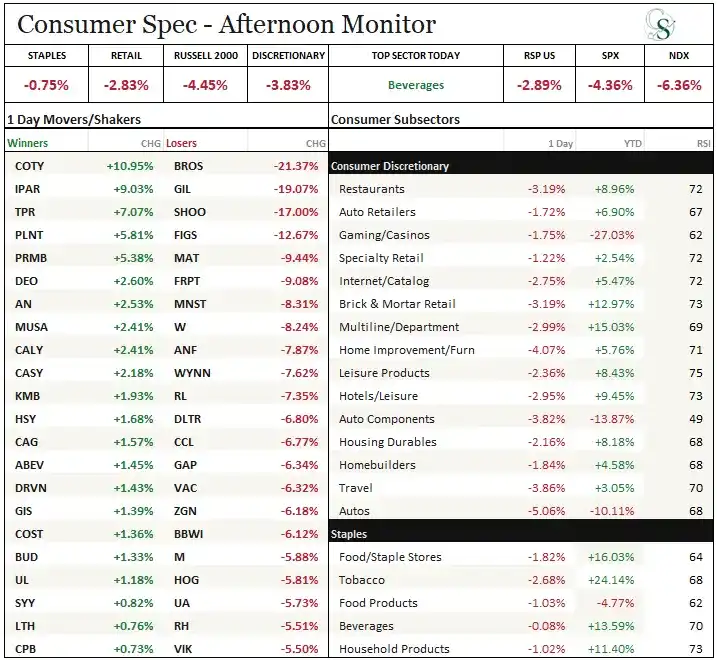
5 Kasım tüketim sektörü performansı ve başlıca hisselerin değişim oranları
Kâr kalitesi yüksek ve büyüme ivmesi net olan bazı şirketler hâlâ rağbet görüyor.
Tapestry (TPR) %7,1 yükseldi. Bağlı markası Coach'un satışları %16, uluslararası pazarlarda %30 arttı; şirket aynı zamanda tüm yıl hisse başına kazanç rehberliğini 7,80-7,90 dolardan 8,25-8,35 dolara yükseltti.
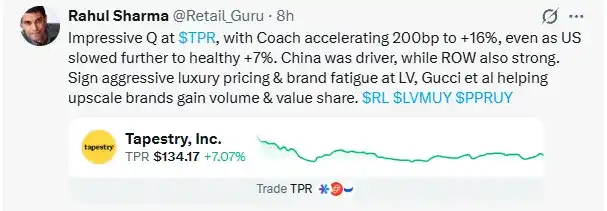
Coach markasının büyümesi hızlanarak Tapestry'nin genel eğilime karşı yükselmesini sağladı
Costco (COST) %1,4 yükseldi; Ekim ayında ABD pazarında benzin hariç aynı mağaza satışları %8,1, dijitalle ilgili satışlar %22,6 arttı.
Kimberly-Clark (KMB) %1,9 yükseldi; Kuzey Amerika operasyonlarında organik satışlar %0,3'lük pozitif büyümeye geri döndü, satış hacmi %2 arttı ve aynı zamanda düşük volatilite faktörüne gelen fon akışlarından faydalandı.
Ancak iyi performans gösteren tüm tüketim hisseleri yükselmeye devam edemez.
Ralph Lauren (RL) %7,4 düştü. Şirketin geliri 2,18 milyar dolara, hisse başına kârı 4,64 dolara ulaşarak piyasa beklentisi olan 4,25 doların üzerinde gerçekleşti ve Asya'da karşılaştırılabilir satışlar çift haneli büyüme kaydetti. Ancak gelecek çeyrek için kur etkisinden arındırılmış gelir artışı rehberliği yalnızca %3 ila %4 aralığında olup piyasa beklentisi olan %4,3'ün hafif altında kaldı ve önceki yüksek değerleme beklentilerini desteklemeye yetmedi.
Zegna (ZGN) %6,2 düştü. Organik satışlar %8,2 artarak yaklaşık %6,8 olan piyasa beklentisinin üzerinde gerçekleşti, ancak yönetim yalnızca yıllık rehberliğin alt sınırını yineledi; kur rüzgarları ve Thom Browne markasının zayıflığı piyasa duyarlılığını baskılamaya devam etti.
Wayfair (W) %8,2 düşerek önceki finansal sonuçlar sonrasındaki tüm kazançlarını geri verdi. Şirketin geliri %9,7, ABD geliri %11,4, sipariş hacmi %12,2 arttı ve üçüncü çeyrek kâr marjı 2020'den bu yana aynı dönemin en yüksek seviyesine ulaştı, ancak bu temel göstergelerdeki olumlu gelişmeler hisse fiyatındaki tersine dönüşü engelleyemedi.
Bu arada, temel göstergeleri belirgin şekilde zayıflayan hisseler daha büyük satış baskısıyla karşılaştı.
Dutch Bros (BROS) %21,4 düştü; bunun başlıca nedeni aynı mağaza satış büyümesinin önceki çeyrekteki %5,8'den %4,4'e yavaşlayarak piyasa beklentisinin altında kalmasıydı.
Gildan (GIL) %19,1 düştü; yıllık satış rehberliği yaklaşık %10 aşağı çekildi, hisse başına kâr rehberliği 4,65-4,75 dolardan 3,70-3,80 dolara indirildi ve gelecek üç yıla ilişkin finansal hedefler geri çekildi.
Steve Madden (SHOO) %17 düştü; raporlanan gelir %16 artmasına rağmen büyümenin tamamı satın alınan işletmelerden kaynaklandı, organik satışlar ise tarife şoku ve zayıf toptan siparişler nedeniyle %14,8 azaldı.
Bu performanslar, piyasanın yalnızca şirketlerin gelecekteki kâr büyümesini yeniden fiyatlamakla kalmadığını, aynı zamanda halihazırda yüksek beklentilere sahip hisseleri daha sıkı değerlendirdiğini yansıtıyor.
Ayırt edilmesi gereken nokta, tüketim hisselerindeki düşüşlerin tamamının riskten kaçınma işlemlerinin çekilmesinden kaynaklanmadığıdır. Bunların bir kısmı zayıf kâr rehberliği, yavaşlayan satış büyümesi ve değerleme baskısıyla açıklanabilir.
Ancak finansal sonuçları beklentileri aşan şirketler bile genel piyasa risk iştahındaki düşüşe ve fon akımlarındaki şoklara direnemeyebilir.
Bu durum, basit sektör rotasyonu yoluyla piyasa düşüşlerinden kaçınmanın zorluğunu daha da artırıyor.
Riskten kaçınma işlemleri kalabalıklaştığında piyasa bir sonraki adımda neye bakacak?
ABD hisse senedi piyasasının karşı karşıya olduğu risk, artık yalnızca AI ve yarı iletken sektörlerinin düşmeye devam edip etmeyeceği değil.
Son birkaç yılda teknoloji hisselerinin belirleyici olduğu yapı zorlanıyor ve piyasa daha geniş getiri kaynakları aramaya başladı. Ancak bu süreçte büyük miktarda fon değer, düşük volatilite ve yüksek temettü sektörlerine yoğunlaşarak yeni riskten kaçınma işlemlerinin de kalabalıklaşma riskiyle karşılaşmasına yol açtı.
Bundan sonra üç düzeydeki değişimin izlenmesi gerekiyor.
Öncelikle, teknoloji hisselerinin istikrar kazanıp kazanamayacağı ve toparlanmanın riskten kaçınma sektörlerinden büyüme hisselerine fon geri dönüşünü tetikleyip tetiklemeyeceği. Belirgin bir stil dönüşü yaşanırsa, son dönemde en güçlü performansı gösteren düşük volatilite ve değer hisseleri kâr realizasyonu baskısıyla karşılaşabilir.
İkinci olarak, piyasadaki genel düşüşün likidite baskısına dönüşüp dönüşmeyeceği. Yatırımcılar ayrım gözetmeksizin pozisyon azaltarak nakit oranını artırmaya başlarsa, temelleri sağlam ve değerlemesi makul hisseler bile düşüşten kaçınamayabilir.
Son olarak, çok yöneticili hedge fonların daha fazla pozisyon ayarlaması yapıp yapmayacağı. Walleye'deki iş değişikliği yalnızca münferit bir kurum olayı olabileceği gibi, daha geniş bir strateji yeniden yapılandırmasının erken sinyali de olabilir; sonraki gelişmeler dikkatle izlenmeye değer.
Bu piyasa düzeltmesinin ortaya koyduğu temel sorun, riskten kaçınma varlıklarının göreli direnç kapasitesi ile mutlak fiyat riski arasındaki farktır.
Düşük volatilite, yüksek temettü ve değer sektörleri portföyün teknoloji hisselerine bağımlılığını azaltabilir; ancak çok sayıda fon benzer stratejiler benimsediğinde, riskten kaçınma işlemlerinin kendisi de yeni bir yoğunlaşma riski oluşturur.
Teknoloji hisselerindeki toparlanma riskten kaçınma pozisyonlarının çekilmesine yol açabilir; teknoloji hisselerinin düşmeye devam etmesi ise yatırımcıları riskten kaçınma varlıklarını satmaya zorlayabilir. Bu durum, piyasa rotasyonunun artık basitçe bir sektörden diğerine geçiş olmadığını, aynı zamanda sektör temellerinin, fon akışlarının ve pozisyon kalabalıklığının birlikte değerlendirilmesi gerektiğini gösteriyor.
Böyle bir ortamda kaçınılması gerçekten zor olan şey belirli bir sektörün düşüşü değil, giderek daha fazla yatırımcı aynı riskten kaçınma yöntemini seçtiğinde, başlangıçtaki sığınağın da bir sonraki satış dalgasının kaynağı haline gelebilmesidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler