



Sermaye, güvenli liman olarak ABD tahvillerine akıyor; Wall Street şu anda bu duruma nasıl bakıyor?

Özet
· 22 Ekim'de ABD 10 yıllık Hazine tahvili getirisi %5'in altına inerek yaklaşık %4,95'te kapandı; gün içinde yaklaşık 17 baz puan geriledi, Nasdaq aynı gün yaklaşık %2,6 düştü.
· Alımlar Meta'nın finansal sonuçlarının tetiklediği yapay zeka harcama endişeleri, Fransa'daki bütçe kilitlenmesi ve sıkışık açık pozisyonların kapatılmasından kaynaklandı; güvenli liman alımları ile zorunlu geri alımlar aynı yükseliş dalgasında birleşti.
· İlgili enstrümanlar: ABD 10 ve 30 yıllık Hazine tahvilleri (TLT), Nasdaq ve Philadelphia Yarı İletken Endeksi, Meta, Nvidia, Fransız Hazine tahvilleri (OAT).
22 Ekim'de ABD 10 yıllık Hazine tahvili getirisi %5'in altına inerek yaklaşık %4,95'te kapandı; gün içinde yaklaşık 17 baz puan geriledi. 30 yıllık getiri yaklaşık %5,29'da kapandı ve yaklaşık 15 baz puan düştü. Kapanış bazında bu, Mart 2023'teki Silicon Valley Bank olayından bu yana en büyük günlük düşüşlerden biri.
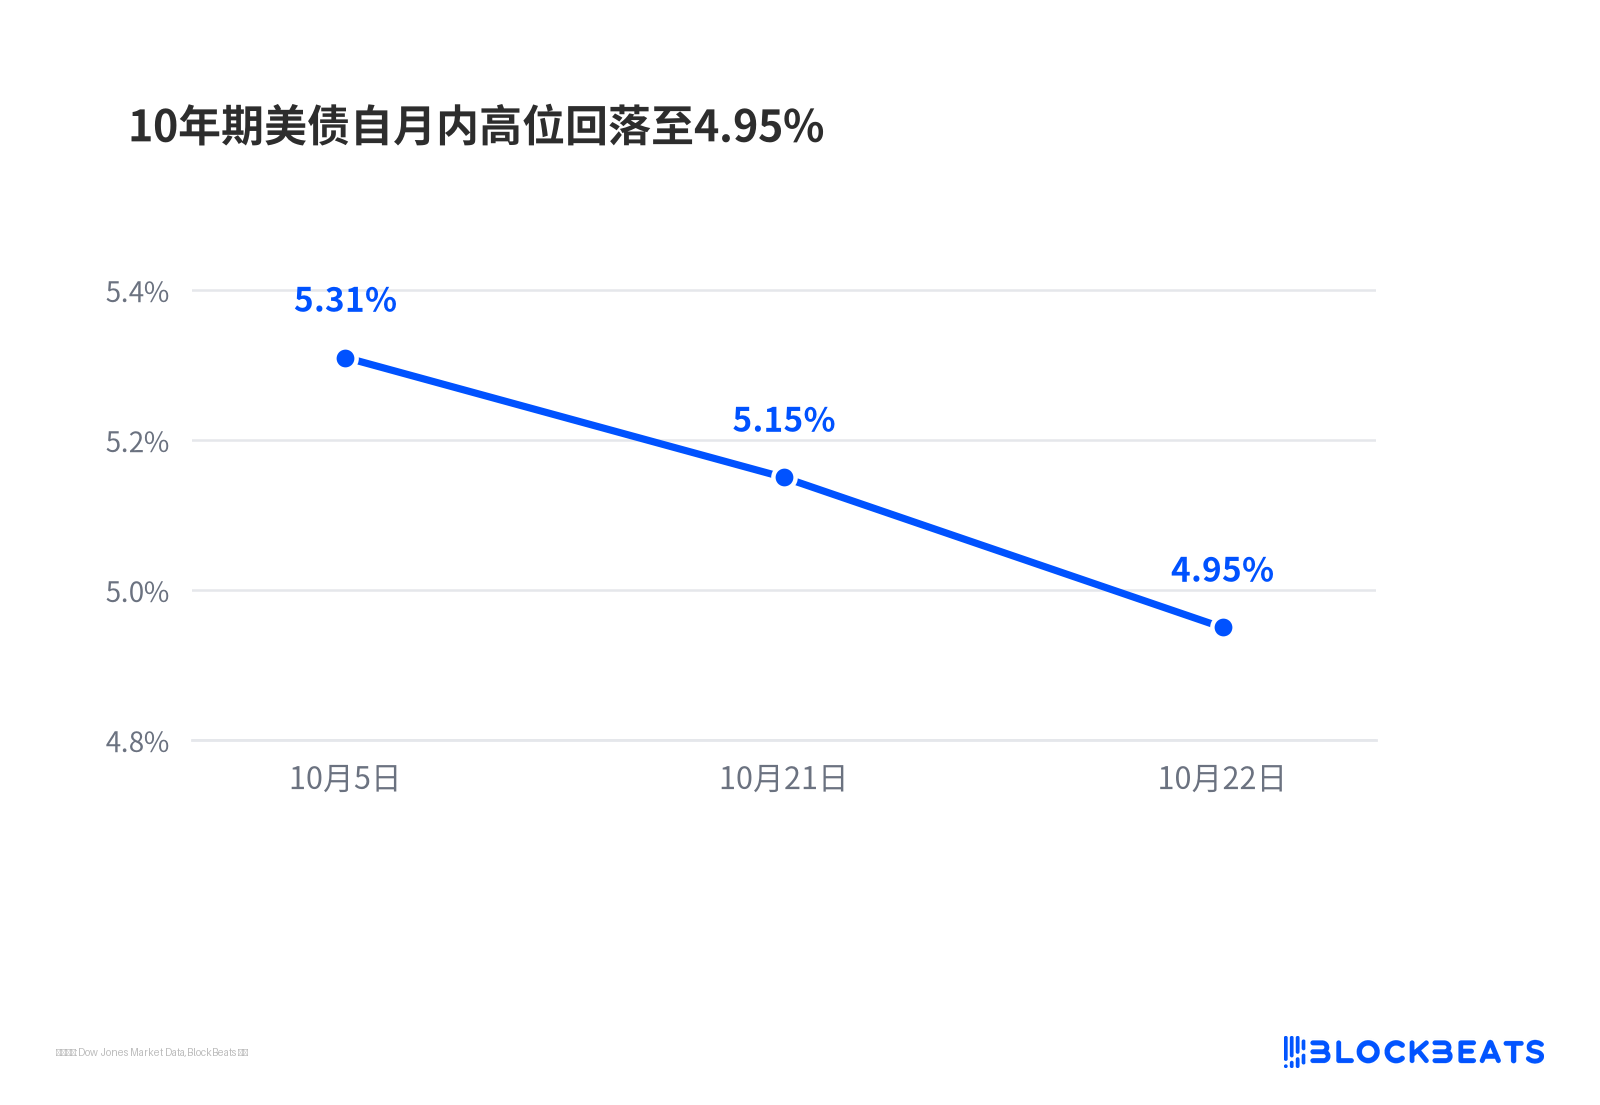
10 yıllık ABD Hazine tahvili getirisi ay içi zirvesinden %4,95'e geriledi
Aynı gün Nasdaq Endeksi yaklaşık %2,6 düştü, Philadelphia Yarı İletken Endeksi gün içinde bir ara %6'nın üzerinde geriledi. Fransız 10 yıllık Hazine tahvili getirisi %5,14'e yükseldi; Almanya tahvillerine karşı spread 2011 Avrupa borç krizinden bu yana en geniş seviyeye açıldı.
Tahvil piyasasının mantığını önce netleştirmek gerekiyor. Yatırımcılar tahvil almaya hücum edince fiyatlar yükselir ve ancak o zaman getiri rakamları aşağı iner. "Yüzde 5'in altına inme" ifadesi alım baskısını tanımlar, kötü bir haberi değil.
Ancak DoubleLine'ın yardımcı baş yatırım sorumlusu Jeff Sherman o gün Bloomberg Television'da bunun yalnızca bir aşırı satım düzeltmesi olduğunu söyledi. Uzun vadeli tarafta hâlâ belirgin şekilde düşük ağırlıkta; bazı portföylerde eğrinin arka ucunda açık pozisyon bile var. Aynı gün yapay zeka bağlantılı yüksek getirili şirket tahvilleri almaya başladığını da belirtti. Piyasa tam olarak neyi yeniden fiyatlıyor, uzun vadeli tahvil açık pozisyonu taşıyan biri neden yapay zeka kredisi alıyor; bu iki konuyu ayrı ayrı ele almak gerekiyor.
Hisse senetleri önce düştü, ardından güvenli liman fonları Hazine tahvillerine aktı
O gün en dikkat çeken şey hisse senetleriydi. Nasdaq yaklaşık %2,6 düşüşle yaklaşık dört ayın en büyük kaybını yaşadı; Philadelphia Yarı İletken Endeksi gün içinde en fazla %6'nın üzerinde geriledi.
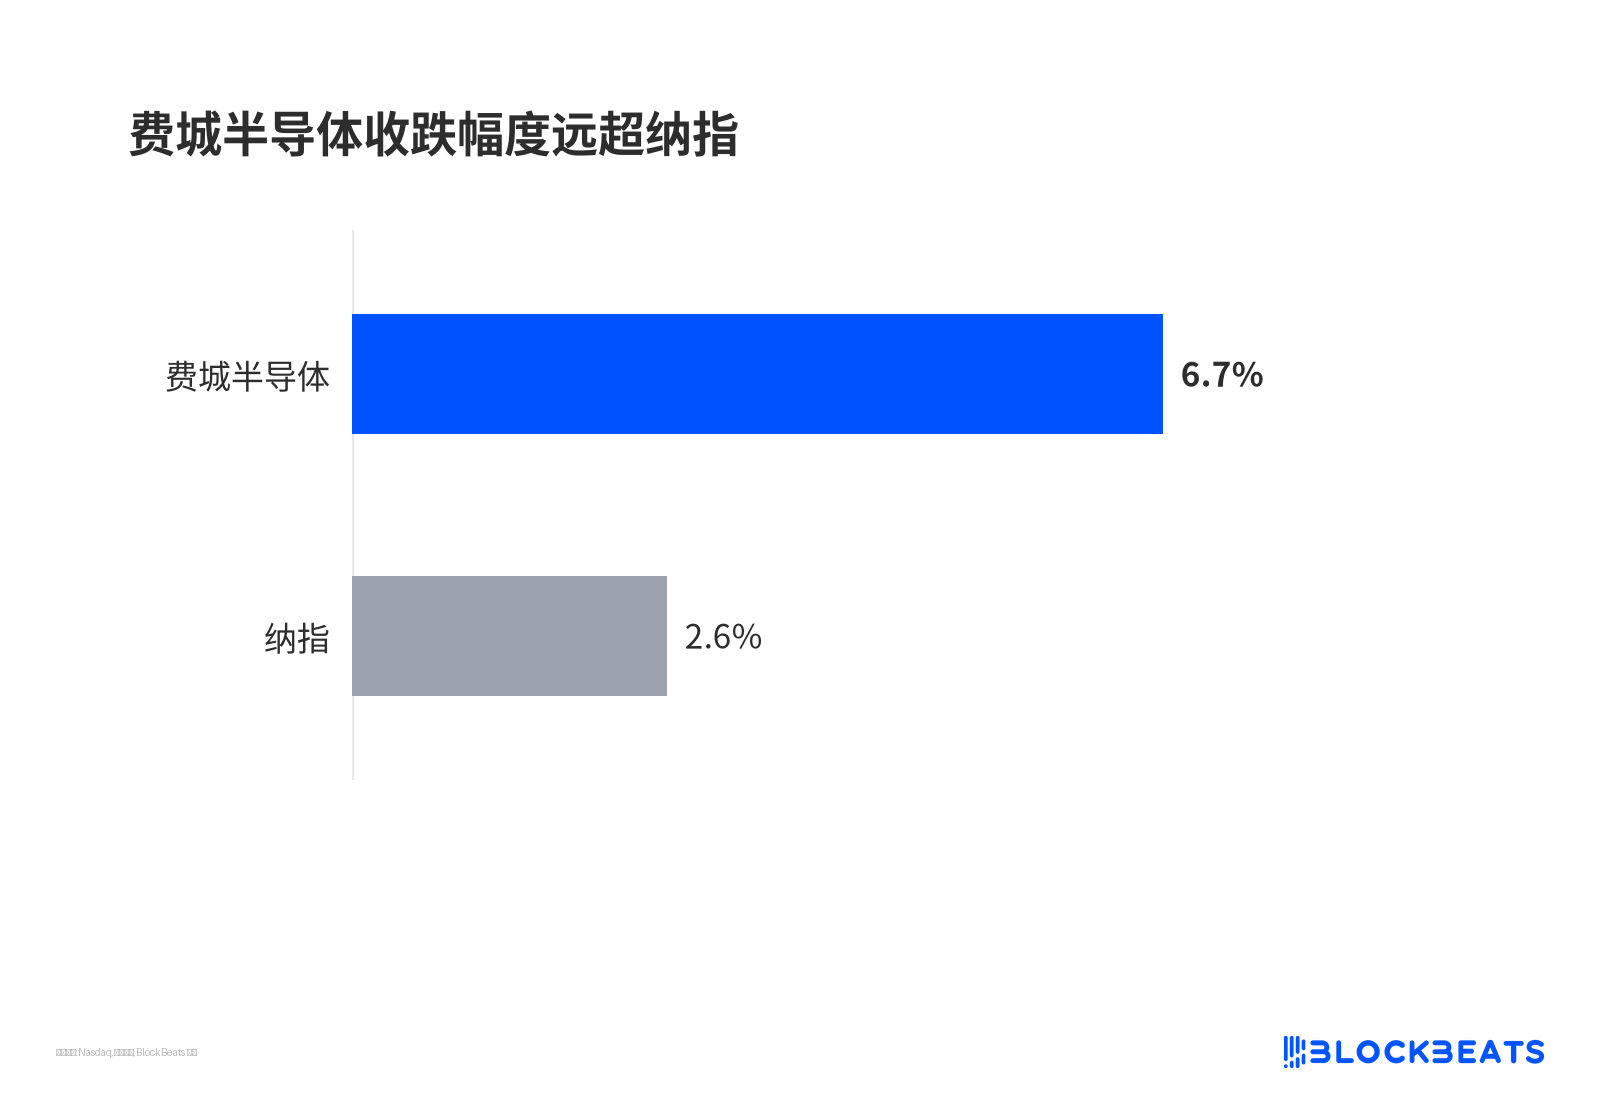
Philadelphia Yarı İletken Endeksi'nin düşüşü Nasdaq'ı fazlasıyla aştı
Tetikleyici unsur Meta'nın finansal sonuçlarıydı. Serbest nakit akışı yaklaşık eksi 2,1 milyar dolara döndü, yapay zeka sermaye harcaması rehberliği yukarı çekildi, gelecekteki kiralama ve sözleşme taahhütleri yaklaşık 825 milyar doları buldu ve şirket oy hakkı olmayan yeni hisse ihraç ederek finansman sağlamayı planlıyor; hisse o gün %5 ila %7 arasında düştü. Piyasanın okuduğu mesaj çok netti: yapay zeka yarışı artık parayı kimin koyacağını ve bunun ne kadar süreceğini sorguluyor.
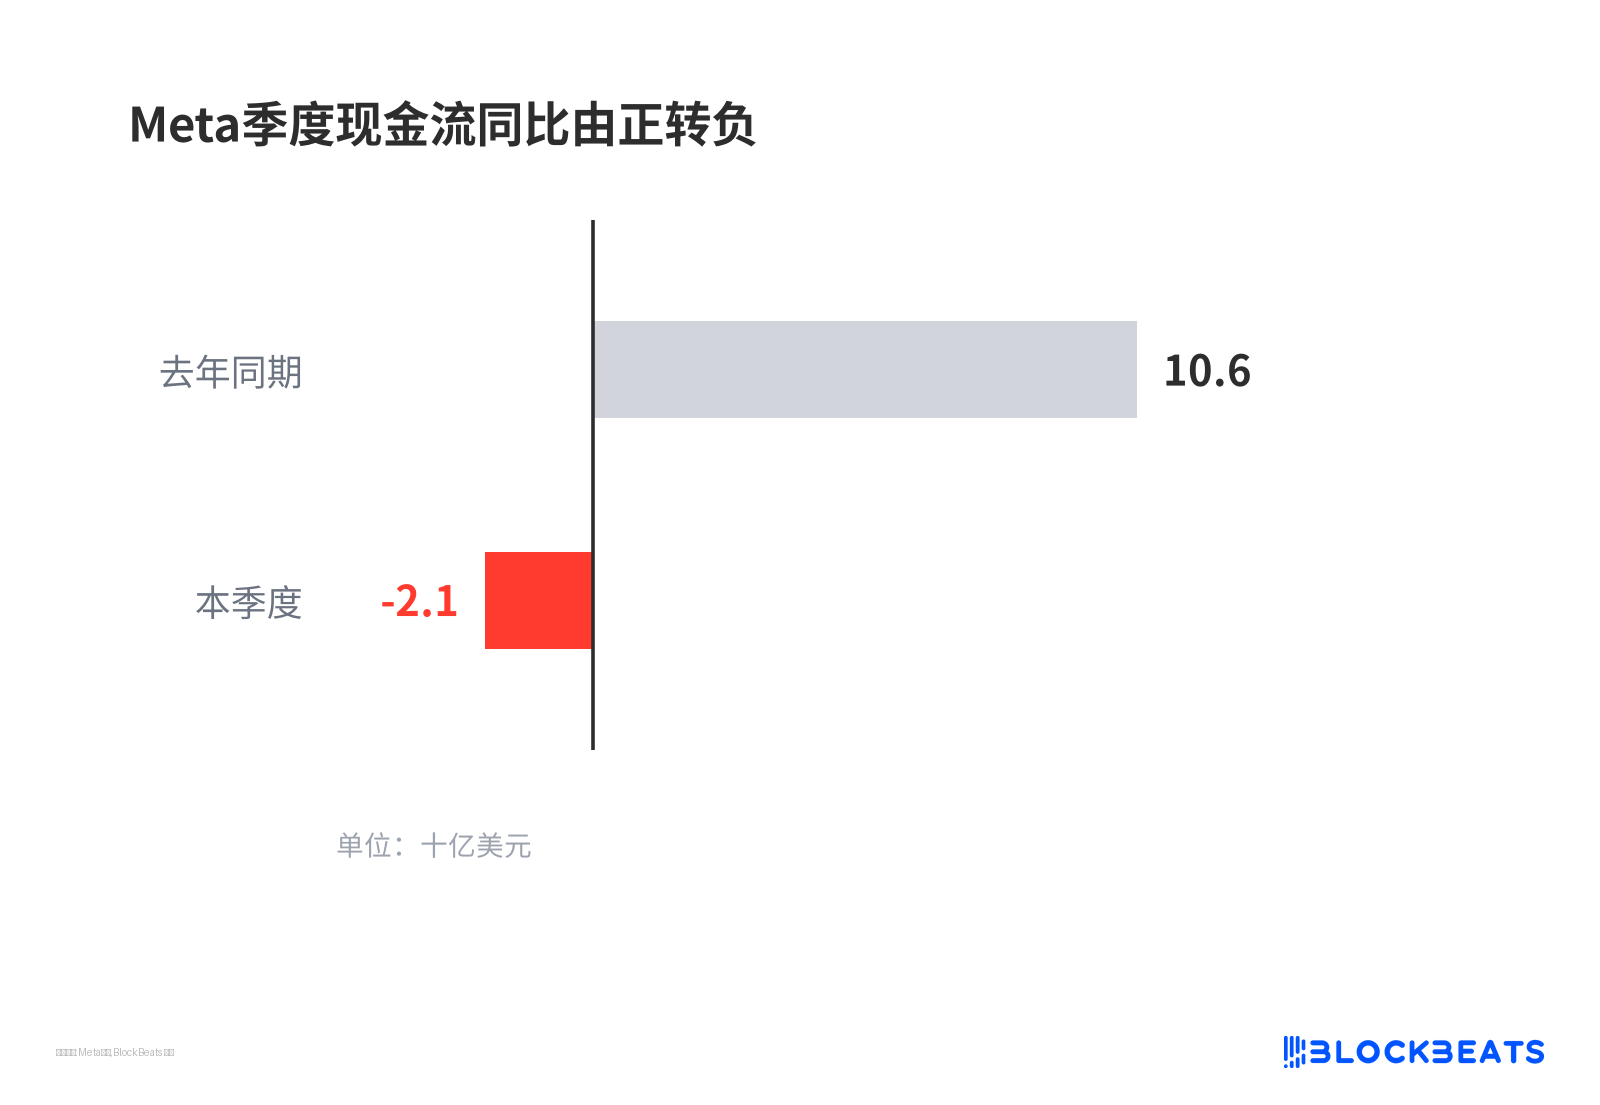
Meta'nın çeyreklik nakit akışı geçen yıla göre pozitiften negatife döndü
Nomura stratejisti Charlie McElligott o gün, piyasanın ABD'de bir "büyüme şoku" olasılığını gerçek zamanlı olarak yeniden fiyatladığını söyledi. Daha açık bir ifadeyle, yatırımcılar ABD hisse senetlerini iki yıldan fazla süredir destekleyen yapay zeka sermaye harcamalarının, getirisinin finansman maliyetinden daha yavaş gerçekleştiğinden şüphe etmeye başladı.
Fransa güvenli liman alımlarını bir kat daha büyütüyor
Fransa'nın 10 yıllık tahvil getirisi işlem sırasında %5,1415'e ulaşarak 2002 yılının ortasından bu yana en yüksek seviyeyi gördü; Almanya tahvilleriyle spread yaklaşık 174 ila 178 baz puana genişledi, en son bu kadar geniş olduğu dönem Kasım 2011'di.
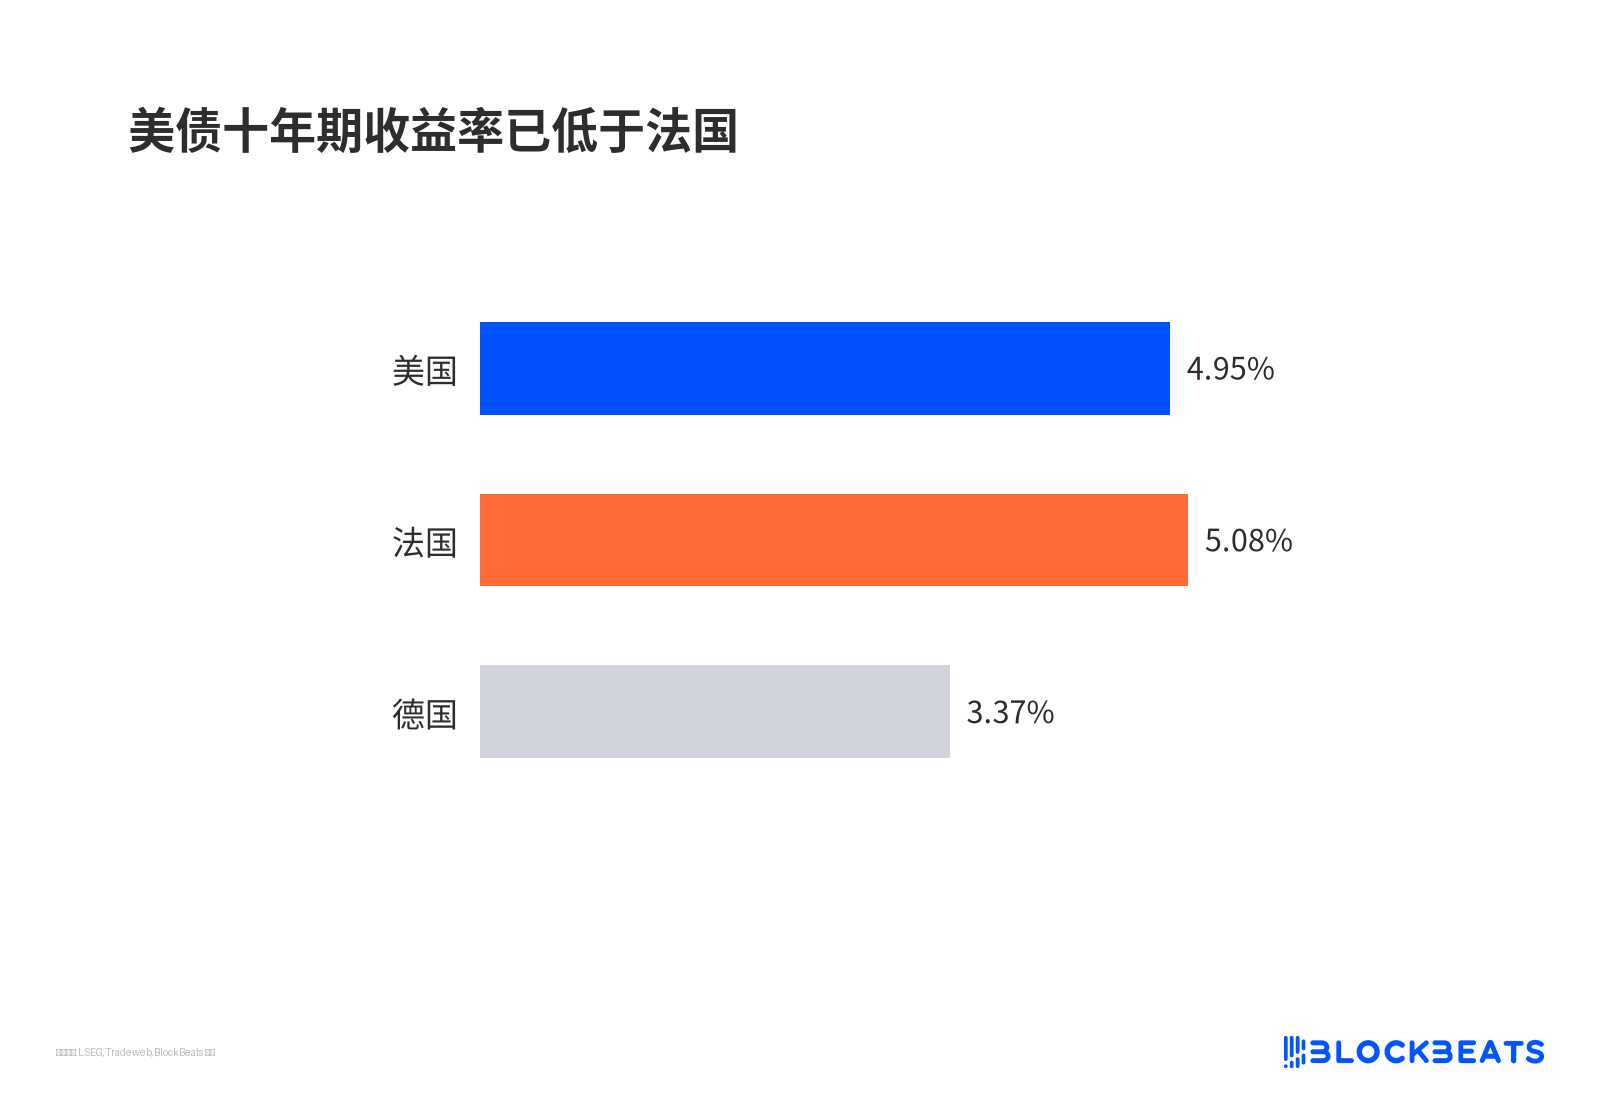
ABD 10 yıllık tahvil getirisi artık Fransa'nın altında
Fransa'nın açığı GSYH'nin yaklaşık %5,4'ü seviyesinde; Başbakan Lecornu yaklaşık 54 milyar euroluk bir tasarruf planı önerdi, 2027 bütçesinin parlamentodan geçmesi çok zor, hafta sonu protestolar tırmandı ve asker-polisten konuşlandırıldı, 2027 seçimleri de yaklaşıyor. Tahvil yatırımcıları açısından Fransız tahvillerinin risk primi yeniden fiyatlanıyor, sermaye aynı zamanda daha güvenli limanlar arıyor.
Almanya ve ABD tahvilleri bu nedenle birlikte fayda görüyor. O gün petrol fiyatları Orta Doğu'daki durum nedeniyle yükseldi; bu normalde enflasyon beklentilerini yükseltip tahvil fiyatlarını baskılamalıydı, ancak gerçek etki risk iştahı tarafından gölgelendi. Bu alım dalgası daha çok büyüme endişesinden kaynaklanıyor, enflasyon fiyatlamanın merkezinde değil.
Short pozisyonlar kalabalık, yükselişin içinde zorunlu geri alımlar var
Opsiyon piyasasının fiyatlaması da tahvil piyasasının yükselmeye devam etmesi yönünde. Chicago Mercantile Exchange'in uzun vadeli tahvil vadeli işlem pozisyonları, short pozisyonların hâlâ birikmeye devam ettiğini gösteriyor.
Getiri her düştüğünde tahvil fiyatı biraz yükselir, short pozisyonların defter zararı da buna paralel büyür. Zarar belirli bir noktaya ulaşınca tek çare geri alıp pozisyon kapatmaktır, geri alımın kendisi de fiyatı yukarı iter. O gün aynı anda gerçekleşen şey, gerçek güvenli liman fonlarının girişi ile zorunlu alımların iç içe geçmesiydi; her birinin kaç baz puan katkı sağladığını ayırt etmek çok zor.
Tek günlük 17 baz puanlık hareketi doğrudan bir trend dönüşü olarak okumanın tehlikesi tam da burada.
Sherman uzun vadeyi short'luyor, aynı zamanda yapay zeka kredisi alıyor
Sherman tam tersi bir görüşü korudu. Gerekçesi, ABD hükümetinin borçlanma hacminin çok büyük olması ve Japonya gibi piyasalarda getirilerin yükselmesinin yurt dışı talebi zayıflatması; bu baskıların "hâlâ ortaya çıkacağını" söyledi.
Ayrıca ABD Hazine Bakanı Bessent'i açıkça eleştirdi. Bessent daha önce "Ben bankacıyım" demiş ve bazı eleştirmenleri "Terminal bros" (Bloomberg terminaline bakanlar) olarak adlandırmıştı; Sherman'ın yanıtı ise bu tür bir açıklamanın yatırımcıları aşağılamak olduğu yönündeydi.
Ancak aynı röportajda, süper ölçekli bulut sağlayıcılarının ve GPU kiralama konusunda uzmanlaşmış yeni bulut sağlayıcılarının tahvillerini "küçük lokmalar" halinde almaya başladığını söyledi, çünkü %12 ila %15 arasındaki getiri oranları kötü sonuçları karşılamaya yeterliydi. Bu iki ifade yan yana çelişkili değil. Ayı piyasası gördüğü şey AI hisselerinin değerlemesi; onayladığı şey ise sert satışlarla şekillenen AI kredisinin kupon korumasına sahip olması.
Aynı satış dalgasında hisse senedi ve kredi iki ayrı varlık sınıfına ayrıldı. Bu yalnızca Sherman'ın bir kurumundaki pozisyon; kurumların genel olarak AI'da dip alımı yaptığı şeklinde genellenemez.
%5 tutunabilir mi, arz ve finansal tablolar belirler
22 Ekim'de teyit edilebilen tek şey, yüksek nominal faiz ortamında piyasanın hâlâ bir gün içinde riskten kaçınma moduna geçebildiği ve bunu çok hızlı yaptığıdır. Bu, uzun vadeli ayı piyasasının bittiğini kanıtlamaz.
Arz tarafındaki baskı değişmedi. Bessent uzun vadeli tahvil geri alım programını genişletti, ancak Ekim başında uzun vadeli getirilerin yirmi yılı aşkın sürenin en yüksek seviyesine çıkmasını yine de engelleyemedi. Geri alımlar likiditeyi iyileştirebilir, ancak açık finansmanıyla borçlanmanın toplam hacmini değiştiremez.
Önce 10 yıllık getirinin %5'in altında tutunup tutunamayacağına bakmak gerekiyor. Arz baskısı onu hızla geri iterse, bu 17 baz puan bir trend dönüşünden ziyade aşırı kalabalık bir açığa satış pozisyonunun kapatılmasına daha çok benzer.
Fransa'daki değişkenler de somut. Hafta sonu protestoları ve bütçe süreci kötüleşmeye devam ederse, Fransa-Almanya spreadi bir kademe daha genişler ve güvenli liman alımları ABD tahvillerine geri döner. Durum yatışırsa, bu güvenli liman primi de hızla geri çekilir.
Daha uzun bir çizgi AI finansal tablolarında. Bir sonraki grup şirket sermaye harcamalarında artışı ve serbest nakit akışında bozulmayı teyit etmeye devam ederse, büyüme korkusunun fiyatlaması sürecektir. Tersine, finansal tablolar getiriyi yeniden kanıtlarsa, uzun vadeli getiriler toparlanmanın ardından arz baskısıyla yeniden yüzleşecek; işte bu Sherman'ın bahsine uyar.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






