Şifreli kartların neden ortadan kalkması kaçınılmaz?
Orijinal başlık: Kripto kartların geleceği yok
Orijinal yazar: @paramonoww
Derleyen: Peggy, BlockBeats
Editörün Notu: Kripto kartlar bir zamanlar geleneksel ödeme sistemi ile kripto dünyası arasında bir köprü olarak görülüyordu, ancak sektör geliştikçe bu modelin sınırlamaları giderek daha belirgin hale geldi: merkezileşme, uyumluluk bağımlılığı, gizlilik eksikliği, ek ücretler ve hatta kripto paraların temel ruhunun ihlali.
Bu makale, kripto kartların özüne inerek, bunların yalnızca geçici çözümler olduğunu ve gerçek anlamda merkeziyetsiz ödeme yenilikleri olmadığını vurguluyor. Aynı zamanda, makale EtherFi'yi kripto değerleriyle uyumlu birkaç modelden biri olarak öneriyor ve DeFi ile TradeFi'nin birleşme potansiyelini gösteriyor.
Aşağıda orijinal metin yer almaktadır:
Genel olarak benim görüşüm, kripto para kartlarının hepimizin aşina olduğu iki soruna geçici bir çözüm olduğu yönünde: birincisi, kripto paranın genel halka erişilebilir hale getirilmesi; ikincisi ise, kripto paranın küresel olarak bir ödeme yöntemi olarak kabul edilmesinin sağlanması.
Kripto kartlar sonuçta hala karttır. Eğer birisi kripto paranın temel değerini gerçekten anlıyor ancak geleceğin kartlar tarafından domine edileceğine inanıyorsa, vizyonunu yeniden gözden geçirmesi gerekebilir.
Tüm kripto para kartı şirketleri eninde sonunda ortadan kaybolacak.
Uzun vadede, şifreli kartların ortadan kalkması muhtemel, ancak geleneksel kartlar ortadan kalkmayacak. Şifreli kartlar sadece bir soyutlama katmanı ekliyor; tamamen bir kripto para uygulaması senaryosu değiller. Kart verenler hala bankalar. Evet, farklı logoları, farklı tasarımları ve farklı kullanıcı deneyimleri olabilir, ancak daha önce de söylediğim gibi, bu sadece bir soyutlama. Soyutlama, kullanıcılar için işleri daha kolay hale getiriyor, ancak altta yatan süreçler değişmeden kalıyor.
Çeşitli halka açık blok zincirleri ve birleştirilmiş projeler, TPS (İşlem Başına Ödeme) sistemlerini ve altyapılarını Visa ve Mastercard ile karşılaştırmaya takıntılı hale geldi. Bu hedef yıllardır mevcut: Visa, Mastercard, AmEx ve diğer ödeme işlem kurumlarını ya "yerine geçmek" ya da daha radikal bir şekilde "bozmak".
Ancak bu hedef kripto kartlarla gerçekleştirilemez; bunlar Visa ve Mastercard'ın yerini tutmaktan ziyade, onlara daha fazla değer katmaktadır.
Bu kurumlar, kurallar koyma, uyumluluk standartları belirleme ve hatta gerekirse kartlarınızı, şirketinizi veya banka hesaplarınızı askıya alma yetkisine sahip kilit "bekçiler" olmaya devam ediyor.
Her zaman "izin gerektirmeyen" ve "merkezi olmayan" operasyonları hedefleyen bir sektör neden şimdi her şeyi ödeme işlem kurumlarına devretsin ki?
Kartınız Visa, Ethereum değil. Kartınız geleneksel bir bankaya ait, MetaMask'e değil. Kripto para birimi değil, itibari para harcıyorsunuz.
En sevdiğiniz kripto kart şirketleri, kartların üzerine logolarını yapıştırmaktan başka neredeyse hiçbir şey yapmıyorlar. Sadece birkaç yıl içinde ortadan kaybolmak için anlatılar kullanıyorlar ve 2030'a kadar çalışması gereken bu dijital kartlar o zamana kadar gerçekten çalışmayacak.
Şifreli kart oluşturmanın ne kadar kolay olduğunu daha sonra açıklayacağım; gelecekte belki siz bile kendiniz bir tane oluşturabileceksiniz!
Aynı sorun + daha fazla maliyet
Aklıma gelen en iyi benzetme "uygulama odaklı sıralama". Evet, uygulamaların işlemleri otonom olarak işleyebilmesi ve bunlardan kar elde edebilmesi fikri harika, ancak bu sadece geçici: altyapı maliyetleri düşüyor, iletişim olgunlaşıyor ve ekonomik sorunlar daha alt seviyede değil, daha üst seviyede mevcut. (İlgileniyorsanız, @mvyletel_jr'nin ASS hakkındaki mükemmel konuşmasına göz atın.)
Aynı durum kripto kartlar için de geçerli. Evet, kripto para birimiyle yükleme yapabilirsiniz ve kart bunu ödemeler için itibari paraya çevirecektir, ancak merkezileşme ve izinli erişim sorunları hala mevcut.
Kısa vadede faydası var: satıcıların yeni ödeme yöntemlerini benimsemelerine gerek kalmıyor ve şifrelenmiş harcamalar neredeyse "görünmez" oluyor.
Ancak bu, kripto paraya inananların çoğunun gerçekten istediği şeye doğru atılan geçici bir adımdan ibaret:
Gereksinim: USDT → kripto kart → banka → itibari para birimi gibi dolaylı bir yol olmadan, stablecoin'ler, Solana, Ethereum ve Zcash kullanılarak doğrudan ödemeler yapılabilmesi.
Soyutlama katmanı eklemek, maliyetlere de yeni bir katman ekler: spread ücretleri, para çekme ücretleri, transfer ücretleri ve hatta bazen emanet ücretleri. Bu ücretler önemsiz gibi görünse de, birikimli olarak artar: bir kuruş tasarruf etmek, bir kuruş kazanmaktır.
Kripto para kartı kullanmak, "banka hizmetinden mahrum kalmak" veya "bankacılıktan kopmak" anlamına gelmez.
Gözlemlediğim bir diğer yanlış anlama ise insanların kripto kart kullanmanın bankasız kalmak veya bankayla bağlantısını kesmek anlamına geldiğine inanmalarıdır. Elbette bu doğru değil. Kripto kart etiketinin altında hala bir banka var ve bu bankanın bazı bilgilerinizi yerel yönetime bildirmesi gerekiyor. Tüm veriler değil, en azından bazı önemli bilgiler.
Eğer bir AB vatandaşı veya sakiniyseniz, hükümet banka hesabınızdaki faiz oranlarını, büyük şüpheli işlemleri, belirli yatırım gelirlerini, hesap bakiyelerinizi ve benzeri bilgileri bilecektir. Eğer ilgili banka Amerikan ise, daha da fazla bilgiye sahip olacaklardır.
Şifreleme açısından bakıldığında, bunun hem avantajları hem de dezavantajları var. Avantajı şeffaflık ve doğrulanabilirlik, ancak aynı kurallar yerel bir banka tarafından verilen standart bir banka veya kredi kartı kullanmak için de geçerli. Dezavantajı ise anonim veya yarı anonim olmaması: banka hala adınızı görüyor, EVM veya SVM adresinizi değil ve yine de KYC (Müşterinizi Tanıyın) işlemlerini yapmanız gerekiyor.
Kısıtlamalar hâlâ mevcut.
Kripto kartların harika olduğunu söyleyebilirsiniz çünkü kurulumları gerçekten çok kolay: uygulamayı indirin, kimlik doğrulamasını tamamlayın, doğrulama için 1-2 dakika bekleyin, kripto para birimiyle para yükleyin ve hazırsınız. Evet, gerçekten de müthiş bir özellik, son derece kullanışlı, ancak herkes kullanamaz.
Rusya, Ukrayna, Suriye, Irak, İran, Myanmar, Lübnan, Afganistan ve Afrika'nın yarısı gibi, başka bir ülkede ikamet etmeden kripto para biriminin günlük harcamalarda kullanılamadığı ülkelerin vatandaşları satın alma işlemi yapamıyor.
Ama bakın, bu sadece 10-20 ülke için geçerli. Peki ya diğer 150'den fazla ülke? Sorun çoğunluğun bunu kullanıp kullanamayacağı değil, şifrelemenin temel değeri: düğümlerin eşit olduğu, finansın eşit olduğu ve herkesin eşit haklara sahip olduğu merkeziyetsiz bir ağ. Kripto kartlarda bu mevcut değil çünkü bunlar hiç "şifrelenmemiş" durumda.
Max Karpis burada "yeni tip bankaların" neden en başından beri başarısızlığa mahkum olduğunu mükemmel bir şekilde açıklıyor.
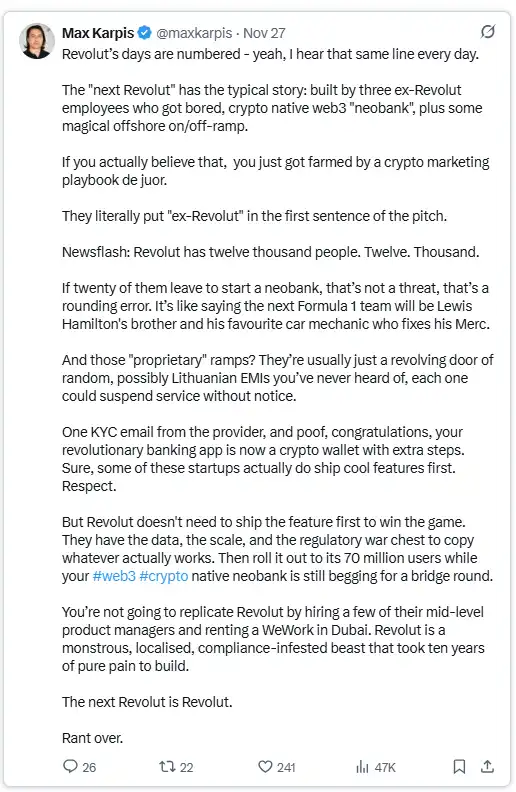
Max Karpis, "yeni bankaların" baştan başarısızlığa mahkum olduğunu savunuyor çünkü çok sayıda yapısal engelle karşı karşıyalar: son derece yüksek düzenleme ve uyumluluk maliyetleri, ölçek ve kullanıcı güveni eksikliği, üçüncü taraflara bağımlı kırılgan bir iş modeli, önemli finansman baskıları ve kârlılığa ulaşmada zorluk. Buna karşılık, Revolut gibi devler, devasa bir kullanıcı tabanına, veri avantajlarına ve uyumluluk engellerine sahip oldukları için yenilikleri hızla çoğaltabiliyor ve ölçek ekonomisiyle kazanabiliyorlar. Bu nedenle, yeni kurulan bankaların hayatta kalması veya rekabeti alt üst etmesi zordur.
Bilgi olsun diye söylüyorum, kripto para birimiyle ödeme yaptığım tek zaman Trip.com'dan uçak bileti rezervasyonu yaptığım zamandı. Son zamanlarda stablecoin'lerle ödeme seçeneği eklediler ve bu seçenek doğrudan cüzdanınızdan kullanılabiliyor, elbette dünyadaki herkes kullanabilir.
Booking yerine, gerçek anlamda şifrelenmiş ödemeler için Trip'i kullanın. Bu, içtenlikle tavsiye ettiğim bir şey.
Bu, kripto para birimlerinin gerçek uygulama senaryosu ve gerçek bir kripto ödeme yöntemidir. Son halinin şöyle bir şey olacağına inanıyorum: cüzdanlar, ödeme ve harcama deneyimi için özel olarak optimize edilecek veya (daha az olası) kripto ödemeleri bir şekilde yaygınlaşırsa cüzdanlar kripto kartlara dönüşecektir.
Şifreli kart, likidite köprüsü (Rain) ile benzer şekilde çalışır.
İlginç bir gözlemim var: Kendi sunucularında barındırılan kripto kartları, zincirler arası köprülerle çok benzer bir şekilde çalışıyor.
Bu durum yalnızca kendi kendini yöneten kartlar için geçerlidir: Merkezi borsalar (CEX'ler) tarafından çıkarılan kartlar kendi kendini yönetmez, bu nedenle Coinbase gibi borsaların kullanıcıları fonlarının kendi kontrolleri altında olduğu konusunda yanıltma yükümlülüğü yoktur.
CEX kartlarının geçerli bir kullanım alanı, devlet kurumları, vize başvuruları veya benzeri amaçlar için fon kanıtı olarak kullanılabilmeleridir. CEX bakiyenize bağlı bir kripto kart kullandığınızda, esasen aynı ekosistem içinde kalmaya devam edersiniz.
Kendi kendine saklanan kripto kartları farklıdır: Likidite köprülerine benzer şekilde çalışırlar; burada fonları (kripto para birimi) A zincirinde (kripto bakiyesi) kilitlersiniz ve ardından fonların kilidini (fiat para birimi) B zincirinde (gerçek dünya) açarsınız.
Şifreli kartlar alanında, bu "köprü" Kaliforniya Altın Madeni Arama Dönemi'ndeki bir kürek gibi işlev görüyor: yerel şifreli kullanıcıları kendi kartlarını çıkarmak isteyen işletmelerle bağlayan hayati ve güvenli bir kanal görevi görüyor.
@stablewatchHQ'nun bu köprüye ilişkin analizi mükemmel; onu esasen bir Hizmet Olarak Kart (CaaS) modeli olarak tanımlıyor. Bu, kripto kartları tartışan herkes tarafından en kolay gözden kaçırılan bir yön. Bu CaaS platformları, işletmelerin kendi markalı kartlarını piyasaya sürmelerine olanak tanıyan altyapıyı sağlıyor.
İlgili okuma: "Kripto Ödeme Kartı Pazarı: Dijital Varlıklar ve Küresel Ticaret Arasında Köprü Kurmak"
Rain: Şifreli kartlar nasıl icat edildi?
En sevdiğiniz kripto kartlarınızın yarısı muhtemelen @raincards tarafından destekleniyor ve belki de adını bile duymamışsınızdır. Rain, yeni bankacılık sistemindeki en temel protokollerden biridir çünkü kripto kartlarının arkasındaki neredeyse tüm temel bileşenleri barındırır. Diğer şirketlerin yapması gereken tek şey, üzerine kendi logolarını yapıştırmak (sert gelebilir ama gerçeğe çok yakın).
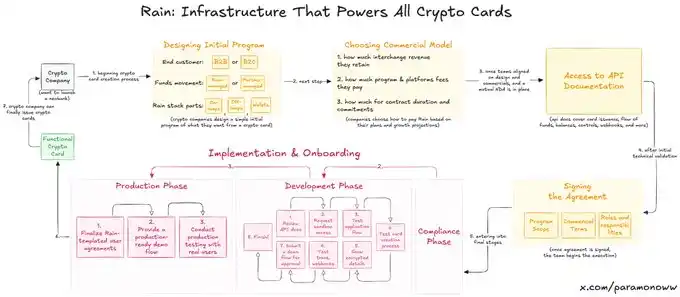
Rain'in nasıl çalıştığını ve şifreleme kartının kurulumunun ne kadar kolay olduğunu anlamanıza yardımcı olmak için bir diyagram oluşturdum. İpucu: Yakınlaştırdığınızda görüntü kalitesi daha iyi olur.
Rain, şirketin kendi kripto kartlarını hızla piyasaya sürmesini sağladı ve açıkçası, Rain'in uygulama yetenekleri kripto alanının çok ötesine bile uzanabilir. Bu yüzden, ekibin bir kripto kartı çıkarmak için on milyonlarca dolar toplaması gerektiği hayalini kurmayı bırakın; bu fonlamaya ihtiyaçları yok, sadece Rain'e ihtiyaçları var.
Rain teknolojisine bu kadar önem vermemin sebebi, insanların şifreli kart çıkarmak için gereken çabayı genellikle abartmalarıdır. Belki ileride Rain hakkında ayrı bir makale yazacağım, çünkü gerçekten de ciddi anlamda hafife alınan bir teknoloji.
Şifreli kartlar gizlilik veya anonimlik sağlamaz.
Şifreli kartlardaki gizlilik veya anonimlik eksikliği, şifreli kartların kendisinde bir sorun değil, aksine şifreli kartları savunanların kasıtlı olarak görmezden geldiği ve sözde "şifreli değer"in arkasına saklandığı bir sorundur.
Kripto para dünyasında gizlilik yaygın olarak kullanılan bir özellik değildir ve adres yerine isim görüldüğü için sözde gizlilik (sözde anonimlik) mevcuttur. Ancak, ZachXBT, Wintermute'tan Igor Igamberdiev, Paradigm'den Storm veya güçlü zincir içi analiz yeteneklerine sahip biriyseniz, belirli bir adresle ilişkili gerçek kimliklerin aralığını önemli ölçüde daraltabilirsiniz.
Elbette, kripto kartlarla ilgili durum, geleneksel kripto paraların sözde gizliliğine bile sahip değil, çünkü bir kripto kart açarken KYC (Müşterinizi Tanıyın) sürecini tamamlamanız gerekiyor (gerçekte bir kripto kart değil, bir banka hesabı açıyorsunuz).
Eğer AB'deyseniz, şifrelenmiş kartı sağlayan şirket yine de verilerinizin bir kısmını vergi veya diğer devlet amaçları için hükümete gönderecektir. Şimdi, düzenleyicilere sizi takip etmeleri için yeni bir fırsat veriyorsunuz: şifrelenmiş adresinizi gerçek kimliğinizle ilişkilendiriyorlar.
Kişisel Veriler: Geleceğin Para Birimi
Nakit para hâlâ varlığını sürdürüyor (satıcının sizi görebilmesi dışında tek anonimlik biçimi) ve uzun süre de varlığını sürdürecek. Ancak sonunda her şey dijitalleşecek. Mevcut dijital sistem tüketicilere hiçbir gizlilik avantajı sunmuyor: Ne kadar çok harcarsanız, o kadar çok ödersiniz ve karşılığında sizin hakkınızda o kadar çok şey öğrenirler. Ne "iyi bir anlaşma"!
Gizlilik bir lükstür ve şifreli kartlar dünyasında da öyle olmaya devam edecektir. İlginç bir fikir şu ki, eğer gerçekten iyi bir gizlilik seviyesine ulaşabilirsek, hatta işletmeler ve kurumlar bunun için ödeme yapmaya razı olursa (Facebook gibi değil, bizim rızamızla), bu geleceğin para birimi, belki de işsiz, yapay zekâ odaklı bir dünyada tek para birimi olabilir.
Her şeyin başarısızlığa mahkum olduğu doğruysa, neden hala Tempo, Arc Plasma ve Stable'ı üretiyoruz?
Cevap basit: Kullanıcıları ekosisteme kilitleyin.
Çoğu emanet gerektirmeyen kart, L2 (örneğin, MetaMask @LineaBuild kullanır) veya bağımsız bir L1 (örneğin, Plasma Card @Plasma kullanır) kullanır. Ethereum veya Bitcoin, yüksek maliyetler ve kesinlik sorunları nedeniyle genellikle bu tür işlemler için uygun değildir. Bazı kartlar Solana kullanır, ancak bu azınlıktadır.
Elbette şirketler farklı blok zincirlerini yalnızca altyapı nedeniyle değil, aynı zamanda ekonomik faydalar nedeniyle de seçiyorlar.
MetaMask, Linea'yı en hızlı veya en güvenli olduğu için değil, hem Linea hem de MetaMask'ın ConsenSys ekosistemine ait olması nedeniyle kullanıyor.
MetaMask'ı özellikle örnek olarak kullandım çünkü Linea kullanıyor. Herkesin bildiği gibi, Linea'yı neredeyse hiç kimse kullanmıyor; L2 önbellek çekişmesinde Base veya Arbitrum'a göre çok daha düşük performans gösteriyor.
Ancak ConsenSys, Linea'yı öncelik listesinin en altına yerleştirerek akıllıca bir karar verdi; bu, kullanıcıları ekosisteme bağlıyor. Kullanıcılar her gün kullandıkları bir şeye değil, iyi bir kullanıcı deneyimine alışkındır. Linea, likidite madenciliği faaliyetlerine veya kullanıcılardan zincirler arası işlem yapmalarını istemeye dayanmak yerine, doğal olarak likidite, işlem hacmi ve diğer ölçütleri kendine çekiyor.
Bu strateji, Apple'ın 2007'de iPhone'u piyasaya sürdüğünde yaptığına benzer; kullanıcıları iOS'ta tutarak, başka ekosistemlere geçemeyecek kadar alışmalarını sağlamıştı. Alışkanlığın gücünü asla hafife almayın.
EtherFi, şifreleme için kullanılabilen tek geçerli karttır.
Bu değerlendirmelerin ardından, @ether_fi'nin kriptografinin ruhunu gerçekten somutlaştıran tek kripto kartı olabileceği sonucuna vardım (bu araştırma EtherFi tarafından desteklenmedi ve desteklenmiş olsa bile, buna itiraz etmezdim).
Çoğu kripto kartında, yatırdığınız kripto para satılır ve bakiyeniz nakit parayla yenilenir (daha önce anlattığım likidite köprüsüne benzer şekilde).
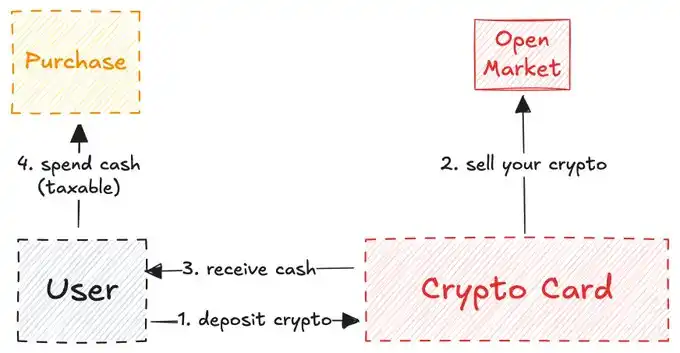
En yaygın şifreli kartlar
EtherFi farklıdır: sistem asla kripto paranızı satmaz, bunun yerine size nakit kredi verir ve kripto varlıklarınızla getiri elde etmenizi sağlar.
EtherFi'nin modeli Aave'ye benziyor. Çoğu DeFi kullanıcısı, kripto varlıklara sorunsuz bir şekilde nakit borç vermeyi hayal eder ve bu yetenek artık mevcut. "Bu aynı şey değil mi? Kripto para yatırıp normal bir banka kartı gibi harcayabiliyorum; bu ekstra adım gereksiz değil mi?" diye sorabilirsiniz.
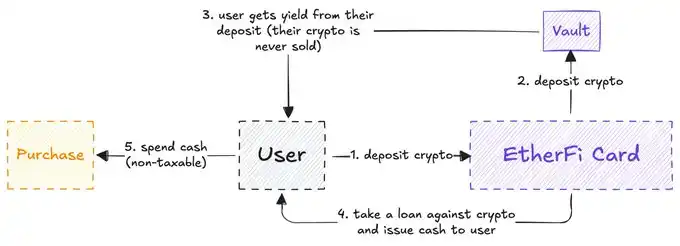
EtherFi mekanizmasının basitleştirilmiş versiyonu
Sorun şu ki, kripto paranızı satmak vergilendirilebilir bir işlemdir, hatta bazen günlük alışverişlerden bile daha fazla vergilendirilir. Ve çoğu kartta, her işlem vergilendirilebilir ve bu da potansiyel olarak daha yüksek vergi ödemelerine yol açabilir (tekrar ediyorum, kripto kartı kullanmak bankacılık sisteminden çıkmak anlamına gelmez).
EtherFi bu sorunu bir ölçüde çözüyor çünkü kripto parayı aslında satmıyorsunuz; sadece bir kredi için teminat olarak kullanıyorsunuz.
Sadece bu nedenle (ve ABD doları için döviz kuru ücreti olmaması, nakit iadesi ve diğer avantajlar göz önüne alındığında), EtherFi, DeFi ve TradFi'nin kesişim noktasının en iyi örneğidir.
Çoğu kart, kripto para ürünü gibi görünmeye çalışsa da aslında sadece likidite köprüsü görevi görürken, EtherFi ise kripto para birimlerini kitlelere ulaştırmaktan ziyade, gerçekten kripto kullanıcılarına yönelik bir platformdur: ana akım bu modelin ne kadar harika olduğunu anlayana kadar kripto kullanıcılarının yerel olarak harcama yapmasına olanak tanır. Tüm kripto kartları arasında EtherFi, uzun vadede ayakta kalabilecek tek proje olabilir.
Bence şifreleme kartları deneysel bir alan, ancak ne yazık ki, gördüğünüz ekiplerin çoğu, altta yatan sistemlere ve geliştiricilere hak ettikleri değeri vermeden sadece anlatıyı kullanıyor.
Bakalım ilerleme ve yenilik bizi nereye götürecek. Şu anda kripto kartların küreselleşmesini (yatay büyüme) görüyoruz, ancak dikey büyüme eksikliği var; oysa bu ödeme teknolojisinin erken aşamalarında tam olarak buna ihtiyacı var.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler