BIT CCO Cynthia Wu dijital varlık sektörünün sorun noktalarını çözümlüyor: Satın alabilmek sadece başlangıç, doğru şekilde elde tutabilmek asıl rekabet gücüdür
Orijinal kaynak: BIT
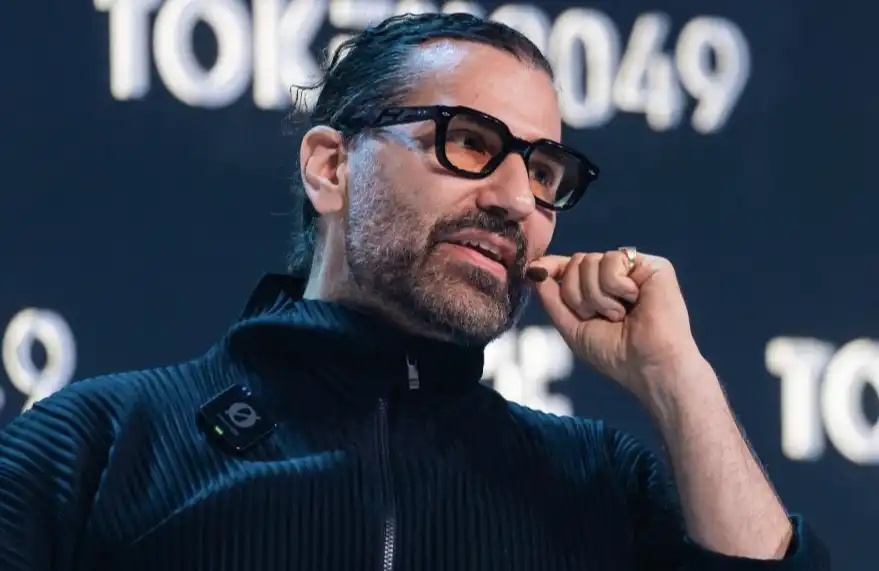
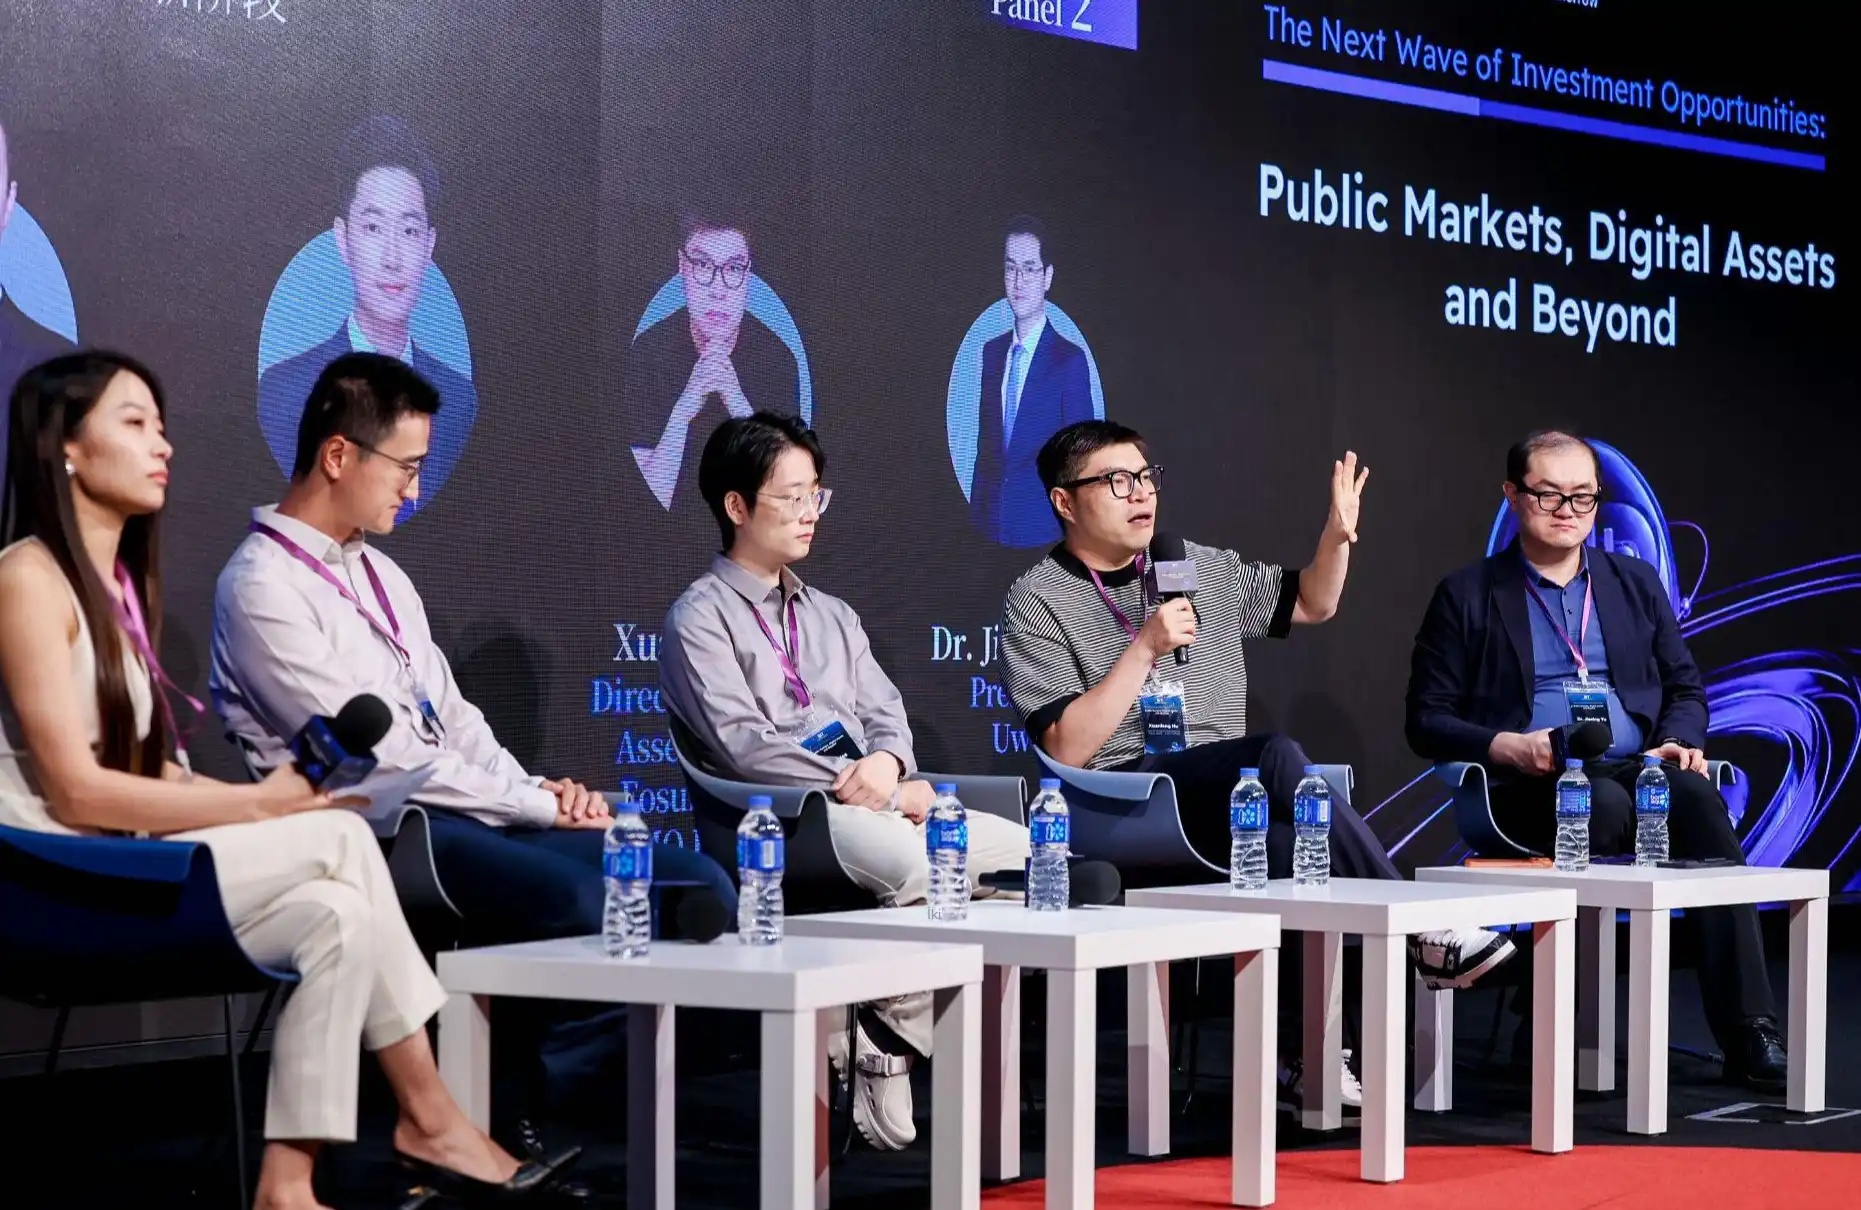
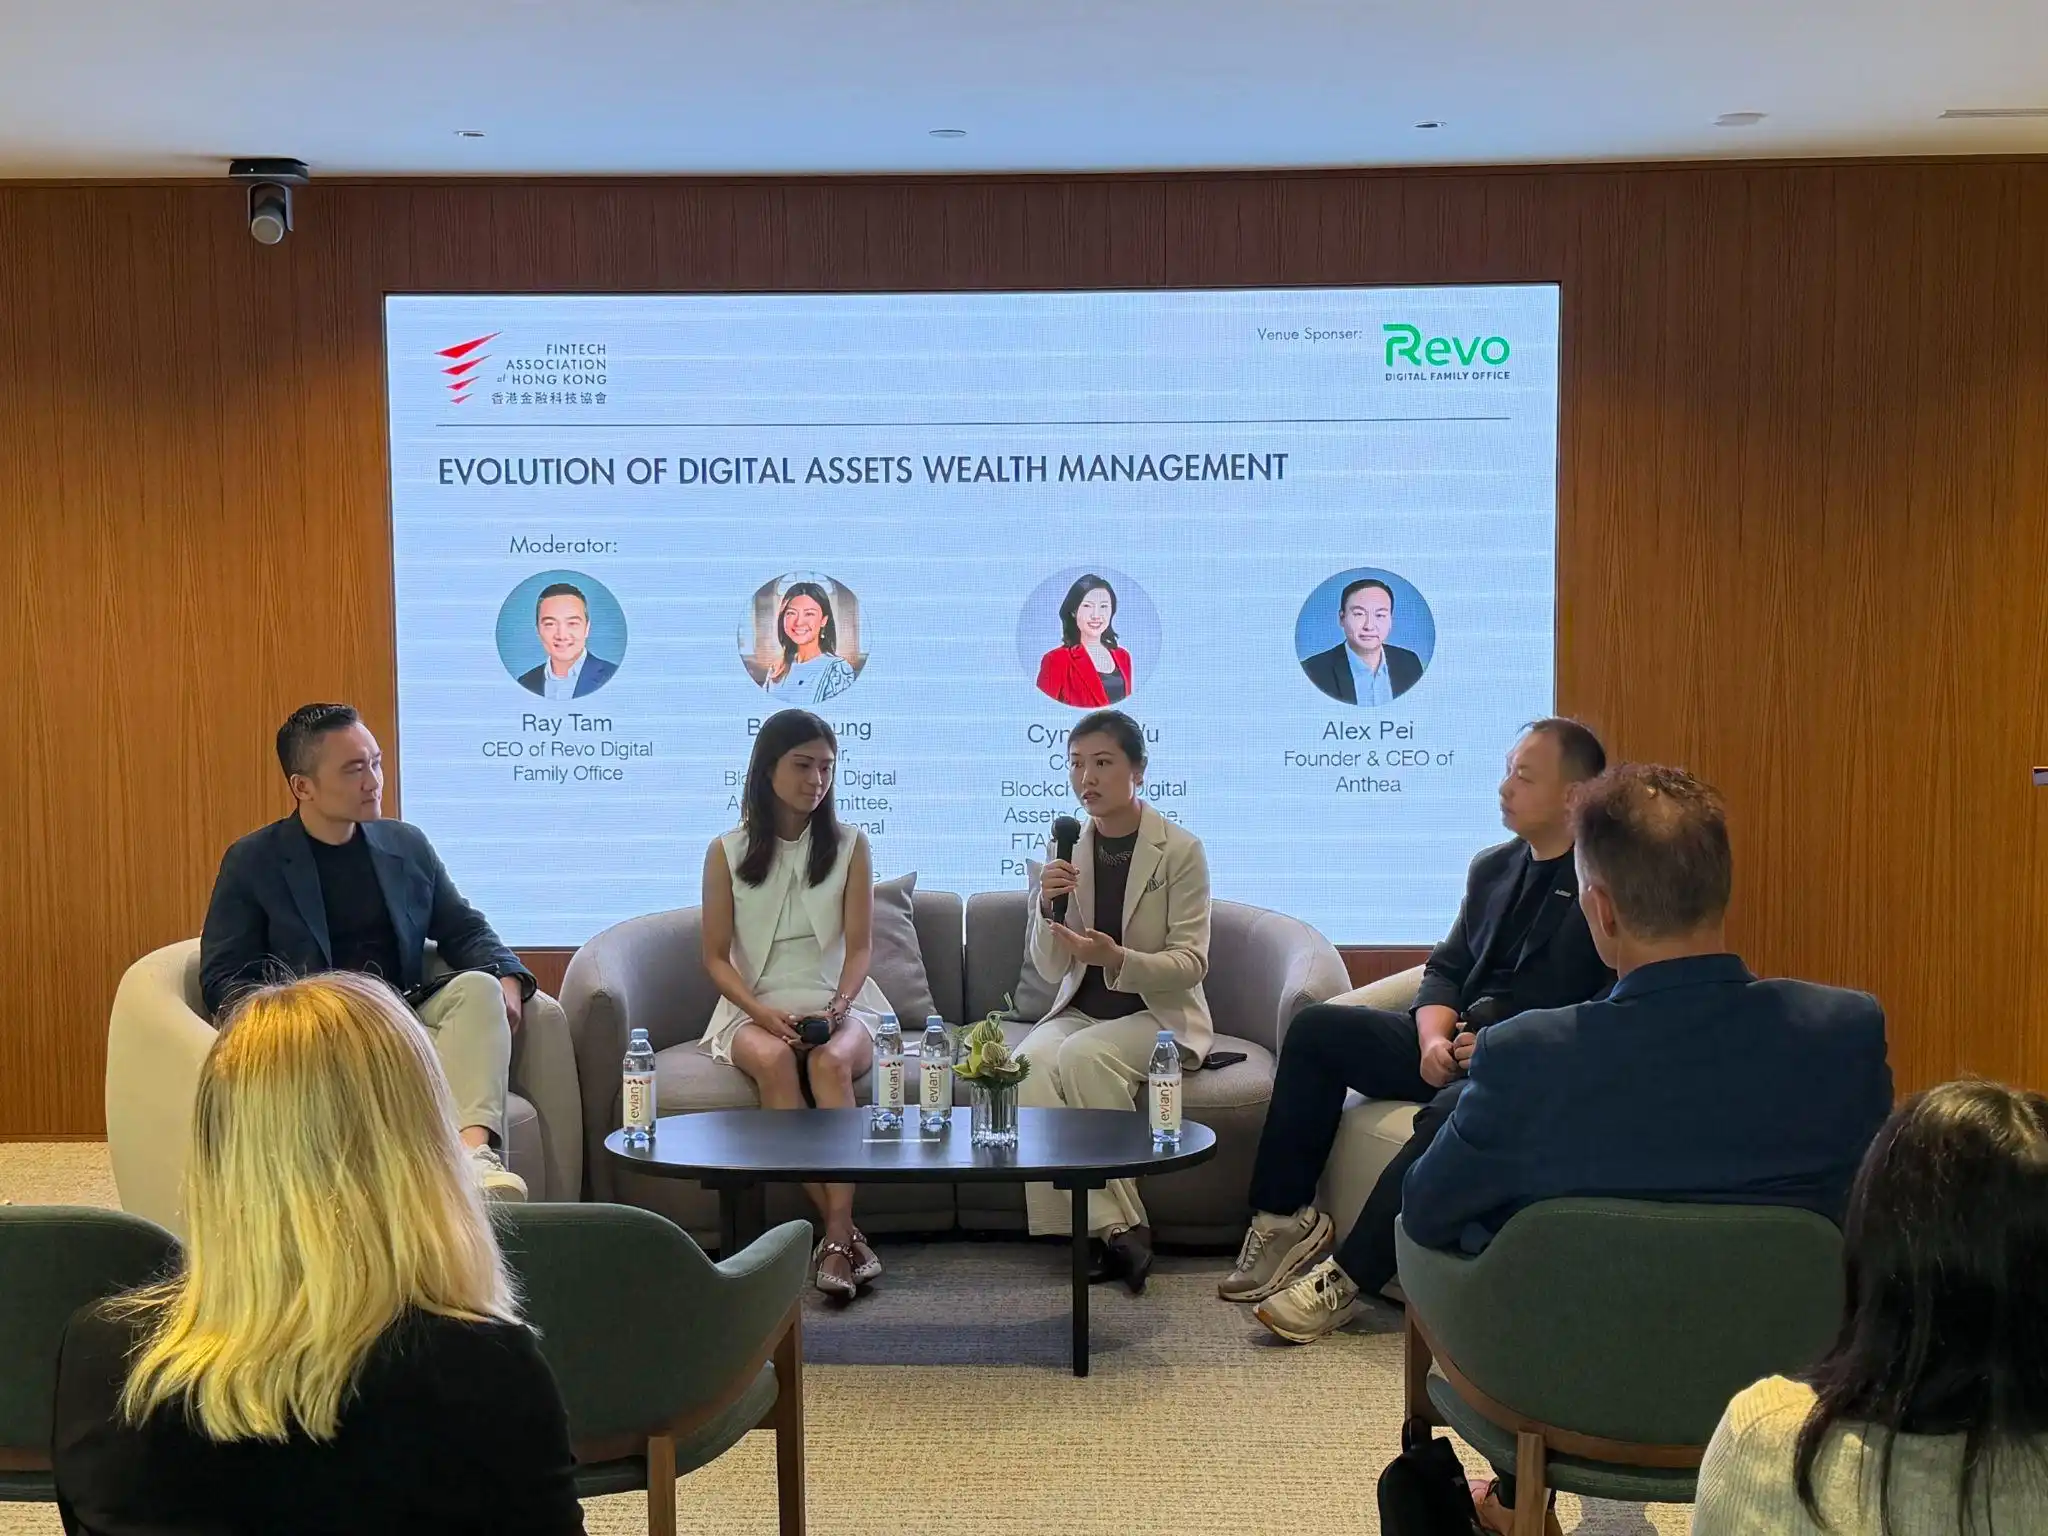
3 Kasım 2026'da Hong Kong Fintech Derneği (FTAHK), Hong Kong Merkez'deki Raffles Family Office'te "The Evolution of Digital Assets Wealth Management" (Dijital Varlık Servet Yönetiminin Evrimi) temalı bir yuvarlak masa etkinliği düzenledi. BIT kurucu ortağı ve Baş Ticari Sorumlusu (CCO), FTAHK Blokzincir ve Dijital Varlıklar Komitesi eş başkanı Cynthia Wu, Xapo Bank Asya-Pasifik Bölge Başkanı Belle Leung ve Anthea kurucusu ve CEO'su Alex Pei ile birlikte etkinliğe katıldı.
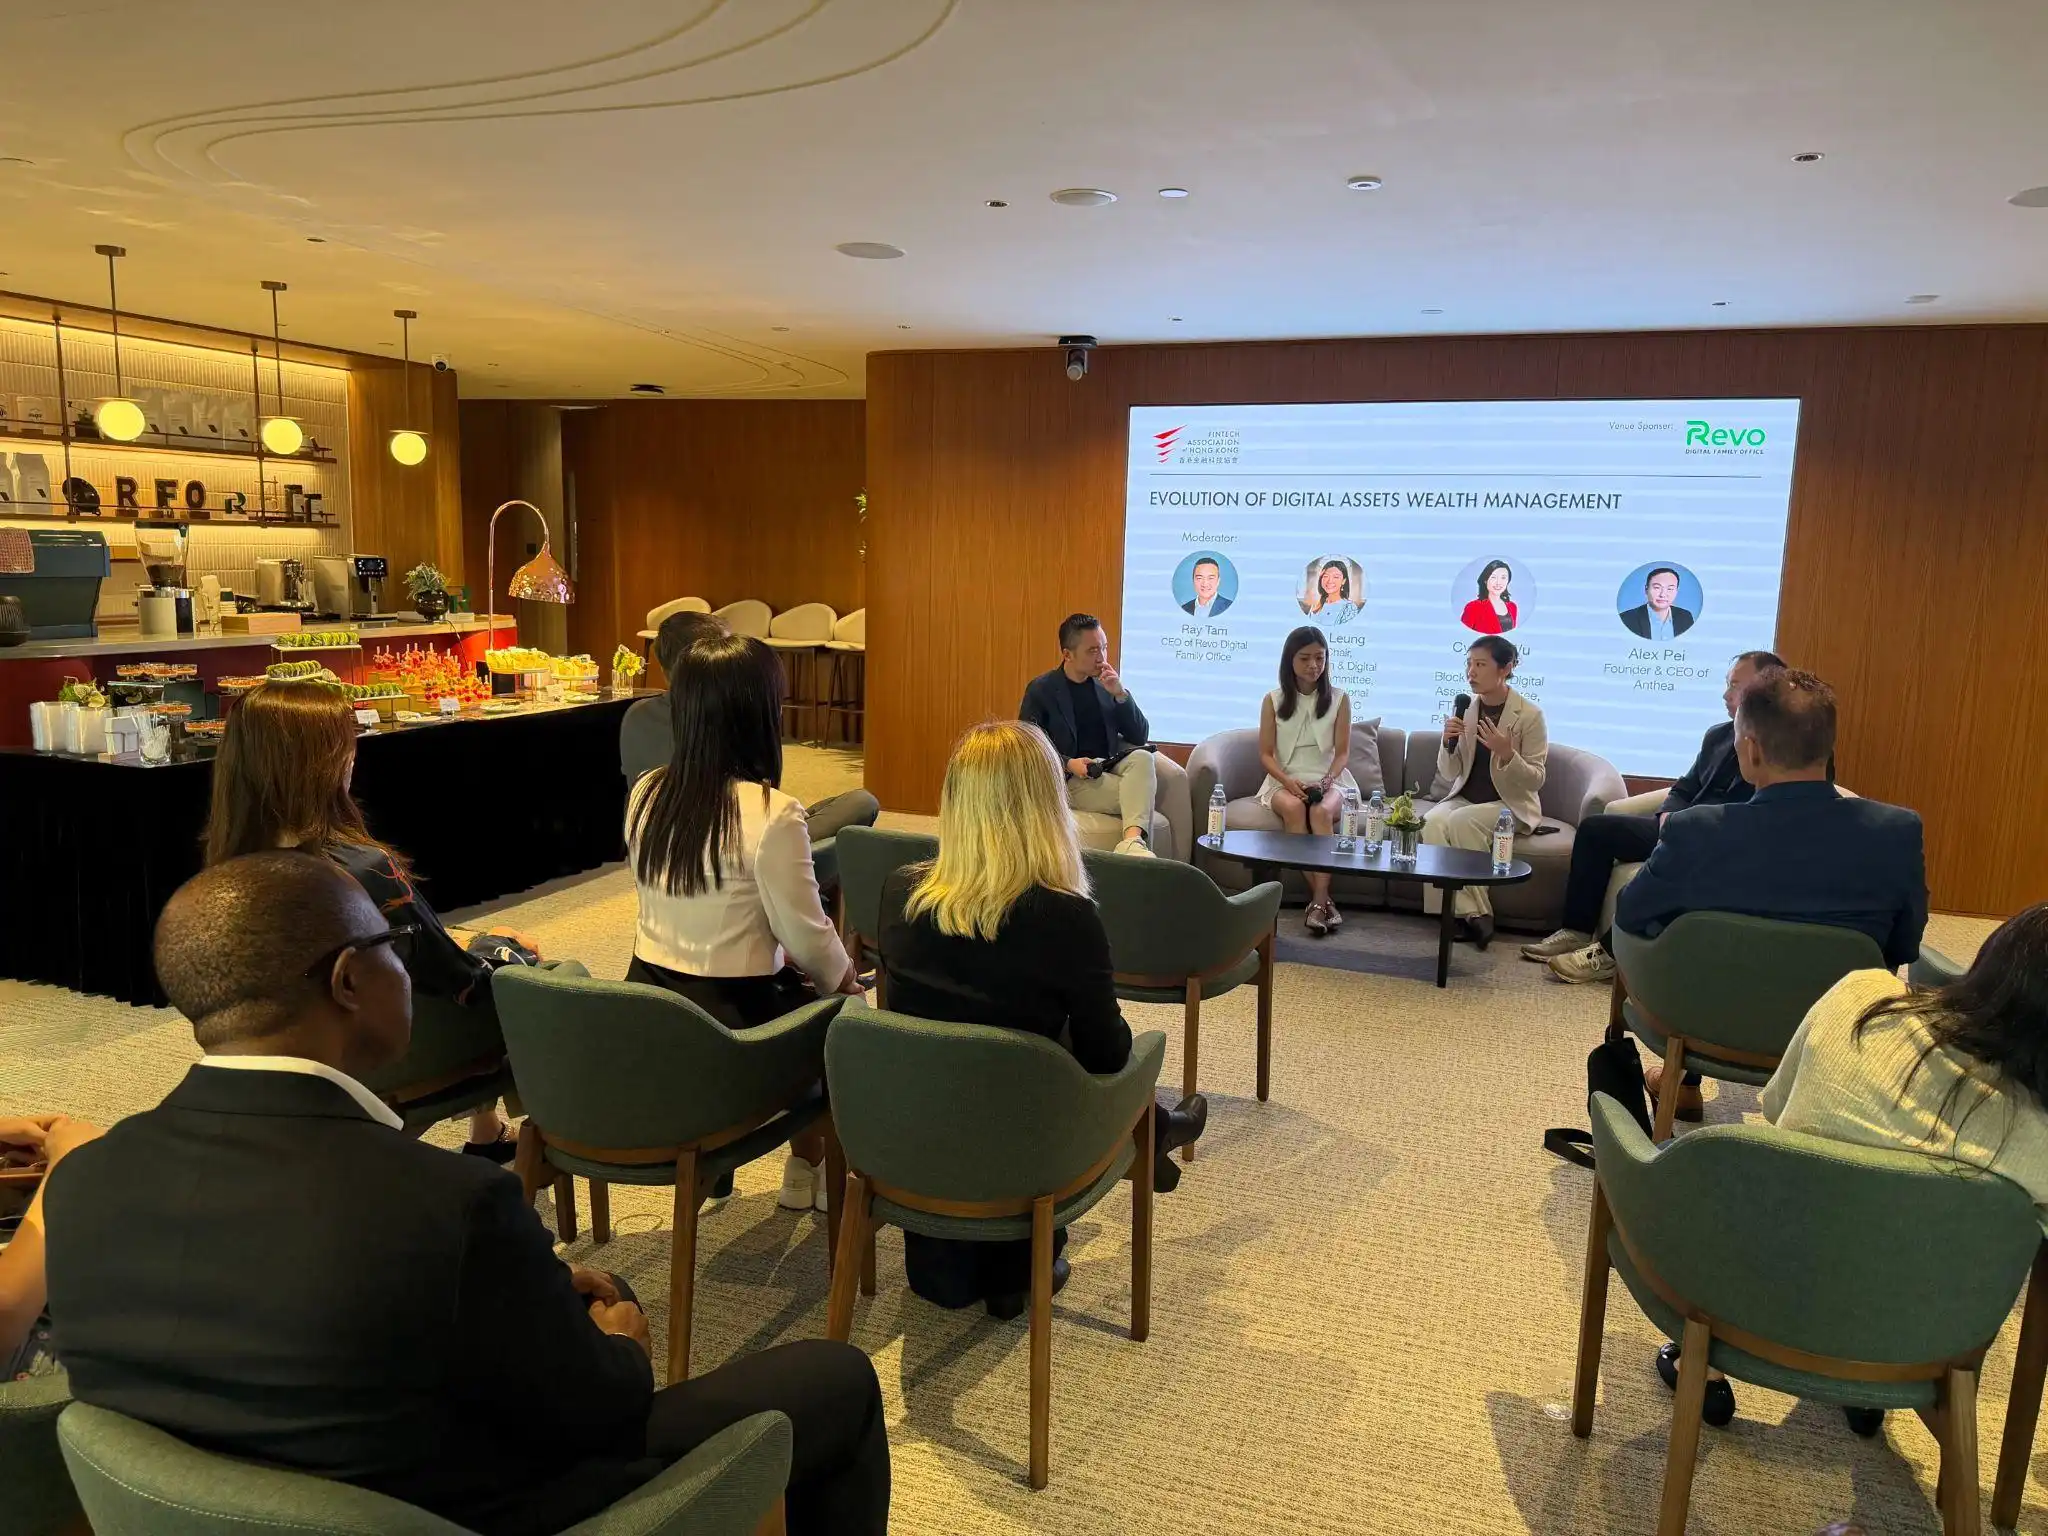
Yuvarlak masa, özel servet müşterilerinin değişen ihtiyaçları etrafında şekillendi ve dijital varlık saklama, sigorta, getiri ürünleri, yapılandırılmış ürünler ve düzenleyici gelişmelerin dijital varlık servet yönetiminin geleceğini nasıl birlikte şekillendirdiği derinlemesine tartışıldı. Tam bir piyasa döngüsünün ardından, aile müşterilerinin dijital varlıklara olan ilgisi fiyattan operasyonel güvenliğe kaydı; getiri ve yapıların kendisi sorun değil, kilit nokta riskin açıkça fiyatlandırılıp etkin şekilde izole edilip edilmediğidir.
I. Aile müşterilerinin talepleri: "Satın alabilir miyim"den "güvenle tutabilir miyim"e
Özel servet müşterilerinin değişen ihtiyaçlarından bahsederken Cynthia, üç yıl önceki sektör durumuna değindi: O dönemde piyasa FTX'in çöküşünü yeni yaşamıştı, güven en düşük seviyedeydi ve çoğu aile önce "ne almalıyım" değil, "param nerede güvende mi" diye soruyordu; dijital varlık tahsis etmek isteyen yatırımcılar için ise piyasada henüz düzenlenmiş yatırım araçları yoktu, ABD spot Bitcoin ETF'sinin onaylanması için aylar gerekiyordu.
Günümüzde yatırımcıların daha olgun olduğunu ve soruların daha somut ve profesyonel hale geldiğini belirtti: Varlıklar tam olarak nerede saklanıyor, izole edilmiş mi, karşı karşıya olunan kurum kim tarafından düzenleniyor, portföydeki diğer varlıklarla aynı raporda yer alabilir mi. Müşteriler giderek daha fazla kendi aşina oldukları yatırım aracı biçimlerini tercih ediyor; bu da BIT'in yakın zamanda İsviçre'de spot Bitcoin ETF'si (BBIT) başlatmasının nedenlerinden biri; bazı aileler Bitcoin'i denetçilerin, vekillerin ve yatırım komitelerinin aşina olduğu bir şekilde tutmak istiyor.
"Sektörde kesinlikle yeni sorunlarla karşılaşılacak, ancak en önemli endişe noktası hiç değişmedi: Aileler hâlâ 'param güvende mi' diye soruyor, sadece daha isabetli soruyorlar." diyen Cynthia, müşterilerin kaygılarının fiyattan operasyonel düzeye kaydığını belirtti: 2022'nin hatırası hâlâ canlı, karşı taraf riski hâlâ birincil endişe; servet intikali ise bir diğeri — benim başıma bir şey gelirse bu varlıklara ne olacak? "Talep 'satın alabilir miyim'den 'güvenle tutabilir miyim'e kaydı."
İki、Getiriyi Ayırt Etmek: Sorun Getirinin Kendisinde Değil, Kaynağı Belirsiz Getiride
Önceki döngüde borç veren kurumların art arda iflas etmesinin ardından "getiri" birçok ailenin gözünde olumsuz bir anlam kazanmışken, Cynthia şöyle düşünüyor: "Getirinin kendisi hiçbir zaman sorun olmadı; asıl sorun, kaynağı açıklanamayan getiridir."
Ona göre gerçek getiri, özünde zamanın ve riskin fiyatlandırılmasıdır: Yatırımcı belirli bir süre boyunca varlık yatırır ya da açıkça tanımlanmış bir risk pozisyonu üstlenir ve bunun karşılığında bir bedel alır. Dolayısıyla risk, ortadan kaldırılması gereken bir unsur değil, getirinin bir bileşenidir; kilit nokta, riskin izole edilip edilmediği, ölçümlenip ölçümlenmediği, yatırımcının hangi riski üstlendiğini bilip bilmediği, riskin bir üst sınırının olup olmadığı ve kurumun diğer iş kollarından ayrıştırılıp ayrıştırılmadığıdır.
Buffett'ın "Risk, ne yaptığını bilmemekten kaynaklanır" sözünü hatırlatan Cynthia, önceki döngünün asıl sorununun tam da bu olduğunu belirtiyor: Sorun getiride değil, riskin ne makul şekilde fiyatlandırılmış ne de etkin biçimde kontrol edilmiş olmasındaydı. Bu bağlamda ailelere, her kuruma aynı soruyu sormalarını öneriyor — "Sizlere de öncelikle bize sormanızı memnuniyetle tavsiye ederiz": Elde ettiğim getiri hangi riske karşılık geliyor? Bu riskin sınırı nerede?
Üç、Yapılandırılmış Ürünler: Yapı Riski Yeniden Dağıtabilir, Ancak Tüm Riskleri Ortadan Kaldıramaz
Tokenize fonlar, RWA, anapara korumalı senetler gibi giderek daha fazla yapılandırılmış ürünle karşılaşan Cynthia, bunların dijital varlıkları daha güvenli hale getirip getirmediğini değerlendirmek için öncelikle "güvenli" kavramının anlamını netleştirmek gerektiğini düşünüyor.
Ona göre hiçbir yapı, varlığın kendisinden kaynaklanan sorunları çözemez: İster yazılım açıkları, yönetişim başarısızlıkları ya da siber saldırılar gibi protokol katmanı riskleri, ister fiyat dalgalanması, likidite kuruması, gecelik fiyat boşlukları gibi piyasa riskleri olsun, hiçbiri ürün yapısı aracılığıyla ortadan kaldırılamaz. Tokenize ürünler akıllı sözleşmeler üzerinde çalıştığından, varlığın kendisine ek olarak kod riskini de beraberinde getirir.
Yapının değiştirebileceği şey, riski kimin üstlendiğidir. Buna örnek olarak İsviçre SIX borsasını gösteriyor: 2009'daki Lehman krizinin hemen ardından SIX, yapılandırılmış ürünlerin teminatlı biçimde ihraç edilmesine izin vermeye başladı; ihraççı borsaya teminat yatırıyor ve teminat her işlem gününde yeniden değerleniyordu. İhraççının temerrüde düşmesi halinde borsa teminatı nakde çevirerek yatırımcıya ödeme yapıyor, böylece ihraççının ödeyememe riski büyük ölçüde azalıyordu. Ancak çoğu durumda risk yalnızca yer değiştirir: Teminatsız anapara korumalı senetler aşağı yönlü riski azaltsa da koruma yalnızca ihraççının taahhüdünden kaynaklanır ve yatırımcı aslında ihraççının kredi riskini üstlenmiş olur; ABD'de işlem görmeye başlayan bitcoin tamponlu ve getiri odaklı ETF'ler ise ister koruma satın almak ister ek getiri elde etmek olsun, bedelinin yükseliş potansiyelinin bir kısmından vazgeçmek olduğunu gösteriyor.
"En çok dikkat edilmesi gereken sinyal, bir ürünün sizi hiçbir yapının ortadan kaldıramayacağı bir riskten koruyacağını vaat etmesidir. Ağın kendisi arızalanırsa ya da piyasa gecelik yüzde 30 düşerse, hiçbir ürün yapısı bunu değiştiremez. Koruma ancak piyasa hâlâ işliyorsa gerçekten işe yarar."
Dört, AI Agent Sorumluluğu: İşlem devredilebilir, ancak sorumluluk devredilemez
Gelecekte aile varlıklarının bir kısmının AI ajanları tarafından yönetilmesi ve hatalı işlemlerin sorumluluğunun kime ait olacağı sorusuna Cynthia, bu sorunun kulağa çok ileri görüşlü geldiğini, ancak arkasındaki ilkenin uzun zamandır var olduğunu söyledi: yetki ve sorumluluk eşitliği.
Sorumluluğun model tarafından üstlenilmesinin mümkün olmadığını düşünüyor. Günümüzdeki modeller yalnızca yazılımdır; bilançoları yok, lisansları yok ve özen yükümlülüğü taşımıyorlar. «AGI'nin gelip gelmediği hâlâ tartışmalı ve şahsen ben temkinliyim. Ancak ne olursa olsun, mevcut hukuki, düzenleyici ve sosyal altyapı AI'yı birey veya şirket gibi bağımsız bir özne olarak görmüyor.» Bu nedenle sorumluluk, ajanı devreye alan ve yetkilerini tanımlayan tarafa aittir: Ajan platform tarafından sağlanıyorsa, platform yalnızca limitleri uygulamakla kalmamalı, aynı zamanda ajanın ve yetkilendirmesinin gerçekten o aileye uygun olduğundan emin olmalıdır; aile ajanı kendisi getiriyorsa, sorumluluğun büyük kısmı aileye döner ve platform limitleri uygulamak ve eksiksiz denetim kayıtlarını tutmakla yükümlüdür.
Aynı zamanda asıl zorluğun nedensellik olduğunu belirtiyor. Ajan ne kadar akıllı olursa olsun asla hata yapmaması mümkün değildir ve iyi kararlar her zaman iyi sonuçlar getirmez. «Bir varlık yöneticisini belirli bir çeyrekteki zararlı bir tahsisi nedeniyle işten çıkarmayız; karar sürecini uzun vadede değerlendiririz ve AI ajanları için de aynı standart uygulanmalıdır. Zeka kazanma olasılığını artırır, sınırlar ise bir hatanın maliyetini belirler. İşlemi devredebilirsiniz, ancak sorumluluğu devredemezsiniz.»
Beş, Önümüzdeki üç yıl: İlk düzenlenmiş AI ajan fonunun ortaya çıkması bekleniyor
Önümüzdeki üç yılda dijital varlık servet yönetimi için en önemli gelişme sorulduğunda Cynthia somut bir öngörüde bulundu: «Bence üç yıl içinde tamamen blok zinciri üzerinde çalışan, AI Agent tarafından yönetilen ve düzenlenmiş ilk dijital varlık fonunu göreceğiz ve bu ajanların ücretleri de Bitcoin ile ödenecek.»
BIT Hakkında
BIT (eski adıyla Matrixport) 2019'da kurulmuş, önde gelen küresel bir dijital varlık finansal hizmetler grubudur. Merkezi Singapur'da olan grup, dünya genelinde yedi ülke ve bölgede ofislere sahiptir; sağlam yönetişim sistemi, teknoloji kapasitesi ve uyumlu operasyonları aracılığıyla geleneksel finans ile dijital varlık piyasalarını birbirine bağlar.
BIT, küresel kurumlara ve profesyonel yatırımcılara işlem, saklama, varlık yönetimi, likidite ve finansman hizmetlerini kapsayan kapsamlı dijital varlık hizmetleri sunar ve gerçek dünya varlıklarının (RWA) zincir üzerine taşınmasını ve uygulanmasını destekler. Bağlı kuruluşları Singapur, Hong Kong, İsviçre, Birleşik Krallık, ABD ve Bhutan'da ilgili lisanslara sahip olup yerel düzenlemelere tabidir; bunlar arasında Singapur Büyük Ödeme Kuruluşu Lisansı (MPI) ve İsviçre FINMA tarafından verilen kolektif varlık yönetimi lisansı yer alır.
Şu anda grup, 6 milyar ABD dolarını aşan yönetilen varlık büyüklüğüne, 7 milyar ABD dolarını aşan aylık işlem hacmine, müşterilere kümülatif olarak ödenen 2 milyar ABD dolarını aşan toplam faiz tutarına ve 1 milyar ABD dolarını aşan değerlemeye sahiptir; 《2024 Hurun Küresel Unicornlar Listesi》 ve 《2025 Singapur Fintech Unicornlar Listesi》'ne seçilmiştir.
Yasal Uyarı
Bu içerik yalnızca bilgilendirme amaçlıdır; yatırım tavsiyesi, yatırım teklifi veya herhangi bir finansal ürünün satın alınmasına yönelik davet niteliği taşımaz ve metinde bahsedilen ürünlerin herhangi bir yargı bölgesinde halka arzı veya tanıtımı anlamına gelmez. Burada yer alan bilgiler, belirli bir yatırım stratejisi veya ürünü için öneri olarak değerlendirilmemelidir. Dijital varlık fiyatları yüksek dalgalanma gösterir, yatırım risk içerir ve geçmiş performans gelecekteki getirilerin göstergesi değildir.
Bu makale okuyucu katkısından gelmektedir ve BlockBeats'in görüşlerini temsil etmez.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler