<h2>Trading Strategy: Derinlemesine İnceleme - xUSD Çöküşünün Nedenleri</h2>
Orijinal başlık: 10 Ekim Kara Cuma: Stream xUSD'nin patlamasının temel nedeni, daha uzun versiyon
Orijinal yazar: Trading Strategy
Orijinal derleme: BlockBeats
Editörün notu: xUSD'nin çöküşü, tüm DeFi dünyası için yüksek sesli bir alarm zili çaldı. Bu makale, Stream Finance'in kara kutu operasyonları, aşırı kaldıraçlı işlemler ve tasfiye önceliklendirme tasarımı aracılığıyla DeFi'nin temel ruhunu nasıl ihlal ettiğini derinlemesine analiz ediyor ve sektörün, daha sıkı kasa teknik risk derecelendirmeleri dahil olmak üzere önlemler alarak sermayenin gerçekten sorumlu, şeffaf ve sağlam projelere akmasını nasıl sağlayabileceğini araştırıyor.
Yanlış Nötr Strateji
Stream xUSD, "delta nötr" stratejisi olduğunu iddia eden bir DeFi stablecoin'i kılığına girmiş "tokenleştirilmiş hedge fonu"dur. Ancak, Stream son zamanlarda bir dizi şüpheli işlemden sonra iflas etti.
Son beş yılda, birçok proje benzer bir modeli denedi - "nötr getiri stratejileri" olarak adlandırılanlar aracılığıyla gelir elde ederek kendi tokenleri için başlangıç likiditesi yaratmak. Başarılı örnekler arasında MakerDAO, Frax, Ohm, Aave, Ethena vb. bulunmaktadır.
Bu nispeten "daha gerçek" DeFi projelerinden farklı olarak, Stream strateji ve pozisyon açıklamalarında ciddi şeffaflık eksikliği gösterdi. İddia edilen 500 milyon dolarlık TVL'nin yalnızca yaklaşık 150 milyon doları zincir üstü takip platformlarında (DeBank gibi) görülebiliyordu. Daha sonra, Stream'in aslında fonlarının bir kısmını zincir dışı tescilli ticaret stratejilerine yatırdığı ve bu operatörlerden bazılarının tasfiye edilerek yaklaşık 100 milyon dolarlık bir kayba neden olduğu ortaya çıktı.
@CCNDotComNews'e göre, bu Pazartesi Balancer DEX'in karşılaştığı 120 milyon dolarlık hack olayı, bu Stream çöküşüyle ilgili değildir.
Söylentilere göre (Stream belirli bilgileri açıklamadığı için henüz doğrulanamadı), kayıpların bir kısmı zincir dışı "volatilite satışı" stratejileriyle ilgiliydi.
Kantitatif finansta, "volatilite satışı" (short volatility veya short vol olarak da bilinir) piyasa volatilitesinin düştüğü veya sabit kaldığı zamanlarda kar elde etmeyi amaçlayan bir ticaret stratejisidir. Mantığı, dayanak varlığın fiyatı fazla dalgalanmadığında opsiyon değerinin azalması veya sıfıra düşmesi, satıcının primleri kar olarak tutabilmesidir.
Ancak, bu tür stratejiler yüksek risk taşır; piyasada şiddetli dalgalanmalar (yani volatilite artışı) meydana geldiğinde, satıcılar büyük kayıplarla karşı karşıya kalabilir. Bu risk genellikle "buharlı yol silindirinin önünde bozuk para toplamak" olarak mecazi bir şekilde ifade edilir.
Sistemsel Çöküş
10 Ekim'de (UTC+8 saatiyle 11 Ekim), yani sözde "Kırmızı Cuma"da, şiddetli bir volatilite artışı yaşadım.
Bu tür sistemsel kaldıraç riski, aslında kripto piyasasında uzun süredir birikmekteydi ve tetikleyici, 2025 yılı civarında Trump etrafındaki piyasa çılgınlığı oldu. Trump 10 Ekim Cuma öğleden sonra yeni gümrük tarifelerini açıkladığında, tüm piyasalar paniğe kapıldı ve panik hızla kripto para piyasasına yayıldı.
Panik içinde, ilk panikleyenler kazançlı çıktı; bu yüzden herkes nakde çevrilebilecek varlıkları satmaya başladı ve bu da zincirleme tasfiyeleri tetikledi.
Daha önce uzun süre birikmiş kaldıraç riski sistemsel kaldıracı yüksek seviyelere taşıdığı için, sürekli vadeli işlem piyasasının derinliği, tüm kaldıraçlı pozisyonların sorunsuz bir şekilde tasfiye edilmesini desteklemek için yeterli değildi. Bu durumda, otomatik kaldıraç azaltma (ADL) mekanizması tetiklendi ve bazı kayıpları "sosyalleştirerek" hala karlı olan yatırımcılara dağıtmaya başladı.
Ve bu da zaten çılgınlığa sürüklenmiş olan piyasa yapısını daha da bozdu.
Bu olayın tetiklediği volatilite, kripto piyasasında on yılda bir görülen büyük bir değişim olarak adlandırılabilir. Benzer düşüşler 2016'nın erken dönem kripto çağında da yaşanmıştı, ancak o zaman piyasa verileri yetersizdi. Bu nedenle, günümüzdeki algoritmik yatırımcıların çoğu, son yılların "istikrarlı volatilite" verilerine dayanarak stratejiler tasarlar.
Bu tür şiddetli volatiliteye dair tarihi örneklerin eksikliği nedeniyle, sadece yaklaşık 2 kat gibi hafif kaldıraçlı pozisyonlar bile bu dalgalanmada tamamen tasfiye oldu.
"Kırmızı Cuma"dan sonra ortaya çıkan ilk "ceset" Stream oldu.
Sözde "Delta Nötr Fon"un tanımı şudur: teorik olarak para kaybetmemesi gerekir.
Eğer para kaybederse, tanım gereği Delta nötr değildir.
Stream her zaman kendisinin Delta nötr bir fon olduğunu iddia etti, ancak aslında gizlice şeffaf olmayan, zincir dışı tescilli stratejilere para yatırıyordu.
Elbette, "Delta nötr" kavramı mutlak bir siyah-beyaz ayrımı değildir, ancak sonradan bakıldığında, birçok uzman Stream'in stratejisinin çok riskli olduğunu ve gerçek anlamda nötr olarak kabul edilemeyeceğini düşündü; çünkü bu tür bir strateji ters teptiğinde sonuçları son derece ciddi olurdu. Ve gerçek de öyle olduğunu kanıtladı.
Stream bu yüksek riskli işlemlerde anaparasını kaybettiğinde, hemen ödeme güçlüğü içine düştü.
DeFi'da risk normaldir; biraz para kaybetmek korkutucu değildir.
Anaparanızın %100'ünü geri alabiliyorsanız, %10'luk bir düşüş bile ölümcül değildir, özellikle yıllık getiri %15'e ulaşabiliyorsa.
Ancak Stream örneğinde sorun şuydu: sadece risk stratejileri uygulamakla kalmadı, aynı zamanda başka bir stabilcoin protokolü olan Elixir ile "döngüsel borçlanma" kaldıraç işlemleri yaparak riski en üst düzeye çıkardı.
Kaotik Risk Maruziyeti
Döngüsel borçlanma, DeFi borç verme piyasalarında bir kaldıraçlı getiri madenciliği stratejisidir. Yatırılan teminat karşılığında tekrar tekrar borç almayı içerir – genellikle borç alınan varlıkları ek teminat olarak kullanır – faiz oranları, likidite madenciliği ödülleri veya Aave, Compound veya Euler gibi diğer borç verme protokolleri tarafından sunulan getirilerdeki maruziyeti büyütmek için. Bu, ek dış fonlara ihtiyaç duymadan etkin yatırılan sermayeyi katlayan bir "döngü" oluşturur ve esasen kullanıcıların kendilerinden borç almasına ve ardından protokole geri borç vermesine olanak tanır.
Stream xUSD cüzdanı, dolaşımdaki xUSD'nin %60'ını tutuyor ve hepsi kaldıraçlı olarak kullanılıyor.
Ürünlerinin fonlarını karışık kullandıkları için, kendi teminatlarını döngüsel borçlanma yoluyla ne kadarını gerçekleştirdiklerini bilemiyoruz. Ancak Plasma Euler'da 95 milyon dolarlık bir pozisyonun dahil olduğu kesindir.
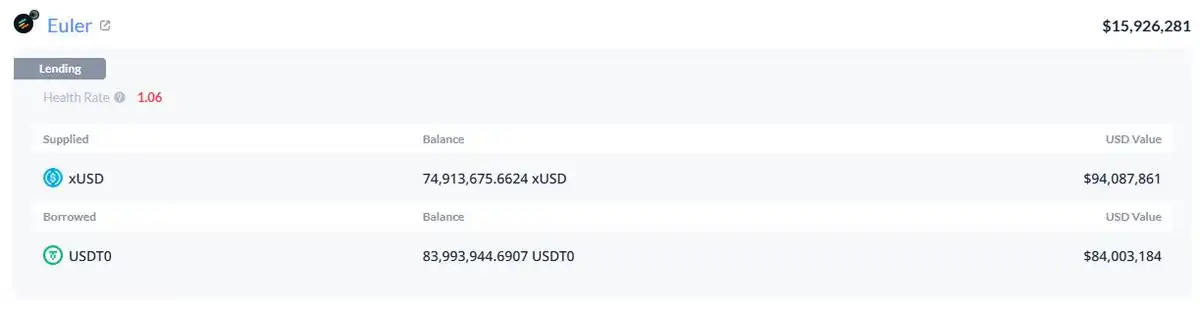
xUSD'nin en büyük risk maruziyetleri şunları içerir:
mHYPE (likidite tamponu boş görünüyor).
RLP (şeffaflık sayfasındaki sayılar cüzdan verileriyle uyuşmuyor ve Binance'te eksi 25 milyon dolarlık bir bakiye gösteriyor).
xUSD risk maruziyeti açıklaması
Diğer dikkat çekici risk maruziyetleri, rUSD gibi diğer getiri tokenlarına yöneliktir. rUSD'nin teminatının yaklaşık %30'u kendi rUSD'sidir.
Ayrıca deUSD de var, teminatının %30'u mF-ONE'dır.
mF-ONE'ın çoğu varlığı zincir dışıdır ve 16 milyon dolarlık bir "likidite tamponuna" sahip olduğunu iddia ediyor, ancak bu fon aslında %100 mTBILL'e yatırılmıştır.
mTBILL'in yaklaşık 15 milyon dolar eksiği var, ancak sadece 100.000 dolarlık bir "likidite tamponu" bulunurken, diğer 5 milyon dolar ise BUIDL'de.
xUSD Şeffaflık Kanıtı
Dahası, Elixir ayrıca zincir dışı bir protokolde "tasfiye önceliğine" sahip olduğunu iddia ediyor. Bu, Stream'in sonunda iflas etmesi durumunda Elixir'in anaparasını öncelikli olarak geri alabileceği, Stream'e yatırım yapan diğer DeFi kullanıcılarının ise daha az para alacağı veya hiçbir şey alamayacağı anlamına geliyor.
Elixir'in Resmi Açıklaması
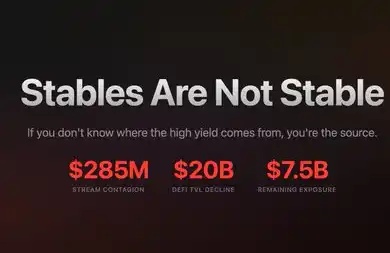
Stream'in aşırı şeffaf olmayan operasyonları, döngüsel kaldıraç ve özel işlem stratejilerinin varlığı nedeniyle, sıradan kullanıcıların tam olarak ne kadar kaybettiğini aslında bilmiyoruz. Şu anda, Stream xUSD stablecoin'inin fiyatı 1 dolar başına 0,6 dolara düşmüş durumda.
Daha da öfke verici olan, tüm bunların yatırımcılara önceden bildirilmemiş olmasıdır. Birçok kullanıcı şimdi Stream ve Elixir'e karşı çok kızgın - sadece para kaybetmekle kalmadılar, aynı zamanda kayıpların "sosyalleştirildiğini" ve Wall Street'ten erken nakit çeken zenginlerin tamamen sıyrılıp karlarını koruduğunu keşfettiler.
Bu olay, diğer borç verme protokollerini ve varlık yöneticilerini de etkiledi:
"Euler'da teminatlı borç verdiklerini düşünen herkes, aslında bir aracı aracılığıyla teminatsız borç veriyordu." - InfiniFi'den Rob
Ayrıca, Stream'in ne halka açık şeffaf zincir üstü verileri ne de pozisyonlarını ve kar/zararını açıklamaması nedeniyle, bu olaydan sonra kullanıcılar, kullanıcı karını ekip yönetimi veya dahili amaçlar için kötüye kullanmış olabileceğinden şüphelenmeye başladılar.
Stream xUSD stake edenler, gelirleri hesaplamak için proje tarafından bildirilen "oracle" verilerine güveniyorlar ve bu veriler ne üçüncü taraflarca doğrulanabiliyor ne de hesaplamalarının doğru veya adil olduğunu doğrulayacak herhangi bir yol bulunuyor.
Çözüm: Hazine Teknik Risk Skoru
Bu sorun nasıl çözülür?
Stream gibi olaylar aslında tamamen önlenebilir - özellikle de hala erken aşamalarında olan DeFi gibi bir sektörde.
"Yüksek risk, yüksek getiri" kuralı her zaman geçerlidir, ancak bunu uygulamak için riski gerçekten anlamanız gerekir.
Tüm riskler eşit değildir ve bazı riskler tamamen gereksizdir.
Aslında, piyasada itibarlı getiri toplayıcıları, borç verme protokolleri veya "stablecoin biçimindeki hedge fonları" gibi protokoller bulunmaktadır ve bunlar risk, strateji ve pozisyon ifşası açısından nispeten şeffaftır.
Aave'nin kurucusu @StaniKulechov, daha önce DeFi protokollerinin "küratör" mekanizmasını ve aşırı risk alma davranışının ne zaman ortaya çıkacağını tartışmıştı:
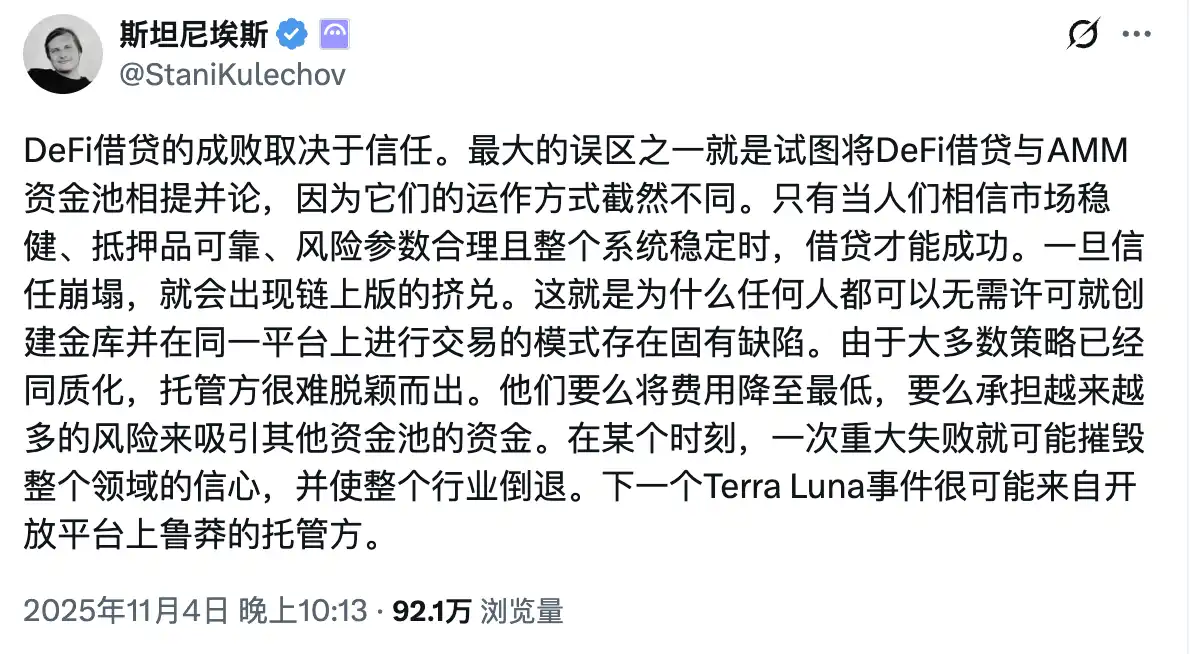
Piyasanın "iyi kasaları" "kötü kasalardan" daha net bir şekilde ayırt etmesini sağlamak için, Trading Strategy ekibi en son DeFi Vault raporunda yeni bir gösterge sundu: Kasa Teknik Risk Skoru (Vault Technical Risk Score).
"Teknik risk", teknik uygulamanın yetersizliği nedeniyle DeFi kasasındaki fonların kaybolma olasılığını ifade eder.
Kasa Teknik Risk Çerçevesi, DeFi kasalarını yüksek ve düşük riskli olmak üzere iki kategoriye ayırmak için sezgisel bir araç sunar.
Kasa Teknik Risk Skoru değerlendirme boyutlarına örnekler
Bu puanlama sistemi piyasa riskini (işlem hataları, iletim riski vb.) ortadan kaldıramaz,
ancak üçüncü tarafların bu riskleri bağımsız olarak değerlendirmesini ve nicelleştirmesini sağlayarak kullanıcıların risk maruziyetini daha net anlamasına olanak tanır.
DeFi kullanıcıları daha eksiksiz ve şeffaf bilgilere erişebildiğinde, sermaye doğal olarak sorumlu, uyumlu ve sağlam bir şekilde faaliyet gösteren projelere akacaktır.
Bu sayede Stream gibi olaylar gelecekte daha az yaşanacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler