HTML: <b>Devlerin Alacakaranlığı: Yeni Stabilcoinler Tether ve Circle'ın İmparatorluklarını Nasıl Yutuyor?</b>
Orijinal Başlık: Uygulamalar ve Zincirler, İhraççılar Değil: Stablecoin Ekonomisinin Yeni Dalgası DeFi'ye Ait
Orijinal Yazar: Simon, Delphi Digital
Orijinal Derleyici: Dingdang, Odaily Planet Daily
Tether ve Circle'ın hendekleri aşınıyor: Dağıtım kanalları ağ etkilerinden üstün. Tether ve Circle'ın stablecoin pazarındaki payı, stablecoin'in genel arzı büyümeye devam etse bile göreceli anlamda zirveye ulaşmış olabilir. 2027 yılına kadar stablecoin'in toplam piyasa değerinin 1 trilyon doları aşması bekleniyor, ancak bu genişlemenin faydaları son döngüde olduğu gibi esas olarak mevcut devlere akmayacak. Aksine, giderek daha fazla pay "ekosistem yerel stablecoinlerine" ve "beyaz etiketli ihraç" stratejilerine akacak, çünkü blok zincirleri ve uygulamalar gelirleri ve dağıtım kanallarını "içselleştirmeye" başlıyor.
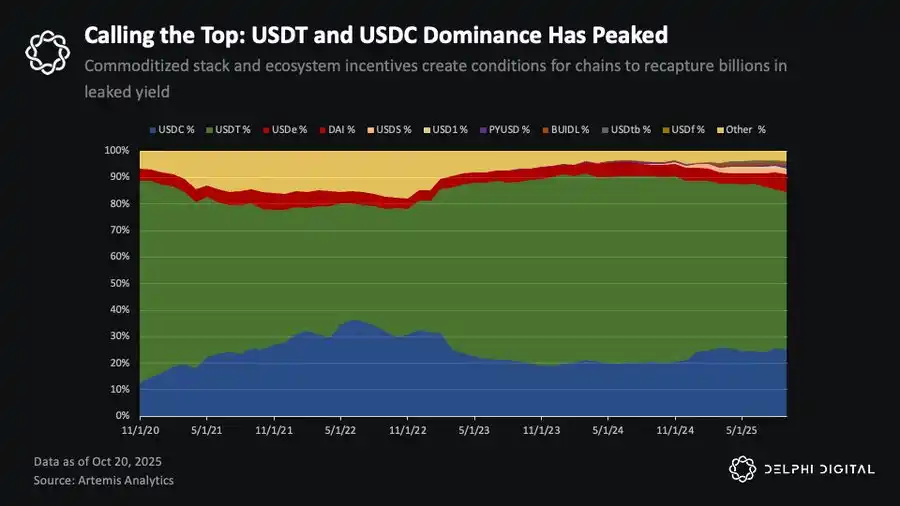
Şu anda, Tether ve Circle dolaşımdaki stablecoin arzının yaklaşık %85'ini oluşturuyor, toplamda yaklaşık 265 milyar dolar.
Arka plan verileri şunlardır: Bildirildiğine göre, Tether 500 milyar dolarlık bir değerleme üzerinden 20 milyar dolar topluyor ve dolaşımı yaklaşık 185 milyar dolar; Circle'ın değeri ise yaklaşık 35 milyar dolar ve dolaşımı yaklaşık 80 milyar dolar.
Geçmişte tekellerini destekleyen ağ etkileri zayıflıyor. Bu değişimi üç güç yönlendiriyor:
İlk olarak, dağıtım kanallarının önemi sözde ağ etkilerini aştı. Circle ve Coinbase arasındaki ilişki bunu çok iyi açıklıyor. Coinbase, Circle'ın USDC rezervlerinden kalan gelirin %50'sini alıyor ve platformundaki tüm USDC gelirlerinin tek sahibi. 2024'te Circle'ın rezerv geliri yaklaşık 1.7 milyar dolar olup, bunun yaklaşık 908 milyon doları Coinbase'e ödendi. Bu, stablecoin dağıtım ortaklarının ekonomik faydaların çoğunu ele geçirebileceğini gösteriyor - bu da güçlü dağıtım yeteneklerine sahip oyuncuların, ihraççının kâr elde etmesine izin vermek yerine kendi stablecoinlerini çıkarmayı tercih etmelerinin nedenini açıklıyor.
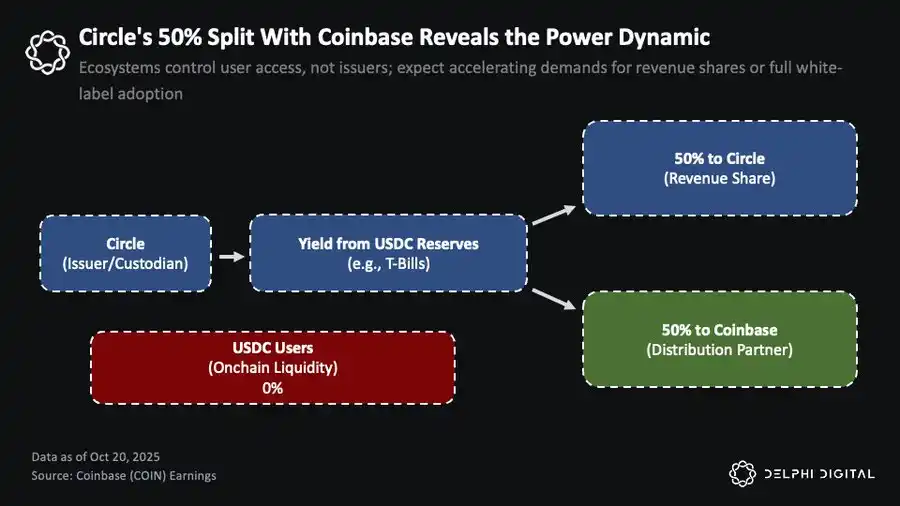
Coinbase, Circle'ın USDC rezerv kârının %50'sini alıyor ve platformda tutulan USDC'den elde edilen geliri tek başına ele geçiriyor.
İkinci olarak, zincirler arası altyapı, stabilcoinlerin birbirleriyle takas edilebilir olmasını sağlıyor. Ana akım Layer2'lerin resmi köprü yükseltmeleri, LayerZero ve Chainlink tarafından başlatılan evrensel mesajlaşma protokolleri ve akıllı yönlendirme toplayıcılarının olgunlaşması, zincir içi ve zincirler arası stabilcoin takaslarını neredeyse sıfır maliyetli ve yerel bir kullanıcı deneyimine sahip hale getiriyor. Günümüzde hangi stabilcoini kullandığınız artık önemli değil, çünkü likidite ihtiyaçlarınıza göre hızlıca geçiş yapabilirsiniz. Kısa bir süre önce bu hala zahmetli bir işti.
Üçüncü olarak, düzenleyici belirsizliğin ortadan kalkması giriş engellerini kaldırıyor. GENIUS Yasası gibi yasalar, ABD yerel stabilcoinleri için tek tip bir çerçeve oluşturarak altyapı sağlayıcılarının token tutarken karşılaştığı riskleri azaltıyor. Aynı zamanda, giderek artan sayıda beyaz etiketli ihraççı, sabit ihraç maliyetlerini düşürürken, Hazine getirileri "nakit akışının paraya çevrilmesi" için güçlü bir teşvik sağlıyor. Sonuç olarak: stabilcoin yığını (stack) ticarileşiyor ve giderek homojenleşiyor.
Bu ticarileşme, büyük oyuncuların yapısal avantajlarını ortadan kaldırıyor. Artık, etkili dağıtım yeteneğine sahip herhangi bir platform, stabilcoin ekonomisini "içselleştirmeyi" seçebilir – başkalarına gelir ödemek yerine. En erken hareket edenler arasında fintech cüzdanları, merkezi borsalar ve giderek artan sayıda DeFi protokolü yer alıyor.
Ve DeFi, bu eğilimin en belirgin olduğu ve en derin etkilere sahip olduğu senaryodur.
"Kaybından" "Gelire": DeFi'nin Yeni Stabilcoin Senaryosu
Bu dönüşüm, zincir içi ekonomide zaten ortaya çıkmaya başladı. Circle ve Tether ile karşılaştırıldığında, daha güçlü ağ etkilerine sahip birçok halka açık zincir ve uygulama (ürün-pazar uyumu, kullanıcı bağlılığı, dağıtım verimliliği gibi ölçütlere göre), mevcut kullanıcı tabanından tam olarak yararlanmak ve başlangıçta köklü ihraççıların olan gelirleri ele geçirmek için beyaz etiketli stabilcoin çözümlerini benimsemeye başladı. Uzun süre stabilcoinleri göz ardı eden zincir içi yatırımcılar için bu değişiklik yeni fırsatlar yaratıyor.
Hyperliquid: DeFi İçindeki İlk "İhanet"
Bu eğilim ilk olarak Hyperliquid'de ortaya çıktı. O zamanlar platformda yaklaşık 5.5 milyar dolarlık USDC bulunuyordu – bu da her yıl yaklaşık 220 milyon dolarlık ek gelirin Hyperliquid'de kalmak yerine Circle ve Coinbase'e aktığı anlamına geliyordu.
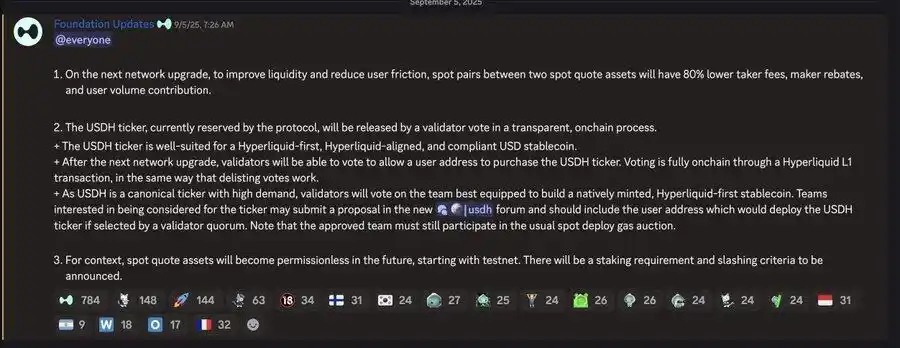
Doğrulayıcılar USDH kodunun mülkiyeti hakkında oy kullanmaya karar vermeden önce, Hyperliquid, kendi çekirdeği etrafında yerel olarak ihraç edilen bir stablecoin'i piyasaya süreceğini duyurdu.
Circle için, Hyperliquid'in ana çekirdek piyasalarında birincil işlem çifti olmak önemli gelirler getirdi. Borsanın patlayıcı büyümesinden doğrudan faydalandılar, ancak ekosisteme neredeyse hiç değer geri vermediler. Hyperliquid için bu, neredeyse hiç katkısı olmayan bir üçüncü tarafa büyük miktarda değer kaybı anlamına geliyordu, bu da topluluk odaklı ve ekosistem işbirliği felsefesiyle ciddi şekilde çelişiyor.
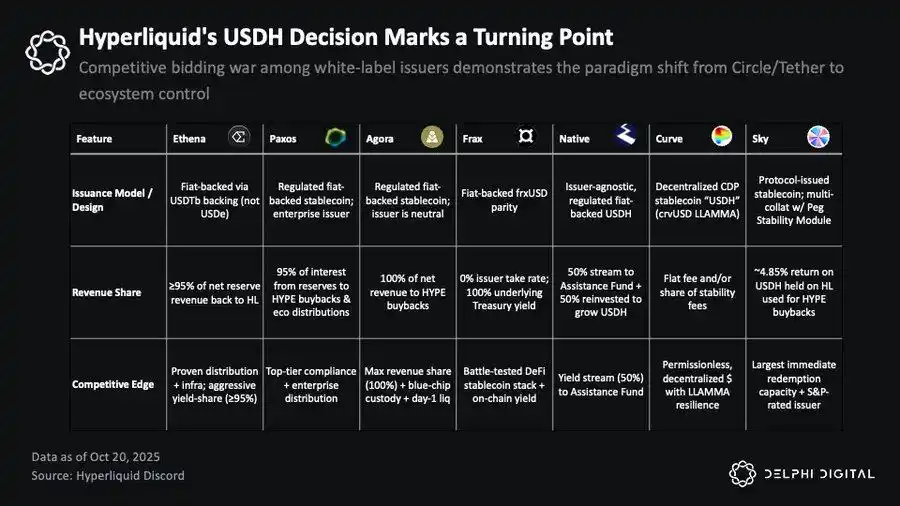
USDH için teklif sürecine Native Markets, Paxos, Frax, Agora, MakerDAO (Sky), Curve Finance ve Ethena Labs dahil olmak üzere neredeyse tüm büyük beyaz etiketli stablecoin ihraççıları katıldı. Bu, stablecoin ekonomisinde uygulama katmanında ilk büyük ölçekli rekabet olup, "dağıtım hakkının" değerinin yeniden tanımlandığının bir göstergesidir.
Sonunda, Native, Hyperliquid ekosistem teşvikleriyle daha uyumlu olan çözümüyle USDH'nin ihraç hakkını kazandı. Bu model, ihraççı tarafsızlığı ve uyumluluk özelliklerine sahiptir, rezerv varlıkları BlackRock tarafından çevrimdışı olarak yönetilir ve zincir üstü kısım Superstate tarafından desteklenir. Anahtar nokta şudur: rezerv gelirlerinin %50'si doğrudan Hyperliquid'in yardım fonuna enjekte edilecek, kalan %50'si ise USDH likiditesini genişletmek için kullanılacaktır.
USDH kısa vadede USDC'nin yerini almayacak olsa da, bu karar daha derin bir güç değişimini yansıtmaktadır: DeFi alanında, rekabet avantajları ve getiriler, Circle ve Tether gibi geleneksel ihraç ediciler yerine, istikrarlı bir kullanıcı tabanına ve güçlü dağıtım yeteneklerine sahip uygulamalara ve ekosistemlere doğru kaymaktadır.
Beyaz Etiketli Stablecoin'lerin Yayılması: SaaS Modeli Yükselişte
Son birkaç ayda, giderek daha fazla ekosistem "beyaz etiketli stablecoin" modelini benimsemektedir. Ethena Labs tarafından önerilen "Stablecoin-as-a-Service (Hizmet Olarak Stablecoin)" çözümü bu dalganın merkezinde yer almaktadır - Sui, MegaETH ve Jupiter gibi zincir üstü projeler, Ethena'nın altyapısını kullanarak kendi stablecoin'lerini ihraç etmektedir veya etmeyi planlamaktadır.
Ethena'nın cazibesi, protokolünün getirileri doğrudan token sahiplerine geri vermesinde yatıyor. USDe getirileri baz ticaretten (basis trade) elde ediliyor. Toplam arz 12,5 milyar doları aştığında getiriler yaklaşık %5,5'e düşse de, hala ABD Hazine tahvili getirilerinden (yaklaşık %4) yüksek ve USDT ile USDC'nin sıfır getirili durumundan çok daha iyi.
Ancak, diğer ihraççıların Hazine tahvili getirilerini doğrudan kullanıcılara aktarmaya başlamasıyla Ethena'nın göreceli avantajı azalıyor – Hazine destekli stablecoinler risk ve getiri oranı açısından daha çekici hale geliyor. Faiz indirim döngüsü devam ederse, baz ticaret farkları tekrar genişleyecek ve bu tür "getiri modeli"nin cazibesini artıracaktır.
Acaba bu, stablecoin ihraççılarına kullanıcılara doğrudan getiri ödemeyi yasaklayan GENIUS Yasası'nı ihlal ediyor mu diye sorabilirsiniz. Aslında, bu kısıtlama sandığımız kadar katı olmayabilir. Yasa, üçüncü taraf platformların veya aracıların stablecoin sahiplerine ödül dağıtmasını açıkça yasaklamıyor – yeter ki fonlar ihraççı tarafından sağlansın. Bu gri alan tam olarak netleşmiş değil, ancak birçok kişi bu "boşluğun" hala var olduğuna inanıyor.
Düzenlemeler nasıl gelişirse gelişsin, DeFi her zaman izinsiz ve marjinal bir durumda işledi ve gelecekte de büyük olasılıkla böyle devam edecek. Hukuki hükümlerden daha önemli olan, arkasındaki ekonomik gerçeklerdir.
Stablecoin Vergisi: Ana Akım Blok Zincirlerinin Kaybedilen Gelir Akışları
Şu anda Solana, BSC, Arbitrum, Avalanche ve Aptos üzerinde yaklaşık 30 milyar dolarlık USDC ve USDT atıl durumda bulunuyor. %4'lük bir rezerv getirisi oranıyla hesaplandığında, bu, Circle ve Tether'e yılda yaklaşık 1,1 milyar dolarlık faiz geliri sağlıyor. Bu rakam, bu halka açık zincirlerin toplam işlem ücreti gelirlerinden yaklaşık %40 daha yüksektir. Bu aynı zamanda bir gerçeği de vurguluyor: stablecoinler, L1'ler, L2'ler ve çeşitli uygulamalardaki en büyük ancak henüz tam olarak paraya çevrilmemiş değer haritası haline geliyor.
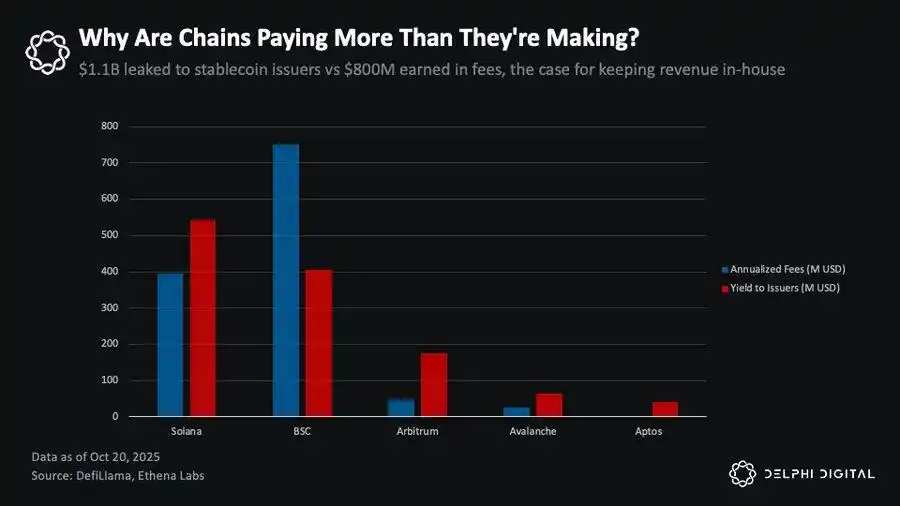
Örneğin Solana, BSC, Arbitrum, Avalanche, Aptos'ta, Circle ve Tether yılda yaklaşık 1,1 milyar dolar gelir elde ederken, bu ekosistemler yalnızca 800 milyon dolar işlem ücreti kazanıyor.
Basitçe söylemek gerekirse, bu ekosistemler her yıl yüz milyonlarca dolarlık stablecoin gelirini kaybediyor. Bunun küçük bir kısmını bile zincir üzerinde kendileri yakalayabilselerdi, bu, ekonomik yapılarını yeniden şekillendirmek için yeterli olurdu – halka açık zincirlere işlem ücretlerinden daha istikrarlı ve döngüsel dalgalanmalara karşı daha dirençli bir gelir tabanı sağlamak.
Kârları geri almalarını ne engelledi? Cevap: Hiçbir şey. Aslında izlenebilecek birçok yol var. Circle ve Tether ile gelir paylaşımı anlaşması yapabilirler (Coinbase'in yaptığı gibi); Hyperliquid gibi white-label yayıncılar için rekabetçi teklifler açabilirler; veya Ethena gibi "stablecoin-as-a-service" platformlarını kullanarak yerel bir stablecoin piyasaya sürebilirler.
Elbette, her yolun artıları ve eksileri var: Geleneksel ihraççılarla işbirliği yapmak, birden fazla piyasa döngüsünden geçmiş ve aşırı stres testlerinde güvenilirliğini korumuş USDC veya USDT'nin aşinalığını, likiditesini ve istikrarını korur; yerel bir stablecoin ihraç etmek ise daha güçlü kontrol ve daha yüksek gelir sağlarken, soğuk başlangıç sorunlarıyla karşı karşıya kalır. Her iki yöntemin de ilgili altyapısı mevcuttur ve her zincir kendi önceliklerine göre bir yol seçebilir.
Halka Açık Zincir Ekonomisini Yeniden Tanımlamak: Stablecoin'ler Yeni Bir Gelir Motoru Oluyor
Stablecoin'ler, belirli halka açık zincirler ve uygulamalar için en büyük gelir kaynağı olma potansiyeline sahiptir. Bugün, bir blok zinciri ekonomisi yalnızca işlem ücretlerine dayandığında, büyümenin yapısal bir üst sınırı vardır — ağ geliri yalnızca kullanıcılar "daha fazla ödediğinde" artabilir, bu da "kullanım bariyerlerini düşürme" ile çelişir.
MegaETH'in USDm projesi tam da buna bir yanıttır. BlackRock'ın zincir üstü hazine ürünü BUIDL'yi rezerv varlığı olarak kullanarak, Ethena ile işbirliği içinde white-label stablecoin USDm'yi ihraç ediyor. USDm gelirini içselleştirerek, MegaETH sıralayıcıyı (sequencer) maliyetine işletebilir ve gelirleri topluluk programlarına geri yatırabilir. Bu model, ekosisteme sürdürülebilir, düşük maliyetli ve inovasyon odaklı bir ekonomik yapı sağlar.
Solana'nın önde gelen DEX toplayıcısı Jupiter, JupUSD aracılığıyla benzer bir strateji izliyor. JupUSD'yi kendi ürün ekosistemine derinlemesine entegre etmeyi planlıyor — Jupiter Kalıcı Sözleşmeleri (Jupiter Perps) için teminat varlığı olarak (yaklaşık 750 milyon dolarlık stablecoin rezervlerinin kademeli olarak değiştirileceği) Jupiter Lend'in likidite havuzlarına kadar, Jupiter bu stablecoin gelirlerinin harici ihraççılara gitmek yerine kendi ekosistemine geri dönmesini sağlamaya çalışıyor. Bu gelirler kullanıcılara geri ödeme, token geri alımları veya teşvik programlarının finansmanı için kullanılsın, sağladıkları değer birikimi, tüm gelirleri harici stablecoin ihraççılara bırakmaktan çok daha fazladır.
İşte tam da şu anın temel dönüşümü: Eskiden pasif olarak eski ihraçcılara akan gelirler, şimdi uygulamalar ve halka açık zincirler tarafından aktif olarak geri alınıyor.
Uygulama ve Halka Açık Zincir Değerleme Uyuşmazlığı
Tüm bunlar yavaş yavaş ortaya çıkarken, hem halka açık zincirlerin hem de uygulamaların, "internet sermaye piyasası" ve zincir üzerindeki spekülatif davranışların döngüsel dalgalanmalarından giderek daha fazla kurtulacak, daha sürdürülebilir gelirler üretebilecek güvenilir bir yola girdiğini düşünüyorum. Eğer durum buysa, belki de nihayet "gerçeklikten kopuk" olduğu sıkça sorgulanan yüksek değerlemelerine bir rasyonel bulabilirler.
Çoğu insanın hala kullandığı değerleme çerçevesi, bu iki katmanı esas olarak "üzerinde gerçekleşen toplam ekonomik faaliyet" perspektifinden ele almaktadır. Bu modelde, zincir üzerindeki işlem ücretleri kullanıcılar tarafından karşılanan toplam maliyeti temsil ederken, zincirin geliri bu ücretlerin protokolün kendisine veya token sahiplerine (örneğin yakma, hazineye akış gibi mekanizmalar aracılığıyla) akan kısmıdır. Ancak bu model başından beri sorunluydu; herhangi bir faaliyet gerçekleştiği sürece, gerçek ekonomik fayda başka yerlere akmış olsa bile, halka açık zincirin mutlaka değer yakalayacağını varsayıyordu.
Bugün, bu model değişmeye başlıyor ve öncülük eden uygulama katmanı. Bu döngünün en çarpıcı iki projesi olan Pump.fun ve Hyperliquid en açık örneklerdir. Bu iki uygulama, gelirlerinin (ücret değil, dikkat edin) neredeyse %100'ünü kendi tokenlarını geri satın almak için kullanırken, değerleme çarpanları ana altyapı katmanlarından çok daha düşüktür. Başka bir deyişle, bu uygulamalar havadan yaratılan örtük faydalar yerine, gerçek ve şeffaf nakit akışı üretiyor.
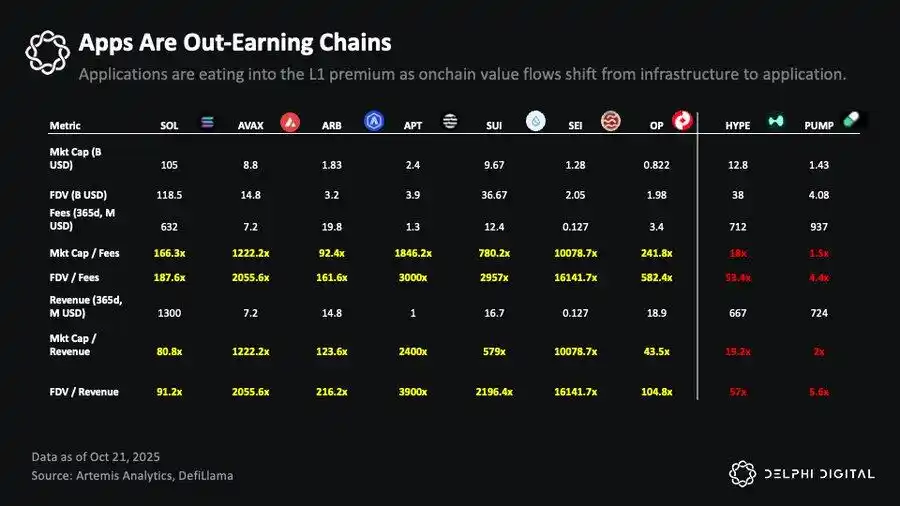
Buna karşılık, çoğu ana akım halka açık zincirin fiyat/satış oranı hala yüzlerce hatta binlerce kat iken, önde gelen uygulamalar daha düşük değerlemelerle daha yüksek gelirler yaratıyor.
Örneğin Solana'yı ele alalım, son bir yılda zincirin toplam işlem ücretleri yaklaşık 632 milyon dolar, geliri yaklaşık 1.3 milyar dolar, piyasa değeri yaklaşık 105 milyar dolar ve tamamen seyreltilmiş değerleme (FDV) yaklaşık 118.5 milyar dolardır. Bu, Solana'nın piyasa değeri/işlem ücreti oranının yaklaşık 166 kat, piyasa değeri/gelir oranının ise yaklaşık 80 kat olduğu anlamına geliyor; ve bu, büyük L1'ler arasında nispeten muhafazakar bir değerlemedir. Diğer birçok halka açık zincirin FDV değerleme çarpanları binlerce kata kadar çıkmaktadır.
Buna kıyasla, Hyperliquid 667 milyon dolar gelir yaratırken, FDV'si 38 milyar dolar olup, bu da 57 katına denk gelmektedir; dolaşımdaki piyasa değerine göre ise sadece 19 katıdır. Pump.fun'ın geliri 724 milyon dolar olup, FDV çarpanı sadece 5.6 kat, piyasa değeri çarpanı ise sadece 2 kattır. Bu ikisi de şunu kanıtlıyor: Ürün-piyasa uyumu yüksek ve dağıtım yeteneği güçlü uygulamalar, temel katmanlardan çok daha düşük çarpanlarla önemli gelirler yaratıyor.
Bu, devam eden bir güç değişimidir. Uygulama katmanının değerlemesi, ekosisteme yarattığı ve geri kazandırdığı gerçek gelire giderek daha fazla bağlıyken, genel zincir katmanı kendi değerlemesinin gerekçesini bulmakta hala zorlanıyor. Sürekli zayıflayan L1 primi, en net sinyaldir.
Genel zincirler, ekosistem içindeki değeri "içselleştirmenin" yollarını bulmadıkça, bu şişirilmiş değerlemeler sıkıştırılmaya devam edecektir. "Beyaz etiketli stabilcoinler", genel zincirlerin değerin bir kısmını geri almaya yönelik ilk adımı olabilir – orijinal olarak pasif "para kanalını" aktif bir gelir katmanına dönüştürmek.
Koordinasyon Sorunları: Bazı Genel Zincirler Neden Daha Hızlı Koşuyor?
"Ekosistem çıkarlarıyla uyumlu stabilcoinlere" doğru dönüşüm zaten gerçekleşiyor; farklı genel zincirler arasındaki ilerleme hızı önemli ölçüde farklılık gösteriyor ve anahtar, koordinasyon yetenekleri ve uygulama aciliyeti.
Örneğin Sui – ekosistemi Solana kadar olgun olmasa da, son derece hızlı hareket ediyor. Sui, Ethena ile işbirliği yaparak hem sUSDe hem de USDi stabilcoinlerini (ikincisi Jupiter ve MegaETH'in keşfettiği BUIDL destekli stabilcoin mekanizmasına benzer) aynı anda tanıtmayı planlıyor. Bu, uygulama katmanının kendiliğinden bir hareketi değil, genel zincir katmanının stratejik bir kararı: yol bağımlılığı oluşmadan önce stabilcoin ekonomisini mümkün olan en kısa sürede "içselleştirmek". Bu ürünlerin resmi olarak 4. çeyrekte piyasaya sürülmesi beklenirken, Sui bu stratejiyi aktif olarak uygulayan ilk ana akım genel zincirdir.
Buna karşılık, Solana'nın karşılaştığı durum daha karmaşık ve daha acı verici. Şu anda Solana zincirinde yaklaşık 15 milyar dolarlık stabilcoin varlığı bulunuyor ve bunun 10 milyar dolarından fazlası USDC. Bu fonlar, Circle'a her yıl yaklaşık 500 milyon dolarlık faiz geliri sağlıyor ve bunun önemli bir kısmı gelir paylaşım anlaşmaları aracılığıyla Coinbase'e geri dönüyor.
Peki Coinbase bu gelirleri nerede kullanıyor? – Solana'nın doğrudan rakiplerinden biri olan Base'i sübvanse etmek için. Base'in likidite teşvikleri, geliştirici hibeleri, ekosistem yatırımları ve diğer fonları, kısmen Solana'daki 10 milyar dolarlık USDC'den geliyor. Başka bir deyişle, Solana sadece gelir kaybetmekle kalmıyor, aynı zamanda rakiplerine kan sağlıyor.
Bu sorun Solana topluluğu içinde uzun zamandır güçlü bir ilgi uyandırıyor. Örneğin Helius kurucusu @0xMert_ , Solana'nın ekosistem çıkarlarına bağlı bir stabilcoin piyasaya sürmesi ve gelirin %50'sinin SOL geri alım ve yakımında kullanılması çağrısında bulundu. Bazı stabilcoin ihraççıları (Agora gibi) üst düzey yöneticileri de benzer çözümler önerdi, ancak Sui'nin aktif ilerlemesiyle karşılaştırıldığında, Solana'nın resmi tepkisi nispeten soğuk kaldı.
Sebepler aslında karmaşık değil: GENIUS Yasası gibi düzenleyici çerçeveler netleştikçe, stabilcoinler giderek "emtialaşma" eğilimine girdi. Kullanıcılar, USDC, JupUSD veya diğer herhangi bir uyumlu stabilcoin'e sahip olup olmadıklarını umursamazlar - yeter ki fiyat sabitlemesi istikrarlı ve likidite yeterli olsun. O halde, neden rakiplerine kâr sağlayan bir stabilcoini varsayılan olarak kullanmaya devam edelim?
Solana'nın bu konuda tereddüt etmesinin bir kısmı "güvenilir tarafsızlığı" sürdürme arzusundan kaynaklanıyor. Bu, vakfın kurumsal düzeyde meşruiyet peşinde koşarken özellikle önemli - sonuçta, şu anda bu alanda gerçek anlamda tanınan sadece Bitcoin ve Ethereum var. BlackRock gibi ağır sıklet ihraççıları çekmek isterse - bu tür bir "kurumsal onay" sadece gerçek sermaye akışı sağlamakla kalmaz, aynı zamanda geleneksel finansın gözünde varlıklara "emtialaşma" statüsü de verir - Solana'nın ekolojik politikadan belli bir mesafe koyması gerekir. Belirli bir stabilcoini, hatta "ekosistem dostu" olanı bile açıkça desteklemek, Solana'yı bu seviyeye ulaşma yolunda zora sokabilir, hatta bazı ekosistem katılımcılarını kayırdığı şeklinde algılanabilir.
Aynı zamanda, Solana ekosisteminin büyüklüğü ve çeşitliliği durumu daha da karmaşık hale getiriyor. Yüzlerce protokol, binlerce geliştirici, milyarlarca dolarlık TVL. Bu ölçekte, tüm ekosistemi "USDC'yi bırakmaya" koordine etmek, zorluğu katlanarak artırır. Ancak bu karmaşıklık nihayetinde bir özelliktir ve ağın olgunluğunu ve ekosisteminin derinliğini yansıtır. Gerçek sorun şudur: Eylemsizliğin de bir bedeli vardır ve bu bedel giderek artacaktır.
Yol bağımlılığı her gün birikiyor. Her yeni kullanıcı varsayılan olarak USDC kullandığında, gelecekteki geçiş maliyetini artırıyor. USDC etrafında likiditeyi optimize eden her protokol, alternatiflerin başlatılmasını zorlaştırıyor. Teknik açıdan bakıldığında, mevcut altyapı geçişi neredeyse bir gecede mümkün kılıyor - gerçek zorluk koordinasyonda yatıyor.
Şu anda Solana içinde Jupiter ilk adımı atarak JupUSD'yi piyasaya sürdü ve gelirleri Solana ekosistemine geri akıtmayı ve kendi ürün sistemine derinlemesine entegre etmeyi vaat etti. Şimdi soru şu: Diğer önde gelen uygulamalar takip edecek mi? Pump.fun gibi platformlar da benzer bir strateji benimseyip stabilcoin gelirlerini içselleştirecek mi? Solana ne zaman başka seçeneği kalmayıp sonunda yukarıdan aşağıya müdahale etmek zorunda kalacak, yoksa inşa edildiği katmanın üzerindeki uygulamaların bu gelirleri kendilerinin toplamasını mı sağlayacak? Genel zincir perspektifinden bakıldığında, uygulamalar stabilcoin ekonomik gelirlerini koruyabilirse, bu en ideal sonuç olmasa da, bu gelirlerin zincir dışına veya hatta düşman kampına akmasından daha iyidir.
Sonuç olarak, halka açık blok zinciri veya daha geniş ekosistem açısından bakıldığında, bu oyun kolektif eylem gerektirir: protokollerin likiditelerini tutarlı stabilcoin'lere yönlendirmesi, hazinelerin iyi düşünülmüş tahsis kararları vermesi, geliştiricilerin varsayılan kullanıcı deneyimini değiştirmesi ve kullanıcıların fonlarıyla "oy vermesi" gerekmektedir. Solana'nın Base'e her yıl sağladığı 500 milyon dolarlık sübvansiyon, vakfın tek bir bildirisiyle ortadan kalkmayacak, ancak ekosistem katılımcılarının "rakipleri finanse etmeyi reddetmesi" anında gerçekten yok olacaktır.
Sonuç: İhraççılardan Ekosisteme Güç Kayması
Stabilcoin ekonomisindeki bir sonraki hakimiyet, artık tokenleri kimin ihraç ettiğine değil, dağıtım kanallarını kimin kontrol ettiğine ve kaynakları daha hızlı koordine edip pazarı kimin ele geçirebildiğine bağlı olacaktır.
Circle ve Tether, "ilk hamle avantajı" ve "likidite oluşturma" yoluyla büyük iş imparatorlukları kurabildiler. Ancak stabilcoin yığınının giderek ticarileşmesiyle birlikte, onların kaleleri zayıflıyor. Zincirler arası altyapı, farklı stabilcoinler arasında neredeyse takas edilebilirliği sağlıyor; düzenleyici açıklık giriş engellerini azaltıyor; beyaz etiketli ihraççılar ise ihraç maliyetlerini düşürüyor. En önemlisi, en güçlü dağıtım yeteneklerine, yüksek kullanıcı bağlılığına ve olgun para kazanma modellerine sahip platformlar, getirileri içselleştirmeye başladı – artık faiz ve karları üçüncü taraflara ödemiyorlar.
Bu dönüşüm zaten devam ediyor. Hyperliquid, USDH'ye geçerek Circle ve Coinbase'e akması beklenen yıllık 220 milyon dolarlık geliri geri alıyor; Jupiter, JupUSD'yi tüm ürün sistemine derinlemesine entegre ediyor; MegaETH, stabilcoin gelirlerini kullanarak sıralayıcısını (sequencer) maliyetine yakın bir şekilde çalıştırıyor; Sui ise yol bağımlılığı oluşmadan önce Ethena ile işbirliği yaparak ekosistemle uyumlu bir stabilcoin piyasaya sürüyor. Bunlar sadece öncüler. Artık her yıl Circle ve Tether'a yüz milyonlarca dolar "kan kaybeden" her halka açık blok zincirinin借鉴 alabileceği bir şablonu var.
Yatırımcılar için bu eğilim, ekosistem değerlendirmesine yepyeni bir bakış açısı sunuyor. Temel soru artık: "Bu zincirde ne kadar aktivite var?" değil, "Koordinasyon sorununu aşıp fon havuzlarını paraya çevirebilir ve stabilcoin gelirlerini ölçekli bir şekilde yakalayabilir mi?" olacaktır. Halka açık blok zincirleri ve uygulamalar, yıllık yüz milyonlarca dolarlık geliri token geri alımları, ekosistem teşvikleri veya protokol gelirleri için kendi sistemlerine "entegre etmeye" başladıkça, piyasa katılımcıları bu nakit akışlarını doğrudan bu platformların yerel tokenleri aracılığıyla "devralabilirler". Bu gelirin bir kısmını içselleştirebilen protokoller ve uygulamalar, daha sağlam ekonomik modellere, daha düşük kullanıcı maliyetlerine ve toplulukla daha uyumlu bir çıkar bağına sahip olacakken; bunu yapamayan projeler "stabilcoin vergisi" ödemeye devam edecek ve değerlemelerinin sıkıştırıldığını izleyeceklerdir.
Gelecekteki en ilginç fırsatlar, Circle'ın hisselerine sahip olmakta veya yüksek FDV'li token ihraççılarına yatırım yapmakta yatmıyor. Gerçek değer şurada: "Pasif finansal boru hatlarını" "aktif gelir motorlarına" dönüştürme yeteneğine sahip zincirleri ve uygulamaları belirlemek. Dağıtım, yeni hendektir. Sadece "fon kanalları" döşeyenler değil, "fon akışını" kontrol edenler, stablecoin ekonomisinin bir sonraki aşamasının manzarasını tanımlayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler