X Space İncelemesi | Kripto hisseleri küresel finans ortamını nasıl yeniden şekillendiriyor?
Orijinal başlık: "Kripto Konsept Hisseleri Küresel Finans Sektörünü Nasıl Yeniden Şekillendiriyor - Space Review"
Orijinal kaynak: WaterdripCapital Renkli Su Damlaları
3 Temmuz'da Waterdrip Capital, BlockBeats, Shengli Securities, Huobi Araştırma Enstitüsü, veri taşıyıcısı Phyrex Ni ve diğer konuklarla birlikte "kripto konsept hisselerinin" yükselişi hakkında yüksek kaliteli bir X Space tartışması düzenledi. Aşağıda, etkinliğin temel görüşlerinin bir incelemesi yer almaktadır.
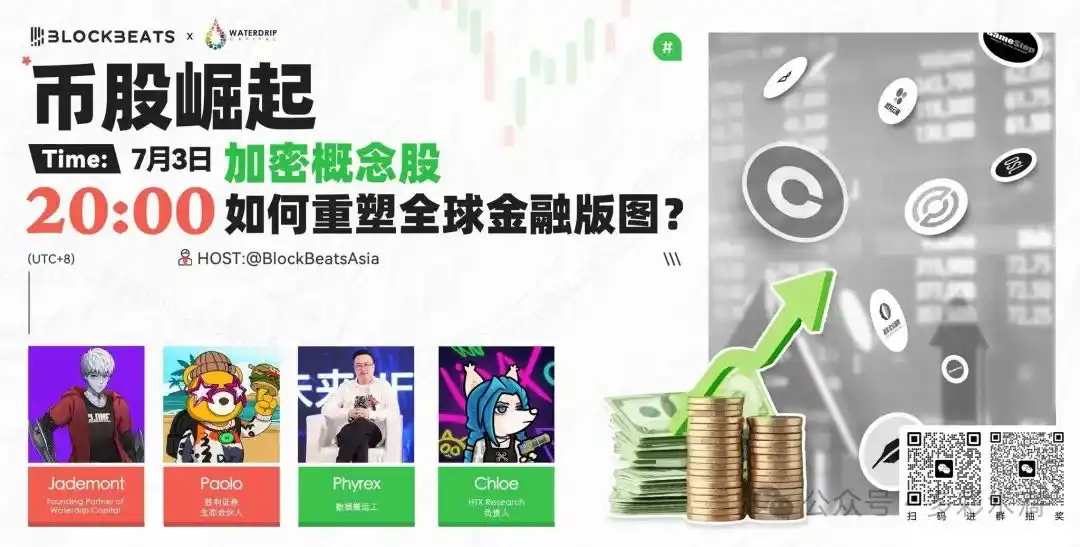
01 "Kripto konsept hisseleri" nedir? Neden şimdi bunlara dikkat etmeye değer?
"Kripto konsept hisseleri" yeni bir kavram değil, ancak Circle gibi kripto ile ilgili şirketlerin hızla listelenmesiyle piyasa ilgisi önemli ölçüde arttı.
Waterdrip Capital ortağı Dashan, 2023 gibi erken bir tarihte Hong Kong'da listelenen Boya Interactive ve ABD'de listelenen MicroStrategy üzerinde yaptığı araştırmalar sayesinde kripto para birimi hisse senedi piyasasına aşina olduğunu söyledi. Dashan, "Borsanın verdiği prim, kripto para birimi çemberinin kendisinden çok daha yüksek ve kripto konsept hisse senetleri, kripto para birimi çemberinin dışında "yeni bir likidite zirvesi" haline geldi." dedi. "Şu anda Waterdrip Capital, listelenen 5 kripto konsept hisse senedi şirketine yatırım yaptı ve yıl sonuna kadar bu sayıyı 15'e çıkarmayı hedefliyor.
Shengli Securities'in ekolojik ortağı Paolo, kripto konsept hisse senetlerini üç ana sektöre ayırıyor: "coin-chain-exchange", yani stabilcoin'ler (Circle gibi), halka açık zincirler (ETH, SOL gibi) ve işlem platformları (Coinbase, Robinhood gibi). Coinbase'in "Davis çift tıklama" etkisine sahip tipik bir güçlü döngülü işlem platformu olduğuna ve boğa piyasasında işlem aktivitesi ve değerleme çarpanlarının arttığına inanıyor. "Robinhood, Web2 kullanıcılarının kriptoya girmesi için bir köprü görevi görüyor ve aynı zamanda ABD hisse senetlerinin zincir içi entegrasyonunu da teşvik ediyor." diye ekledi.
Veri taşıyıcısı Phyrex Ni, BlackRock'ın 2023'te bir spot BTC ETF'si için başvuruda bulunmasının ardından, COIN ve MSTR'nin ETF'nin kabul edilip edilmediğini değerlendirmek için birer ölçüt haline geldiğini hatırlattı. BTC fiyatı çok fazla dalgalanmasa da, piyasanın her ikisi için de alım gücü önemli ölçüde arttı ve o zamandan beri pozisyonlarını artırmaya başladı. "ETF, geleneksel kurumların şifrelemeyi yapılandırmak için giriş noktasıdır ve şifreleme konseptli hisse senetleri tercih ettikleri kanaldır." Phyrex ayrıca Circle ve Robinhood'a da ilgi göstermeye devam ediyor ve değerlemeler düştükçe tekrar müdahale etmelerinin beklendiğine inanıyor.
Huobi Araştırma Enstitüsü Başkanı Chloe, kendi araştırma ve işlem deneyimlerine dayanarak, Coinbase'in ilk günlerdeki iyimserliğinin sebebinin, B-side uyumluluk işinin yüksek bir tutarlılığa sahip olması ve ayı piyasasında bile istikrarlı bir şekilde büyümesi olduğunu belirtti. Halka açıldığında, çok sayıda ABD doları VC getirisinin maksimize edilmesine yol açarak bir paradigma etkisi oluşturdu.
02 "Kripto konsept hisse senedi çılgınlığının" itici gücü nereden geliyor?
Dışarıdan bakıldığında, ana itici gücü üç güç oluşturuyor:
İlk olarak, politika tarafındaki dönüm noktası açık. SEC Başkanı Gensler'in ayrılışı, kripto hisse senedi listeleme düzenlemelerinin gevşetilmesi açısından önemli bir dönüm noktası olarak görülüyor. Dashan, SEC'nin uzun süredir 100'den fazla kripto şirketinin halka arz başvurusunu biriktirdiğini belirtti. Gensler'in istifasının ardından, Coinbase'in ardından Circle, Kraken ve Fireblocks gibi şirketler listeleme sürecini yeniden başlatarak "kalın birikim ve ince patlama" etkisi yarattı.
İkincisi, kademeli fon girişi. Bu şirketler grubunun halka arz öncesi toplam değerlemesinin 100 milyar ABD dolarını aştığı tahmin ediliyor. %10 finansman oranıyla hesaplandığında, kripto para konsepti borsasına en az 10 milyar ABD doları tutarında gerçek para akışı olacak. Kurumsal yatırımcılar genellikle önce piyasaya girer ve ardından bireysel yatırımcıları yönlendirerek "fon + likidite" ikilisini oluşturur.
Üçüncüsü, listeleme kanalının karşılaştırmalı avantajıdır. Paolo ve Chloe'ye göre, değerleme karmaşası, çıkış zorluğu ve döviz piyasasındaki bireysel yatırımcı koruma mekanizmasının eksikliğiyle karşılaştırıldığında, ABD hisse senetlerinin halka arz mekanizması açık, değerleme şeffaf ve denetim eksiksiz. Birçok büyük proje için tercih edilen çıkış yöntemi haline geldi ve geleneksel risk sermayedarlarının ve hedge fonlarının da dikkatini çekti.
Kripto endüstrisi açısından bakıldığında, döviz piyasasının evrimi de önemli bir iç neden haline geldi:
İlk olarak, iç sirkülasyon ve kötü döviz etkisi yoğunlaştı. Dashan ve Paolo, son birkaç yılda VC'lerin ve işlem platformlarının, şişirilmiş FDV değerlemeleri ve son derece uzun nakit döngüleri olan coin ihraç projelerine yatırım yapma eğiliminde olduklarını, bunun da yüksek kaliteli varlıkların kıtlığına, bireysel yatırımcıların getiri algısının azalmasına ve piyasanın giderek meme coin'ler gibi irrasyonel spekülasyonlara yönelmesine yol açtığını belirtti. Buna karşılık, kripto konseptli hisse senetlerinin kıtlığı ve net denetimi sayesinde fon toplama ve servet etkisi yaratma olasılığı daha yüksektir.
İkincisi, söylem gücünün yapısal transferidir. Dashan, Kraken Eş CEO'su Arjun Sethi'nin "Kripto endüstrisinin Truva Atı anı" dediği şeye değindi: giderek daha fazla geleneksel finansal likidite ve varlık zincire taşınmaya başlıyor ve Web3 grubu, zincir içi varlıklar aracılığıyla hisse senedi fiyatlarını etkileyerek, sıkı bir şekilde düzenlenen yerel piyasada söz sahibi olma hakkını giderek kazanıyor. Bu, "zincir üstü varlıklar + geleneksel değerleme sistemi" entegrasyonunun yeni bir yatırım paradigmasını şekillendirdiği anlamına geliyor.
Son olarak Chloe, ABD borsasının düşük giriş eşiğine ve çeşitli çıkış yollarına sahip olduğunu, bunun hem birincil fonlar hem de bireysel yatırımcılar için daha uygun olduğunu ekledi.Coinbase'in listelenmesiyle gelen servet etkisi, sektörde hâlâ bir referans modeli ve Circle gibi projelerin OTC primlerindeki artış, bu eğilimin sürekliliğini daha da doğruladı.
03 Kripto para birimi ihracından listelemeye, kripto projeleri "çift yönlü bir sisteme" doğru mu ilerleyecek?
Giderek daha fazla kripto projesi birincil piyasada "coin ihracı veya listeleme" seçeneğiyle karşı karşıya kalırken ve aracı kurumlar ile devlete ait varlıklar kripto konsept hisse senetleri alanına akın ederken, piyasa şunlara dikkat etmeye başladı: Kripto şirketleri, coin ihracı ve listelemenin paralel olarak gerçekleştiği "çift yönlü bir sisteme" doğru mu ilerliyor? Ana akım çıkış yöntemleri gelecekte nasıl gelişecek? Birçok konuk, denetim, maliyet, değerleme ve piyasa yapısı boyutlarından derinlemesine analizler yaptı.
Öncelikle, coin ihraç etmek ve listelemek artık "biri veya diğeri" değil ve giderek daha fazla proje "iki ayak üzerinde yürüyecek".
Phyrex Ni, Coinbase listeleme davasını inceledi ve o dönemde SEC'e sunulan planın "çift yol" seçeneğini içerdiğini belirtti: yalnızca halka arz veya halka arz + coin ihracı aynı anda ve düzenleyiciler bunu inkar etmedi. Sonuç olarak, Coinbase kendi inisiyatifiyle "şimdilik coin ihraç etmemeyi" seçti. Bu, "coin ihraç ettikten sonra halka açılamamak" veya "listelemeden sonra coin ihraç edememek" gibi katı bir düzenleyici kısıtlama olmadığı anlamına geliyor. Coinbase ayrıca yakın zamanda gelecekte Base zincirinde yerel token ihraç edebileceğinin ipuçlarını vererek bu sinyali daha da güçlendirdi. Phryex, coin'ler ve hisse senetlerinin aynı değere bağlı olamasa da, bunların ardındaki değerin teşvikler, işlem likiditesi ve şirket temellerine yansıyabileceğini ve bunların proje tarafları için birbirini tamamlayabileceğini vurguladı.
Chloe ayrıca birçok projenin token'ları topluluk teşvik araçları olarak özüne döndürmeye çalıştığını ve borsayı daha yüksek likidite ve değerlemeye sahip bir finansman kanalı olarak gördüğünü söyledi. Örneğin, şirketler token'lar aracılığıyla puan ve işlem teşvikleri dağıtırken, öz sermaye finansmanı çıkışlarını gerçekleştirebilir; VC'ler de daha yüksek likiditeye sahip işlem platformları aracılığıyla finansman taahhütlerini yerine getirebilirler.
İkincisi, maliyet ve değerleme arasındaki tersine dönme, daha fazla projenin "token ihraç etmeyi bırakıp listelemeye geçmesine" yol açtı.
En iyi işlem platformlarında listelemenin mevcut maliyeti hala yüksek ve en iyi projeler genellikle Launchpad maliyetleri gibi çok sayıda token'dan vazgeçmek zorunda kalıyor. Bu kripto paralar piyasaya girdiğinde, proje taraflarının devralmak için kendi ceplerinden ödeme yapması gerekiyor ve bu da büyük bir finansal baskı yaratıyor. ABD hisse senedi kayıt sistemi kapsamında, birleşme ve satın almalar veya arka kapı listelemeleri yoluyla kotasyon maliyeti daha kontrol edilebilir ve milyonlarca dolara mal olabiliyor. Bu, 100 milyon ila 200 milyon dolar değerlemeye sahip projeler için daha uygun maliyetli. Dashan, "Değerleme ve maliyeti karşılaştırdıktan sonra, bazı projeler geleneksel sermaye piyasası yolunu tercih ediyor." dedi. Finansman verimliliği ve çıkış yollarının giderek daha fazla piyasalaşmasıyla, bir projenin seçeceği yol esasen fon maliyetine ve likidite performansına bağlı.
Üçüncüsü, aracı kurumlar ve geleneksel kurumlar, "çift kanallı sistem" altyapısının uygulanmasını teşvik etmek için piyasaya büyük bir giriş yaptı.
Paolo, Robinhood'u örnek alarak, şirketin Kripto'nun başlangıç düğümlerini birden fazla döngüde doğru bir şekilde kavradığını ve Dogecoin gibi varlık işlemlerini destekleyerek gelirini büyük ölçüde artırdığını belirtti - bu yılki Kripto ticaret geliri, hisse senedi sektörünü bile aştı. Robinhood'un gelecekteki üç adımlı stratejisi (kripto mevduatlarını destekleme → hisse senedi RWA 24 saat ticareti → tam zincir), kripto ve geleneksel varlık ticareti altyapısının entegrasyonunu teşvik ediyor.
Öte yandan, Guotai Junan International gibi Çinli aracı kurumlar ilgili lisansları aldı ve diğer aracı kurumlar da uyumlu işlemler ve yeni varlık tahsis hizmetleri sunmak için aktif olarak başvuruda bulunuyor veya iş birliği yapıyor. Paolo, "Orta ölçekli bir aracı kurumun varlık yönetimi ölçeği, döviz piyasasındaki en iyi varlık yönetimi şirketlerinin ölçeğinin 100 katından fazla olabilir." dedi. Bu kurumlar, BTC ve RWA yapılandırılmış ürünleri gibi Web3 varlıklarına büyük hisse senedi fonları ve kullanıcı dönüşüm kanalları getirerek çift kanallı sistem ekosisteminin olgunlaşmasını hızlandıracak.
Dördüncüsü, proje taraflarının rol değişimi: işlem platformu odaklılıktan çeşitlendirilmiş yol keşfine.
Geçmişte, proje tarafları işlem platformunda çevrimiçi olmak için çok sayıda token'dan vazgeçmekten çekinmemiş ve hatta piyasa yapıcıların gereksinimlerini karşılamak için geliştirme bütçelerini daraltmışlardır. Chloe bugün, token ihraç sürecinin genellikle kullanıcı airdrop'larını, işlem platformu listelemelerini, piyasa yapıcılığı düzenlemelerini vb. kapsayan milyonlarca ABD doları değerinde çip rezerve etmeyi gerektirdiğini ve finansman eşiğinin artmaya devam ettiğini belirtti. ABD borsasında halka açılmayı seçerseniz, finansman ve çıkış elde etmek için hisse senedi sistemine ve net bir uyumluluk çerçevesine güvenebilirsiniz. Güçlü sermaye rezervlerine ve net bir stratejik planlamaya sahip projeler için, token teşviklerinin ve hisse senedi çıkışlarının eş zamanlı olarak düzenlenmesi ana akım model haline gelebilir.
04 Geleneksel menkul kıymet şirketleri ve devlet kurumları oyuna tamamen dahil oluyor
Shengli Securities'in ekolojik ortağı Paolo, geçtiğimiz ay Guotai Junan International ve Futu gibi Çinli menkul kıymet şirketlerinin art arda sanal varlıklarla ilgili lisanslar aldığını belirtti. "Bir hafta içinde bir düzineden fazla menkul kıymet şirketiyle iş birliği görüşmeleri yaptığımızı söylemek abartı olmaz." Hong Kong borsa aracı kurumları piyasaya girişlerini hızlandırıyor ve düzenlerini geliştiriyor:
· Giriş yeterliliklerini yakalamak:VASP lisanslarına başvurmaktan ve uyumluluk yolu danışmanlığından RWA ve stablecoin'ler gibi yeni varlık ticareti kategorilerinin dağıtımına kadar, süreç sıkı;
· Temel sistemi bağlamak:Birçok aracı kurum, "entegre kripto konseptli hisse senetleri" için bir varlık tahsis kanalı oluşturmak amacıyla B2B modeli aracılığıyla VDX gibi ticaret platformlarına erişiyor;
· Kullanıcı deneyimini iyileştirmek:Çok sayıda Web2 kullanıcısı ve AUM'ye sahip aracı kurumlar, kripto varlık tahsis araçlarını genişletmek amacıyla geleneksel yapılandırılmış stratejileri (Snowball ve Shark Fin gibi) BTC gibi kripto varlıklarla birleştirmenin uygulanabilirliğini araştırmaya başladı.
· Paolo şunları vurguladı:"Menkul kıymet şirketlerinin üst düzey yöneticileri kaybedilen zamanı telafi etmeye çalışsa da, iş ekibi rüzgarın yönünü çoktan sezdi ve piyasaya önemli ölçüde girmeye başladı."
05 Özet: Bu yeni bir anlatının başlangıcı
Son boğa piyasasının anlatısının özü Bitcoin, Ethereum ve "kripto para ihraç ekonomisi" ise, bu döngüde "kripto konsept hisse senetleri" kripto dünyasını ve geleneksel finansı birbirine bağlayan yeni bir paradigma olarak ortaya çıkıyor. Bu, yalnızca düzenleyici güven, likidite ve çıkış mekanizması olmak üzere üç temel engeli aşmakla kalmıyor, aynı zamanda proje tarafları, yatırımcılar ve kurumlar için uyumluluk ve inovasyona ulaşmaları için bir büyüme kanalı açıyor. Kripto dünyası artık finansal sistemin kıyısındaki izole bir ada değil; küresel finansın temel mimarisine yavaş yavaş entegre oluyor ve hatta onu yeniden şekillendiriyor. Bu yalnızca döngülerde bir değişim değil, aynı zamanda anlatıların yeniden yapılandırılması ve paradigmaların evrimi anlamına geliyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler