Arthur Hayes: Stablecoin'ler ABD borç krizinin panzehiri nasıl olabilir?

Orijinal başlık: Quid Pro Stablecoin
Orijinal yazar: Arthur Hayes
Orijinal çeviri: TechFlow
(Bu makale yalnızca yazarın kişisel görüşlerini temsil eder, yatırım kararlarının temelini oluşturmaz ve yatırım işlemleri için tavsiye veya öneri olarak değerlendirilmemelidir.)
Hisse senedi yatırımcıları "Stablecoin, stablecoin, stablecoin; Çember, Çember, Çember" diye bağırıyor. Neden bu kadar iyimserler? Çünkü ABD Hazine Bakanı (BBC) şöyle dedi:

Sonuç şu grafiktir:

Bu, Circle ve Coinbase'in piyasa değerini karşılaştıran bir grafiktir. Unutmayın, Circle net faiz gelirinin %50'sini "babası" Coinbase'e devretmek zorundadır. Yine de Circle'ın piyasa değeri Coinbase'inkinin neredeyse %45'idir. Bu düşünülmesi gereken bir konu... Bir diğer sonuç da şu dokunaklı grafiktir (çünkü ben Bitcoin'e sahibim, $CRCL'ye değil):
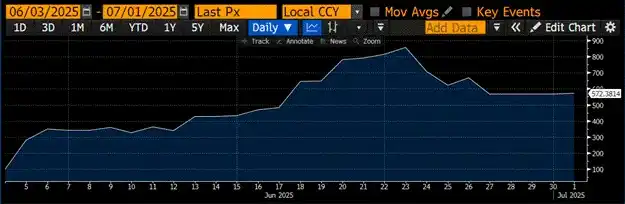
Bu grafik Circle'ın fiyatının Bitcoin'in fiyatına bölünmesini gösterir ve Circle halka açıldığında 100 endeksine göre değerlendirilmiştir. Circle, halka arzından bu yana Bitcoin'den yaklaşık %472 daha iyi performans göstermiştir. Kripto meraklıları kendilerine şu soruyu sormalı: BBC neden stablecoin'ler konusunda bu kadar iyimser? Genius Act neden iki partili destek kazandı? Amerikalı politikacılar gerçekten finansal özgürlüğe önem veriyor mu? Yoksa başka bir şey mi oluyor?
Belki de politikacılar soyut olarak finansal özgürlüğe önem veriyordur, ancak boş idealler harekete geçmeyi sağlamaz. Stablecoin'ler konusunda yüz seksen derecelik dönüşlerinin başka, daha pratik bir nedeni olmalı. 2019'da Facebook, stablecoin Libra'yı sosyal medya imparatorluğuna entegre etmeye çalıştı, ancak politikacıların ve Federal Rezerv'in muhalefeti nedeniyle bunu rafa kaldırmak zorunda kaldı. BBC'nin stablecoin'lere olan coşkusunu anlamak için, karşılaştığı ana soruna bakmamız gerekiyor.
ABD Hazine Bakanı Scott "BBC" Bessent'in karşılaştığı ana sorun, selefi Janet "Bad Girl" Yellen'in karşılaştığı sorunla tamamen aynı. Patronları (ABD Başkanı ve Kongre üyeleri) para harcamayı severler ancak vergileri artırmaya isteksizdirler. Bu nedenle, fon toplama yükü, hükümeti borçlanma yoluyla makul bir faiz oranıyla finanse etmesi gereken Hazine Bakanı'na düşer.
Ancak kısa sürede piyasanın, yüksek borçlu gelişmiş ekonomilerin uzun vadeli devlet tahvillerine, özellikle de yüksek fiyatlar/düşük getiriler söz konusu olduğunda, ilgi duymadığı ortaya çıktı. BBC ve Yellen'in son birkaç yıldır tanık olduğu "mali ikilem" şudur:
Küresel devlet tahvili getirilerinde trambolin etkisi:
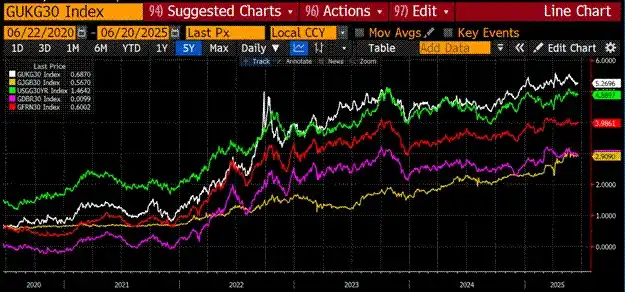
İşte 30 yıllık devlet tahvili getirilerinin bir karşılaştırması: İngiltere (beyaz), Japonya (altın), ABD (yeşil), Almanya (pembe), Fransa (kırmızı)
Artan getiriler yeterince kötüyse, bu tahvillerin gerçek değeri daha da kötüydü:
Gerçek Değer = Tahvil Fiyatı / Altın Fiyatı

TLT US, 20+ yıllık devlet tahvillerini takip eden bir ETF'dir. Aşağıdaki grafik TLT US'nin altın fiyatına bölünmesini ve 100'e endekslenmesini göstermektedir. Son beş yılda, uzun vadeli Hazine tahvillerinin gerçek değeri %71 oranında düştü. Geçmiş performans endişelenecek kadar önemli değilse, Yellen ve mevcut Hazine Bakanı Bessent'in karşı karşıya olduğu kısıtlamalar şunlardır:
Hazine'nin tahvil satış ekibi, aşağıdaki ihtiyaçlara yanıt veren bir ihraç programı tasarlamalıdır:
· Yılda yaklaşık 2 trilyon dolarlık federal açık
· 2025'e kadar vadesi dolacak 3,1 trilyon dolarlık borç
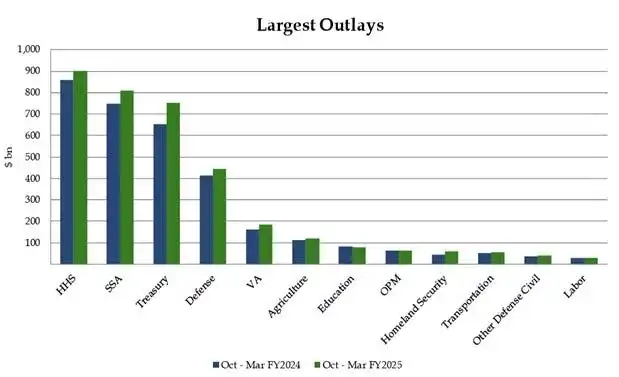
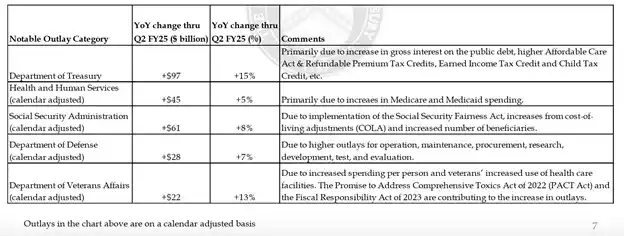
İşte ABD federal hükümetinin önemli harcama kalemlerini ve bunların yıllık değişimlerini ayrıntılı olarak açıklayan bir grafik. Bu önemli harcama kalemlerinin her birinin ABD nominal GSYİH'siyle aynı veya daha hızlı oranda büyüdüğüne dikkat edin.
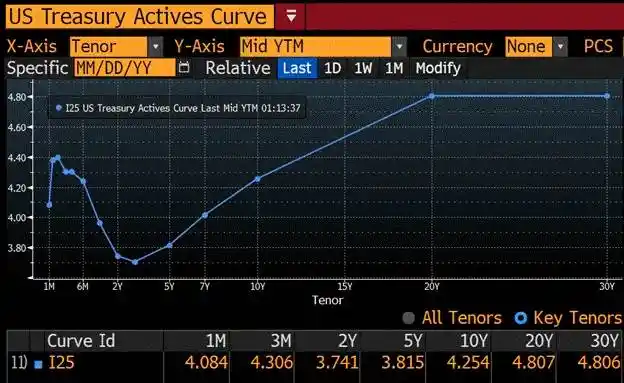
Önceki iki grafik, tedavüldeki Hazine tahvilleri üzerindeki ağırlıklı ortalama faiz oranının şu anda tüm Hazine tahvilleri için Hazine getiri eğrisindeki noktadan daha düşük olduğunu göstermektedir.
· Finansal sistem nominal olarak risksiz Hazine tahvillerine karşı kredi ihraç eder. Bu nedenle, faiz ödenmelidir, aksi takdirde hükümet nominal temerrüt riskiyle karşı karşıya kalır ve bu da tüm itibari finansal sistemi yok eder. Hazine getiri eğrisi bir bütün olarak cari borç üzerindeki ağırlıklı ortalama faiz oranından daha yüksek olduğundan, vadesi dolan borç daha yüksek oranlarda yeniden finanse edildikçe faiz ödemeleri artmaya devam edecektir.
· Savunma bütçesi düşmeyecek, sonuçta ABD şu anda Ukrayna ve Orta Doğu'daki savaşlara katılıyor.
· Sağlık harcamaları, özellikle 2030'ların başında, bebek patlaması kuşağının kapsamlı tıbbi bakıma ihtiyaç duyduğu zirve dönemine girdiğinde artmaya devam edecek ve bu maliyetler büyük ölçüde ABD hükümeti tarafından finanse edilen büyük ilaç şirketleri tarafından karşılanacak.
10 yıllık Hazine tahvili getirisini %5'in üzerine çıkarmayın
· 10 yıllık getiri %5'e yaklaştığında, MOVE endeksi (tahvil piyasası oynaklığının bir ölçüsü) yükselir ve bunu genellikle finansal krizler izler.
Finansal piyasaları canlandıracak şekilde borçlanma

· Kongre Bütçe Ofisi'nden alınan veriler, veriler yalnızca 2021'e kadar gitse de, ABD borsa piyasası yükselmeye devam ettiği için 2008'deki küresel mali krizden bu yana sermaye kazancı vergisi gelirinin hızla arttığını gösteriyor.
· ABD hükümeti, borsa kazançlarını her yıl vergilendirerek büyük mali açıklardan kaçınmalıdır.
ABD hükümetinin politikaları her zaman zengin varlık sahiplerine hizmet etme eğiliminde olmuştur. Geçmişte, yalnızca mülk sahibi olan beyaz adamlar oy kullanma hakkına sahipti. Modern Amerika evrensel oy hakkına ulaşmış olsa da, güç hâlâ kamu şirketlerinin servetini kontrol eden az sayıdaki kişiden geliyor. Veriler, hanelerin yaklaşık %10'unun borsadaki servetin %90'ından fazlasını kontrol ettiğini gösteriyor.
Önemli bir örnek, 2008 küresel mali krizi sırasında Federal Rezerv'in para basarak bankaları ve finansal sistemi kurtarmasıydı, ancak bankaların insanların evlerine ve işyerlerine el koymasına hala izin veriliyordu. "Zenginler sosyalizmden zevk alıyor ve fakirler kapitalizmden muzdarip" olgusu, New York Belediye Başkanlığı adayı Mamdani'nin fakirler arasında bu kadar popüler olmasının nedenidir - fakirler de "sosyalizmin" faydalarından bazılarını paylaşmak istiyor.
Federal Rezerv niceliksel genişleme (QE) politikalarını uyguladığında, Hazine Bakanı'nın işi nispeten basittir. Federal Rezerv, ABD hükümetinin tahvil satın almak için para basarak düşük maliyetle borçlanmasına izin vermekle kalmaz, aynı zamanda borsayı da yukarı iter. Ancak, Fed'in en azından yüzeysel olarak enflasyonla mücadele ediyor gibi görünmesi, faiz oranlarını düşürememesi veya niceliksel genişlemeye devam edememesi nedeniyle, Hazine bu yükü tek başına omuzlamak zorunda.
Eylül 2022'de, piyasa ABD tarihindeki en büyük barış zamanı açığının devam etmesi ve Federal Rezerv'in şahin duruşuyla ilgili endişeler nedeniyle tahvilleri marjinal olarak satmaya başladı. 10 yıllık Hazine getirisi iki ayda neredeyse iki katına çıktı ve borsa yaz zirvelerinden yaklaşık %20 düştü. Bu sırada, eski Hazine Bakanı Yellen, Hudson Bay Capital tarafından "agresif borç ihracı" (ATI) adı verilen bir politika başlattı ve bu da faiz getiren tahviller yerine daha fazla kısa vadeli Hazine bonosu (Hazine bonosu) ihraç ederek Fed'in ters repo (RRP) bakiyesini 2,5 trilyon dolar azalttı ve finansal piyasalara likidite enjekte etti.
Bu politika, getirileri kontrol etme, piyasaları istikrara kavuşturma ve ekonomiyi canlandırma hedeflerine başarıyla ulaştı. Ancak, RRP bakiyeleri artık neredeyse tükenmişken, mevcut Hazine Bakanı Bessent'in karşı karşıya olduğu soru şudur: Yüksek fiyatlar ve düşük getirilerle mevcut ortamda Hazine tahvilleri satın almak için trilyonlarca doları nasıl bulabilir?
2022'nin üçüncü çeyreği piyasa için son derece zordu. Aşağıdaki grafik, Nasdaq 100 Endeksi'ni (yeşil) 10 yıllık Hazine getirisiyle (beyaz) karşılaştırmaktadır. Hisse senedi piyasası keskin bir şekilde düşerken getiriler yükseldi.

ATI politikası, RRP'yi (kırmızı) etkili bir şekilde düşürdü ve Nasdaq 100 (yeşil) ve Bitcoin (macenta) gibi finansal varlıkları yükseltti. 10 yıllık Hazine getirisi (beyaz) hiçbir zaman %5'i geçmedi.

Amerika Birleşik Devletleri'ndeki büyük "batması çok büyük" (TBTF) bankaların, yeterli kar potansiyeli varsa trilyonlarca dolarlık Hazine bonosu satın almaya hazır iki fon havuzu vardır. İki havuz şunlardır:
· Talep/vadeli mevduatlar
· Federal Rezerv tarafından tutulan rezervler
Bu makale sekiz TBTF bankasına odaklanmaktadır çünkü bunların varlığı ve karlılığı hükümetin yükümlülüklerinin garantisine bağlıdır ve banka düzenleyici politikaları bu bankalara TBTF olmayan bankalardan daha fazla özen gösterme eğilimindedir. Bu nedenle, belirli bir oranda kar elde edilebildiği sürece, bu bankalar hükümetin gereklilikleriyle işbirliği yapacaktır. Hazine Bakanı (BBC) onlardan Hazine tahvilleri satın almalarını isterse, bunları risksiz bir getiri karşılığında değiştirecektir.
BBC'nin stablecoin'lere olan coşkusu, stablecoin ihraç ederek TBTF bankalarının 6,8 trilyon dolara kadar Hazine tahvili satın alma gücünü açığa çıkarabilmelerinden kaynaklanıyor olabilir. Bu hareketsiz mevduatlar itibari finans sisteminde yeniden kaldıraçlanarak piyasayı yukarı çekebilir. Aşağıdaki bölümlerde, stablecoin ihraç ederek Hazine alımlarının nasıl gerçekleştirilebileceği ve bunun TBTF bankalarının karlılığını nasıl artırabileceği hakkında ayrıntılar verilecektir.
Ek olarak, Fed rezervlere faiz ödemeyi bırakırsa, Hazine tahvilleri satın almak için 3,3 trilyon dolara kadar paranın serbest bırakılabileceği kısaca açıklanacaktır. Bu, teknik olarak niceliksel genişleme (QE) olmasa da, Bitcoin gibi sabit arzlı parasal varlıklar üzerinde benzer olumlu etkilere sahip başka bir politika haline gelecektir.
Şimdi, BBC'nin yeni gözdesi olan stablecoin'leri, bu "parasal ağır silahı" tanıyalım.
Stablecoin Akış Modeli
Tahminim birkaç temel varsayıma dayanmaktadır:
Hazine tahvilleri, Ek Kaldıraç Oranından (SLR) tam veya kısmi muafiyet alır

· Muafiyet önemi:Bankaların Hazine portföyleri için öz sermaye bulundurmaları gerekmez. Tam muafiyet sağlanırsa bankalar sınırsız kaldıraçla Hazine tahvilleri satın alabilirler.
· Son politika değişiklikleri:Federal Rezerv, bankaların Hazine tahvilleri için sermaye gereksinimlerini azaltma yönünde oy kullandı; bu önerinin önümüzdeki üç ila altı ay içinde Hazine tahvilleri satın almak için 5,5 trilyon dolara kadar banka bilanço kapasitesini serbest bırakması bekleniyor. Piyasalar geleceğe dönüktür ve bu alım gücü Hazine piyasasını önceden doldurabilir ve diğer her şey eşit olduğunda getirileri düşürebilir.
Bankalar kar odaklı, zararı en aza indiren kuruluşlardır
· Uzun Vadeli Hazine Tahvillerinden Risk Dersleri:2020'den 2022'ye kadar Fed ve Hazine, bankaları büyük miktarda Hazine tahvili almaya çağırdı ve bankalar daha yüksek getirili uzun vadeli faiz getiren tahviller satın almak için acele etti. Ancak, Nisan 2023'te, Fed'in politika faizindeki 1980'lerden bu yana en hızlı artış nedeniyle, bu tahviller büyük kayıplara uğradı ve üç banka bir hafta içinde battı.
· TBTF Bankalarının Koruyucu Şemsiyesi:TBTF banka sektöründe, Bank of America'nın "vadeye kadar tutulan" tahvil portföyü, tüm öz sermayesinden daha fazlasını kaybetti. Piyasa değerine göre değerlemeye zorlanırsa, banka iflasla karşı karşıya kalacak. Krizi çözmek için, Fed ve Hazine, "Banka Vadeli Finansman Programı" (BTFP) aracılığıyla tüm ABD bankacılık sistemini etkili bir şekilde millileştirdi. TBTF olmayan bankalar yine de para kaybedebilir ve Hazine tahvillerindeki kayıplar nedeniyle iflas ederlerse, yönetimleri değiştirilecek ve banka Jamie Dimon'a veya diğer TBTF bankalarına ucuza satılabilir. Bu nedenle, banka baş yatırım yöneticileri (CIO'lar) Fed'in faiz oranlarını tekrar artırarak "halıyı çekip çıkaracağından" korkarak büyük miktarda uzun vadeli Hazine tahvili satın alma konusunda temkinlidir.
· Hazine tahvillerinin cazibesi: Bankalar Hazine tahvillerini satın alır çünkü bunlar etkili bir şekilde yüksek getirili, sıfır vadeli nakit benzeri araçlardır.
· Yüksek Net Faiz Getirisi (NIM) anahtardır: Bankalar yalnızca yüksek net faiz getirisi sağlayabiliyorlarsa ve çok az veya hiç sermaye desteği gerektirmiyorlarsa mevduatlı Hazine tahvilleri satın alırlar.
JP Morgan yakın zamanda JPMD adlı bir stablecoin piyasaya sürmeyi planladığını duyurdu. JPMD, Ethereum tabanlı Coinbase'in ikinci katman ağı Base'de çalışacak. Sonuç olarak, JP Morgan'ın mevduatları iki türe ayrılacak:
1. Düzenli Mevduatlar
· Aynı zamanda dijital bir mevduat olmasına rağmen, finansal sistemdeki akışı bankaların yerleştirme için geleneksel eski sistemleri kullanmasını ve çok fazla manuel denetim gerektirmesini gerektiriyor.
· Geleneksel mevduatlar yalnızca hafta içi (Pazartesiden Cumaya) sabah 9 ile akşam 4:30 arasında transfer edilebilir.
· Geleneksel mevduatların getirisi son derece düşüktür. Federal Mevduat Sigorta Kurumu'na (FDIC) göre, sıradan talep mevduatlarının ortalama getirisi yalnızca %0,07 ve bir yıllık vadeli mevduatların getirisi %1,62'dir.
2. Stablecoin mevduatları (JPMD)
· JPMD, halka açık bir blok zincirinde (Base) çalışır ve yıl boyunca 7/24 müşterilere açıktır.
· Yasa gereği, JPMD iade ödeyemez, ancak JPMorgan Chase cömert nakit iade tüketici ödülleri sunarak müşterileri geleneksel mevduatlarını JPMD'ye dönüştürmeye çekebilir.
· Staking getirisinin izin verilip verilmediği açık değildir.
· Staking getirisi: Müşteriler, JPMD'leri JPMorgan Chase'de kilitliyken belirli bir getiri alırlar.
Müşterilerin geleneksel mevduatlardan JPMD'ye para aktarmasının nedeni, JPMD'nin daha pratik olması ve bankanın ayrıca nakit iade gibi tüketici ödülleri sunmasıdır. Şu anda, TBTF bankalarının toplam talep ve vadeli mevduat tutarı yaklaşık 6,8 trilyon ABD dolarıdır. Stabilcoin ürünleri üstün olduğu için, geleneksel mevduatlar hızla JPMD'ye veya diğer TBTF bankaları tarafından çıkarılan benzer stablecoin'lere dönüştürülecektir. Tüm geleneksel mevduatlar JPMD'ye dönüştürülürse, JPMorgan uyumluluk ve operasyon departmanlarındaki maliyetleri önemli ölçüde azaltabilecektir. İşte belirli nedenler: İlk neden maliyet azaltımıdır. Tüm geleneksel mevduatlar JPMD'ye dönüştürülürse, JPMorgan uyumluluk ve operasyon departmanlarını etkili bir şekilde ortadan kaldırabilir. Jamie Dimon'ın stablecoin'lerin aslında nasıl çalıştığını öğrendiğinde neden bu kadar heyecanlandığını açıklayayım.
Uyumluluk, yüksek düzeyde, düzenleyiciler tarafından belirlenen ve 1990'lardan kalma teknolojiyi kullanan bir grup insan tarafından uygulanan bir dizi kuraldır. Kurallar şu şekilde yapılandırılmıştır: X olursa, X bir şey yapar. Bu "eğer/o zaman" ilişkisi, kıdemli bir uyumluluk görevlisi tarafından yorumlanabilir ve bir AI aracısının mükemmel bir şekilde yürütmesi için bir dizi kurala yazılabilir. JPMD, işlemlerin tamamen şeffaf bir kaydını sağladığından (tüm genel adresler geneldir), ilgili uyumluluk düzenlemeleri konusunda eğitilmiş bir AI aracı, belirli işlemlerin asla onaylanmayacağından mükemmel bir şekilde emin olabilir. AI ayrıca düzenleyiciler tarafından anında talep edilen tüm raporları hazırlayabilir. Ve düzenleyiciler, verilerin doğruluğunu doğrulayabilir çünkü hepsi genel bir blok zincirinde mevcuttur. Genel olarak, Too Big to Fail (TBTF) bankaları, uyumluluk ve bankacılık düzenlemelerine uymak için gereken operasyonlar ve teknoloji için yılda 20 milyar dolar harcıyor. Tüm geleneksel mevduatları sabit paralara dönüştürerek, bu maliyet neredeyse sıfıra indirilecek.
JPMorgan'ın JPMD'yi zorlamasının ikinci nedeni, bankanın sabit kripto para varlığının (AUC) muhafazasıyla milyarlarca dolarlık hazine bonosu satın almasına izin vermesidir. Bunun nedeni, hazine bonolarının neredeyse hiç faiz oranı riski olmamasına rağmen getirilerinin Fed Fon Oranına yakın olmasıdır. Unutmayın, TBTF bankaları yeni kaldıraç oranı gereklilikleri (SLR) uyarınca 5,5 trilyon dolarlık hazine bonosu satın alma gücüne sahiptir. Bankaların bu borcu satın almak için yedek nakit rezervi bulması gerekir ve sabit kripto para muhafaza mevduatları bunun için mükemmel bir seçimdir.
Bazı okuyucular JPMorgan'ın geleneksel mevduatlarla hazine bonoları satın alabileceğini söyleyebilir. Benim cevabım, sabit kripto paraların gelecek olduğudur çünkü yalnızca daha iyi bir müşteri deneyimi yaratmakla kalmıyor, aynı zamanda TBTF bankalarının 20 milyar dolar maliyet tasarrufu yapmasını sağlıyor. Bu maliyet tasarrufu tek başına bankaları sabit kripto paraları kabul etmeye teşvik etmek için yeterlidir; Ek net faiz marjı (NIM) avantajları pastanın üzerindeki kremadır.
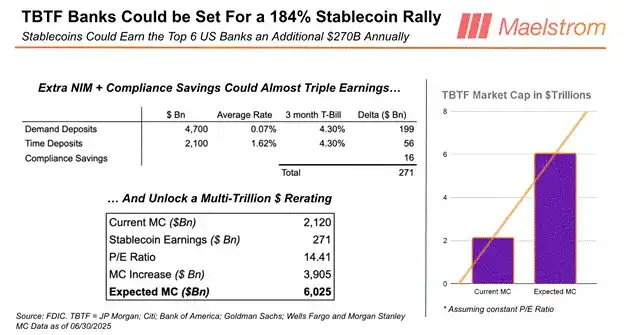
Birçok okuyucunun zor kazanılmış paralarını Circle'a ($CRCL) veya bir sonraki parlak sabit para ihraççısına yatırmak isteyebileceğini biliyorum. Ancak sabit para alanındaki "batması çok büyük" (TBTF) bankaların kar potansiyelini hafife almayın. Ortalama TBTF bankası fiyat-kazanç (P/E) çarpanı olan 14,41x'i alıp maliyet tasarrufları ve sabit para net faiz marjı (NIM) potansiyeli ile çarparsak sonuç 3,91 trilyon dolar olur.
Sekiz TBTF bankasının toplam piyasa değeri şu anda yaklaşık 2,1 trilyon dolar, bu da sabit paraların TBTF bankasının hisse senedi fiyatını ortalama %184 oranında artırabileceği anlamına geliyor. Piyasada ölçeklenebilir bir şekilde uygulanabilecek fikir birliği olmayan bir yatırım stratejisi varsa, bu stablecoin tezine dayalı olarak eşit ağırlıklı bir TBTF banka hissesi portföyünde uzun pozisyon almaktır.
Rekabet ne olacak?
Endişelenmeyin, Genius Yasası bankalar tarafından çıkarılmayan sabit paraların büyük ölçekte rekabet edemeyeceğini garanti ediyor. Yasa, Meta gibi teknoloji şirketlerinin kendi sabit paralarını çıkarmasını açıkça yasaklıyor; bir banka veya finansal teknoloji şirketi (FinTech) ile ortaklık kurmaları gerekiyor. Elbette, teoride herkes bir bankacılık lisansı alabilir veya mevcut bir bankayı satın alabilir, ancak tüm yeni sahipler düzenleyiciler tarafından onaylanmalıdır. Bunun ne kadar süreceğini bekleyip göreceğiz.
Ayrıca, yasa tasarısında sabit para piyasasını bankalara devreden bir hüküm var: sabit para sahiplerine faiz ödenmesini yasaklıyor. Bankalarla faiz ödeyerek rekabet edemeyen FinTech'ler, düşük maliyetle bankalardan mevduat çekemeyecek. Circle gibi başarılı ihraççılar bile asla 6,8 trilyon dolar değerindeki TBTF geleneksel mevduat piyasasına dokunamayacak.
Ayrıca, Circle gibi fintech'ler ve küçük bankalar yükümlülükleri üzerinde bir devlet garantisine sahip değilken, TBTF bankaları sahip. Annem bir stablecoin kullanacak olsaydı, kesinlikle bir TBTF bankası tarafından ihraç edilen bir stablecoin seçerdi. Onun gibi boomer'lar bu amaçla bir fintech'e veya küçük bir bankaya asla güvenmezdi çünkü bir devlet garantileri yoktu.
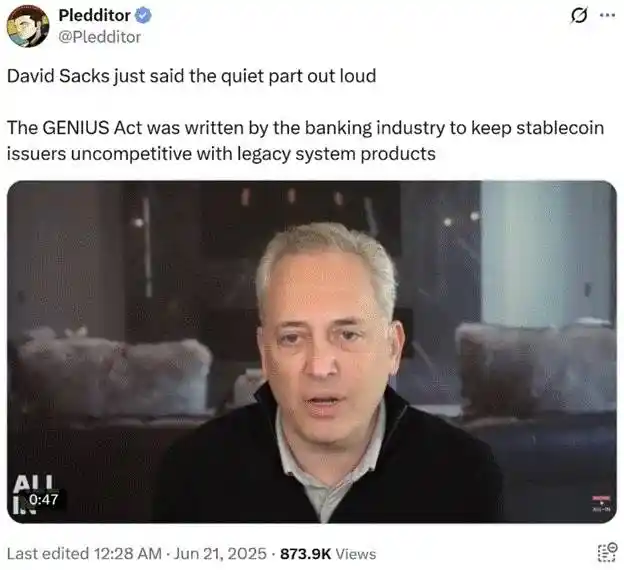
Eski ABD Başkanı Trump'ın "kripto çarı" David Sachs da aynı fikirde. Birçok kurumsal kripto bağışçısının sonuçtan memnun kalmayacağına inanıyorum - kripto kampanyalarına bu kadar çok bağış yaptıktan sonra, sessizce Amerika Birleşik Devletleri'ndeki kazançlı stablecoin piyasasından dışlandılar. Belki de stratejilerini değiştirmeli ve TBTF banka CEO'larının "tuvaleti" için bir tabure sağlamak yerine gerçekten finansal özgürlük için savunuculuk yapmalıdırlar.
Kısacası, TBTF (Çökmesi Çok Büyük) bankalarının stablecoin'leri benimsemesi, sadece mevduat tabanları için fintech'lerden gelen rekabeti ortadan kaldırmakla kalmıyor, aynı zamanda pahalı ve genellikle düşük performans gösteren insan uyum görevlilerine olan ihtiyacı da azaltıyor. Dahası, bu yaklaşım faiz ödemeleri gerektirmiyor, böylece net faiz marjlarını (NIM) artırıyor ve sonuçta hisse senedi fiyatlarını yükseltiyor. Karşılığında, BBC tarafından verilen stablecoin hediyesi için minnettarlık göstergesi olarak, TBTF bankaları 6,8 trilyon dolara kadar Hazine bonosu (T-bonoları) satın alacak.
ATI: Yellen'in Oyunu: Stablecoin'ler ve BBC Yasası
Daha sonra, BBC Yasası'nın Fed'in bilançosundan 3,3 trilyon dolarlık statik rezervi nasıl serbest bıraktığını tartışacağım.
Rezerv Bakiyeleri Üzerindeki Faiz (IORB)
2008 Küresel Mali Krizi'nden (GFC) sonra, Fed bankaların rezerv eksikliğinden dolayı iflas etmemesini sağlamaya karar verdi. Fed, bankalardan Hazine bonoları ve ipotek teminatlı menkul kıymetler (MBS) satın alarak rezerv oluşturdu; bu işlem niceliksel genişleme (QE) olarak bilinir. Bu rezervler Fed'in bilançosunda sessizce durur. Teoride, bankalar Fed'in elinde tuttuğu rezervleri dolaşımdaki paraya dönüştürebilir ve bunları ödünç verebilirler; ancak bunu yapmamayı tercih ederler çünkü Fed para basarak onlara yeterli faiz öder. Bu şekilde, Fed enflasyonun daha fazla artmasını önlemek için bu rezervleri "dondurur".
Ancak, Fed için sorun, faiz oranlarını artırdığında Rezerv Bakiyeleri Üzerindeki Faizin (IORB) de artmasıdır. Bu iyi bir şey değildir çünkü Fed'in tahvil portföyündeki gerçekleşmemiş kayıplar da artan faiz oranlarıyla birlikte artmaktadır. Sonuç olarak, Fed iflas ve negatif nakit akışı ikilemindedir. Ancak, bu negatif nakit akışı durumu tamamen politika tercihlerinin sonucudur ve değiştirilebilir.

ABD Senatörü Ted Cruz yakın zamanda Fed'in rezerv bakiyeleri üzerindeki faizi (IORB) ödemeyi bırakması gerektiğini söyledi. Bu, bankaları rezervleri Hazine bonolarına dönüştürerek kaybedilen faiz gelirini telafi etmeye zorlayacaktır. Özellikle, bankaların yüksek getirileri ve nakit benzeri özellikleri nedeniyle Hazine bonoları (T-bonoları) satın alacağını düşünüyorum.
Reuters'a göre Ted Cruz, Senato meslektaşlarını Fed'in bankalara rezerv faizi ödeme yetkisini kaldırmaya zorluyor ve bu değişikliğin mali açığı önemli ölçüde azaltmaya yardımcı olacağını savunuyor.
Fed neden para basıyor ve bankaların "imparatorluğu" desteklemesini engelliyor? Politikacıların bu politika değişikliğine karşı çıkmaları için hiçbir neden yok. Hem Demokratlar hem de Cumhuriyetçiler açığı seviyor; neden Hazine piyasasına 3,3 trilyon dolarlık banka alım gücü sağlayarak daha fazla harcama yapmalarını sağlamıyorsunuz? Fed'in Trump Ekibi'ne "Önce Amerika" gündemlerini finanse etmede yardımcı olma konusundaki isteksizliği göz önüne alındığında, Cumhuriyetçi milletvekillerinin her iki meclisteki çoğunluklarını Fed'in bu yetkisini elinden almak için kullanacaklarına inanıyorum. Dolayısıyla, bir dahaki sefere getiriler yükseldiğinde, milletvekilleri harcama çılgınlıklarını desteklemek için bu para selini serbest bırakmaya hazır olacaklar.
Bu makaleyi sonlandırmadan önce, BBC Yasası'nın uygulanması sırasında USD likiditesinin artacağından dolayı Maelstrom'un şu andan üçüncü çeyreğe kadarki temkinli strateji düzeninden bahsetmek istiyorum.
İkaz Edici Hikaye
Gelecek konusunda çok iyimser olsam da, Trump'ın "Büyük Güzel Yasa" olarak bilinen harcama tasarısının kabul edilmesinden sonra USD likidite yaratımında kısa bir durgunluk olabileceğini düşünüyorum.
Şu anki haliyle, yasa borç tavanını yükseltecek. Hükümlerin çoğu siyasi pazarlık kozu olsa da, Trump borç tavanını yükseltmeyen bir yasa tasarısını imzalamayacak. Gündemini desteklemek için ek borçlanma kapasitesine ihtiyacı var. Cumhuriyetçilerin hükümeti harcamaları kesmeye zorlayacağına dair hiçbir işaret yok. O halde tüccarlar için soru, Hazine net borçlanmaya devam ettiğinde bunun USD likiditesi üzerinde nasıl bir etkisi olacağıdır?
Hazine, 1 Ocak'tan bu yana hükümeti öncelikle Hazine Genel Hesabı'nın (TGA) bakiyesini tüketerek finanse etti. 25 Haziran itibarıyla TGA bakiyesi 364 milyar dolardı. Hazine'nin en son üç aylık yeniden finansman duyurusundaki rehberliğine göre, borç tavanı bugün yükseltilirse, TGA bakiyesi borç ihraçları yoluyla 850 milyar dolara kadar yenilenecek. Bu, ABD doları likiditesinde 486 milyar dolarlık bir daralmaya yol açacak.
Bu olumsuz şoku potansiyel olarak hafifletebilecek tek büyük ABD doları likidite kalemi, şu anda 461 milyar dolarlık bir bakiyesi olan gecelik Ters Repo Programı'ndan (RRP) fonların serbest bırakılmasıdır.
Bu, Hazine Genel Hesabı (TGA) yenileme planı nedeniyle net bir kısa Bitcoin ticaret fırsatı değil, daha ziyade dikkatli olmayı gerektiren bir piyasa ortamıdır - boğa koşusu kısa vadeli oynaklık nedeniyle geçici olarak kesintiye uğrayabilir. Piyasanın, Fed Başkanı Jerome Powell'ın Ağustos ayındaki Jackson Hole toplantısındaki konuşmasına kadar yatay veya biraz daha düşük seviyelerde işlem görmesini bekliyorum. TGA yenilemesinin USD likiditesi üzerinde olumsuz bir etkisi olursa, Bitcoin 90.000 ila 95.000 dolar aralığına düşebilir. Yenileme planının piyasa üzerinde önemli bir etkisi olmazsa, Bitcoin 100.000 dolar aralığında dalgalanabilir ancak 112.000 dolarlık tarihi zirveyi aşmayı zor bulabilir.
Powell'ın niceliksel sıkılaştırmaya (QT) veya diğer görünüşte sıradan ama etkili banka düzenleyici politika ayarlamalarına son vereceğini duyurmasından şüpheleniyorum. Eylül ayı başlarında, borç tavanı yükseltilecek, TGA hesabı büyük ölçüde yenilenecek ve Cumhuriyetçi Parti Kasım 2026 seçimlerinde seçmenleri kazanmaya odaklanacak. O sırada, para yaratımı artarken, boğalar güçlü bir yeşil mumla ayılara karşı mücadele edecek.
Maelstrom, şu andan itibaren Ağustos sonuna kadar teminatlandırılmış USDe'ye (Ethena USD) tahsisi artıracak. Tüm likit olmayan altcoin pozisyonlarını tasfiye ettik ve piyasa performansına bağlı olarak Bitcoin maruziyetini azaltabiliriz. Bu yılın 9 Nisan'ı civarında altcoin'lerde risk pozisyonları satın almak üç ayda 2x-4x getiri sağladı. Ancak, net bir likidite katalizörünün yokluğunda, altcoin sektörü zarar görebilir.
Piyasa düzeltmesinden sonra, yeniden konumlandırma ve değerinin altında varlıklar arama konusunda güvenimiz olacak, belki de bir sonraki fiat likidite yaratma yavaşlamasından önce 5x-10x getiri fırsatını yakalamak için (2025'in 4. çeyreğinin sonu veya 2026'nın 1. çeyreğinin başı olması bekleniyor).
Adım Adım
Too Big To Fail (TBTF) bankalarının stablecoin'leri benimsemesi, Hazine bonosu piyasası için 6,8 trilyon dolara kadar satın alma gücü yaratabilir. Fed'in Rezerv Bakiyeleri Faizini (IORB) ödemeyi durdurması, Hazine bonosu alım gücünde 3,3 trilyon dolara kadar daha fazla serbest bırakabilir.
BBC'nin politikaları nedeniyle, genel olarak, gelecekte Hazine bonosu piyasasına 10,1 trilyon dolar akabilir. Tahminlerim doğruysa, bu 10,1 trilyon dolarlık likidite enjeksiyonu, eski Hazine Bakanı Yellen'in 2,5 trilyon dolarlık likidite enjeksiyonuyla aynı etkiyi yaratacak ve piyasayı "ileriye" taşıyacaktır!
Bu, BBC'nin politika araç kutusuna başka bir likidite oku daha ekliyor. Trump'ın Büyük Güzel Yasa Tasarısı'nın kabulü ve borç tavanındaki artışla, bu araç harekete geçmeye zorlanabilir. Yakında yatırımcılar, Hazine piyasasının çökmeden ihraç edilecek büyük miktardaki borcun baskısını nasıl emeceği konusunda tekrar endişelenecekler.

Bazıları hala sözde "parasal Godot"yu bekliyor - Fed Başkanı Powell'ın tahvil satıp kripto para satın almadan önce bir başka sınırsız niceliksel genişleme (QE) ve faiz oranı indirimi turunu duyurmasını bekliyor. Ama size söylüyorum, bu olmayacak, en azından Amerika Birleşik Devletleri Rusya, Çin veya İran ile sıcak savaşa girene veya sistemsel olarak önemli bir finans kuruluşu çöküşün eşiğine gelene kadar. Bir durgunluk bile "Godot"nun ortaya çıkması için yeterli değil. Bu yüzden "zayıf" adamı dinlemeyi bırakın ve durumu gerçekten kontrol eden kişiye dikkat edin!
Bir sonraki birkaç grafik, yatırımcıların "Para Godot'unu" bekleyerek katlandıkları fırsat maliyetini gösterecek. Fed'in bilançosu (beyaz çizgi) daralırken, efektif federal fon oranı (altın çizgi) yükseldi. Haklı olarak, Bitcoin ve diğer risk varlıkları bu dönemde düşmüş olmalıydı.
Ancak eski Hazine Bakanı "Kötü Kız" Yellen zenginleri hayal kırıklığına uğratmadı ve ATI'yi uygulayarak piyasayı istikrara kavuşturdu (muhtemelen varlığa dayalı likidite aracına atıfta bulunuyor). Bu dönemde, Bitcoin (altın çizgi) 5 kat yükselirken, gecelik ters repo (RRP) bakiyeleri %95 düştü.
Aynı hatayı tekrar yapmayın! Birçok mali danışman, getirilerin düşeceğini tahmin ettikleri için müşterilerine hala tahvil almalarını söylüyor. Merkez bankalarının hükümet tahvil piyasalarında bir çöküşü önlemek için faiz oranlarını düşürdüğüne ve para bastığına katılıyorum. Ayrıca, merkez bankaları harekete geçmese bile, Hazine bir şeyler yapacaktır. Bu makalenin temel fikri, sabit para birimi düzenlemesini destekleyerek, SLR (ek kaldıraç oranı) kısıtlamalarını gevşeterek ve IORB ödemelerini durdurarak, Fed'in Hazine satın alma gücünde 10,1 trilyon dolara kadar serbest bırakabileceğidir. Ancak soru şu, %5 ila %10 getiri elde etmek için tahvil tutmaya gerçekten değer mi? Bitcoin'in 10 kat artarak 1 milyon dolara veya Nasdaq 100 endeksinin 5 kat artarak 100.000 puana ulaşma fırsatını kaçırabilirsiniz; bu 2028'den önce gerçekleşebilir.
Gerçek sabit para birimi "oyunu", Circle gibi geleneksel fintech şirketlerine bahis oynamak değil, ABD hükümetinin sistemsel olarak önemli bankalara (TBTF'ler) bir trilyon dolarlık "likidite bazukası" verip buna "inovasyon" demesidir. Bu, merkezi olmayan finans (DeFi) değil, sözde finansal özgürlük de değil, Ethereum kisvesi altında borç para kazanma. Risk almaya cesaret etmeden önce Powell'ın size "QE sonsuzluğu" diye fısıldamasını bekliyorsanız, tebrikler - siz piyasanın "alıcısı"sınız.
Bunun yerine, enerjinizi Circle'a harcamak yerine uzun Bitcoin ve uzun JPMorgan pozisyonunda olmalısınız. Stablecoin'lerin "Truva atı" finansal kaleye çoktan sızdı, ancak açıldığında liberallerin hayalleriyle değil, kısa vadeli ABD Hazine bonoları (T-bonoları) satın almak için likiditeyle dolu olacak. Bu likidite, yüksek borsa piyasasını korumak, mali açığı kapatmak ve baby boomer'ların kaygılarını yatıştırmak için kullanılacak.
Powell'ın boğa piyasasını "kutsamasını" bekleyerek kenarda oturmayı bırakın. "BBC" (not: Federal Rezerv veya ilgili politikalarla ilgili bir şaka olabilir) hazırlığı sonlandırmaya ve küresel piyasayı bir likidite seliyle doyurmaya hazır. Fırsatı yakalayın ve kendinizi pasif bir seyirci haline getirmeyin.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler