Arthur Hayes: Stablecoin halka arzları "çıkmaz sokak"tır, ancak size kısa pozisyon almamanızı tavsiye ediyorum

Orijinal başlık: Assume The Position
Orijinal yazar: Arthur Hayes, Crypto Trader Digest
Orijinal çeviri: Bitpush
(Burada ifade edilen tüm görüşler yazarın kişisel görüşleridir ve yatırım kararlarının temeli olarak kullanılmamalı veya yatırım işlemleri için öneriler veya tavsiyeler olarak yorumlanmamalıdır.)
Circle CEO'su Jeremy Allaire'in Coinbase CEO'su Brian Armstrong'un "talimatıyla" pozisyonunu almaktan başka seçeneği yok gibi göründüğü göz önüne alındığında (yazarın buradaki sözleri ironiktir ve Coinbase tarafından bağımsızlığının ve kontrolünün olmadığını ima eder), halka açık borsada herhangi bir "stablecoin" ile ilgili varlık ticareti yapan yatırımcılar için, bu makalenin, tanıtımcıların bilgisiz perakende yatırımcılara değersiz varlıklar dayattığı zaman ortaya çıkan büyük risklerden ve kayıplardan kaçınmanıza yardımcı olmasını umuyorum. Bunu bir önsöz olarak ele alarak, stablecoin piyasasının geçmişini, bugününü ve geleceğini tartışmaya başlayacağım.
Profesyonel kripto para tüccarları, sermaye piyasaları dünyasında bir nebze benzersizdir. Hayatta kalmak ve gelişmek istiyorlarsa, paranın küresel itibari bankacılık sisteminde nasıl hareket ettiğine dair derin bir anlayışa sahip olmaları gerekir. Buna karşılık, hisse senedi yatırımcıları veya döviz spekülatörlerinin, kullanmaları gereken aracı kurum bu hizmeti arka planda sessizce sağlayacağı için, hisse senetlerinin veya dövizlerin nasıl yerleştiğini ve transfer edildiğini anlamaları gerekmez.
İlk olarak, ilk Bitcoin'inizi satın almak kolay değildir; en iyi ve en güvenli seçeneğin ne olduğu net değildir. Çoğu insan için ilk adım (en azından ben 2013'te kriptoya dahil olmaya başladığımda) doğrudan başka bir kişiye itibari banka havalesi göndererek veya fiziksel nakitle ödeme yaparak Bitcoin satın almaktır. Daha sonra, daha düşük ücretlerle daha büyük hacimli Bitcoin ticareti yapabileceğiniz iki taraflı piyasalar sağlayan borsalarda işlem yapmaya geçeceksiniz. Ancak itibari paranızı bir borsaya yatırmak kolay veya basit değildi/değildir. Birçok borsanın sağlam banka ilişkileri yoktur veya ülkelerinde düzenleyici bir gri alandadır, bu da doğrudan onlara para gönderemeyeceğiniz anlamına gelir. Borsalar, kullanıcıları borsada nakit kuponları veren yerel acentelere doğrudan itibari para transfer etmeye yönlendirmek veya banka hesap yöneticilerinin gözünde kripto ile ilgisi yokmuş gibi görünmesi için kripto ile ilgisi olmayan bitişik bir işletme kurmak gibi geçici çözümler üretir, böylece hesaplar elde eder ve kullanıcıları oraya para transfer etmeye yönlendirir.
Dolandırıcılar bu sürtüşmeden yararlanır ve itibari parayı çeşitli şekillerde çalar. Borsa, paraların nereye gittiği konusunda yalan söyleyebilir ve sonra bir gün... puf—site, zor kazandığınız itibari paranızla birlikte ortadan kaybolur. Kripto sermaye piyasalarına itibari parayı sokmak ve çıkarmak için üçüncü taraf aracılar kullanırsanız, bu kişiler paranızla birlikte istediğiniz zaman ortadan kaybolabilir.
Kripto sermaye piyasalarında itibari paranın taşınmasının riskleri nedeniyle, yatırımcıların işlem yaptıkları kişilerin nakit akışı operasyonları hakkında ayrıntılı bilgi ve güvene sahip olmaları gerekir. Hong Kong, Çin Anakarası ve Tayvan bankacılık sistemleri (Büyük Çin olarak adlandırdığım bir bölge) içinde para hareket ederken küresel ödemeleri nasıl işleyeceğimi öğrendim.
Paranın Büyük Çin içinde nasıl hareket ettiğini anlamak, büyük Çince konuşan ve uluslararası ticaret platformunun (Bitfinex) nasıl iş yaptığını anlamama yardımcı oldu. Bu önemlidir çünkü kripto sermaye piyasalarındaki tüm gerçek yenilikler Büyük Çin'de gerçekleşiyor. Bu, sabit paralar için daha da geçerlidir. Bunun neden önemli olduğu ortaya çıkacaktır, bu yüzden okumaya devam edin. Batı'daki bir kripto ticaret platformunun en büyük başarı hikayesi, kapılarını 2012'de açan Coinbase'e aittir. Ancak Coinbase'in yeniliği, finansal yeniliğe en düşman pazarlardan biri olan Amerikan İmparatorluğu'nda (Pax Americana) bir bankacılık ilişkisi elde etmek ve sürdürmekti. Bunun ötesinde, Coinbase sadece çok pahalı bir kripto aracılık hesabıdır ve bu, erken hissedarlarını milyarder yapmak için gereken tek şeydir.
Stabilcoin'ler hakkında başka bir uzun yazı yazmamın nedeni Circle IPO'sunun büyük başarısıdır. Açık olmak gerekirse, Circle ciddi şekilde aşırı değerlidir, ancak fiyat yükselmeye devam edecektir. Bu listeleme, bu stabilcoin çılgınlığının başlangıcını işaret ediyor, sonunu değil. Finansal mühendislik, kaldıraç ve inanılmaz gösterişçilik kullanarak onlarca milyarlık sermayeyi aptallardan ayıran bir stabilcoin ihraççısı (büyük olasılıkla Amerika Birleşik Devletleri'nde) halka açık bir pazarda piyasaya sürüldükten sonra balon patlayacaktır. Her zamanki gibi, değerli sermayelerini teslim eden insanların çoğu, stabilcoin'lerin ve kripto para ödemelerinin tarihini, ekosistemin neden bu şekilde evrildiğini ve bunun hangi ihraççıların başarılı olacağı anlamına geldiğini anlamayacak. Çok güvenilir, karizmatik bir adam sahneye çıkacak, her türlü saçmalığı kusacak, (büyük ihtimalle erkek olan) ellerini ileri geri sallayacak ve pazarladığı kaldıraçlı saçmalığın trilyon dolarlık sabit kripto para toplam adreslenebilir pazarını (TAM) köşeye sıkıştırmak üzere olduğuna sizi ikna edecek.
Burada okumayı bırakırsanız, bir sabit kripto para ihraççısına yatırım değerlendirirken kendinize sormanız gereken tek soru şudur: Ürünlerini nasıl dağıtacaklar? Kitlesel dağıtım elde etmek için (yani milyonlarca kullanıcıya uygun bir maliyetle ulaşma yeteneği) ihraççılar kripto para borsalarının, Web2 sosyal medya devlerinin veya geleneksel bankaların kanallarını kullanmalıdır. Dağıtım kanalları yoksa, başarı şansları yoktur. İhraççının ürünü bu kanallardan bir veya daha fazlasından geçirme hakkına sahip olduğunu kolayca doğrulayamıyorsanız, kaçın!
Umarım okuyucularım sermayelerini bu şekilde yakmazlar çünkü bu makaleyi okuyacaklar ve önlerindeki stablecoin yatırım fırsatı hakkında eleştirel düşünecekler. Bu makale stablecoin dağıtımının evrimini ele alacak. İlk olarak, Tether'in Küresel Güney'de stablecoin ödemelerinin fethinin temellerini atan Büyük Çin'de nasıl ve neden büyüdüğünden bahsedeceğim. Sonra ICO patlamasını ve bunun Tether için gerçek ürün-pazar uyumunu nasıl yarattığını tartışacağım. Sonra Web2 sosyal medya devlerinin stablecoin oyununa girmek için ilk girişimlerini tartışacağım. Son olarak, geleneksel bankaların nasıl dahil olacağından kısaca bahsedeceğim. Tekrarlamak gerekirse, X'in (platform) birkaç yüz karakterden uzun nesirleri okumayı zorlaştırdığını bildiğim için, bir stablecoin ihraççısı veya teknoloji sağlayıcısı kripto borsaları, Web2 sosyal medya devleri veya geleneksel bankalar aracılığıyla dağıtım alamıyorsa, iş yapmamalıdır.
Büyük Çin'de Kripto Bankacılığı
Şu an başarılı stablecoin ihraççıları olan Tether, Circle ve Ethena, ürünlerini büyük kripto para borsaları aracılığıyla dağıtma yeteneğine sahiptir. Tether'in evrimine odaklanacağım ve Circle'dan kısaca bahsederek herhangi bir yeni katılımcının onların başarısını tekrarlamasının neredeyse imkansız olduğunu göstereceğim.
Başlangıçta kripto para borsaları göz ardı edildi. Örneğin, 2014'ten 2010'ların sonuna kadar Bitfinex, Çin anakarası dışındaki en büyük küresel borsanın tacını elinde tutuyordu. O zamanlar Bitfinex, çeşitli yerel banka hesaplarına sahip Hong Kong'lu bir işletme şirketine aitti. Bu, Hong Kong, Çin'de yaşayan benim gibi bir arbitraj tüccarı için harikaydı çünkü borsaya neredeyse anında para gönderebiliyordum. Sai Ying Pun'daki dairemin karşısında, neredeyse tüm yerel bankaların bulunduğu bir sokak vardı. Ücretleri ve parayı alma süresini azaltmak için bankalar arasında nakit dolaştırıyordum. Bu çok önemliydi çünkü hafta içi her gün sermayemi bir kez çevirebilmemi sağlıyordu.
Bu arada, o zamanki en büyük üç borsa olan OKCoin, Huobi ve BTC China'nın hepsinin büyük devlet bankalarında birden fazla hesabı vardı. Otobüsle Shenzhen'e gitmek sadece 45 dakika sürdü ve pasaportum ve temel Çince dil becerilerim sayesinde çeşitli yerel banka hesapları açtım. Çin ve Hong Kong'da bir tüccar olarak, bankacılık ilişkilerine sahip olmak dünyadaki tüm likiditeye erişebileceğiniz anlamına geliyordu. Ayrıca itibari paramın ortadan kalkmayacağından emin olma güvenim de vardı. Buna karşılık, bankacılık kanallarına güvenmediğim için Doğu Avrupa'da yerleşik bir borsaya her havale yaptığımda korku içinde yaşıyordum.
Ancak kripto paralar popülerlik kazandıkça, bankalar hesapları kapatmaya başladı. Her gün her banka<>borsa ilişkisinin sağlığını kontrol etmeniz gerekiyordu. Bu, ticaret karlarım için çok zararlıydı, para borsalar arasında ne kadar yavaş hareket ederse, arbitraj yoluyla o kadar az para kazanabilirdim. Peki ya elektronik dolarları geleneksel bankacılık kanalları yerine kripto blok zincirinde hareket ettirebilseydiniz? O zaman dolarlar (o zamanlar olduğu gibi şimdi de kripto sermaye piyasalarının can damarı) neredeyse hiçbir ücret ödemeden 7/24 borsalar arasında hareket edebilirdi.
Tether'in ekibi, böyle bir ürün yaratmak için Bitfinex'in orijinal kurucularıyla çalıştı. 2015 yılında Bitfinex, Tether USD'nin kendi platformunda kullanılmasına izin verdi. O zamanlar Tether, adresler arasında Tether USD (USDT) göndermek için Bitcoin blok zincirinin üstünde bir katman olarak Omni protokolünü kullanıyordu. Bu, Bitcoin'in üzerine inşa edilmiş orijinal bir akıllı sözleşme katmanıdır.
Tether, belirli kuruluşların banka hesaplarına dolar transfer etmelerine olanak tanır ve karşılığında Tether, USDT basar. USDT, Bitfinex'e gönderilebilir ve kripto para satın almak için kullanılabilir. Vay canına, bu harika, rastgele bir borsanın bunu sunması neden heyecan verici?
Tüm ödeme sistemleri gibi, stablecoin'ler de yalnızca çok sayıda ekonomik açıdan önemli katılımcının ağda düğüm haline gelmesiyle değerli hale gelir. Tether'in gerçek bir sorun yaşaması için, Bitfinex'e ek olarak kripto tüccarları ve diğer büyük borsaların USDT kullanması gerekir.
Büyük Çin'deki herkes aynı gemide. Bankalar tüccarların ve borsaların hesaplarını kapatıyor. Ayrıca Asyalılar, kendi para birimleri şok devalüasyonlara, yüksek enflasyona ve düşük yerel banka mevduat oranlarına karşı savunmasız olduğu için dolara erişmek istiyor. Çoğu Çinli için dolara ve ABD finans piyasalarına erişim zor veya imkansızdır. Bu nedenle, internet bağlantısı olan herkesin erişebildiği Tether'ın dijital dolar versiyonu oldukça çekici.
Bitfinex/Tether ekibi bu dalgayı yakaladı. 2013'ten beri Bitfinex CEO'su olan Jean-Louis van der Velde, anakara otomobil üreticileri için çalışmıştı. Büyük Çin'i tanıyordu ve USDT'yi kripto meraklısı Çince konuşan insanlar için tercih edilen USD banka hesabı yapmak için çok çalıştı. Bitfinex, hiçbir zaman Çince konuşan bir yöneticiye sahip olmasa da, Tether ile Çince konuşan kripto ticaret topluluğu arasında muazzam bir güven oluşturdu. Yani Çince konuşan topluluğun Tether'a güvendiğinden emin olabilirsiniz. Ve Küresel Güney'de, İmparatorluğun vatandaşlarının bu talihsiz ticaret savaşında keşfettiği gibi, gösteriyi denizaşırı Çinliler yönetiyor, bu yüzden Küresel Güney Tether tarafından finanse ediliyor.
Tether'ın kurucu dağıtıcısı olarak büyük bir borsaya sahip olması, başarısını garantilemiyor. Piyasa yapısı, altcoin'lerin dolara karşı ticaretinin yalnızca USDT ile yapılabileceği noktaya kadar değişti. ICO çılgınlığının zirvesinde, Tether'in ürün-piyasa uyumunu gerçekten sağlamlaştırdığı 2017'ye hızlıca ilerleyelim.
ICO Bebekleri
Çin Halk Bankası'nın (PBOC) RMB'yi USD'ye karşı şok edici bir şekilde devalüe etmesi ve Ether'in (Ethereum ağının yerel para birimi) işlem görmeye başlamasıyla Ağustos 2015 çok önemli bir Ocak ayıydı. Makro ve mikro fazlar senkronize bir şekilde değişti. Efsanevi bir şeydi ve sonunda Aralık 2017'ye kadar boğa koşusunu körükledi. Bitcoin 135 dolardan 20.000 dolara; Ether 0,33 dolardan 1.410 dolara fırladı. Para basıldığında, makro ortam her zaman elverişlidir. Çince konuşan tüccarlar tüm kripto paraların marjinal alıcılarıydı (o zamanlar sadece Bitcoin). Eğer RMB'nin istikrarsız olduğunu düşünürlerse, Bitcoin patlardı. En azından o zamanlar öyle söyleniyordu.
Çin Halk Bankası'nın şok devalüasyonu sermaye kaçışını daha da kötüleştirdi. Ağustos 2015'e gelindiğinde Bitcoin, Şubat 2014'te Mt. Gox'un çöküşünden önceki tüm zamanların en yüksek seviyesi olan 1.300 dolardan, o ayın başlarında anakaradaki en büyük OTC Bitcoin tüccarı olan ZhaoDong'un Bitfinex'te şimdiye kadarki en büyük marj çağrısına maruz kalmasıyla Bitfinex'te 135 dolara düştü ve bu rakam 6.000 Bitcoin'e ulaştı. Anakaradan sermaye kaçışı söylentileri yükselişi körükledi; BTCUSD Ağustos'tan Ekim 2015'e kadar üç katından fazla arttı.
Mikro her zaman eğlencenin olduğu yerdir. Altcoin'lerdeki artış, 30 Temmuz 2015'te Ethereum ana ağının ve yerel para birimi Ether'in başlatılmasıyla başladı. Poloniex, Ethereum ticareti yapılmasına izin veren ilk borsaydı ve 2017'de onu öncü statüsüne taşıyan bu öngörüydü. İlginçtir ki, Circle, ICO pazarının zirvesindeyken Poloniex'i satın alarak neredeyse iflas etti. Yıllar sonra borsayı Majesteleri Justin Sun'a büyük bir zararla sattılar.
Poloniex ve diğer Çin borsaları, saf kripto borsaları başlatarak yeni altcoin pazarından yararlandı. Bitfinex'in aksine, itibari para bankacılık sistemiyle arayüz kurmaya gerek yoktur. Diğer kripto paralarla ticaret yapmak için yalnızca kripto para yatırabilir ve çekebilirsiniz. Ancak bu ideal değildir çünkü yatırımcılar içgüdüsel olarak altcoin/USD çiftleriyle ticaret yapmak isterler. İtibari para yatırma ve çekme işlemlerini kabul etme yeteneği olmadan, Poloniex ve Yunbi gibi borsalar bu ticaret çiftlerini nasıl sunabilir? USDT'ye girin!
USDT, Ethereum ana ağında başlatıldıktan sonra, ERC-20 standart akıllı sözleşmeleri kullanılarak ağ üzerinde taşınabilir. Ethereum'u destekleyen herhangi bir borsa da USDT'yi kolayca destekleyebilir. Bu nedenle, saf kripto borsaları piyasa talebini karşılamak için altcoin/USDT ticaret çiftleri sunabilir. Bu ayrıca dijital dolarların büyük borsalar (Bitfinex, OKCoin, Huobi, BTC China, vb. gibi) ile daha eğlenceli, spekülatif mekanlar (Poloniex ve Yunbi gibi) arasında sorunsuz bir şekilde akabileceği anlamına gelir; kumarbazlar burada eğlenir.
ICO çılgınlığı, Binance olacak olan devin doğmasına neden oldu. CZ (Changpeng Zhao), CEO Star Xu ile yaşadığı kişisel bir anlaşmazlık nedeniyle birkaç yıl önce öfkeyle OKCoin'in CTO'su görevinden istifa etti. CZ ayrıldı ve dünyanın en büyük altcoin borsası olma hedefiyle Binance'i kurdu. Binance'in banka hesabı yok ve bugüne kadar Binance'e herhangi bir ödeme işlemcisi olmadan doğrudan itibari para yatırabileceğinizi bilmiyorum. Binance, bankacılık ağ geçidi olarak USDT'yi kullandı, altcoin ticareti için gidilecek yer haline geldi ve gerisi tarih oldu.
2015'ten 2017'ye kadar Tether ürün-pazar uyumuna ulaştı ve gelecekteki rakiplerine karşı bir hendek inşa etti. Çin ticaret topluluğunun Tether'e olan güveni nedeniyle USDT tüm büyük ticaret platformlarında kabul edildi. O zamanlar ödemeler için kullanılmıyordu, ancak kripto sermaye piyasalarında ve çevresinde dijital dolar transfer etmenin en etkili yoluydu.
2010'ların sonlarına doğru, ticaret platformlarının banka hesabı tutması zorlaştı. Tayvan, küresel kripto ticaret likiditesinin çoğunu kontrol eden en büyük Batı dışı ticaret platformlarının fiili kripto bankacılık merkezi haline geldi. Bunun nedeni, birkaç Tayvan bankasının ticaret platformlarının USD hesapları açmasına izin vermesi ve bir şekilde Wells Fargo gibi büyük ABD para merkezi bankalarıyla muhabir bankacılık ilişkilerini sürdürebilmesiydi. Ancak, muhabir bankalar bu Tayvan bankalarından tüm kripto müşterilerini kovmalarını veya küresel USD piyasalarına erişimlerini kaybetmelerini talep ettikçe bu düzenleme bozulmaya başladı. Sonuç olarak, 2010'ların sonlarında USDT, kripto sermaye piyasalarında ölçekte USD transfer etmenin tek yolu haline geldi. Bu, baskın sabit para birimi olarak konumunu sağlamlaştırdı.
Birçoğu kripto ödemeleri etrafında bir anlatıyla para toplayan Batılı oyuncular, Tether'e rakip yaratmak için acele ettiler. Büyük ölçekte hayatta kalan tek şirket Circle'ın USDC'siydi. Ancak Circle, kripto ticareti ve kullanımının kalbi olan Büyük Çin ile hiçbir bağı olmayan Boston merkezli bir ABD şirketi olduğu için belirgin bir dezavantaja sahipti (oh be!). Circle'ın dile getirilmeyen mesajı şuydu/hâlâ öyle: Çin = korkutucu; ABD = güvenli. Mesaj çok komik çünkü Tether'ın hiçbir zaman Çin kökenli bir yöneticisi olmadı, ancak Kuzeydoğu Asya pazarı ve şimdi de Küresel Güney için her zaman önemliydi/önemli.
Sosyal Medya İçeri Girmek İstiyor
Sabit para birimi çılgınlığı yeni değil. 2019'da Facebook (şimdi Meta) kendi stablecoin'i Libra'yı piyasaya sürmenin zamanının geldiğine karar verdi. Cazibe, Facebook'un Instagram ve WhatsApp aracılığıyla Çin hariç tüm dünyaya ABD doları banka hesapları sunabilmesiydi. İşte Haziran 2019'da Libra hakkında yazdıklarım:
Olay ufku geçti. Facebook, Libra ile dijital varlık sektörüne giriyor. Analizime başlamadan önce bir şeyi açıklığa kavuşturmama izin verin; Libra ne merkeziyetsizdir ne de sansüre dayanıklıdır. Libra bir kripto para birimi değildir. Libra tüm stablecoin'leri yok edecek, ama kimin umurunda. Belirsiz bir sponsor tarafından oluşturulan ve bir blok zincirinde çalışan bir itibari para piyasası vakfı tarafından bir şekilde değerli görülen tüm projeler için tek bir gözyaşı dökmeyeceğim.
Libra, ticari ve merkez bankalarını gereksiz kılabilirdi. Faydalarını aptal, düzenlenmiş bir dijital itibari para deposuna indirgeyebilirdi. Bu kurumların dijital çağda olması gereken şey tam da budur. Libra ve diğer Web2 sosyal medya şirketlerinin sunduğu sabit paralar gösteriyi çalabilirdi. En fazla müşteriye ve tercihleri ve davranışları hakkında neredeyse eksiksiz bilgiye sahipler.
Son olarak, ABD siyasi kuruluşu geleneksel bankaları ödemelerde ve dövizde gerçek rekabetten korumak için harekete geçti. O zamanlar şunu söylemiştim: ABD Temsilcisi Maxine Waters'ın ABD Temsilciler Meclisi Finansal Hizmetler Komitesi önündeki aptalca sözlerine ve eylemlerine karşı hiçbir sevgim yoktu. Ancak onun ve diğer hükümet yetkililerinin endişelerinin patlaması, tebaalarına karşı fedakar duygulardan değil, ceplerini dolduran ve işlerini koruyan bir sektör olan finansal hizmetler sektörünü bozma korkusundan kaynaklanıyordu. Hükümet yetkililerinin Libra'yı kınamak için acele etme hızı, bu projede insan toplumu için bazı potansiyel olumlu değerler olduğunu gösteriyor.
O zamanlar öyleydi, ancak şimdi Trump yönetimi finans piyasalarında rekabete izin verecek. Trump 2.0, ABD Başkanı Biden yönetimi sırasında tüm ailesinin platformunu sertifikasyonu iptal eden bankalara karşı hiçbir sevgi duymuyor. Sonuç olarak, sosyal medya şirketleri, platformlarına yerel olarak sabit para birimi teknolojisini yerleştirme planlarını yeniden canlandırıyor.
Bu, sosyal medya şirketi hissedarları için iyi bir haber. Bu şirketler, geleneksel bankacılık sisteminden, ödemelerden ve dövizden elde edilen gelir akışlarını tamamen yok edebilir. Ancak, yeni bir sabit para birimi yaratan herhangi bir girişimci için kötü bir haber, çünkü sosyal medya şirketleri, sabit para birimi işlerini desteklemek için ihtiyaç duydukları her şeyi şirket içinde inşa edecekler. Yeni sabit para birimi ihraç edenlere yatırım yapanlar, herhangi bir sosyal medya şirketiyle çalıştıklarını veya dağıtım yaptıklarını övünen tanıtımcılara karşı dikkatli olmalı.
Diğer teknoloji şirketleri de sabit para birimi akımına katılıyor. Sosyal medya platformu X, Airbnb ve Google, hepsi sabit paraları iş operasyonlarına entegre etmek için erken görüşmelerde bulunuyor. Mayıs ayında Fortune, geçmişte blok zinciri teknolojisiyle başarısız bir şekilde denemiş olan Mark Zuckerberg'in Meta'sının, ödemeler için sabit paraları tanıtmak üzere kripto para şirketleriyle görüşmelerde bulunduğunu bildirdi. – Kaynak: Fortune Dergisi
“Libra: Zuck Me Gently” başlıklı makalem: https://blog.bitmex.com/libra-zuck-me-gently/
Geleneksel Bankalar İçin Yok Olma Seviyesi Olayı
Bankalar ister beğensin ister beğenmesin, dijital itibari paraları tutarak ve transfer ederek her yıl milyarlarca dolar gelir elde etmeye devam edemeyecekler ve döviz ticareti yaparken aynı ücretleri kazanamayacaklar. Yakın zamanda büyük bir bankanın yönetim kurulu üyesiyle sabit paralar hakkında konuştum ve "işimiz bitti" dediler. Stablecoin'lerin durdurulamaz olduğuna inanıyorlar ve kanıt olarak Nijerya'daki durumu gösteriyorlar. USDT'nin ülkedeki nüfuzunun kapsamı hakkında hiçbir fikrim yoktu, ancak merkez bankası kripto paraları yasaklama konusunda çok ciddi olmasına rağmen Nijerya'nın GSYİH'sinin üçte birinin USDT ile gerçekleştirildiğini söylediler.
Yukarıdan aşağıya değil, aşağıdan yukarıya doğru benimsendiği için düzenleyicilerin bunu durdurma gücünün olmadığını belirtmeye devam ediyorlar. Düzenleyiciler bunu fark edip bir şeyler yapmaya çalıştıklarında, benimseme nüfus arasında zaten yaygın olduğu için çok geç oluyor.
Her büyük geleneksel bankada üst düzey pozisyonlarda onlar gibi insanlar olmasına rağmen, banka organizması değişmek istemiyor çünkü bu, hücrelerinin çoğunun, yani çalışanlarının ölümü anlamına gelecek. 100'den az çalışanı olan Tether, blok zinciri teknolojisini kullanarak tüm küresel bankacılık sistemi için kritik işlevleri yerine getirebilir. Karşılaştırma yapmak gerekirse, dünyanın en iyi yönetilen ticari bankası olan JP Morgan'ın sadece 300.000'den biraz fazla kişiyi istihdam ettiğini düşünün.
Bankalar kritik bir an ile karşı karşıya: Uyum sağlayın ya da ölün. Ancak şişkin iş güçlerini düzene sokma ve küresel ekonominin ihtiyaç duyduğu ürünleri sağlama çabalarını zorlaştıran şey, belirli işlevleri yerine getirmek için kaç kişinin istihdam edilmesi gerektiğiyle ilgili zorunlu düzenlemelerdir. Örneğin, BitMEX'te Tokyo ofisi açma ve kripto para ticareti lisansı alma deneyimimi ele alalım. Yönetim ekibi, yerel bir ofis açıp temel türev işimizin dışında bazı sınırlı kripto para ticareti türleri yapmak için lisans almamız gerekip gerekmediğini düşündü. Uyumluluk düzenlemesinin maliyeti sorundu, çünkü gereksinimleri karşılamak için teknolojiyi kullanamazdınız. Düzenleyiciler, listelenen her uyumluluk ve operasyonel işlev için doğru deneyime sahip birini işe almanız gerektiğini şart koştu. Tam sayıyı hatırlamıyorum, ancak gerekli tüm işlevleri yerine getirmek için yılda en az 80.000 dolar kazanan yaklaşık 60 kişi, toplamda yılda 4,8 milyon dolar olduğunu düşünüyorum. Tüm bu çalışmalar, yılda 100.000 dolardan daha az bir ücretle bir SaaS satıcısıyla otomatikleştirilebilirdi. Ve şunu da ekleyebilirim ki, bunu yaparken hataya meyilli kişileri işe almaktan daha az hata olurdu. Ah... ve Japonya'da tüm ofisi kapatmadığınız sürece kimseyi işten çıkaramazsınız. Oops!
Bankacılık düzenlemesi, aşırı eğitimli bir nüfus için iş yaratma programları tasarlıyor ve bu küresel bir sorun. Onlar saçmalık konusunda aşırı eğitimliler, gerçek anlamda önemli olan konularda değil. Onlar sadece yüksek maaşlı kutucuk işaretleyiciler. Banka yöneticileri personel sayısını %99 oranında azaltıp üretkenliği artırmak isteseler de, düzenlenen kurumlar olarak bunu yapamazlar.
Stablecoin'ler sonunda geleneksel bankalar tarafından sınırlı bir biçimde benimsenecektir. Eski yavaş ve pahalı olan ve yeni hızlı ve ucuz olan olmak üzere iki paralel sistem çalıştıracaklar. Stablecoin'leri gerçekten benimsemelerine izin verilen ölçü, her ofiste ihtiyatlı düzenleyici tarafından belirlenecektir. JPMorgan'ın tek bir organizma olmadığını, ancak her ülkedeki her JPMorgan örneğinin farklı şekilde düzenlendiğini unutmayın. Veriler ve insanlar genellikle örnekler arasında paylaşılamıyor ve bu da şirket çapında teknoloji odaklı rasyonalizasyonu engelliyor. Size iyi şanslar, pislik bankacılar, düzenlemeler sizi Web2'den korur, ancak Web3'te ölümünüzü garantiler.
Bu bankalar kesinlikle teknoloji geliştirme veya stablecoin dağıtımı konusunda üçüncü taraflarla işbirliği yapmayacaklardır. Tüm bunları şirket içinde yapacaklardır. Aslında, düzenleyiciler işbirliğini açıkça yasaklayabilir. Bu nedenle, bu dağıtım kanalı kendi stablecoin teknolojilerini oluşturan girişimcilere kapalıdır. Belirli bir ihraççının geleneksel bankalar için üzerinde çalıştığını iddia ettiği Kavram Kanıtlarının sayısı umurumda değil. Bunlar asla banka çapında benimsenmeye yol açmayacaktır. Dolayısıyla, bir yatırımcıysanız, bir stablecoin ihraççısı tanıtımcısı ürününü pazara sunmak için geleneksel bankalarla çalışacağını iddia ederse, kaçın.
Artık yeni katılımcıların stablecoin'leri için kitlesel dağıtım elde etmede karşılaştıkları zorlukları anladığınıza göre, neden bu imkansız görevi yine de deneyeceklerini tartışalım. Çünkü stablecoin ihraççısı olmak son derece karlıdır.
ABD Doları Faiz Oranı Oyunu
Bir stablecoin ihraççısının karlılığı, mevcut Net Faiz Geliri (NIM) miktarına bağlıdır. İhraççılar için maliyet temeli, sahiplerine ödenen ücretlerdir ve gelir, Hazine borcuna (Tether ve Circle gibi) yatırılan nakitten veya bir tür kripto para piyasası arbitrajından (Ethena gibi spot tutma arbitraj bazlı işlemler gibi) gelir. En karlı ihraççı olan Tether, USDT sahiplerine veya mevduat sahiplerine hiçbir ücret ödemez ve NIM'inin tamamını kısa vadeli Hazine bonolarının (T-bonoları) getiri seviyesine göre kazanır.
Tether, en güçlü ağ etkilerine sahip olduğu ve müşterilerinin başka bir USD banka hesabı seçeneği olmadığı için tüm NIM'ini elinde tutabilir. Potansiyel müşteriler, USDT'nin Küresel Güney'de kabul görmesi nedeniyle diğer USD stablecoin'lerini seçmeyecektir. Kişisel bir örnek, Arjantin kayak sezonu boyunca ödemelerimi nasıl yaptığımdır. Yılda birkaç hafta Arjantin kırsalında kayak yapıyorum. 2018'de ilk kez Arjantin'e gittiğimde, satıcılar yabancı kredi kartlarını kabul etmiyorsa ödemeler bir güçlük oluşturuyordu. Ancak 2023'te USDT devraldı ve rehberim, şoförüm ve aşçım USDT'yi ödeme olarak kabul ediyor. Bu harika çünkü istesem bile peso ile ödeme yapamam; banka ATM'leri işlem başına en fazla 30$ değerinde peso artı %30 ücret veriyor. Gerçek suç - Tether uzun yaşasın. Çalışanlarımın kripto para borsasında veya mobil cüzdanlarında saklanan ve hem yurt içinde hem de yurt dışında mal ve hizmet satın almak için kolayca kullanılabilen dijital dolarlar alması harika.
Tether'in karlılığı, sosyal medya şirketleri ve bankaların kendi stablecoin'lerini yaratmaları için en iyi reklamdır. Bu grupların hiçbiri mevduat ödemek zorunda değil çünkü zaten sağlam bir dağıtım ağları var, yani tüm NIM'i ele geçiriyorlar. Bu nedenle, bu onlar için büyük bir kar merkezi olabilir.
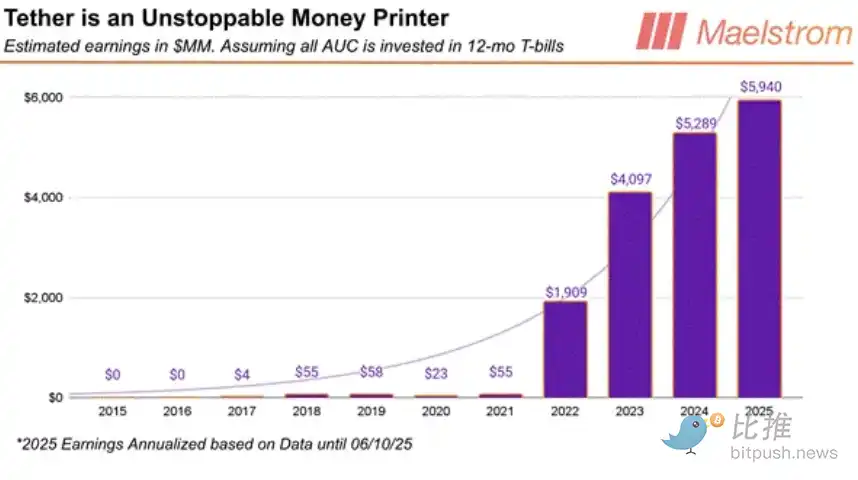
[Grafik açıklaması: Tether'in tahmini yıllık kazancı (Milyar $) vs. zaman (yıl)]
Tether, bu grafiğin tahmin ettiğinden yılda daha fazla para kazanıyor. Grafik, tüm AUC'nin (yönetim altındaki varlıklar) on iki aylık Hazine bonolarına yatırıldığını varsayıyor. Buradaki amaç, Tether'in kazançlarının ABD faiz oranlarıyla yüksek oranda ilişkili olduğunu göstermek. Fed'in 1980'lerin başından bu yana en hızlı şekilde faiz oranlarını artırması nedeniyle 2021'den 2022'ye kazançlarda yaşanan büyük sıçramayı görebilirsiniz.
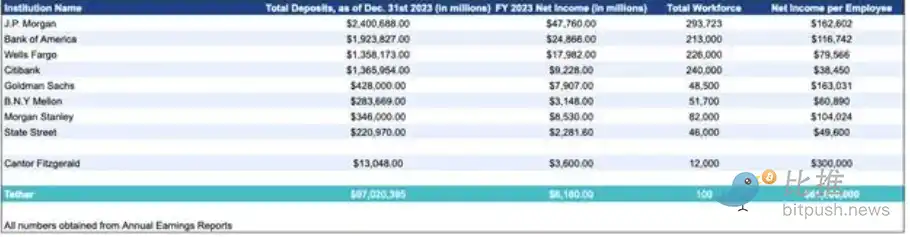
2023 verilerine göre, "Dust on Crust Part Deux" adlı makalemde yayınladığım ve Tether'in dünyadaki kişi başına en karlı banka olduğunu açıkça gösteren bir tablo burada.
Stablecoin dağıtımı, bir captive borsa, sosyal medya şirketi veya geleneksel banka ile bağlantılı olmadığınız sürece çok pahalı olabilir. Bitfinex ve Tether aynı kişiler tarafından kuruldu. Bitfinex'in milyonlarca müşterisi var, bu nedenle Tether'in de kutudan çıktığı haliyle milyonlarca müşterisi var. Tether, kısmen Bitfinex'e ait olduğu ve tüm altcoin'ler USDT'ye karşı işlem gördüğü için dağıtım için ödeme yapmak zorunda değil.
Circle ve ondan sonra gelen diğer stablecoin'ler, bir şekilde borsalara dağıtım ücreti ödemek zorunda kalacak. Sosyal medya şirketleri ve bankalar, stablecoin'lerini oluşturmak ve işletmek için asla üçüncü bir tarafla çalışmayacak; bu nedenle, kripto borsaları tek seçenektir. Kripto borsaları, Binance'in BUSD ile denediği gibi kendi sabit paralarını oluşturabilir, ancak nihayetinde birçok borsa bir ödeme ağı oluşturmanın çok zor olduğuna ve temel işlerinden dikkat dağıttığına karar verdi. Borsalar, sabit paralarının ticaretine izin vermek için ihraç edenin hissesine veya ihraç edenin NIM'inin bir kısmına ihtiyaç duyar. Ancak o zaman bile, tüm kripto/USD çiftlerinin USDT ile eşleştirilmesi muhtemeldir, bu da Tether'in piyasaya hakim olmaya devam edeceği anlamına gelir. Circle'ın Coinbase'e kur yapmasının nedeni budur. Coinbase, Tether'in yörüngesinde olmayan tek büyük borsaydı, çünkü Coinbase'in müşterileri çoğunlukla Amerikalı ve Batı Avrupalılardı. Tether, ABD Ticaret Bakanı Howard Lutnik Tether'i tercih edip şirketi Cantor Fitzgerald aracılığıyla bankaya yatırmadan önce Batı medyasında bir tür yabancı yapımı dolandırıcılık olarak eleştiriliyordu. Varlığı ABD siyasi kuruluşunun desteğine bağlı olan Coinbase, bir alternatif bulmak zorundaydı. Böylece Jeremy Allaire görevi üstlendi ve Brian Armstrong'un isteğini kabul etti. [1]
Anlaşma şu: Circle, Coinbase ağında dağıtım karşılığında Coinbase'e net faiz gelirinin %50'sini ödüyor. Yachttzee!!
Yeni stablecoin ihraççıları için durum vahim. Açık bir dağıtım kanalı yok. Tüm büyük kripto borsalarının ya ihraççıları var ya da mevcut ihraççılarla çalışıyorlar, Tether, Circle ve Ethena. Sosyal medya şirketleri ve bankalar kendi çözümlerini oluşturacaklar. Bu nedenle yeni bir ihraççı, daha yüksek benimsenmeye sahip diğer stablecoin'lerden onları uzaklaştırmak için NIM'inin önemli bir kısmını mevduat sahiplerine devretmek zorunda. Sonuç olarak, yatırımcıların bu döngünün sonunda neredeyse her halka açık stablecoin ihraççısında veya teknoloji sağlayıcısında para kaybetmesinin nedeni budur. Ancak bu partiyi durdurmayacak; yatırımcıların yargısının neden devasa stablecoin kar potansiyeli tarafından gölgelendiğine bir bakalım.
Anlatı
Sadece Bitcoin ve diğer altcoin'leri tutmanın dışında kripto serveti yaratmaktan sorumlu üç iş modeli vardır. Bunlar madencilik, borsa işletme ve sabit paralar çıkarmadır. Benim durumumda, servetim BitMEX'e (türev borsası) sahip olmamdan gelirken, Maelstrom (aile ofisim) en büyük pozisyonu ve en mutlak getiriyi üreten varlık USDE sabit parasının ihraççısı olan Ethena'dır. Ethena, 2024'te bir yıldan kısa bir sürede sıfırdan üçüncü en büyük sabit paraya yükseldi.
Sabit para anlatısı, geleneksel finans (TradFi) aptalları için en büyük ve en belirgin Toplam Adreslenebilir Pazar'a (TAM) sahip olması bakımından benzersizdir. Tether, insanların fonlarını tutan ve bunları ileri geri transfer etmelerine izin veren bir zincir üstü bankanın kişi başına düşen en karlı finans kurumu olabileceğini kanıtladı. Tether, ABD hükümetinin tüm kademeleri tarafından başlatılan bir yasal mücadele (lawfare) karşısında başarılı oldu. ABD yetkilileri en azından stablecoin'lere karşı daha az düşmanca olsa ve mevduat için geleneksel bankalarla rekabet ederken onlara biraz faaliyet özgürlüğü tanısalardı ne olurdu? Kar potansiyeli çılgınca.
Şimdi mevcut kurulumu göz önünde bulundurarak, ABD Hazine personeli stablecoin AUC'nin (yönetim altındaki varlıklar) 2 trilyon dolara çıkabileceğine inanıyor. Ayrıca, USD stablecoin'lerinin USD hegemonyasını ilerletmek/sürdürmek için bir mızrak ucu olabileceğine ve aynı zamanda Hazine borcunun fiyat duyarsız bir alıcısı olabileceğine inanıyorlar. Vay canına, bu büyük bir makro destek rüzgarı. Lezzetli bir bonus olarak, Trump'ın büyük bankalara karşı bir kin beslediğini unutmayın çünkü ilk başkanlık döneminden sonra kendisini ve ailesini platformlarından çıkardılar. Serbest piyasanın dijital dolarları tutmanın ve transfer etmenin daha iyi, daha hızlı ve daha güvenli yollarını sağlamasını engelleme niyeti yok. Oğulları bile stablecoin oyununa atladı.
İşte yatırımcıların yatırım yapılabilir stablecoin projelerine ağızlarının suyu akmasının sebebi. Bu anlatının nakit yakma fırsatlarına nasıl dönüşeceğine dair tahminlerime geçmeden önce, yatırım yapılabilir projeler için kriterleri tanımlamama izin verin.
Söz konusu ihraççı, bir şekilde ABD halka açık borsada listelenebiliyor. İkincisi, ihraççı dijital dolarları hareket ettiren bir ürün sunuyor; yabancı bir şey yok, işte 'Murica'. Hepsi bu ve görebileceğiniz gibi, burada yaratıcı olmak için çok fazla boşluk var.
Yıkıma Giden Yol
Halka arz edilebilecek ve partiyi başlatabilecek en belirgin ihraççı Circle'dır. Bir ABD şirketidir ve AUC'ye göre ikinci en büyük stablecoin ihraççısıdır. Circle bu aşamada aşırı değerlidir. Circle'ın faiz gelirinin %50'sinden fazlasını Coinbase'e verdiğini unutmayın. Yine de Circle'ın piyasa değeri Coinbase'in %39'udur. Coinbase, birden fazla karlı iş kolu ve dünya çapında onlarca milyon müşterisi olan tek duraklı bir kripto finans mağazasıdır. Circle, fellatioda mükemmeldir ve bu çok değerli bir beceri olsa da, yine de becerilerini geliştirmeleri ve üvey çocuklarına bakmaları gerekir.
Circle'ı açığa mı almalısınız? Kesinlikle hayır! Belki Circle/Coinbase oranının mantıksız olduğunu düşünüyorsanız, Coinbase satın almalısınız. Circle aşırı değerli olsa da, birkaç yıl içinde stablecoin çılgınlığına geri döndüğümüzde, birçok yatırımcı Circle'ı elinde tutmuş olmayı dileyecektir. En azından biraz sermayeleri kalırdı.
Bir sonraki listeleme dalgası Circle taklitleri olacak. Bu hisse senetleri, fiyat/AUC oranına göre Circle'dan daha fazla aşırı değerli olacak. Mutlak anlamda, gelir yaratmada asla Circle'ı geçemeyecekler. Promotörler, yatırımcıları, küresel dolar ödemelerinde geleneksel bankalarla ortaklık kurarak veya dağıtım kanallarını kullanarak onları alt üst edebilecek bağlantılara ve yeteneklere sahip olduklarına ikna etmek için anlamsız geleneksel finans kimlik bilgilerini öne sürecekler. Dolandırıcılık başarılı olacak; ihraççılar bir ton para toplayacak. Siperlerde biraz zaman geçirmiş olanlarımız için, halkı kendi boktan şirketlerine yatırım yapmaya kandırabilen takım elbiseli ve kravatlı palyaçoları izlemek çok komik olacak.
Bu ilk dalgadan sonra, dolandırıcılığın ölçeği tamamen ABD'de yürürlüğe giren stablecoin düzenlemesine bağlı. İhraççılara stablecoin'i destekleyen varlıklar ve sahiplerine getiri ödeyip ödeyememeleri açısından ne kadar fazla özgürlük verilirse, bokları örtbas etmek için kullanılabilecek finansal mühendislik ve kaldıraç da o kadar fazla olur. Hafif veya temassız bir stablecoin düzenleme rejimi varsayarsanız, o zaman bazı ihraççıların bir tür dolandırıcı algoritmik stablecoin Ponzi şeması yarattığı Terra/Luna'nın tekrarını görebilirsiniz. Tahvil ihraç eden kuruluş, tahvil sahiplerine yüksek getiriler ödeyebilir ve getiri, belirli varlık varlıklarına kaldıraç uygulanmasıyla elde edilir.
Gördüğünüz gibi, gelecek hakkında söyleyecek nispeten az şeyim var. Yeni katılımcılar için dağıtım kanalları kapalı olduğu için gerçek bir gelecek yok. Bu fikri aptal kafanıza sokun. Bunu sıcak patatesmiş gibi ticaret edin. Ama açığa satmayın. Bu yeni hisseler, açığa satış yapanların yüzlerini koparacak. Makro ve mikro senkronize. Eski Citigroup CEO'su Chuck Prince'e şirketinin subprime ipoteklerdeki rolü sorulduğunda dediği gibi, "Müzik durduğunda, likidite açısından işler karmaşıklaşıyor. Ama müzik çaldığı sürece kalkıp dans etmeniz gerekiyor. Hala dans ediyoruz."
Maelstrom'un nasıl dans edeceğinden emin değilim ama kazanılacak para varsa, kazanırız.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler