



Arthur Hayes: Stablecoin'lere 10 trilyon dolar akıyor ve DeFi, değerde büyük bir patlamaya yol açacak

Orijinal Başlık: Buffalo Bill
Orijinal Yazar: Arthur Hayes, BitMEX'in Kurucusu
Orijinal Çevirmen: AIMan, Golden Finance
ABD Hazine Bakanı Scott Bessent yeni bir lakabı hak ediyor. Daha önce ona "Büyük Bessent Penisi"nin kısaltması olan "BBC" diyordum. Evet, yıkıcı penisi küresel finans ekosisteminin statükosunu mahvediyor, ancak bu lakap karakterini tam olarak yansıtmıyor. Bence itibari (fugazi) finans sisteminin iki önemli bileşenine, yani Eurodolar bankacılık sistemine ve yabancı merkez bankalarına yaşatacağı acıyı tarif etmek için daha uygun bir isme ihtiyacı var. Kuzuların Sessizliği'ndeki seri katil gibi (herhangi bir acemi genç için Netflix ve Chill gecesine layık, lanet olası bir klasik), Scott "Buffalo Bill" Bessant da Eurodolar bankacılık sistemini ortadan kaldırmak ve yabancı dolar dışı mevduatların kontrolünü ele geçirmek üzere. Köleler ve eğitimli lejyonlar Pax Romana'yı nasıl koruyorsa, köleler ve dolar hegemonyası da Pax Americana'yı öyle koruyor. Pax Americana'nın kölelik boyutu sadece Afrikalıların pamuk toplamak için tarihi sevkiyatlarından ibaret değil; modern kırbaç, nesiller boyu gençlerin Goldman Sachs, Sullivan & Cromwell veya McKinsey'de iş bulma umuduyla değersiz belgeler kazanmak için hayatlarını mahveden borçları gönüllü olarak üstlendiği aylık ipotek. Bu, çok daha yaygın, sinsi ve nihayetinde daha etkili bir kontrol biçimi. Ne yazık ki, artık ABD'de yapay zeka (YZ) varken, bu borç batağındaki atlar işsiz kalacak... Mavi yakalı iş kıyafetlerini giy, dostum.
Konudan uzaklaşıyorum.
Bu makale, Pax Americana'nın küresel rezerv para birimi olan ABD doları üzerindeki kontrolünü ele alacak. Birbirini izleyen ABD Hazine Bakanları, doların sopasını farklı derecelerde başarıyla kullandılar. En dikkat çekici başarısızlık, Eurodolar sisteminin ortaya çıkmasına izin vermekti.
Eurodolar sistemi, 1950'ler ve 1960'larda ABD sermaye kontrollerini (Regulation Q gibi), ekonomik yaptırımları (Sovyetler Birliği'nin dolarlarını saklayacak bir yere ihtiyacı vardı) aşmak ve II. Dünya Savaşı sonrası küresel ekonomik toparlanma sırasında ABD dışındaki ticaret akışları için bankacılık hizmetleri sağlamak amacıyla ortaya çıktı. O dönemdeki para otoriteleri, yabancılara dolar sağlama ihtiyacını fark edebilir ve yerel para merkezi bankalarının bu işi kontrol etmesine izin verebilirdi, ancak yerel siyasi ve ekonomik endişeler kararlı bir duruş gerektiriyordu. Sonuç olarak, Eurodolar sistemi sonraki on yıllarda keşfedilmemiş boyutlara ulaşarak hesaba katılması gereken bir güç haline geldi. Tahmini olarak 10 ila 13 trilyon dolar değerinde Eurodolar, ABD dışındaki çeşitli banka şubelerinde dolaşımdadır. Bu sermayenin gelgitleri, II. Dünya Savaşı sonrası dönemde çeşitli finansal krizlere yol açmış ve bu krizlerin çözümü için her zaman para basılması gerekmiştir. Bu olgu, Atlanta Federal Rezervi'nin Ağustos 2024 tarihli "Offshore Dolarlar ve ABD Politikası" başlıklı makalesinde ele alınmıştır.Bessant için Eurodolar sisteminin iki sorunu var. Birincisi, kaç Eurodolar bulunduğu veya bunların neyi finanse ettiği hakkında hiçbir fikri olmaması. İkinci ve en önemli sorun ise, bu Eurodolar mevduatlarının çöp Hazine bonolarını satın almak için kullanılmaması. Bessant'ın bu iki sorunu çözmenin bir yolu var mı? Bunu akılda tutarak, ABD dışındaki bireysel mevduat sahiplerinin döviz varlıklarını kısaca ele alayım. Dolarizasyondan kurtulma gerçek. Bu durum, Amerika'nın para efendilerinin, bankaların ve finans kurumlarının kötü yatırımları nedeniyle batmasına izin vermek yerine, niceliksel genişlemeyi (QE Infinity) başlatarak onları kurtarmaya karar verdikleri 2008'de başladı. Trilyonlarca dolarlık varlık tutan küresel merkez bankalarının tepkisinin faydalı bir göstergesi, rezervlerindeki altın oranıdır. Bir kişinin rezervlerindeki altın oranı ne kadar yüksekse, ABD hükümetine olan güvenleri o kadar azdır.
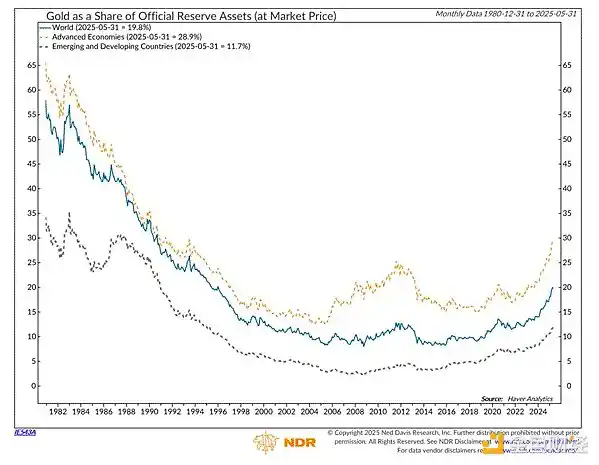
Yukarıdaki grafikte de görebileceğiniz gibi, merkez bankalarının rezervlerindeki altın oranı 2008'den sonra dip yapmış ve uzun vadeli bir yükselişe geçmiştir.
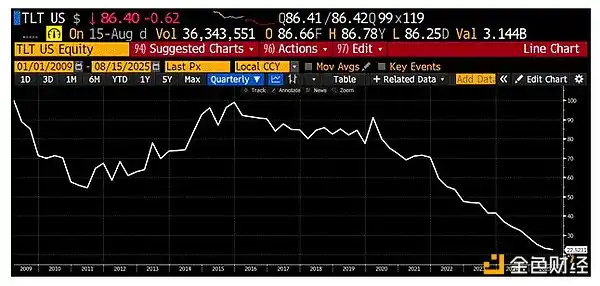
Bu, 20 yıl veya daha uzun vadeli ABD Hazine tahvillerinin performansının altın fiyatına bölünmesiyle elde edilen TLT ABD ETF'sidir. 2009'dan beri endeksini 100 olarak belirledim. 2009'dan beri Hazine tahvilleri altına kıyasla değerlerinin yaklaşık %80'ini kaybetti. ABD hükümetinin para politikası, bankacılık sistemini kurtarırken aynı zamanda hem yabancı hem de yerli borç sahiplerini cezalandırmaktır. Yabancı merkez bankalarının Scrooge McDuck'ı (altın istifçisi çizgi film karakteri) taklit etmesine şaşmamalı. ABD Başkanı Trump da benzer bir strateji izlemeyi planlıyor, ancak tahvil sahiplerini cezalandırmak yerine, gümrük vergileri yoluyla yabancı sermayeyi ve ticaret akışlarını vergilendirerek Amerika'yı tekrar harika yapabileceğine inanıyor. Bessant'ın merkez bankası rezerv yöneticilerini daha fazla Hazine bonosu almaya ikna etmek için yapabileceği pek bir şey yok. Ancak dolar perspektifinden bakıldığında, Küresel Güney'de pozitif getirili bir dolar hesabı isteyen, bankacılık hizmetlerinden yeterince yararlanamayan büyük bir nüfus var. Bildiğiniz gibi, tüm itibari para birimleri Bitcoin ve altınla karşılaştırıldığında çöp. Bununla birlikte, itibari para sistemindeyseniz, en iyi itibari para birimi dolardır. Dünya nüfusunun çoğunu yöneten yerel düzenleyiciler, vatandaşlarını hiperenflasyonla boğuşan düşük kaliteli para birimlerini tutmaya zorluyor ve dolar finans sistemine erişimlerini kısıtlıyor. Bu vatandaşlar, Bessant'ın sakatlayıcı devlet tahvili piyasasından kurtulmak için teklif ettiği herhangi bir getiriden Hazine bonosu satın alacaklar. Bessant'ın bu insanlara bankacılık hizmeti sunmasının bir yolu var mı? 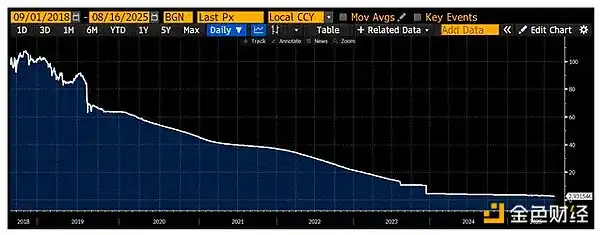 İlk olarak 2018'de Arjantin'e seyahat ettim ve o zamandan beri düzenli olarak gidiyorum. İşte Eylül 2018'den itibaren 100 endeksli ARSUSD grafiği. Arjantin pesosu, yedi yılda dolar karşısında değerinin %97'sini kaybetti. Şu anda oraya kayak yapmaya gittiğimde, tüm hizmet personelime USDT ile ödeme yapıyorum.
Eğer Eurodolarlar ve Küresel Güney ile yoksul Avrupalıların mevduatları stablecoin'lere akmazsa, yıldızlarla dolu "üyeleriyle" (yaptırımlar ve diğer araçlardan bahsediyor) Bismarck taklidi yapmak zorunda kalacak. Ya doları teninize sürün (dolarizasyonu kabul etmekten bahsediyor) ya da tekrar yaptırımlarla karşılaşın.
Ulusal borcun satın alma gücünün 10-13 trilyon doları, Eurodolar sisteminin çöküşünden kaynaklanıyor.
Ulusal borcun satın alma gücünün 21 trilyon doları, Küresel Güney ve yoksul Avrupalıların perakende mevduatlarından geliyor.
Toplam = 34 trilyon dolar
Elbette, bu sermayenin tamamı dolara sabitlenmiş stablecoin'lere akmayacak, ancak en azından büyük bir toplam adreslenebilir pazarımız (TAM) var.
Asıl soru şu: 34 trilyon dolarlık stablecoin mevduatı, DeFi kullanımını yeni zirvelere nasıl taşıyacak? DeFi kullanımının artacağına dair güvenilir bir argüman varsa, hangi shitcoin'ler fırlayacak? Okuyucuların anlamaları gereken ilk kavram staking. 34 trilyon doların bir kısmının artık stablecoin formunda olduğunu düşünelim. Basitleştirmek adına, Tether'in USDT'sinin tüm girişi aldığını varsayalım. Circle ve büyük TBTF bankaları gibi diğer ihraççılardan gelen yoğun rekabetle karşı karşıya kalan Tether, net faiz marjının bir kısmını sahiplerine aktarmak zorundadır. Bunu, bağlı borsa cüzdanlarında stake edilen USDT'lerin yeni basılan USDT birimleri şeklinde faiz kazandığı borsalarla ortaklık kurarak yapar. Basit bir örneğe bakalım. Filipinler'den Fernando'nun 1.000 USDT'si var. Filipinler merkezli bir kripto para borsası olan PDAX, stake edilen USDT'ler için %2 getiri sunuyor. PDAX, Ethereum üzerinde bir staking akıllı sözleşmesi oluşturur. Fernando 1.000 USDT'sini akıllı sözleşme adresine göndererek stake eder. Birkaç şey olur: 1. 1.000 USDT'si 1.000 psUSDT olur (PDAX Stake Edilen USDT; PDAX'ın yükümlülükleri). Başlangıçta 1 USDT, 1 psUSDT'ye eşittir, ancak her gün psUSDT, tahakkuk eden faiz nedeniyle USDT'den daha değerli hale gelir. Örneğin, %2 yıllık faiz oranı ve ACT/365 basit faiz muhasebesi kullanılarak, psUSDT günde yaklaşık 0,00005 USDT kazanır. Bir yıl sonra, 1 psUSDT 1,02 USDT'ye eşit olur. 2. Fernando, borsa cüzdanına 1.000 psUSDT alır. Güçlü bir şey oldu. Fernando, USDT'sini PDAX'a kilitledi ve karşılığında faiz getiren bir varlık aldı. psUSDT artık DeFi ekosisteminde teminatlandırılmıştır. Bu, onu başka bir kripto para birimiyle takas edebileceği, karşılığında borç alabileceği anlamına gelir; Bunu bir DEX'te türev işlemler için kaldıraç olarak kullanabilir, vb. Peki Fernando bir yıl sonra psUSDT'sini USDT'ye çevirmek istediğinde ne olur?1. Fernando, PDAX platformuna gider ve borsa cüzdanına göndererek ve/veya üçüncü taraf bir DeFi cüzdanını (Metamask gibi) PDAX dApp'ine bağlayarak 1.000 psUSDT'yi stake'ler. 2. psUSDT imha edilir ve Fernando 1.020 USDT alır. Fernando'ya ödenen ek 20 USDT nereden geliyor? Tether'in PDAX ile ortaklığından geliyor. Tether'in pozitif bir net faiz marjı var; bu, basitçe Hazine bonosu portföyünden elde edilen faiz geliri. Tether daha sonra bu USDT'leri kullanarak ek USDT oluşturur ve sözleşmesel yükümlülüklerini yerine getirmek için bir kısmını PDAX'e gönderir. Hem USDT (temel para birimi) hem de psUSDT (faiz getiren para birimi), DeFi ekosistemi genelinde kabul edilebilir teminat haline gelmiştir. Bu nedenle, toplam stablecoin trafiğinin belirli bir yüzdesi DeFi dApp'leriyle etkileşime girecektir. Toplam Kilitli Değer (TVL) bu etkileşimi ölçer. Bir kullanıcı bir DeFi dApp ile her etkileşime girdiğinde, sermayesini TVL ile temsil edilen bir süreliğine kilitlemek zorundadır. TVL, işlem hacmi veya diğer gelir getirici faaliyetlerin arkasında, huninin en üstünde yer alır. Bu nedenle TVL, DeFi dApp'leri için gelecekteki nakit akışlarının önde gelen bir göstergesidir. TVL'nin çeşitli projelerin gelecekteki kazançlarını nasıl etkilediğini incelemeden önce, kullanacağım finansal modeldeki temel varsayımları açıklamak istiyorum. Model Varsayımları Yakında, 2028 sonuna kadar Ethena (token: ENA), Ether.fi (token: ETHFI) ve Hyperliquid (token: HYPE) için hedef fiyatları tahmin etmek üzere üç basit ama güçlü finansal model sunacağım. Trump'ın görevden ayrılacağı tarih olduğu için 2028 sonunu hedefliyorum. Temel senaryom, Mavi Takım'ın (Demokratlar) başkanlığı kazanma olasılığının Kırmızı Takım'dan (Cumhuriyetçiler) biraz daha yüksek olmasıdır. Bunun nedeni, Trump'ın yarım yüzyıllık parasal, ekonomik ve dış politika birikimiyle tabanına yapılan adaletsizlikleri dört yıl içinde başarıyla düzeltmesinin imkânsız olmasıdır. İşin en kötü yanı, hiçbir politikacının seçim vaatlerinin hepsini yerine getirmeyecek olmasıdır. Sonuç olarak, Kırmızı Takım'daki tabandaki Cumhuriyetçilerin katılımı düşecektir. Kırmızı Takım'ın taban üyeleri, Trump'ın başkanlık için aday olan herhangi bir halefine kayıtsız kalacak ve Trump Delilik Sendromu'ndan (TDS) muzdarip çocuksuz kedi hanımlarını geride bırakacak kadar sayıda oy kullanmayacaktır. TDS, tahta çıkan herhangi bir Mavi Takım Demokratı'nın başına bela olacak ve onları yalnızca Trump'tan farklı olduklarını kanıtlamak için burun kıvıran para politikalarına başvurmaya itecektir. Sonuç olarak, hiçbir politikacı para basma cazibesine karşı koyamaz ve dolara sabitlenmiş stablecoin'ler, kısa vadeli Hazine tahvillerinin fiyata duyarsız en iyi alıcıları arasındadır. Başlangıçta stablecoin'leri tam anlamıyla desteklemeyebilirler, ancak yeni imparator bu sermaye olmadan aslında çıplak olduklarını görecek ve sonunda daha önce bahsettiğim politikaları sürdürecektir. Bu politika değişikliği kripto para balonunu patlatacak ve büyük bir ayı piyasasına yol açacaktır.Son olarak, modelimde bahsedilen rakamlar muazzam. Bu, küresel para mimarisinde yüzyılda bir görülen bir değişim. Çoğumuz, hayatımızın geri kalanında damar içi kök hücre enjeksiyonları almadığımız sürece... belki de, yatırım kariyerimizde bir daha asla böyle bir olaya tanık olmayacağız. Tahminimce yükseliş potansiyeli, SBF'nin (Sam Bankman-Fried) amfetamin alışkanlığından daha büyük. Dolara endeksli stablecoin'lerdeki artıştan kâr eden DeFi'nin ana unsurlarında bir daha asla böyle bir boğa koşusu görmeyeceksiniz. Tahminlerimde sıfırla biten ondalık sayılar kullanmayı sevdiğim için, 2028 yılına kadar dolaşımda olan dolar cinsinden stablecoin'lerin toplam miktarının en az 10 trilyon dolar olacağını tahmin ediyorum. Bu rakam büyük çünkü Bessant'ın finanse etmesi gereken açık çok büyük ve katlanarak büyüyor. Bessant hükümetini finanse etmek için Hazine tahvillerini ne kadar çok kullanırsa, her yıl borcu yenilemek zorunda kalacağı için borç yığını o kadar hızlı büyür. Bir sonraki önemli varsayım, Mayıs 2026'dan sonra Bessant ve gelecek Fed Başkanı tarafından seçilecek federal fon oranı seviyesidir. Bessant, federal fon oranının %1,50 çok yüksek olduğunu kamuoyuna açıklarken, Trump genellikle %2,00'lik bir faiz indirimi çağrısında bulundu. Yukarı veya aşağı doğru aşırı düzeltmeler olma eğilimi göz önüne alındığında, federal fon oranının yakında %2,00 civarına düşeceğine inanıyorum. Bu rakamın gerçek bir kesinliği yok, tıpkı hiçbir kurum ekonomistinin hiçbir fikrinin olmaması gibi. Hepimiz uyduruyoruz, bu yüzden benim rakamlarım da onlarınki kadar iyi. İflas etmiş bir imparatorluğun politik ve ekonomik gerçekleri daha ucuz para talep ediyor ve %2'lik bir federal fon oranı tam olarak bunu sağlıyor. Son olarak, 10 yıllık Hazine getirisinin nereye varacağını düşünüyorum? Bessant'ın hedefi %3 gerçek büyüme yaratmak. %2'lik bir federal fon oranı (teorik olarak uzun vadeli enflasyonun bir göstergesi) eklendiğinde, 10 yıllık getiri %5 olur. Bunu, nihai getirinin bugünkü değerini hesaplamak için kullanacağım. Bu varsayımları kullanarak, kümülatif nakit akışlarının nihai değerini türetiyoruz. Bu nakit akışları, token sahiplerine geri alım olarak sağlanabileceğinden, bunu belirli bir projenin temel değeri olarak kullanabiliriz. Tam seyreltilmiş değerlemeyi (FDV) bu şekilde değerlendiriyor ve öngörüyorum. Daha sonra modelimin gelecekteki çıktılarını mevcut değerle karşılaştırıyorum ve bam, yukarı yönlü potansiyel netleşiyor. Tüm model girdileri mavi, tüm çıktılar siyah. Yeni stablecoin kullanıcıları için en önemli eylem, mal ve hizmetlere harcama yapmaktır. Artık herkes, bir çeşit POS sisteminde telefonuna veya banka/kredi kartına dokunarak ödeme yapmaya alışkın. Stablecoin'leri kullanmak da en az bunun kadar kolay olmalı. Kullanıcıların sabit kripto paralarını bir dApp'e yatırıp, Visa banka/kredi kartıyla yaptıkları gibi harcamalarına olanak tanıyan bir proje var mı? Elbette var ve adı Ether.fi Cash.Dünyanın dört bir yanındaki kullanıcılar dakikalar içinde kaydolabilir ve kayıt işlemini tamamladıktan sonra kendi Visa destekli stablecoin harcama kartlarına sahip olurlar. Bunu telefonunuzda ve/veya fiziksel kartınızla kullanabilirsiniz. Ether.fi cüzdanınıza stablecoin yatırdıktan sonra, Visa'nın kabul edildiği her yerde harcayabilirsiniz. Ether.fi, harcamalarınızı hızlandırmak için stablecoin bakiyenize göre kredi bile sağlar. Ether.fi projesinde danışman ve yatırımcıyım, bu yüzden elbette taraflıyım, ancak on yıldan uzun süredir çevrimdışı harcamalar için düşük ücretli bir kripto para çözümü bekliyordum. İster American Express kartı ister Ether.fi nakit kartı kullanayım, müşteri deneyimi aynı. Bu önemli çünkü ilk kez, Küresel Güney'deki birçok insan, stablecoin'ler ve Ether.fi tarafından desteklenen bir ödeme yöntemi kullanarak dünyanın herhangi bir yerinde mal ve hizmet satın alabilecek. Asıl kâr, bankaların sunduğu geleneksel ürünlerin çoğunu sunan bir finansal süpermarket haline gelmekte yatıyor. Ether.fi daha sonra mevduat sahiplerine ek ürünler sunabilir. Gelecekteki nakit akışlarını hesaplamak için öngördüğüm temel oran Ücret/Kasa Oranı'dır. Ether.fi, yatırılan her bir dolarlık stablecoin için ne kadar gelir elde ediyor? Güvenilir bir rakam elde etmek için, dünyanın en iyi yönetilen ticari bankası olan JPMorgan Chase'in en son yıllık dosyalarına başvurdum. 1,0604 trilyon dolarlık mevduat üzerinden 18,8 milyar dolar gelir elde ettiler; bu da %1,78'lik bir Ücret/Değer Oranı'na denk geliyor.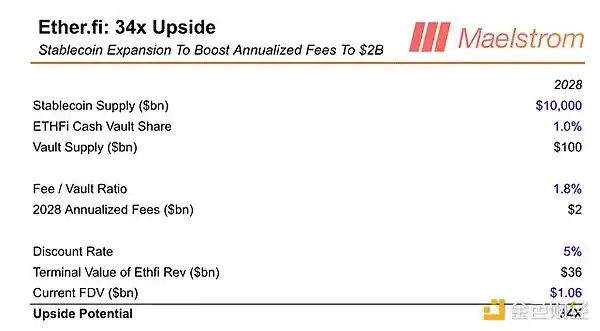
Ether.fi Nakit Kasası Yüzdesi: Bu, Cash Vault'a yatırılan stablecoin arzının yüzdesini temsil eder. Şu anda, yalnızca dört aylık varlığına rağmen, bu oran %0,07'dir. Ürünün henüz piyasaya sürüldüğü göz önüne alındığında, bu oranın 2028 yılına kadar %1,00'e çıkarılmasının mümkün olduğuna inanıyorum.
ETHFI'nin mevcut seviyesinden 34 kat artabileceğine inanıyorum. Artık sıradan insanlar dolarlarını harcayabildiğine göre, federal fon oranından daha yüksek bir getiri elde etmenin yolları var mı? Stablecoin Borç Verme Milyonlarca insan dışarı çıkıp stablecoin'lerini kahveye harcayabildiğinde, faiz kazanmak isteyecekler. Tether gibi ihraççıların net faiz marjının bir kısmını sahiplerine ödeyeceğine olan inancımı daha önce dile getirmiştim. Ancak bu çok büyük bir miktar olmayacak; birçok tasarruf sahibi aşırı ek risk almadan daha yüksek getiriler arayacaktır. Kripto sermaye piyasalarında stablecoin kullanıcılarının elde edebileceği yeni içsel getiriler var mı? Elbette var ve Ethena daha yüksek getiri fırsatı sunuyor.Kripto sermaye piyasalarında güvenli bir şekilde borç vermenin yalnızca iki yolu vardır: türevler aracılığıyla spekülatörlere veya kripto madencilerine. Ethena, kripto/USD vadeli işlemleri ve sürekli sözleşmeleri açığa satarak uzun vadeli kripto spekülatörlerine borç vermeye odaklanıyor. Bu, BitMEX'te popülerleştirdiğimde "nakit ve taşıma" olarak adlandırdığım bir stratejiydi. Daha sonra, cesur bir girişimciden bu işlemi paketleyip sentetik, yüksek getirili bir sabit kripto para olarak sunmasını rica ettiğim "Kabuk Üzerinde Toz" başlıklı bir makale yazdım. Ethena'nın kurucusu Guy Young makaleyi okudu ve ardından bu muazzam görevi üstlenip gerçeğe dönüştürmek için yıldızlardan oluşan bir ekip kurdu. Guy'ın neler inşa ettiğini duyduğumuzda, Maelstrom kurucu danışman olarak aramıza katıldı. Ethena'nın USDe sabit kripto parası, 18 aydan kısa bir sürede yaklaşık 13,5 milyar dolarlık mevduat biriktirerek tarihin en hızlı büyüyen sabit kripto parası oldu. USDe, dolaşımdaki arz bakımından Circle'ın USDC'si ve Tether'ın USDT'sinin ardından üçüncü en büyük stablecoin konumunda. Ethena'nın büyümesi o kadar güçlü ki, bir sonraki Aziz Patrick Günü'nde Circle CEO'su Jeremy Allaire, Ethena'nın Tether'dan sonra ikinci en büyük stablecoin ihraççısı haline gelmesiyle üzüntüsünü bir bardak Guinness'te boğmak üzere olacak. İşlem platformlarındaki karşı taraf riski nedeniyle, spekülatörler genellikle kripto paralarda uzun pozisyon almak için dolar borç alırken Hazine tahvillerine ödediklerinden daha yüksek faiz oranları öderler. 2016 yılında BitMEX ekibiyle sürekli takaslar oluşturduğumda, %10 nötr bir oran belirledim. Bu, sürekli takas fiyatı spot fiyata eşitse, uzun pozisyon sahiplerinin kısa pozisyon sahiplerine %10 yıllık yüzde getiri (APY) ödeyeceği anlamına gelir. Tüm sürekli takas borsalarının BitMEX'in tasarımını birebir kopyaladığı göz önüne alındığında, hepsinin %10 nötr bir faiz oranı vardır. Bu önemlidir çünkü %10, Fed Fon oranının mevcut %4,50 üst sınırının oldukça üzerindedir. Dolayısıyla, stake edilmiş USDE'nin getirisi neredeyse her zaman Fed Fon oranının üzerinde olmalıdır. Bu, biraz daha fazla risk almak isteyen yeni stablecoin tasarruf sahiplerine, Bethena'nın sunduğu getirinin ortalama iki katını kazanma fırsatı sunar.
Bu yeni stablecoin mevduatlarının bir kısmı, ancak kesinlikle tamamı değil, daha yüksek bir getiri elde etmek için Ethena kullanılarak tutulacaktır. Ethena, faiz gelirinin %20'sini alır. İşte basit bir model:
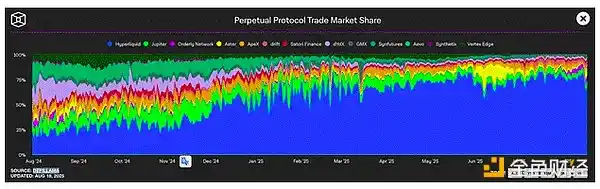
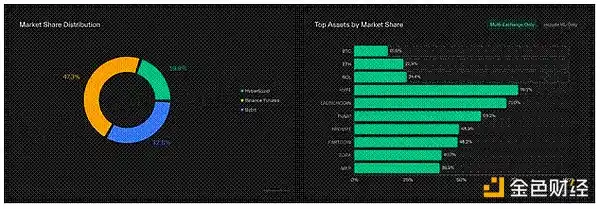
DEX'lerin diğer tüm borsa türlerini yutacağı teorisi yeni değil. Hyperliquid örneğinde yeni olan, ekibin uygulama becerisi. Jeff Yan, ister merkezi ister merkezi olmayan olsun, alandaki diğer tüm ekiplerden daha hızlı bir şekilde daha iyi bir ürün sunmak için yaklaşık on kişilik bir ekip kurdu.
Hyperliquid'i anlamanın en iyi yolu, onu Binance'in merkezi olmayan bir versiyonu olarak düşünmektir. Tether ve diğer stablecoin'ler öncelikle Binance'in bankacılık ağ geçitlerini desteklediğinden, Binance'i Hyperliquid'in öncüsü olarak düşünebiliriz. Hyperliquid de mevduatlar için tamamen stablecoin altyapısına dayanır, ancak zincir üstü bir ticaret deneyimi sunar. HIP-3'ün piyasaya sürülmesiyle birlikte Hyperliquid hızla izinsiz türev ve spot ticaretinde bir merkeze dönüşüyor. Gerçek zamanlı teminatlı likit bir merkezi limit emir defteri isteyen herhangi bir uygulama, HIP-3 altyapısı aracılığıyla istediği herhangi bir türev piyasasını entegre edebilir. Tahminim, bu döngünün sonunda Hyperliquid'in her türden en büyük kripto para borsası olacağı ve stablecoin'lerin dolaşımdaki hacminin 10 trilyon dolara ulaşmasının bu büyümeyi hızlandıracağı yönünde. Örnek olarak Binance'i kullanarak, belirli bir stablecoin arz seviyesi için Hyperliquid'in ortalama günlük işlem hacmini (ADV) tahmin edebiliriz. Şu anda Binance'in sürekli takas işlemlerinin ADV'si 73 milyar dolar, toplam stablecoin arzı ise 277 milyar dolar; bu %26,4'lük bir orana denk geliyor. Bunu modelde Hyperliquid ADV Hisseleri olarak göreceksiniz.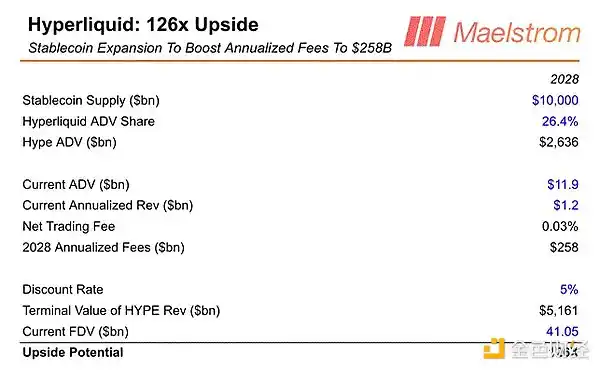 HYPE mevcut seviyesinden 126 kat artabilir. Son olarak, yaklaşan token arzı nedeniyle en çok heyecanlandığım shitcoin stablecoin projesinden bahsetmek istiyorum. Teminatlandırılmış Stabilcoinler Milyonlarca, hatta potansiyel olarak milyarlarca insan stablecoin kullanırken, kripto para dışındaki işletmeler bu yeni ödeme biçiminden nasıl faydalanabilir? Dünya genelindeki işletmelerin çoğu ödeme sorunlarıyla karşı karşıya. Ödeme işlemcileri tarafından aşırı ücretlendiriliyorlar ve bankalar genellikle bunlarla ilgilenmiyor. Ancak stablecoin'ler daha fazla kullanıcının elinde olduğunda, işletmeler açgözlü geleneksel finans kurumlarının pençesinden kurtulabilirler. Bu harika bir hedef olsa da, işletmelerin stablecoin ödemelerini kabul etmelerine, tedarikçilere ve vergilere yerel para biriminde ödeme yapmalarına ve nakit akışlarını doğru bir şekilde muhasebeleştirmelerine olanak tanıyan, uygulaması kolay bir teknoloji paketine ihtiyaçları var. Codex, stablecoin'ler için özel bir blok zinciri projesidir. Şu anda bir ihraççı olmasa da, işletmelere stablecoin'den stablecoin'e, stablecoin'den itibari paraya ve itibari paradan stablecoin'e ödeme yapma olanağı sunar. Fernando ve tıklama çiftliğini hatırlıyor musunuz? Bazı çalışanlarının yerel banka hesaplarına peso ödemesi gerekiyordu. Fernando, Codex'i kullanarak müşterilerden stablecoin alabilir, stablecoin'lerin bir kısmını pesoya çevirebilir ve doğrudan yerel banka hesaplarına yatırabilir. Codex bu özelliği zaten kullanıma sundu ve ilk ayında 100 milyon dolarlık işlem hacmine ulaştı.Codex konusunda bu kadar heyecanlı olmamın sebebi, geleneksel küresel işlem bankacılığının aracıları ortadan kaldırması. Evet, bu devasa bir toplam adreslenebilir pazar (TAM), ancak daha da dönüştürücü ve şu anda henüz keşfedilmemiş iş alanı, aksi takdirde işletme sermayesi finansmanına erişimi olmayan küçük ve orta ölçekli işletmelere (KOBİ'ler) kredi sağlamak. Bugün Codex, en güvenli ödeme hizmeti sağlayıcılarına (PSP'ler) ve fintech şirketlerine yalnızca bir günden kısa süreli kredi sağlıyor, ancak yarın Codex KOBİ'lere daha uzun vadeli krediler sunabilir. Bir KOBİ tamamen zincir içi faaliyet gösterir ve sabit kripto para ödemeleri için Codex'i kullanırsa, üçlü girişli muhasebeye ulaşabilir. Üçlü girişli muhasebenin çift girişli muhasebeye göre avantajı, tüm gelir ve gider işlemleri zincir içi olduğundan, Codex'in KOBİ'ler için gerçek zamanlı olarak, sahteciliği mümkün olmayan veriler kullanarak net gelir ve nakit akışı tablolarını hesaplayabilmesidir. Bu sahteciliğe mahal vermeyen verilere dayanarak, Codex, işletmenin temellerinin anapara ve faizi zamanında geri ödemelerini sağlayacağından emin olarak KOBİ'lere güvenle kredi verebilir. Şu anda, çoğu gelişmekte olan ülkede ve bir dereceye kadar gelişmiş ülkelerde, küçük ve orta ölçekli işletmeler (KOBİ'ler) banka kredisi almakta zorlanıyor veya imkansız hale geliyor. Bankalar, aldıkları geçmişe dönük muhasebe verilerinin yanlış olduğundan korkarak, anlaşılabilir bir şekilde riskten kaçınıyorlar. Sonuç olarak, yalnızca büyük şirketlere veya siyasi bağlantıları olan seçkinlere kredi veriyorlar. Vizyonum, Codex'in KOBİ'lere kredi vermek için stablecoin altyapısını kullanarak önce Küresel Güney'in, ardından da Amerika Birleşik Devletleri dışındaki gelişmiş ülkelerin en büyük ve en etkili finans kuruluşu haline gelmesi. Codex, gerçek anlamda ilk kripto bankası olacak. Codex henüz erken aşamalarında, ancak kurucuları başarılı olursa, kullanıcılarını ve token sahiplerini inanılmaz derecede zengin edecekler. Maelstrom bu danışmanlık rolünü üstlenmeden önce, kurucuların Hyperliquid'inkine benzer bir token ekonomisi stratejisi izlemeye hazır olduklarından emin oldum. İlk günden itibaren, elde edilen gelir token sahiplerine geri akacak. Bir fonlama turu toplayabilirler, ancak dünyanın gerçek bir stablecoin altyapı projesinin mevcut olduğunu, bugün gerçek işlem hacmini işlediğini ve yaklaşan bir Token Oluşturma Etkinliği (TGE) olduğunu bilmesini sağlamak istedim. Işıktan hızlı (FTL) bir gemiye binmenin zamanı geldi.
Besant'ın Kontrolü
Besant'ın dünya çapında Eurodolar ve dolar dışı banka mevduat sahiplerini ne ölçüde terörize edeceği, ABD hükümetinin harcama yörüngesine bağlı. Besant'ın patronu, ABD Başkanı Trump'ın bütçeyi dengeleme, vergileri düşürme veya harcamaları kısma niyetinde olmadığından eminim. Bunu biliyorum çünkü Trump, Kırmızı Takım Cumhuriyetçilerini harcama kesintilerine fazla takıntılı oldukları için uyardı. Şaka yollu, 2026 seçimlerini kazanmaları gerektiğini söyledi. Trump'ın kazanmaktan başka bir ideolojisi yok. Ve geç dönem kapitalist demokratik bir cumhuriyette, siyasi kazananlar oy karşılığında iyilik dağıtır. Bu nedenle, Besant, etrafta onu durduracak bir Memur Starling olmadan, kontrolden çıkacaktır.
Devlet açıkları artmaya ve ABD hegemonyası zayıflamaya devam ettikçe, en azından vergi gelirlerini artırmak için gereken önemli büyüme gerçekleştirilemez hale gelecektir. Bu nedenle, Bessant piyasaya giderek daha fazla borç yükleyecektir. Ancak, yetkililerin açık politikası bir para birimini zayıflatmak olduğunda, piyasa o para birimi cinsinden borç tutmak istemez. Bu nedenle, sabit kripto paraları borç emici olarak kullanarak, doları cildinize sürtmenin (dolarizasyonu kabul etmekten bahsediyor) veya tekrar yaptırımlarla karşılaşmanın zamanı gelmiştir. Bessant, dolara sabitlenmiş sabit kripto paraların Eurodolarlar ve ABD dışındaki perakende banka mevduatlarında tutulan sermayeyi eve getirmesini sağlamak için yaptırım çubuğunu geniş ve sert bir şekilde kullanacaktır. Zuckerberg ve Musk gibi teknoloji kardeşlerine, müjdeyi uzak, medeniyetsiz kabilelere yayma görevini verecektir. Ve bu broligarklar, yerel düzenleyiciler beğensin ya da beğenmesin, kendilerini bayrağa sarıp dolar endeksli stablecoin'leri ABD dışındaki kullanıcılarına seve seve satacaklar, çünkü onlar vatansever!Eğer haklıysam, şu konuları ele alan manşetler göreceğiz:
1. Offshore dolar piyasasının (yani Eurodolarlar) düzenlenmesi gerekliliği
2. Federal Rezerv ve/veya Hazine'den merkez bankası dolar takas hatlarının kullanımının, dijital piyasaları ABD teknoloji şirketlerine açmanın bir yönüne bağlanması
3. Stablecoin ihraççılarının ABD banka şubelerinde dolar bulundurmasını ve/veya Hazine menkul kıymetleri bulundurmasını gerektiren önerilen düzenlemeler
4. Stablecoin ihraççılarının ABD borsalarında işlem görmeleri için teşvikler
5. Büyük ABD teknoloji şirketlerinin sosyal medya uygulamalarına kripto cüzdanları eklemesi
6. Trump yönetimi üyelerinin stablecoin kullanımına ilişkin genel olarak olumlu açıklamaları
Maelstrom, ENA, ETHFI ve HYPE'da pozisyon sahibi olarak stablecoin konusunda oldukça iyimser olmaya devam ediyor. Her zaman geleceğe bakıyoruz; bu nedenle, stablecoin altyapısında önemli bir oyuncu olacağına inandığım için Codex hakkında daha fazla şey duyacaksınız. Dolar losyonunu (stablecoin girişlerine atıfta bulunuyor) bırakın, biraz kuru kaldım (sermaye girişlerine duyulan ihtiyaçtan bahsediyorum). Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







