"Dolarizasyon karşıtı" Bitcoin ile buluştuğunda: Sermaye yeniden yapılanmasında kripto varlıklarının yeni anlatısının analizi
Orijinal başlık: Bitcoin - ticaret sonrası ticaret
Orijinal yazar: fejau
Orijinal çeviri: TechFlow
Uzun zamandır düşündüğüm bir soruyu yazmak istiyorum: Bitcoin, sermaye akışlarında büyük bir değişim olması durumunda nasıl bir performans gösterebilir? Bitcoin, kurulduğu günden bu yana böyle bir durumla hiç karşılaşmadı.
Bitcoin'in kaldıraç azaltma süreci sona erdiğinde inanılmaz bir ticaret fırsatına sahip olacağını düşünüyorum. Bu yazımda düşüncelerimi detaylıca anlatacağım.
Bitcoin fiyatlarının temel tarihsel itici güçleri nelerdir?
Michael Howell'ın Bitcoin'in fiyatının tarihsel itici güçleri üzerine yaptığı çalışmayı ele alacağım ve bu kesişen faktörlerin yakın gelecekte nasıl gelişebileceğini daha iyi anlamak için kullanacağım.
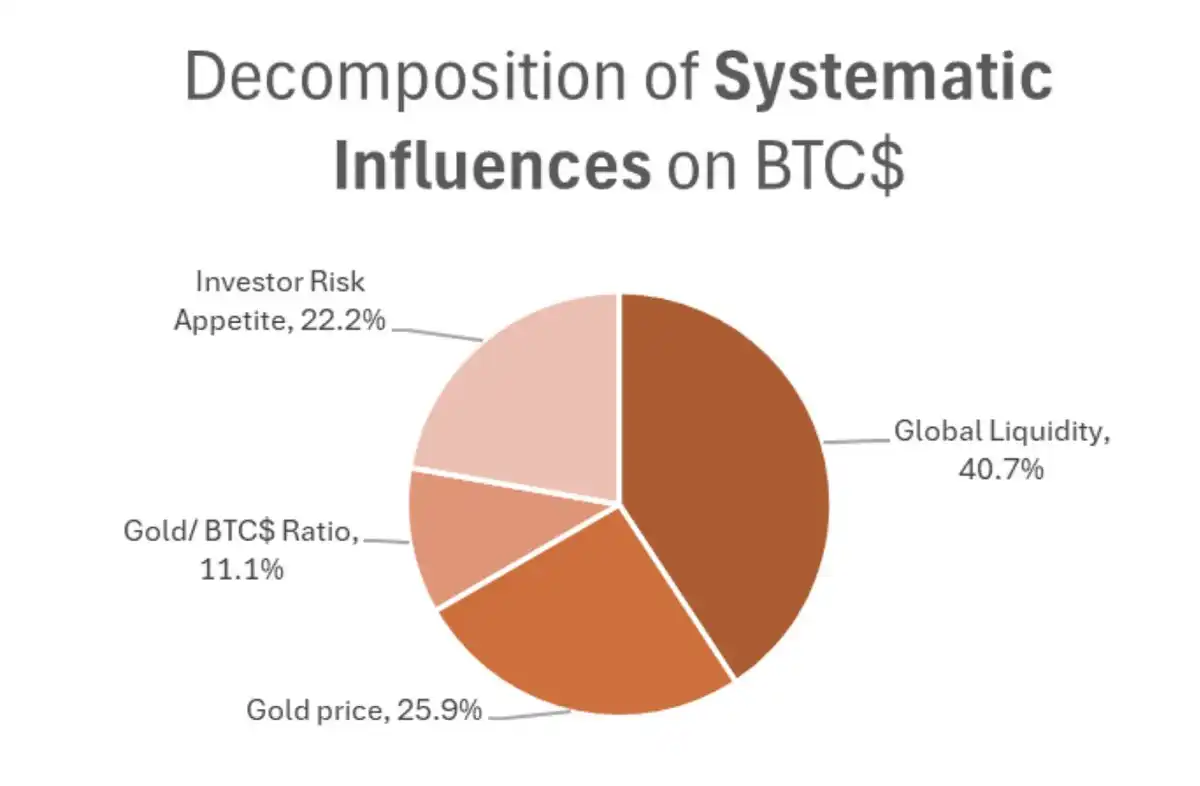
Yukarıdaki grafikte görüldüğü gibi, Bitcoin'in itici güçleri şunlardır:
· Daha riskli, daha yüksek beta varlıklarına yönelik genel yatırımcı talebi
· Altınla korelasyon
· Küresel likidite
2021'den beri, 2021'den beri küresel piyasalara hakim olan mali teşviki anlamak için kolay bir yol olarak, mali açıkları GSYİH'nin bir yüzdesi olarak ele alarak risk iştahını, altın performansını ve küresel likiditeyi anlamak için basit bir çerçeve kullandım.
GSYİH'nin bir yüzdesi olarak daha yüksek bir mali açık, gelir nominal bir gösterge olduğundan, mekanik olarak daha yüksek enflasyona, daha yüksek nominal GSYİH'ye ve dolayısıyla işletmeler için daha yüksek toplam gelire yol açar. Ölçek ekonomisinden yararlanabilen şirketler için bu, kârlılık büyümeleri açısından bir nimettir.
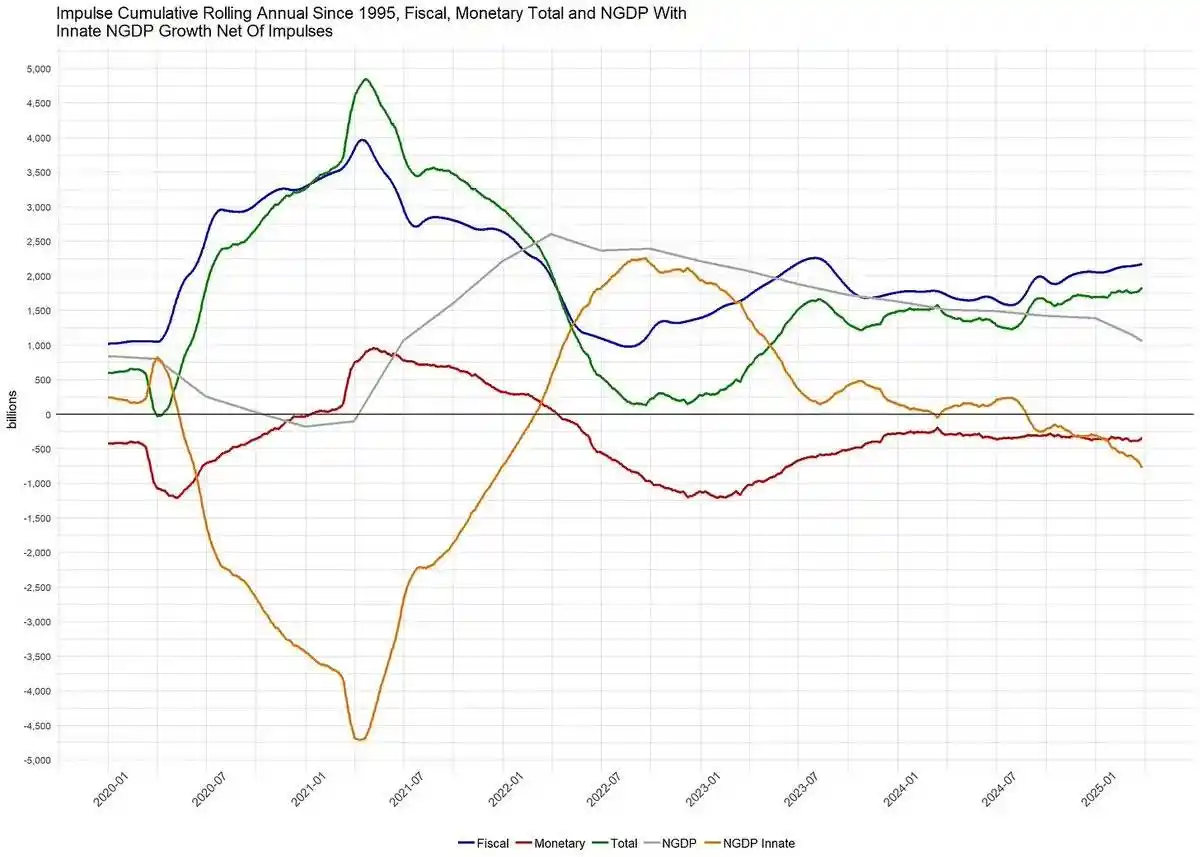
Genel olarak, para politikası riskli varlık faaliyetlerinde ikincil bir rol oynarken, mali teşvik ana itici güç olmuştur. @BickerinBrattle tarafından düzenli olarak güncellenen bu grafikte görüldüğü gibi, ABD'nin parasal teşviki mali teşvike kıyasla o kadar zayıf ki, bunu bu tartışma için bir kenara bırakıyorum.
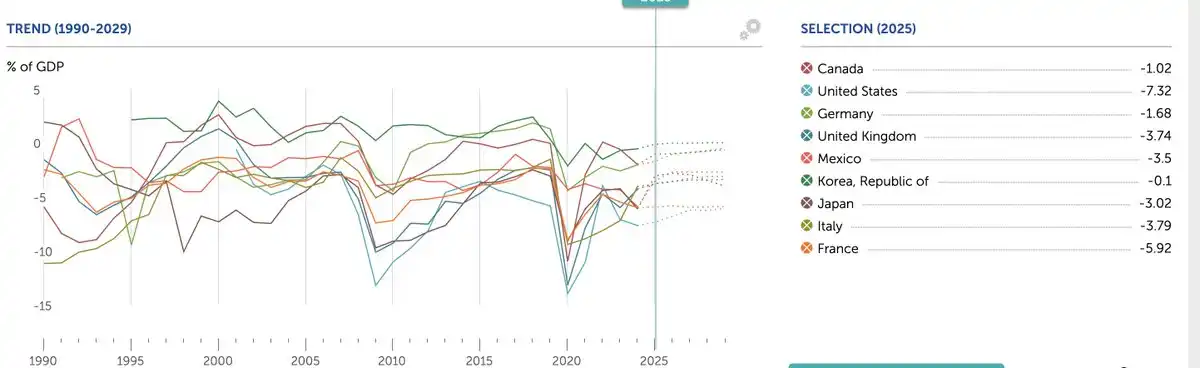
Aşağıdaki grafikte görüldüğü gibi, gelişmiş Batı ekonomileri arasında ABD, GSYİH'ye oranla diğer tüm ülkelerden çok daha yüksek bir mali açığa sahiptir.
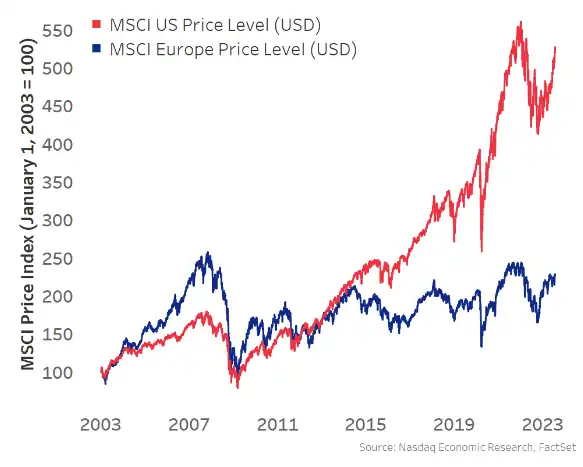
ABD'nin çok büyük bir açık vermesi nedeniyle gelir artışı baskın olmuş ve ABD borsasının diğer modern ekonomilerden daha iyi performans göstermesine neden olmuştur:
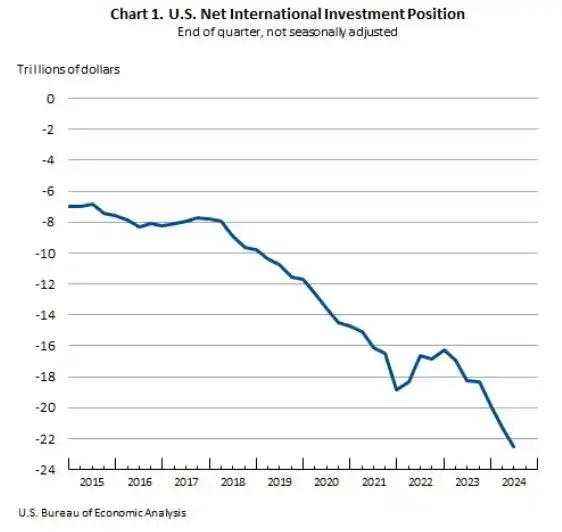
Bu dinamik nedeniyle ABD borsası, riskli varlık büyümesinin, servet etkilerinin, küresel likiditenin ve dolayısıyla küresel sermaye için bir mıknatıs olan ABD'nin başlıca marjinal itici gücü olmuştur. ABD'ye sermaye girişinin bu dinamiği ve ABD'nin yabancı ülkelerden elde ettiği dolarlarla mal takası yapması ve bu dolarları dolar cinsinden varlıklara (örneğin Hazine Bonoları ve MAG7) yeniden yatırması nedeniyle küresel risk iştahının başlıca itici gücü ABD'dir.
Şimdi, yukarıda bahsedilen Michael Howell'ın araştırmasına geri dönelim. Risk iştahı ve küresel likidite son on yıldır öncelikle ABD tarafından yönlendirildi. Bu eğilim, ABD'nin diğer ülkelere kıyasla çok büyük bir mali açık vermesi nedeniyle COVID-19 salgınından bu yana hız kazandı.
Böylece, Bitcoin, küresel olarak likit bir varlık olmasına rağmen (sadece ABD'de değil), 2021'den bu yana ABD borsa piyasasıyla giderek daha olumlu bir korelasyona sahip oldu.
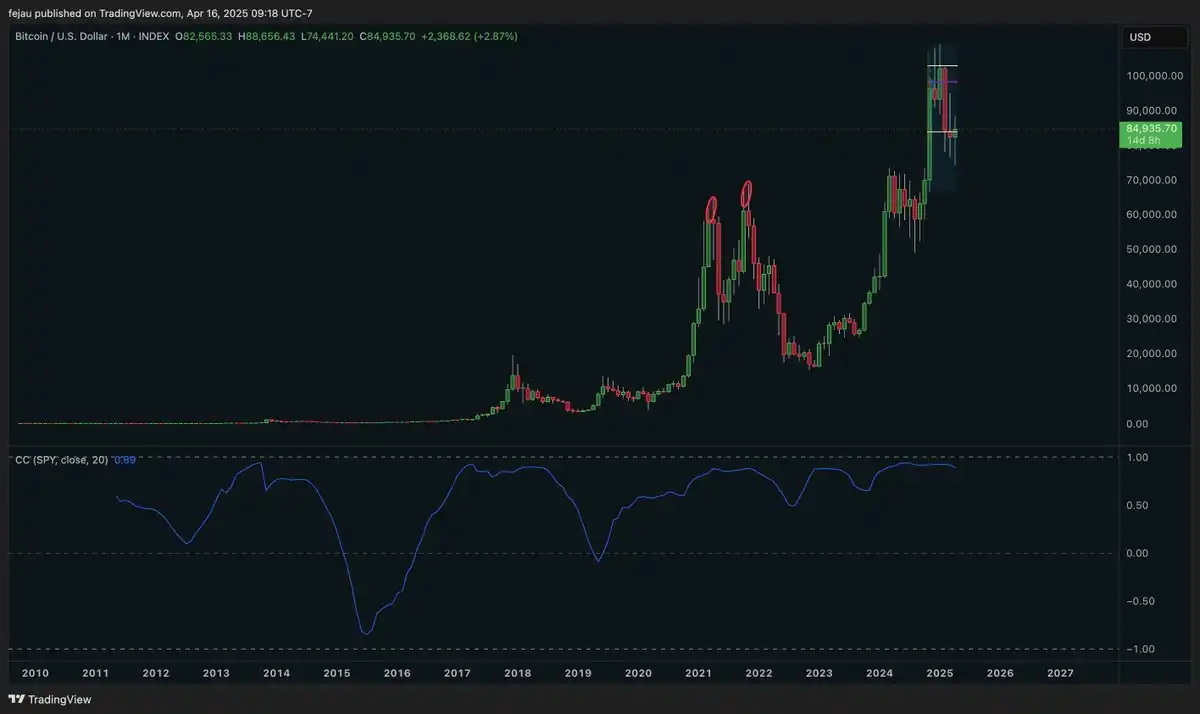
Şimdi, ABD borsa piyasasıyla olan korelasyonun sahte olduğunu düşünüyorum. Burada "sahte korelasyon" terimini kullandığımda, istatistiksel bir bakış açısından konuşuyorum ve korelasyon analizinde ortaya çıkmayan üçüncü bağımlı değişkenin gerçek itici faktör olduğunu savunuyorum. Ben bu faktörün, yukarıda da belirttiğimiz gibi, yaklaşık on yıldır ABD'nin hakim olduğu küresel likiditenin olduğunu düşünüyorum.
İstatistiksel anlamlılık tartışmasına daha derinlemesine girdikçe, yalnızca pozitif korelasyonu değil, nedenselliği de belirlemeliyiz. Neyse ki Michael Howell da bu konuda mükemmel bir çalışma yaparak Granger nedensellik testleri aracılığıyla küresel likidite ile Bitcoin arasında nedensel bir ilişki kurdu.
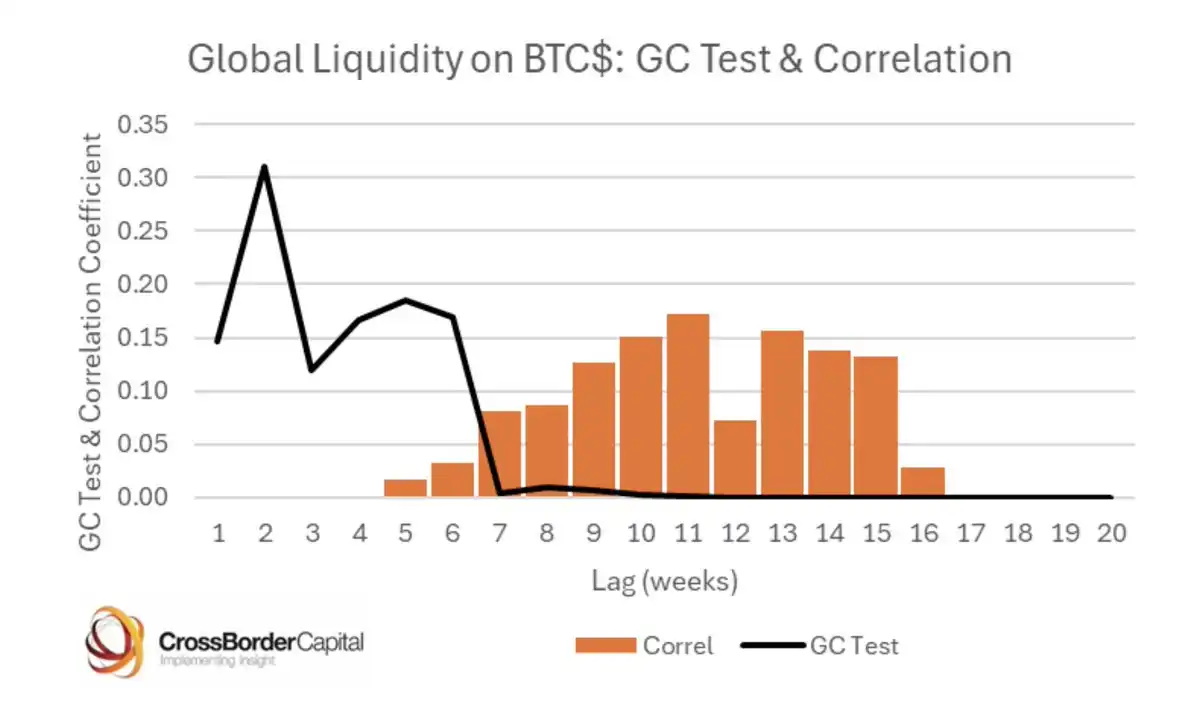
Peki bu bize nasıl bir başlangıç noktası sağlıyor?
Bitcoin öncelikli olarak küresel likidite tarafından yönlendiriliyor ve ABD küresel likiditenin artmasının birincil itici gücü olduğundan, yanlış bir korelasyon ortaya çıkıyor.
Geçtiğimiz ay, Trump'ın ticaret politikası hedefleri ve küresel sermaye ve emtia akışlarının yeniden yapılandırılması hakkında spekülasyon yaparken, birkaç baskın anlatı ortaya çıktı. Bunu şöyle görüyorum:
Trump yönetimi diğer ülkelerle olan ticaret açıklarını düşürmek istiyor; bu da mekanik olarak, ABD varlıklarına yeniden yatırılmayacak olan dolar akışının yabancı ülkelere azaltılması anlamına geliyor. Bu olmadan dış ticaret açığının azaltılması mümkün değil.
Trump yönetimi, yabancı para birimlerinin yapay olarak baskılandığına ve bu nedenle doların yapay olarak güçlü olduğuna inanıyor ve bunu yeniden dengelemek istiyor. Kısacası, zayıf dolar ve güçlenen yabancı para birimleri, diğer ülkelerde daha yüksek faiz oranlarına yol açacak ve sermayenin bu oranları yakalamak için geri dönmesine neden olacak; bu da döviz kuru ayarlı terimlerle ve yerel hisse senetleriyle daha iyi performans gösterecektir.
Trump'ın ticaret müzakerelerine yönelik "önce ateş et, sonra soru sor" yaklaşımı, dünyanın geri kalanının ABD'ye kıyasla (yukarıda açıklandığı gibi) küçük mali açıklar vermekten uzaklaşmasına ve bunun yerine savunma, altyapı ve genel olarak korumacı hükümet yatırımlarına yatırım yaparak onları daha kendi kendine yeterli hale getirmesine yol açtı. Gümrük tarifeleri görüşmeleri (Çin gibi) azalsa bile, meselenin çözüldüğüne ve ülkelerin bu hedefi takip etmeye devam edeceğine inanıyorum.
Trump, diğer ülkelerin savunma harcamalarını GSYİH'ye oran olarak artırmalarını ve NATO harcamalarına daha fazla katkıda bulunmalarını istiyor, zira bu konuda maliyetin büyük kısmını ABD üstleniyor. Bu durum aynı zamanda bütçe açığını da artıracaktır.
Şimdilik bu noktalardaki kişisel görüşlerimi bir kenara bırakıp, bu anlatıları mantıksal son noktalarına kadar takip edersek olası etkilerine odaklanacağım:
Sermaye, dolar bazlı varlıklardan ayrılacak ve kendi ülkelerine geri akacaktır. Bu, ABD hisse senetlerinin dünyanın geri kalanına kıyasla düşük performans gösterdiği, tahvil faizlerinin arttığı ve doların zayıfladığı anlamına geliyor.
Bu sermaye, mali açıkların artık kısıtlanmadığı yerlere geri akacak ve diğer modern ekonomiler bu artan açıkları finanse etmek için para harcamaya ve basmaya başlayacak.
ABD küresel sermaye ortağı rolünden daha korumacı bir role doğru ilerledikçe, dolar varlıklarının sahipleri bir zamanlar mükemmel olan bu varlıklardaki risk primini artırmak ve bunlara daha geniş bir güvenlik marjı koymak zorunda kalacaklar. Bu süreç ilerledikçe tahvil getirilerinin artmasına neden olacak ve yabancı merkez bankaları bilançolarını sadece ABD Hazine Bonolarına değil, altın gibi diğer nötr emtialara doğru çeşitlendirmeye çalışacaklar. Benzer şekilde, yabancı egemen varlık fonları ve emeklilik fonları da bu tür çeşitlendirmeye gidebilir.
Bu argümanların diğer yüzü ise ABD'nin inovasyon ve teknoloji odaklı büyümenin merkezi olduğu ve hiçbir ülkenin bu fikri çürütemeyeceğidir. Avrupa, ABD gibi kapitalizmi sürdürebilmek için fazla bürokratik ve sosyalisttir. Bu görüşe katılıyorum. Bu, çok yıllık bir eğilim değil, orta vadeli bir eğilim anlamına gelebilir; zira bu teknoloji şirketlerinin değerlemeleri bir süre daha yükseliş potansiyellerini sınırlayacak.
Bu makalenin başlığına geri dönersek, ilk işlem, devam eden borç azaltma sürecinden kaçınmak için dünyanın elinde bulundurduğu aşırı ABD doları varlıklarının satışıdır. Dünya bu varlıklara aşırı ağırlık verdiğinden, büyük para yöneticileri ve sıkı stop loss seviyelerine sahip çok stratejili hedge fonları gibi daha spekülatif oyuncuların risk limitlerine ulaşmasıyla bu kaldıraç azaltma süreci karmaşık bir hal alabilir. Böyle bir durumda, nakit elde etmek için tüm varlıkların satılması gereken bir tür marj çağrısı günü görürüz. Şimdiki ticaret stratejisi hayatta kalmak ve parayı akışta tutmaktır.
Ancak, kaldıraç azaltma azaldıkça, bir sonraki ticaret başlıyor - daha çeşitlendirilmiş bir portföye doğru bir hareket: yabancı hisse senetleri, yabancı tahviller, altın, emtialar ve hatta Bitcoin.
Bu dinamiğin piyasa rotasyon günlerinde ve marj çağrısı yapılmayan günlerde şekillenmeye başladığını görüyoruz. ABD dolar endeksi (DXY) düştü, ABD hisse senetleri diğer bölgesel hisse senetlerinin gerisinde kaldı, altın yükseldi ve Bitcoin geleneksel ABD teknoloji hisselerine kıyasla beklenmedik şekilde iyi performans gösterdi.
Bunun gerçekleşmesiyle küresel likiditedeki marjinal artışın, alıştığımızın tam tersine bir dinamiğe doğru kayacağına inanıyorum. Küresel likidite ve risk iştahındaki artışın yükü diğer bölgeleri de etkileyecek.
Küresel bir ticaret savaşı bağlamında bu çeşitlendirmenin risklerini düşündüğümde, diğer ülkelerin risk varlıklarına çok fazla girmenin kuyruk riski konusunda endişeleniyorum çünkü potansiyel kötü tarife haberleri açısından bazı büyük kara mayınları var. Dolayısıyla bu geçişte küresel çeşitlendirme için tercih edilen seçenek altın ve Bitcoin oluyor.
Altın, bu rejim değişikliğinin bir yansıması olarak, her geçen gün mutlak bir şekilde yükseliyor ve artık tüm zamanların en yüksek seviyelerini belirliyor. Ancak Bitcoin rejim değişikliği boyunca şaşırtıcı derecede dirençli olsa da, risk iştahıyla beta korelasyonu şimdiye kadar performansını sınırladı ve altının performansına ayak uyduramadı.
Küresel sermayenin yeniden dengelenmesine doğru ilerlediğimiz bu dönemde bundan sonraki ticaretin Bitcoin olacağına inanıyorum.
Bu çerçeveyi Howell'ın korelasyon çalışmasıyla karşılaştırdığımda, birbirlerine uyduklarını görebiliyorum:
ABD borsası küresel likiditeden etkilenemez, yalnızca mali teşvikler ve bazı sermaye girişleriyle ölçülen likiditeden etkilenebilir (ancak bu akışın bazı yönlerinin durabileceğini veya hatta tersine dönebileceğini yeni belirledik). Ancak Bitcoin, küresel likiditeye ilişkin bu geniş perspektifi yansıtan küresel bir varlıktır.
Bu anlatı yaygınlaştıkça ve risk tahsisçileri yeniden dengelemeye devam ettikçe, risk iştahının ABD yerine diğer bölgeler tarafından yönlendirileceğine inanıyorum.
Altın çok iyi performans gösteriyor, dolayısıyla Bitcoin'in altınla ilgili kısmına gelince, burada da bir kutucuğu işaretleyebiliriz.
Tüm bunlar göz önüne alındığında, finans piyasalarında ilk kez Bitcoin'in ABD teknoloji hisselerinden ayrılma potansiyeli görüyorum. Bu fikrin Bitcoin'de sıklıkla yerel bir zirveyi işaret ettiğini biliyorum. Fark şu ki, bu kez sermaye akışlarında kalıcı olacak büyük bir değişim potansiyeli görüyoruz.
Bu yüzden benim gibi riskten kaçınan bir makro yatırımcı için Bitcoin buradaki en saf yatırım aracı gibi görünüyor. Bitcoin'e gümrük vergisi koyamazsınız, hangi sınırda olduğunun bir önemi yoktur, ABD teknolojisiyle ilişkilendirilen mevcut kuyruk riski olmadan bir portföye yüksek beta sunar, AB'nin işlerini düzene sokup sokamayacağı konusunda bir görüş belirtmeme gerek yoktur ve sadece ABD likiditesine değil, küresel likiditeye de saf bir maruz kalma olanağı sunar.
Bu piyasa sistemi Bitcoin'in doğmasına sebep olan şeydir. Borç azaltmanın tozu dumana katıldığında, en hızlı at öne doğru ivme kazanacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler