Bitwise Alpha Strateji Direktörü ile Röportaj: Strateji, geleneksel finans alanında "altcoin"dir
Orijinal başlık: Piyasa Çöküşü. Ama En Azından 200.000 Dolarlık Bitcoin Alır mıyız? - The Chopping Block
Orijinal kaynak: Unchained
Orijinal çeviri: TechFlow

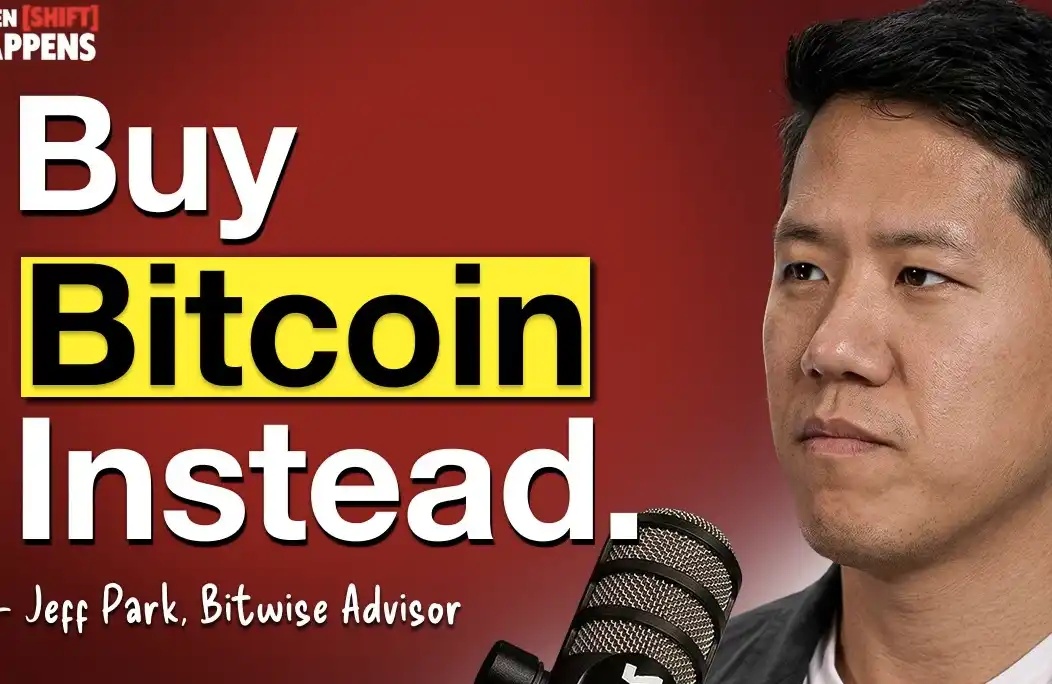
Konuk: Jeff Park, Bitwise Asset Management'ta Alpha Stratejisi Başkanı ve Proje Yöneticisi
Sunucu:
· Haseeb Qureshi, Dragonfly Yönetici Ortağı
· Robert Leshner, Superstate CEO'su ve Kurucu Ortağı
· Tom Schmidt, Dragonfly Ortağı
Yayın tarihi: 11 Nisan 2025
Önemli noktalar
· Bitwise Alpha Strateji Direktörü - Bitcoin'in hedef fiyatı Yıl sonuna kadar 200.000 dolar.
· Bitcoin ve Altın – Bir değer saklama aracı olarak Bitcoin, altına benzer özelliklere sahiptir ve yatırımcılar bunlar arasında seçim yaparken çoğunlukla oynaklığı dikkate alırlar. Dolayısıyla genelde yaşlılar altını, gençler ise Bitcoin'i tercih ediyor. Gençler Bitcoin'i büyük ölçüde oynaklığı nedeniyle tercih ediyor. Eğer bunun Bitcoin'in değerini artıran temel faktörlerden biri olduğuna inanıyorsanız.
· “TradFi’nin Altcoin’i” – MicroStrategy, geleneksel finans alanında bir altcoin rolünü üstleniyor. Aslında kripto para ile Bitcoin'in birleşimidir.
· Circle halka arzını erteledi – Circle'ın mali durumu ilk bakışta göründüğünden daha iyi durumda ve maliyetleri yüksek olsa da gelirleri bir yıl öncesine göre çok daha yüksek.
· Ripple, Hidden Road'u satın aldı – Bu, Ripple için stratejik olarak önemli çünkü bilançolarını daha verimli kullanabilirler ve satın alma, aynı zamanda yeni sabit kripto paraları RLUSD için pazarın genişlemesine yardımcı olacak.
· Bitcoin Piyasası Gerilemesi – Bazıları Bitcoin'in faiz oranlarındaki değişikliklere bağlı olarak farklı performans göstereceğine inanıyor. Faiz oranlarının düşmesi Bitcoin için iyi bir durum çünkü finansal baskıya ve enflasyona yol açarak Bitcoin'i bir değer saklama aracı haline getiriyor.
· İmkansız Üçlü – Bretton Woods sisteminin sona ermesinden sonra, parasal bir sistem kurmak için yalnızca aşağıdakilerden ikisini seçmemiz gereken imkansız bir üçlü ile karşı karşıya kaldık: açık sermaye akımları, bağımsız merkez bankaları ve dalgalı döviz kurları. Birinden vazgeçerseniz diğer ikisi de uyum sağlamak zorunda kalır.
· Kripto para birimlerinin makroekonomik ayrıştırılması – Fed ve dünya genelindeki merkez bankaları, ekonomilerini şoklardan kurtarmak için gerçek teşvikler uyguluyor ve bu durum varlık fiyatlarını bozacak. Bu durumda Bitcoin ile diğer token’lar arasında bir ayrışma yaşanabilir.
Kripto Para Birimlerine Uygulanan Gümrük Vergilerinin Etkisi ve Portföyde Bitcoin'in Rolü
Haseeb:
Jeff, Bitwise Asset Management'ta çalışıyorsun ve makroekonomi konusunda derin bir anlayışa sahipsin. Gümrük vergilerinin kripto paralara etkisinden bahsedelim. Kripto para piyasasında hangi değişiklikler yaşandı? Kripto paralar ithalat veya ihracatta yer almadıkları için doğrudan tarifelerden etkilenmedikleri halde, tarifelerin kripto paralar üzerinde bu kadar büyük bir etki yaratmasını neden beklemeliyiz? Peki kripto para piyasası tarifeleri neden önemsiyor?
Jeff:
Olumlu bir not olarak, piyasanın dibini işaretleyip gelecekte bu gösteriyi inceleyebilmeyi umuyorum.
Genel olarak, kripto paralar ve Bitcoin yatırımcıların odak noktası olmuştur ve yatırım portföylerindeki rolleri sürekli değişmektedir. ETF'lerin piyasaya sürülmesinden bu yana, ana akım yatırımcılar Bitcoin'e küresel bir varlık sınıfının parçası olarak daha etkili bir şekilde erişebiliyorlar; bu nedenle Bitcoin'in risk iştahı ve riskten kaçınma ile ilişkisi arttı.
Özellikle değer saklama aracı olarak Bitcoin, altına benzer özellikler taşıyor ve yatırımcılar seçim yaparken çoğunlukla oynaklığı göz önünde bulunduruyor. Dolayısıyla genelde yaşlılar altını, gençler ise Bitcoin'i tercih ediyor. Gençler Bitcoin'i büyük ölçüde oynaklığı nedeniyle tercih ediyor. Eğer bunun Bitcoin'in değerini artıran temel faktörlerden biri olduğuna inanıyorsanız.
Öte yandan, diğer makro varlıklar daha dalgalı hale gelirse, Bitcoin tutmanın fırsat maliyeti de artacaktır, çünkü bu geleneksel olmayan varlıklarla rekabet etmeniz gerekecektir. Geleneksel varlıkların oynaklığı, kurumsal yatırımcıların ETF'ler aracılığıyla Bitcoin'e olan ilgisini etkiledi. Dolayısıyla, Bitcoin'in genel olarak riskli işlemler için en iyi seçim olduğunu düşünüyorum, ancak zamanlama, özellikle diğer varlıkların davranışsal yol bağımlılıkları açısından önemlidir. Volatilite ve VIX'in hareketlenmesiyle birlikte birçok kişinin hisse senetlerindeki indirimlere bakmaya başladığı ve Tesla veya Nvidia'nın fiyatında fırsatlar bulup Bitcoin'i arbitraj için satabileceği konusunda şüphe yok. Sanırım son birkaç aydır piyasalardaki oynaklığa sebep olan tam da bunlardı.
Haseeb:
Son birkaç gündür piyasada belirgin bir düşüş görüyoruz. Tarifelerin açıklanmasından sonraki perşembe ve cuma günlerini de hesaba katarsak, piyasada yüzde 4-5'lik düşüş yaşandı. Ve sonra Pazartesi günü, pardon, Salı günü kapanışa kadar piyasa %2 daha düştü. Yani genel olarak bu yıl piyasa zirvelerimizden yaklaşık %16-17 oranında aşağıdayız. Hangi endekse bakarsanız bakın durum daha da kötü olabilir. Bitcoin şu ana kadar güvenli liman olarak pek hizmet vermedi ve diğer önemli endekslere oldukça yakın bir şekilde işlem gördü.
Bireysel Yatırımcılar ve Kurumsal Yatırımcılar ve Bitcoin'in Faiz Oranı Değişikliklerine Duyarlılığı
Haseeb:
Borsa piyasasında, bireysel yatırımcılar aslında satın alırken, kurumlar satıyor. JPMorgan Chase, geçen perşembe ve cuma günlerinin perakende alımlarında on yıllardır görülen en büyük gün olduğunu ve şaşırtıcı bir rekor kırıldığını bildirdi. Bireysel yatırımcılar, piyasanın toparlanacağına inanarak dip seviyeden alım fırsatını değerlendirdiler ve fırsatı değerlendirdiler.
Bu durumun, ağırlıklı olarak bireysel yatırımcıların hakim olduğu kripto para piyasası için de geçerli olup olmadığı bilinmiyor. Kurumsal yatırımcılar da kripto para alanında yer alırken, ETF'lerin karmaşık ortamında bile perakende yatırımcılar çoğunluk hissedar olmayı sürdürüyor. Peki kripto para piyasasının perakende yatırımcılar tarafından domine edildiği göz önüne alındığında, Bitcoin'in nispeten güçlü kalmasının nedeni bu mu? Bitcoin daha çok kurumsal bir varlık haline gelse daha mı kötü olurdu?
Jeff:
Bence Bitcoin her zaman küresel likidite kanallarının önde gelen bir göstergesi olma özelliğini sergiledi ve Bitcoin'in hareketleri genel olarak insanların küresel likiditedeki değişikliklere ilişkin beklentilerini yansıtıyor. Şimdi kurumsal sermayenin iki yıl önce perakende sermayesine göre biraz daha hızlı tepki vermesi mümkün ve bu şu an için hala önemli bir faktör.
Bitcoin'in benzersiz zorluklarından biri, yatırımcıların hedefleri açısından karmaşık olmasıdır. Ben genellikle Bitcoin'i kurumsal yatırımcılarla görüşmek üzere iki senaryoya ayırıyorum: pozitif rho Bitcoin ve negatif rho Bitcoin. Buradaki rho, Bitcoin'in faiz oranlarındaki değişikliklere olan duyarlılığını temsil ediyor. Bazıları Bitcoin'in faiz oranlarındaki değişime bağlı olarak farklı davranacağına inanıyor. Bitcoin için negatif rho, düşen faiz oranlarının Bitcoin için iyi olduğu anlamına gelir çünkü düşen faiz oranları finansal baskıya ve enflasyona yol açarak Bitcoin'i bir değer deposu haline getirir.
Ve pozitif rho Bitcoin, dünya çapında bir çöküş ve aşırı deflasyon durumunda güvenli liman varlığı olarak görülüyor. Bu durumda Bitcoin kriz zamanlarında insanların aradığı bir varlık haline geliyor. Dün Çin'de yaşananlar bu karmaşık ilişkinin bir örneğidir. Trump'ın yaptıklarına karşılık Çin, yuanın tarihte hiç izin verilmeyen bir şekilde değer kazanmasına olanak sağlamak için para birimi devalüasyonunun kapsamını genişletti. Bugün RMB'nin o kadar hızlı değer kaybettiğini görüyoruz ki neredeyse 2008'deki seviyesine geri döndü. Etkisini düşündüğünüzde, RMB'nin gerçek değer kaybı deflasyonist bir sonuçtur; bu da genellikle küresel fiyatları düşürerek ithalatta deflasyon yaşanma olasılığını artırır. Bu olumlu bir Bitcoin dünyası ve bu ne ABD'nin ne de Çin'in isteyeceği bir durum değil. Aslında bu çatışmayı daha da yoğunlaştırıyorlar.
Çin'in benimseyebileceği bir diğer yaklaşım, tüketimi büyük çaplı bir iç mali teşvik programıyla artırmak olurdu ki bu da aslında Çin'in enflasyon versiyonu olurdu ve bu da Çin'in niceliksel genişlemesine karşı negatif bir etki yaratırdı ve bu da Bitcoin vanasını serbest bırakırdı. Bitcoin piyasasında dün bir miktar oynaklık yaşandı, ilk başlarda yükseliş görüldü ancak daha sonra deflasyon riski ortaya çıkınca fiyatlar geriledi.
Genel olarak, Bitcoin'in faiz oranlarına olan duyarlılığı, küresel piyasalarda benimsenmesinde nispeten dalgalı olmuştur. Şu anda enflasyon ve gevşek politikaların bitcoin'in değerini artırması beklenen negatif bir bitcoin ortamında olduğumuza inanıyorum. Ancak işler aşırı kaotik bir hal aldığında Bitcoin'in nihai değer saklama aracı olarak yükseleceği konusunda şüphe yok.
Haseeb:
Bitcoin dünyasında iki güç vardır. Bitcoin daha olgun bir varlık haline geldiğinde bu güç daha da belirginleşebilir. Bitcoin'in tepkileri bazen düzensiz ve öngörülemez görünebilir. Bazen makroekonomik şoklara yanıt vermiyor, ancak hafta sonu aniden sert düşüşler yaşayabiliyor. Bugün Nasdaq'a çok yakın bir performans gösterdiğini görüyoruz.
Altcoinler ve kurumsal yatırımcıların ilgisi
Haseeb:
Mevcut piyasa ortamında, altcoinler daha fazla etkilendi. Altcoin'lerin bu ortamda nasıl performans göstereceğini düşünüyorsunuz? Artık herkesin politika gevşemesine yönelik beklentileri yüksek. Tarifelerin yanı sıra önemli vergi indirimleri de olabilir. Ayrıca piyasa, Fed'in faiz oranlarını daha önce tahmin edilenden daha sık düşüreceğini bekliyor. Bildiğim kadarıyla CME bu yıl beş faiz indirimi öngörüyor, ancak bu tahminler birkaç tane ve bir ara sadece bir taneydi. Bu değişiklikler hakkında ne düşünüyorsunuz ve altcoin piyasasını nasıl etkileyecek?
Jeff:
Altcoin'ler oldukça karmaşıktır ve iki büyük zorlukla karşı karşıyadır.
Öncelikle Bitcoin hariç diğer altcoin'lerin çok farklı mutabakat mekanizmaları var ve bu da daha fazla bakım gerektiriyor. Bitcoin, yatağınızın altına koyabileceğiniz ve genellikle herhangi bir sorun yaşamayacağınız soğuk bir cüzdan gibidir. Altcoin'lerle ilgili sorun, eğer bunlar proof-of-stake tabanlı token'larsa, yatırımcıların getiri elde etmek için ekosisteme katılmak zorunda olmaları ve bu durumun da yatırımcılar için maliyeti azaltması. Ancak kurumsal bir yatırımcıysanız, bu değer kazanım mekanizmasına katılamamak, hisselerinizin zincir üstü işlemlere izin veren bir saklama kuruluşunda değil, izin vermeyen bir saklama kuruluşunda tutulması nedeniyle bir hisse senedindeki özel temettüyü kaçırmaya benzer. Bu durumda yatırımcıların doğal olarak bir direnci oluyor çünkü haksız bir rekabet ortamında yer almak istemiyorlar. Altcoin piyasasında bazen bu tarz haksız durumlar yaşanabiliyor.
İkinci faktör ise birçok yatırımcının altcoinleri kaldıraçlı bir ticaret aracı olarak görmesidir. Bitcoin'in oynaklığından heyecan duyuyorlar ve altcoin'lerin sermaye verimliliği açısından daha yüksek getiri, daha yüksek kaldıraç ve daha büyük oynaklık sunabileceğine inanıyorlar.
Ancak temel değişiklik, geçen Aralık ayında Bitcoin ETF seçeneğimizin olmasıydı. Düzenlenmiş piyasalar aracılığıyla, hem spekülasyon heyecanı hem de koruma sağlayan Bitcoin opsiyonlarını alıp satabiliriz. Bu sayede yatırımcılar, "içeriden alınan bilgi" veya "anlatıların" oluşturduğu riskler konusunda endişelenmeden, kaldıraçlı işlemleri daha stratejik bir şekilde gerçekleştirebilecekler.
MikroStrateji: Geleneksel Finansta Alternatif Yatırımlar
Haseeb:
Altcoin'lerin kurumsal yatırımcılar için çekici olmasının sebebinin, Bitcoin'in oynaklığını heyecan verici bulmamaları ve daha yüksek riskli yatırımlar istemeleri olduğunu söylüyorsunuz. Altcoin'ler Bitcoin'in kumar versiyonu gibidir. Artık kurumlar CME aracılığıyla Bitcoin opsiyonları ve ETF opsiyonları ticareti yapabiliyorlar, bu da onları altcoin'ler yerine Bitcoin opsiyonlarını seçmeye daha yatkın hale getiriyor.
Jeff:
MicroStrategy'nin yükselişinin nedeni bu olabilir. Bana göre MicroStrategy, geleneksel finans alanında bir altcoin rolü üstleniyor ve aslında kripto para ile Bitcoin'in birleşimi.
MikroStrateji ekstra bir destek gibidir. Aslında Bitcoin'den daha oynaktır. Bitcoin şu anda 45.000 ila 55.000 dolar arasında işlem görüyor, MicroStrategy hisseleri ise 100 dolar civarında, hatta bazen 200 dolara kadar çıkıyor. Dolayısıyla likidite yatırımcıları için MicroStrategy, daha az bilinen altcoin'lerin riskini almaya gerek kalmadan, altcoin'lerden daha heyecan verici bir yatırım deneyimi sunuyor. Ayrıca MicroStrategy, finansal mühendislik yoluyla kaldıraç yaratır. Yatırımcılara risk iştahlarına göre çeşitli seçenekler sunan, farklı yapılarda dönüştürülebilir tahviller ve imtiyazlı hisse senetleri ihraç ettiler. Bu, Bitcoin büfesinde istediğiniz altcoin riskini seçmek gibi bir şey.
MicroStrategy'nin en çok işlem gören hisse senedi ve opsiyon sözleşmesi haline gelmesinin ve 2x kaldıraçlı MSTR ETF'sinin başarısının, Bitcoin'in finansallaşmasının MicroStrategy aracılığıyla geleneksel yatırımcılara daha fazla çekicilik kazandırdığını ve bunun da altcoin'lerin çekiciliğini bir ölçüde azalttığını gösterdiğini düşünüyorum.
Haseeb:
Bu hikayeye inanmam biraz zor. Bu durum MicroStrategy'nin türev yapısı için doğru olabilirken, kurumsal yatırımcıların ETF piyasasında altcoin'lere erişim sağlama yolu öncelikle Ethereum aracılığıyla gerçekleşiyor ve Ethereum ETF piyasası hiçbir zaman 10 milyar doları aşmadı. Yani çok büyük bir pazar değil. Altcoin'lerin çoğu aslında perakende yatırımcılar tarafından tutuluyor ve gerçek bir kurumsal varlık sınıfı değil. Dolayısıyla altcoin piyasasının mevcut durumunu açıklayan her türlü analize öncelikle bireysel yatırımcılardan başlanmalıdır. Bu piyasanın nedeni bireysel yatırımcılar değil, kurumsal yatırımcılar Bitcoin ETF opsiyonları ticareti yapıyor veya MicroStrategy'de kaldıraçlı işlemler yapıyor olabilir, ancak altcoin'lerdeki düşüşün nedeni bu değil.
Jeff:
Evet, çoğu kripto para tüccarı ve yatırımcısıyla konuşursanız, token'larının getiri üretmesini sağlamaya çalıştıklarını söylerler. Ethereum, son bir yılda Bitcoin karşısında düşük performans gösterse de, Ethereum'un üretken amaçlar için kullanılmasının sağladığı ek faydalar hesaba katıldığında fiyat farkı daha az belirginleşiyor. Ethereum'unuzu yeniden stake ederseniz ve bu yeniden stake etme etkinliklerine katılmak için Eigenlayer veya EtherFi Rent'in gücünden yararlanırsanız, ETH piyasasındaki toplam getiri yalnızca Ethereum'un fiyatını yansıtmayacaktır. Benim vurgulamak istediğim nokta bu. Yani kurumsal bir yatırımcıysanız ve Renzo ve EtherFi'ye erişiminiz yoksa.
Haseeb:
Az önce söylediğinizi tekrar ifade edecek olursam, küresel fonlar şu anda ABD borsasına akıyor. Bu durum biraz mantıksız görünse de, ABD'nin nispeten yavaş büyüyen bir ülke olması nedeniyle küresel tasarrufları kendine çekiyor. Ticaret dengesizliğini gidermeye ve dolar akışının yönünü değiştirmeye çalışıyoruz ancak yatırımcıların risk almaya istekli olduğu bir pazara hâlâ ihtiyacımız var. Artık bu piyasa ABD borsası değil, kripto para piyasası olabilir.
Jeff:
Bu durumda, bunun Bitcoin için iyi olduğunu düşünüyorum çünkü en azından o zaman, stratejik Bitcoin rezervleri oluşturmayı düşünmeye başlayabiliriz, çünkü Bitcoin'in gelişim yolu, dolar hegemonyasının toplumsal sözleşmesinin yeniden tanımlanmasını gerektirebilir.
Haseeb:
Şu anda belirsiz bir durumun içindeyiz, gümrük tarifesi konusunun nasıl gelişeceğini kimse bilmiyor ve bu nedenle piyasa dalgalı.
Gümrük Tarifelerinin Jeopolitik Etkisi
Tom:
Jeff, yaklaşık iki ay önce "Plaza Accord 2.0" hakkında bir makale yazdın ve ABD doları döviz kurunu ayarlamak ve faiz oranlarını düşürmek için gümrük tarifelerinin kullanımından bahsettin. Bu durumun farklı versiyonlarını yaşıyoruz. Elbette bu durum on yıl önce de vardı, beklediğiniz gibi gelişti mi? Sizi ne şaşırttı? Sizce bu yoldan nasıl saptık?
Jeff:
Gümrük tarifelerinin Bitcoin fiyatları üzerindeki uzun vadeli etkisine ilişkin düşüncelerimi paylaştığımdan beri, Trump'ın nihai hedefleri konusunda daha az emin olmaya başladım.
İdeal bir dünyada, Plaza Accord veya Core Agreement 2.0'a benzer bir strateji geliştirmek makul olurdu. Yani, ABD'nin rekabet gücünü artırmak için doların değer kaybetmesi gerekmiyor, ancak yabancı alacaklıların ABD Hazine tahvilleri almaya devam etmesini istiyorsunuz ve bu hedefe ulaşmak için bir tür anlaşmaya ihtiyacınız var. Bu, bölünmemiş bir mutabakatla değil, stratejiyle başarılmalıdır. İdeal senaryo budur.
Kendime olan güvenimi kaybettiğim an, Trump'ın neredeyse herkese, hatta en az etkilenmesi gerektiğini düşündüğüm müttefikim Japonya'ya bile körü körüne saldırmaya başladığı zamandı. Özel muameleye ihtiyaç duyan bir ülke varsa o da Japonya'dır; zira şu anda ABD Hazine tahvillerinin en büyük sahibi onlar. Buna karşı duyarlı olmanız gerekiyor. Ancak Trump, böyle bir hassasiyet göstermekten uzak, Japonya'yı Çin'le aynı kefeye koydu ve onları da döviz manipülatörleri olarak niteledi. Bu benim için şok edici çünkü Japonya genellikle para birimini ABD'nin çıkarları doğrultusunda manipüle ediyor. Dolayısıyla müttefiklerle ilişkilerdeki bu incelik eksikliği, nihai hedefin daha yüksek düzeyde bir korumacılık olabileceğini anlamamı sağladı; ancak bunun gerçekleşeceğini hiç düşünmemiştim.
Robert:
Yavaş yavaş bu teoriyi geliştirdim: Bu sadece korumacılıkla ilgili değil, aynı zamanda korumacılığa dönüşüm için koşulların yaratılmasıyla ilgili. Şu anda birçok şirket, belirsizlik olduğu ve pazara daha yakın olmak istedikleri için belki de üretim faaliyetlerimizin bir kısmını yerelleştirmemiz gerektiğini düşünüyor. Aslında pek çok kişi talebi önceden yaratıyor. Birçok kişinin vergileri araba, mobilya ve dayanıklı mallar satın alarak aşmaya çalıştığını biliyorum. Hükümetin imalat sektöründeki işlerin geri dönmesini istediğini düşünüyorum ve bu konuda çok fazla tartışma ve şaka yapıldı çünkü muhtemelen burada kazak, çorap ve Nike ayakkabı üretemeyeceğiz.
Kimsenin düşük kaliteli üretimi ABD'ye geri getireceğimizi gerçekçi bir şekilde beklediğini sanmıyorum. Eğer varsa, bunun sadece yarı iletkenler ve çipler gibi stratejik sektörler gibi çok belirli bazı sektörlere yönelik olduğunu düşünüyorum.
Haseeb:
Ancak yarı iletkenlere gümrük vergilerimiz yok ve bu politikanın jeostratejik açıdan mantıklı olabilecek tek kısmının gümrük vergilerinden muaf tutulması gibi görünüyor.
Robert:
Sisteme bu kadar büyük bir şok yaşatamayız, onlara gümrük vergisi koyarsak ne olur hayal edebiliyor musun? Ancak yeterince tartışılmayan bir hususun, bunun sadece ticaretin ötesinde jeostratejik bir unsur olduğunu düşünmem olduğunu düşünüyorum. Aslında bu, imalatın ağırlık merkezini Çin'den uzaklaştırıp bize daha yakın olan ülkelere kaydırma girişimidir.
Haseeb:
İnsanların Vietnam, Malezya ve Meksika'da fabrika kurmasını sağlamaya çalışıyoruz ve bunun sonucunda buralara uyguladığımız gümrük vergileri Çin'e uyguladığımızdan daha yüksek.
Robert:
Ama biz onlarla bir anlaşmaya varacağız ve bu ülkelerle dostça bir çözüm bulacağız. Çin ile böyle bir anlaşma yapamayabiliriz, Çin'e yönelik söylem ve tırmanış çok farklı bir durum. Dolayısıyla nihai sonucun Çin'e önemli gümrük vergileri uygulamak olacağını ve müttefiklerimize uygulamayacağımızı düşünüyorum. Çin'de bulunan bir işletme sahibiyseniz, aklınıza gelen ilk şey, Vietnam'a veya Japonya'ya ya da Amerika Birleşik Devletleri'ne daha yakın bağları olan başka bir ülkeye taşınmam gerektiği olur.
Jeff:
Sana katılıyorum Robert, bu bir bakıma Amerikalılar olarak öngörmemiz gereken yoldur çünkü bu en etkili ve istenen sonuçtur. Aynı zamanda bu sonuca giden yolun olumsuz sonuçlardan arınmış olduğunu da varsayamayız.
Örneğin dün Beyaz Saray'ın, gümrük tarifesi müzakerelerini yürütmenin bir yolu olarak Japonya'ya öncelik verileceğini ilettiğini düşünüyorum. Bunun bir nedeninin, ABD'nin Japonya'yı bir şekilde gücendirmesi nedeniyle Japonya'ya bir miktar tazminat vererek, ona müttefik olarak stratejik bir avantaj sağlamak olduğunu düşünüyorum. İşte bu oyunları oynuyorlar. Ama aslında son bir buçuk haftadır, Japonya ABD'nin kendisine öncelikli erişim hakkı vermemesinden rahatsız olmaya başladığı sırada, Çin, Güney Kore ve Japonya ile üçlü bir ticaret ilişkisini araştırdığını duyurdu. Bu açıklamanın kamuoyuna açıklanması, Çin'in bundan çıkar sağlayacak şekilde yapılması için perde arkasında birtakım görüşmelerin yapıldığını, Çin'in böyle bir açıklamayı kolay kolay yapmayacağını düşündürüyor.
Bu üç ülkenin Asya'da işbirliği yapmaları pek olası değil çünkü birbirlerine karşı dost değiller. Dolayısıyla ABD eylemlerinin yol bağımlılığında, ABD'deki güç boşluğu üzerinde olumsuz bir etki yaratabilecek marjinal bir anlaşma olup olmadığını bilmiyorsunuz - ve benim en büyük endişem, bu şeylerin yan hasarlara yol açabilmesi, çünkü çok taraflı bir dünyada yaşıyoruz ve bu konuda dikkatli olmalıyız.
Haseeb:
Bu tarife politikalarının çok yanlış yönlendirildiğini ve tutarlı bir stratejiden yoksun olduğunu düşünüyorum. Askeri ve jeopolitik açıdan kritik kabul edilen yarı iletkenleri muaf tutarken, müttefiklerimizin çoğuna uyguladığımız gümrük vergileri, açıkça düşmanca davranan ülkelere uyguladığımızdan daha yüksektir. Gümrük tarifesi dışında kalan tek ülkeler Rusya ve Belarus'tur. Bu da onlarla serbestçe ticaret yapma imkânına sahip olduğumuzu açıkça göstermektedir. Çin ise bu durumdan yararlanarak çok istikrarlı bir ortak haline gelmiş, giderek serbest ticarete yönelmiş ve giderek daha fazla ülkenin istikrarlı ticaret ortağı haline gelmiştir.
Küresel Para Sistemi ve Bitcoin'in Rolü
Haseeb:
Bence Trump, ittifaklar ve diplomasi yerine müzakerelerde ve siyasi kararlarda güce daha fazla odaklanıyor. Bazen strateji taktikseldir. Ancak barış zamanında, ekonominin iyi gittiği, işsizliğin tarihin en düşük seviyesinde olduğu, ekonomik büyümenin hızlı olduğu ve yapay zeka ve kripto para alanında teknolojik bir devrimin eşiğinde olduğumuz bir zamanda, aniden bir tartışmayı kışkırtmak ve herkesi düşman etmek doğru bir zaman değildir.
Jeff:
Endişem şu ki, dünya doların ve ABD'nin egemen olduğu küresel finans sisteminin rolünü yeniden değerlendirmeye başlarsa, çeşitli alternatifler ortaya çıkabilir. Bunlardan biri de tartışabileceğimiz "teslis" teorisidir. Bu teorinin temel fikri, Bretton Woods sisteminin sona ermesinden sonra imkansız bir üçlü ile karşı karşıya kalacağımız, yani parasal bir sistem kurmak için açık sermaye akımları, bağımsız merkez bankaları ve dalgalı döviz kurları arasından sadece ikisini seçebileceğimizdir. Birinden vazgeçerseniz diğer ikisi de uyum sağlamak zorunda kalır.
Örneğin, ABD açık sermaye akımlarını ve bağımsız bir Federal Rezerv'i seçmiştir, dolayısıyla doların serbestçe dalgalanmasına izin vermesi gerekir. Çin farklı bir strateji benimsedi. Sermaye akışının önünü açmıyorlar ve döviz kuru Çin Halk Bankası tarafından yönetiliyor, dolayısıyla döviz kuru sabit tutulabiliyor. Avro Bölgesi, serbest sermaye akımlarını ve dalgalı döviz kurlarını seçmiştir; ancak bağımsız bir merkez bankası yoktur ve çeşitli ülkelerin politikaları daha büyük bir avro bölgesinde toplanmıştır. Dolayısıyla küresel para sisteminin tasarlanabileceği pek çok yol var ve insanlar artık ABD'nin tercih ettiği serbest dalgalı modelden daha verimli bir sistemin olup olmadığını sorgulamaya başlıyor.
Bitcoin'in farklı ekonomik ortamlarda performansı nasıldır?
Haseeb:
Gümrük tarifelerinin etkisi nedeniyle durgunluk ve yüksek enflasyonun aynı anda var olduğu bir durum olan durgun enflasyon durumuna girersek durgunluk olasılığı yüksektir. Bu senaryoda Bitcoin'in nasıl bir performans göstereceğini düşünüyorsunuz?
Jeff:
Bitcoin'in hedef fiyatının yıl sonuna kadar 200.000 dolara ulaşmasını bekliyorum ve bu hedefe ulaşma şansının hala yüksek olduğunu düşünüyorum. Bitcoin, durgun enflasyon ortamında bile en hızlı büyüyen varlık olmayı ve iyi performans göstermeyi başarabilir.
Haseeb:
Yani Bitcoin'in spekülatif piyasada kazanacağını mı düşünüyorsunuz? Eğer Fed, durgunluk yerine faiz oranlarını sert bir şekilde düşürür ve niceliksel genişlemeye giderse ekonomi toparlanır, ancak enflasyon yine yüksek kalır. Bu senaryoda Bitcoin'in nasıl bir performans göstereceğini düşünüyorsunuz?
Jeff:
Daha iyi performans göstereceğini düşünüyorum. Bu şeylerin yönü çok değişebilir ve bu aslında sadece zamanın bir yansımasıdır. Likit bir varlık olarak, bunların nihayetinde nereye gideceğini kimse bilmiyor. Bu bir metadır.
Ben son derece yol bağımlı bir opsiyon fiyatlayıcısıyım, bu nedenle tüm yerel oynaklık yüzeyini değerlendiriyorum ve yeniden kalibre etmemize ihtiyacım var.
Haseeb:
Diyelim ki gümrük vergileri geri çekildi, mahkemeler bunları iptal etti ve Kongre bunları yeniden uygulamaya cesaret edemedi. Yani bütün gümrük stratejisinin sonu bu. Tarifelerin aynı kaldığı, durgun enflasyona ve genişleyici bir Fed'e girdiğimiz bir dünyada, Bitcoin'in böyle bir ortamda daha yüksek mi yoksa daha düşük mü olacağını düşünüyorsunuz?
Jeff:
Bunun hala iyi bir sonuç olduğunu düşünüyorum, Bitcoin için hala iyi, belki sonunda 175.000'e ulaşır.
Haseeb:
Yani eğer tarifeleri kaldırırsak daha kötü olacak, ve eğer tarifeler aynı kalırsa ve Fed genişlerse daha iyi olacak, ne düşünüyorsunuz?
Robert:
Bunun neredeyse imkansız olduğunu düşünüyorum. Tarifeleri kaldırırsak, gerçek etki çok küçük olacak, iki hafta öncesine dönmek gibi olacak, gerçekten değişen tek şey ABD ile farklı ticaret ortakları arasındaki güven olacak. Bunun ABD için potansiyel bir sorun olmaya devam edebileceğini düşünüyorum, ancak aynı zamanda alternatif ekonomik yapılar için iyi olabilir ve hatta Bitcoin için iyi bir haber bile olabilir. İnsanların ABD Hazine tahvillerine ve dolara olan güvenini kaybedebileceğini düşünüyorum.
Haseeb:
Gümrük tarifelerinin değişmeden kalması ve Fed'in genişlemeci politikasını sürdürmesinin Bitcoin için daha iyi olacağını düşünüyor musunuz? Ya da tam tersi?
Robert:
Tarifelerin aynı kalması daha iyi olabilir diye düşünüyorum. Çünkü piyasalar genellikle gelecekteki iki adımlık değişiklikler yerine sadece mevcut değişikliklere odaklanır ve tam önlerinde olup bitenlere göre hareket eder.
Tom:
Gümrük vergileri tamamen kaldırılsa ve iki hafta öncesine dönülse bile dolar hala değer kaybediyor olacak ve bunun Bitcoin için daha faydalı olabileceğini düşünüyorum. Küresel likidite ile Bitcoin arasındaki ilişkiyi düşünüyordum. Bunu birçok kez konuşmamıza rağmen Bitcoin hala riskli bir varlık gibi görünüyor. Altının bir başka alternatifi olmasını umuyordum ama henüz öyle olmadı. Belki de zamanı şimdidir. Her zaman bir ilk vardır ve son üç-dört yıldaki fiyat eğilimine bakarsanız, bunun nihai niteliksel değişim olduğunu hissedersiniz.
Haseeb:
Peki, tarifeleri kaldırmak daha mı iyi olur? Ben bundan pek emin değilim çünkü tarifelerin değişmemesi daha fazla acı ve istikrarsızlık getirebilir, bu da yıl sonunda Bitcoin fiyatlarını daha da yukarı çekebilir. Bunu, kripto paraların gerçek ekonomiden kopması ihtimali olarak görüyorum çünkü Fed ve dünyadaki merkez bankaları ekonomilerini şoklardan kurtarmak için gerçek teşvikler uyguluyor ve bu da varlık fiyatlarını bozacak. Bunun Bitcoin'de diğer coin'lere göre daha sık yaşanması muhtemel diye düşünüyorum.
Bu durumda Bitcoin ile diğer token'lar arasında bir ayrışma olabilir ve her iki senaryonun sonuçları hakkında çok emin değilim. Bunun çok mantıksız olduğunu düşünüyorum çünkü herhangi bir günde Bitcoin beklendiği gibi performans göstermiyor, diğer kripto paralar beklendiği gibi performans göstermiyor ve korelasyonlar bozuluyor. Bitcoin bazen altınla işlem görüyor, bazen Nasdaq'la, bazen de her ikisini de tamamen terk edip kendi yoluna gidiyor. Bu varlığın değiştiği açık.
Sanırım 2025 veya 2026'da Bitcoin hakkında çok farklı konuşacağız ve farklı bir zihinsel modele sahip olacağız. Tahminimce yıl sonuna doğru kripto paraların büyük makroekonomik dalgalanmalar sırasında nasıl performans gösterdiğine dair farklı bir anlayışa sahip olacağız.
Jeff:
Katılıyorum. Aynı durum küresel likidite için de geçerlidir. İnsanların bu konuşmaların ne kadar etkili olduğunu daha ayrıntılı bir şekilde anlamaya başlayacaklarını düşünüyorum. Çünkü Tom, dediğin gibi, küresel likiditeyle ilgili sorunlardan biri şu ki, zayıflayan dolar aslında küresel likidite için iyi. Ancak doların değer kaybetmesiyle birlikte küresel likiditedeki artışın Bitcoin'in değerlemesini artıracağından emin değilim.
Circle'ın halka arzı ve ticari uygulanabilirliği
Haseeb:
Genel bağlamla bağlantılı olan sermaye piyasalarıyla ilgili iki hikayeye değinmek istiyorum. İlki Circle'ın halka arz başvurusunda bulunduğunu duyurmasıydı. Circle, 4-5 milyar dolar değerlemeyle halka açılmayı planlıyor. Circle'ın halka açık piyasalara girmeye çalıştığı ancak daha önce Gensler ve eski SEC tarafından engellendiği, bunun da kripto şirketlerinin halka açılmasını zorlaştırdığı ortaya çıktı. Nihayet yeşil ışık yakıldıktan sonra, gümrük vergileri nedeniyle halka arzlarını ertelediklerini duyurdular. Bunun üzerine Circle başvurusunu geri çekti. Ancak şirketin sürdürülebilirliğine ilişkin tartışmalar devam ederken, sermaye piyasalarının bunu nasıl değerlendireceği ve beklenen değerlemeyi alıp alamayacakları konusunda soru işaretleri bulunuyor.
Circle'ın geleceği hakkında ne düşünüyorsunuz? Açık piyasada nasıl karşılanacağını düşünüyorsunuz? Elbette şu anda tüm halka arzlar beklemede ve halka arz olmayı planlayan tüm şirketler piyasanın istikrara kavuşmasını bekliyor. Ama tüm bunları bir kenara bırakarak, Circle'ı halka açık pazarlara giren bir şirket olarak nasıl görüyorsunuz?
Robert:
Finansal durumlarının USDC'nin son birkaç aydaki büyümesini tam olarak yansıttığını düşünmüyorum. USDC büyüyor. Sabit coin rezervlerinin dalgalanmasından faiz kazanan bir şirket oldukları için belli bir gecikme etkisi söz konusu. Bir işletme bir yıl boyunca büyümeye devam ederse, geliri hemen önemli ölçüde artmayacaktır; ortalama etkisi var. Dolayısıyla mali durumlarının ilk bakışta göründüğünden daha iyi olduğunu düşünüyorum ve maliyetleri de yüksek olsa da gelirlerinin bir yıl öncesine göre çok daha yüksek olduğunu düşünüyorum. USDC arzının artması durumunda, bu durum orantısız bir şekilde onlara fayda sağlayacaktır. Bunun hafife alındığını düşünüyorum.
Kripto Twitter'daki tartışmaya gelince, Circle'ın Tether'a kıyasla daha büyük bir organizasyon olduğunu da fark ettim. Circle'ın Tether'ın çok küçük bir parçası olduğu söyleniyor ancak çalışan sayısı Tether'ın 40 katı. Bu durum, gelecekte insan kaynaklarını daha verimli bir şekilde tahsis edebileceklerini düşündürmektedir. Yöneticilere de iyi maaş ödeniyor. Tüm bunlar, şu anki operasyonların pek de verimli olmayabileceğini, bunun nedeninin de iyi zamanlarda fazla çaba sarf etmeden %4'ten fazla kazanabilmiş olmaları olabileceğini gösteriyor. Dolayısıyla "iyi zamanlar sendromu" yaşanabilir. Ancak ekonomi düzelmeye devam ederse işleri yoluna girecektir; Eğer işler kötüye giderse, bazı zor kararlar almak zorunda kalacaklar.
Haseeb:
Circle ile ilgili temel soru, halka açık piyasaların bu şirketi nasıl göreceğidir? Bunu bir varlık yönetim şirketi olarak mı yoksa bir teknoloji şirketi olarak mı görecekler? Bu, doğrudan elde edebilecekleri değerleme çarpanlarını etkileyecektir. Robert, Circle halka açıldığında halka açık piyasaların ona nasıl bakacağını düşünüyorsun?
Robert:
Bunu bir varlık yönetim şirketi olarak düşünüyorum çünkü her dolardan %4'ün üzerinde oldukça iyi bir getiri sağlıyorlar. Coinbase ile bazı ücretleri paylaşmak zorundalar ama getirileri hala çok yüksek.
Stabilcoin'lerin arkasındaki varlıkları yönetmekten büyük ücretler kazanıyorlar. Yani geliştiriciler için ne tür ek özellikler sunarlarsa sunsunlar, gelirlerinde gerçek bir değişiklik olmayacak. Gelir ve kârlarının itici gücü, ihraç edilen USDC miktarı ve hedeflenen faiz oranıdır. İşte bütün mesele bu.
Jeff:
Bu gerçekten bir varlık yönetim yapısı, ancak muhtemelen ters bir varlık yönetim çarpanı. Bir varlık yöneticisi olarak, dediğiniz gibi, yüksek faiz oranı ortamında çok karlı olabilirsiniz, uzun vadeli faiz oranları söz konusu, oysa aslında Blackstone gibi çoğu halka açık şirket düşük faiz oranı ortamından faydalanır. Bu nedenle, varlık yönetimi işinin doğrudan yaratma bileşeniyle farklı bir ilişkisi vardır ve bu da çok geniş kapsamlı sonuçlar doğurabilir. Hatta Bitcoin portföyünü Circle ile birleştirerek bir korunma aracı oluşturmanın faydalı bir araç olabileceğini bile söyleyebilirim.
Ancak Coinbase ile gelir dağılımını tekrar vurgulamak istiyorum çünkü çarpan, savunulabilir bir stratejik hendek olup olmadığına bağlıdır. Dağıtım ortağı olarak alınan ücret oranı bu kadar yüksekse Circle'ın iş modeli ne kadar savunulabilir? Bu beni, bunun aslında bir teknoloji oyunu değil de daha çok bir dağıtım oyunu olduğunu düşünmeye sevk etti. Eğer bir dağıtım oyunu olsaydı, bu katsayıya uygulanacak olan taahhütten çok farklı olurdu. Bekleyip görelim.
Haseeb:
Tom, Circle hakkında ne düşünüyorsun?
Tom:
Biraz geri çekileceğim çünkü Çember'in muhalifi olarak görülmek istemiyorum. Onların harika insanlar olduğunu düşünüyorum ve sektör için yaptıklarını gerçekten takdir ediyorum. Geçtiğimiz yıl Tether'ın sadece bir çeyrek kârla Circle'ı kolayca satın alabileceğini yarı şaka yarı ciddi bir tweetle yazmıştım. Açıkçası, zaman geçtikçe şakanın abartılılığı azalıyor gibi görünüyor. Tether'in şirketin genel işletme maliyetleri açısından daha iyi yapılandırılmış olduğunu düşünüyorum. Bu şirketi rahatlıkla satın alabilirlerdi. Washington'da onlara karışmaya çalışan kimse yok. Ve Coinbase ile olan anlaşmalarını kolayca iptal edebilirler veya ürünü kapatıp USDT'ye geçebilirler ve en sonunda daha iyi bir kurumsal yapı oluşturabilirler.
Geçtiğimiz yıldaki değişimlerine baktığımda, kâr marjlarının daralmaya devam ettiğini ve genel kârlılıklarının azaldığını gördüm. Gerçekten onların güçlü beklentilerinin ne olduğunu bilmiyorum. Teknik hikayeyi güzel buldum ama pek anlaşılır bulmadım. Daha çok bir varlık yönetim şirketine benziyor.
Haseeb:
Circle’ın S1 belgesini detaylı bir şekilde incelemediğimi itiraf etmeliyim, ancak birkaç noktayı fark ettim. Faiz oranları yükselmeye başladığında, genel stabilcoin arzı düşer. Bu anlaşılabilir bir durumdur çünkü faiz oranları sıfır olduğunda, fonları zincir üzerinde tutmanın fırsat maliyeti yoktur ve işletmeler bundan kar elde edebilir. Faiz oranları düştükçe, stablecoin piyasasına daha fazla fon çekilmesi bekleniyor. Peki bu karşıt güç tamamen eşit mi? Emin değilim, muhtemelen hayır. Stablecoin'lerin 2021 ve 2022'de olduğundan daha fazla düzenlendiği ve daha güvenli kabul edildiği bir dünyada bazı değişiklikler meydana gelebilir.
İkincisi, Circle'ın ihraç ve itfa işlemlerinde yüksek ücretler talep edebileceği açıktır. İnsanların ödeme yapmak için kullandığı bir stablecoin'iniz varsa, Circle, Stablecoin Yasası ve diğer düzenlemeler bağlamında bir avantaj elde edebilir, daha kolay lisans alabilir ve düzenleyicilerin gözüne girebilirse, düzenleyici cephede Tether'a karşı potansiyel olarak büyük bir avantaj elde edebilir. Peki bu avantajı paraya çevirebilirler mi? Muhtemelen, özellikle diğer şirketler stablecoin'lerle çalışmak ve bunları kendi iç operasyonlarına entegre etmek için acele ederken. Yani bankacılık, varlık ve yükümlülük tutma, nakit toplamanın ötesinde anlatılacak çok fazla hikaye var. Ben de sizinle aynı fikirdeyim, işler şu anda faiz oranlarının çok yüksek olmasından dolayı daha çok buna benziyor. Faizler düştükçe bu işi paraya çevirmenin başka yollarını bulacaklardır. Sonuçta, şu anda Circle ve Tether arasında temelde bir düopol var. Piyasanın, DeFi'de gördüğünüz gibi farklı sektörlere bölündüğünü ve USDC'nin piyasaya hakim olduğunu görebileceğinizi düşünüyorum. Gelişmekte olan pazarlarda Tether kullanımı baskındır.
Eğer işler bu şekilde gelişirse, her stablecoin ihraççısı fiyat rekabeti konusunda fazla endişelenmeden kendi alanında agresif bir şekilde para kazanabilir. Çünkü DeFi'deyseniz başka seçeneğiniz neredeyse yok. Eğer gelişmekte olan bir pazardaysanız, çok az alternatifiniz var. Onların tokenlerini kullanmanız gerekiyor, böylece yukarı ve aşağı akışta daha fazla ücret talep edebiliyorlar. Örneğin Tron'u ele alalım, Tron'un ücretleri tarihsel olarak çok yüksekti. Tron'un şu anki blok zinciri ücretlerine bakarsanız, çoğu blok zincirinin ücretleri şu anda çok düşük çünkü düşüş yaşanıyor ve herkes makro aktiviteye odaklanmış durumda ve çok fazla hacim yok, ancak Tron'un ücretleri çok yüksek.
Tron ücretleri neden bu kadar yüksek? Tron'un ücretleri ağ tıkanıklığından değil, doğrulayıcıların ücretleri artırma yönünde oy kullanmasından kaynaklanıyor. Bunu Justin Sun'ın insanların Tron kullanmak zorunda olmasından faydalanması olarak düşünebilirsiniz. Yani Tron, aslında Tron'da gerçekleşen tüm ödeme faaliyetlerinden büyük bir pay alıyor. Bana göre bu, ödeme altyapısında tekel olduğunuzda neler olabileceğinin harika bir örneği. Peki Tether ve USDC kendileri için böyle bir ücret yaratmanın bir yolunu bulabilir mi? Hazine'nin temel iş modeli artık eskisi kadar cazip olmadığına göre, neden aynısını yapamasınlar ki?
Tom:
Bence bu, tüm temettü yakalama hikayelerinin bir parçası olan bir hikaye. Ancak bilançonun farklı bir hikaye anlattığını düşünüyorum; Coinbase'de USDC'nin yüzde kaçı var. Bu nedenle ödeme altyapısı olarak kullanılmamaktadır. Bu yüzden bunun çok güzel bir dilek olduğunu düşünüyorum ve gerçekten gerçekleşmesini umuyorum. Bu pazarın daha çok düopole dönüşmesini ve daha fazla rakibin olmasını isterim. Ancak gerçekçi olmak gerekirse, bu çabalar Tether'i yasadışı hale getirmediği sürece, bunun gerçekleşeceğini pek sanmıyorum.
Jeff:
Bence bu senaryo neredeyse imkansız çünkü ABD'nin stratejik çıkarı bu iki varlığın bağımsızlığını korumakta yatıyor. Bahsettiğiniz ayrıcalık aslında yabancı ülkelerin ABD doları cinsinden paralarını tutmak için ödemeye razı oldukları her türlü bedelin değerini yansıtıyor. Yabancı sermaye sahiplerine kendi vatandaşlarından farklı muamele edilmesi ayrıcalığı bu nedenle elde edilebilecek bir primdir. Dolayısıyla felsefi olarak ABD üstünlüğünü göstermek istese bile iki varlığın ayrı kalmasını ister. Dolayısıyla, eğer iki kuruluş birleşirse bu kötü bir sonuç olur çünkü Tether ile rekabet etmeye çalışacak başka şirketler ortaya çıkabilir ve bu da ABD için daha büyük zorluklar yaratabilir.
Ripple Labs'ın Hidden Road'u satın almasının önemi
Haseeb:
Bugün, Ripple Labs'ın Hidden Road'u 1,25 milyar dolara satın almasıyla kripto endüstrisinin tarihindeki en büyük birleşme ve satın alma işlemini öğrendik. Hidden Road, çoğunlukla kurumsal müşterilere hizmet veren ve çoğu perakende yatırımcının aşina olmadığı bir kurumsal ürün sağlayıcısıdır. Kripto para sektörünün ikinci büyük aracı kurumu olan Hidden Road, yılda yaklaşık 3 trilyon dolarlık işlem gerçekleştiriyor ve 300'den fazla kurumsal müşteriye sahip. Birleşme ve satın alma işlemlerinde genellikle başlık rakamı birden fazla faktörün birleşimi veya performansa bağlı karmaşık bir yapı olup tek bir büyük rakamla sonuçlanır. Ancak anlaşmanın Ripple açısından önemli ve stratejik bir öneme sahip olduğu şüphesiz. Birincisi, ellerinde çok fazla nakit olduğu için bilançolarını daha verimli kullanabilirler; İkincisi, bu satın alma, yeni stablecoin'leri RLUSD için pazarın genişlemesine yardımcı olacak.
Bu çok ilginç bir birleşme ve satın alma işlemidir. Aslında Hidden Road'un yatırımcısıyız, dolayısıyla artık Ripple Labs'ın da yatırımcısıyız. Hidden Road ekibini başarılı çalışmalarından dolayı tebrik ediyoruz. Bu, özellikle kripto endüstrisindeki hemen hemen tüm varlıkların düşüşte olduğu ve piyasalarda yaygın istikrarsızlığın yaşandığı mevcut makroekonomik ortamda, sektörün tamamı için ilginç bir dönem. Zor bir yıl oldu, ancak stablecoin büyümesi, artan kurumsal girişler ve ETF ekosistemi oldukça güçlü görünüyor. Bu önemli işlem hakkında düşüncelerinizi bizimle paylaşmanızı rica ediyorum. Robert, bu anlaşma haberini gördüğünde ne düşündün?
Robert:
Sadece bir açıklama, ben Superstate'in CEO'suyum ve Hidden Road'un müşterisiyiz. Ticaret yürütme hizmetlerinden faydalanıyoruz ve ekip mükemmel, ürün ise harika. Bu haberi gördüğümde küçük bir "aha" anı yaşadım. Falcon X'in bunları satın almayı düşündüğüne dair söylentiler vardı ve ayrıca Coinbase veya başka bir borsa tarafından satın alınabileceklerini de tahmin edebiliyorum. Bu yüzden Ripple'ın alıcı olarak yer almasına biraz şaşırdım. Bunun Ripple için mantıklı olduğunu düşünüyorum ve Hidden Road'un pazar payı göz önüne alındığında fiyatı pahalı değil. Eğer bu durum XRP Ledger kullanımını artırırsa, bu hikayeyi kamuoyuna satıp tüm işlemi finanse etmeye yetecek kadar XRP satabileceklerini düşünüyorum. Dolayısıyla bu, Ripple için akıllıca bir karardır. Bu sonucu hiç beklemiyordum.
Jeff:
Ben de şaşırdım, ama tamamen şaşırmadım, çünkü kripto hizmetleri ile geleneksel finansal hizmetler arasındaki entegrasyon eğilimi çok belirgin ve çok varlıklı çözümler sunmak peşinden gidilmeye değer bir hedef olabilir.
Kripto piyasasını düşündüğümde Hidden Road'u her zaman Citadel için bir "ön ödeme" olarak görmem beni şaşırttı. Citadel'in bunu özellikle düzenleyici şeffaflık açısından üstlenmeye değer bir iş olarak göreceğini veya bunu dışarıdan kaynaklı bir iş olarak finanse etmeye devam edeceklerini ancak doğrudan dahil olmak istemeyeceklerini düşünürdüm.
Bu da benim görüşümü doğruluyor: Geleneksel şirketlerin bazı yardımcı hizmetler sağlamak için kripto alanına girmesi çok daha kolay, bunun tersi ise nispeten daha zor. Hidden Road'un kriptoyla hiçbir ilgisi olmayan bazı alanlara doğru genişlemeye çalıştığını fark ettim. Örneğin, kripto kısa vadeli ticareti var, ancak aynı zamanda eksiksiz bir çok varlıklı çözüm sağlamak istiyorlar ve sabit gelirli takas ortağı veya piyasa yapıcısı olmak istiyorlar; bunlar Citadel'in yapabileceği şeyler.
Bu bana şu anki durumu hatırlatıyor, Goldman Sachs gibi firmalar Falcon X ile rekabet etmek için birinci sınıf aracılık hizmetleri sunmaya çalışıyor. Aslında, kripto şirketlerinin geleneksel finans alanına girmesi oldukça zorlayıcıyken, geleneksel finans şirketlerinin kripto alanına girmesi nispeten kolay. Bu anlaşma bu eğilimi yansıtabilir.
Haseeb:
Tom, ne düşünüyorsun?
Tom:
Bir portföy şirketi olduğunu düşünürsek aslında şaşırdım ama bu harika. Ripple Labs'a yatırım yapan biri olarak bu gerçekten heyecan verici.
Haseeb:
Sanırım dinleyicilerimizin çoğu için ortalama bir kişi birincil aracının ne olduğunu bile bilmiyordur. Dolayısıyla birçok kişi, "Vay canına, kripto para dünyasındaki en büyük birleşme ve satın alma anlaşması" ifadesini duyduğunda, bu sadece 300 müşterinin kullandığı karmaşık bir şey oluyor. Dolayısıyla bunun bir bakıma kripto endüstrisindeki finansal altyapının büyümesi olduğunu düşünüyorum. Hidden Road bir bakıma FTX'e bir cevap niteliğindedir, çünkü özellikle FTX olayından sonra giderek daha fazla kurumsal yatırımcı karşı taraf riskiyle karşı karşıya kalmak istemiyor. Birincil aracı kurumun temel işlevi olan işlem platformu ile kendileri arasında tarafsız bir oyuncunun olmasını isterler. Hidden Road'un sermaye açısından daha verimli olmak için sunduğu başka birçok hizmet var ama bu ana hikayelerden biri. Bahsettiğiniz gibi, büyük bir hedge fon varlık yöneticisi olan Citadel'den ayrılmışlardı. Yani bu aslında geleneksel finans ile kripto para piyasası yapısının kesişimi ve evliliğidir.
Ripple'ın dağıtım için Hidden Road'u kullanmanın bir avantaj olduğunu görmesinin yanı sıra benim için önemli olan hikaye, Hidden Road'un hala tarafsız kalması ve yararlı bir birincil aracı kurum olmaya devam edebilmek için bağımsız bir şekilde faaliyet göstermesi gerektiğidir. Bu yüzden Coinbase'in gerçekten birincil bir broker'ı olamaz, çünkü Coinbase'in kendisi bir ticaret platformudur ve bu nedenle tarafsız olarak kabul edilemez. Dolayısıyla bence en önemli şey, bunun kripto sektörünün olgunlaştığının kanıtı olması. Bunun gibi gerçek birleşme ve satın almalar ve bu şirketin başarılı olabilmesi, olgunlaşan kripto sektöründeki büyümenin işaretleridir. Bunun, bu alandaki her şeyin gelecekteki pazarı için iyi bir işaret olduğunu düşünüyorum.
Şu anda, küresel çapta yaşananlar ve piyasanın ne kadar düştüğü nedeniyle pozitif kalmak çok zor. Ama en azından bu tür olayların, bu alanda iyimser olmak için ileriye dönük nedenler olduğunu gösteren olumlu ve parlak noktalar olduğunu düşünüyorum. Uzun vadeli sermaye için bunu gören ve buna çok miktarda para yatırmaya istekli çok sayıda insan olduğunu düşünüyorum. Bana göre asıl önemli olan şu: Birleşme ve satın almalar hâlâ gerçekleşiyor ve bu da iyi bir işaret.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler