<p>MSTR B dereceliymiş, DAT şirketi hâlâ öğrenmeye ve yatırım yapmaya değer mi?</p>
Orijinal başlık: narrative crypto vs usable crypto
Orijinal yazar: @0xnoveleader, Castle Labs; @BukovskiBuko3, The Big Whale
Çeviren: Peggy, BlockBeats
Editörün notu:
S&P Global'in Strategy'ye (eski adıyla MicroStrategy) ilk kez "B-" kredi notu verdiği hafta, "Dijital Varlık Hazine Şirketleri (DAT)" tartışması yeni bir aşamaya girdi. Bu notun sembolik anlamı bir şirketin çok ötesine geçiyor; Bitcoin hazine modelinin ana akım kredi sisteminin değerlendirme çerçevesine ilk kez dahil edildiğini işaret ediyor.
Bu hem bir tanıma hem de bir çatışmadır. S&P, Strategy'yi geleneksel finans mantığıyla incelerken, "varlıkları Bitcoin, yükümlülükleri USD" olan yapısının temel bir para birimi uyumsuzluğu olduğunu düşünüyor; kripto dünyasının savunucuları ise bunun yeni nesil "varlık tabanlı şirketlerin" bir paradigma değişimi olduğunu savunuyor.
DAT modeli riski bağlıyor ve gelecekteki olasılıkları da barındırıyor. Kripto ve sermaye piyasaları arasında bir ara bölgeyi temsil ediyor – ne tamamen "kripto camiasına" ne de tamamen "borsaya" ait. Strategy "çöp" olarak derecelendirildi, ancak bir anlamda bu, dijital varlık hazinesinin ilk kez derecelendirilmeye hak kazanmasıydı. Gelecekte, geleneksel derecelendirme kuruluşlarının Bitcoin riskini nasıl nicelendireceği ve yatırımcıların "kripto versiyonu Berkshire Hathaway"e nasıl bakacağı, DAT'ın spekülatif anlatıdan finansal yapının bir parçası olup olmayacağını belirleyecek.
Aşağıda orijinal metin bulunmaktadır:
Giriş
Dijital Varlık Hazine Şirketleri (DAT'ler), blue-chip kripto varlıklara (örneğin $BTC ve $ETH) TradFi'nin (Geleneksel Finans) ilgisini çekmek için giderek artan bir mekanizma haline geliyor. Şu anda, dijital varlıkları kurumsal hazinelerin temel varlıkları olarak biriktirme fikrine dayalı bir DAT projeleri dalgası yaşıyoruz.
DAT modeli, yatırımcılara kripto varlıklara hisse senedi benzeri bir maruz kalma yöntemi sunar – yatırımcılar doğrudan kripto para birimleri satın almak yerine, kripto varlıkları elinde bulunduran şirketlerin hisselerini satın alırlar. Bu model aynı zamanda bir "kripto varlık sarıcı" olarak da anlaşılabilir, yatırımcıların karmaşık öz-saklama süreçleriyle uğraşmasına veya borsa kaynaklı veri ihlalleri ve sosyal mühendislik saldırıları riskleriyle karşılaşmasına gerek kalmadan.
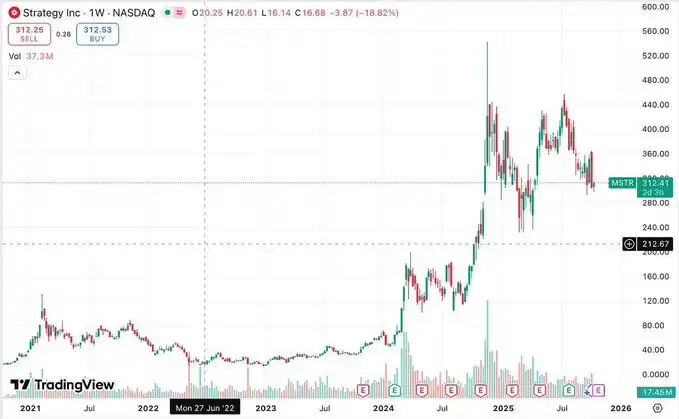
Şu anda en temsili DAT, yaklaşık 640.000 Bitcoin'e sahip olan ve Bitcoin'in toplam arzının %3'ünü oluşturan Strategy'dir (eski adıyla @MicroStrategy). Strategy'nin başarısı ve hisse senedi ($MSTR) fiyatının yükselmesiyle, bu model diğer şirketler için de son derece çekici hale geldi – fon toplayarak kripto varlıklar satın alabilir, böylece hisse başına varlık desteğinde değişiklikler meydana getirebilir, piyasada net varlık çarpanları (mNAV) ve prim/iskonto üzerine spekülasyonlara yol açabilirler.
Bu makale, DAT'ların işleyiş mekanizmalarını, temel göstergelerini, mevcut piyasa durumunu, katılımcı şirketleri, potansiyel riskleri derinlemesine analiz etmeyi ve nihayetinde uzun vadeli sürdürülebilirliğini değerlendirmeyi amaçlamaktadır.
DAT'lar nedir? Nasıl çalışırlar?
DAT terimi, Strategy'nin dönüşümüyle ortaya çıktı. Strategy, başlangıçta ticari analiz hizmetleri sunan bir yazılım şirketiydi. Ağustos 2020'de DAT'a dönüştü ve o zamandan beri hisse senedi fiyatı %2000'den fazla arttı. Bunun bir kısmı, büyük ölçekte Bitcoin satın alan ilk halka açık şirket olmasından kaynaklansa da, bu aynı zamanda DAT modelinin ticari bir fırsat olarak uygulanabilirliğini de doğrulamaktadır.
DAT'ların özünde, "öz sermaye finansmanıyla varlık biriktirme aracı" olarak hareket etmek yatar. Şirketler, hisse senedi ihraç ederek fon toplar ve bu fonlarla kripto varlıkları satın alarak şirket bilançosundaki kripto varlık maruziyetini artırırlar. Değerlemeleri ve operasyonel göstergeleri (NAV, mNAV, prim/iskonto gibi) büyük ölçüde tuttukları varlıkların fiyat dalgalanmalarına bağlıdır.
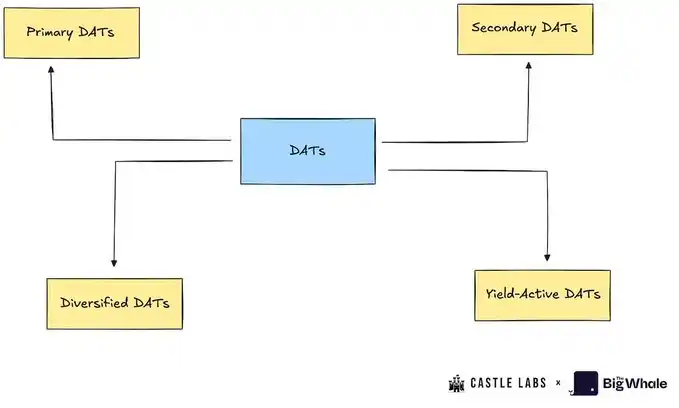
Dijital hazine şirketleri aşağıdaki kategorilere ayrılabilir:
1. Birincil Dijital Hazine Şirketleri (Primary DATs): Bunlar, hisse senedi finansmanıyla belirli varlıkları (BTC veya ETH gibi) biriktiren en tipik dijital hazine şirketleridir. Temsilci şirketler arasında Strategy ve BitMine bulunmaktadır.
2. İkincil Dijital Hazine Şirketleri (Secondary DATs): Bu şirketler, dijital hazine şirketleri modelini tam olarak benimsemezler. Bunun yerine, hisse senedi fiyatlarını desteklemek için başka işler yaparlar ve dijital varlıkları çeşitlendirilmiş bir maruziyet için kullanırlar. Bu şirketler, ana işlerinden gelir elde ederler ve bu gelirin bir kısmını kripto varlıkları biriktirmek için kullanırlar. Temsilci şirketler arasında Tesla, Galaxy ve MARA bulunmaktadır.
3. Getiri Odaklı Dijital Hazine Şirketleri (Yield-Active DATs): Bu şirketler, kripto varlıklarından gelir elde etmeyi amaçlarlar. Örneğin, Sharplink, ETH'sinin çoğunu stake ederek stake gelirleri elde etmektedir.
4. Çeşitlendirilmiş Dijital Hazine Şirketleri (Diversified DATs): Bu şirketler hala kripto varlıkları biriktirmektedir, ancak belirli bir varlığa odaklanmak yerine birden fazla varlık tutarlar. Temsilci şirketler arasında Nepute Digital Assets Corp (BTC, ETH, SOL tutar) ve BTCS Inc (ETH, ADA, SOL tutar) bulunmaktadır.
Bu rapor, bu farklı türdeki dijital hazine şirketleri arasında kesin bir ayrım yapmasa da, birkaçını derinlemesine analiz için vaka çalışmaları olarak seçecektir.
DAT İçin Temel Terimler Sözlüğü
DAT'ın işleyişini daha iyi anlamak için bu bölüm, bir DAT'ın sağlığını değerlendirmek için önemli göstergeler olan bir dizi temel terimi tanıtacaktır.
Net Varlık Değeri (NAV): Bir DAT hazinesinin net değerini ifade eder ve hazinedeki varlıkların miktarının ABD doları fiyatıyla çarpılmasıyla hesaplanır. Örneğin, bir DAT 10.000 BTC (her BTC'nin fiyatı 114.000 $) tutuyorsa, NAV'ı 1,14 milyar $ olur.
Hisse Başına Net Varlık Değeri (NAVps): NAV'ın şirketin toplam seyreltilmiş dolaşımdaki hisse sayısına bölünmesiyle bulunur. Bu gösterge, her bir hissenin sahip olması gereken değeri yansıtır. Piyasa fiyatı NAVps'den yüksekse, şirketin hisse senedi primli demektir; aksi takdirde iskontolu demektir.
Hisse Başına Kripto Varlık (CPS): Her bir hissenin temsil ettiği kripto varlık birimi sayısı. Her bir hissenin karşılık geldiği BTC, ETH veya diğer varlıkların miktarını ölçer.
Piyasa Değeri / Net Varlık Oranı (mNAV): Bir şirketin piyasa değerinin NAV'ına oranı. Eğer mNAV 1.0'dan büyükse, hisse senedi hazine değerinin üzerinde işlem görüyor demektir (yatırımcılar kripto pozlaması, kaldıraç veya opsiyonlar için prim ödüyor); eğer mNAV 1.0'dan küçükse, piyasada şüphecilik, yönetim riski veya yetersiz bilgi açıklama nedeniyle iskonto olduğu anlamına gelir.
Değer Artışı/Seyreltme Testi (Accretion/Dilution Test): Yeni çıkarılan hisse senetleri ile satın alınan kripto varlık miktarı mevcut CPS'den yüksek olduğunda, yeni hisse ihracı yatırımcılar için faydalıdır (değer artışı). Formül aşağıdaki gibidir: ΔUΔS>US\frac{ΔU}{ΔS} > \frac{U}{S}ΔSΔU>SU
Burada:
ΔU: Yeni satın alınan kripto varlık miktarı
ΔS: Yeni çıkarılan hisse senedi miktarı
U: Mevcut tutulan kripto varlık miktarı
S: Mevcut dolaşımdaki hisse sayısı
Örnek olarak: Bir şirket 1 milyar dolar fon toplamayı planlıyor, şu anda %40 primle işlem görüyor (mNAV=1.4), hazine 200.000 BTC tutuyor (NAV=22 milyar dolar), piyasada 20 milyon hisse dolaşımda ve toplam piyasa değeri 30.8 milyar dolar. Hisse başına fiyat 1540 dolar, bu nedenle şirket finansmanı tamamlamak için yaklaşık 650.000 hisse ihraç etmelidir.
Finansman sonrası şirket, her bir BTC'yi 110.000$ fiyatla 9000 BTC satın aldı ve kasa toplam varlığı 209.000'e yükseldi. Orijinal CPS 200.000/20.000.000=0.01 iken, yeni CPS 209.000/20.650.000≈0.0101 oldu, bu da bu finansmanın yatırımcılar için hafif bir değer artışı sağladığını göstermektedir.
DAT'ın Finansman Mekanizması
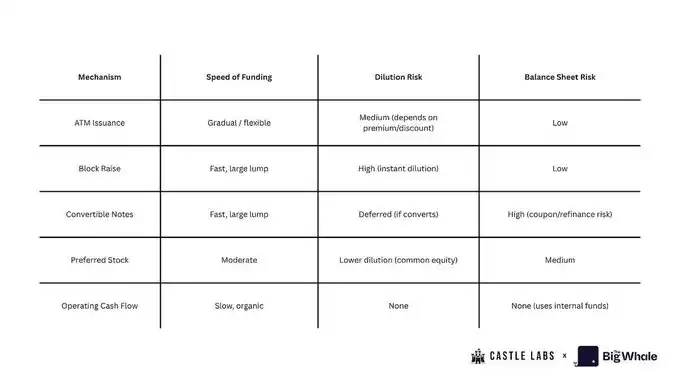
DAT, kasasını çeşitli yollarla finanse edebilir, başlıca şunlardır:
1. Piyasa İhracı (ATM Issuance)
Şirket, yatırım bankalarıyla bir ATM ihraç planı oluşturur, piyasada kademeli olarak hisse senedi satar ve elde edilen fonları kripto varlıkları satın almak için kullanır. Bu yöntem, hisse senedi işlem fiyatının NAV'dan yüksek olduğu durumlar için uygundur ve esnek, düşük sürtünmeli bir finansman aracıdır, ancak aşırı kullanımı hissedarların öz sermayesinin seyreltilmesine yol açabilir.
2. Toplu İhraç / İkincil Piyasa Finansmanı (Block Raises / Secondaries)
Şirket, büyük miktarda hisse senedini tek seferde ihraç eder ve piyasa fiyatının biraz altında bir fiyatla yatırımcılara satar, bu fonlar büyük miktarlı kripto varlık alımları için kullanılır. Bu yöntem, kasayı hızlı bir şekilde doldurabilir, ancak kısa vadeli seyreltmeye yol açabilir.
3. Dönüştürülebilir Tahviller (Convertible Notes)
Şirket, sabit faiz oranı, vade tarihi ve dönüştürme koşulları olan tahviller ihraç eder (gelecekte belirlenen bir fiyattan hisse senedine dönüştürülebilir). Bu yöntem, hissedarları hemen seyreltmeden fon sağlayabilir, ancak hisse senedi fiyatı yükselir ve uzun süre dönüştürme fiyatının üzerinde kalırsa, şirket borcun hisseye dönüştürülmesini talep edebilir, bu da seyreltmeye yol açar; hisse senedi fiyatı düşerse, borç borç olarak kalır ve geri ödeme veya yeniden finansman riskiyle karşı karşıya kalır.
4. İmtiyazlı Hisseler (Preferred Stock)
Şirket, imtiyazlı hisse senetleri ihraç ederek fon sağlar. İmtiyazlı hisseler, temettü ve tasfiye haklarında adi hisse senetlerinden önceliklidir ve sabit temettü, dönüştürme hakkı veya özel haklar içerebilir. Bu yöntem, adi hisse senedi finansmanına göre daha düşük maliyetlidir, ancak "üst düzey öz sermaye" yapısı oluşturarak adi hisse senedi hissedarlarının yükseliş potansiyelini sıkıştırır.
5. Faaliyet Nakit Akışı (Operating Cash Flow, OCF)
Şirket, yeni hisse senedi veya tahvil ihraç etmeden, operasyonel kârının bir kısmını kripto varlıkları satın almak için kullanır. Bu, en sürdürülebilir ve en az seyreltici kasa inşa etme yöntemidir, ancak birikim hızı yavaştır.
Mevcut DAT Manzarası
Kurumların dijital varlıklara olan artan ilgisi, 2025'in en önemli pazar anlatılarından birini yakalamaya çalışan çeşitli DAT şirketlerinin ortaya çıkmasına neden oldu. Başlangıçta BTC'ye odaklanan Strateji'den yola çıkarak, DAT modeli hızla gelişti ve Ethereum, Solana gibi diğer ana akım halka açık zincir varlıklarını kapsamaya başladı. Neredeyse tüm DAT şirketlerinin yönetim ekipleri, "hisse başına kripto varlık birimi" temel göstergesini geliştirmeye odaklanmıştır.
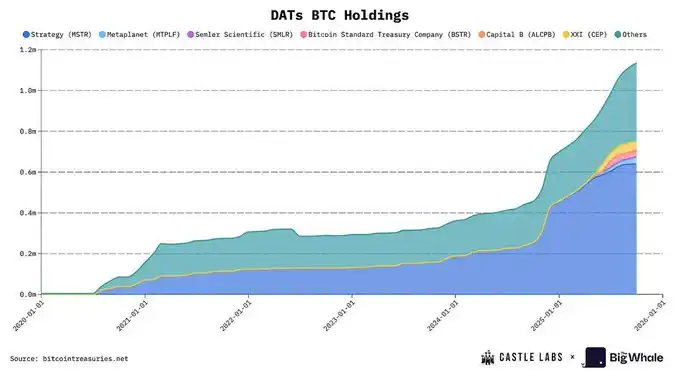
Bu bölümde analiz edilen DAT şirketleri, çeşitli kripto varlıklarındaki en yüksek piyasa değeri oranına sahip halka açık şirketleri temsil etmektedir. Bunlar arasında, Strateji ve Metaplanet, tüm BTC DAT şirketlerinin Yönetilen Toplam Varlıkları'nın (AUM) %64'ünü elinde bulundurmaktadır ve Strateji tek başına %61,22'sini oluşturmaktadır.
ETH DAT şirketleri açısından, @BitMNR, ETH DAT'ın toplam AUM'unun %49,66'sını, Sharplink ise %14,72'sini oluşturmaktadır. Görüldüğü gibi, hem BTC hem de ETH piyasalarında, erken katılımcılar hakim konumdadır.
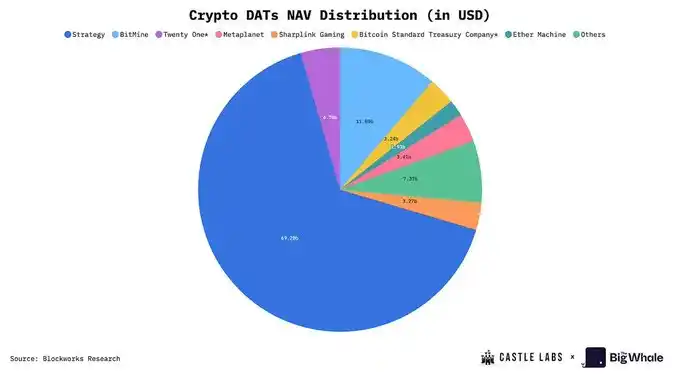
Strateji, DAT konseptini 2020'de ilk kez ortaya koydu ve piyasanın ana akım aşamaya gelmesi dört buçuk yıl sürdü. Şimdi hem BTC (Metaplanet) hem de ETH (Bitmine ve Sharplink) alanlarında yeni rakipler ortaya çıkıyor.
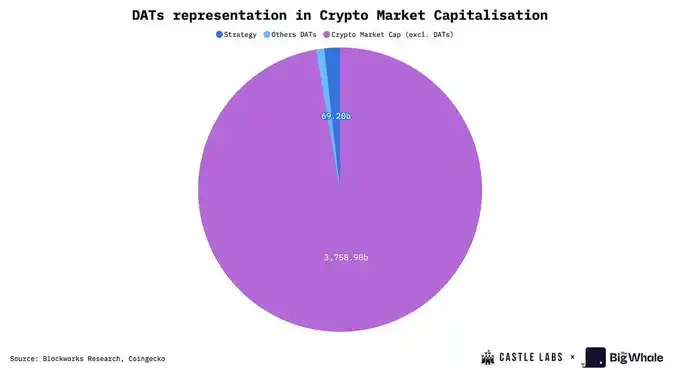
Strateji, bu alanda öncü bir firmadır ve Bitcoin biriktirmeye devam etmektedir. Son beş yılda, şirket toplamda 640.250 BTC tutmuştur ve mevcut fiyatlarla NAV'ı yaklaşık 70 milyar dolardır. Sadece 2025'te şirket, 116.554 BTC satın alarak %26'lık bir BTC artışı gerçekleştirmiştir.
Zaman çizelgesine bakıldığında, Strateji esas olarak ATM modelini kullanarak Bitcoin satın almıştır. Erken dönemlerde hisselerini %6'ya varan primle satmış, daha sonra %2,5-%3 aralığına düşmüş ve şu anda 1,5x'ten düşük bir mNAV seviyesinde istikrarlı bir şekilde bulunmaktadır. Şu anda 1,16x temel NAV ve 1,293x seyreltilmiş mNAV seviyesindedir.
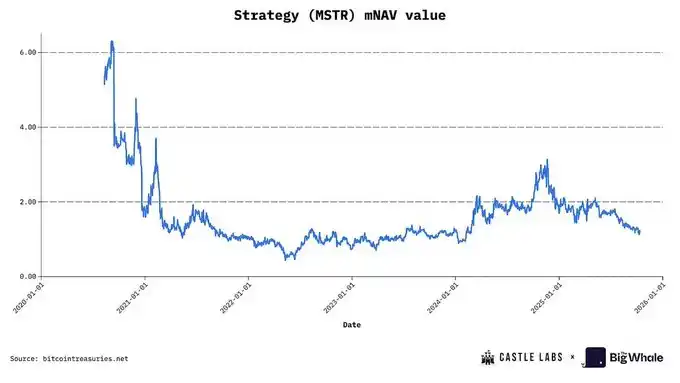
MSTR'nin mNAV prim verileri kaynağı: BITCOINTREASURIES.NET
Şu anda en yaygın finansman araçları, hedge fonlar ve kurumsal yatırımcılar tarafından tercih edilen imtiyazlı hisse senetleri ve dönüştürülebilir tahvillerdir. Bunlar, sürekli hisse senedi dilüsyonunun etkisini dengelemek ve BTC birikimini sürdürmek için kullanılır.
İlk hamle avantajı ve küresel borsa yatırımcıları (neredeyse S&P 500 endeksine dahil olanlar) tarafından yüksek düzeyde tanınması nedeniyle Strategy, sektör standardı haline gelmiş, hatta "karşılaştırılamayacak kadar büyük" bir konuma gelmiştir. Bu aynı zamanda büyük bir sorumluluk da yüklemektedir: başarısız olması durumunda, borsa ve dijital varlık güveninde yapısal bir şoka neden olabilir.
Diğer önemli bir BTC DAT şirketi, Japonya'dan @Metaplanet_JP'dir. Bu şirket, başlangıçta otel işletmeciliği yaparken, şu anda 30.823'ten fazla BTC'ye sahiptir. BTC alımlarını çok yüksek bir NAV primi ile gerçekleştirmektedir; yıl içinde bir noktada prim 8 katına kadar çıkmış, yani her 1 dolarlık BTC için 8 dolar fon elde edebilmiştir. Bu kadar yüksek primin nedenlerinden biri, şirketin Tokyo Borsası'nda işlem görmesidir. Nikkei endeksine kıyasla Metaplanet'in oynaklığı daha yüksektir ve sıradan Japon borsası yatırımcılarına BTC maruziyeti sunmaktadır.
Şimdi ETH DAT'ın gelişimine bir göz atalım.
BitMine, başlangıçta batırmalı soğutma veri merkezlerine odaklanmış bir Bitcoin madencilik şirketiydi, ancak Temmuz 2025'te ETH hazine şirketine dönüştü. Onu, spor bahis pazarlama teknolojisine odaklanmış ve şu anda ikinci en büyük ETH DAT olan Sharplink takip etti. Bu iki şirket toplamda 3.87 milyondan fazla ETH'ye sahip olup, toplam değeri 15 milyar doların üzerindedir. Hisse başına kazanç (EPS) sırasıyla BitMine için %189.1 ve Sharplink için %98.5'tir.
Metaplanet'e benzer şekilde, bu iki şirket de ATM hisse senedi finansman stratejisini tercih etmektedir. Prim olduğunda hisse senedi satarak etkin bir şekilde fon toplarlar ve böylece seyreltici toplu ihraçlara veya borç finansmanına bağımlı kalmadan hisse başına kripto varlık birimini artırırlar. Prim ortadan kalktığında ve mNAV 1'in altına düştüğünde, bu seyreltmeye yol açar ve hisse başına kripto varlık birimini azaltır. Şu anda Sharplink'in mNAV'ı 0.92x olup, hafif bir iskonto ile işlem görmektedir; BitMine'ın mNAV'ı ise 1.18 olup, yaklaşık %18 primlidir.
ETH DAT'ın en büyük avantajlarından biri, ETH'yi stake ederek yerel getiri elde edebilmeleridir. Bu, hisse başına ETH miktarını artıran otomatik bir mekanizmadır. Ayrıca, stake ödülleri yıllık getiri oranını (APY) artırmak için kullanılabilir; örneğin DeFi protokollerine yatırılarak veya hisse geri alımı yapılarak. Sharplink, ATM stratejisinin neden olduğu seyreltme etkisini dengelemek için bu stratejiyi kullanmaktadır.
MSTR dışındaki çoğu DAT şirketi hala başlangıç aşamasında. Agresif sermaye artırma eylemleri, boğa piyasasında hızla hareket etme ve hisse senedi piyasası ile dijital varlık piyasasının birleşmesinden doğan fırsatları yakalama isteklerini yansıtıyor.
DAT Modelinin Riskleri
DAT hisse senetlerine fon akışını çeken temel özellik, "net varlık değeri çarpanıdır" (mNAV). Spekülatörler, kripto varlık fiyatları yükselmeden önce hisse senetlerini satın alma umuduyla bu hisse senetlerine akın ediyor ve bu sayede yatırılan her bir dolar için 1,5 ila 7 kat getiri elde etmeyi hedefliyor. Ancak burada kritik bir sorun var: yatırımcılar bu şirketler aracılığıyla doğrudan Bitcoin veya Ethereum satın almıyor; bunun yerine, tüm değeri DAT'ın mevcut işlem mNAV'ı tarafından belirlenen bir "volatilite sarıcı" satın alıyorlar. Bu nedenle, bu tür yatırımlar büyük riskler içeriyor ve piyasa katılımcılarının dikkatli olması gerekiyor.
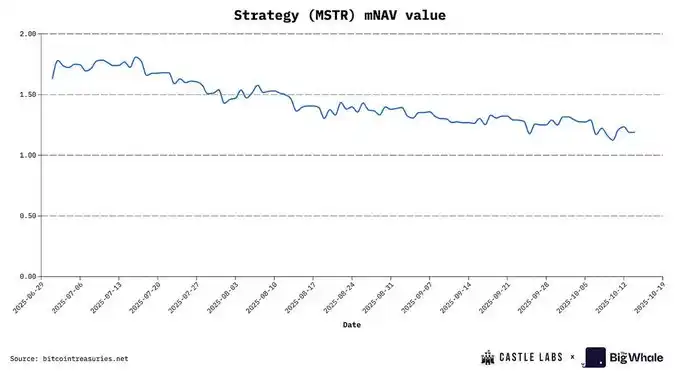
DAT modelinin ana risklerinden biri, BTC ve ETH biriktirmek için kullandığı ticari mekanizmadan kaynaklanmaktadır. Hisse senedi fiyatlarını en doğrudan etkileyen faktör, devam eden öz sermaye seyreltilmesidir. 2022'den 2024 sonuna kadar, Strategy hissedarlarını ortalama yıllık %45,88 oranında seyreltmiştir; Metaplanet'in öz sermaye seyreltme oranının bu yıl sonunda %98'e ulaşması beklenmektedir. Buna karşılık, BitMine ve Sharplink'in seyreltme oranları da sırasıyla %24,25 ve %11,4 ile oldukça yüksektir, bu esas olarak ATM modeli aracılığıyla ETH satın almalarından kaynaklanmaktadır. Sharplink'in seyreltme oranı çeyreklik olarak (Q1'den Q2'ye) hesaplanırken, BitMine'ın seyreltme oranı, mevcut hisse senedi fiyatındaki 25 milyar dolarlık ATM planının tam seyreltme tahmini temel alınarak hesaplanmıştır.
Negatif işletme nakit akışı nedeniyle (MSTR'nin ikinci çeyrekte -34 milyon dolar, Sharplink'in -1,62 milyon dolar işletme nakit akışı vardı), DAT şirketleri genellikle kripto varlıkları satın almak için ATM modelini tercih ediyor. Ancak bu yöntem sadece piyasada prim olduğunda etkilidir; bir indirim oluştuğunda, şirket satın alma ritmini sürdüremez, bu da hisse başına kripto varlık birimlerinin durgunlaşmasına ve yatırımcılar için daha fazla satış baskısına neden olur.
Devam eden seyreltmeyi önlemek için, MSTR ve diğer şirketler dönüştürülebilir tahviller ihraç ederek finansman sağlamayı tercih ediyor. Dönüştürülebilir tahviller genellikle, dönüştürülebilir tahvillere gömülü OTM (değersiz) opsiyonlar nedeniyle "Delta Nötr Stratejisi" kullanan hedge fonları tarafından satın alınır. Fonlar, sürekli bir satış baskısı oluşturarak kısa pozisyonlar kurarlar.
Bu arada, hisse senedi fiyatlarındaki artış, OTM opsiyonlarının değer kazanması nedeniyle tahvil değerini artırır. Tahviller ayrıca küçük bir yıllık faizle birlikte gelir ve bu da getirileri daha da artırır. Hisse senedi fiyatı dönüştürme fiyatına yaklaştığında, tahvilin Deltası artar ve değeri de buna bağlı olarak yükselir.
Tam tersine, hisse senedi fiyatları düştüğünde, hedge fonları sadece açığa satış pozisyonlarından kar elde etmekle kalmaz, aynı zamanda BTC varlıkları adi hisse senetlerine göre aşırı teminatlı olduğundan, tahvil değerleri hızla düşmez, bu da bir "opsiyon koruması" oluşturur, yani tahvillerin dışbükeyliği (convexity).
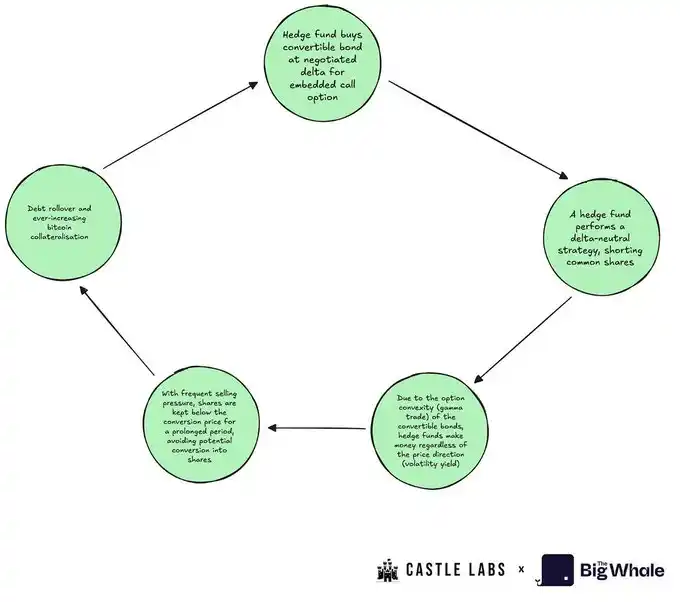
Sonuç olarak, dönüştürülebilir tahvil sahipleri genellikle hisse senetlerine dönüştürmek istemezler: tahvilleri ellerinde tuttukları süre boyunca, şirket iflas ettiğinde en büyük BTC tahsis hakkına sahiptirler ve volatilite getirilerinden uzun süre faydalanabilirler. Hedge fonları için en ideal durum borcun uzatılmasıdır – adi hisse senetlerinin gerçek volatilitesi, şiddetli fiyat dalgalanmalarını destekleyecek kadar yüksek olduğu sürece (alıcı spekülatörlerin katılımıyla), dönüştürülebilir tahvilleri ellerinde tutmaya devam edeceklerdir.
Üçüncü finansman yöntemi, imtiyazlı hisse senetlerinin ihraç edilmesidir. Bu strateji, Strategy tarafından borcu önemli ölçüde artırmadan dilüsyonu hedge etmek amacıyla öncülük etmiştir. İmtiyazlı hisse senetleri genellikle yıllık temettü öder, ancak DAT şirketlerinin nakit akışları genellikle negatif veya çok düşük olduğu için, bu onların karlılığını daha da zayıflatır.
Bunların dışında, dikkat edilmesi gereken başka riskler de vardır: kasa şeffaflığının olmaması, hisse geri alım riskinin uygulanması (gelir veya likidite eksikliği), acil satış durumunda likidite riski ve şirket içi kişilerin sürekli hisse satması, bu faktörlerin hepsi hisse senedi fiyatı üzerinde büyük bir baskı oluşturmaktadır.
Son zamanlarda, bu DAT hisse senetlerinin piyasa değerlerinde büyük düşüşler gördük: MSTR %44 düştü, Metaplanet %70'ten fazla düştü. Bu riskler piyasa tarafından tam olarak fiyatlandırıldı, bu da DAT modelinin ivme kaybediyor olabileceğini gösteriyor ve mevcut boğa piyasası aşamasında DAT'ın elindeki kripto varlıklarından neden daha kötü performans gösterdiğini açıklıyor.
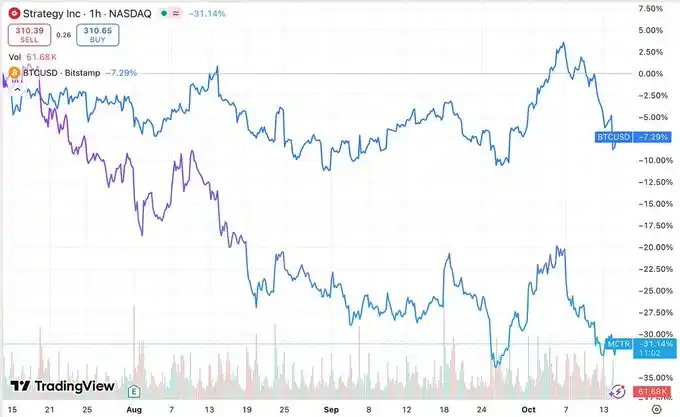
Strategy vs BTC Son Üç Aylık Performans

BitMine vs ETH Son Üç Aylık Performans
DAT, BTC ve ETH'yi Geride Bırakabilir mi?
Ethereum'u kasa varlığı olarak kullanmak, DAT şirketlerinin stake etme yoluyla yaklaşık %3.18'lik yıllık getiri elde etmesini sağlar, bu da hisse başına ETH metriklerini iyileştirmeye yardımcı olur. Ancak, en gelişmiş DeFi protokolleri kullanılsa bile, ek sermaye enjeksiyonu olmadan, DAT'ın hisse başına ETH'yi önemli ölçüde artırması uzun zaman alacak ve aynı zamanda karşı taraf riski de getirecektir. Stake etme ve getiri tarımı, ETH ve diğer altcoin tabanlı DAT'lar için nakit akışı yaratabilirken, mevcut ölçekte bu getiriler sınırlı kalmakta ve somut bir yardım sağlayamamaktadır. Gerçekten kendi kendini döndüren bir ETH kasa çarkı oluşturmak için, şirketin tüm harcamaları karşılayacak ve hissedar değerini artıracak kadar yüksek getiri sağlayacak yeterli sermayeyi biriktirmesi gerekir.
Verim odaklı DAT'ların (ETH DAT gibi) BTC DAT'tan daha iyi performans gösterip göstermeyeceği, piyasanın dayanak varlıklara yönelik tercihine bağlıdır. Şu anda piyasa BTC DAT'a daha güçlü bir eğilim gösteriyor, özellikle de MSTR'nin mNAV'ı daha istikrarlı bir performans sergileyerek BMNR ve SBET'e kıyasla daha yapışkan kalıyor.
Piyasa bu varlıkları fiyatlandırmaya başladı ve bu da 3. çeyrekte çeşitli DAT'ların BTC veya ETH'den belirgin şekilde ayrılmasına yol açtı; dayanak varlıklar kendi hisse senedi sarıcılarından daha iyi performans gösterdi.
DAT'ların temel iş modeli dayanak varlıkları satın almak olduğundan, içsel değerleri tuttukları varlıkların net değerini aşmakta zorlanıyor. Sürekli operasyonel nakit akışı kayıpları, temettü baskıları ve artan borç seviyeleri, çoğu DAT'ın çarpanlarının sürekli düşmesinin ana nedenleridir.
Yatırımcılar, yatırım kararı vermeden önce genellikle sermaye tahsisinin fırsat maliyetini tartmak zorundadır. Aşağıda, bu fırsat maliyetinin somut bir örneğini gösteren basitleştirilmiş bir örnek verilmiştir:
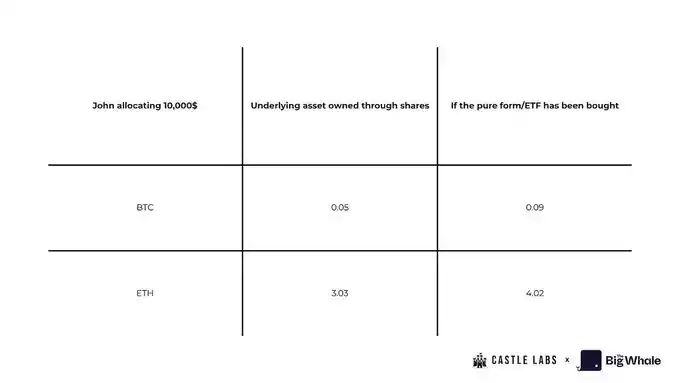
John, 10.000 $ yatırım yapmayı planlıyor ve 2. çeyrek sonunda doğrudan BTC ve ETH spot veya ETF'lerini satın almayı ya da MSTR veya SBET hisselerini satın almayı seçiyor.
John, 10.000 $’ın tamamını spot'a yatırmayı seçerse, şunları elde edecektir: Yaklaşık 0,093 BTC (2. çeyrek kapanış fiyatıyla); 4'ten fazla ETH (2. çeyrek kapanış fiyatıyla)
Bunun yerine MSTR ve SBET hisselerini satın alırsa, şunları elde edecektir: 24,61 MSTR hissesi; 1.064,96 SBET hissesi (30 Haziran fiyatıyla)
Hisse senedi sayısını mevcut hisse başına BTC sayısıyla çarptığında, John doğrudan spot satın almaktan yaklaşık 0,04 BTC daha az tutmuş olacak; en kötü senaryoda ise sadece MSTR hisselerine sahip olacak, Bitcoin'e değil. Benzer şekilde, SBET hisselerini satın alırsa, doğrudan spot satın almaktan tam 1 ETH daha az tutmuş olacaktır.
Ancak, John 3. çeyrek sonunda herhangi bir hisse satmasaydı, Sharplink hisselerinde yaklaşık 8.000 $ kar elde edeceğini belirtmek gerekir, çünkü hisse senedi fiyatı %80 artarak spot ve ETF getirilerini geride bırakmıştır. Öte yandan, MSTR hisselerindeki kaybı yaklaşık -%20,75 olmuştur, bu da orijinal portföy değerinin kaybıdır.
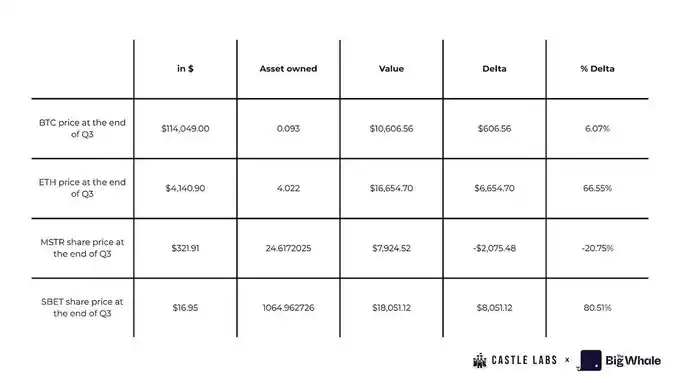
DAT'ın fırsat maliyeti sadece yüksek olmakla kalmıyor, perakende yatırımcılar da aslında temel varlığa gerçekten sahip olamıyor. Bir şirket iflas ettiğinde, temel varlıklar üzerindeki talep hakkı alacaklılara ve imtiyazlı hissedarlara ait olur. Bu durum, DAT'ın uzun vadeli bir yatırım aracı olarak sürdürülebilirliği hakkında ciddi sorular ortaya çıkarıyor.
Ancak, fonları çeken farklılaştırıcı bir faktör hala var: DAT, Sharplink hisselerinin Q2'den Q3'e kadar gösterdiği performans gibi, spot veya ETF tutmaktan daha spekülatif olan, yükseltilmiş getiri potansiyeli sunuyor.
FASB muhasebe standartlarına göre DAT'ın gelir tablosu iyi görünse de (gerçekleşmemiş kazançların kâra dahil edilmesine izin verir), bu kazançlar hala piyasa değeriyle değerlendirilir ve ancak varlıklar satıldıktan sonra serbest nakit akışına dönüşür. Başka bir deyişle, bu kazançlar yalnızca defter üzerindeki varlık değeri değişiklikleridir ve realize edilmedikçe gerçek nakite dönüşemez.
Teorik olarak, şirket fazla nakiti borç vermeye veya opsiyon sözleşmeleri aracılığıyla istikrarlı gelir elde etmeye kullanabilirse bu sorunlar hafifletilebilir. Ancak her protokol entegrasyonu karşı taraf riskini artırır ve buna değip değmeyeceği sorusunu akla getirir. Piyasa, bu şirketler pozisyonlarını satmaya başladığında hissedarların güvenine ölümcül bir darbe vurulacağı görüşünü yaygın olarak benimser.
Sürdürülebilirlik Değerlendirmesi
Dijital varlık fiyatlarının oynaklığına karşı koyacak mükemmel bir değerlendirme ölçütleri seti olmamasına rağmen, bu bölüm DAT'ın performansını kapsamlı bir şekilde değerlendirmek için birkaç temel ölçütü tanıtacaktır.
Değerlendirme ve puanlamanın nasıl yapılacağını göstermek için Strategy (MSTR) örneğini kullanacağız. Her bir ölçütün puanlama aralığı 0-5'tir:
· Puan ≥ 4: Bu ölçüt iyi performans gösteriyor
· Puan = 3: Bu ölçüt orta düzeyde performans gösteriyor
· Puan ≤ 2: Bu ölçüt zayıf performans gösteriyor
· Puan = 0: Bu ölçüt çok zayıf performans gösteriyor
1. Seyreltme Riski (Dilution Risk)
Yeni hisseler çıkarıldığında ve mevcut hissedarların hisse başına kripto varlık birimini (CPS) etkilediğinde seyreltme riski ortaya çıkar. Eğer ihraç sonrası CPS, mevcut CPS'den düşükse, bu seyreltme; aksi takdirde değer artırıcıdır.
Seyreltme riskini değerlendirme yöntemi, finansman öncesi ve sonrası CPS değerlerini karşılaştırarak CPS'deki değişiklikleri takip etmektir.
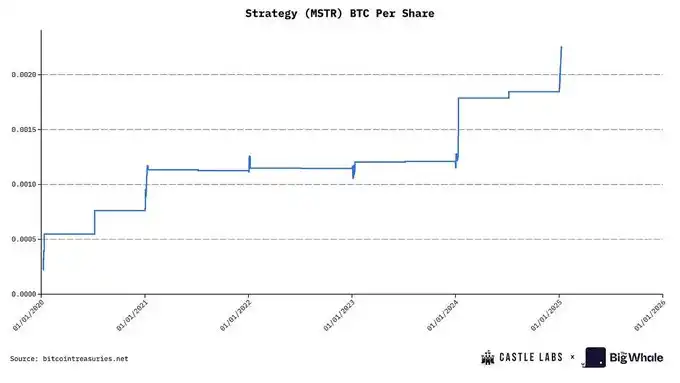
MSTR: Stratejisi genellikle ATM özsermaye ihracı ve dönüştürülebilir tahvil finansmanını BTC satın almak için kullanır. MSTR genellikle hisse senedi primli işlem görürken özsermaye ihraç ettiğinden (mNAV> 1), bu "değer artırıcı seyreltme" olarak kabul edilebilir. Ancak, sürekli finansmana bağımlılığı, seyreltme riskini orta-düşük bir seviyede tutar. Bu nedenle, ona 3 puan veriyoruz.
2. Kaldıraç Seviyesi (Leverage)
DAT'ın kaldıraç seviyesini değerlendirmenin anahtarı, dijital varlıkları satın almak için kullanılan dönüştürülebilir tahviller, ipotekler veya diğer benzer finansman yöntemleri dahil olmak üzere borç araçlarını izlemektir.
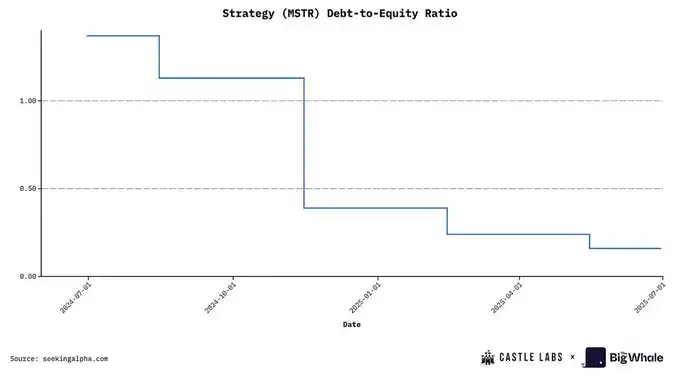
Kaldıracı ölçmek için yaygın olarak kullanılan bir gösterge, Hazine varlıklarının önemli ölçüde geri çekilmesi durumunda şirketin kaldıraç seviyesi üzerindeki etkisini ve bir likidite krizini tetikleyip tetiklemeyeceğini değerlendirmek için kullanılan Borç/Özsermaye Oranıdır.
MSTR: Stratejisinin mevcut borç/özsermaye oranı 0.36 olup, tarihsel olarak en düşük seviyesinde ve düşük kaldıraç kategorisine girer, bu nedenle ona 4 puan veriyoruz.
3. Temel Varlık Seçimi (Choice of Underlying Asset)
DAT tarafından tutulan kripto varlıkların kalitesi, yatırımcı çıkarlarıyla uyumlu olup olmayacağının anahtarıdır. Çoğu DAT, BTC, ETH ve SOL gibi mavi çip varlıklar etrafında döner.
ETH'nin avantajı, şirket operasyonlarını desteklemek veya hazine boyutunu genişletmek için kullanılabilecek sürdürülebilir bir gelir yeteneğine sahip olmasıdır. Hisse başına kripto varlık birimi (CPS) de önemli bir göstergedir. Örneğin, mevcut ETH staking yıllık getirisi yaklaşık %3'tür, eğer bir DAT 1 milyar dolarlık ETH tutuyorsa, sadece staking yoluyla yılda yaklaşık 30 milyon dolar ek gelir elde edebilir. Şirketler ayrıca borç verme veya likidite sağlama gibi daha cazip gelir fırsatlarına katılmayı da seçebilirler, ancak bu aynı zamanda karşı taraf riskini de beraberinde getirir, Solana DAT da bu sorunla karşı karşıyadır.
Buna karşılık, BTC aktif bir gelir yeteneğine sahip değildir ve çekiciliği esas olarak "dijital altın" konumundan gelir – sınırlı arzı ve parasal özellikleri. Giderek daha fazla şirket BTC'yi bilançolarına dahil etmiştir ve bu da bir varlık olarak öneminin arttığını yansıtmaktadır.
MSTR: Stratejisi BTC tutar, varlık olarak statüsü yükselmesine rağmen, şu anda önemli bir gelir mekanizmasından yoksundur (gelecekte iyileşebilir). Bu nedenle, onu orta kategoriye ayırıp 3 puan veriyoruz.
4. Net Varlık Değeri Çarpanı (NAV Oranına Çarpan, mNAV)
mNAV, DAT durumunu değerlendirmek için en basit ve en etkili göstergelerden biridir ve şirketin piyasa değerinin, hazinesindeki net varlık değerine (NAV) bölünmesiyle hesaplanır.
MSTR: Strategy'nin mevcut piyasa değeri 82.3 milyar dolar, NAV'si yaklaşık 70 milyar dolar, temel mNAV'si 1.16 ve seyreltilmiş mNAV'si 1.25'tir.
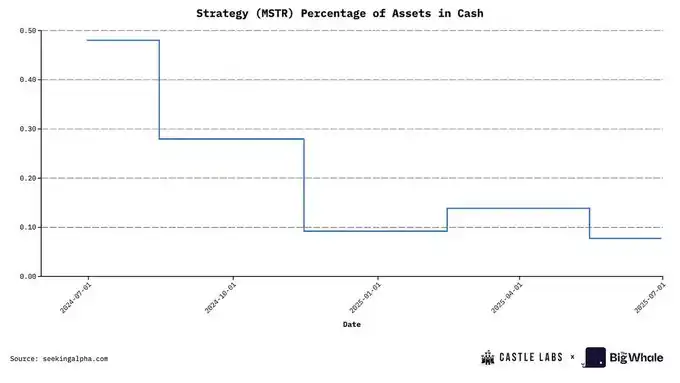
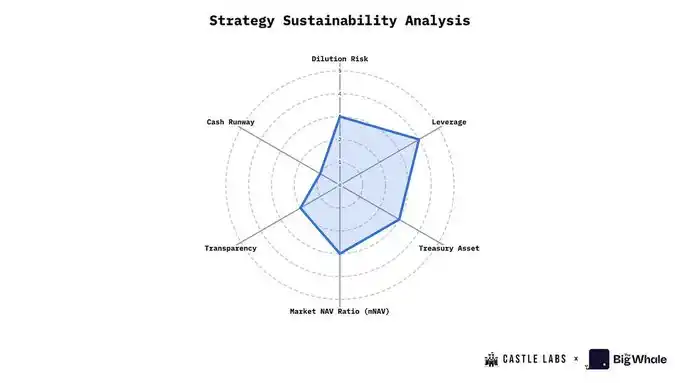
Temel mNAV değerine göre şu standartlarda puanlama yapabiliriz: mNAV> 1.2: 4 veya 5 puan (iyi performans); 1.0 Bu nedenle, Strategy bu göstergede 3 puan alır. Bu, hazine açıklaması, rezerv kanıtı, denetim geçmişi gibi konularda şirketin kalitesini ve sıklığını değerlendiren daha niteliksel bir göstergedir. İzleme için herkese açık bir adres sağlanıp sağlanmadığı da önemli bir referanstır. Bazı şirketler, DAT satın alımlarının varlık fiyatlarını yükseltebileceği ve bunun piyasa tarafından kullanılabileceği önden koşma sorununu tetikleyebileceği gerekçesiyle açık adresleri yayınlamaktan kaçınır. MSTR: Strategy, rezerv kanıtı konusunda sınırlı şeffaflık sergilemekte ve sık sık piyasa eleştirilerine maruz kalmaktadır. Ayrıca, imtiyazlı hisse senetleri ve dönüştürülebilir tahviller gibi çeşitli araçları içeren karmaşık bir yönetim yapısına sahiptir. Bu nedenle, ona 2 puan veriyoruz. Bu, şirketin mevcut nakit akışı durumunu ve sorunlar ortaya çıktığında operasyonlarını sürdürmek için kripto varlıklarını satması gerekip gerekmediğini analiz eden nicel bir göstergedir. Değerlendirme yöntemi, şirketin aylık işletme giderlerinin nakit varlıklarına bölünmesiyle, çalışma süresinin belirlenmesidir. En az bir yıllık nakit çalışma süresine sahip olmak iyi bir uygulamadır. MSTR: Strategy'nin mevcut nakit varlıkları, şirketin toplam varlıklarının sadece %0.07'sini oluşturmakta olup, nakit oranı son derece düşüktür. Bu nedenle, ona 1 puan veriyoruz. Okuyucuların DAT'ın genel performansını daha net anlamalarına yardımcı olmak için değerlendirme tablosuna altı temel göstergeyi dahil ettik: seyreltme riski, kaldıraç seviyesi, hazine varlık kalitesi, net varlık çarpanı (mNAV), şeffaflık ve yönetişim ile nakit çalışma süresi. Unutmayın: Puan ne kadar yüksekse, DAT'ın o göstergede performansı o kadar iyidir (örneğin, daha yüksek bir kaldıraç puanı, daha düşük bir borç seviyesi ve daha sağlam bir performans anlamına gelir). Örnek olarak Strategy'yi ele alırsak, yukarıdaki altı boyutta ortalama 2,83 puan (5 üzerinden) almıştır. DAT'ların sektördeki gelişimi oldukça önemli olup, şu anda yaklaşık 108 milyar dolarlık kümülatif net varlık değerine (NAV) sahip olup, toplam kripto piyasa değerinin yaklaşık %2,5'ini oluşturmaktadır. Bu rakam tek başına oldukça dikkat çekicidir ve en büyük oyuncu olan Strategy, küresel Bitcoin arzının %3'ünü elinde tutmaktadır. Bu rakamların ötesinde, DAT modeli, "hisse senedi finansmanı odaklı bir varlık biriktirme aracı" olarak, işlemcilerin ve kurumların doğrudan kripto varlıkları elde tutmadan veya işlem yapmadan pozisyon almasına olanak tanıyan oldukça çekici bir yapıdır. Temel mantığı, şirket hisse senedi prim veya iskontosunu kullanarak arbitraj yapmaktır. Günümüzde, DAT'ların kapsamı Bitcoin ve Ethereum'dan @Solana gibi diğer ana akım halka açık zincir varlıklarına genişlemiştir. Bu yeni eklenen varlıklar, DAT'lara daha fazla kaldıraç alanı sağlamaktadır, örneğin DeFi aracılığıyla getiri elde etmek gibi. Bu getiriler şirket operasyonları için veya iş metriklerini iyileştirmek için kullanılabilir. Örneğin, ETH stake etmek, şirketin hazinesindeki ETH varlıklarını artırabilir, bu da hisse başına ETH değerini yükseltir ve yatırımcıların hisse senedi değerlendirmesinde çok önem verdiği bir metrik olan bu değeri artırır. DAT'ların büyümesi ve temel iş metrikleri, tuttukları dijital varlıkların fiyat performansına yüksek oranda bağımlıdır. Piyasa oynaklığının arttığı zamanlarda, mNAV'ları önemli ölçüde düşebilir. Sonuç olarak, DAT sayısındaki ve NAV'daki patlama, kurumların ve bireysel yatırımcıların dijital varlıklara olan ilgisinin artışını da yansıtmaktadır, bu da tüm sektör için olumlu bir işarettir. Ancak, herhangi bir yatırımcının bu tür varlıklara katılırken, bu raporda belirtildiği gibi potansiyel risklerini tam olarak anlaması gerekir. BlockBeats Resmi Topluluğuna Katılın: Telegram Abonelik Grubu: https://t.me/theblockbeats Telegram Sohbet Grubu: https://t.me/BlockBeats_App Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia5. Hazine Şeffaflığı ve Yönetimi
6. Likidite ve Nakit Çalışma Süresi
Sonuç