BitMEX: Trump'ın ticaret görüşleri savunulamaz, o sadece tarifeleri seviyor
Orijinal başlık: Amerika'nın Ticaret Açığının Nedeni Nedir?
Orijinal kaynak: BitMEX Research
Orijinal çeviri: TechFlow
Özet
Çin, RMB döviz kurunu düşürerek ihracatı mı teşvik ediyor? Yoksa ABD, doların değerini artırarak ve onu satmaya çalışan her diktatörün üzerine CIA'yı kullanarak mı gidiyor?
Trump'ın gümrük vergisi politikası ABD'nin ticaret açığını azaltacak, dolayısıyla ABD'den sermaye çıkışına yol açacak ve doların küresel rezerv para birimi statüsünü tehdit edecek mi? Yoksa yabancı yatırımcılar yine de ABD'ye yatırım yapmaya istekli mi?
Sonuç olarak küresel ticaretin insanların hayal ettiğinden çok daha karmaşık olduğu ve ABD'nin ticaret açığının görünüşte birbirine karşıt birçok gücün birleşik etkisinin sonucu olduğu sonucuna vardık.

Genel Bakış
ABD Başkanı, agresif ve sert bir gümrük vergisi politikası geçirerek küresel ticaret manzarasını altüst etti. Bu politikaların potansiyel jeopolitik ve ekonomik etkileri belirsizliklerle dolu olup, hararetli tartışmalara ve çatışan görüşlere konu olmaktadır.
Daha fazla ilerlemeden önce şunu açıkça belirtelim: Biz serbest piyasaları ve küresel ticareti destekliyoruz. Ticaret gönüllülük esasına dayanır ve yalnızca işlemin her iki tarafı da bundan kazanç sağlayabileceğine inandığında gerçekleşir. Dolayısıyla ticaret sıfır toplamlı bir oyun değildir. Ülkeler arasındaki ticaret dengesizliklerinin devam etmesinin pek çok meşru nedeni de bulunmaktadır. Buradan hareketle bizim görüşümüz, bütün tarifelerin zararlı olduğu, karşılıklı bütün tarifelerin de eşit derecede zararlı olduğudur. Gümrük vergilerinin uygulanması küresel ekonomik büyüme ve verimlilik üzerinde olumsuz etki yaratacaktır.
Bununla birlikte, uluslararası ticaret dengesizliklerinin nasıl işlediği, bunlara neyin sebep olduğu ve bu tarifelerin sermaye akışları üzerindeki etkisi konusunda büyük bir anlaşmazlık devam etmektedir. Bu makalenin odak noktası bu sorulardır.
Trump'ın Görüşü
Trump'ın görüşüne göre, ABD onlarca yıldır ticaret ortakları tarafından "avantajlı" kullanılıyor ve ABD'nin devasa ticaret açığı bunun kanıtı. Bu dış ticaret açıkları, Çin, Avrupa Birliği ve Japonya gibi bazı önemli ticaret ortaklarının uyguladığı korumacı politikaların bir sonucudur.
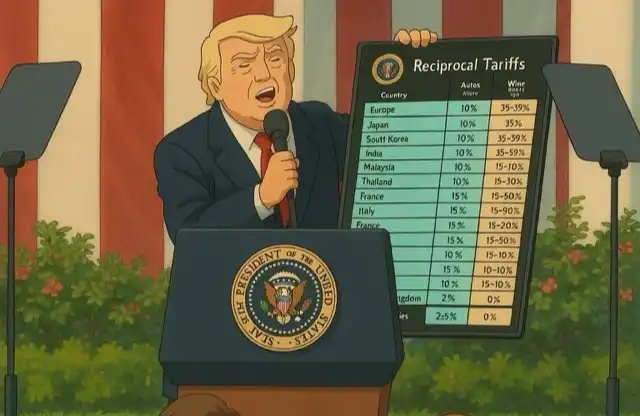
Trump'ın "karşılıklı tarifeleri" hesaplamak için kullandığı formül, devam eden ticaret açığının meşru bir nedeni olmadığına ve tamamen korumacılıktan kaynaklandığına inandığını gösteriyor.
Trump'a göre bu korumacı politikalar şunları içeriyor:
1. Tarifeler
2. Yerli üreticileri kayıran düzenleyici politikalar
3. İhracatçı ülkelerin (Çin, Almanya ve Japonya gibi) kendi para birimlerini ABD doları karşısında baskılayarak para birimi manipülasyonu yapması
Bu politikalar nedeniyle ABD'nin üretim altyapısı ciddi şekilde zayıflamış, bu da Trump'ın "Amerika'yı Yeniden Harika Yap" (MAGA) siyasi temelinin önemli bir parçası olan Amerikalı işçiler için zor bir ekonomik ortam yaratmıştır. Trump, seçim kampanyasında verdiği, rekabet koşullarını eşitleme vaadini yerine getirerek, Amerikan tüketicilerinin daha fazla yerli ürün satın alacağına, böylece Amerikan imalatında bir rönesans yaşanacağına ve ABD ekonomisinin canlanacağına inanıyor.
Petrodolar Bakış Açısı
Birçok kişi Trump'ın ticaret konusundaki görüşlerinin ekonomiyi anlamadığını gösterdiğine inanıyor. Aslında ABD dış ticaret açığından büyük fayda sağlıyor. Amerikalılar, Çin, Japonya, Hindistan, Tayland, Vietnam ve Güney Kore gibi Asya ülkelerinden gelen malları ucuza tüketirken, aynı zamanda Ortadoğu'da üretilen petrolü de tüketebiliyor (ya da Ortadoğu'daki petrol üretiminin neden olduğu düşük petrol fiyatlarından faydalanabiliyor).
Bu durum, tüm malları alan ABD'yi kazanan, tüm günlerini zor koşullarda ve çok düşük ücretlerle ürün üreterek geçiren Asyalı işçileri ise kaybeden konumuna getiriyor. Bu, esasen ABD'nin onlarca yıldır ticaret ortaklarına başarıyla uyguladığı "ekonomik sihir"dir.
ABD, dış ticaret fazlası veren ülkeleri fonlarını ABD'ye yatırmaya bir şekilde ikna etmiş, böylece doların güçlü konumunu korumuş ve ABD lehine olan bu durumun devam etmesini sağlamıştır. Unutmayın, artık altın standardı yok ve dış ticaret açığı vermek ABD'nin değerli altın rezervlerini kaybetmesine neden olmuyor. ABD bu açıkları neredeyse hiçbir maliyet ödemeden sürdürebilir.
Bu görüş Trump'ın görüşünün neredeyse tam tersidir. Trump, ABD'nin ticarette kayıp yaşadığına inanırken, petrodolar perspektifi ise ABD'nin en büyük kazanan olduğuna inanıyor.
Ancak bu durum sürdürülebilir değildir çünkü ticaret açıkları zamanla birikmeye devam edecektir. Bu durumun bu kadar uzun süre devam edebilmesinin tek sebebi ise ABD dolarının küresel rezerv para birimi olmasıdır.
Diğer ülkeler ABD'ye mal ihraç ettiğinde, bu "Ponzi şemasının" işleyişini sürdürmek için nakit geliri ABD dolarına yatıracaklar. Ancak bir noktada bu birikmiş dengesizlikler çok büyüyecek ve tüm sistem çökecek, bunun sonucunda Amerikalılar gerçek ekonomik anlamda daha da fakirleşecek.
Amerikalılar bu kaderden kaçınmak için altına ve tabii ki Bitcoin'e yatırım yapmalı.
ABD, doların mümkün olduğu kadar uzun süre dünya rezerv para birimi olarak kalabilmesi için bir dizi politika benimsedi; bunlardan bazıları gizlice yürütülüyor. Bu politikaların en tartışmalı ve gizli örneklerinden bazıları şunlardır:
Kaddafi rejiminin devrilmesi
Libya lideri Kaddafi, elinde büyük miktarda altın bulundurduğu ve petrol işlemlerini altınla yapmayı planladığı için devrilip öldürüldü. Bu politikanın uygulanması halinde doların dünya rezerv para birimi olma statüsü zayıflayacaktır. Aslında Sidney Blumenthal'ın Hillary Clinton'a gönderdiği 2011 tarihli sızdırılmış bir e-postada, Libya'nın altın politikasının Libya'ya saldırı kararını "etkileyen" faktörlerden biri olduğu ileri sürülüyordu. (Bu eylemde sadece ABD değil, Fransa ve İngiltere de önemli roller oynadı.)
Irak Savaşı ve Saddam'ın Petrol Politikası
Ekim 2000'de Irak Devlet Başkanı Saddam Hüseyin, petrol işlemlerini ABD doları ile yapmayı bırakıp avroya geçmeye karar verdi. Bu, ABD'nin Irak'ı işgal etmesinin ve sonunda Saddam'ı idam etmesinin temel motivasyonlarından biri olarak kabul ediliyor. Kitle imha silahları tehdidi ve Saddam'ın kötü insan hakları sicili aslında sadece birer örtbas. Bütün bunların temel nedeni petrolün ve ABD dolarının durumuyla ilgili.
Bu ve diğer saldırgan dış politikalar nedeniyle, BAE ve Suudi Arabistan gibi petrol ihracatçıları, petrol işlemlerini ABD doları üzerinden yapmaya ve petrolden elde edilen muazzam serveti ABD doları ve ABD varlıklarına yatırmaya devam etmeleri gerektiğini biliyorlar, aksi takdirde ABD Merkezi İstihbarat Teşkilatı (CIA) ve diğer askeri kurumların "gazabına" uğrayabilirler.
Yukarıdaki görüşlerin Trump'ın küresel ticaret konusundaki yüzeysel görüşleriyle tamamen çeliştiği görülebilir. Trump, Çin'i döviz kurunu düşürerek para birimini manipüle etmekle suçluyor ancak gerçekte doları çeşitli yollarla yukarı iten ABD'dir ve bu yollar bazı durumlarda son derece tartışmalı ve hatta kötü niyetlidir.
Trump bu çelişkiyi vurgulamak için yakın zamanda BRICS ülkelerinin dolarla rekabet edecek bir para birimi yaratmasını engellemeye çalıştı. BRICS planının başarılı olması durumunda, ABD dolarının konumu zayıflarken, kendi para birimlerinin değeri artacaktır. O halde soru şu: Trump doların zayıflamasını istemez mi? Sonuçta, zayıf bir dolar, "Amerika'yı Yeniden Harika Yap" (MAGA) üretim üssüne fayda sağlayacaktır. Ancak Trump'ın son gümrük vergisi hamlesi, BRICS ülkelerini kendi para birimlerini değersizleştirerek ABD'ye ihracatı artırmakla suçluyor gibi görünüyor ki bu da çelişkili bir suçlama.
Peki ABD Çin'in tam olarak ne yapmasını istiyor? Çin'in ABD hazine tahvillerini satın almasını mı yoksa satmasını mı istersiniz? Görünen o ki, Çin hangi yaklaşımı seçerse seçsin, ABD buna müsamaha göstermeyecek. Şunu belirtmekte fayda var ki, eleştirilerimizde sadece Trump'ı hedef almıyoruz. Aslında pek çok siyasetçi -parti fark etmeksizin- Çin'in para politikası konusunda kafası karışık görünüyor. Örneğin Obama ve Timothy Geithner da benzer açıklamalarda bulundular.
Bizim görüşümüz, petro-dolar açısından bakıldığında, ABD politikasının özünün ABD dolarının küresel rezerv para birimi statüsünü desteklemek olduğu, Çin'in ise ABD dolarının rezerv para birimi statüsünün sonuna hazırlandığı yönündedir.
Küresel ticarete ilişkin bu petro-dolar temelli bakış açısı muhtemelen okuyucularımız ve Bitcoin destekçileri arasında en popüler görüşlerden biridir. Bu görüşün önde gelen savunucularından biri de ünlü analist Luke Gromen.
Bu dünya görüşüne göre doların geleceği giderek artan bir belirsizlikle karşı karşıyadır. Özellikle BRICS ülkelerinin yükselişi giderek ABD dolarının hegemonyasına yönelik büyük bir tehdit haline geliyor. Bu ülkeler, ABD dolarını ana ticaret ve küresel ödeme para birimi olarak kullanmaktan kademeli olarak uzaklaşabilirler. Dolayısıyla doların küresel rezerv para birimi statüsünün bir noktada zayıflayacağı ve bunun sonucunda petrol, altın ve hatta Bitcoin'in fiyatlarının önemli ölçüde artabileceği öngörülebilir.
Bu açıdan bakıldığında Trump'ın yeni gümrük vergisi politikasının ABD üzerinde özellikle ciddi ve tehlikeli etkileri olabilir. Dolayısıyla ihracatçı ülkeler daha küçük dış ticaret fazlaları elde edecek ve artık her yıl ABD Hazine Bonoları ve diğer ABD varlıklarına yatırım yapmak için büyük miktarda sermaye biriktirme lüksüne sahip olmayacaklar.
Bunun yerine, bu ülkeler iç tüketimi artırmak ve ABD'ye yapılan ihracatın azalmasından kaynaklanan kayıpları telafi etmek için mevcut ABD varlıklarını satmaya başlayabilir. Bu zincirleme tepkime ABD'de bir borç krizinin katalizörü olabilir ve doların küresel hegemonya konumunu daha da sarsabilir.
Sermaye Akışı Görüşü
Petro-dolar teorisine ek olarak, ticaret dengesizliği konusunda daha az bahsedilen bir başka görüş daha var, ancak bizim görüşümüze göre bu görüş de aynı derecede değerli.
Giriş seviyesindeki ekonomi derslerinden hatırlayacağınız üzere Ödemeler Dengesi (ÖD) her zaman dengede olmalıdır. Çünkü dolar alan her kişiye karşılık dolar satan bir kişinin bulunması gerekiyor.
Dolayısıyla, bir ülkenin dış ticaret açığı varsa, sermaye hesabında (finansal varlıkların akışı) buna karşılık gelen bir fazlaya sahip olması gerekir ve bunun tersi de geçerlidir. Peki soru şu: Bu değişimleri ne yönlendiriyor?
Çinli çalışkan işçilerin Amerikalıların gerçekten istediği yüksek kaliteli malları üretmesi ve bunun da ABD'deki ticaret açığını ve dolayısıyla ABD'nin sermaye hesabı fazlasını artırması mümkün olabilir. Öte yandan, Çinli yatırımcıların sermayelerini ABD'de yatırmak istemeleri de söz konusu olabilir; bu da ABD'de sermaye hesabı fazlasına ve dolayısıyla Çin ile ticaret açığına yol açabilir.
Bu görüş, petrodolar teorisinden ABD hakkında daha iyimserdir. Dünyanın en iyi şirketleri ABD'de bulunuyor ve dünyanın geri kalanına göre daha çok kâr ve öz sermaye getirisine odaklanıyorlar. ABD'deki kurum kültürü de daha çok yetenek odaklıdır. Avrupa ve Asya gibi bölgelerle karşılaştırıldığında, Amerikan şirketleri "ağlar", geçmiş, hatta ırk veya cinsiyet tarafından daha az kısıtlanıyor. Bu kültür, Amerika Birleşik Devletleri'nin dünyanın dört bir yanından en iyi yetenekleri çekmesine yardımcı oldu.
Google, Microsoft, Apple, Amazon, Nvidia, Meta, OpenAI, Tesla, Broadcom, Visa, Netflix ve daha birçokları gibi dünyanın en yenilikçi şirketlerine ABD ev sahipliği yapmaktadır.
Bu yüksek kaliteli, yüksek büyüme oranına sahip şirketler küresel yatırımcıların dikkatini çekmiştir.
Ayrıca birçok Asyalı yatırımcı, varlıklarının hükümetler tarafından müsadere edilmesini önlemek için sermayelerini kendi ülkelerinden çıkarmak istiyor. Buna karşılık, ABD'de en azından teoride, yatırımcılar için daha güçlü bir hukuk devleti ve yasal korumalar bulunmaktadır.
Trump'ın Asyalı ihracatçıların para birimlerini düşük tutarak ticareti manipüle ettiğine dair görüşü aslında tamamen yanlıştır; Aslında bu ülkeler sermaye çıkışlarını önlemek için para birimlerinin değerini artırmaya çalışıyorlar.
Bu dünya görüşüne göre, ABD'nin sermaye hesabı fazlasını yönlendiren ve bu da ABD'nin ticaret açığını yönlendiren özelliklerdir. Yani, kalıcı dış ticaret açıkları bir sorun olmaktan ziyade, başarının bir işareti olabilir; asıl mesele sonucu neyin yönlendirdiğidir.
Bizim görüşümüze göre bu ekonomik faktörler, ABD'nin Ortadoğu'daki dış politikasından çok daha fazla, doların küresel rezerv para birimi statüsü açısından önemlidir. Örneğin, petrol ödemelerini altınla yapmaya çalışan herhangi bir diktatörü ortadan kaldırmanın pratikte pek fazla etkisi olmayacaktır. Bu, Amerika'nın Ortadoğu'daki ikiyüzlü ve utanç verici dış politikasını savunduğumuz anlamına gelmiyor.
Her ne kadar artık biraz modası geçmiş ve alakasız görünse de, ABD güvenlik teşkilatında hâlâ petrodolar teorisine inanan bazı kişilerin olması da doğru. Eğer durum böyle değilse, suçlanacak çok sayıda başka sahtekâr teori var.
Ayrıca, ABD'deki yatırım fırsatlarının diğer ülkelere göre daha cazip olması nedeniyle rekabet eden itibari para birimleri dolarla rekabet edemese bile, altın her zaman potansiyel bir rakiptir. CIA'in altını dizginlemek için bazı kirli oyunlara başvurması gerekebilir.
ABD yetkililerinin küresel ticaretin ABD doları ile yapılmasını istemesinin nedeni, ABD dolarının değerini korumak değil, ABD'nin küresel meseleler üzerindeki kontrolünü güçlendirerek varlıkları dondurma ve ödemeleri engelleme kabiliyetini artırmak ve küresel gücünü daha da genişletmek olabilir.
Bu görüşe katılıyorsanız, "gümrük tarifelerinin her zaman kötü bir fikir" olduğuna inansanız bile, Trump'ın yeni gümrük tarifeleri politikasının doların rezerv para birimi statüsü üzerinde hemen tamamen yıkıcı bir etkisi olmayabilir. Elbette bu hâlâ Amerikan şirketlerinin çıkarlarına zarar verecek, ekonomiyi zayıflatacak, tüm taraflara zarar verecek bir vergi politikası ama doların hegemonyası bir süre daha korunabilir.
Özet
Küresel ekonominin gerçekliği karmaşıktır ve sürekli değişmektedir. Petro-dolar teorisinin bir miktar geçerliliği var, zira ticaret açıkları sermaye hesabı fazlalarına belli bir ölçüde yol açmış durumda. Oysa aynı durum birden fazla bakış açısıyla yorumlanabilir ve aynı anlamı taşıyabilir. Aynı şey, sermaye hesabı fazlasının ticaret açıklarına yol açtığı görüşü için de geçerlidir. Aslında bu dürtü iki yönlü çalışır ve bunu anlamak küresel ticareti anlamak için çok önemlidir.
Her iki faktör de ABD açısından önemlidir ve analistlerin bunlardan hiçbirini göz ardı etmemesi gerekir. Ayrıca Trump'ın ticaret konusundaki görüşleri bazı durumlarda mantıklı geliyor ve bazı politikacılar da belirli zamanlarda bu görüşlere inanıyor. Bu durum, bazı politikacıların Çin'in döviz kurunu hangi yönde manipüle ettiği konusunda neden tutarsız göründüklerini açıklayabilir.
Yine de Trump'ın ticaret görüşlerinin büyük ölçüde savunulamaz olduğuna inanıyoruz. Gümrük vergileri esasen Amerikalılara uygulanan bir vergi olup ABD ekonomisini zayıflatacaktır. Amerikan orta sınıfı küreselleşme sürecinde göreceli bir "kaybeden" haline gelmiş ve faydaları daha çok elit kesime gitmiş olsa da, bu küreselleşmeyi tersine çevirmenin orta sınıfı göreceli bir "kazanan" yapacağı anlamına gelmez.
Trump, IRS'yi kaldırabilir, gelir vergisi yerine gümrük vergileri getirebilir ve 1930'lardan önceki ekonomik politikalara geri dönebilir. Eğer durum böyleyse bu başka bir tartışmanın konusu olur ama bunun gerçekleşeceğini sanmıyoruz.
Elbette, bahsetmeye değer bir komplo teorisi var: Trump, bu tarifeleri ekonomiyi kasıtlı olarak çökertmek, böylece yatırımcıları ABD Hazine tahvilleri piyasasına akın etmeye çekmek ve getirileri düşürerek ABD'nin daha düşük bir oranda yeniden finansman yapmasını ve borcun faizini ödeyememenin yol açtığı kaçınılmaz krizi geciktirmesini sağlamak için duyurdu.
Bizim bakış açımıza göre bu olasılık mümkün olmakla birlikte, düşük bir ihtimaldir. Occam'ın usturası ilkesi geçerli olabilir; en basit açıklama genellikle en iyi açıklamadır: Trump sadece gümrük vergilerini seviyor ve hatta gümrük vergilerinin "en güzel kelime" olduğunu düşünüyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler