Arthur Hayes Yeni Yazısı: Hadi Bitcoin, Büyük Hacimli Likidite Yolda!
 Zhouzhouve diğerleri2Yazarlar
Orijinal Başlık: "Bitcoin'e Haydi Gidelim Let's Go Bitcoin"
Orijinal Yazar: Arthur Hayes
Orijinal Çeviri: zhouzhou, BlockBeats
Ed. Notu: Bu makale, Çin hükümetinin ekonomiyi canlandırmak için niceliksel genişleme ve kredi büyümesini teşvik ettiğini, ancak etkisinin zaman alacağını ifade etmektedir. Şu anda, yerli yatırımcılar çoğunlukla değerinin altında olan hisse senetleri ve gayrimenkul satın almayı tercih etmiş, henüz geniş çapta Bitcoin'e yönelmemişlerdir. Ancak politikaların aşamalı olarak ilerlemesiyle birlikte, piyasa varlıkları korumak için Bitcoin'e yönelebilir. Talep büyük ölçüde artarsa, Bitcoin'in fiyatında ciddi bir artış görülebilir.
Aşağıda, orijinal içeriğe sadık kalarak çevrilen metin yer almaktadır (okunabilirlik açısından orijinal içerik düzenlenmiştir):
Wharton School her zaman kapitalizmi ve sözde "Amerikan istisnacılığını" övmüştür; dünyanın dört bir yanından gelen öğrenciler, özgür piyasa kapitalizmi ve kural temelli Amerikan barışı fikrini özümsemiş, bu düzeni Tomahawk füzesinin eskortluğunda öğreten profesörler tarafından idealize edilmiştir.
Ne var ki, eğer benim gibi 2008 Eylül'ünde iş hayatına atıldıysanız, öğrendiğinizin çoğunun uydurma olduğunu hızla fark edersiniz. Gerçek şu ki, sözde sistem gerçek anlamda seçkinler rejimi değil, hükümet kaynaklarına en çok bel bağlayan şirketlerin en büyük finansal başarıyı elde ettiği, kapitalizmin fakirlerin oyunu olduğu bir dünyada yaşıyoruz.
Benim ilk "gerçek kapitalizm" dersim — şimdi "kurumsal sosyalizm" dediğim — 2008 küresel finans krizi sonrasında oldu ve hangi büyük yatırım bankasının çiçek açtığını, hangisinin çöktüğünü gördüm. ABD bankaları Lehman Brothers'ın battığı sırada hükümet yardımını doğrudan sermaye enjekte ederek aldılar.
Avrupa'nın bankaları da ABD Federal Rezervi'nden gizlice finansal destek aldılar, ancak 2011'e kadar hükümet sermaye enjeksiyonu veya zorunlu birleşme (Merkez Bankası kredileri tarafından teminat altında) almadılar. Bu nedenle, 2010 Şubat'ında Almanya'daki Deutsche Bank'a katıldığımda, ABD'deki meslektaşlarımdan "F9" a basanlara kıyasla bonusumuz oldukça düşüktü.

Bu, ABD'de işlem gören önde gelen ticari bankaları kapsayan KBW Banka Endeksi'dir. 2009 Mart'ından küresel finans krizi sonrasındaki dibe kadar, bu endeks %500'den fazla bir yükseliş kaydetti.
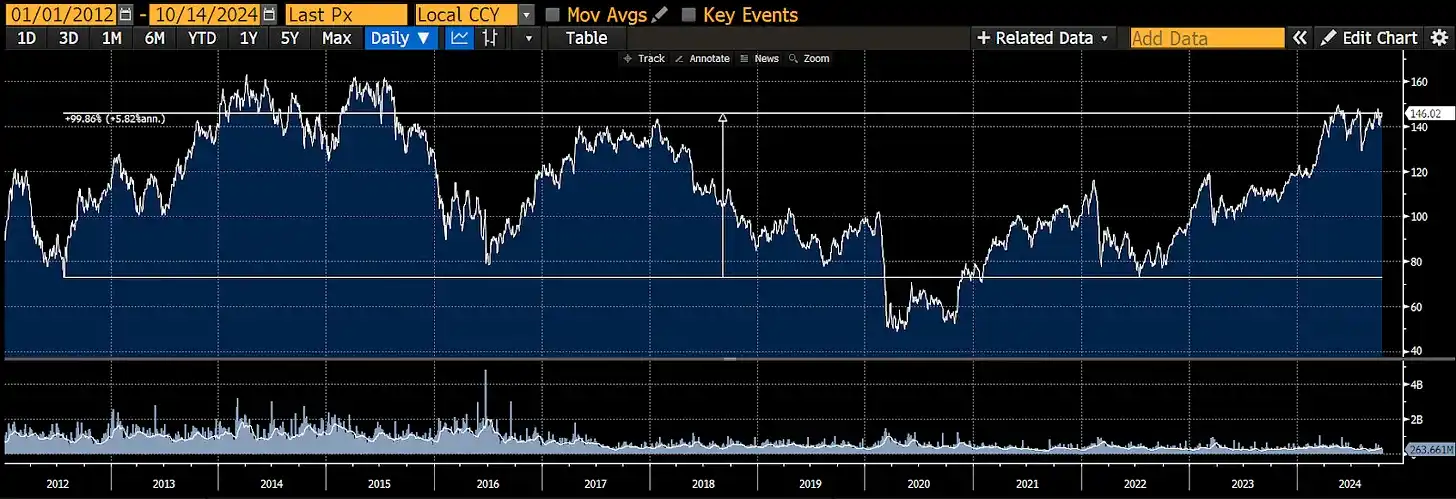
Bu, Avrupa'nın önde gelen bankalarını içeren Euro Stoxx Banka Endeksi'dir. Krizin dibinden yani 2011'den itibaren, bu endeks sadece %100 yükseldi. Kurumsal sosyalizm, ABD'de kârlılık ve yaygınlık açısından Avrupa'nın çok ötesindedir, siyaset yorumcuları ne derse desin. Unutmayın çocuklar, özelleştirmenin getirisi ve toplumsallaştırmanın kaybı, bolca bonusun tarifidir.
Çin'in ekonomik sistem farklılığını ve üstünlüğünü her zaman vurguladığı göz önüne alındığında, bazıları Çin'in ekonomik sorunlarını çözmek için farklı politikalar benimseyebileceğini düşünebilir. Ancak durum böyle değil, gerçek daha karmaşıktır. Çin'in şu anda yaşadığı büyük dönüşümü anlamak için öncelikle diğer üç büyük ekonomik bölgenin son dönemdeki finansal krizlerine göz atmak gerekir: ABD, Japonya ve Avrupa Birliği. Bu ekonomik bölgeler hepsi gayrimenkul piyasası balonunun patlaması nedeniyle ciddi finansal krizler yaşadılar:
Japonya: 1989
ABD: 2008
Avrupa Birliği: 2011
Çin de gayrimenkul piyasası balonunun patlaması yaşayan ekonomiler listesine girdi, 2020 yılında merkezi hükümet, gayrimenkul geliştiricilerinin kredi almasını sınırlandıran "Üç Kırmızı Çizgi" politikasını uygulayarak bu süreci başlattı.
ChatGPT'in "Üç Kırmızı Çizgi" Politikasını Açıklaması:
Çin'in "Üç Kırmızı Çizgi" politikası, 2020 Ağustos'unda yürürlüğe giren, gayrimenkul geliştiricilerin aşırı borçlanmasını sınırlamayı ve gayrimenkul sektöründeki finansal riski azaltmayı amaçlayan bir düzenleme çerçevesidir. Politika, üç temel mali gösterge için sıkı eşikler belirlemektedir: peşinatlar düşüldükten sonra borçlarının varlıklarına oranı %70'ten düşük, net borç oranı (net borç ve öz sermaye oranı) %100'den düşük ve nakit varlıkların kısa vadeli borçlara oranı 1'den yüksek olmalıdır. Geliştiriciler, bu eşikleri karşılayan sayıya göre sınıflandırılır ve kredi büyüme oranları da buna göre sınırlanır—tüm standartları karşılayan bir işletmenin borcu yılda en fazla %15 artabilir, üç standartı ihlal eden işletmelerin borç artışına izin verilmez. Bu "Üç Kırmızı Çizgi" politikalarını uygulayarak, Çin hükümeti finansal istikrarı teşvik etmeyi, geliştiricilerin borçlarını azaltmayı ve mali durumlarını güçlendirmeyi amaçlamaktadır.
Ardından Çin ekonomisi, diğer mağdurlar gibi likidite tuzağına veya bilanço durgunluğuna düştü. Bu süre zarfında özel sektör ve hane halkı harcamalarını kısarak ekonomik faaliyetleri azalttı ve varlık bilançolarını onarmaya çalıştı. Hane halkının ve işletmelerin kredi talebi azaldığında, geleneksel Keynesyen ekonomi yaklaşımı—yani uygun bir bütçe açığı ve merkez bankası faiz indirimi—başarısız oldu. Korkunç bir enflasyonu durdurabilmek için güçlü para ve mali önlemlere ihtiyaç vardı. "Panik moduna" geçiş zamanı ülkenin kültürüne bağlıdır, ancak hangi ekonomik sistem benimsenirse benimsensin, tüm ülkeler sonunda krizle başa çıkmak için "parasallaştırma kemoterapisi"ni kullanmak zorunda kalacaktır.
Bu kemoterapi enflasyonu iyileştirebilirken, sonunda orta alt gelir grubuna zarar verecektir, çünkü varlık fiyatlarındaki artış nedeniyle zarar görecekler ve gerçek ekonomide belirgin bir iyileşme olmayacaktır. Ve bu etkisiz parasallaştırma kemoterapisi, bazı finansal devler için son derece karlıdır; merkezleri New York, Londra/Paris/Frankfurt, Tokyo'da bulunan ve şimdi Pekin/Shanghay'a genişleyebilecekler.
Parasallaştırma kemoterapisinin iki ayağı vardır:
1. Kamu fonlarının bankacılık sisteminin sermaye yapısını yeniden organize etmesi, banka varlık bilançosu her zaman düşük kalitede konut kredileri ile doludur. Özel pazar artık sermaye fonlaması sağlamayacaktır, bu nedenle bankaların hisse fiyatları sert düşer, ödeme yapma güçsüzlüğü gösterir ve nihayetinde batarlar. Hükümet yeni fon enjekte etmek zorundadır ve ardından muhasebe kurallarını değiştirerek bankaların mali durumunu resmi olarak sağlıklı gösterir. Örneğin, Japonya, bankalarının mülk varlıklarını cari piyasa değeri yerine maliyetle satın aldıklarında muhasebe açısından borç alma yeteneklerini koruyabilmektedir. Hükümetin sermaye enjeksiyonundan sonra, bankalar kredi portföylerini yeniden genişletebilir ve genel olarak para arzı artar. Banka kredileri arttıkça, nominal GSYİH de yükselir.
2. Merkez Bankası Para Basma, yani Nicel Genişleme (QE). Hükümet tahvili alarak, Merkez Bankası paranın piyasaya sürülmesi için para basma işlemini gerçekleştirir. Güvenilir bir tahvil alıcısı olduğunda hükümet geniş çapta teşvik planları uygulayabilir. QE ayrıca isteksiz tasarruf sahiplerini riskli finansal piyasalara geri çeker. Merkez Bankası büyük miktarda güvenli faiz tahvili alırken, tasarruf sahipleri "güvenli" devlet tahvilleriyle finansal piyasaya spekülasyon yapmaya zorlanırlar. Para politikası tedavisinin getireceği enflasyon baskısının yakında olacağını anladıkları için gayrimenkul ve hisse senedi piyasasına aceleyle geri dönmeye isteklidirler. Yeterli varlığa sahip olmayan gruplar için, bu durumu kabul etmekten başka seçenekleri yoktur.
İflas eden bankalar kurtarıldı, çünkü kredilerine destek veren finansal varlıkların (gayrimenkul ve hisse senetleri) fiyatları arttı. Buna "yeniden enflasyon" diyorum, deflasyonun zıddıdır. Hükümet, Nominal Gayri Safi Yurtiçi Hasıla'nın artmasıyla geliri arttırır, teşvik planını hızlandırır ve Gayri Safi Yurtiçi Hasıla'nın büyümesi, bankaların yönlendirdiği geniş para arzı yaratımı ve sonsuz tahvil alımlarından kaynaklanır. Finansal piyasalardaki yatırımcılar için, varlık fiyatları artık gerçek ekonomik duruma dayanmamaktadır. Başka bir deyişle, ekonomi gerçekten daha iyi hale gelmiyor olsa bile, gayrimenkul ve hisse senedi gibi varlık fiyatları hükümet ve Merkez Bankası'nın fon enjeksiyonu nedeniyle sürekli artmaya devam edecektir.
Hisse senedi piyasası artık ekonominin bir öngörüsü yansıtan bir durum olmaktan çıkmış, ekonomi kendisi haline gelmiştir. Tek önemli olan para politikası ve para arzının yaratma hızıdır. Tabii ki, hükümet politikaları sermaye elde etmeyi etkiler, bu da hisse senedi seçenekleri için çok önemlidir, ancak Bitcoin ve kripto para fiyatları genellikle toplam para arzından etkilenir. Mevcut fiat para sürekli olarak yaratıldığı sürece, Bitcoin'in değeri artmaya devam edecek ve sonuçta kimin faydalandığı önemli olmayacaktır.
Şu anda finansal analistler genellikle, Çin'in açıkladığı teşvik önlemlerinin ekonomik ölçeği düzeltmek için yeterli olmadığını düşünüyor. Ancak, son açıklanan önlemler çerçevesinde, Çin'in, deflasyonla başa çıkmak için "para tedavisi"ne geçmek için işaretler verdiği görülmektedir. Bu, Çin'in bankacılık sistemini ve emlak sektörünü canlandırma niyetiyle, Bitcoin'in uzun vadede yükseleceği anlamına gelmektedir. Çünkü Çin'in emlak balonu, insanlık tarihindeki en büyük balondur ve oluşan yuan kredisi, 2020-2021'de ABD'nin basmış olduğu dolar miktarıyla eşdeğer olacaktır.
Yukarıdaki görüşü kanıtlamak için aşağıdaki konular adım adım analiz edilecektir:
· Modern hükümetler neden bir konut balonunu körüklüyor?
· Çin'in konut balonunun boyutu analizi ve Pekin'in bunu sonlandırmaya karar verme sebepleri.
· Pekin'in Çin ekonomisini canlandırmaya hazırlandığı izlenimleri.
· Yuan'ın Bitcoin piyasasına girişi nasıl olacak?
Sosyal Düzen
Modern devletin temeli geniş halk desteğine dayanmaktadır; günümüzde, örgütlü din otoritesine bağlı olmadığı bir dönemde, bir ülkenin halkını hükümetine desteklemesi için nasıl ikna ettiği konusu önemli hale gelmektedir. Devrimlerden kaçınmanın en basit yolu, vatandaşların ekonomik net değerini yönetiminin başarısıyla bağdaştırmaktır. En önemli finansal varlık şüphesiz kişiye ait ana konuttur, insan vücudu çok dar bir sıcaklık aralığında hayatta kalabilir. Ve eğer evsiz kalıyorsanız, ya çok sıcak ya da çok soğuk olabilir, ciddi durumlarda ölüme bile neden olabilir.
Ev maliyetinden bahsetmeyi bir kenara bırakarak, aileniz için ev satın alacak kadar para biriktirdiyseniz, en çok endişelendiğiniz şey kimin mülkiyet haklarınızı koruyacağıdır? İçerideki muhaliflere karşı yasal olarak mücadele edemeyen bir hükümet olmadığı sürece, bu hakları savunmak için özel silahlı kuvvetlere ihtiyaç duyarsınız. Hükümetin korumasının eksik olduğu durumlarda, silahlı komşularınızın toprağınızın kendilerine ait olduğunu iddia etmelerini nasıl engellersiniz? Ülke güçlü olduğunda ve hukuk saygı gördüğünde, evsizlerin mülklerinizi çalmasından endişe etmenize gerek yoktur; ancak ülke zayıf olduğunda, ihlal edenlere karşı şiddete hazırlıklı olmalısınız. Bu nedenle, mülk sahipleri doğal olarak mülkiyetlerini korumak için hükümete güvenir ve hükümet emirlerine uymaya istekli olur. Sonuç olarak, isyan etmek istemezsiniz, aksi takdirde ekonomik çöküşe neden olursunuz.
Hükümet, mümkün olduğunca çok sayıda vatandaşı ev sahibi yaparak ekonomik ve malzeme refahlarını devlete bağlar. İnşaat yapısı pahalı enerji gerektirdiğinden, hükümet genellikle çeşitli borç tabanlı finansman planları aracılığıyla özel mülkiyete teşvikler sunar. Sözde komünist ülke olan Çin'de bile, mülkiyet hakkı genellikle ilk reform konularından biridir, 1980'lerin sonlarında ve 1990'ların başlarında Deng Xiaoping döneminde başlamıştır.
Katıldığım bir konut politikası dersi, o dönemdeki ABD Başkanı Bill Clinton'ın hükümetinde konut bakan yardımcılığı yapmış birinin öğrettiği bir dersiydi. 2008'in ilk yarısında mortgage krizinin yayıldığı dönemde aldım; o zamanlar hükümetin konut sahipliğini artırmak için uyguladığı çeşitli planları öğrendik. Başlıca öğrendiğim şey, gayrimenkul balonunun her zaman hükümet desteği ve finansmana ihtiyaç duymasıdır. ABD bağlamında, Clinton döneminden (1992-2000) itibaren hükümet, konut sahipliği oranını artırmak için yoğun çaba sarf etmiş, 1992 Federal Konut Kuruluşu Mali Güvenlik ve Dayanıklılık Yasası aracılığıyla Fannie Mae ve Freddie Mac gibi federal destekli kuruluşların rolünü genişletmiştir.
Fannie Mae ve Freddie Mac, borsada işlem gören özel şirketler olup, ancak federal hükümetin örtülü desteğine sahiptir. Onlar federal hükümetin bir parçası gibi finansman yaparlar ve konut ipoteklerinin büyük bir kısmını üstlenirler. Bu nedenle, Fannie Mae ve Freddie Mac, en karlı finansal hizmet şirketlerinden biri haline gelmiştir. Bankalar da bundan faydalanmış, risk olmadan krediler başlatmış ve nihayetinde riski kamu sektörünün bilançosuna devretmişlerdir. Elbette, bu tür bozulmuş teşvik mekanizmaları nedeniyle, "büyük usta'lar" çok ileri gidebilirler - ancak hükümetin destek olmadan bu riskleri asla üstlenmezler.
Çin'e Özgü Gayrimenkul Balonu
Önce Çin'in ekonomi modelini anlayalım: Endüstrileşmeyi hızlandırmak için, Çin mevduat sahiplerine mali baskı uygulayarak devlet bankası sistemi aracılığıyla devlet şirketlerine (SOE) endüstriyel firmaların düşük maliyetle sermaye sağlamasını sağlar. Eğer banka kredilerinin en büyük kullanıcıları endüstriyel şirketlerse, o zaman mevduat sahiplerine adil bir faiz oranı endüstriyel katma değer oranı olmalıdır. Endüstriyel katma değer oranı, endüstri sektörünün ulusal GSMH'ya katkı oranını belirtir ve hesaplama yöntemi, tüm endüstri faaliyetlerinin oluşturduğu katma değeri toplam GSMH'ya böler.
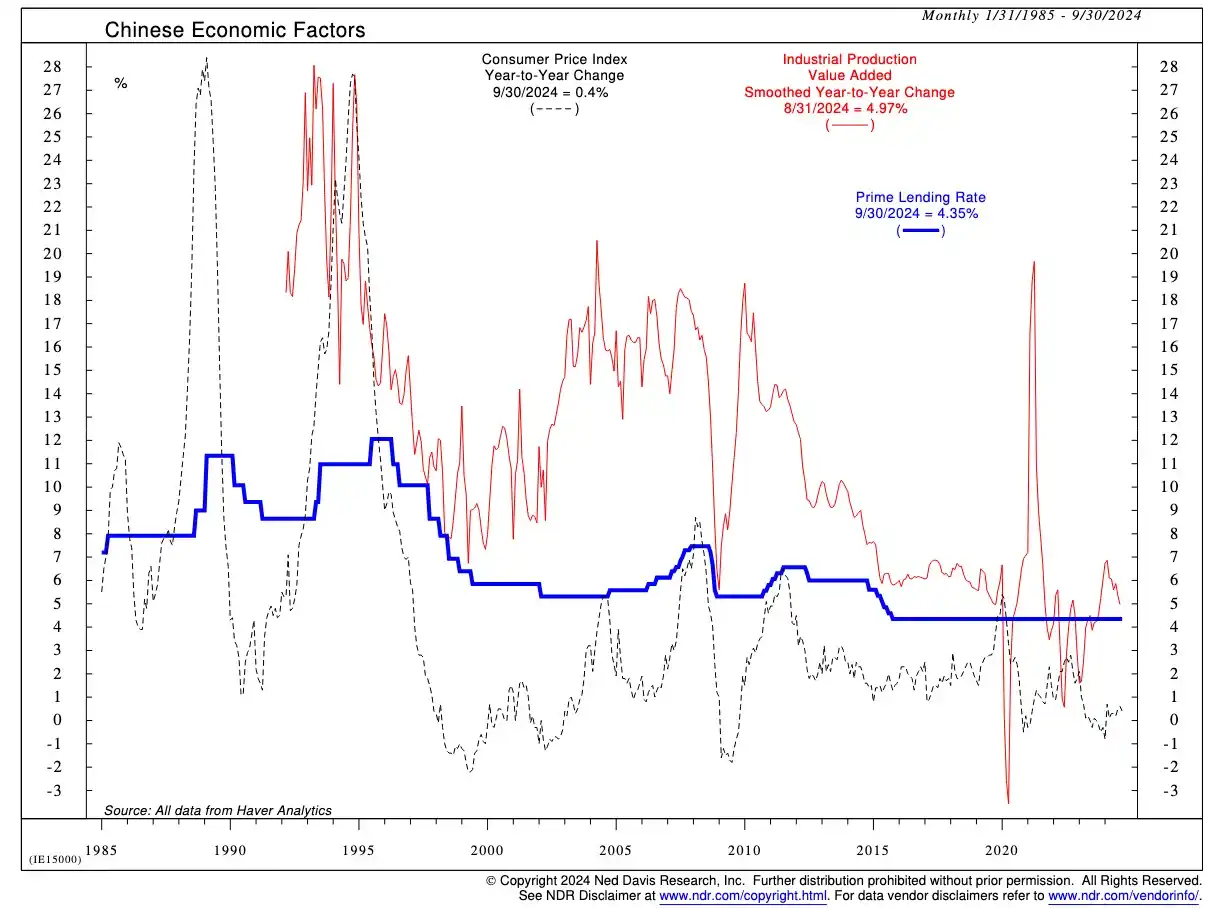
İşte görüldüğü gibi, kredi referans faizi her zaman sanayi üretim değerinin altında kalmaktadır, çünkü devlet bankaları bireysel mevduatçılara çok düşük bir mevduat faiz oranı sunar—lütfen aşağıdaki grafiğe bakınız.
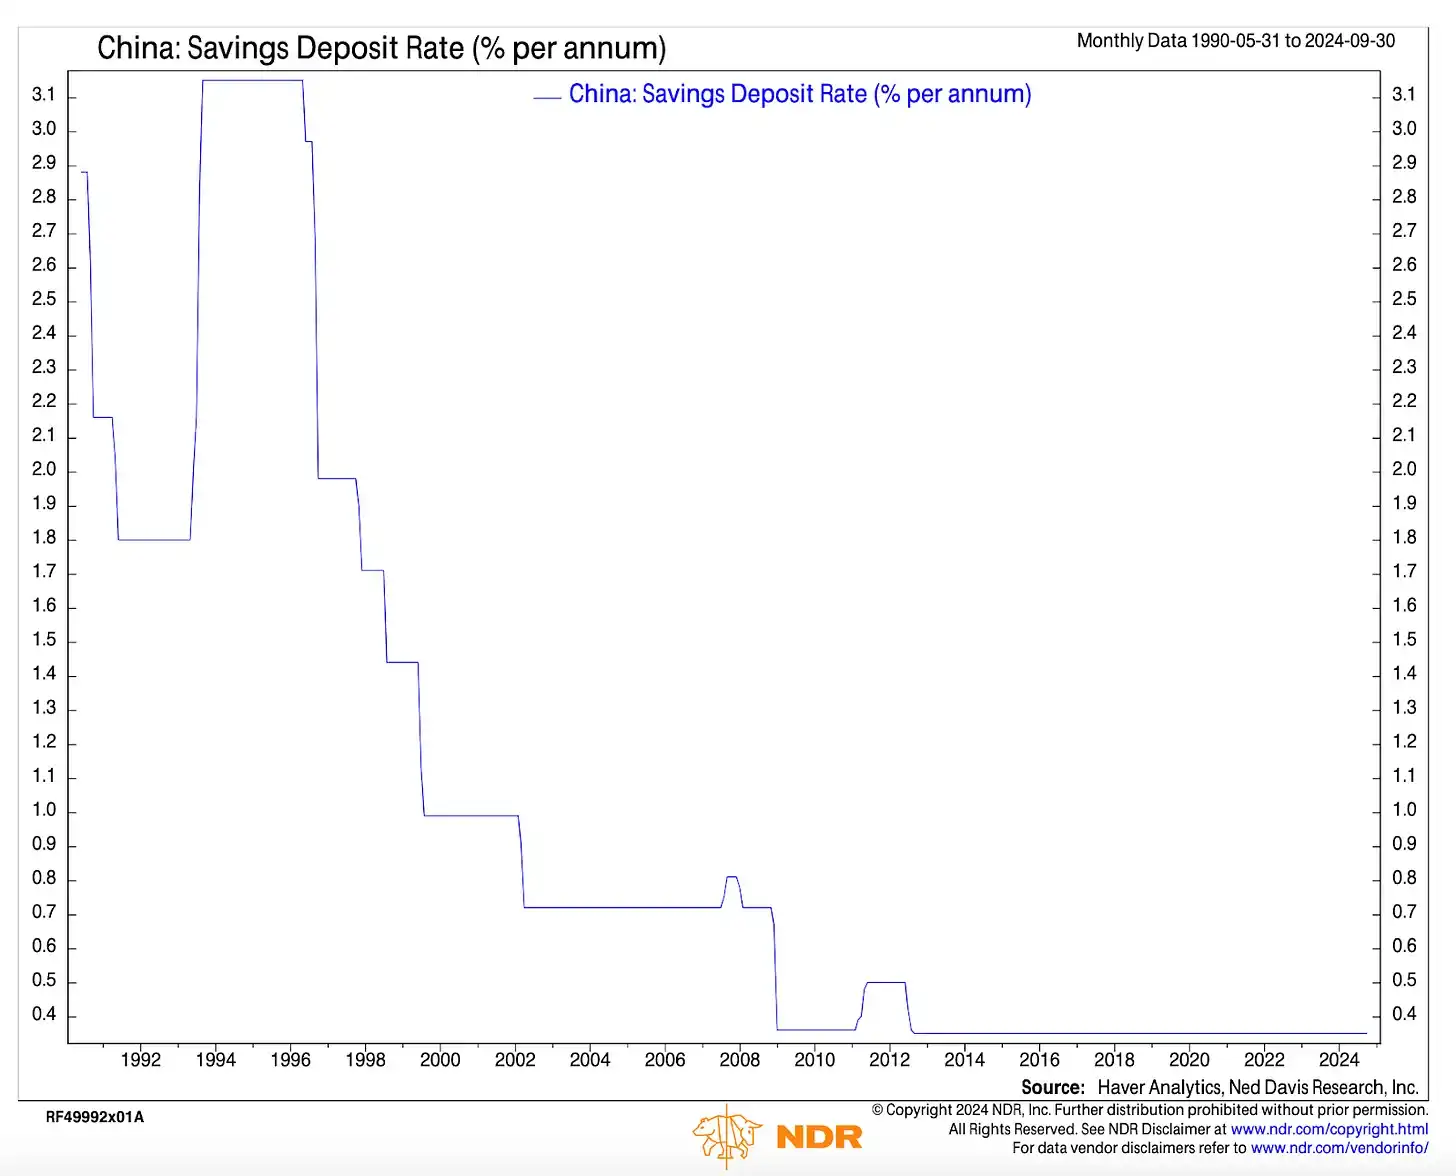
Mevduat sahipleri düşük getiri aldıklarının farkında olsalar da, Çin yuanı sınırlı bir para birimi olduğundan yurtdışına sermaye transfer edemezler. Daha yüksek sermaye getirisi elde etmek için yerel hisse senedi veya gayrimenkul piyasasına yatırım yapabilirler.
Ancak hisse senedi piyasasında bir sorun var: En iyi performans sergileyen şirketler genellikle devlet işletmeleridir. Devlet işletmeleri en ucuz banka kredilerine erişir ve telekomünikasyon, petrol ve gaz, madencilik gibi yüksek karlılık sektörlerde tekelci faaliyet göstermelerine izin veren özel işletme izinlerine sahiptirler. Devlet işletmelerinin hisselerinin çok iyi performans sergilemesi gerektiğini düşünebilirsiniz, ancak aslında devlet işletmelerinin öz sermaye getiri oranı (ROE) ortalamadır. Bu, tüm devlet işletmelerinin yöneticilerinin parti üyesi olması nedeniyle olur, parti çıkarlarıyla hissedar çıkarları her zaman örtüşmez ve parti ihtiyaçları her zaman önceliklidir.
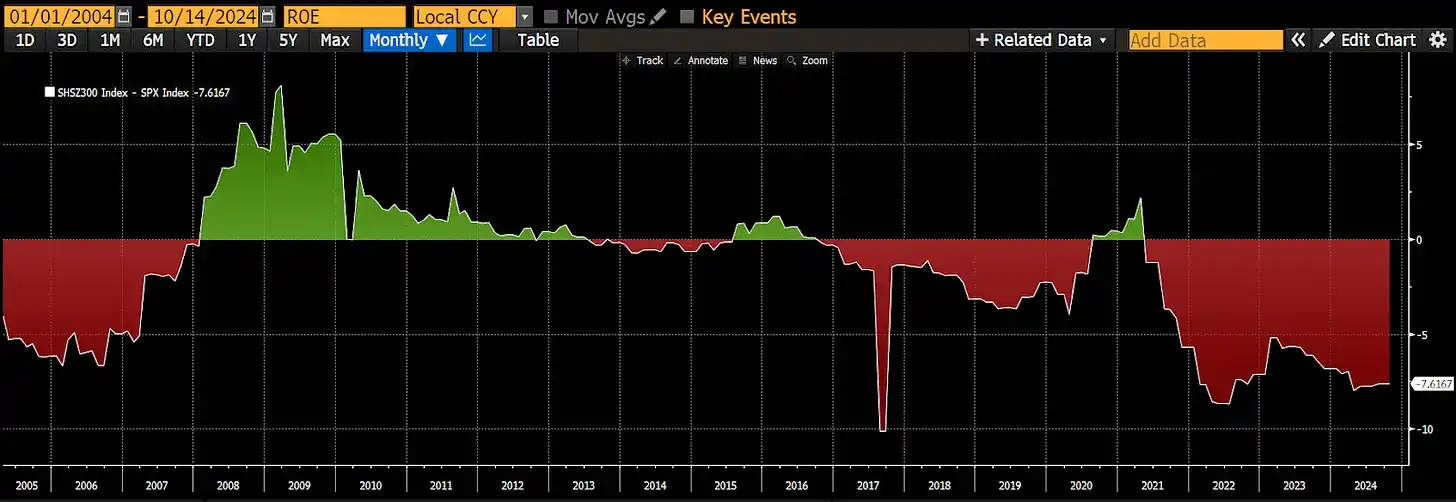
Bu grafik, CSI300 Endeksi'nin öz sermaye getiri oranını (ROE) S&P 500 Endeksi'nin ROE oranı ile karşılaştırır. Çin hisse senetlerinin ABD hisse senetlerinden belirgin şekilde daha kötü performans gösterdiği görülmektedir.
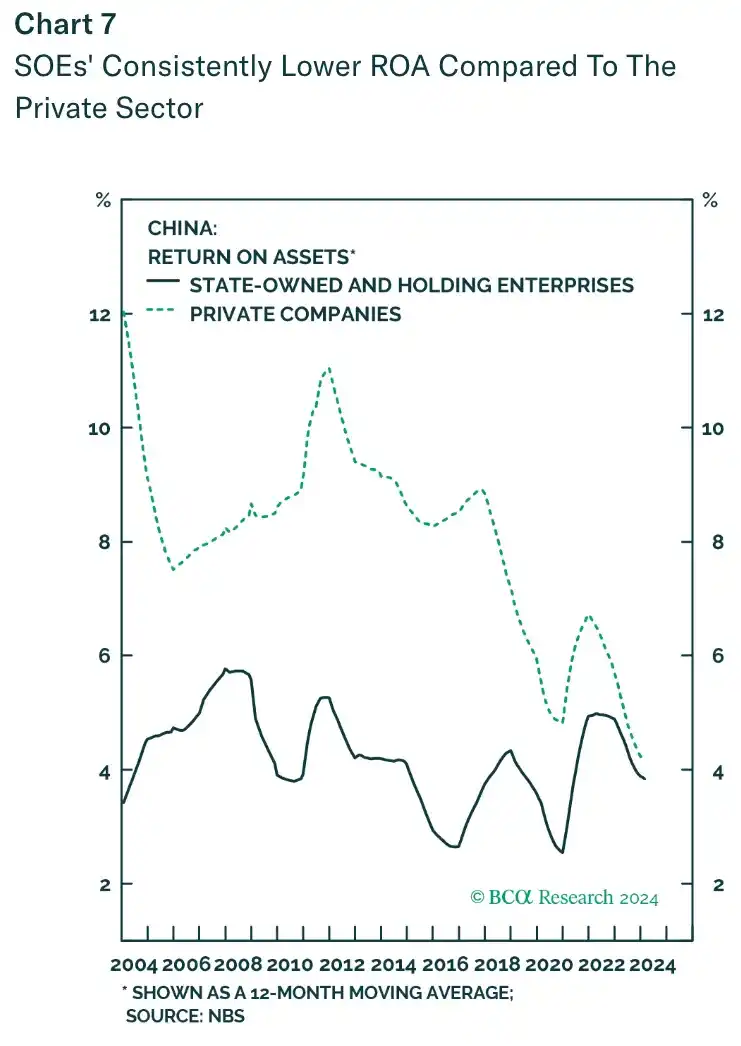
Gerçek rekabetle karşı karşıya olan özel sektör işletmelerinin getirisi, devlet işletmelerinden (SOEs) çok daha yüksektir, ancak devlet işletmeleri ana hisse senedi endekslerinde daha fazla temsil edilmektedir.
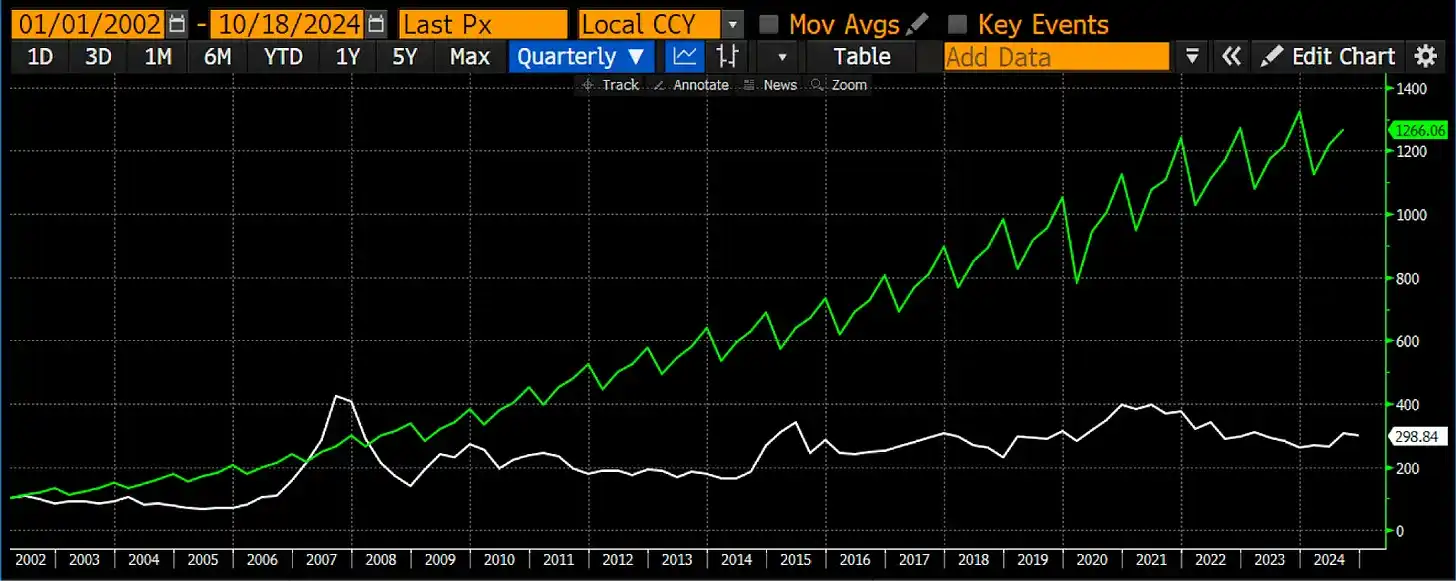
Baz alınarak, Çin GSYİH'ı (yeşil) %1200 büyüdü, ancak CSI300 Endeksi (beyaz) sadece %200 büyüdü.
2000'lerin başından bu yana, hisse senedi piyasasının performansı, Çin ekonomisinin çılgın büyümesinden çok daha gerilerde kaldı (yukarıdaki grafikte görüldüğü gibi). Çinli insanlar aptal değil, bu nedenle hisse senetleri onların değerlendirme birikimlerinin birinci tercihi değildir, genellikle gayrimenkul piyasasına yatırım yapmayı tercih ederler.
Mao Zedong Çin'de kentleşme sürecini başlattı, ardından Deng Xiaoping ve daha da piyasalaştırma politikaları bu süreci hızlandırdı. Parti, Çin'in (kelimenin tam anlamıyla "Orta Krallık" anlamına gelir) küresel egemenliğini yeniden şekillendirmenin tek yolunun küresel imalat gücüne dayanmak olduğuna inanmaktadır. Bu, çiftçilerin kırsaldan şehirlere taşınarak ihracat ürünleri üretilmesini gerektirir. Bu nedenle her beş yıllık planın bir şehirleşme hedefi vardır.
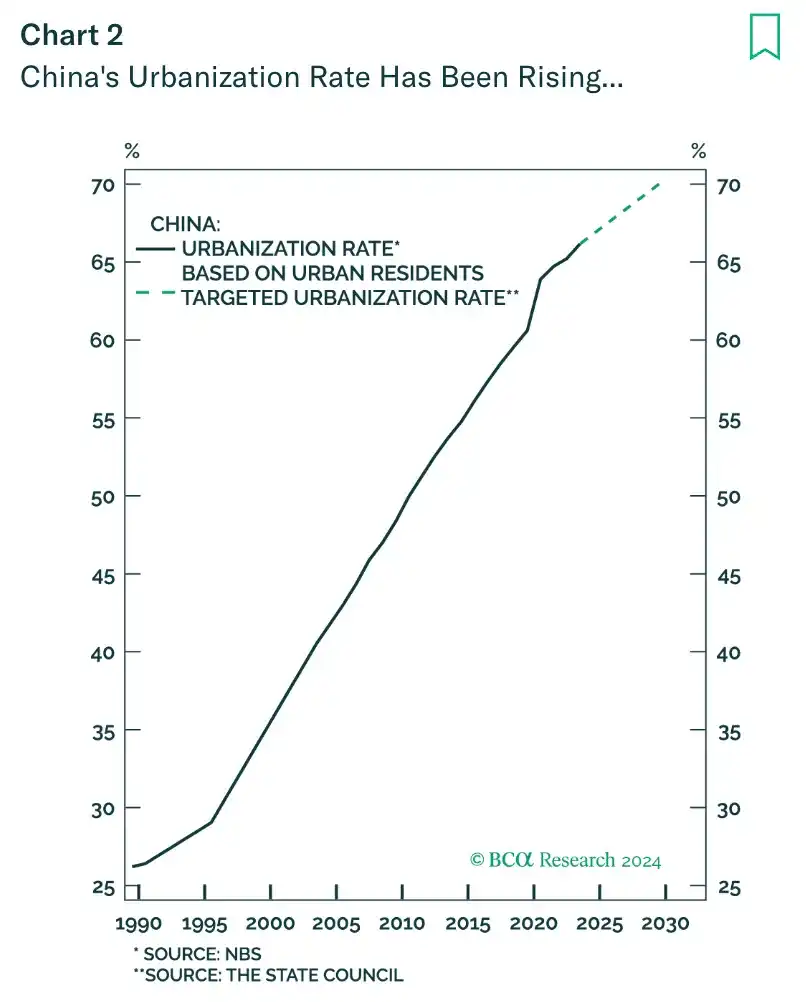
Kısa bir süre içinde yüz milyonlarca insanın kırsal alanlardan şehirlere göç etmesi, çılgınca konut ve endüstriyel emlak inşaatını gerektirecektir. Emlak sektöründe para kazanmanın ilk adımı, araziyi bir geliştiriciye satmaktır. Yerel yönetimler arazi sahibidir ve araziyi geliştiricilere satmak için arazi kullanım hakkını devreder.
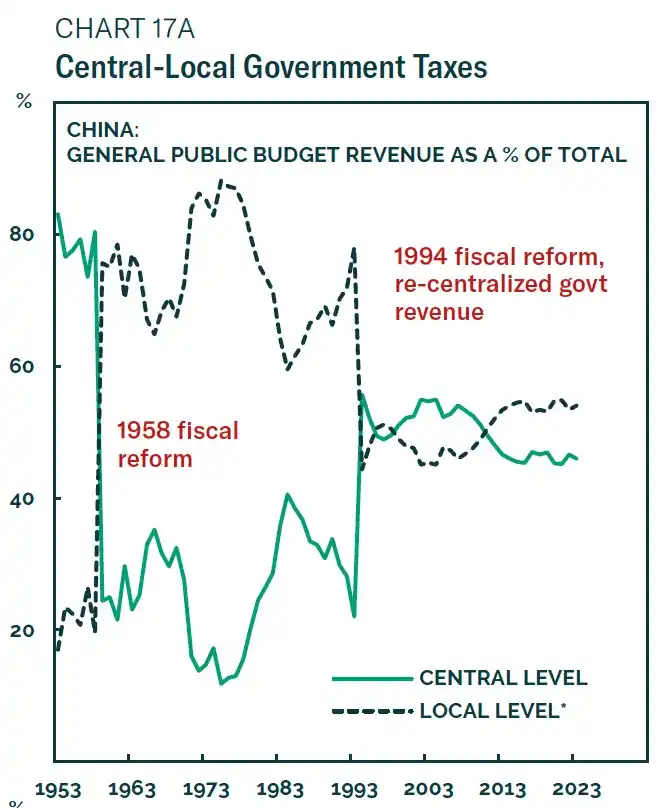
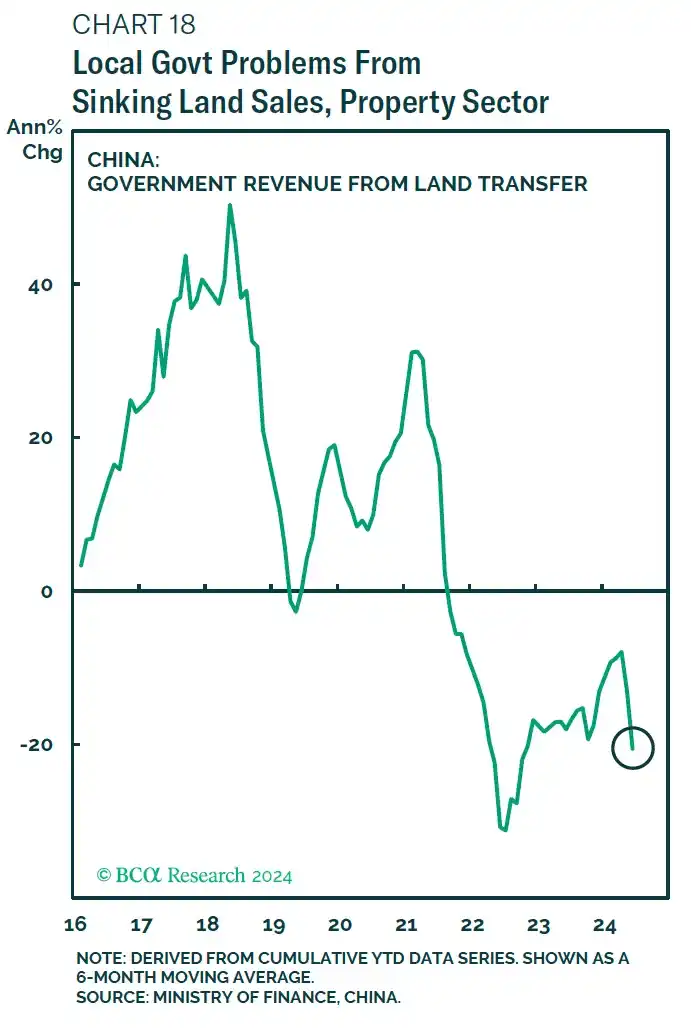
Merkezi hükümetin çoğu gelir vergisini kendine sakladığından, yerel yönetimlerin başlıca gelir kaynağı arazi satışlarıdır. Kentleşmenin hızlanması ve ekonominin büyümesiyle birlikte arazi giderek daha değerli hale gelmiş, satış geliri hızla artmıştır. Pekin ayrıca yerel yönetimlerin yıllık olarak çıkarabileceği borç miktarına bir sınır getirmiştir; genellikle bu borçlar arazı rezervleri teminatı olarak alınmaktadır. Bu nedenle hükümetin mali durumu doğrudan emlak fiyatlarındaki artışla ilişkilidir.
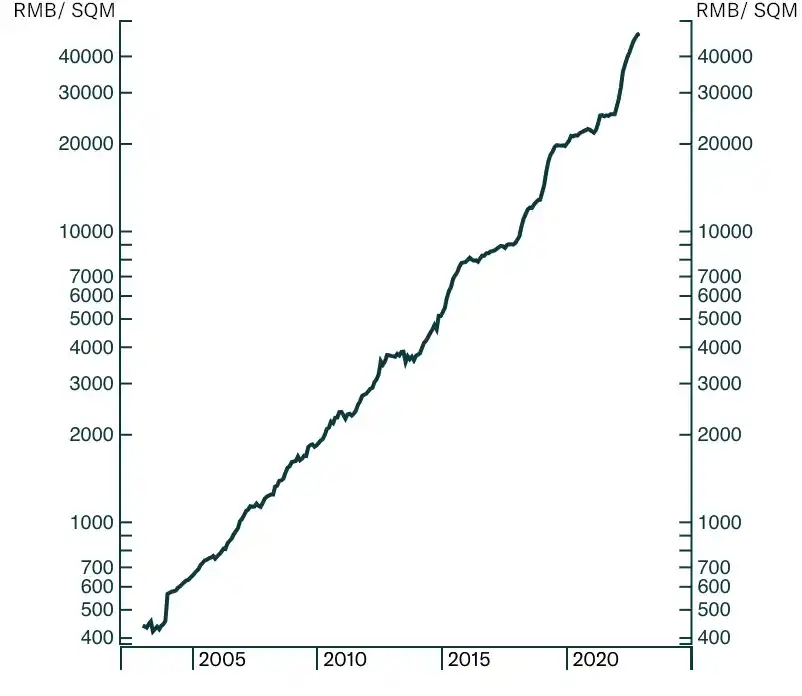
Arazi fiyatları 19 yıl içinde 80 kat arttı, yıllık bileşik büyüme oranı (CAGR) %26'ya ulaştı.
Normal halk tasarruf yaparak ardından bir veya daha fazla daire satın alarak yavaş yavaş servet biriktirdi. 1990'ların başından 2020'ye kadar emlak fiyatları sürekli artmıştır. Bankalar genellikle herhangi bir tüketici kredisi sunmaz ancak gayrimenkulü ipotek olarak kabul ederek kredi verir; tipik bir ailenin net varlığı neredeyse tamamen emlak fiyatlarındaki artışla ilişkilidir.
Emlak fiyatlarının yükselmesiyle, tüm ilgili taraflar para kazandı. Hızlı kentleşmenin nüfusunun başlangıçtaki talebi karşılandıktan sonra, hala daireler inşa edilmeye devam edildi çünkü bu teşvik ediliyordu ve bankaların kredi vermesini güvende hissettiği tek alan buydu. Bu durum, devasa bir emlak balonuna yol açmıştır.
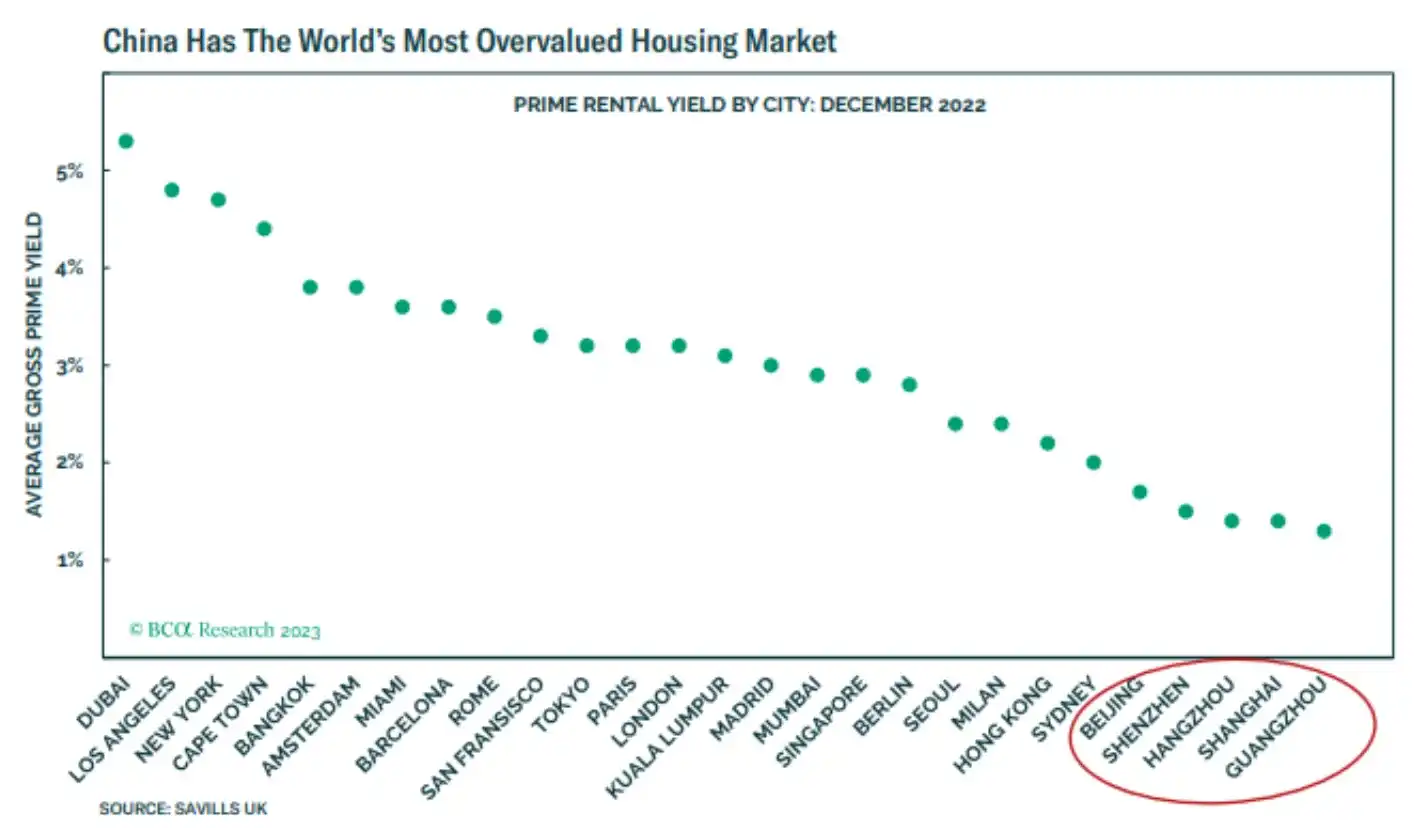
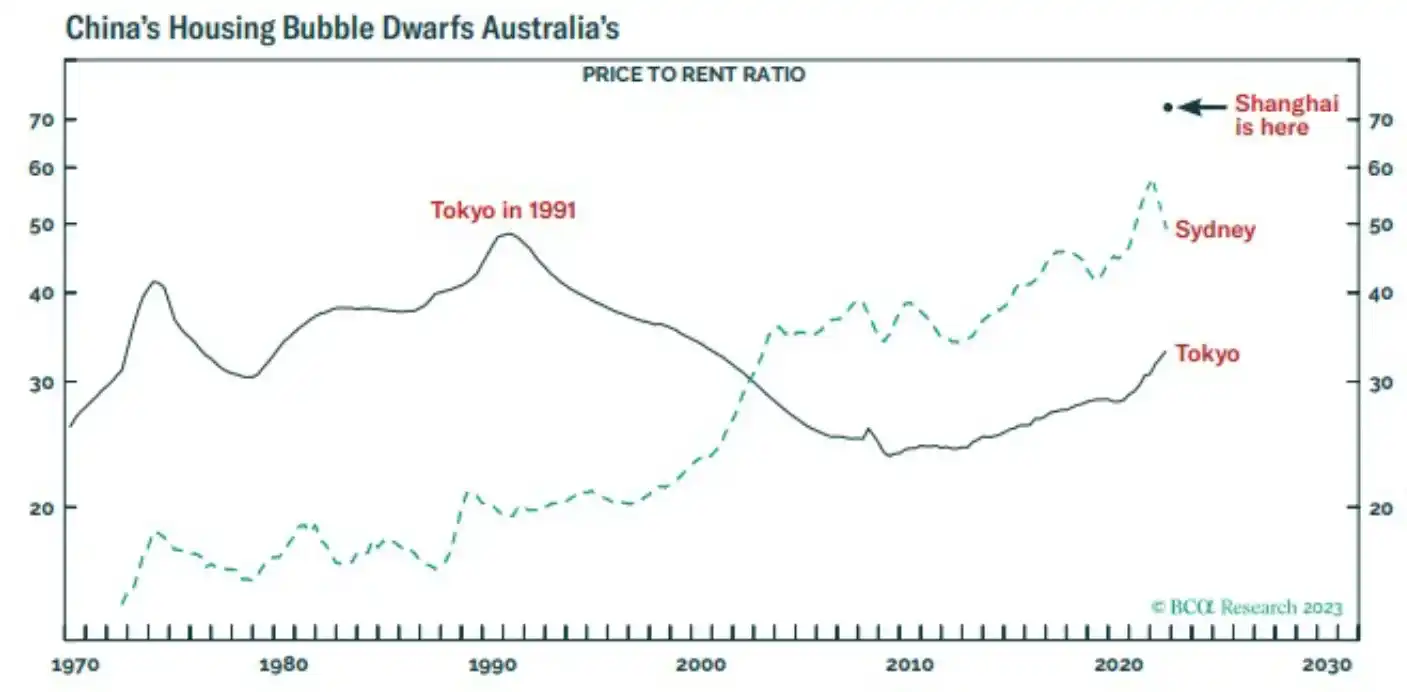
Toplumsal uyumu sürdürmek Parti'nin net bir hedefidir; çoğu insan konutu karşılayamadığında toplumsal yapı yırtılmaya başlar. Doğum oranlarının hızla azalması, emlak balonunun bir belirtisidir. Gençler flört etmelerine rağmen, yüksek konut maliyeti nedeniyle satın alabilecekleri konutlar sadece prezervatifle sınırlıdır.
Ayrıca, yeni teknoloji gelişimi yerine fazla miktarda banka kredisi emlaka akar. Pekin, fonları üretken olmayan, spekülatif emlak geliştirmeden yüksek teknoloji imalatına aktarmıştır.
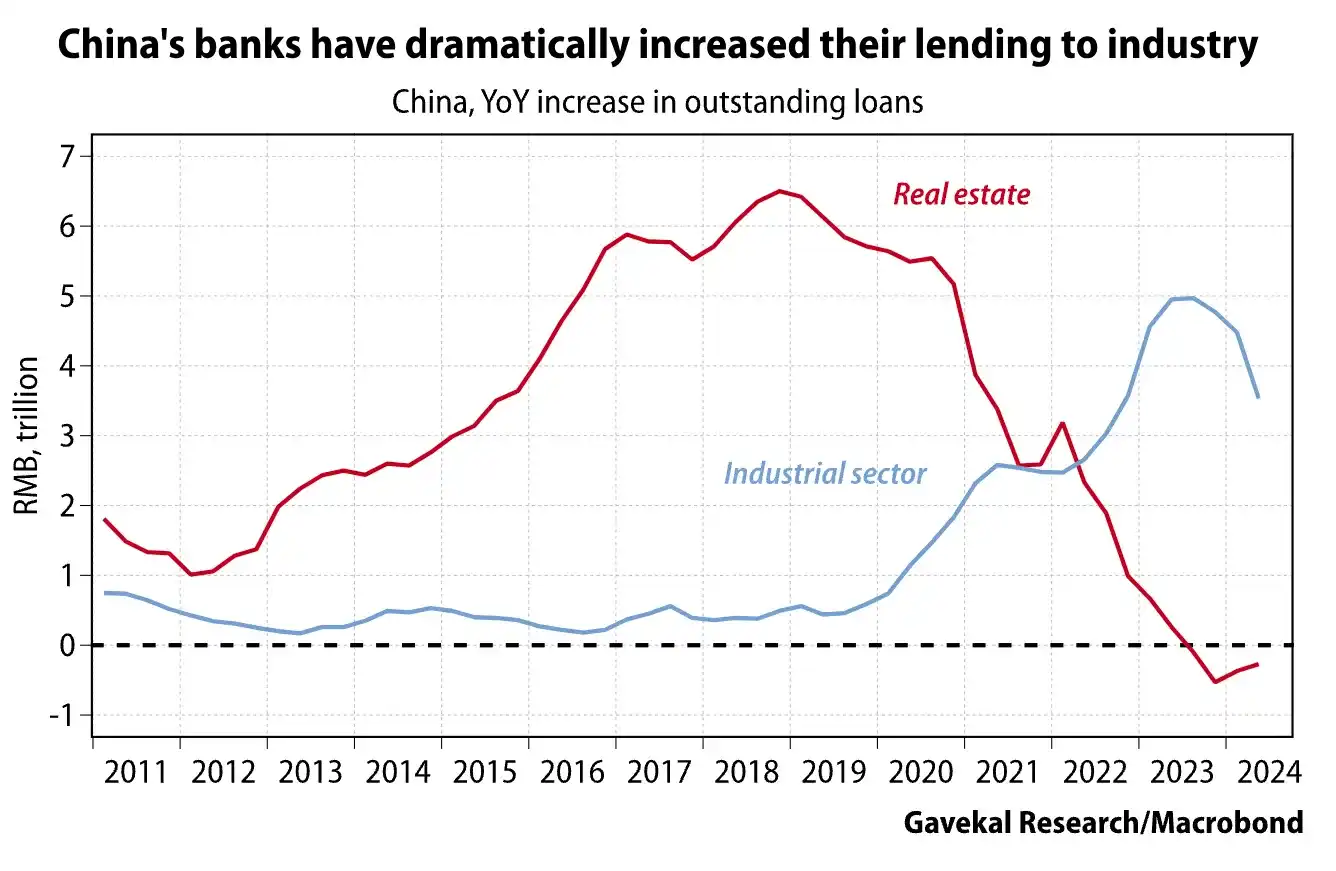
Pekin, 2010'ların ortalarında gayrimenkul piyasasını sıkılaştırmaya başladı, ancak balonu patlatma süreci bir dizi riskle birlikte geldi. Ana devlet bankaları ve sanayi şirketlerinin hepsi gayrimenkul piyasasıyla büyük ölçüde ilişkilidir. Birçok bankanın kredi varlıklarının temeli, ev sahiplerine veya geliştiricilere verilen konut kredileridir. Klima, demir-çelik, çimento gibi ürünlerin üreticilerinden birinin en büyük müşteri gruplarından biri gayrimenkul geliştiricilerdir.
Ayrıca, Pekin çoğu vergi gelirini kendine saklayarak merkezi hükümetin bilançosunun güçlü görünmesini sağladı, bu da yerel hükümetlerin toprak fiyatlarının sürekli artmadığı sürece büyüme hedefini gerçekleştiremeyeceği anlamına geliyor. Gayrimenkul balonunun patlaması, sıradan aileleri, bankaları, sanayi şirketlerini ve yerel hükümetleri ciddi şekilde etkileyebilir. Pekin, piyasanın düşüşünü kontrol altına alamazsa, toplumsal uyumun bozulabileceği ihtimali bulunmaktadır.
2020'ye gelindiğinde, Pekin şunu ilan etti: "Ev, yaşamak için yapılmıştır, spekülasyon için değil." Ardından "üç kırmızı çizgi" politikasını başlattı. Kısa sürede en fazla kaldıraça sahip gayrimenkul geliştiricileri yeni inşaatı durdurdu ve tamamlamaya başladı, Offshore tahvillerde iflas etmeye başladılar, Evergrande, kredi kısıtlamalarından sonra çöken önde gelen bir Çin gayrimenkul geliştiricisi örneğidir.
Hikayenin zaman çizgisine devam etmeden önce, Çin gayrimenkul piyasasının pek bilinmeyen bir özelliğini ve politika tedbirlerinin krizi başarılı bir şekilde sonlandırmadaki etkisini kısaca belirtmek istiyorum. Çin'de çoğu dairenin henüz inşa edilmeden satın alındığı bir durum mevcuttur. Alıcılar önce peşinat ödemesi yapmakta ve daha sonra gayrimenkul tamamlanana kadar birkaç yıl içinde kalan tutarı sağlamaktadır.
Esasen, gayrimenkul geliştiriciler, henüz teslim edilmemiş birimlerin tamamıyla eski birimlerin bitirilmesi için kullanılan tam tutarı finanse etmektedir. Geliştiriciler ayrıca bu peşin satış nakdını teminat olarak kullanarak banka kredisi almayı sürdürmektedir, çünkü hala eski projeleri bitirmek ve yeni araziler satın almak için daha fazla sermayeye ihtiyaçları vardır.
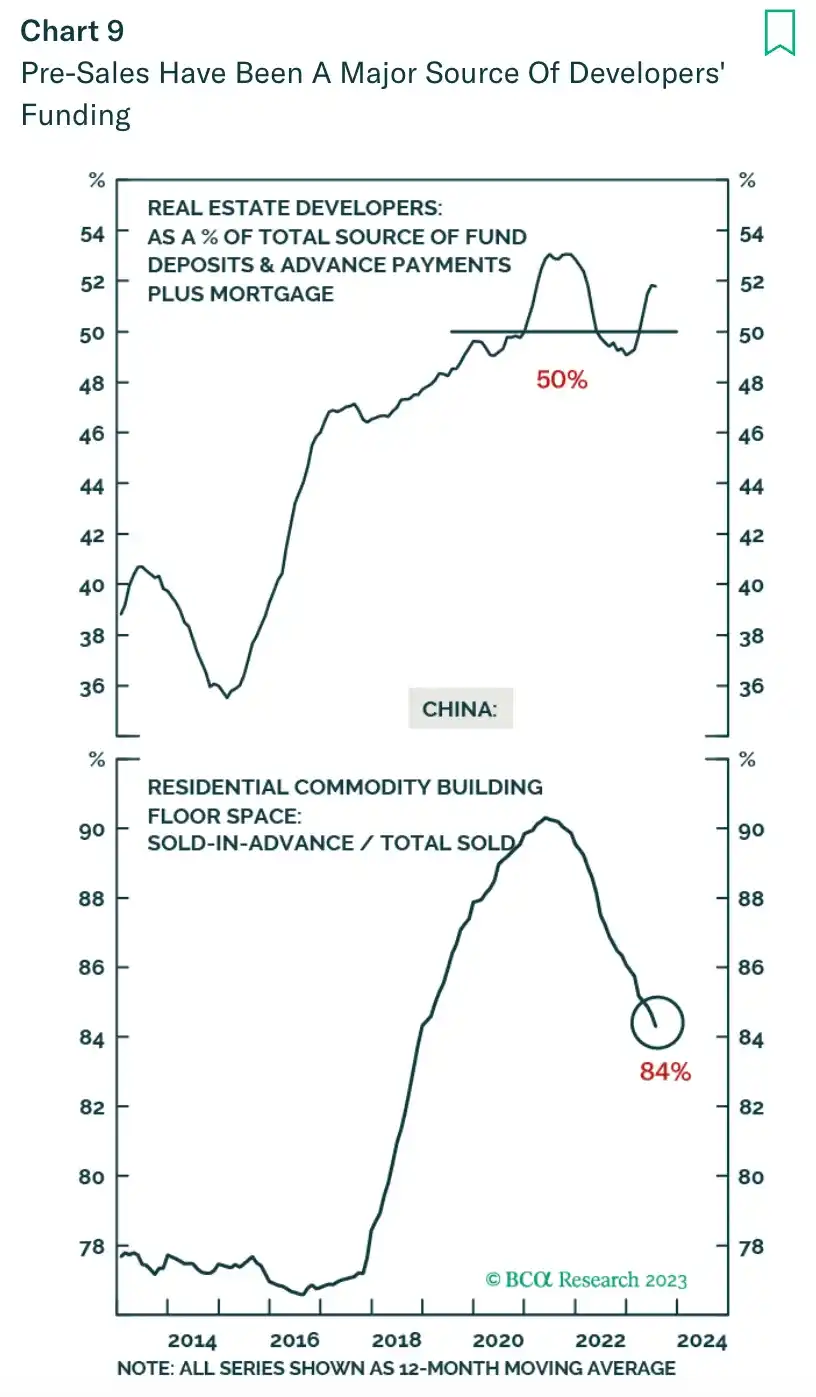
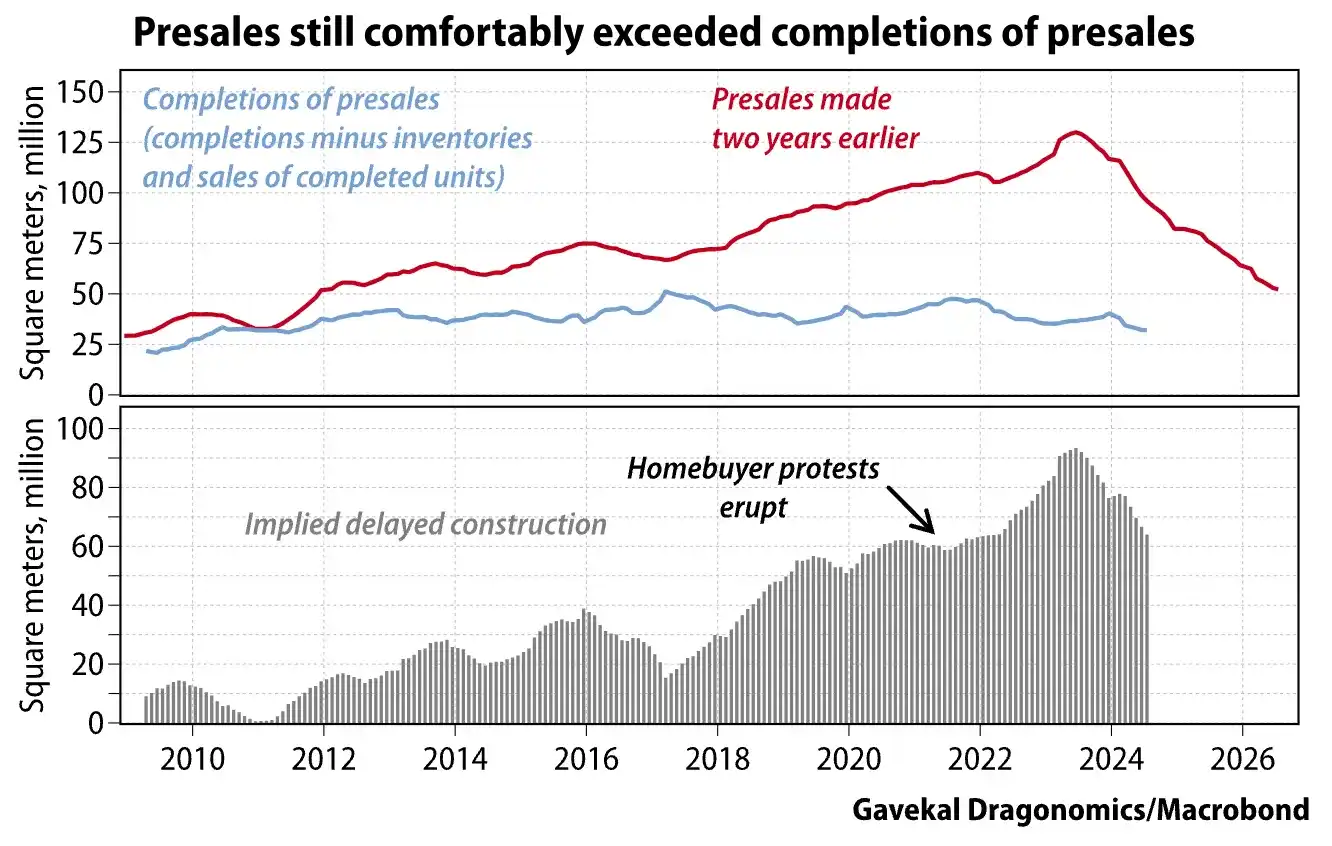
Bankaların, yüksek borçlu geliştiricilere kredi verme konusunda talimat verildiğinde, bu, alıcıların henüz tamamlanmamış birimlerin teslim edilip edilmeyeceğine dair şüphelerini tetikledi. Eğer sıradan Çin aileleri gayrimenkul geliştiricilerinin inşaatı tamamlayacağına inanmazsa, konut birimi için peşin satın almazlar. Peşin satış fonu olmadan geliştiriciler eski projeleri tamamlayamaz. Sonuç olarak, geliştiriciler inşaatı durdurmak zorunda kaldı, tüm gayrimenkul pazarının güveni çöktü, herkes kaybedebilir.
Çin hükümetinin krizin erken dönemindeki tepkisi, bankaları ve yerel hükümetleri gayrimenkul geliştiricilere kredi vermesi için yönlendirmekti, bu da büyük bir ajanlık sorununa işaret etmektedir. Merkezi hükümet kağıt üzerinde otoritesi olsa da, talimatları yerine getirmek için parti içi üyelere mesleki risk almayı dayatmaktadır.
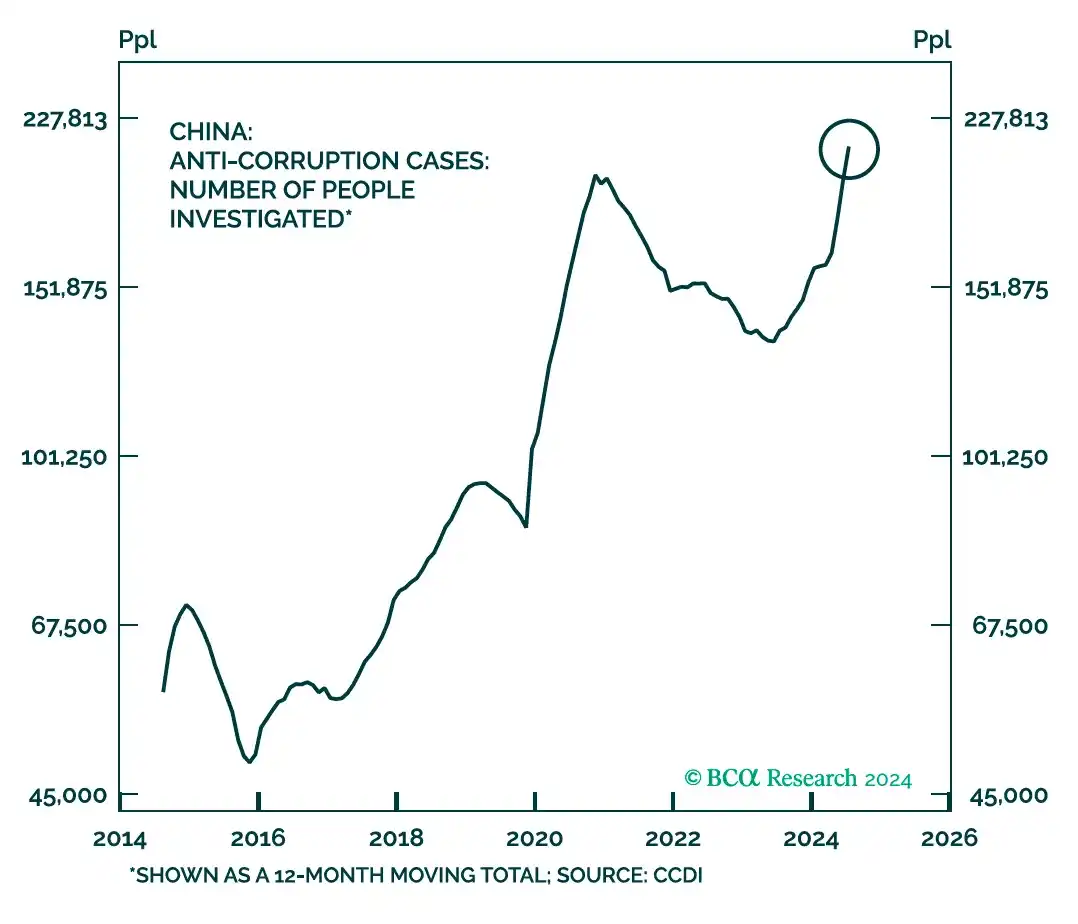
Hayal edin ki bir yerel yöneticisiniz, ekonomik büyüme yaratırsanız terfi alırsınız, ancak zarar ederseniz Merkezi Yolsuzlukla Mücadele Komitesi tarafından soruşturmaya uğrarsınız. Partiden ceza almak yolsuzluk sorunuyla karşılaşıldığında suçlu bulunmak demek olabilir ve hapis cezası veya idam cezasıyla sonuçlanabilir; genellikle soruşturma olaydan yıllar sonra ani bir şekilde gerçekleşir. Bu nedenle, risk almamak herhangi bir yarar sağlamaz, hatta merkezi hükümet size borçlanmanızı söylese bile, muhtemelen görmezden gelmeyi tercih edersiniz.
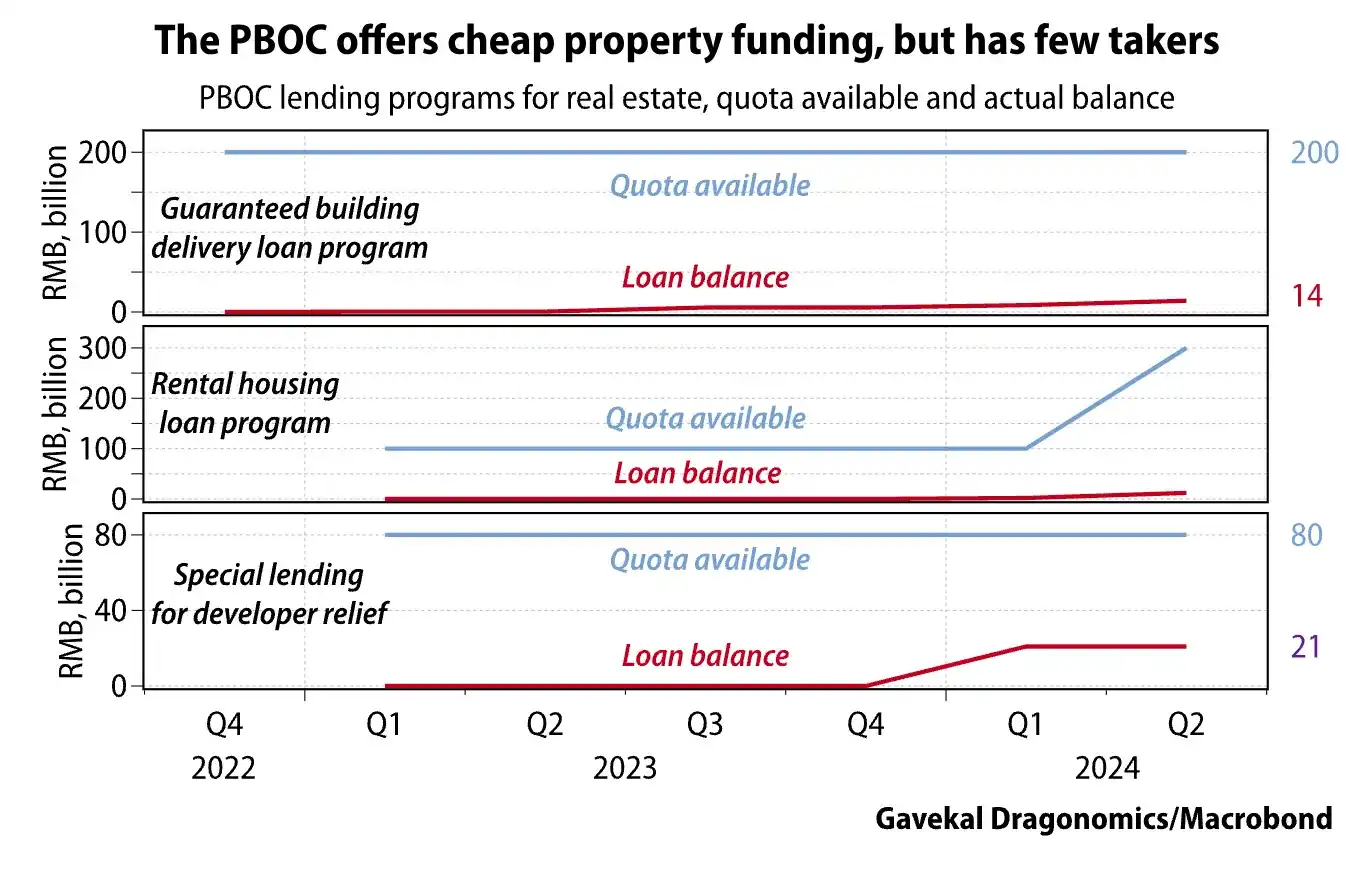
Pekin, daha yüksek kotalar vermeye devam ediyor, daha fazla gayrimenkul geliştiricinin kredi almasına izin veriyor, ancak bu krediler etkili bir şekilde dağıtılmıyor. Başka bir seçenek ise hükümetin - hem merkezi hem de yerel - doğrudan inşaat sürecine katılması, milyonlarca tamamlanmamış birimin tamamlanması ve piyasa güveninin geri kazanılmasıdır. Ancak bugüne kadar böyle bir adım atılmadı, bu durumun, bu denli kapsamlı bir projenin yukarıdan aşağıya merkezi otoriter bir hükümet için çok karmaşık olabileceğini göz önünde bulundurarak olduğunu düşünmekteyim, özellikle de milyonlarca metrekarelik bina tamamlanması gerektiği için.
Ayrıca, hükümet inşaat sektörüne girdiğinde, inşa ettikleri birimlerin başlangıçta vaat edilen kaliteyi sağlayamaması durumunda, öfkeli vatandaşlar sorunu hükümete değil, başarısız gayrimenkul geliştiricilere yükleyebilir. Bu bizi şu anki zamana götürüyor. Geleneksel para politikasını kullanarak fiyat istikrarını sağlamak ve güveni yeniden oluşturmak onlarca yıl sürebilir.
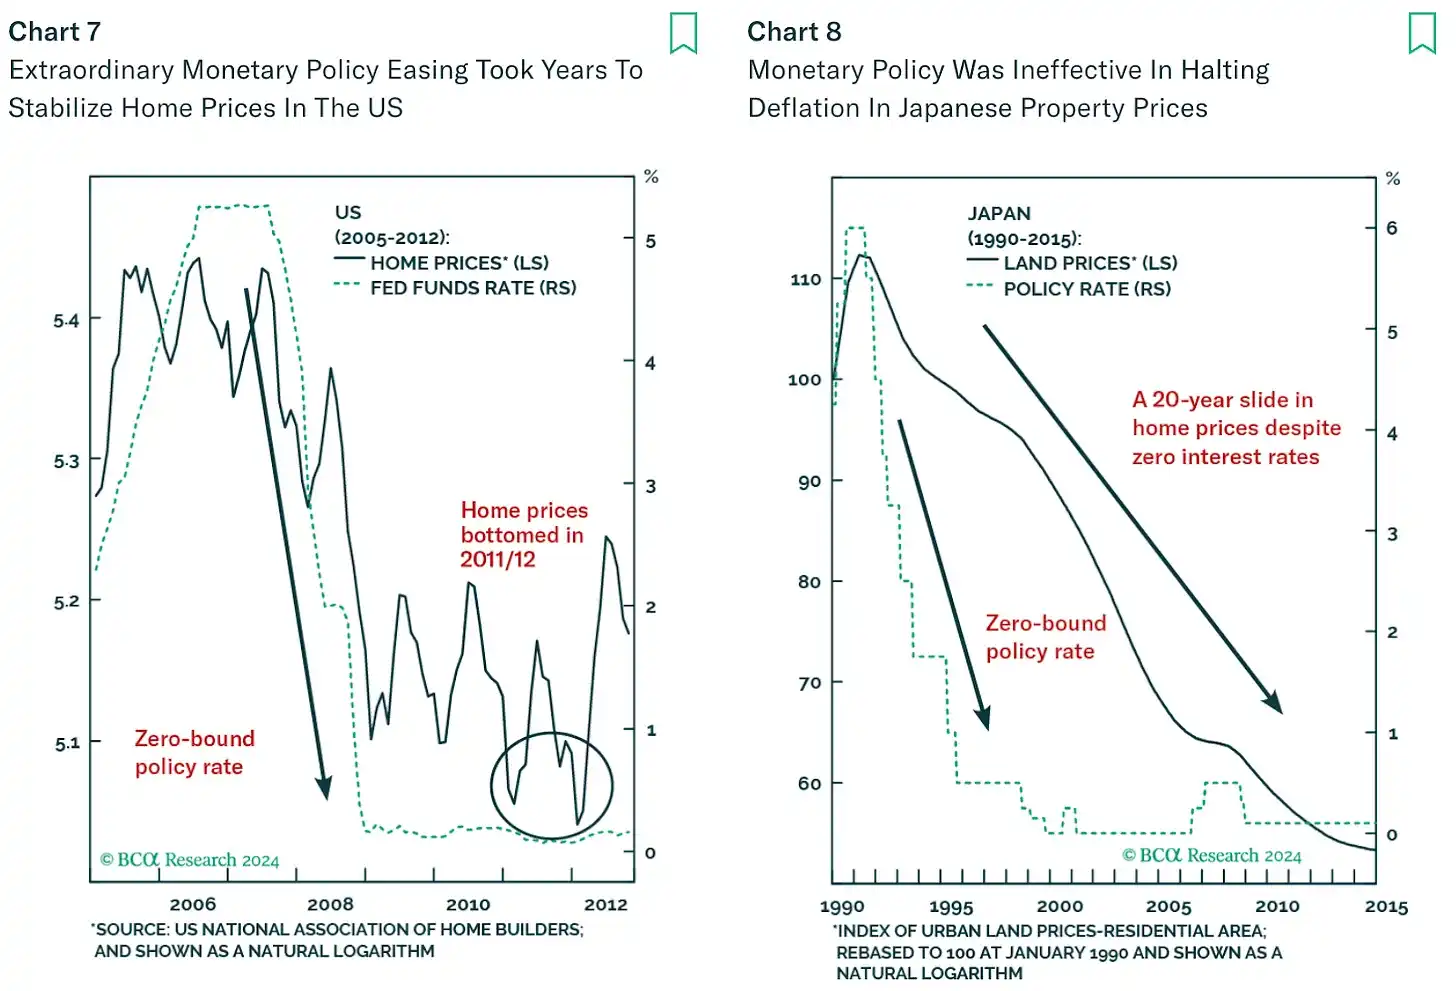
Pekin, bunun kadar uzun beklemek istemeyecektir, çünkü Çin ekonomisi hızla yavaşlıyor. Finansal "büyücüleri" çağırmanın ve "kemoterapi"ye başlamanın zamanı geldi.
Yeniden Enflasyon
Birkaç moral bozucu grafik inceleyelim ve konut balonunun Çin ekonomisine etkisine bir göz atalım. Ekonomistlerin Çin ekonomisi hakkındaki karamsar söylemleri, Pekin'in çaresizce ellerini bağladığı izlenimini verebilir, ancak durum aslında çok da öyle değil.
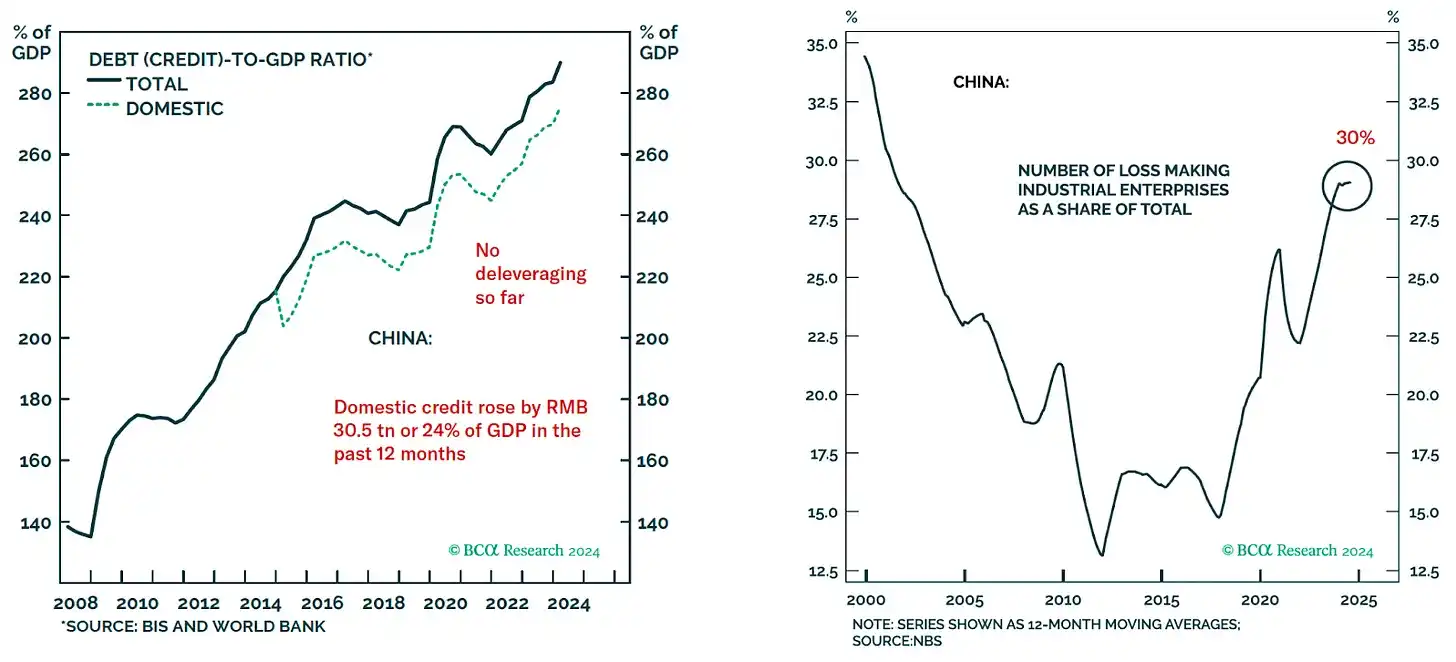
Çin hükümeti büyük çaplı mali ve parasal teşvik önlemleri uyguladı, ancak ekonominin büyük miktardaki aşırı kapasitesinden dolayı, bu fonlar sadece temel faaliyetlerin sürdürülmesi için kullanılmaktadır. Sol taraftaki grafik, sürekli artan borç / GSMH oranını gösterirken, bu da "zombi" devlet şirketlerinin (sağ taraftaki grafik) işletilmesine olanak tanımış, geniş çaplı işten çıkarmaları engellemiştir.
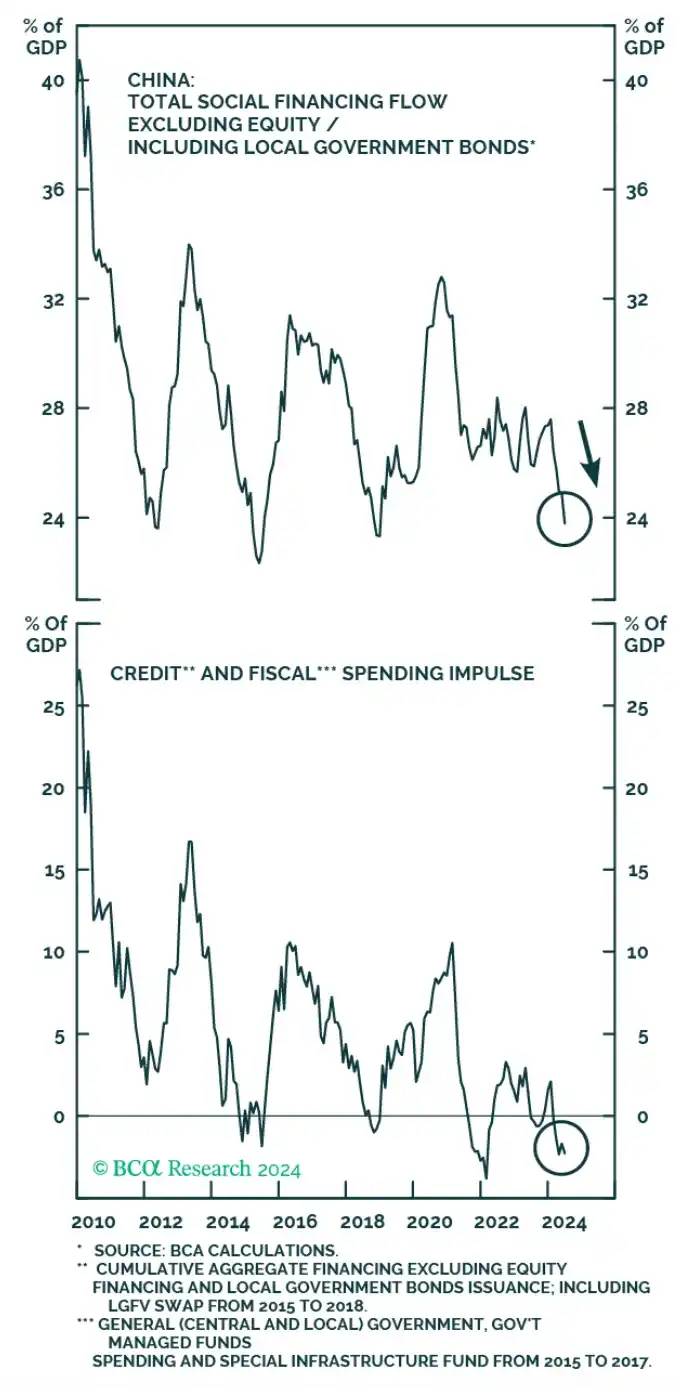
Ancak, insanlık tarihindeki en büyük konut balonunu yeni söndürdüğünüzde, deflasyonu bastırmak için güçlü bir "kemoterapi"ye ihtiyacınız vardır. Tüm önlemler nispeten görecelidir. Mevcut teşvik önlemleri, gayrimenkul piyasasındaki çöküşün neden olduğu ekonomik "kara delik" boyutuna göre henüz olumlu kredi veya maliye etkisine sahip değillerdir.
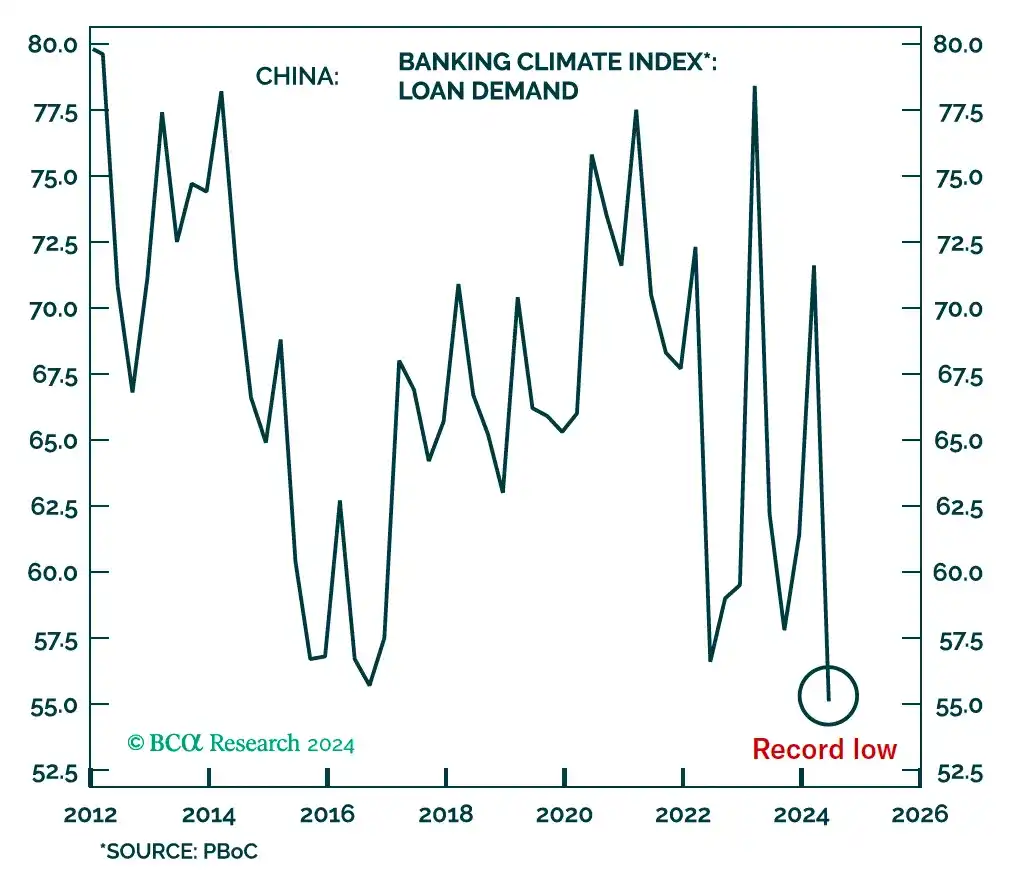
Fed'in çok miktarda teşvik önlemi uygulanmasına rağmen, kredi talebi hala tarihi düşük seviyelerde. Bu, gerçek faiz oranlarının hala çok yüksek olmasından kaynaklanmaktadır.
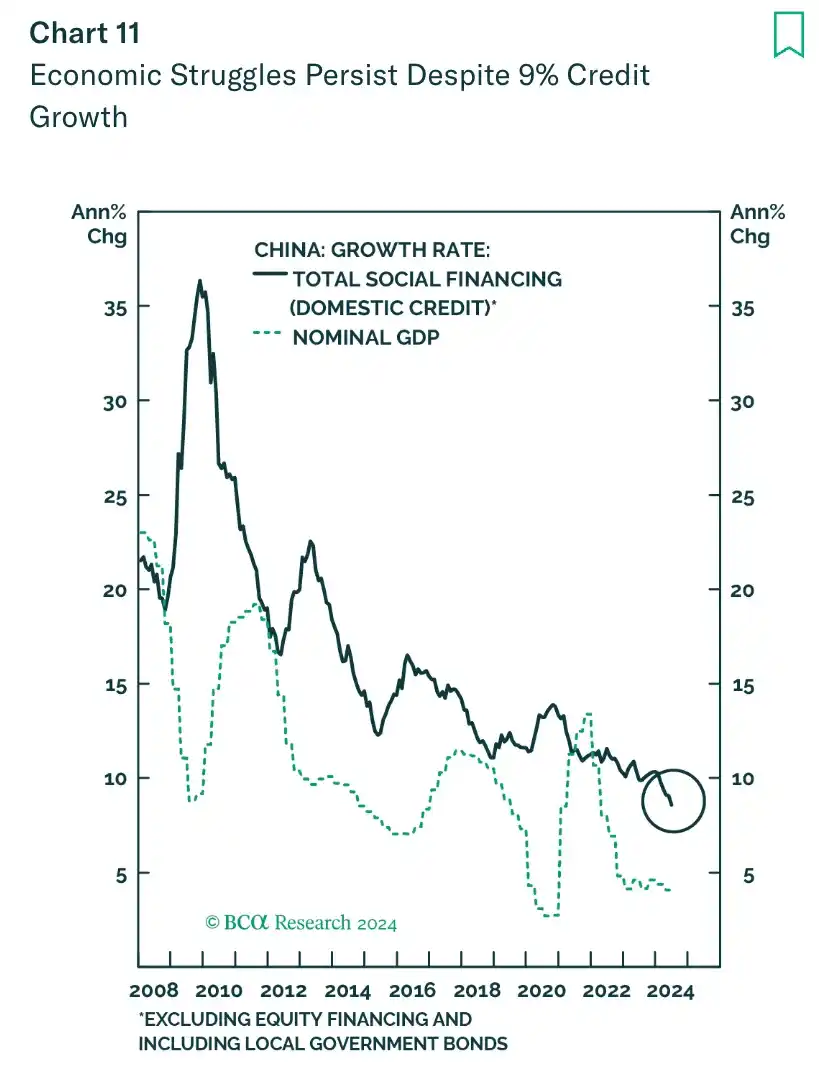
Çin'in geniş para arzı büyüme hızı tarihi en düşük seviyeye geriledi, bu da nominal GSYİH büyümesinde büyük bir yavaşlamaya yol açtı.
Ekonominin aşırı kapasite nedeniyle daralmasıyla birlikte, Pekin'in gerçekten karşı karşıya olduğu sorun, büyük miktarda işsiz genç nüfusudur. Şehirli gençlerin işsizlik oranı yüksek olduğundan, Çin geçen yıl haziran ayından bu yana bu verileri yayınlamayı bıraktı.
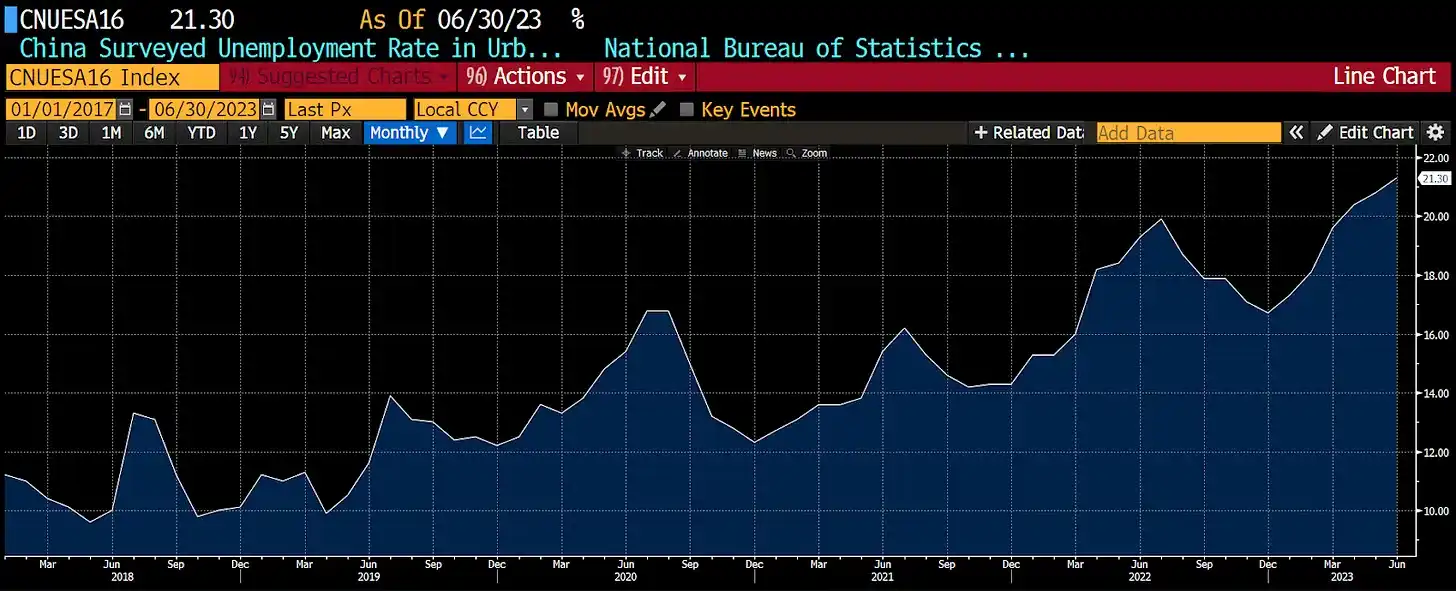
Bir grup genç, eğitimli, işsiz ve konutsuz erkeğin, karşı cinsten yoksunluk durumunda, huzursuzluğu körüklemeye çok yatkın olabileceği, bu durumun halk ayaklanmalarına yol açabilecek potansiyel bir unsur olabileceği bilinmektedir. CIA belki de bu durumu yakından takip etmekte ve Çin'de bir "renk devrimi" başlatmayı ummaktadır. Bu yeni mezun gençler, vaat edilen refah fırsatlarına erişemedikleri için mevcut sisteme karşı memnuniyetsizlik duyabilirler.
Eğer Çin ABD ya da AB olsaydı, bu gençleri dışarıya savaşla transfer edebilirdi. Ancak, Çin geleneksel olarak büyük ölçekli dış askeri maceralara ilgi göstermemektedir. Bu nedenle, Çin ekonomik faaliyetleri canlandırmak ve tipik üniversite mezunlarına iş fırsatları sunmak için niceliksel gevşeme (QE) ve geniş para arzını artırmak zorundadır.
Pekin bunun farkındadır, bu yılın yazından itibaren, Çin Halk Bankası'nın (PBOC) araçlarını güncellemesini emretti, hükümet tahvili piyasasında açık piyasa işlemleri yapabilmek için, PBOC aşamalı olarak Çin hazine bonosu ikincil piyasasını araç kutusuna dahil etmektedir. Piyasa son zamanlarda buna daha fazla dikkat etmekte ve temel para arzı enjeksiyonu yöntemlerini zenginleştirip geliştirmekteyiz. Son zamanlarda, döviz rezervi hesabı yoluyla pasif bir şekilde temel para arzı yapılmıştır. 2014 yılından bu yana, döviz rezervi tutarında bir azalma olmuştur ve biz açık piyasa işlemleri ve orta vadeli borç olanakları gibi araçlar aracılığıyla aktif bir şekilde temel para arzı sağlamaktayız.
Dikkat edilmesi gereken bir husus, Çin hazine bonolarının para politikası aracına dahil edilmesinin niceliksel gevşeme anlamına gelmediğidir, ancak temel para enjeksiyonunun bir kanalı ve likidite yönetimi aracı olarak hizmet eder. Çin hazine bonolarının alım satımı, diğer araçlarla birlikte çalışacak ve uygun likidite ortamı yaratılacaktır.
Çin'in Mevcut Para Politikası Duruşu ve Gelecekteki Para Politikası Çerçevesinin Evrimi
Şu anda niceliksel gevşeme (QE), enflasyonu tetikleyeceği bilindiğinden duyarlı bir terim haline gelmiştir. Bununla birlikte, bu yılın ağustos ayından itibaren, PBOC yerel hükümet tahvili tutarını artırdı, 1.5 trilyon RMB'den 4.6 trilyon RMB'ye yükseldi, bu da 2007'den bu yana hükümet borçları satın alarak yapılan ilk para enjeksiyonudur.
Enflasyondan kurtulmak için mali politika teşvikinin gerekli seviyeye ulaşması için yerel ve merkezi hükümet tahvillerinin büyük ölçüde ihraç edilmesi gerekmektedir. Çin'in tahvil getirileri tarihsel en düşük seviyede olmasına rağmen, aslında hala çok sıkıdır. Para fiyatlarının neredeyse sıfıra yaklaşması ve arzın önemli ölçüde artması gerekmektedir, bu yalnızca Merkez Bankası'nın nicel gevşeme uygulaması ile mümkündür.
Fed, Avrupa Merkez Bankası ve Japonya Merkez Bankası nicel gevşeme sürecine küçük çaplı hükümet tahvili alımlarıyla başladı, ancak sonunda hepsi deflasyon tuzağından çıkabilmek için büyük miktarda para basımına geçtiler. Çin ve Çin Merkez Bankası da aynı yolu izleyecekler. İlk müdahale başlangıçta küçük olabilir, ancak sonunda Merkez Bankası Çin ekonomisinin büyüklüğünü ayarlamak için yüz trilyonlarca yuan basacak - işte Pekin'in niyeti budur!
Çin yakında nicel gevşemeye başlayacak, ancak bu sadece sorunun yarısını çözecek. Bankaların kredi vermeye geri dönmesi ve iskonto oranını artırarak Gayri Safi Yurt İçi Hasıla'yı yüksek bir büyüme seviyesine taşıması gerekmektedir.

Devlet Kuruluşu (SOE) bankacılığının üst düzey yöneticileri için teşvik mekanizmasına dönüş, onların büyük miktarda yeni kredi vermeye istekli olmamalarının sebebidir. Bazı kredilerin temerrüde düşme olasılığı bulunabilir ve birkaç yıl sonra yolsuzluk nedeniyle soruşturma altına alınabilirler, bu nedenle Pekin'in onları destekleyeceğinden emin olmaları gerekmektedir.
Çin Halk Bankası (PBOC) son zamanlarda uyguladığı bir dizi para politikası önlemi, bankaların kredi büyümesini teşvik etme sinyali vermektedir, Çin hükümeti borç alacak ve bu parayı doğrudan banka sistemine sermaye enjekte edeceğini duyurmuştur. Aslında, devlete ait olan bankaların fonları "sol elden sağ ele" aktarmasıdır, ancak bu, bir nevi jesttir. Bu adımla, Pekin, banka yöneticilerine kredi büyümesinin kişisel risk getirmeyeceğini göstermektedir.
Pekin'in yolsuzlukla mücadele çabalarını hafifletmeye hazırlandığına dair başka bir işaret, "üç ayrıma" politikasının yeniden başlatılmasıdır. Son parti içi belgelerde, Politbüro üyeleri, ekonomiyi iyileştirmek adına taban düzeyindeki yetkililerin yaptığı yanlış kararları affedeceklerini beyan etmişlerdir. Üst düzey yöneticilerin kişisel riski azaltarak, yetkililer kredi vermeye başlayabilir ve ekonomiyi canlandırmak için gerekli kredi sağlayabilirler.
Çin bankacılık sektörünün finansal göstergeleri, özellikle Kötü Krediler (NPL) ile ilgili veriler, biraz yanıltıcı görünmektedir. Uluslararası Ödemeler Bankası'nın (BIS) istatistiklerine göre, ortalama olarak, bir ülkenin bankacılık sistemi gayrimenkul krizinden sonra Kötü Kredi Oranı yaklaşık %22'ye ulaşmıştır. Oysa Çin'in raporladığı NPL oranı yalnızca %2'dir. Acaba Çin bankaları gerçekten bu kadar özel mi?
Bence değiller. Bu nedenle Çin bankaları genellikle yalnızca doğrudan devlet tarafından desteklenen projelere kredi vermek istemektedir. Kripto paraları analogi olarak kullanırsak, bir bankanın kredi vermesinin odak noktasının genellikle FTX, Three Arrows Capital, BlockFi, Genesis ve Voyager gibi şirketler olduğunu hayal edin. Bu banka en düşük Kötü Kredi Oranını raporlarsa, ona inanır mısınız? Dolayısıyla, bankacılık sektörünü canlandırmak için Pekin'in bankaların bilançolarını onarmak için sermaye enjekte etmesi gerekmektedir.
Beklentinin Pekin'in kredi genişlemesini hafifletmeye hazırlandığını gösteren bir başka gösterge, bankacılara yönelik toplam maaşların belirlenen üst sınıra ulaşmasıdır. Son hükümet düzenlemesine göre, herhangi bir finans hizmetleri çalışanının maksimum toplam maaşı, devlet bankasında veya özel bankada çalışıyor olmalarına bakılmaksızın 420.000 ABD Doları ile sınırlandırılmıştır. ABD, bankacılık sektörüne yardım ettiğinde böyle bir kısıtlama koymamıştı; JPMorgan CEO'su Jamie Dimon, 2009 banka kurtarma sonrasında hala 17,6 milyon ABD Doları kazanmıştı.
Pekin, kredi genişlemesinin bankacılık sistemi için son derece karlı olduğunu bilmektedir, özellikle hükümet tüm kredilere destek sağladığında. Aynı anda, zenginliğin alt tabakalara sızmaması gerektiğini de bilmektedir, çünkü bu genel halkın öfkesine yol açabilir. Pekin'in en çok görmek istemediği şey, Şanghay'ın Nanjing Yolu'nda gerçekleşen, "Wall Street'i İşgal Et" hareketine benzer, zenginleri hedef alan bir harekettir; bu durum aynı zamanda Pekin'in hedeflediği refah paylaşımı politikasına da uymaktadır.
Pekin, piyasaya, şu anda para enjekte ettiğini ima etmektedir, sadece dinlemeniz gerekiyor. Birçok analistin bahsettiği yan etkilerden birinin yuanın dolar karşısında değer kaybı olduğu söylenmektedir.
Yuan
Russell Napier harika bir makale yazdı ve Çin'in, yukarıda tanımladığım para enjeksiyonunu kabul etmeye hazır olduğunu ve Pekin'in para arzındaki dramatik artışın neden olduğu yuanın değer kaybını tolere edeceğini düşünmektedir. Pekin'in yuanın büyük ölçüde değer kaybetmesine izin verip vermeyeceğinden emin değilim, çünkü bu sermaye çıkışına neden olabilir. Ancak, ben yuanın dolar karşısında büyük ölçüde değer kaybetmeyeceğini düşünüyorum, bu yüzden bu tahminin sınanmasıyla karşı karşıya kalmayacaktır.
Bilindiği gibi, Çin küresel bir üretim merkezidir, bu nedenle Çin'in ticaret fazlası sürekli olarak rekor seviyelere ulaşmaktadır. Ancak verilere derinlemesine bakıldığında, Çin'in ticaret fazlasının (ihracat eksi ithalat) artmasının nedeni, ihracatın artması değil, ekonomisinin ithalata bağımlılığının azalması ve aynı zamanda Çin'in daha fazla ithalatı yuan cinsinden ödeyebilmesidir.
Benim varsayımımı açıklamak için, Çin'in aylık ihracat toplamının 100 ABD Doları, ithalat toplamının 50 ABD Doları olduğunu düşünelim, yani ticaret fazlası 50 ABD Doları'dır. Şimdi, ihracat ekonomisinin ithalata bağımlılığı azaldı—örneğin, Çin eskiden araç üretmek için yurtdışından parça almak zorundaydı, ancak şimdi çoğu parça yerel olarak üretiliyor. Bu, ihracat mallarının miktarının artmasa bile ticaret fazlasının büyümesine olanak tanır.
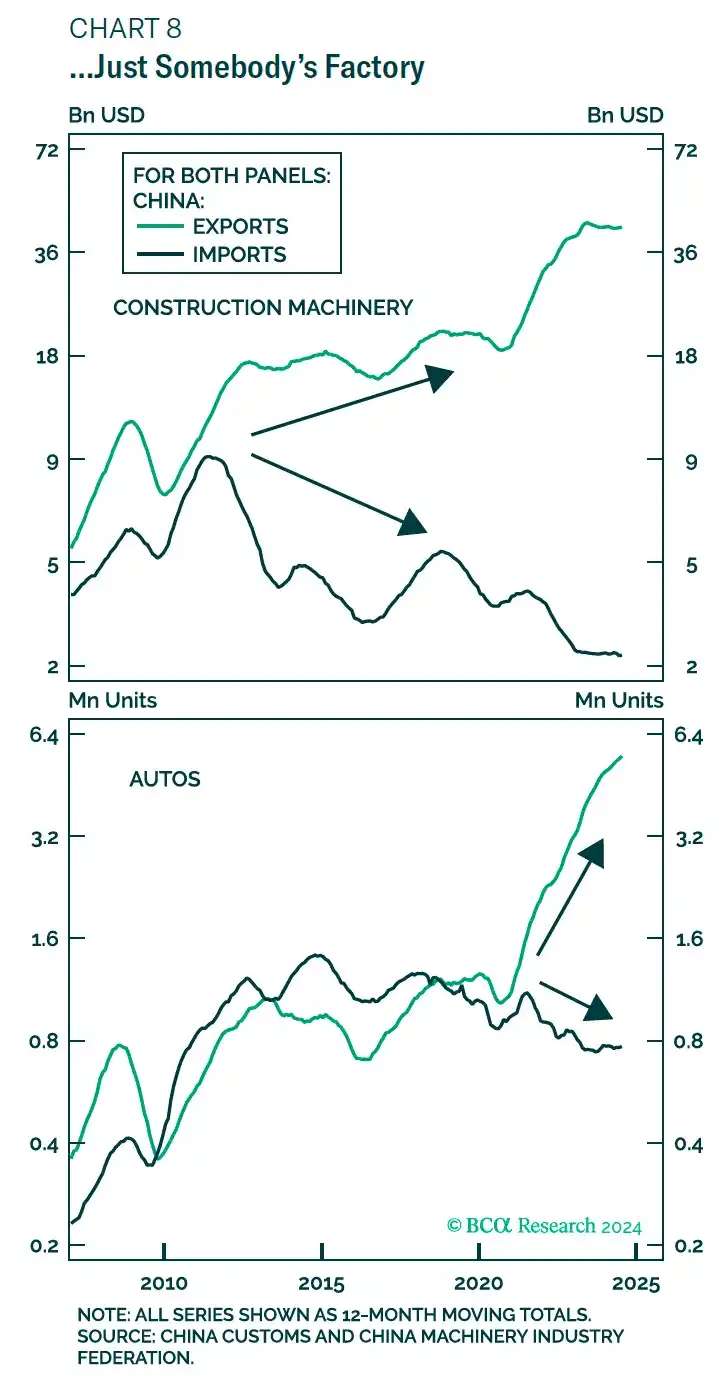
Yukarıdaki grafik, Çin'in ithalatı azaltırken inşaat makineleri ve otomobilleri daha fazla ihraç ettiğini göstermektedir.
Çin'in başlıca eksikliği enerjidir, ancak şu anda Çin Suudi Arabistan ve Rusya gibi ülkelerden, dolar yerine yuan kullanarak ürün satın alabilmektedir.
errorerrorerrorBlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler