AMD köyün umudu haline geldi, yeni gelir artışının tamamını veri merkezleri oluşturdu.

AMD, piyasa beklentilerini aşan bir finansal tablo açıkladı ve bir sonraki çeyrek için gelir hedefini bir miktar daha yükseltti. Pekin saatiyle 4 Kasım'da yatırımcıların gördüğü haber, hem gelirin hem de düzeltilmiş hisse başına kârın beklentileri aştığı, yönetimin ise büyümenin kaynağını veri merkezlerine işaret ettiği yönündeydi.
AMD'nin resmi finansal tablosuna göre, şirketin üçüncü çeyrek geliri 13,377 milyar dolara ulaşarak yıllık bazda %45 arttı. Gelir rekor kırdı ve veri merkezi iş kolunun çeyreklik satışları geçen yılın aynı döneminin neredeyse iki katına çıktı.
Finansal tabloyu ayrıntılı incelediğimizde, büyüme hızından daha odaklanmış bir sonuç ortaya çıkıyor. Resmi ek tabloya göre hesaplandığında, AMD'nin bu çeyrekte eklediği her bir dolar net gelirin bir dolarından fazlasını veri merkezi karşıladı. Diğer iş kolları bir araya geldiğinde ise büyümenin küçük bir kısmını dengeledi.
Büyüme nereden geliyor?
Tek bir iş kolu nasıl olur da toplam artışın tamamından fazlasını karşılayabilir?
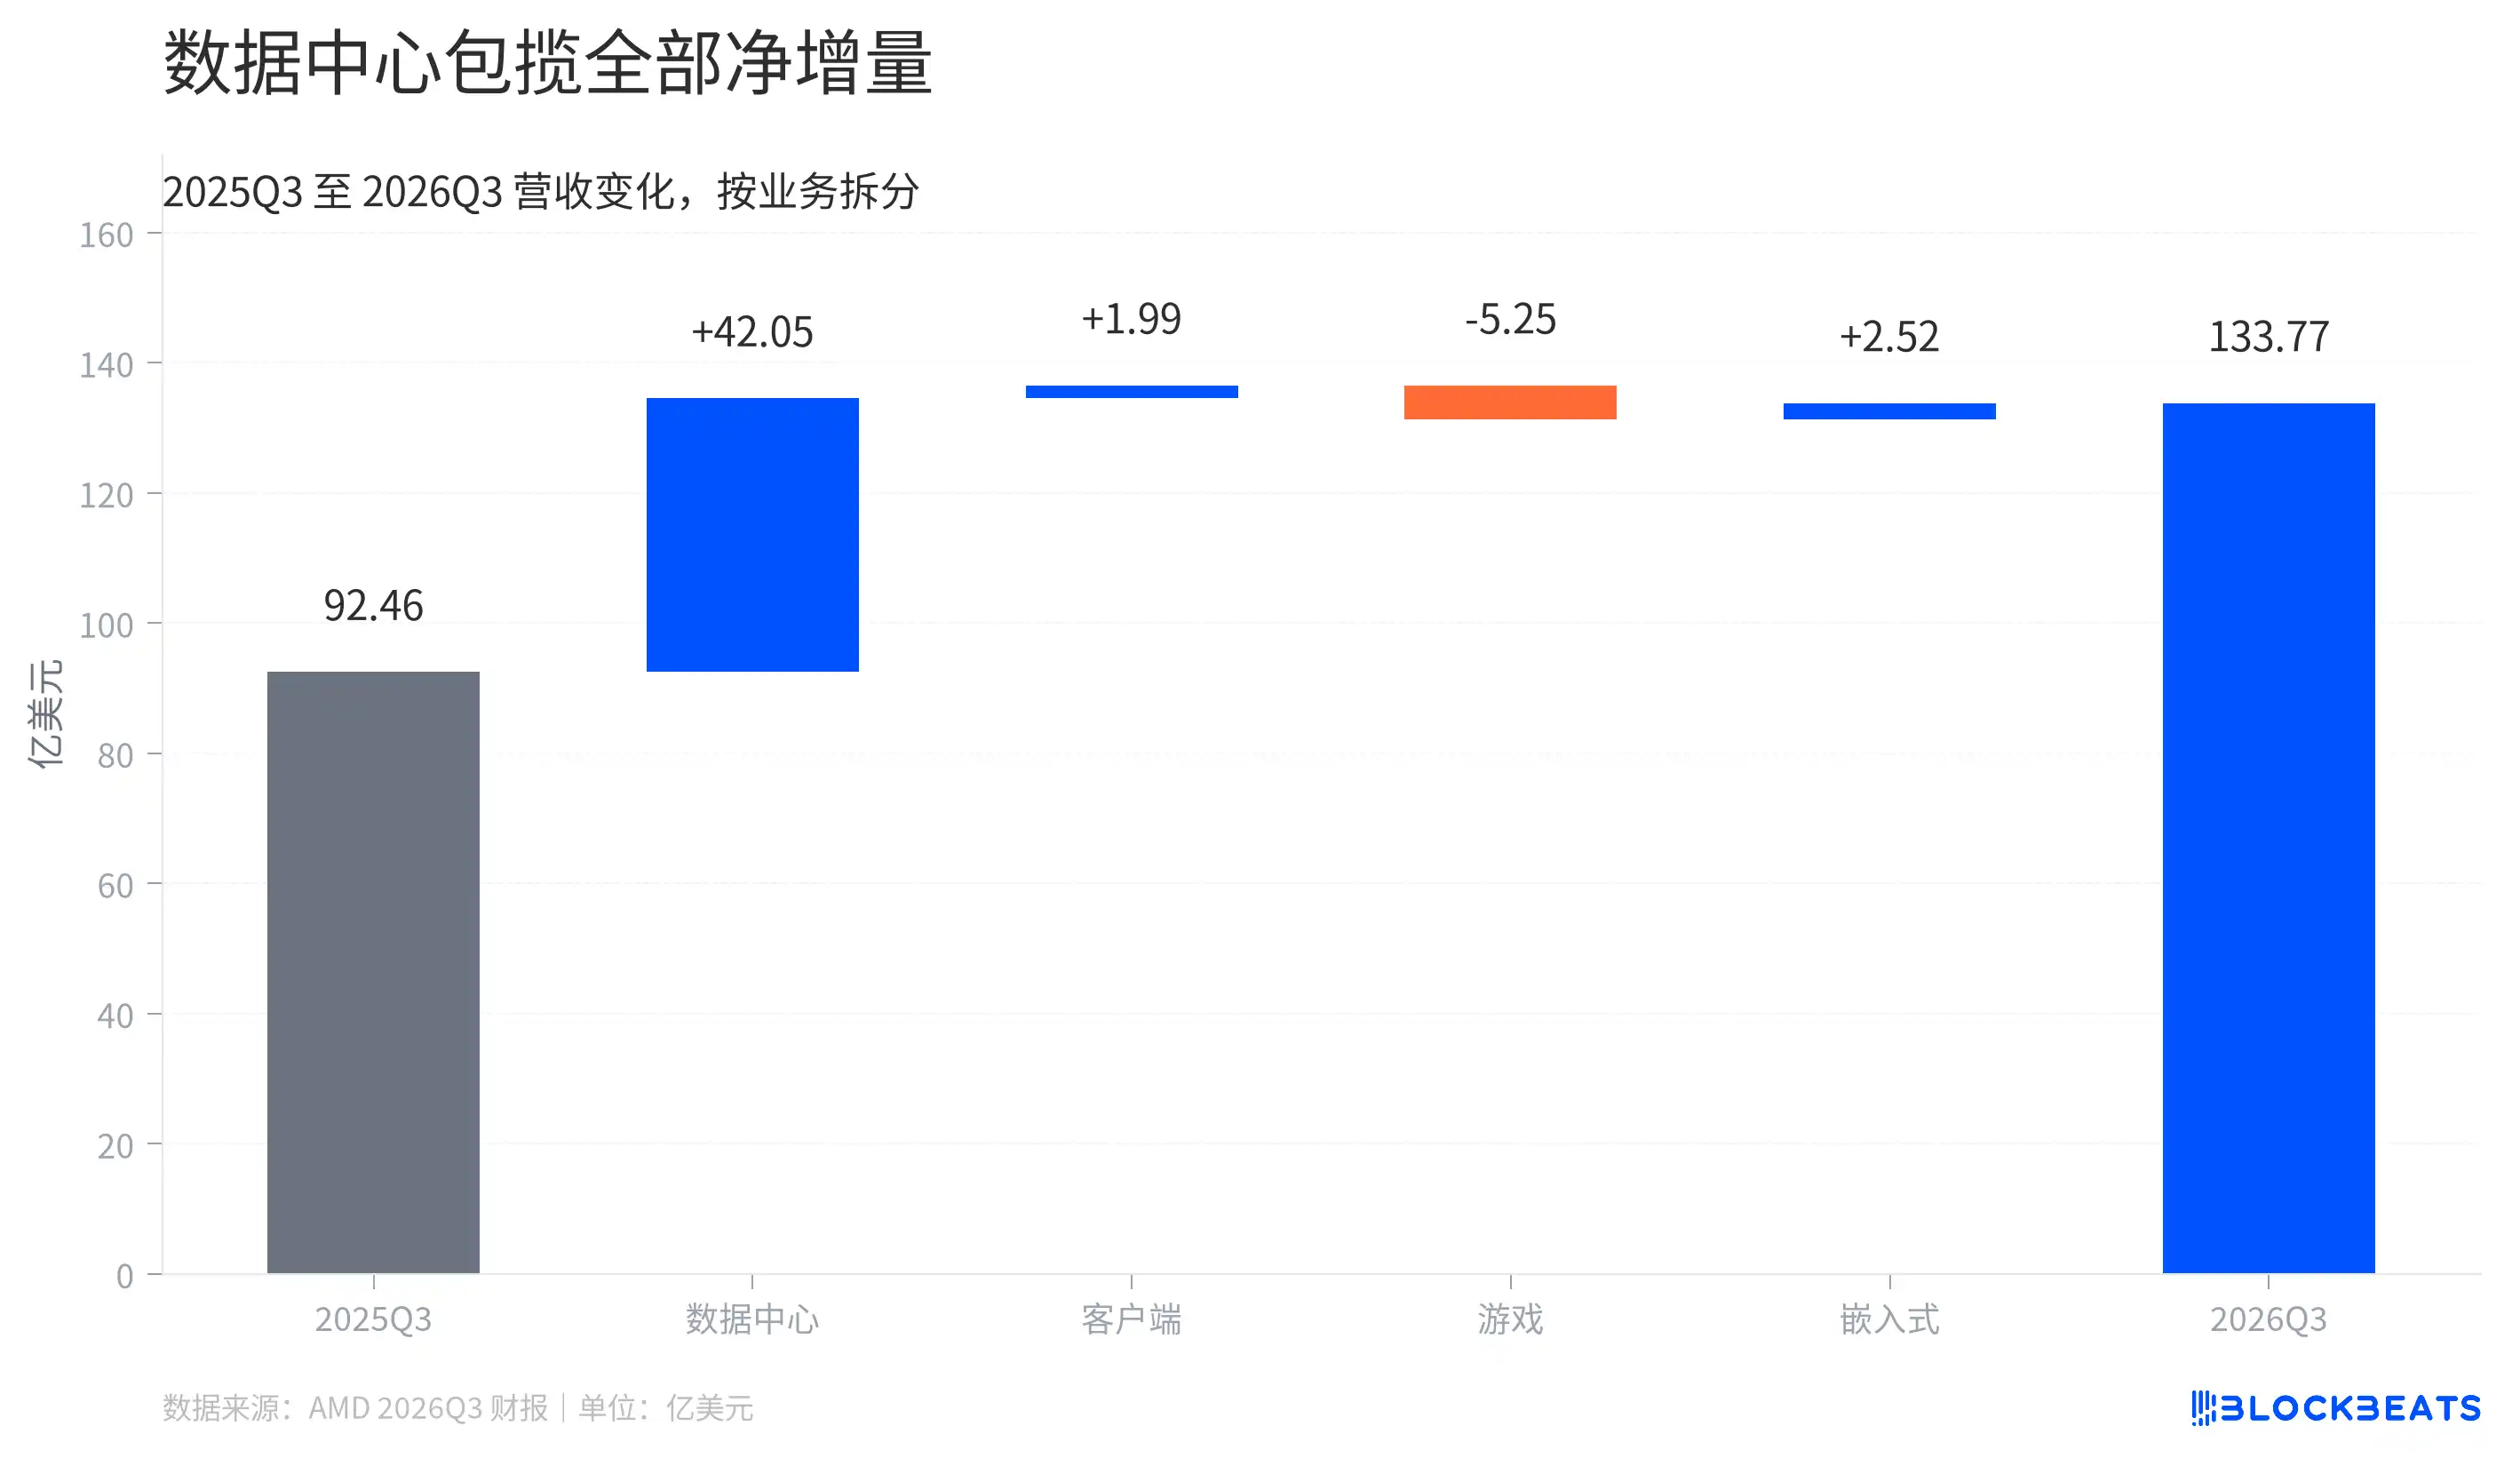
Veri merkezi tüm net artışı tek başına karşıladı
Bu grafik, şirketin iki yıllık aynı çeyrek gelirlerini birbirine bağlıyor. Ortadaki bloklar farklı iş kollarının getirdiği değişimleri temsil ediyor; artışlar ve azalışlar birbirini dengeledikten sonra bu çeyreğin toplam gelirine ulaşılıyor. Finansal tablodaki kesin değerlere göre hesaplandığında, veri merkezinin eklediği gelir 4,205 milyar dolar olup şirketin toplam net artışı olan 4,131 milyar doları aşıyor.
Fark diğer iş kollarından kaynaklanıyor. Müşteri ve gömülü iş kolları gelirlerini artırıyor, ancak oyun iş kolundaki açık daha büyük. Veri merkezi, şirketin büyümesini desteklemenin yanı sıra diğer bölümlerin toplamda bıraktığı açığı da kapatıyor.
Gelir yapısı da buna bağlı olarak değişiyor. Aynı ek tabloya göre hesaplandığında, veri merkezinin AMD'nin toplam geliri içindeki payı geçen yılın aynı dönemindeki yaklaşık %47'den bu çeyrekte yaklaşık %64'e yükseldi. Bu, şirketin aldığı her on dolar gelirin veri merkezinden gelen kısmının beş doların altından altı doların üzerine çıktığı anlamına geliyor.
Ancak bu gelirin tamamı AI GPU etiketiyle ilişkilendirilemez. AMD'nin veri merkezi bölümü hem Instinct hızlandırıcılarını hem de EPYC sunucu işlemcileri gibi ürünleri satıyor. Şirket, bu çeyrekteki büyümeyi güçlü EPYC talebine ve Instinct MI450 serisi GPU'ların piyasaya sürülmesine bağlıyor, ancak finansal tablo eklerinde AI GPU gelirini ayrıca belirtmiyor.
Çiplerden sistemlere kadar, müşterilerin AMD ürünlerini kullanma biçimi de genişliyor. Şirket finansal tablosunda, Meta, Microsoft, OpenAI gibi müşterilerin ilk Helios raf sistemleri üzerinde modeller ve iş yükleri çalıştırdığını açıkladı. Helios, Instinct GPU'ları ve yeni nesil EPYC CPU'ları entegre ederek daha önce ayrı ayrı satılan bileşenleri aynı sistem çözümünde bir araya getiriyor. Bu, daha fazla ürünün birlikte müşteri veri merkezlerine girmesi için fırsat sunuyor, ancak finansal tabloda bu ürünlerin her birinin ne kadar gelir katkısı sağladığı açıklanmadı.
Müşteri ve oyun iş kolları neden ayrışıyor?
Bir başka yaygın haber ifadesine bakalım: müşteri ve oyun iş kolları gelirlerinde düşüş. Bu, AMD'nin tüketiciye yönelik tüm ürünlerinin daha kötü sattığı anlamına mı geliyor?
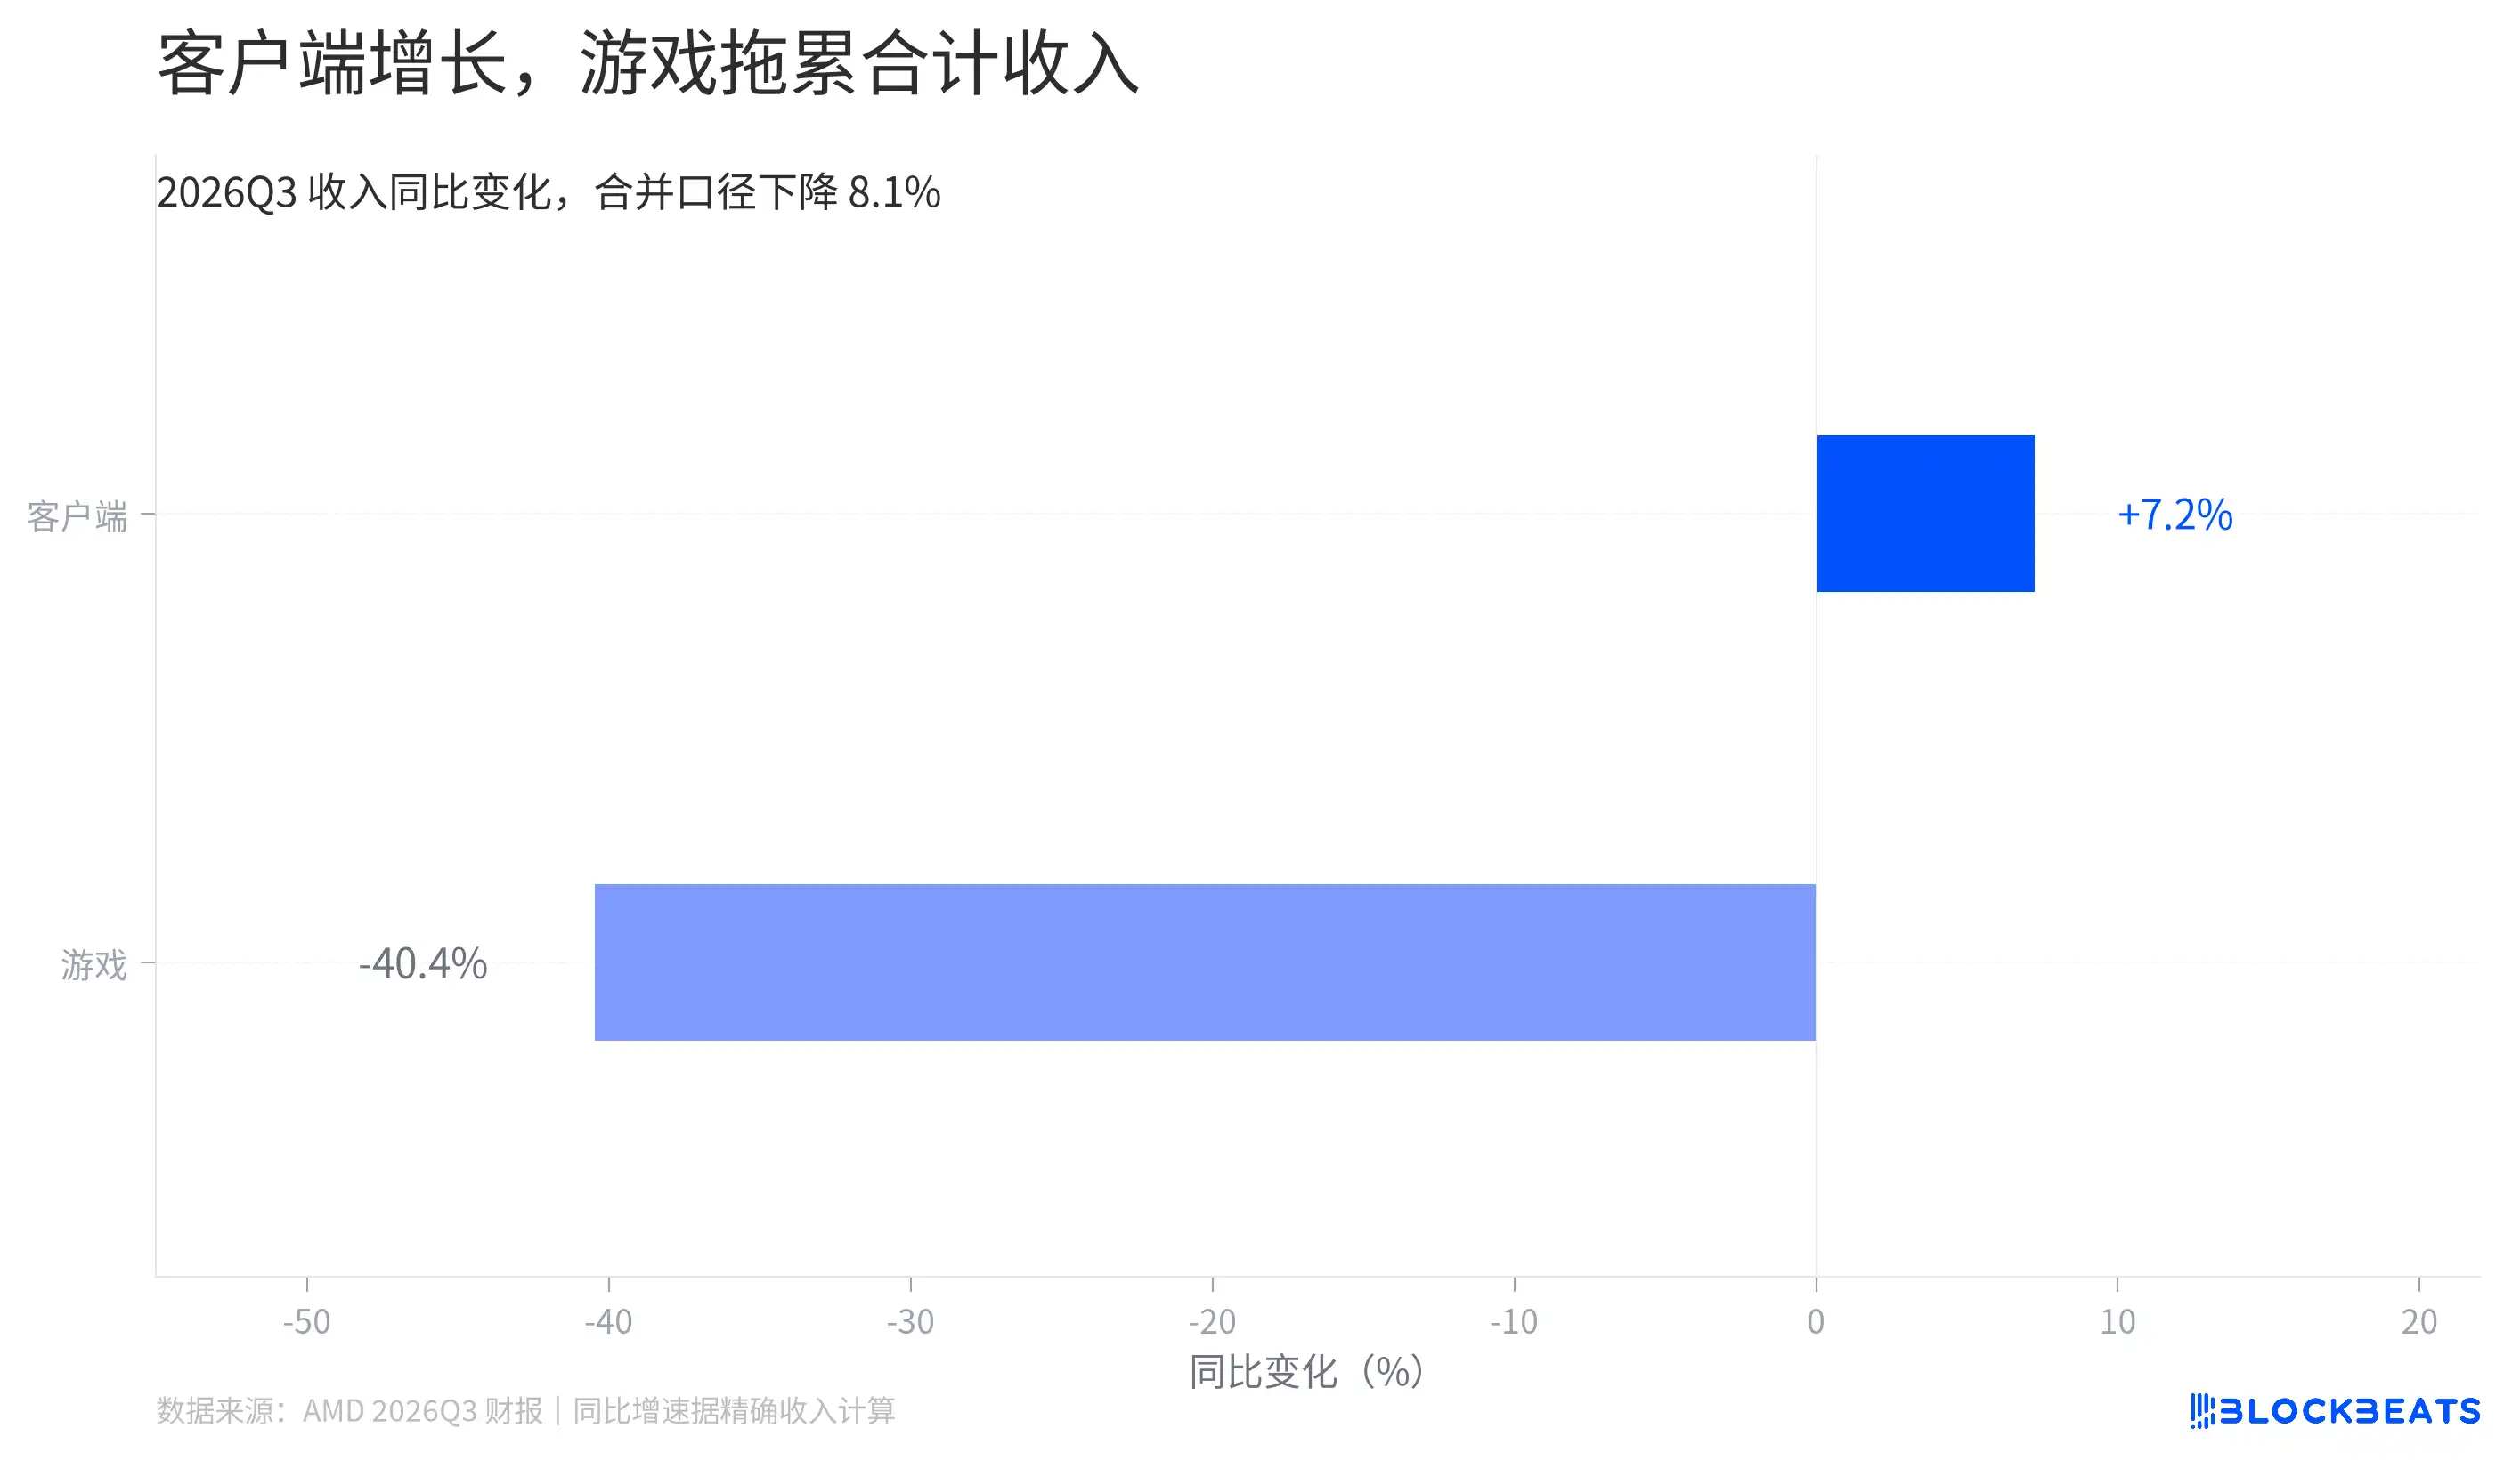
Müşteri tarafı büyüyor, oyun tarafı toplam geliri aşağı çekiyor
Şirketin finansal raporlarına göre, iki iş kolunun toplam geliri yıllık bazda yaklaşık %8 düştü. Ayrı ayrı bakıldığında müşteri tarafı hâlâ büyürken oyun iş kolu yaklaşık %40 geriledi; ikisi zıt yönlere gidiyor.
AMD, müşteri tarafındaki büyümeyi Ryzen mobil işlemci satışlarına, oyun iş kolundaki düşüşü ise yarı özel ürünler ve grafik ürünleri gelirlerindeki azalmaya bağlıyor. Birleşik bakış açısı tüm bölümü gözlemlemek için uygundur, ancak iç farklılıkları tek bir aşağı ok hâline getirir.
Finansal rapor tutarlarına göre oyun geliri geçen yılın aynı dönemine kıyasla 525 milyon dolar azaldı. Müşteri tarafı daha fazla ürün satsa da bu açığı kapatmaya yetmedi. Gömülü iş kolundaki artış kaybın bir kısmını telafi etti; birkaç değişimin toplamı ancak ilk grafikteki şirket toplam artışını oluşturdu.
Bu da AMD'nin aynı anda hem rekor şirket geliri hem de kısmi tüketici iş kolu düşüşü sergileyebilmesini açıklıyor. Şirket gelirinin ağırlığı belirgin biçimde sunucu ve veri merkezine kaymış durumda; tüketici iş kolundaki değişimin toplam gelire etkisi, daha büyük veri merkezi artışı tarafından örtülüyor.
Gelir artışından ne kadar kâr kalır?
Gelir yukarı giderken kâr da aynı hızda artabilir mi? Çeyrek finansal raporu ve gelecek çeyrek yönlendirmesi farklı düzeylerde bilgi sunuyor.
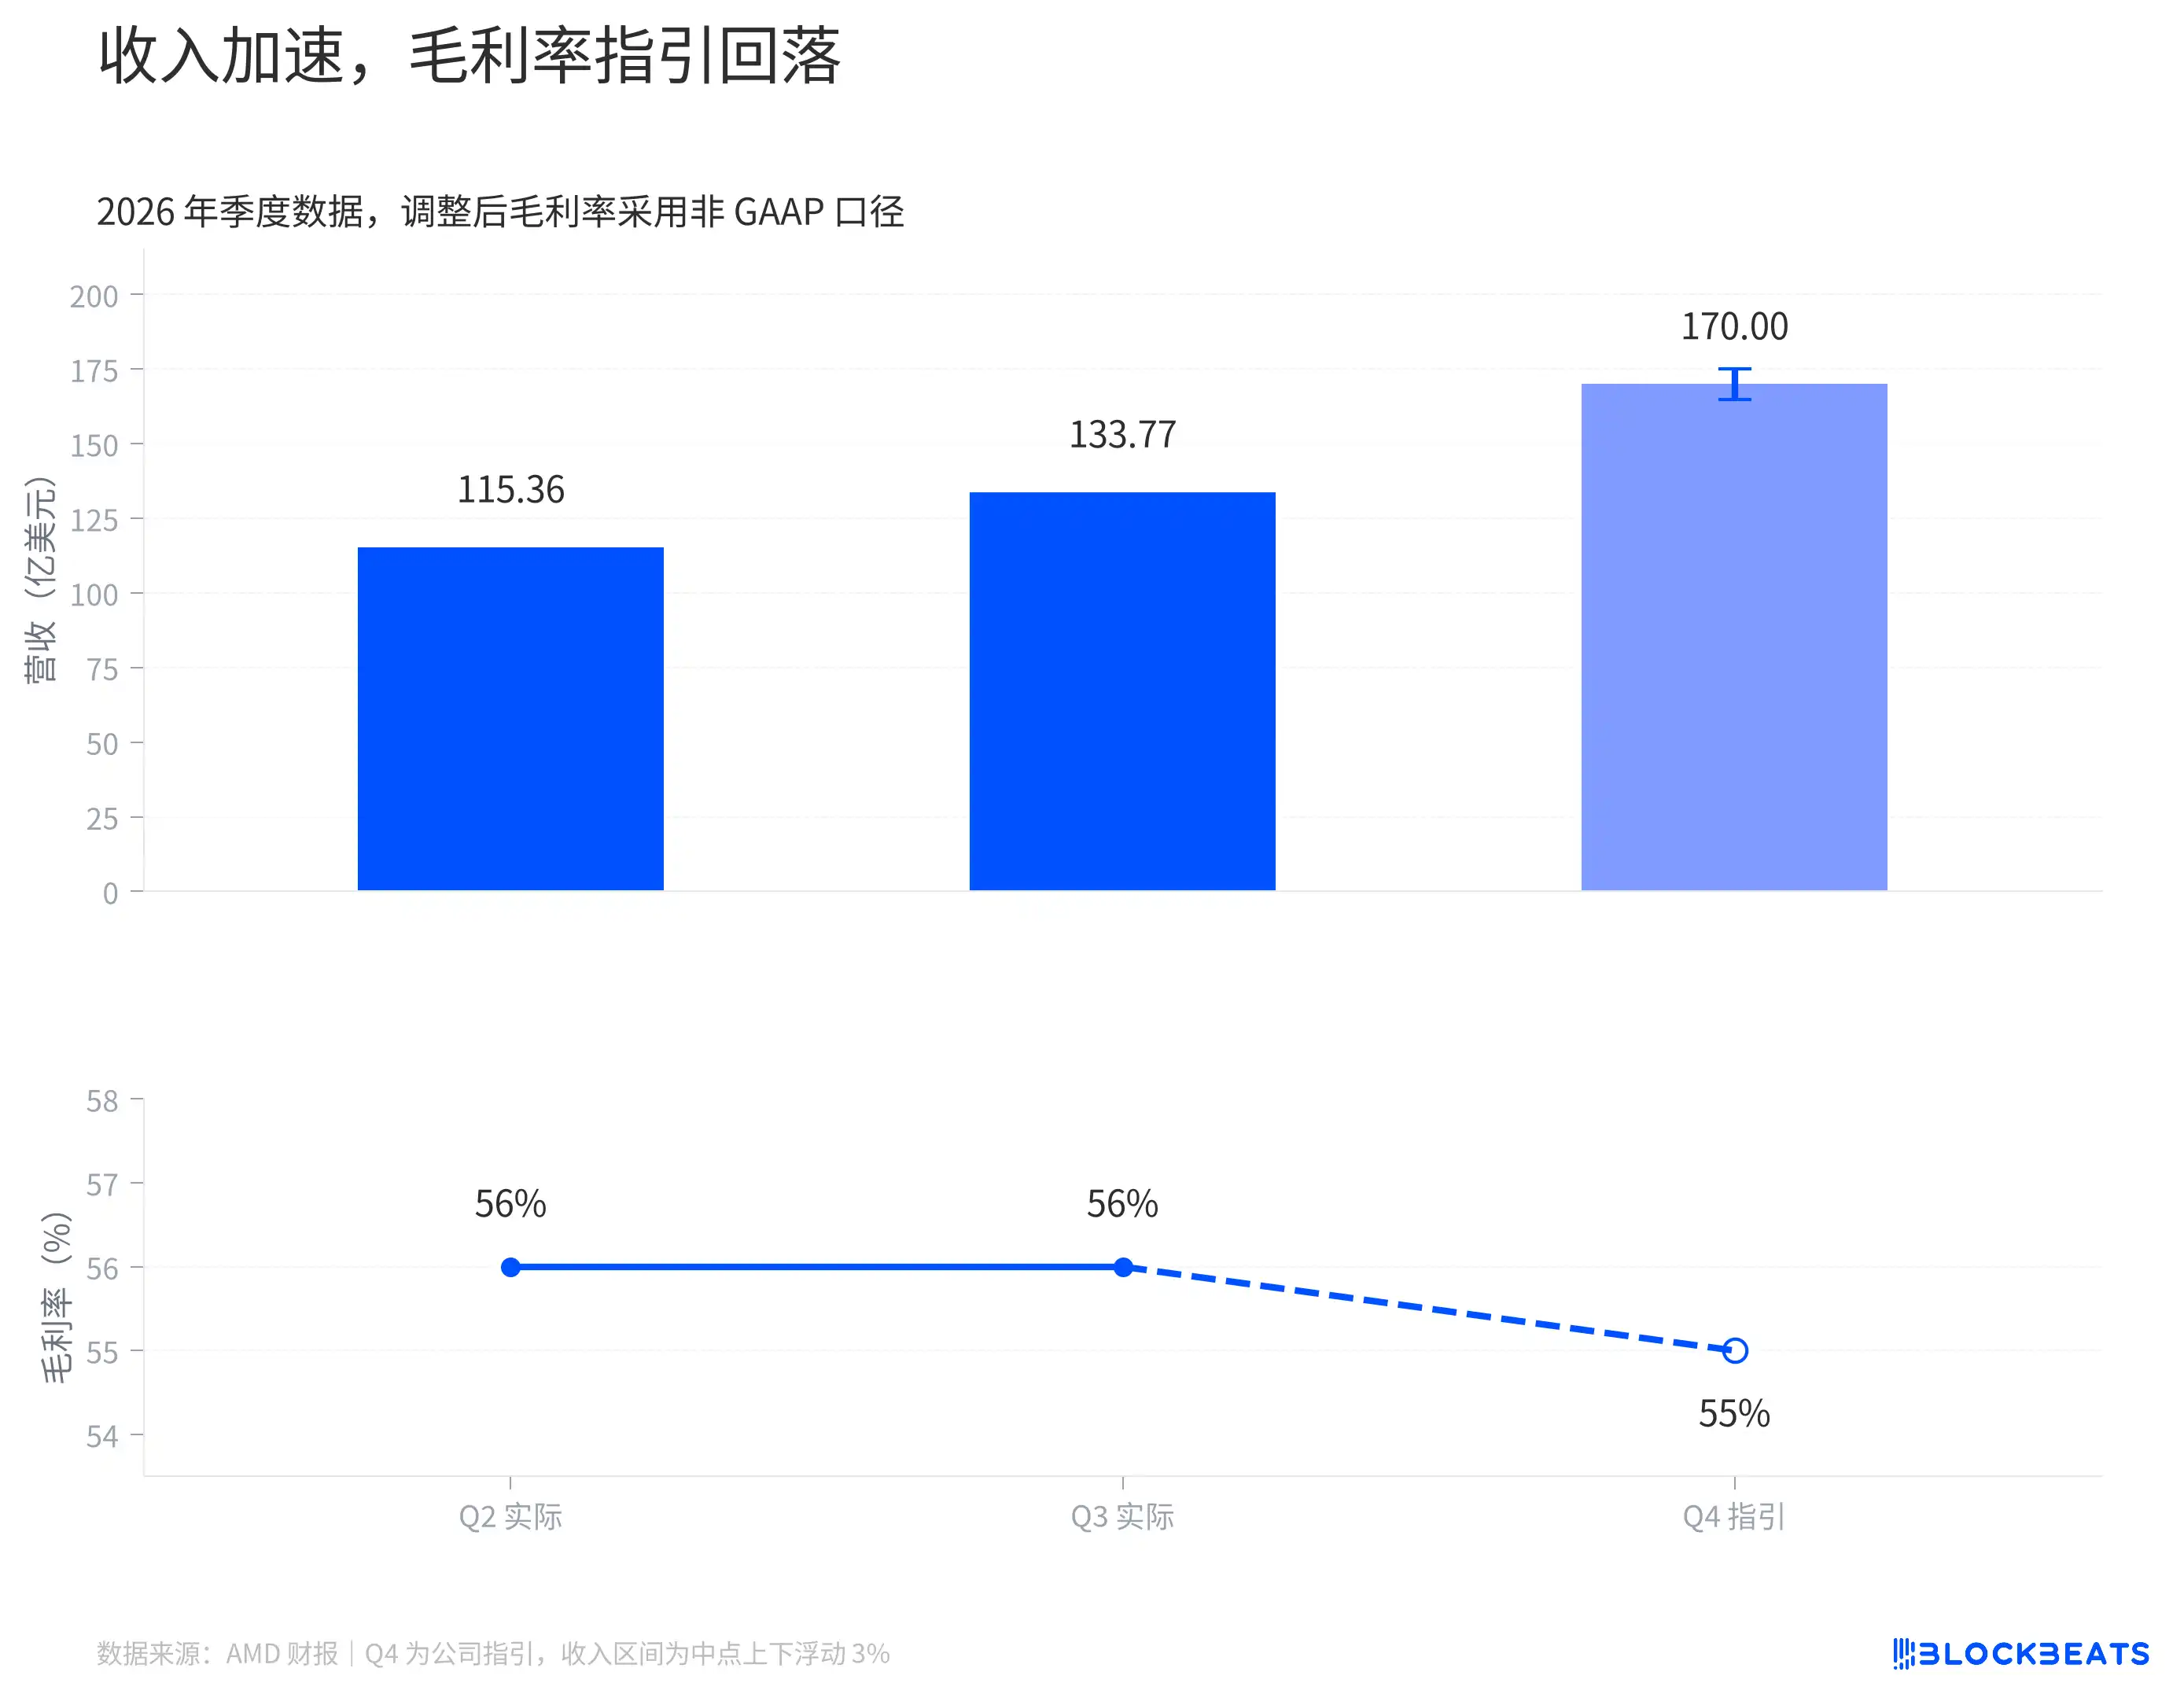
Gelir hızlanıyor, brüt kâr marjı yönlendirmesi geriliyor
AMD'nin yönlendirmesine göre dördüncü çeyrek gelir orta noktası 17 milyar dolar; bu, üçüncü çeyreğe kıyasla yaklaşık %27 artış anlamına geliyor. Gerçekleşirse şirket yalnızca bir çeyrek arayla, zaten rekor düzeydeki gelirinin üzerine dörtte birden fazla eklemiş olacak.
Daha yüksek gelir hedefinin yanında düzeltilmiş brüt kâr marjı yönlendirmesi bu çeyreğe göre bir puan düşük. Grafiğin üst kısmı gelir büyüklüğünü, alt kısmı ise birim gelir başına ne kadar brüt kâr kaldığını gösteriyor; iki değişim aynı anda gerçekleşebilir.
Yönlendirme orta noktası ve brüt kâr marjı üzerinden mekanik bir hesapla dördüncü çeyrek düzeltilmiş brüt kârı yaklaşık 9,35 milyar dolar olur. Brüt kâr marjı bir miktar düşse bile brüt kâr tutarı üçüncü çeyreğin üzerinde kalabilir. Bu yalnızca şirketin iki yönlendirmesinin çarpılmasıyla elde edilen bir tahmindir; şirketin ayrıca yayımladığı bir brüt kâr tutarı öngörüsü değildir ve doğrudan net kâr olarak da alınamaz.
Brüt kârdan sonra faaliyet giderleri de düşülmelidir. Bu çeyrekte, ABD genel kabul görmüş muhasebe ilkelerine göre hesaplanan faaliyet giderleri geçen yılın aynı dönemine göre yaklaşık %25 arttı ve gelir artışından daha yavaş gerçekleşti. Ar-Ge, satış ve benzeri giderler gelirle orantılı olarak artmadı ve faaliyet kârının büyümesi için alan bıraktı.
Aynı finansal rapor, şirketin faaliyet kâr marjının geçen yılın aynı dönemindeki %14'ten bu çeyrekte %21'e yükseldiğini gösteriyor. Aynı büyüklükteki satış hacmiyle anlaşıldığında, şirket her yüz dolar gelir elde ettiğinde, faaliyet maliyetleri ve faaliyet giderleri düşüldükten sonra kalan faaliyet kârı geçen yılın aynı dönemine göre daha fazla.
Ancak bu çeyrekteki kâr marjı iyileşmesi, gelecek çeyrekte brüt kâr marjının neden hafifçe düşeceğini doğrudan açıklayamaz. AMD'nin kısa yönlendirmesi, ürün karması, fiyatlandırma ve maliyetlerin sırasıyla yarattığı etkiyi niceliksel olarak ortaya koymuyor; yalnızca bu sayı grubuna dayanarak şirketin sipariş almak için fiyat indirdiği veya yeni sistemlerin kârlılığı şimdiden baskıladığı sonucuna varılamaz.
Bu finansal raporda, AMD şirketinin toplam gelirindeki değişim artık büyük ölçüde veri merkezi işi tarafından belirleniyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler