



123 milyar, Meta yine veri merkezleri için tahvil ihraç etti

27 Temmuz'da BlackRock ile bağlantılı bir kuruluş, Meta'nın Teksas, El Paso'daki veri merkezi projesi için 12,3 milyar dolarlık bir tahvil sattı. Bloomberg'in haberine göre, tahvil resmi fiyatlamadan önce gri piyasada yükseldi ve ihraç öncesi fiyatlamada getiri, ABD Hazine tahvillerine kıyasla yaklaşık 2,60 puan daha yüksekti. Görünüşe göre alıcı taraf piyasadan çekilmiş değil.
Ancak aynı haberde daha az dikkat çeken bir detay daha var. Nihai emir yaklaşık 20 milyar dolar oldu ve bu, ihraç büyüklüğünün yalnızca 1,6 katına denk geliyor. Bloomberg'in 2026 yılı tahvil ihraçları için hesapladığı ortalama yaklaşık 4 kat talep oranının oldukça altında. Daha da önemlisi, tahvil resmi olarak fiyatlandığında, geçen yıl Meta'nın Louisiana veri merkezini finanse eden Beignet 2049 tahviline kıyasla yaklaşık 40 baz puan daha yüksekti.
40 baz puan kulağa küçük gelebilir. Onlarca yıllık bir proje tahvilinde bu, piyasanın borç vermeye istekli olduğu ancak ek bir fiyat talep ettiği anlamına gelir. Bu ek fiyat, Meta şirketinin kredibilitesinin aniden kötüleştiği anlamına gelmez. İki tahvilin vadesi, teminatı ve kademelendirmesi henüz kamuya açık belgelerle tam olarak açıklanmadı. Bu daha çok, tahvil piyasasının yeni bir şeyi test etmesi gibidir. Yapay zeka veri merkezleri artık yalnızca teknoloji şirketlerinin sermaye harcaması değil, aynı zamanda ayrı ayrı değerlenmesi gereken bir tür altyapı tahvili haline gelmeye başlıyor.
Önce piyasanın bu tahvili nasıl "ucuzlattığına" bakalım.
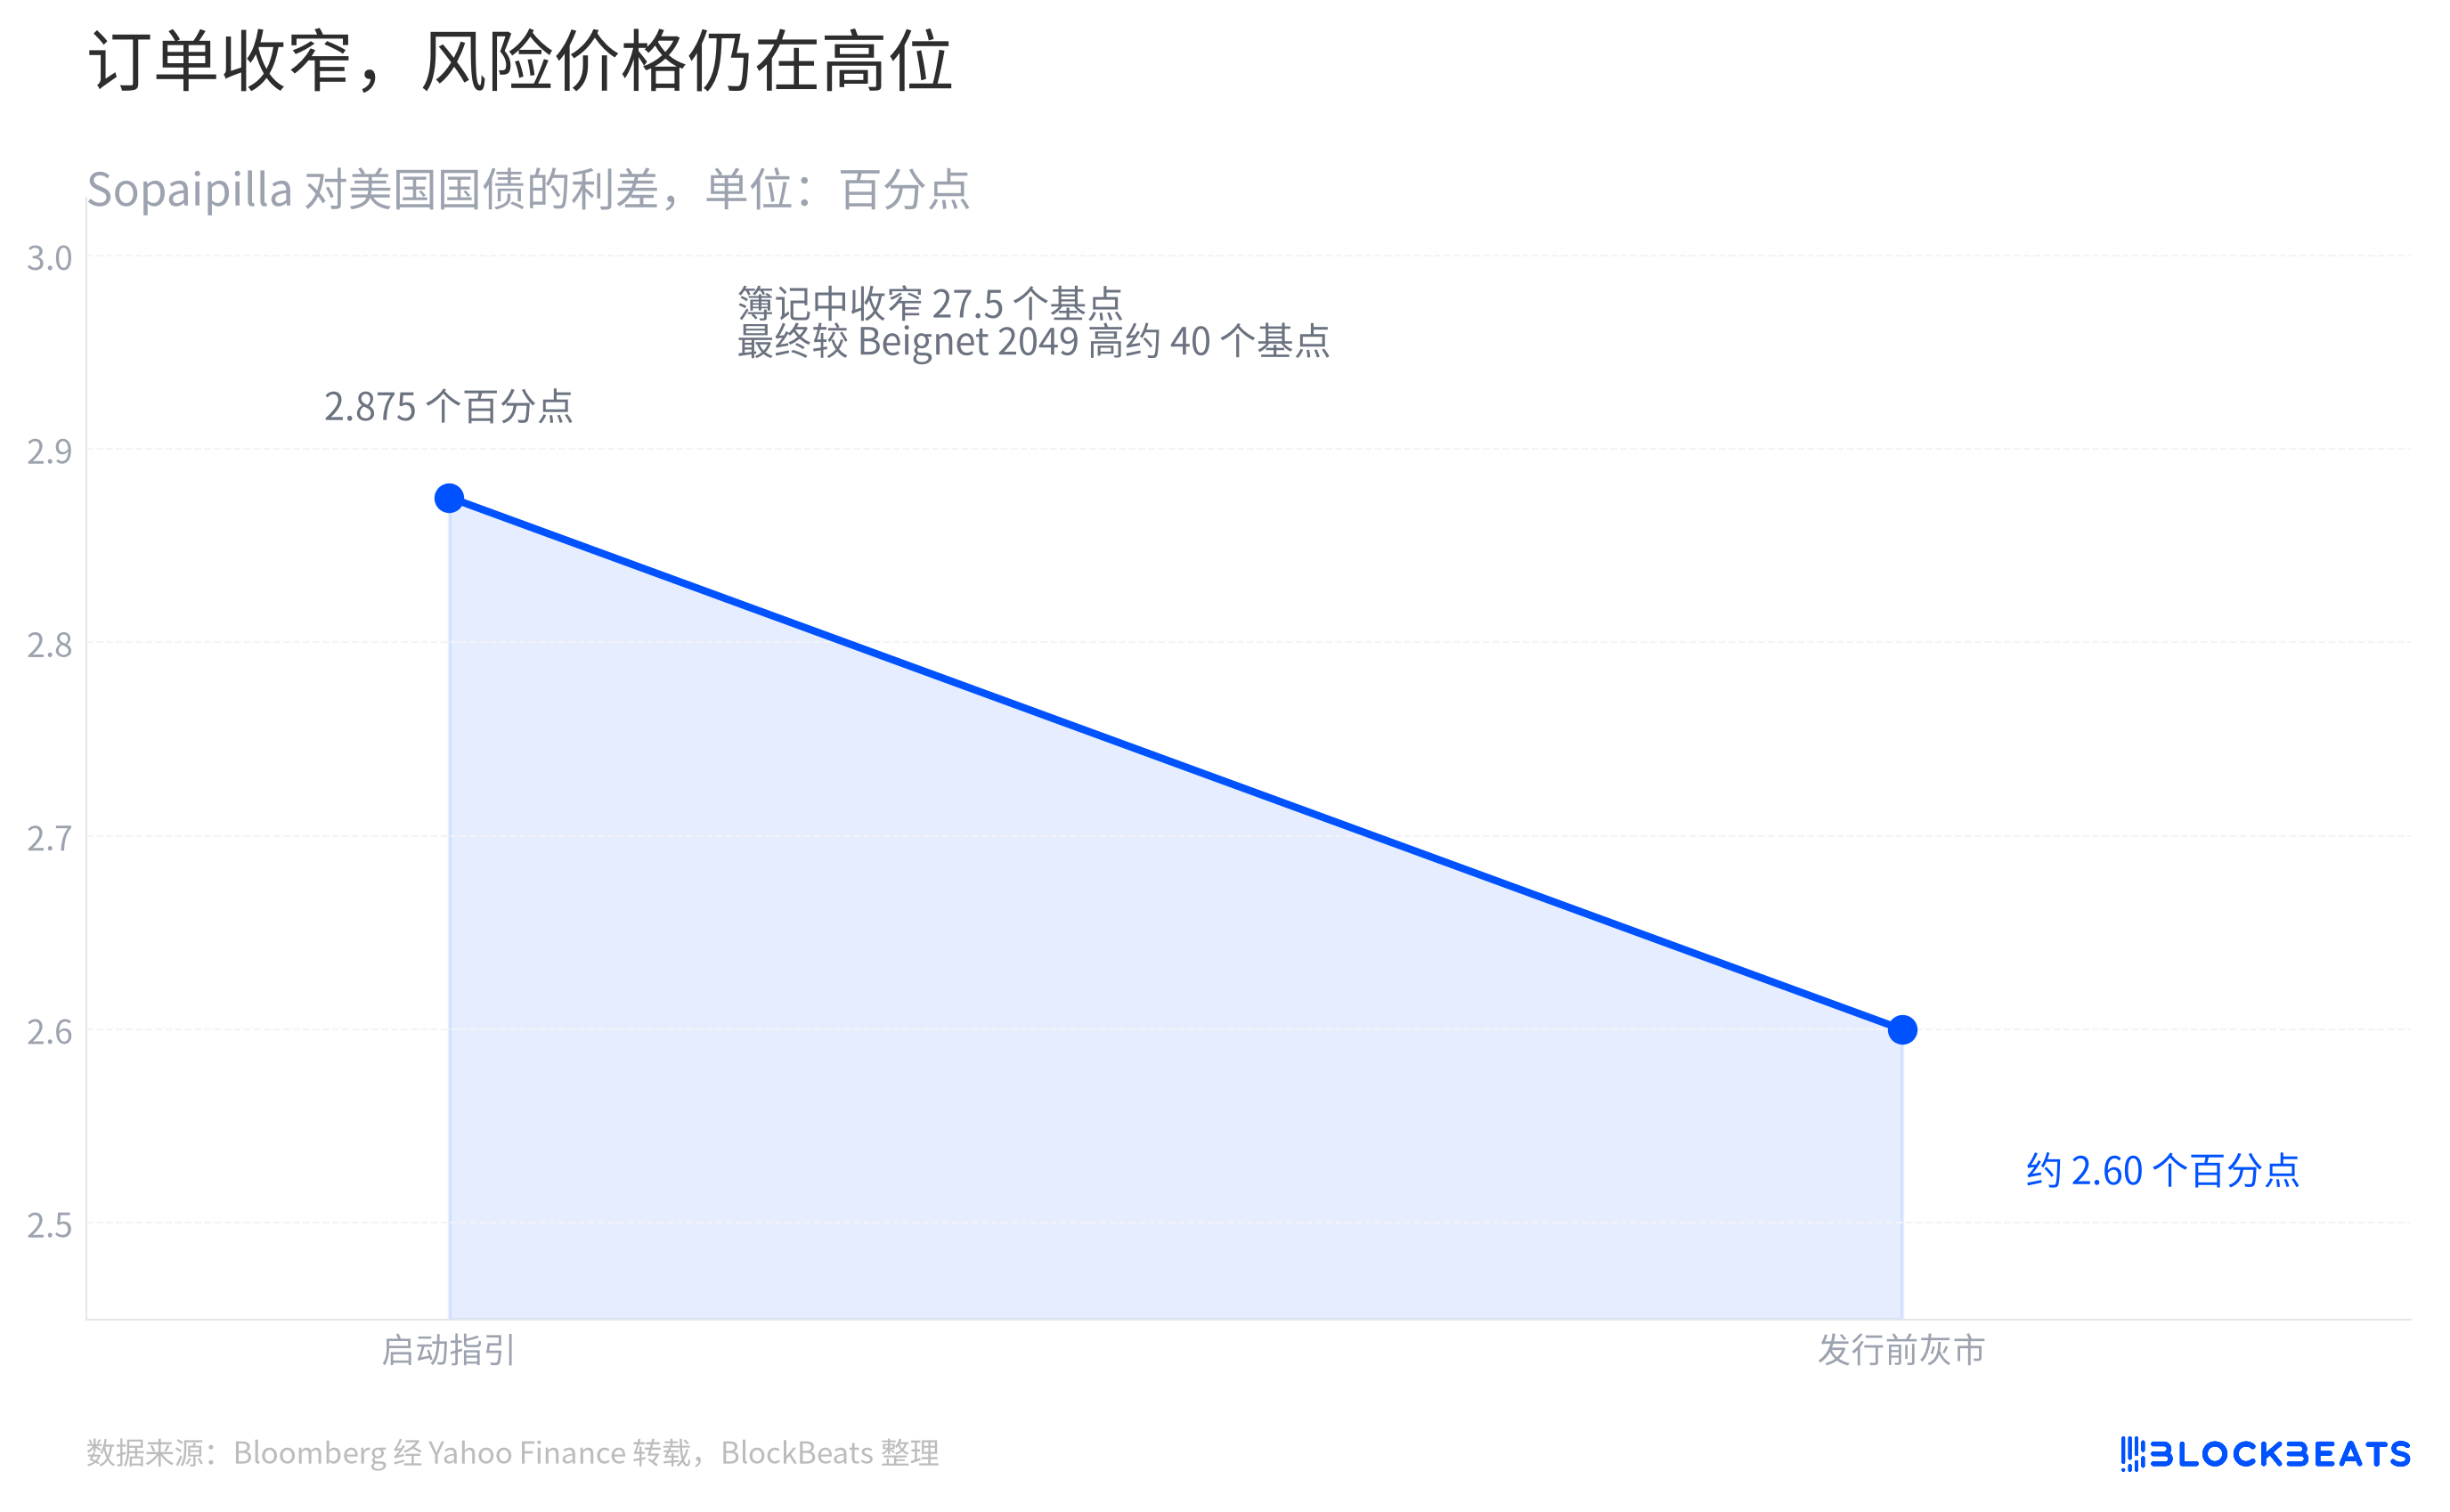
Bloomberg'in haberine göre, Sopaipilla Investor için başlangıç yönlendirmesi ABD Hazine tahvillerine kıyasla 2,875 puan daha yüksekti ve defter kaydı sonrasında yaklaşık 2,60 puana daraldı. Emirlerin yoktan var olma süreci, projeye puan veren bir roadshow gibidir. Yükleniciler önce daha yüksek bir faiz oranı belirleyerek risk almak isteyen fonların girmesine izin verir, ardından emir miktarına göre fiyatı kademeli olarak aşağı çeker.
Burada en kolay yanlış anlaşılacak şey "daralma" kelimesidir. Bu, alıcı tarafın tahvili almaya istekli olduğunu gösterir, ancak onu sıradan bir teknoloji şirketi tahvili olarak gördüğü anlamına gelmez. Bloomberg ayrıca, resmi fiyatlamanın Beignet 2049 tahviline kıyasla yaklaşık 40 baz puan primli olduğunu belirtti. Piyasanın verdiği şey bir ret değil, ek ücretli bir giriş biletiydi.
Bu ek ücret nereden geliyor? Bir kısmı arzdan kaynaklanıyor. Bloomberg, büyük teknoloji şirketlerinin yoğun tahvil ihraçlarının, fon yöneticilerinin kullanabileceği limitleri zorladığını belirtiyor. Diğer kısmı ise projenin kendisinden geliyor. Veri merkezlerinin önce arazi, elektrik, inşaat ve ekipman sorunlarını çözmesi, ardından kiracıların uzun vadeli sözleşmeleri yerine getirmesini beklemesi gerekiyor. Alacaklılar, Meta'nın finansal tablolarına yansımış bir işle değil, gelecekteki nakit akışlarının planlandığı gibi gerçekleşip gerçekleşmeyeceğine dair bir düzenlemeyle karşı karşıya.
Peki Meta neden kendi tahvilini ihraç etmek yerine bir katman daha proje şirketi ekliyor? Cevap işlem yapısında gizli.
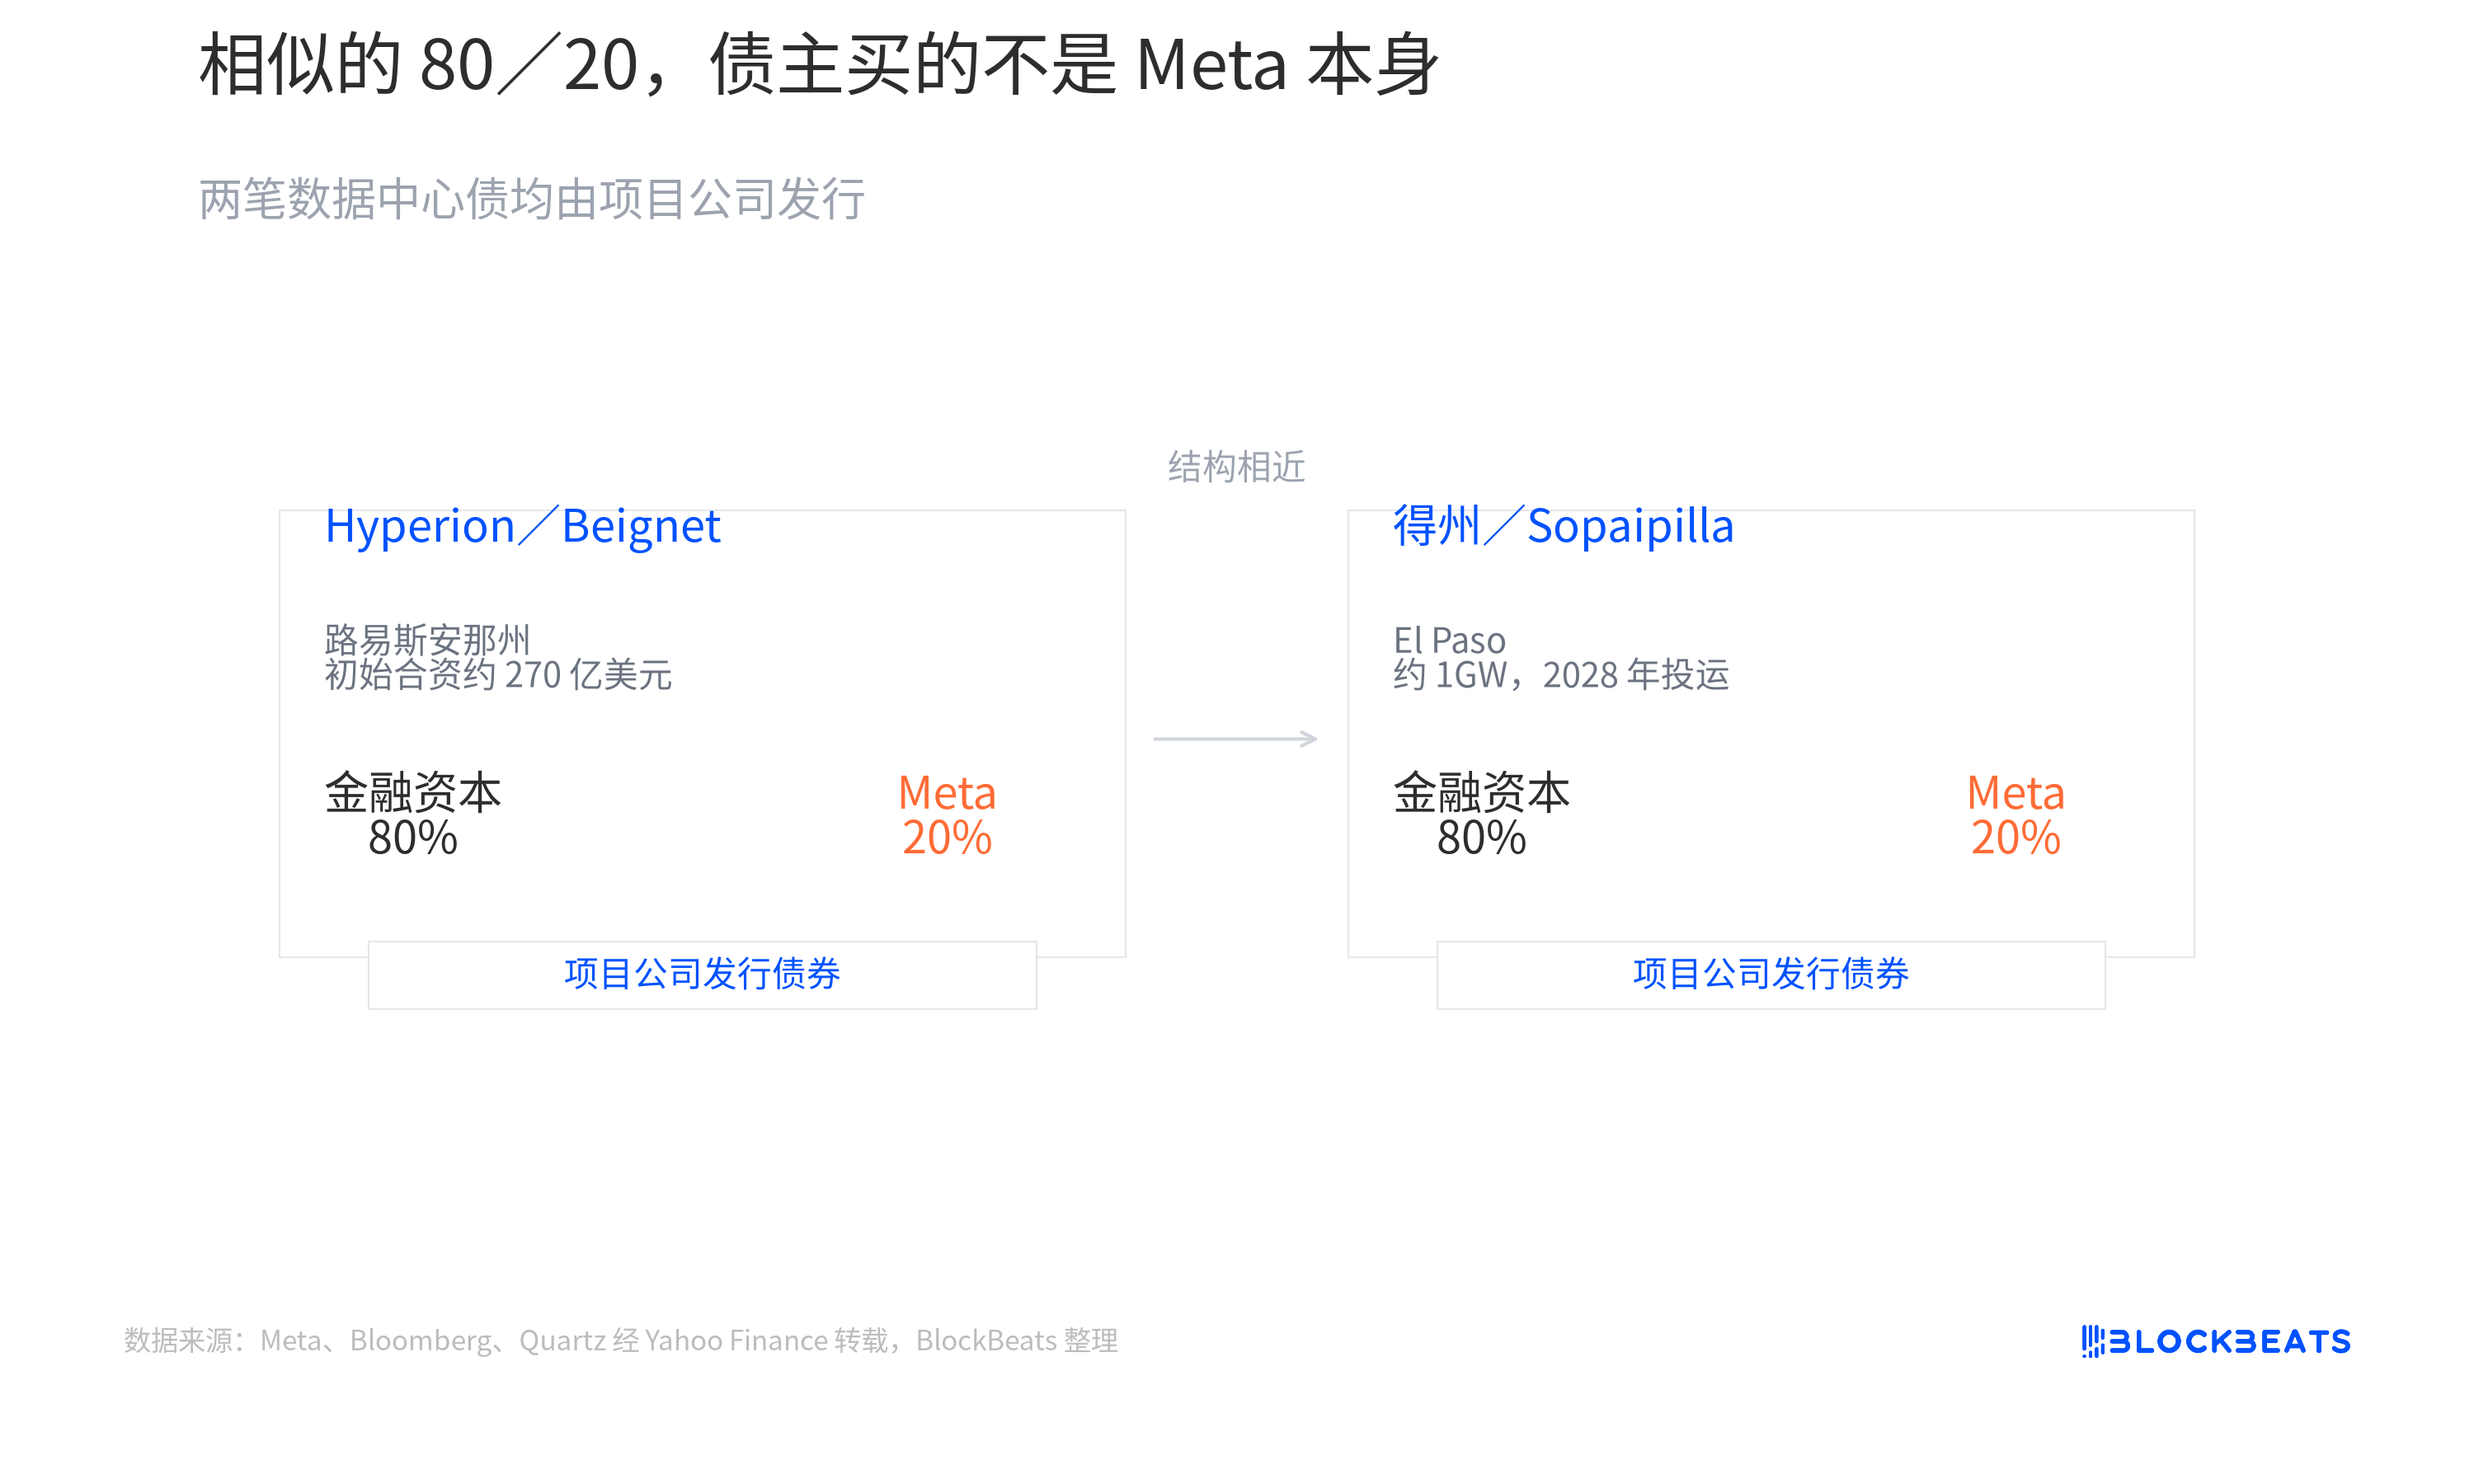
Quartz'ın 21 Temmuz'da Bloomberg'e dayandırdığı habere göre, Teksas projesi, BlackRock ile bağlantılı Sopaipilla Investor tarafından finanse ediliyor. BlackRock ile ilişkili kuruluş projenin %80'ine, Meta ise kalan %20'sine sahip. Projenin yaklaşık 1 GW olması ve 2028'de faaliyete geçmesi bekleniyor. Tahviller holding şirketi tarafından ihraç ediliyor ve fonlar Meta'nın merkez bilançosuna değil, doğrudan projeye gidiyor.
Bu, Meta'nın bu tür bir yapıyı ilk kullanışı değil. Meta'nın duyurusu ve Quartz'ın haberine göre, Louisiana'daki Hyperion'un başlangıçtaki ortak girişim büyüklüğü yaklaşık 27 milyar dolar olup, yine finansal sermayenin %80, Meta'nın %20 pay aldığı bir düzenleme kullanılıyor ve fonların bir kısmı kurumsal yatırımcılara yönelik özel yerleştirme tahvillerinden sağlanıyor. İki yapı şeması neredeyse fotokopi gibi görünüyor.
Ancak "proje şirketi" ifadesi, alacaklıların baktığı şeyleri değiştiriyor. Meta şirket tahvili satın almakta temel meseleler reklam nakit akışı, hisse geri alımları ve şirketin genel borç ödeme kabiliyetidir. Proje tahvili satın almakta ise meseleler, veri merkezinin zamanında inşa edilip edilmediği, elektriğe bağlanıp bağlanamayacağı, kira sözleşmesinin devam edip etmediği ve ekipmanın yıllar sonra ne kadar değer kalacağı haline geliyor. Sponsorun yalnızca %20 paya sahip olması, bu soruları otomatik olarak yanıtlamaz.
Bunu bir ofis binası gibi düşünebilirsiniz. Geliştirici ve büyük kiracı çok tanınmış olsa da, bu, binadaki her kredinin onlar tarafından garanti edildiği anlamına gelmez. Alacaklılar sonuçta sözleşmeyi incelemek, kiranın hangi günden itibaren tahsil edilmeye başlandığını, boşluk olduğunda kimin açığı kapattığını ve bina inşaatı yarıda kaldığında fonların yetersiz kalması durumunda ne yapılacağını görmek zorundadır. Yapay zeka veri merkezlerinin sunucuları daha pahalı ve daha hızlı yenileniyor; bu nedenle bu sözleşme doğal olarak daha dikkatli inceleniyor.
Bu nedenle, 40 baz puan basitçe "piyasanın Meta'ya karşı olduğu" şeklinde yorumlanamaz. Bu, her şeyden önce proje yapısı, inşaat süresi, artık değer ve yoğunlaşmış arz üzerine ortak bir fiyatlandırmadır. Benzer hisse oranları yalnızca karşılaştırılabilir bir başlangıç noktası sağlar, tahvil koşulları arasındaki farklılıkları ortadan kaldıramaz.
Bir adım daha ileri gidersek, neden bu tür bir yapı şimdi sıkça ortaya çıkıyor? Çünkü Meta'nın harcaması gereken para, geleneksel sermaye harcama temposunu aşmaya başladı.
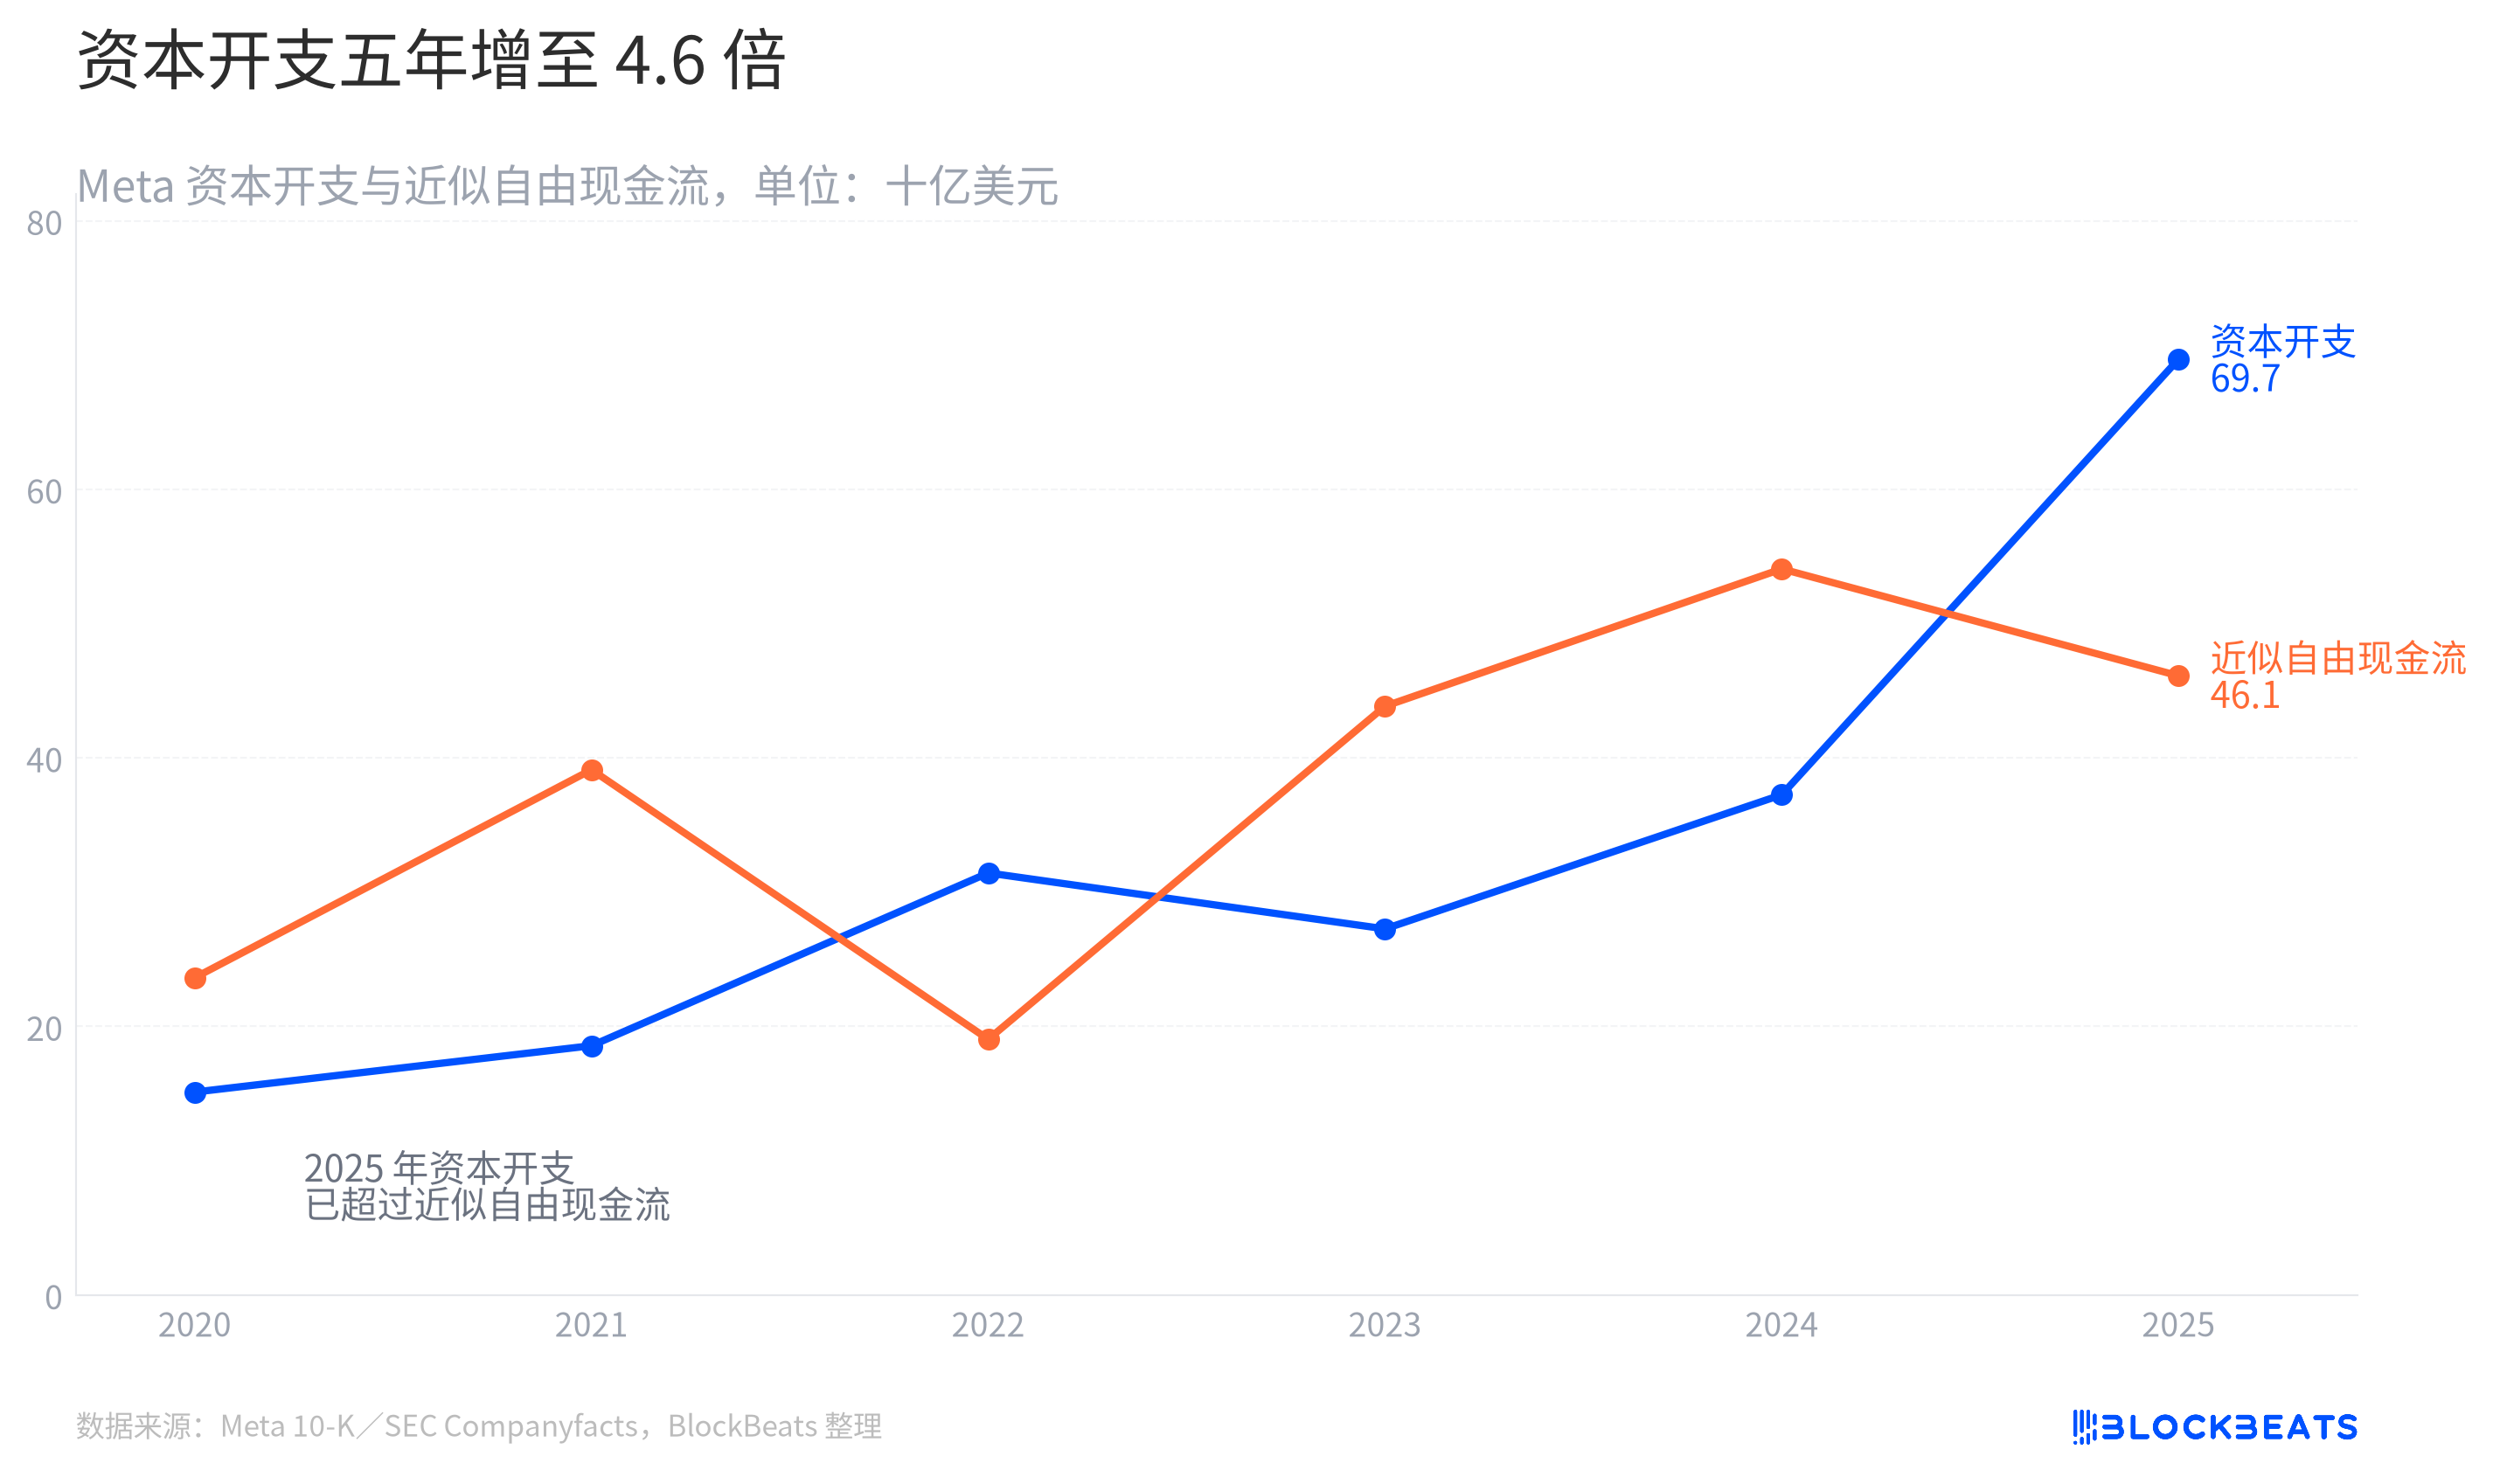
Meta'nın ABD Menkul Kıymetler ve Borsa Komisyonu'na sunduğu yıllık dosyaya göre, şirketin 2025 yılı sermaye harcaması 69,691 milyar dolar olup, 2020 yılının yaklaşık 4,6 katıdır. Aynı ölçütle, işletme nakit akışından sermaye harcamasının çıkarılmasıyla hesaplanan yaklaşık serbest nakit akışı, 2024'teki 54,072 milyar dolardan 46,109 milyar dolara düşmüştür. Şirketin nakit sıkıntısı yok, ancak inşaat hızı daha fazla isteğe bağlı nakdi tüketiyor.
Bu grafiğin asıl önemi, iki çizginin hangi yılda kesiştiği değil. Sermayenin dilindeki değişimi gösteriyor. Eskiden veri merkezleri, her yıl yenilenen bir bütçe kalemi gibiydi. Şimdi ise Hyperion gibi projeler, araziyi, elektriği, sunucu odalarını ve çok sayıda hızlandırıcıyı uzun vadeli bir mühendislik projesinde birleştiriyor. Meta bu yıl Hyperion'un 50 milyar doları ve 5 GW'ı aşacak şekilde genişletileceğini ve bu genişlemenin şirket tarafından tek başına üstlenileceğini duyurdu. Quartz'ın 13 Temmuz tarihli haberine göre bu, ilk ortak girişimden çok daha büyük.
Proje finansmanı, maliyeti paylaşmanın bir yolunu sunuyor. Finansal sermaye, öz sermaye ve borcun büyük kısmını üstlenirken, teknoloji şirketi kullanım hakkını ve bir kısmını elinde tutuyor; böylece sermaye harcamalarının tamamının tek bir mali yılda bilançoya yansıtılması gerekmiyor. Ancak paylaşmak, ortadan kalkmak anlamına gelmiyor. Risk sadece "Meta ne kadar harcadı" sorusundan, "Tam kapasite çalışmayan bir veri merkezinin nakit akışını kim fiyatlandıracak?" sorusuna dönüşüyor.
Bu nedenle Sopaipilla'nın gerçek değeri, bir başka devasa finansman turu olması değil. Küçük çaplı bir stres testi gibi işlev görüyor. Siparişler tahvil ihracını tamamlamaya yetiyor, ancak fiyat sonraki girişimcilere şunu söylüyor: Yapay zeka altyapısının sermaye havuzu, "büyük oyuncunun katılımı" ile "büyük oyuncunun kredi notuna değer" kavramlarını ayrı ayrı değerlendirmeye başlıyor.
Veri merkezleri şirket bütçelerinden proje borç piyasasına geçtikçe, risk de bir mali tablodan daha uzun bir sözleşmeye taşınacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




