Hızla 50 milyon piyasa değerine ulaşarak listelendi, (3,3) Robinhood'u yeniden canlandırıyor
Bugün Robinhood'daki en popüler proje şüphesiz The Standard Reserve.
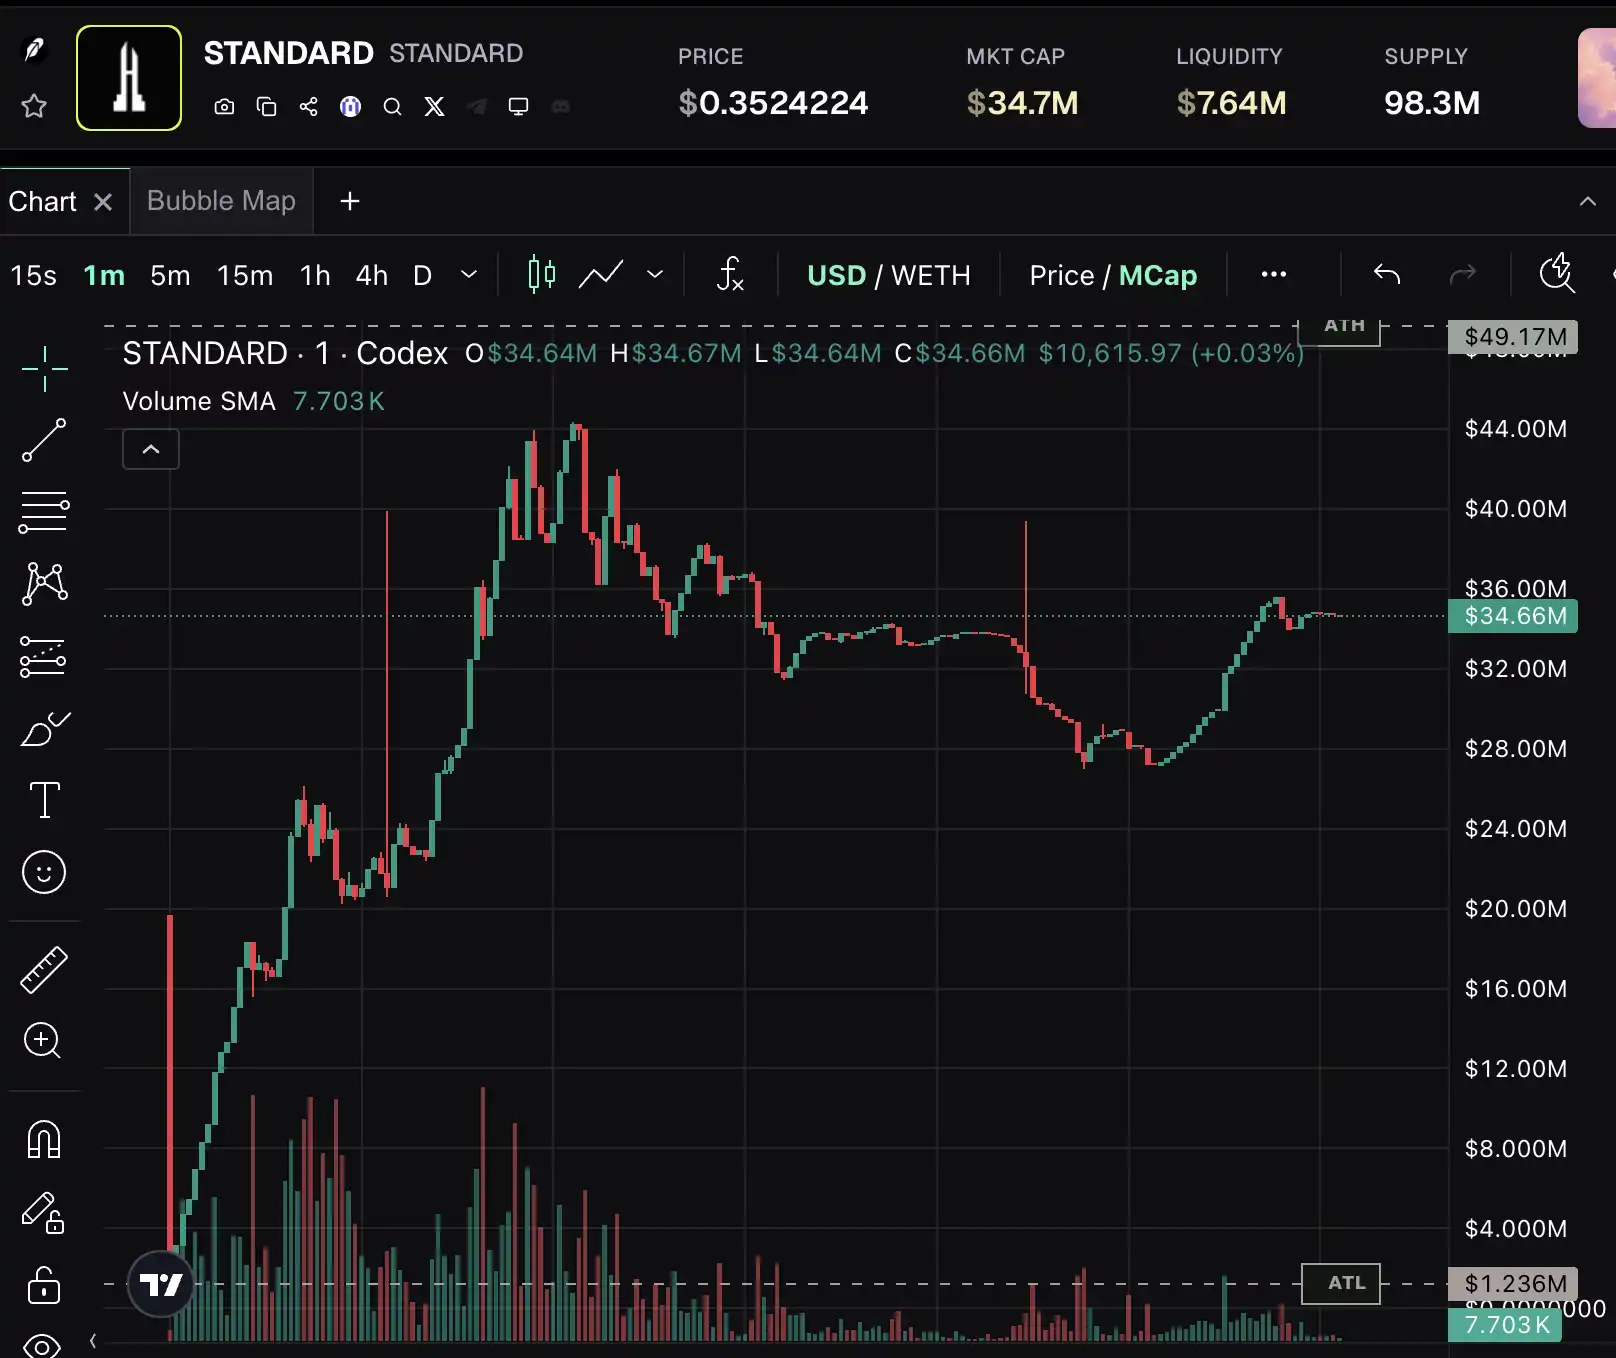
Listelenmesinden birkaç saat sonra STANDARD'ın piyasa değeri yaklaşık 49 milyon dolara ulaştı; yeni şube açmak için ilk 100 lisans dört dakika içinde tükendi ve yaklaşık 1,19 milyon STANDARD token'ı kalıcı olarak yakıldı. Sermayenin oraya akmasının nedeni sadece yeni bir coinin hızlı yükselmesi değil, aynı zamanda projenin "yeni coinlerden kimin pay alacağını" sürekli bir açık artırmaya dönüştürmesiydi.
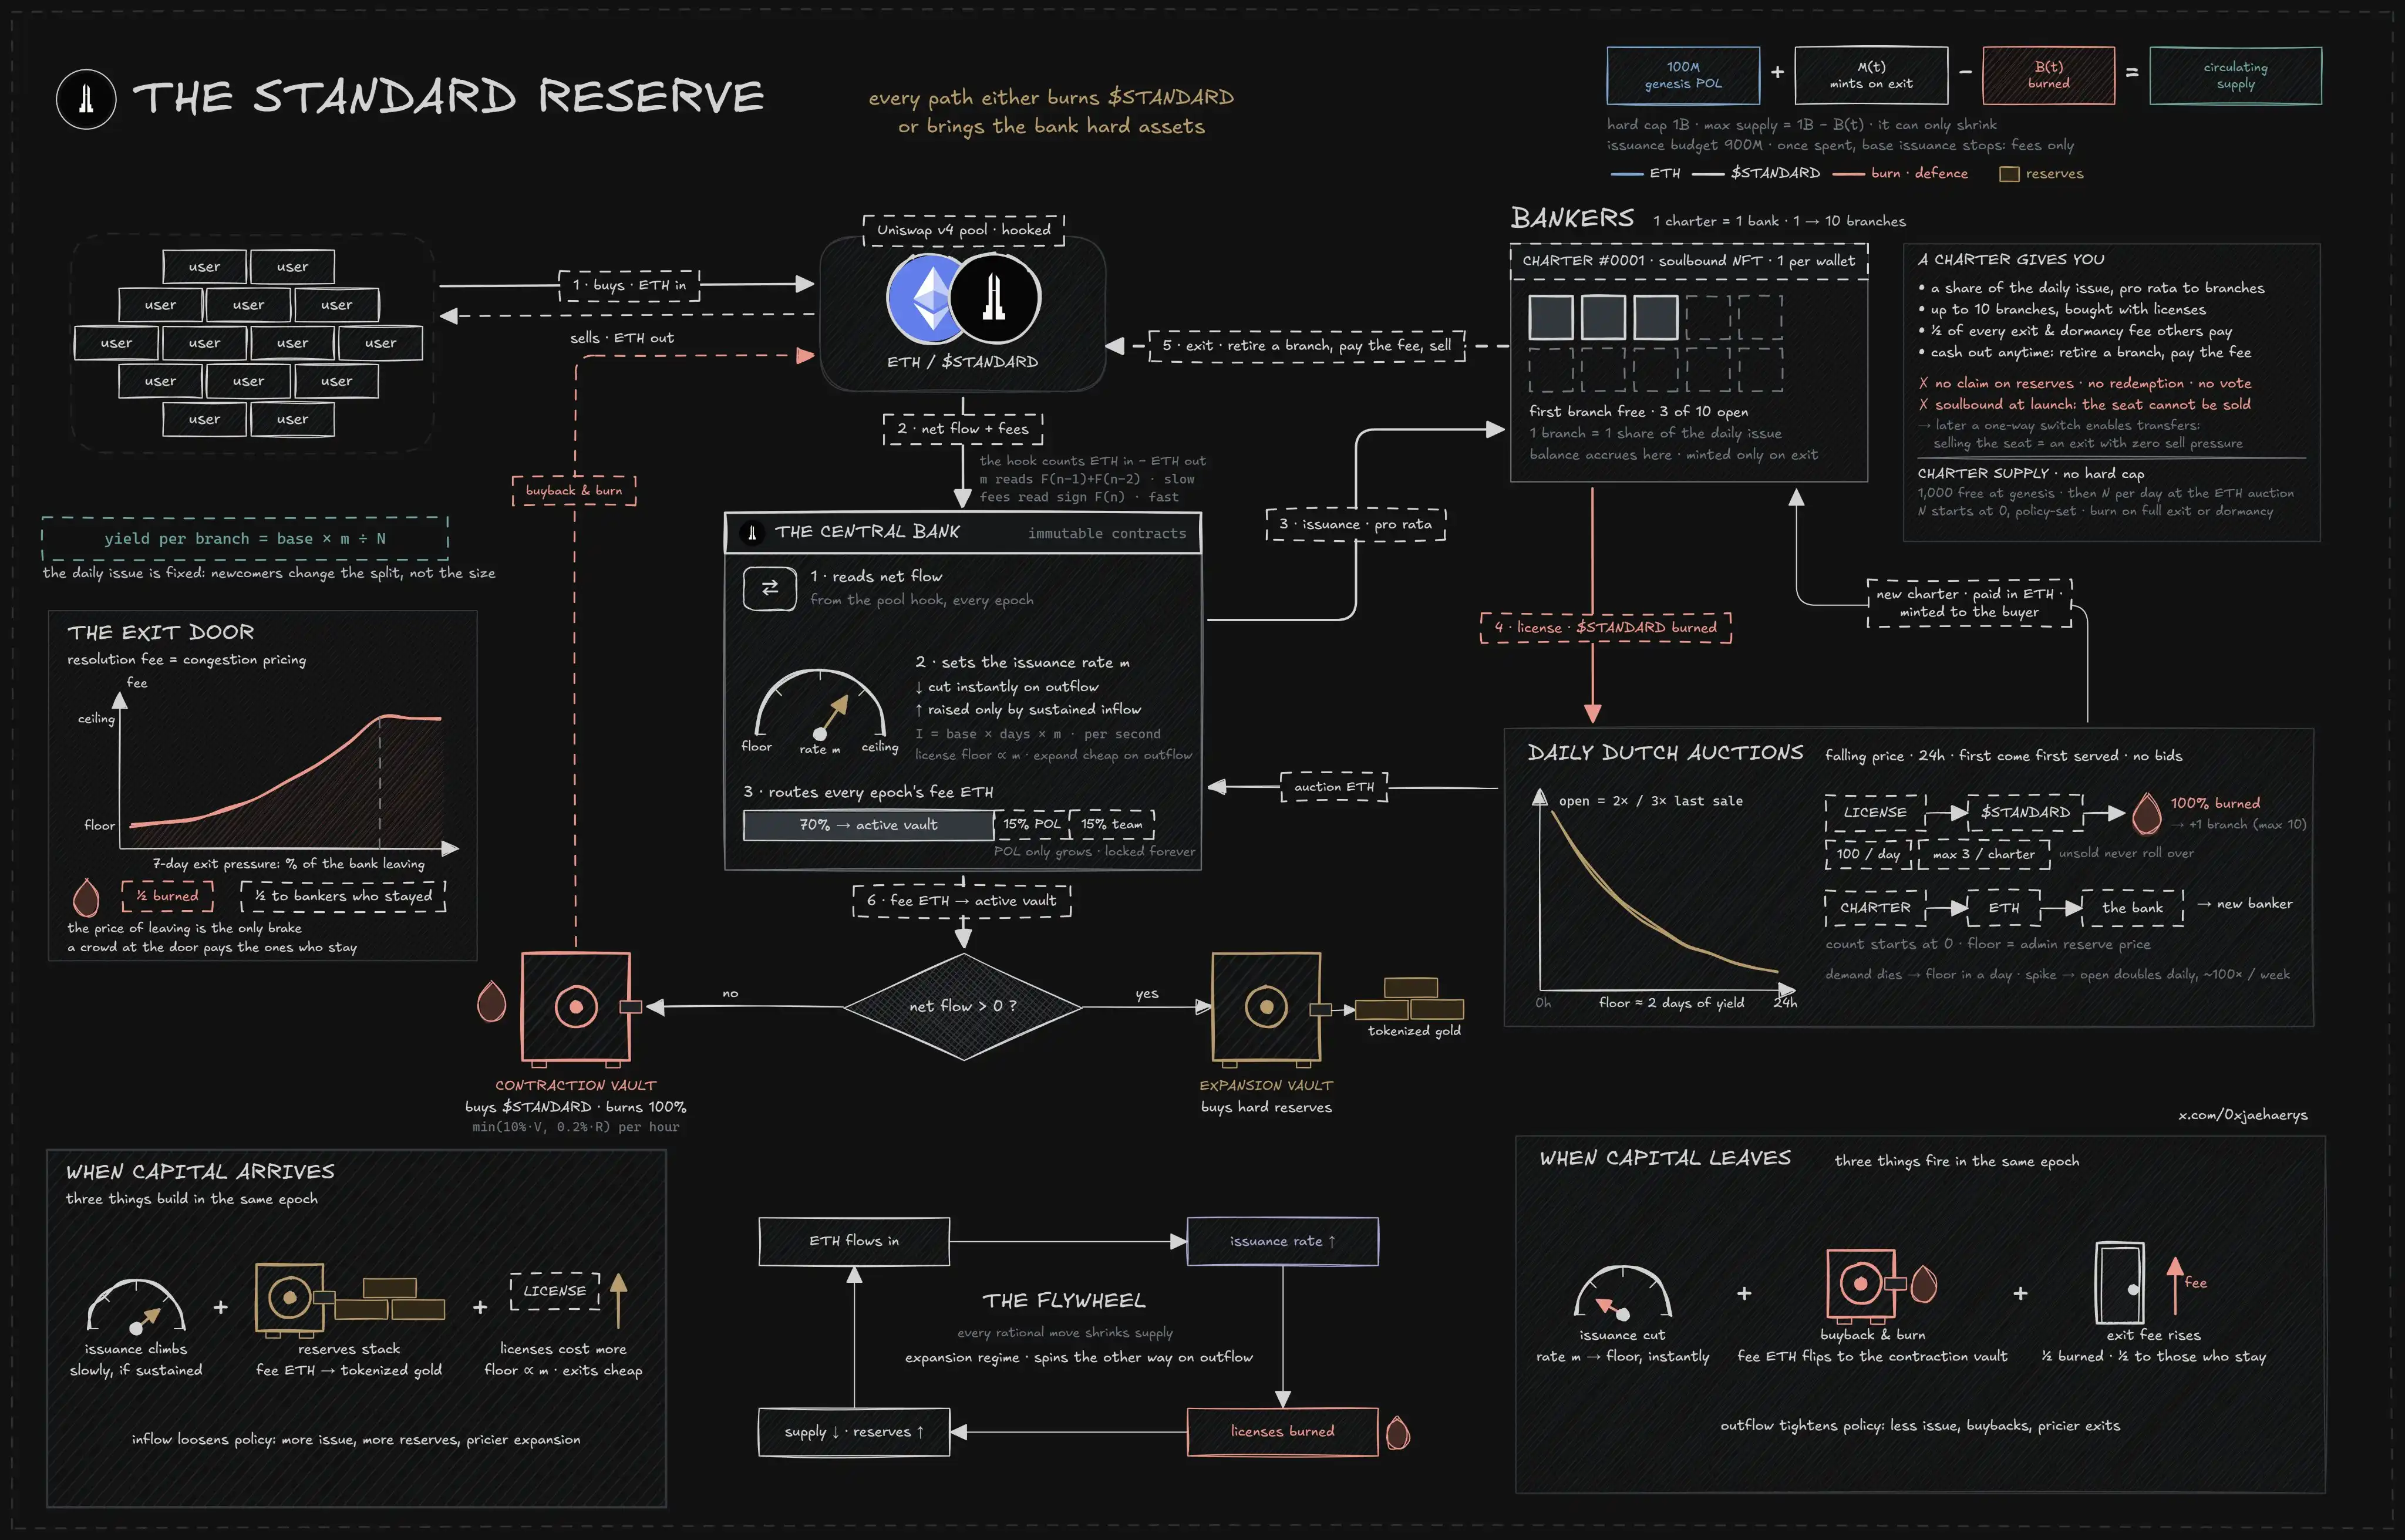
Piyasanın peşinde olduğu şey, merkez bankası kılığına sokulmuş bir zincir üstü işletme oyunu. Oyuncular önce banka koltuğunu satın alıyor, ardından para basma hakkı için yarışıyor; protokol, ETH giriş ve çıkışına göre arz miktarını ayarlayarak işlem ücretlerini altın almaya, likidite artırmaya veya STANDARD'ı geri satın almaya yönlendiriyor.
Bu oyun neden Robinhood Chain üzerindeki sermayeyi bu kadar heyecanlandırıyor ve neden bazıları daha açılıştan önce onu OHM ile karşılaştırıyor? Cevap protokolün çalışma mekanizmasında saklı.
bankacı rolü yapmak
Bu mekanizmayı anlamak için önce bir ülke hayal edebilirsiniz; bu ülkenin bir "merkez bankası" ve birçok bankası var. "Merkez bankası" bankalara para dağıtmakla yükümlüdür ve bir bankanın ne kadar pay alacağı, kaç "şubesi" olduğuna bağlıdır.
Banka açmak için önce bir "banka lisansı" (Charter) gerekir. Bu bir NFT'dir ve ilk alındığında beraberinde bir "şube" (Branch) getirir; şube en fazla ona kadar genişletilebilir. Projenin genesis aşamasında 1000 adet "banka lisansı" basıldı, bu da 1000 beyaz liste anlamına geliyor.
Örneğin, banka bugün sadece 100 coin basıyor ve ülke genelinde toplam 10 "şube" var. Her şube 10 coin alıyor. Sizin iki şubeniz varsa 20 coin alırsınız. Yarın ülke genelindeki şubeler 20'ye çıkarsa ve merkez bankası hâlâ sadece 100 coin basıyorsa, mevcut iki şubeniz yalnızca 10 coin alabilir. Kendi başınıza daha fazla şube açmak daha fazla pay almanızı sağlar; başkaları da açarsa her şubenizin aldığı pay seyreltilir.
Proje whitepaper'ına göre gerçek başlangıç parametreleri günde 700.000 STANDARD token basılması ve bunun "politika katsayısı" ile çarpılmasıdır (şu anda bu katsayı 1'dir). Mevcut resmi web sitesindeki gerçek zamanlı verilere göre, ağ genelinde 1099 "şube" var ve bir "şube" günde yaklaşık 637 token alıyor.
Ancak "pay almak" "ele geçirmek" anlamına gelmez. Coinler önce "banka lisansının" defterine kaydedilir, bankacının cüzdanında değildir. Diyelim ki "banka lisansınızın" dört "şubesi" var ve defterde toplam 400 coin birikti; coinleri çekmek istiyorsanız, içlerinden birini kalıcı olarak kapatmanız gerekir, ancak o zaman yaklaşık dörtte birini, yani 100 coin'i çekebilirsiniz ve gerçekte elinize geçen tutardan ayrıca "çıkış ücreti" (resolution fee) düşülür. Kalan üç "şube" faaliyetine devam eder. Son "şubeyi" kapatırsanız, "banka lisansı" da onunla birlikte yok edilir.
Yani "banka lisansı" bir işletme hakkı gibidir, istediğin zaman para çekebileceğin bir hesap cüzdanı değildir. İşletmeciler "şubeler" aracılığıyla coin kazanır ve nakde çevirmek istediklerinde "şubeyi" kapatmak zorundadır.
Banka Genişlemesi
Yeni bir "şube" açmak isteyen ve hâlihazırda "banka lisansı" olan kişiler "Genişleme Lisansı" (Expansion License) açık artırmasına katılmalıdır. Her gün 100 adet "Genişleme Lisansı" piyasaya sürülür ve her "banka lisansı" bir günde en fazla üç lisans alabilir.
Açık artırma fiyatı yüksekten başlar ve zamanla kademeli olarak düşer; mevcut fiyatı kabul eden işlemi gerçekleştirir. İlk gün 12.000 STANDARD'dan başlayan açık artırmada 100 lisans yaklaşık dört dakika içinde tamamen satıldı ve son lisansın işlem fiyatı 11.888,34 oldu (bu fiyata göre, açık artırmadan elde edilen yeni "şubenin" maliyetini karşılaması 17 gün sürer). Kurallara göre, ertesi gün en düşük açılış fiyatı 23.776,68'e yükselir.
"Genişleme Lisansı" satın almak yalnızca STANDARD token ile ödenir ve toplanan tüm tokenlar kalıcı olarak yakılır. İlk gün yaklaşık 1,19 milyon adetlik yakım miktarı, başlangıç dolaşım arzının %1,2'sine denk gelir.
'in geri ödeme döngüsü tahmini
Ancak yeni "şube" bedava para basma makinesi değildir. Lisans için 20 coin ödediyseniz ve yeni şube günde yalnızca 1 coin dağıtıyorsa, sadece coin miktarına göre bile maliyeti geri almak 20 gün sürer; üstelik dolar bazında hesaplandığında daha da fazla düşer. Ülke genelinde daha fazla şube açılırsa, sizin şubeniz günde yarım coin alır ve maliyeti karşılamak 40 gün sürer. Bu nedenle "Genişleme Lisansı" açık artırmasına katılmadan önce geri ödeme döngüsünü iyi hesaplamak gerekir.
Para Politikası
Standard Reserve'ün para politikası esas olarak ETH/STANDARD işlem havuzu etrafında şekillenir. Likidite havuzunda bazıları ETH ile STANDARD alır, yani net ETH girişi olur; bazıları STANDARD satıp ETH alır, yani net ETH çıkışı olur. Protokol belirli bir dönemdeki ETH giriş ve çıkışlarını karşılaştırarak para basma makinesinin hızlanıp yavaşlayacağına ve toplanan alım-satım vergisinin nereye gönderileceğine karar verir.
Net ETH girişi olduğunda sistem "Genişleme Durumu"ndadır (Expansion). Toplanan alım-satım vergisinin %70'i "Genişleme Kasası"na (Expansion Vault) gönderilir ve tokenlaştırılmış altın gibi rezerv varlıkları satın almak için kullanılır. Üst üste iki uzlaşma döneminde de net giriş olursa, bir sonraki turda STANDARD token ihraç katsayısı kademeli olarak artırılır ve belirli bir "enflasyon" etkisi yaratılır.
ETH net çıkışta, sistem "Daralma" (Contraction) durumunda. 70 kısım alım-satım vergisi "Daralma Kasası"na (Contraction Vault) gönderilir, partiler halinde STANDARD geri alınır ve yakılır; aynı zamanda bir sonraki mutabakat döngüsünde ihraç katsayısı düşürülür. Hangi durumda olursa olsun, diğer %15 alım-satım vergisi likiditeyi artırmak için, %15'i ise ekip için kullanılır.
"Bankaya Hücum"a Karşı Koruma
"Şube"yi kapatıp hesaptaki coinleri alırken, "çıkış ücreti" en az %2'dir; son yedi günde tüm ağdaki çıkış baskısı ne kadar büyükse, "çıkış ücreti" o kadar hızlı yükselir ve en fazla %60'a kadar çıkabilir. Bankayı işleten on kişi var: sadece bir kişi giderse, çıkış nispeten kolaydır; eğer herkes aniden "şubeleri" kapatıp kaçarsa, ayrılanlar daha yüksek bir bedel ödemek zorunda kalır. "Çıkış ücreti"nin yarısı kalıcı olarak yakılır, diğer yarısı kalan "bankacılara" dağıtılır.
Bir kural daha var: eğer "banka lisansı" sahibi 30 gün boyunca zincir üstü faaliyet göstermezse, başkaları tarafından ihbar edilebilir, zorla iptal edilebilir ve %70 iptal ücretine katlanır.
Şimdi nasıl katılabilirim?
Halihazırda "banka lisansı"na sahip olanlar, resmi web sitesinde bir sonraki "genişleme lisansı" açık artırmasını bekleyebilir ve STANDARD ile teklif vererek "banka lisanslarına" yeni "şubeler" ekleyebilir. İlk günün lisansları tükendi.
Henüz "banka lisansı" olmayanlar için normal protokol girişi, resmi web sitesinin yeni "banka lisansı" açık artırmasına izin vermesini beklemektir; etkinleştirildikten sonra, teklif verenler sayfa üzerinden ETH ile satın alır ve yeni lisans ilk "şube"yi beraberinde getirir.
Aynı zamanda "banka lisansları" tezgah üstü de alınıp satılabilir; mevcut "lisansların" zincir üstü transfer anahtarı açılmamıştır, NFT alım-satım platformlarında işlem yapılamaz, yalnızca doğrudan cüzdan transferi yapılabilir.
"Şube" işletmeyenler de STANDARD satın alıp elde tutmayı seçebilir, ancak %2 alım vergisi ve %3 satış vergisini üstlenmek zorundadır.
Lansmanın yüksek popülaritesi çarkı çoktan ateşledi. Bundan sonra görülecek olan, License'ın fiyatı ikiye katlandıktan sonra ne kadar satılabileceği, ETH net girişinin art arda pozitif olup olamayacağı ve Charter sahiplerinin payları sürekli seyreltilirken genişlemeye devam etmeye istekli olup olmadığıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia