Görüş: Binance, işlem platformu zenginlik etkisini sona erdiriyor, Trump yeni bir servet yaratma dalgası başlatıyor.
Orijinal Başlık: "Binance Borsa Zenginlik Etkisini Sonlandırdı, Trump Yeni Bir Servet Dalgası Başlatıyor"
Orijinal Kaynak: Zuoye web3
Varlık Sınıfı Çokluğu ≠ Güçlü Zenginlik Etkisi
2021'de CZ, "Merkezi borsalar yalnızca zincir üstü DeFi'ye giden bir ara süreçtir" diye iddialı bir şekilde açıklamıştı.
2026'da CZ, olgunluk çağında tüm itibarını ortaya koyarak Meme ticaretinin ikinci baharını zorla başlatmaya çalışıyor.
Ahlaki eleştiri, $73.7 B'lik servet karşısında son derece güçsüz kalıyor; ancak Satoshi'nin hayalini kurduğu P2P transfer sistemi, kaçınılmaz olarak PVP'nin görkemli bir arka planı haline geldi.
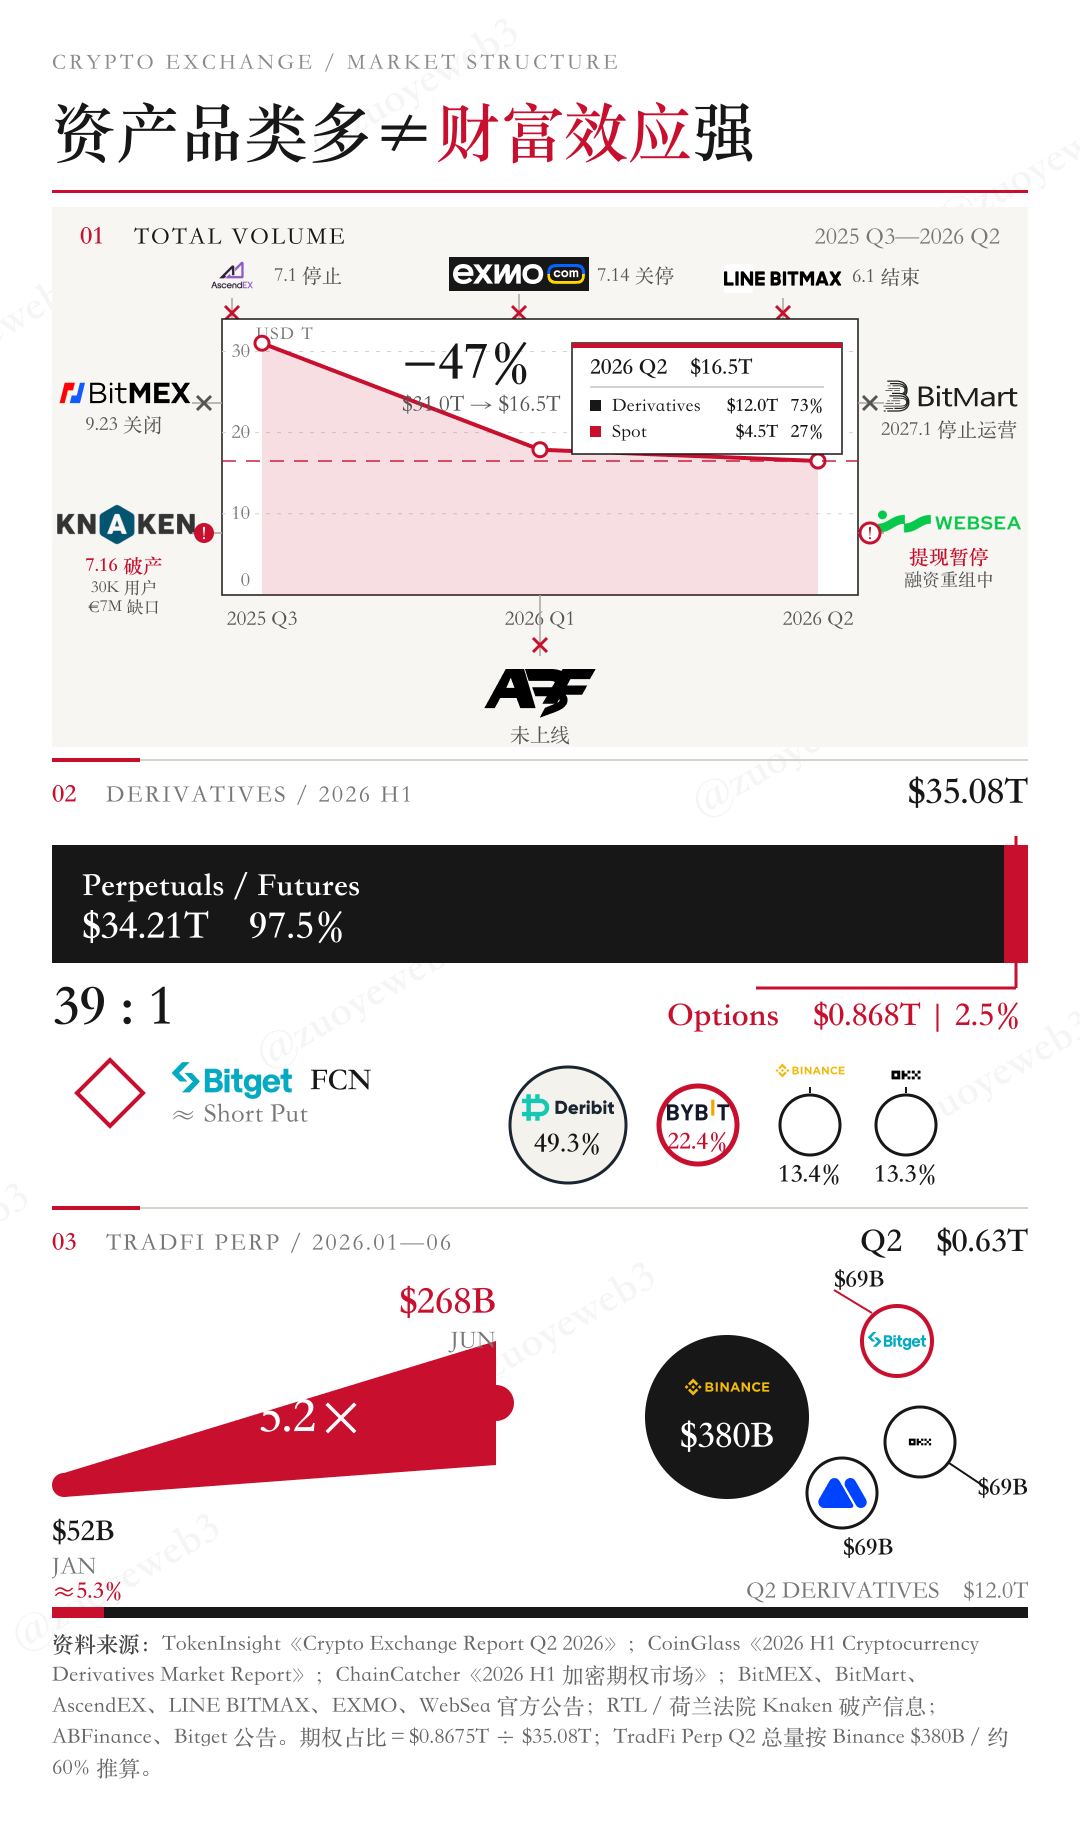
Borsa tarihini bir çizgi olarak ele alırsak, 2026 en düşük likidite ve itibar dönemidir. Perp'i icat eden BitMEX satışta başarısız olup kapanırken, AB Finance daha başlamadan öldü, OKX uyumluluğa dalmışken özünü ihmal ederek yavaşça yok oldu; rakiplerini kendinden çok düşünen bir kurucuya sahip olması da cabası.
Evren borsası Binance, ABD hisse senetlerini can simidi olarak görüyor; ancak asıl görevi Hyperliquid'in ikinci türevi TradeXYZ'i geçmek.
Tam kapsamlı brokerlaşma mı yoksa zincir üstüne tam odaklanma mı, artık bir ideoloji çatışması değil; doğrudan şirketin hayatta kalıp kalamayacağını belirleyecek.
Kimse bilmiyor, CEX olmayan bir kripto dünyasının zincir üstüyle geleneksel finansı alt üst mü edeceğini, yoksa Mt. Gox ve FTX gibi tüm güveni mi götüreceğini.
Ama en azından şimdi, borsalar için dönemsel bir özet yazmanın tam zamanı; dönüm noktası seçimleri, büyük anlatılardan somut servet fırsatları doğuracak.
Çıkmazda, Robinhood Likiditeyi Kurtarabilir mi?
"Coinbase Alibaba'laştı, Büyük Satın Almalar İkinci Büyüme Eğrisini Açamadı"
Tam kapsamlı brokerlaşma, 2025'te başlayan hikaye, 2026'da Perp DEX/PM/Stock/Pre-IPO ile karşılaştı; ABD hisseleri, Kore hisseleri, hatta A hisseleri bile CEX tarafından yutuldu.
Ancak SKU çeşitliliği hiçbir zaman para kazanma etkisi yaratmadı; yabancı rahip Sam ve yerel Pang Donglai, denetim standartlarının güven yarattığını ve bu temelde aşırı kar elde edildiğini kanıtlıyor.
Bu noktada, Coinbase ve Robinhood birbirinin tam zıttı birer karşılaştırma örneğidir.
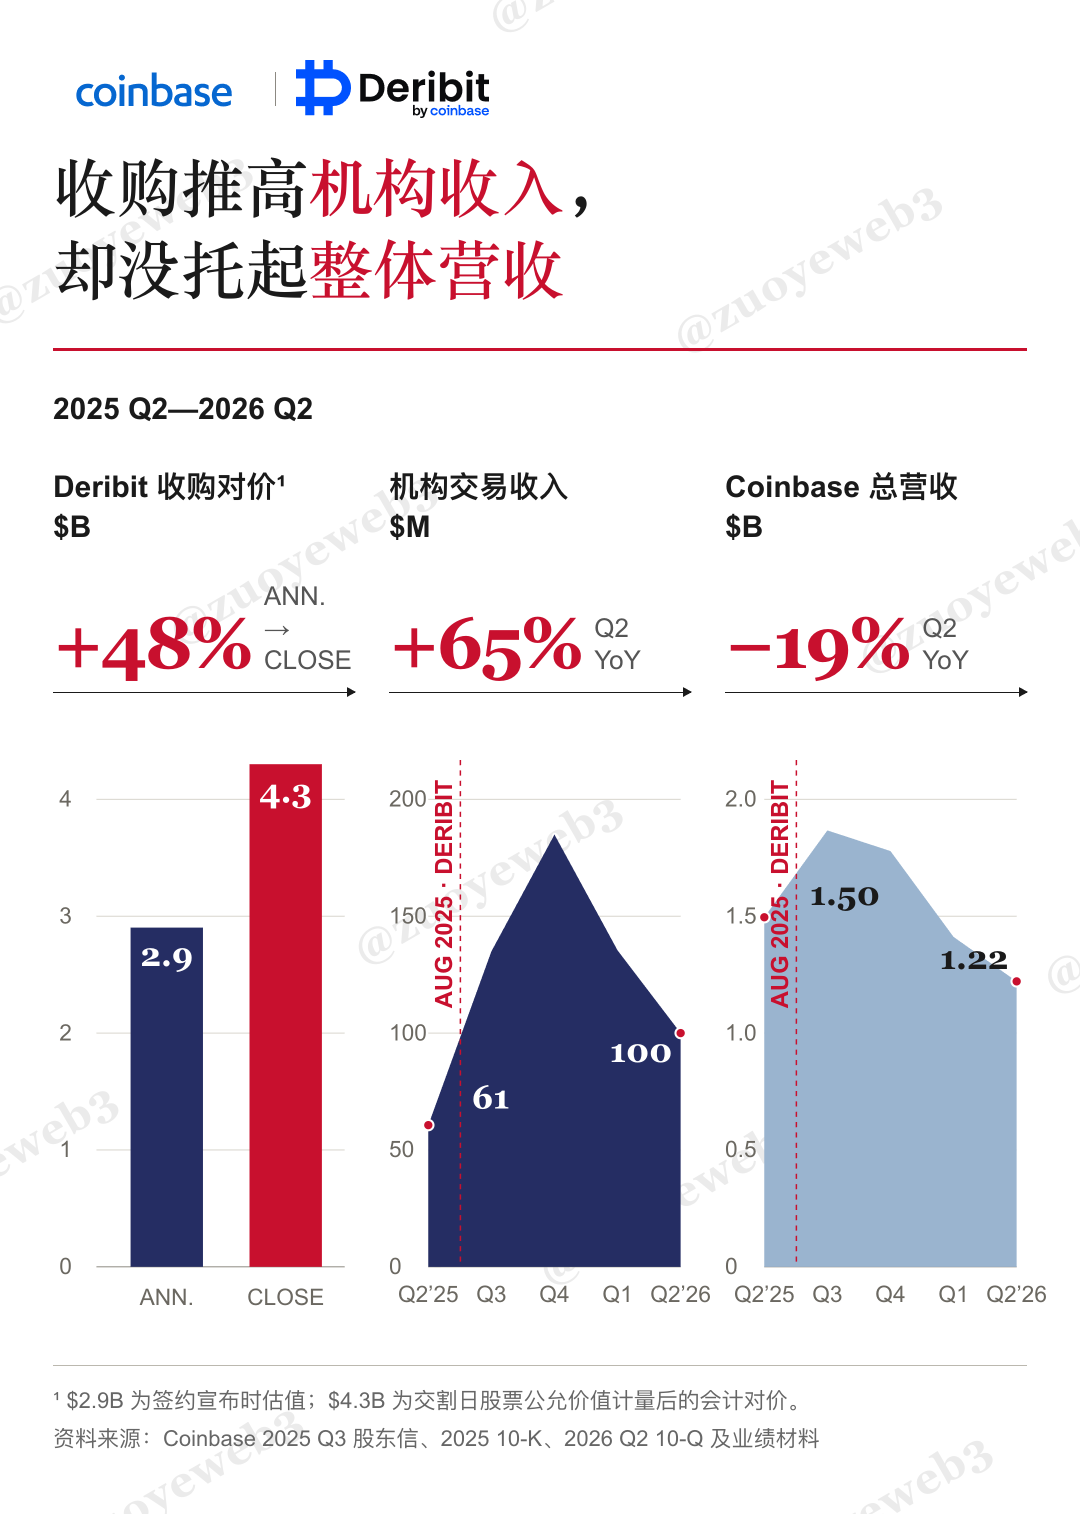
Coinbase, kendini kurtarmak için her türlü çabayı gösteriyor; ister Base zinciriyle "Web 3 Meme sosyal" alanına ağırlık versin, ister Deribit, Opyn gibi opsiyon ürün hatlarını satın alsın.
Ama "Everything Exchange" sloganı ne kadar gürültülüyse, gerçeklikle arasındaki uçurum da o kadar acımasız.
Görsel açıklaması: Savaş gücü satın alınmaz
Görsel kaynağı: @zuoyeweb3
Coinbase'in finansal verilerini soğukkanlılıkla analiz edersem, Lending protokollerini ballandıra ballandıra anlatan kurumsal DeFi'ye karşı saygı duyarım; bankaların parası, emeklilik fonlarının parası, trilyonlarca doları bulur, ama ne kadar likidite getirebilir, lütfen Coinbase'e bir bakın.
Kurumların tahmin piyasalarıyla kumar oynamasına veya Stock Perp puan yarışlarına katılmasına gelince, bu daha çok bir hayal anına yakındır.
Herkesin aklı başına gelmeli; Wall Street konsorsiyum zinciri Canton'un dirilişine, Robinhood'un Meme, NFT, DeFi'sine ve hatta dYdX'i Perp DEX yeni ürünü Arcus'a dahil etmesine bakılırsa, açıkça daha kripto-dünyası tarzı bir oyun hayatta kalabilir.
Başkalarına yaranmak, asla kendi özünü korumaktan iyi değildir.
Batı'da CB ve RH giderek birbirine rakip olma eğiliminde; bu, Binance'in 2017'de zirveye çıkmasından bu yana on yıldır görülmemiş büyük bir değişim.
Ama bu, Amerikan borsalarının ürün gücündeki yinelemeli yükselişe dayanmıyor; asıl neden, Binance gibi Çinli offshore borsaların büyüme ivmesinin zayıflaması.
Binance'in zor durumunu verilerle kanıtlamaya gerek yok; sadece Binance VIP standartlarının sürekli düşürüldüğünü ve Binance'in BTC işlem hacminin defalarca durduğunu bilmek yeterli.
Elbette sürprizler de var; uzun süredir Deribit'in tekelinde olan opsiyon işinde yeni gelişmeler yaşanıyor.
Bitget, FCN sabit kuponlu senet gibi iş hatlarını deniyor; bu aslında çift para kazanma ürününün dönüşümü. Benzer şekilde, Bybit'in opsiyon ürün hattı da hızla ilerliyor; Deribit ise Coinbase'in etkisiyle genel pazar payında giderek düşüş yaşıyor.
Ancak bu, Doğu'nun yükselip Batı'nın düştüğü güzel bir hikaye değil. Opsiyonlar gibi karmaşık türevler, anlaşılması kolay Perp'e kıyasla yıllardır %5'in altında bir paya sahip. Düşünmemiz gereken şu: Karmaşık finansal ürünlerin basitleştirilmiş dağıtımı, borsa platformlarının bir sonraki aşamasını destekleyebilir mi?
Bu, hemen karar verilebilecek bir önerme değil, ancak ikinci kademe borsalar için kripto sonrası dönemin rasyonel bir tercihi olabilir.
Sözde tam kapsamlı aracı kurum işi, Binance'in düşünmesi gereken bir konu. Çoğu ikinci ve üçüncü kademe küçük borsa, SKU çeşitliliğine dayanarak hayatta kalabilecekleri bölgesel pazarlar bulmalı ve zar zor bir kanal ücreti kazanmalı.
Eğer bStock'un arkasındaki Alpaca zaten Mini ortak sayılıyorsa, Bitget Stock+ işinin arkasındaki kanal Atomic Vaults belki 10 kişiden bile azdır. Gerçek iş dünyasına hoş geldiniz.
Uzun süre birleşen ayrılır, rol değişiminin kazanç ve kaybı nedir?
「Çift Para Kazanma ve sürekli vadeli işlemler, getiri ürünleri ile işlem ürünlerinin birbirine dönüşebileceğini kanıtlıyor」
Mevcut CEX'ler bir tür ruh değişimi yaşıyor:
· DeFi ve CEX, TGE işleri durdu; zincir üstü DeFi'nin gerçek işleri CEX üzerinden dağıtması gerekiyor, örneğin R25, Binance üzerinden Phraos token'larını dağıtıyor, arkasında Güneydoğu Asyalı kardeşlerin tüketici kredileri var;
· CEX ve TradeFi, RWA Perp/Stock Perp sadece en parlak temsilciler; TradFi'nin zincire taşınması zaten devam ediyor, ancak CEX'lerin bunlardan fazla iş artışı elde ettiği yok.
Bu, 2021'de CZ'nin Binance'in sonunda bir DEX olacağını düşünmesinden farklı. Mevcut DeFi finansal yığını, artık DEX Lending gibi birkaç formla özetlenemez.
Görsel açıklaması: Servet etkisinin yok oluşunu gizliyor
Görsel kaynağı: @zuoyeweb3
Borsa platformaları için Coinbase, perakende işlemlerin vazgeçilmez olduğunu kanıtlıyor; Binance ise yeni varlıkların eski platformlara ihtiyaç duymadığını gösteriyor.
CEX'lerin büyümesi esas olarak hisse senetleri gibi birkaç iş kolunda yoğunlaşıyor, ancak KOL tweet'leri ve ücretli raporlar dışında, borsa platformlarının genel işlem hacmi neredeyse yarı yarıya düştü. Gerileyen bir piyasada zirvede olmak, kolektif kan kaybını telafi edemez.
Hatta Bitget Wallet'ın milyonluk BD pazarlaması bile özünde soğukluğun iletimidir; insan toplayan departmanlar bile kâr ettiklerini kanıtlamak zorunda, tıpkı fiş toplayıcıların Makao VIP salonlarının cirosunu ayakta tutması gibi.
Burada borsa platformlarının Pre-IPO ve Stock Perp'in kaçınılmaz başarısızlığını analiz etmeyeceğim; "Halka arz öncesi varlıklara hücum: Pre-IPO fiyatlandırma gücü savaşı" başlıklı yazı, borsa platformlarının PB işini zaten tanıtmıştı.
Bunun nedeni tek bir cümleye indirgenebilir: Borsa platformları, hisse senetleri gibi yeni varlıklar üzerinde fiyatlandırma gücüne sahip değil.
Ancak bu, kripto dünyasının fiyatlandırma olasılığını tamamen kaybedeceği anlamına gelmiyor. Borsa platformlarının belleğimizi doldurduğu mantıkla, başka olasılıkları hayal etmeye cesaret edemiyoruz.
Ancak tam da belleği üreten ChangXin, TradeXYZ tarafından önceden fiyatlandırıldı; robot üreten Unitree Technology'nin dünya çapında yeniden adil bir fiyatla işlem görebilip göremeyeceğini tam da burada izleyebiliriz.
Böylece sorun artık karmaşık değil: Wall Street'in "çaldığı" varlık fiyatlandırma gücünü geri almak, tüm mücadelenin başlangıcı ve dönüm noktası haline geliyor; Pre-IPO sadece büyük sınavın açılış aşaması.
Bu, Pre-IPO ve Stock Perp'in önemsiz olduğu anlamına gelmiyor, ancak dikkat edin: IPO'nun halka arzı, yeni hisse alımı, işlem ve PB hizmetleri hâlâ tamamen geleneksel finans sisteminin elinde; nadir görülen zincir üstü işlemler de sadece soldan sağa aktarmadır.
Borsa platformlarını bir kenara bırakın, kamu zincirleri ve stablecoin'ler bile bundan bir fayda sağlayamadı. Robinhood Chain, Meme ile soğuk başlangıcını tamamladıktan sonra yine de gerçek finansal işlere yönelecek.
Ancak borsa platformları bunu yapamaz; borsa platformlarının gerçekten sunduğu şey "servet etkisi"dir, ya da daha açık bir ifadeyle, fiyatın katlanarak artmasıdır. Yalnızca bu koşul altında Perp/Dogecoin ve PumpFun ortak bir nokta bulabilir.
Ancak TGE sistemi geri çekildikten sonra, borsa platformlarının fiyatı zorla yükseltmek için marjı kalmadı; yalnızca Wall Street'in paylaştığı artıkları pasif bir şekilde yemek zorundalar.
Kesin olan şu ki, kripto dünyasının bir özelliği kitle pazarına satılmalı, kitle pazarından bir şey kripto dünyasına satılmamalı. Kripto dünyasının pazarı çok küçük, bu tüketimi destekleyemez, bu da inovasyon yapılamamasına ve ardından kitle pazarına satılamamasına yol açar.
Uzun süren ayrılığın ardından birleşme, geleneksel işlem sistemi evini çalma
「7/24 işlem, işlem platformunu daha tanıdık bir savaş alanına sürüklüyor」
Önceki yazıda işlem platformlarının açmazı ele alınmıştı, esas olarak kurumsal DeFi'ye bahis yapmanın çıkmaz sokak olduğu vurgulanmıştı. Burada kısaca eklemek gerekirse, CB'nin kurumsal DeFi'yi makul bulması doğru; bu, Wall Street'in anlayabileceği bir hikaye.
ABD'nin medya üzerindeki doğal hakimiyetiyle birleşince, bu durum sektörde ortak bir görüşe dönüştü. Bu ortamda yıllarca hayatta kaldık, bunu anlamak zor değil.
Tek boyutlu insanlar, işlem platformunun olmadığı bir hikayeyi hayal edemez; Wall Street olmasaydı, hayal gücümüz bile olmazdı.
Tüm bunlardan sıyrılıp, ABD dışı bir mutabakat altında hayatta kalma yolu tasarlamak zor görünüyor; o halde en temelden, likiditeden başlayalım.
Görsel açıklaması: İşlem platformları hâlâ para kazanıyor
Görsel kaynağı: @LorenzoARK
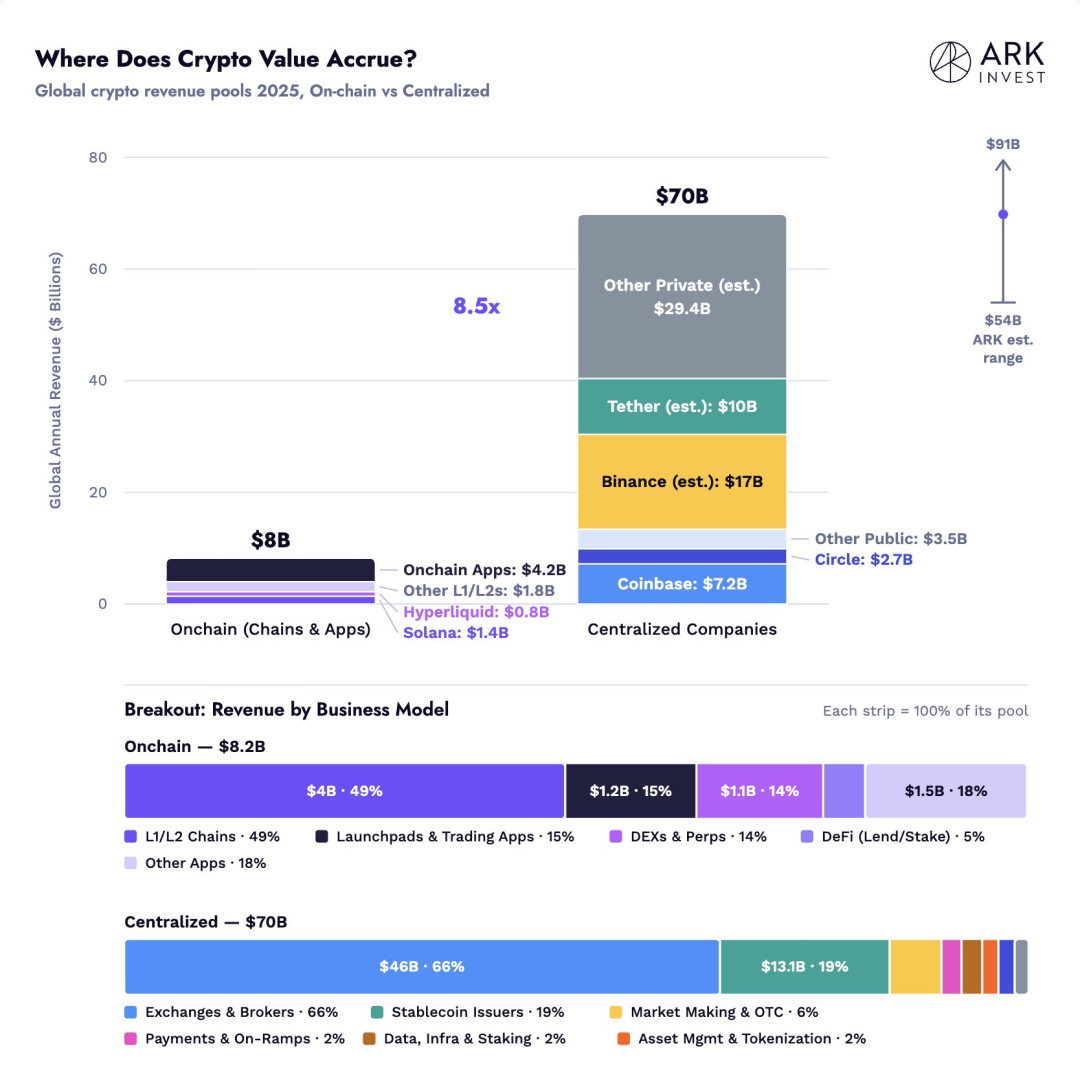
Bir yanılgıyı düzeltelim: İşlem platformlarının zorluğu para kazanmamak değil, aşırı kâr elde edememek. Tüm sektörün kâr dağılımında, işlem platformları hâlâ DeFi ve stablecoin'lerin toplamından daha fazla kazanıyor.
Hatta daha da ileri gidebiliriz: ABD finansının kurumsallaşması belirlenmiş bir yol; kripto sadece ABD borsasının adımlarını takip ediyor, bu şaşırtıcı değil.
CEX ve TradFi arasındaki geçişte, Nasdaq gece işlemlerini planlıyor ve Asya'nın gündüz saatlerine denk gelecek şekilde tasarlanmış; 5X23 saat ile Asyalı yatırımcıların ihtiyaçlarını karşılıyor. Yeni Soğuk Savaş bir teknoloji (hisse) savaşı; iki tarafın birbirine veya uluslararası likiditeye yönelik rekabeti birçok yeni fırsat doğuracak.
Bu nedenle Binance, Changxin'in vadeli işlemlerini listeledi; ancak Asyalı yatırımcıların ihtiyacı hiçbir zaman kaldıraç kullanmak değil. A hisse senedi piyasasında açığa satış yasak; bu hiçbir zaman piyasanın ateşlenmesine veya çökmesine neden olmadı.
Yani, görünürdeki ev çalma, işlem platformlarının Wall Street'i tersine evcilleştirmesi; Pre-IPO ve süper broker hizmetlerini ABD kurumlarına satmak. Ancak asıl ev çalma şurada: Düzenlenmiş bir finans piyasasında küresel olarak nasıl arbitraj yapılır.
Sonuç
İşlem platformları yavaş yavaş ikinci plana çekilerek eşleştirme ve kayıt rolünü iyi oynayacak ve sonunda çeşitli Pre-IPO ve Stock Perp'lerin ilk çıkış noktası haline gelerek hisse senedi piyasası ve DeFi ile yeni bir finansal yığın oluşturacak.
İşlem platformlarının tarihsel misyonu, OKX'in uyumluluğuyla sona ermiyor, ne de Bitget'in gecikmiş C2C'siyle; CZ'nin piyasa manipülasyonuyla ve üstelik Meme kullanarak sona eriyor, işlem platformları artık yeni bir varlık ihraç paradigması yaratma gücüne sahip değil.
Bir dönem böylece sona eriyor, şu an gördüğümüz şey batan bir gemideki can çekişmeden başka bir şey değil; ileriye bak, geriye dönme, daha yeni varlık ihraç yöntemleri bul.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler