Bank of America'nın sinyali yine geldi, kısa vadede geri çekilmeyi, uzun vadede ise yükseliş pozisyonu almayı öneriyor.

TL;DR
· ZeroHedge'in aktardığı son BofA Flow Show'a göre, Boğa ve Ayı göstergesi 9,4'ten 9,7'ye yükselerek 2021 başından bu yana en yüksek seviyeye ulaştı.
· Yüksek getirili tahvil girişleri, küresel yüksek getirili tahvil ve AT1 spread'lerinin daralması ve küresel hisse senedi endekslerinin piyasa genişliğindeki iyileşme, aşırı ısınma okumasını birlikte yükseltti.
· Hisse senetleri ve tahviller net giriş almaya devam ediyor, ancak teknoloji hisseleri ve yarı iletken ETF'leri altı haftadır ilk kez çıkış yaşadı; AI bulut sağlayıcılarının kredi riski de artıyor.
· Hartnett, kısa vadede "yeniden pozisyon almak yerine geri çekilme veya rotasyon" öneriyor, ancak uzun vadede hisse senetlerinde uzun, tahvillerde kısa pozisyonu koruyor. · Gerçekten dikkat edilmesi gereken tersine dönüş kombinasyonu, getirilerin yükselmeye devam etmesi ve banka hisselerinin düşmeye başlamasıdır.
ZeroHedge'in aktardığı son BofA Flow Show'a göre, Michael Hartnett'in takip ettiği Boğa ve Ayı göstergesi 9,4'ten 9,7'ye yükselerek 2021 başındaki "meme hisse balonu"ndan bu yana en yüksek seviyeye ulaştı ve tam puan olan 10'dan yalnızca 0,3 eksik kaldı.
Bu gösterge tek bir varlığın yükselişini veya düşüşünü yansıtmıyor; aksine, fon akışları, kredi spread'leri, piyasa genişliği ve yatırımcı pozisyonlarının birlikte oluşturduğu risk iştahını temsil ediyor. 9,7, piyasanın hisse senetleri, kredi tahvilleri ve diğer riskli varlıklara yönelik tutumunun tarihsel uç noktalara yaklaştığı anlamına geliyor.
Bu okuma karşısında Hartnett'in kısa vadeli önerisi yükselişi kovalamak değil, "yaz aylarında geri çekilme veya rotasyon yapmak, yeniden pozisyon almak değil" şeklinde.
Ancak bu, boğa piyasasının sona erdiğini düşündüğü anlamına gelmiyor. Hartnett bir yandan kurumsal kârların hâlâ boğa piyasasının temel motoru olduğunu kabul ediyor; diğer yandan finansal koşulların bu motorun hisse fiyatlarını ilerletmeye devam edip edemeyeceğini belirlediğini düşünüyor. Bu da onun temel duruşunu oluşturuyor: taktiksel olarak temkinliye dönmek, stratejik olarak hâlâ hisse senetlerinde uzun pozisyon almak.
Boğa ve Ayı göstergesi 9,7'ye yükseldi, fonlar her yöne akıyor ancak teknoloji işlemleri soğumaya başlıyor
Bu hafta Boğa ve Ayı göstergesindeki yükseliş temel olarak üç faktörden kaynaklandı: yüksek getirili tahvil fonlarına güçlü girişler, küresel yüksek getirili tahvil ve AT1 tahvil spread'lerinin daralması ve küresel hisse senedi endekslerinin piyasa genişliğindeki iyileşme.
Bu, risk iştahının yalnızca birkaç ABD teknoloji devi hissesine odaklanmadığını gösteriyor. Kredi tahvili yatırımcıları da risk almaya devam ediyor, daha fazla hisse yükselişe katılıyor ve iyimserlik hisse senedi piyasasından tahvillere ve diğer varlıklara yayılıyor.
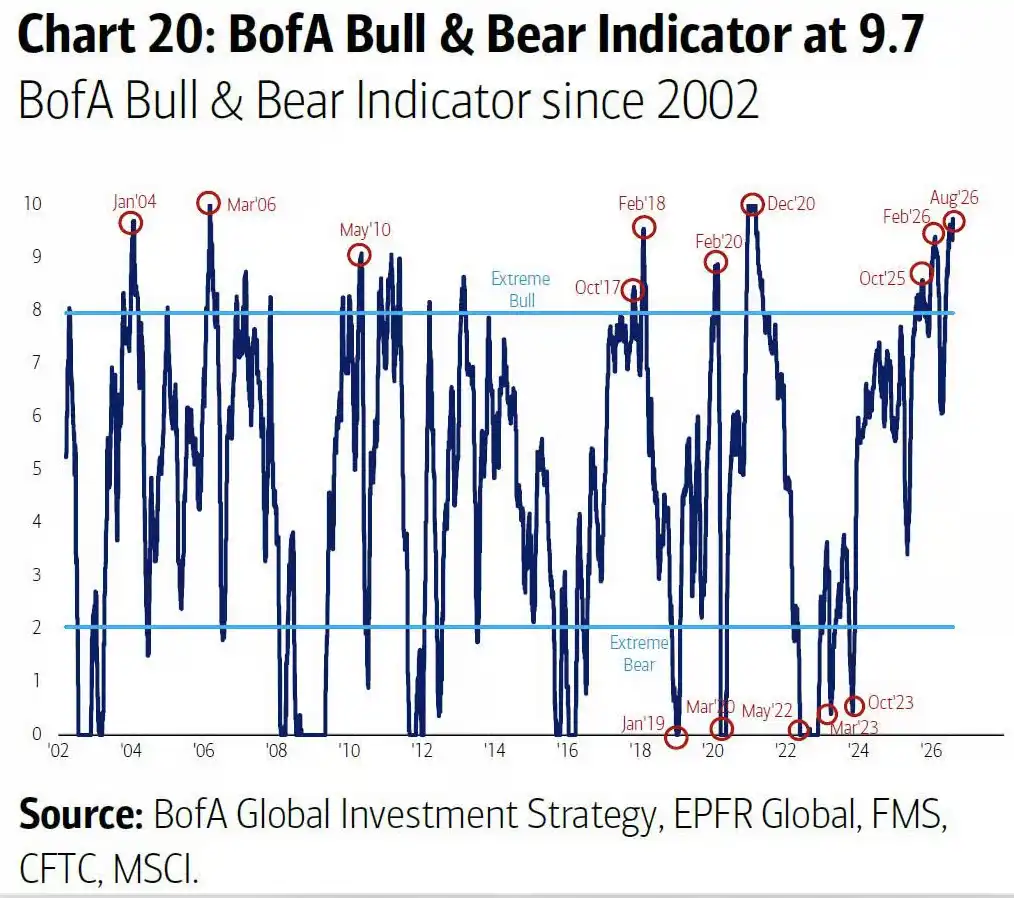
Boğa ve Ayı göstergesinin tarihsel seyir grafiği. BofA boğa ve ayı göstergesi 9,4'ten 9,7'ye yükselerek 2021 başından bu yana en yüksek seviyeye ulaştı ve "aşırı yükseliş" sınır çizgisini açıkça aştı.
Bu haftaki fon akışları da bu kapsamlı ısınmayı doğruluyor. Verilere göre, nakit girişi 53,7 milyar dolar, hisse senedi girişi 32,9 milyar dolar, tahvil girişi 23,1 milyar dolar olurken, altın ve kripto varlıklara sırasıyla 900 milyon dolar ve 600 milyon dolar giriş yaşandı.
Alt kalemlere bakıldığında, yatırım yapılabilir dereceli tahvillere 10,2 milyar dolar giriş oldu; yılbaşından bugüne olan hıza göre hesaplandığında, yıllık giriş hacmi rekor seviyede 527 milyar dolara ulaşabilir. Yüksek getirili tahvillere 4,1 milyar dolar giriş, Temmuz 2024'ten bu yana en büyük tutar oldu. ABD hisse senetlerine 9,6 milyar dolar giriş gerçekleşti ve yıllıklandırılmış giriş hacmi de rekor seviyede.
Ancak, fonların kapsamlı girişi, tüm riskli varlıkların eş zamanlı olarak ısındığı anlamına gelmiyor. Bu hafta teknoloji hissesi fonlarından 700 milyon dolar çıkış yaşandı ve bu, altı haftadır ilk kez gerçekleşti. Yarı iletken ETF'lerinden 2,4 milyar dolar çıkış oldu ve bu da altı haftadır ilk kez net çıkış olarak kaydedildi.
Bu, piyasanın genel olarak hâlâ riski kucakladığını, ancak daha önce en yoğun işlem gören teknoloji ve yarı iletken işlemlerinde kısmi bir soğuma yaşandığını gösteriyor. Bull & Bear Indicator 10'a ne kadar yaklaşırsa, piyasa riskli varlıkların yükselmeye devam edebileceğine o kadar oybirliğiyle inanıyor; ve beklenti birliği ne kadar güçlüyse, sürpriz haberlere karşı dayanıklılık genellikle o kadar zayıf oluyor.
Kârlar hâlâ hızlanıyor, ancak finansal koşullar uyarı çizgisine yaklaşıyor
Hartnett, boğa piyasasının en önemli desteğini—kurumsal kârları—inkâr etmiyor.
ZeroHedge'in aktardığına göre raporda, 12 aylık ileriye dönük EPS beklentilerinin %33 artırıldığı belirtiliyor. Son üç ayda yaklaşık 35 milyar dolarlık tarife iadesi, 2025 Mayıs-Temmuz dönemindeki yaklaşık 75 milyar dolarlık tarife kâr şokunu kısmen tersine çevirdi.
Kurumsal kârlar yükselmeye devam ettiği sürece, piyasanın yalnızca duygu göstergelerinin aşırı ısınmasıyla hemen zirve yapması zor. Ancak Hartnett aynı zamanda şunu vurguluyor: EPS boğa piyasasının motorudur, finansal koşullar ise boğa piyasasının şanzımanıdır.
Onun çerçevesinde, benzin fiyatının 4 dolar/galona, dolar/yen kurunun 160'a veya ABD Hazine tahvil getirisinin %5'e yükselmesi, boğa piyasasının aşmakta zorlanacağı finansal koşul eşikleri olabilir.
Bu değişkenler farklı kanallardan riskli varlıkları baskılayabilir: Benzin fiyatlarındaki artış tüketimi zayıflatabilir ve enflasyon beklentilerini yükseltebilir; Hazine tahvil getirilerindeki yükseliş finansman maliyetlerini artırıp hisse senedi değerlemelerini düşürebilir; yenin daha da zayıflaması ise küresel carry trade ve döviz kuru sisteminin daha büyük bir baskı altında olduğunu yansıtabilir.
Kredi piyasasının içinde de ayrışma baş gösterdi. Bir yandan, küresel yüksek getirili tahvil ve AT1 spread'leri daralıyor, bu da genel risk iştahının hâlâ güçlü olduğunu gösteriyor; diğer yandan, AI hiper ölçekli bulut sağlayıcılarının kredi spread'leri ve CDS'leri hâlâ yüksek seviyelerde.
Hartnett bu nedenle, kredi piyasasının verdiği sinyallerin hisse senedi piyasasından daha temkinli olduğunu düşünüyor. Özellikle büyük teknoloji şirketleri yapay zeka veri merkezi yatırımlarını genişletmeye devam ederken, tahvil yatırımcıları sermaye harcamalarını, nakit akışını ve finansman baskısını yeniden değerlendirmeye başlıyor.
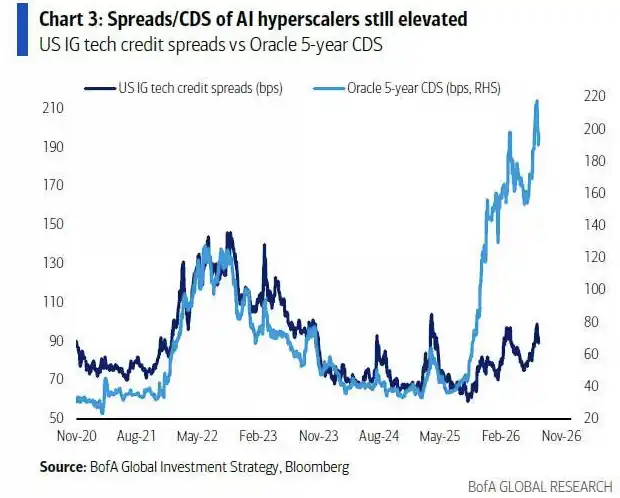
Yapay zeka hiper ölçekli bulut sağlayıcılarının kredi marjları ve Oracle 5 yıllık CDS eğilim grafiği. Yapay zeka bulut sağlayıcılarının kredi riski hâlâ yüksek seviyede; Oracle 5 yıllık CDS'i belirgin şekilde yükselerek kredi piyasasının yapay zeka sermaye harcamalarına karşı hisse senedi piyasasından daha temkinli olduğunu gösteriyor.
Hisse senedi ve kredi piyasası arasındaki ayrışma, şu anda en dikkat çekici sinyallerden biri. Hisse senedi yatırımcıları hâlâ yapay zeka büyümesi ve kâr revizyonlarını işlem yaparken, kredi yatırımcıları yüksek sermaye harcamalarının bilanço üzerinde yaratabileceği baskıyı fiyatlamaya başladı.
Bu nedenle Hartnett'in "yaz geri çekilmesi" daha çok bir pozisyon önerisi niteliğinde, piyasa çöküşü tahmini değil. Yatırımcıların riskli varlık pozisyonlarını azaltmasını ya da bankacılık, sanayi ve yarı iletken gibi döngüsel sektörlerden temel tüketim malları gibi savunmacı sektörlere, REIT'ler, küçük ölçekli hisseler, biyoteknoloji gibi süre (duration) varlıklarına ve dolara geçiş yapmasını savunuyor.
Kısa vadede rotasyon, pozisyon artırma değil; uzun vadeli risk tahvil piyasasında gizli
Kısa vadeli temkinli yaklaşımın aksine, Hartnett'in uzun vadeli varlık dağılımı hâlâ "hisse senedinde uzun, tahvilde kısa" şeklinde.
Bunun temel gerekçesi, hisse senedi piyasasının ABD ekonomisi ve politikası için öneminin artması. 2024 ve 2025'te ABD hanehalkı hisse senedi servetinin toplamda yaklaşık 9 trilyon dolar artmasının ardından, 2026'dan bu yana yaklaşık 7 trilyon dolar daha arttı. Ekonomi giderek daha fazla hisse senedi yükselişinin yarattığı servet etkisine ve yapay zeka veri merkezi sermaye harcaması dalgasına bağımlı hale geliyor.
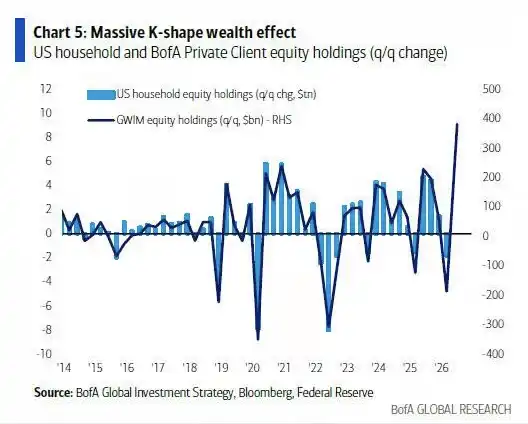
ABD hanehalkı hisse senedi varlıkları ile BofA özel müşteri portföy değişim grafiği. ABD hanehalkı hisse senedi serveti yükselmeye devam ediyor; hisse senedi piyasasının tüketim, ekonomik büyüme ve politika seçimleri üzerindeki etkisi daha da genişliyor.
Bu bağlamda Hartnett, politika yapıcıların hisse senedi piyasasını giderek daha fazla "batamayacak kadar büyük" olarak görme ihtimalinin arttığını düşünüyor. Finansal piyasa baskısı hızla genişlerse, hükümet döviz müdahalesi, mali düzenlemeler veya diğer politika araçlarıyla finansal koşulların sıkılaşmasının refahı, boğa piyasasını veya balonu tamamen sona erdirmesini engelleyebilir.
Ancak "politika tabanı" piyasanın düşmeyeceği anlamına gelmediği gibi, tabanın zamanında ve etkili olacağı anlamına da gelmez. Hartnett aynı zamanda, refahı ve balonu nihayetinde sona erdiren şeyin genellikle tahvil piyasası olduğu konusunda uyarıyor.
Uzun vadeli çerçevesinde, gerçekten tehlikeli senaryo getirilerin yükselmesi, doların düşmesi ve tahvil piyasasındaki baskının maliye politikasını yön değiştirmeye zorlaması ve varlık tahsisini hisse senetlerinden tahvillere yeniden yönlendirmesidir.
Ayrıca daha sezgisel bir tersine dönüş sinyali veriyor: getiriler yükseliyor, ancak banka hisseleri düşüyor.
Şu anda "banka hisseleri yükseliyor, getiriler yükseliyor" hâlâ ekonomi ve piyasa için güçlü risk iştahı olan bir kombinasyon olarak değerlendiriliyor. Getiriler yükselmeye devam ederse ancak banka hisseleri bundan faydalanamaz hatta düşmeye başlarsa, bu finansman maliyetlerinin, kredi riskinin ve ekonomik baskının faiz artışlarının getirdiği kazanımları aştığı anlamına gelebilir.
Bu nedenle, Bull & Bear Indicator'ün 9,7'ye yükselmesi kesin bir satış sinyali değildir. Tarihsel olarak, bu gösterge 2004, 2006, 2018 ve 2020'de benzer aşırı bölgelere girmiştir, ancak her seferinde piyasa tersine dönüşünün zamanlaması ve tetikleyicileri farklı olmuştur.
Asıl işaret ettiği şey, piyasanın yumuşak iniş, kâr büyümesi, yapay zekâ yatırımları ve politika desteği hakkında zaten büyük miktarda iyimser beklentiyi fiyatladığıdır. EPS yükselmeye devam ettiği ve finansal koşullar belirgin şekilde sıkılaşmadığı sürece piyasa hareketi sürebilir; ancak duygu göstergesi tam puana yaklaştığında, piyasanın kötü haberlere karşı tampon alanı belirgin şekilde daralmıştır.
Bu aynı zamanda Hartnett'in "taktiksel olarak düşüşçü, stratejik olarak yükselişçi" olmasının nedenidir: kısa vadede kalabalık işlemlere daha fazla ekleme yapmak istemiyor, uzun vadede ise servet etkisi, yapay zekâ sermaye harcamaları ve politika seçimlerinin hisse senetlerini desteklemeye devam edeceğine inanıyor.
Bundan sonra, 9,7 gibi statik bir okumadan daha çok dikkat edilmesi gereken üç dinamik değişim var: teknoloji ve yarı iletken fonlarının çıkışının devam edip etmediği, yapay zekâ bulut sağlayıcılarının kredi riskinin daha da artıp artmadığı ve piyasada "getiriler yükseliyor, banka hisseleri düşüyor" şeklinde bir tersine dönüş kombinasyonunun ortaya çıkıp çıkmayacağı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler