ABD ve Japonya'nın yaklaşık 30 yıl sonra nadir görülen ortak hamlesi, yen taşıma ticaretinin sonunu getiriyor.

TL;DR
· Japonya ve ABD'nin ortaklaşa yen alımını doğrulamasının ardından dolar/yen, geçen hafta 164'e yakın zirveden 155 civarına geriledi ve yen shortçuları müdahale riskini yeniden değerlendirmek zorunda kaldı.
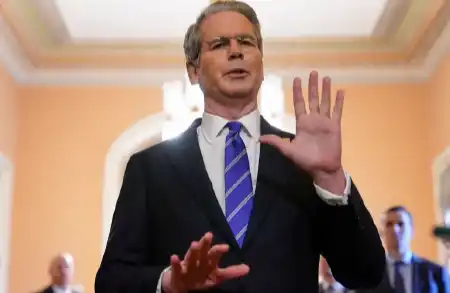
· Reuters fotoğrafları, Bessent'in not defterinde 5 milyar ila 10 milyar dolar tutarında yen alım planının yazılı olduğunu gösterdi; bu tutar resmi olarak doğrulanmadı ancak ABD tarafı tekrar katılımı dışlamadığını açıkladı.
· Koordineli müdahale carry trade pozisyonlarının kapanmasını tetikleyebilir ancak ABD-Japonya faiz farkını ortadan kaldıramaz; yenin kalıcı değer kazanıp kazanmayacağı hâlâ Japonya Merkez Bankası'nın faiz artırımına ve ABD getiri eğilimine bağlı.
· Japonya müdahaleyi desteklemek için dolar varlıklarını kullanabilir, ancak FIMA repo aracı doğrudan ABD Hazine tahvili satışı ihtiyacını azaltabilir; ABD tahvilleri üzerindeki baskı mekanik bir sonuç değildir.
ABD-Japonya ortak yen müdahalesi sinyali 3 Ağustos civarında hızla yayıldı.
Japonya Maliye Bakanı Katayama Sadatoki, Japonya Maliye Bakanlığı'nın ABD Hazine Bakanlığı ile koordineli olarak yen alımı gerçekleştirdiğini doğruladı. ABD Başkanı Trump ve Hazine Bakanı Scott Bessent de ABD'nin katılımını doğruladı ve tekrar ortak eylem olasılığını dışlamadıklarını belirtti. Resmi açıklamaların ardından dolar/yen, geçen hafta 164'e yakın 40 yılın zirvesinden hızla gerileyerek 155,20 civarına düştü; AP'nin kaydettiği 3 Ağustos sabahı kuru yaklaşık 156,34'tü.
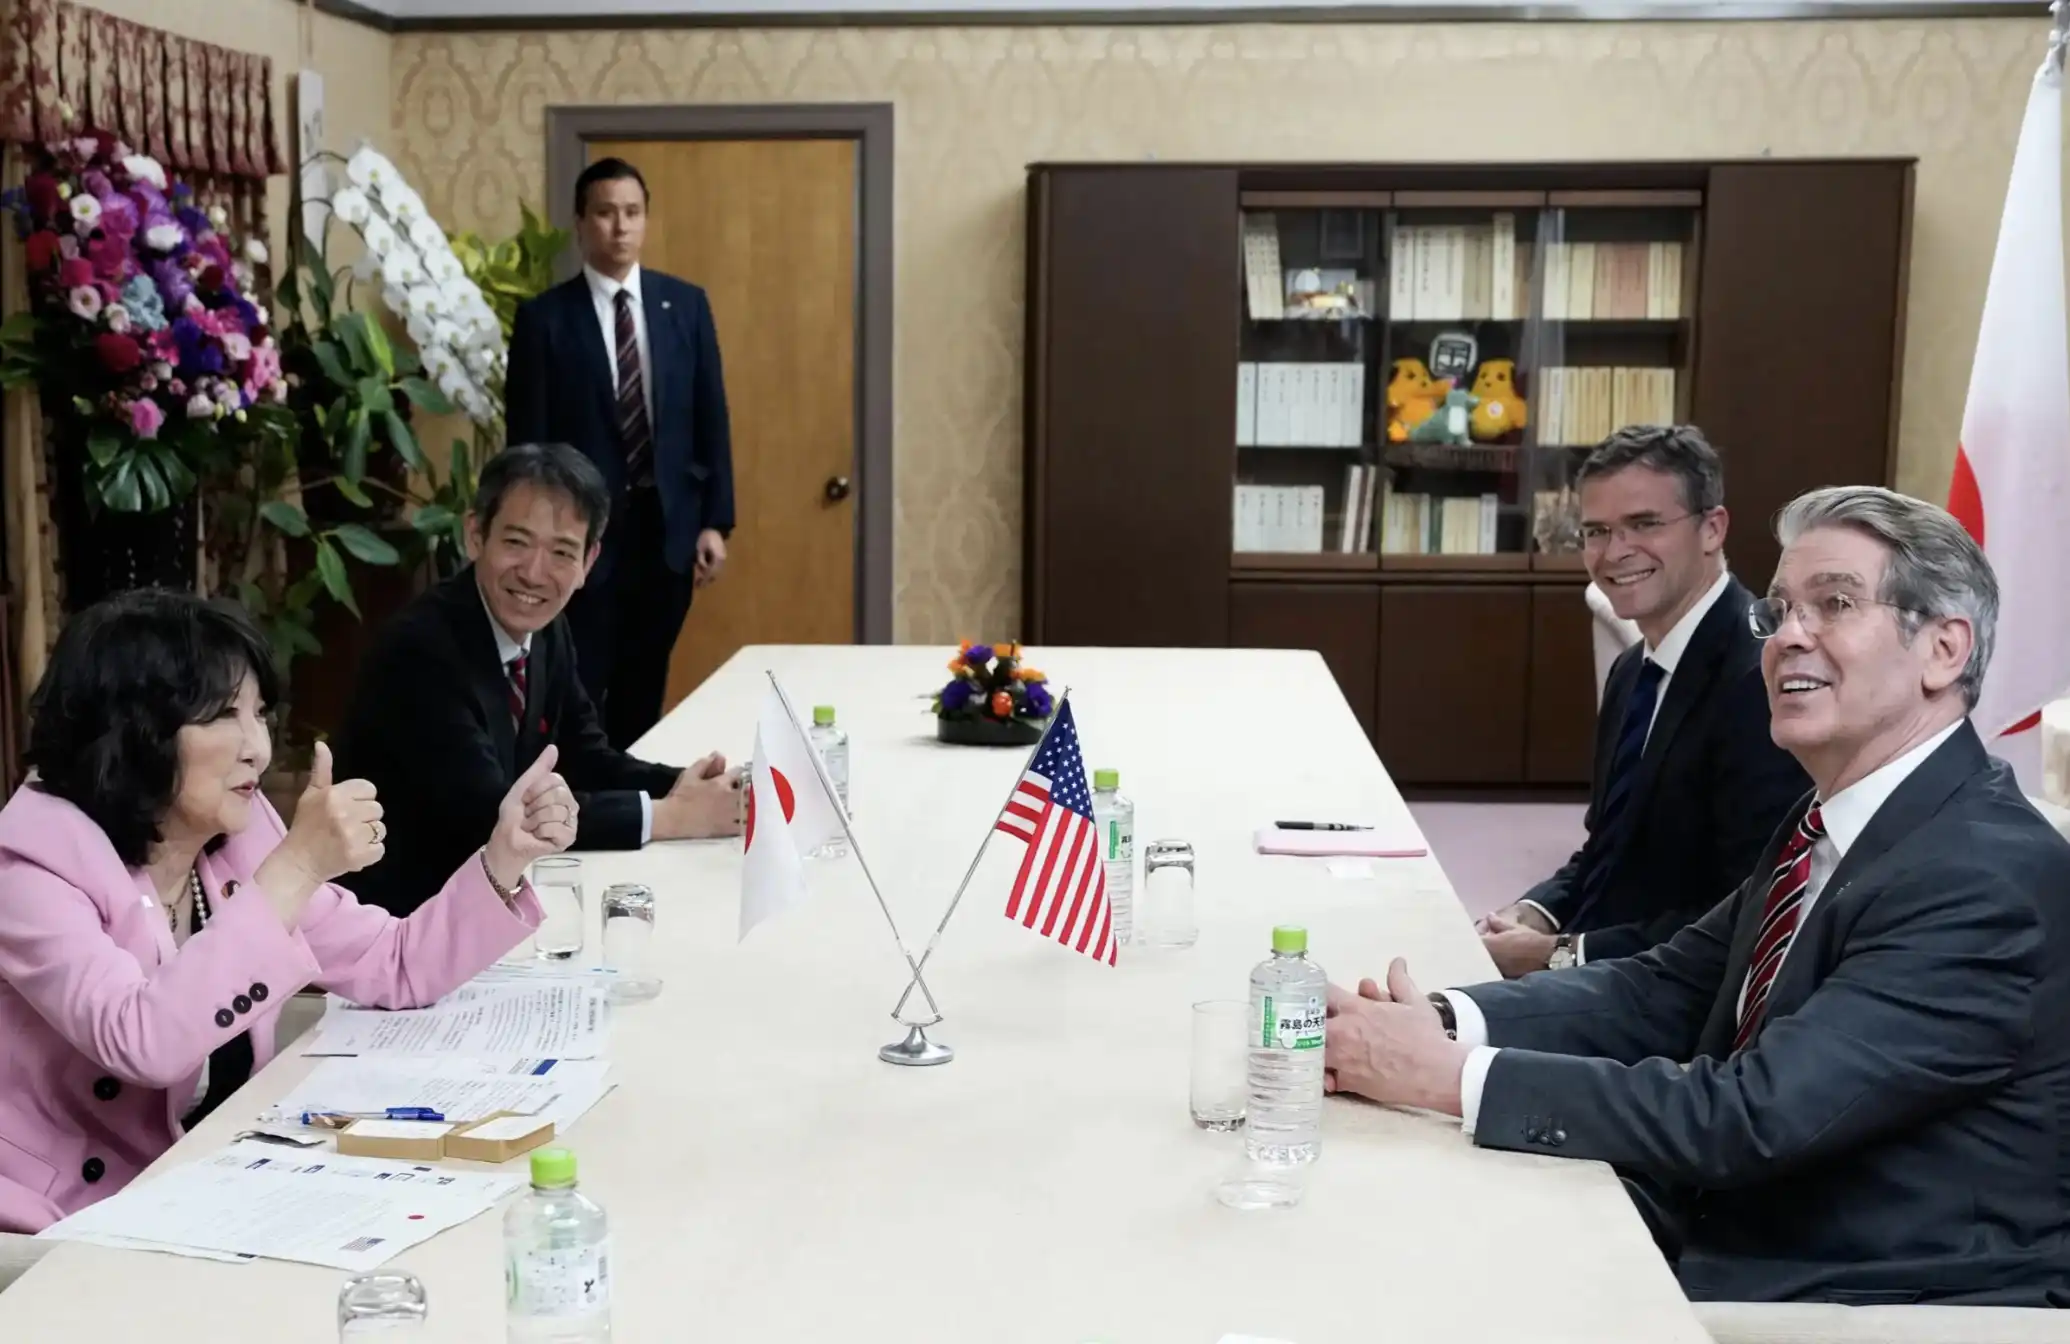
ABD-Japonya maliye bakanları görüşmesi
Bu hareketin en önemli değişimi, yalnızca Japonya'nın dolar satıp yen alması değil, ABD'nin sözlü destekten fiili koordinasyona geçmesidir.
Uzun süredir yenin değer kaybına bahis yapan traderlar için orijinal mantık tamamen geçersiz olmadı: ABD faizleri hâlâ Japonya'dan belirgin şekilde yüksek ve dolar varlıkları tutmak hâlâ faiz farkı kazandırabilir. Ancak bu işlemin risk yapısı değişti. Eskiden piyasa esas olarak Japonya'nın tek taraflı müdahalesinin boyutunu ve süresini değerlendiriyordu; şimdi ise ABD katılımı, iki tarafın tekrarlayan işlemleri ve yetkililerin belirli seviyelerde politika savunması oluşturma olasılığı da hesaba katılmalı.
ABD-Japonya ortak müdahalesi gerçekleşti, yen hızla toparlandı
Dolar/yen 164'ten hızla geriledi
Yenin toparlanma hızı, koordineli müdahalenin piyasa beklentilerini etkilediğinin en doğrudan kanıtıdır.
Temmuz sonunda dolar/yen 164'e yaklaşarak yen yaklaşık 40 yılın en düşük seviyesine geriledi. Zayıf yen, Japonya'nın ihracatçı firmalarının yurt dışı kârlarını yen cinsinden artırabilir, ancak ithal enerji, gıda ve hammadde maliyetlerini de yükselterek hane halkı yaşam maliyetlerini ve işletme baskılarını daha da ağırlaştırır. Kur, daha önce hassas bölge olarak görülen 150 ve 160 seviyelerinin altına sürekli düştükçe, Japon hükümetinin değer kaybına yönelik siyasi toleransı belirgin şekilde azaldı.
Japonya daha önce de tek başına piyasaya girerek yen satın almıştı, ancak döviz kuru genellikle yalnızca kısa vadede toparlanıyordu. Piyasanın aşina olduğu senaryo şudur: Maliye Bakanlığı harekete geçer, açığa satış yapanlar geçici olarak pozisyon kapatır, ardından ABD-Japonya faiz farkı yeniden fon akışını dolar varlıklarına yönlendirir.
Bu kez piyasa aynı senaryoyla karşı karşıya değil.
Japonya Maliye Bakanlığı açıkça "koordineli müdahale" ifadesini kullandı; Bessent ise ABD Hazine Bakanlığı'nın Japonya ile iletişimini sürdüreceğini ve ortak eyleme yeniden katılmakta "tereddüt etmeyeceğini" belirtti. Yetkililerin sürekli olarak devasa fonlar enjekte etmesi gerekmeyebilir; yatırımcılar dolar/yenin 164 seviyesine yaklaştığında yeniden ikili müdahaleyle karşılaşabileceğine inandığı sürece, yeni açığa yen satışı yapmanın getirdiği kuyruk riski belirgin şekilde artacaktır.
5-10 Milyar Dolarlık Sinyal Ortaya Çıktı: ABD Sözlü Destekten Fiili Katılıma Geçti
Reuters'ın 31 Temmuz'da çektiği fotoğraflar, Bessent'in Camp David kabine toplantısındaki not defterinde şu yazıyı gösteriyor: "To Do: Buy Japanese Yen (JPY) $5-10 bil.", yani 5 ila 10 milyar dolar değerinde yen satın alınması.
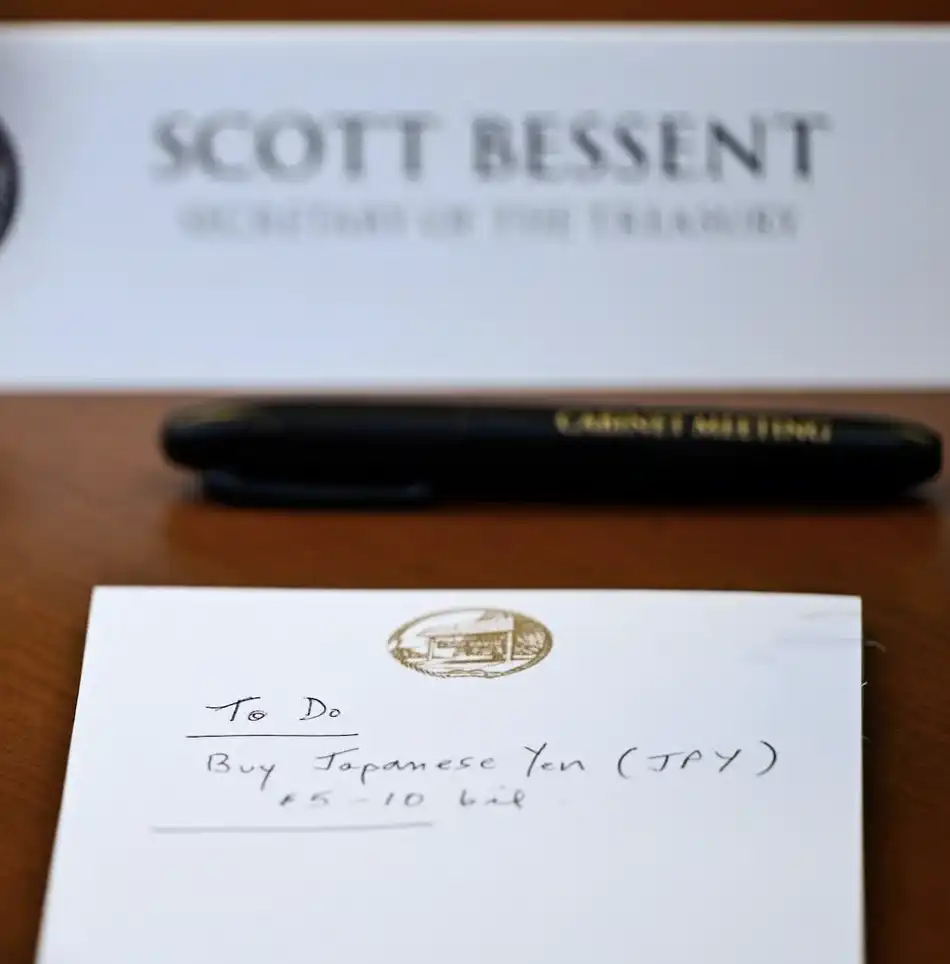
Reuters, Cuma günkü kabine toplantısında Bessent'in önünde duran not defterinin fotoğrafını yayınladı. Bessent, "Yapılacaklar" başlığı altında "5-10 milyar dolar değerinde yen (JPY) satın al" yazmıştı.
Bu not defteri, ABD'nin sonunda ne kadar yen satın aldığını kanıtlamıyor. Fotoğrafın ortaya çıktığı sırada ABD Hazine Bakanlığı belirli bir tutarı doğrulamamıştı. Sağladığı temel bilgi, ABD Hazine Bakanlığı'nın yalnızca diplomatik açıklamalarla Japonya'yı desteklemek yerine, fiili bir ölçeğe sahip yen alım operasyonunu en azından ciddi şekilde değerlendirmiş olmasıdır.
Ardından ABD ve Japonya resmi olarak ortak müdahaleyi doğruladı ve bu fotoğrafın piyasa açısından önemini daha da artırdı. Bessent ayrıca gerekirse ABD'nin eylemi tekrarlamaya hazır olduğunu kamuoyuna açıkladı. 5-10 milyar dolar, küresel döviz piyasasındaki arz-talep dengesini uzun vadede değiştirmeye yetmeyebilir, ancak yüksek kaldıraçlı yen açığa satışçılarının zarar durdurma noktalarını ve pozisyon boyutlarını yeniden hesaplaması için yeterlidir.
Müdahalenin gerçekten işe yarama biçimi de yalnızca resmi fonların döviz kurunu doğrudan itmesi değildir.
Dolar/yen hızla düştüğünde, yen borçlanıp dolar varlıkları satın alan yatırımcılar kur kaybı yaşar. Bazı yüksek kaldıraçlı hesaplar teminat tamamlamak zorunda kalır, bazı trend takip işlemleri ve opsiyon pozisyonları zarar durdurmayı tetikler. Pozisyon kapatma süreci, yatırımcıların dolar satıp yen geri almasını gerektirir ve bu da yendeki kısa vadeli yükselişi büyütür.
Bu nedenle, 164 seviyesinden 155-156 aralığına hızlı geri çekilme, hem resmi işlemleri hem de arbitraj pozisyonları ile trend pozisyonlarının yoğun kaldıraç çözülmesini içeriyor olabilir.
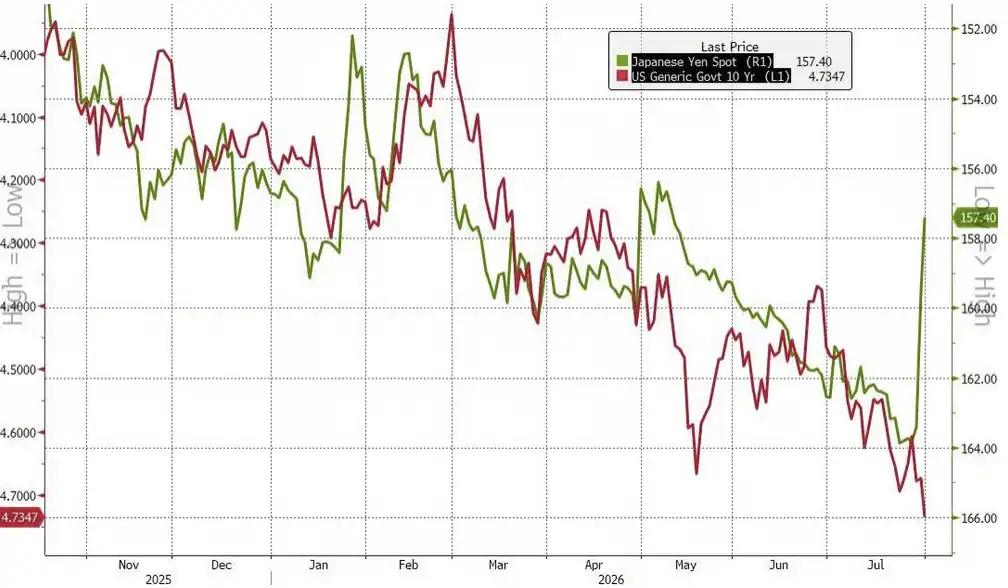
Japon Yeni Kısa Pozisyonları Geri Çekilmeye Başlıyor, Risk Küresel Varlıklara Yayılıyor
Yen Carry Trade Sona Ermedi, Ancak İşlem Oranları Değişti
Piyasada "yen carry trade'in sona erdiği" yönünde ifadeler ortaya çıktı, ancak bu değerlendirme hâlâ erken.
Fed, 29 Temmuz'da federal fon hedef aralığını %3,50 ile %3,75 arasında korurken, Japonya Merkez Bankası 31 Temmuz'da kısa vadeli politika faizini %1'de tuttu. Korunma maliyetleri hesaba katılmasa bile, ABD kısa vadeli faizleri Japonya'dan belirgin şekilde yüksek; yen borçlanıp dolar varlıklarına yatırım yapmanın temel getirisi ortadan kalkmadı.
Koordineli müdahale, bu işlemin risk-getiri oranını değiştirdi.
Geçmişte yatırımcılar, Japonya'nın tek taraflı müdahalesinin yalnızca kısa vadeli dalgalanma yaratabileceğini düşünebilir ve bu nedenle yenin toparlanmasının ardından kısa pozisyonları yeniden kurmaya istekli olabilirlerdi. Şimdi, ABD'nin tekrar piyasaya girmesi, resmi müdahale sıklığının artması ve Japonya Merkez Bankası'nın faiz artırımını öne çekme olasılığı için daha yüksek bir risk primi ödemek zorundalar.
Bu nedenle yen kısa pozisyonları kaldıraçlarını azaltabilir, pozisyon boyutlarını küçültebilir veya daha fazla opsiyon koruması satın alabilir; ancak bu, fonların carry trade'den tamamen vazgeçtiği anlamına gelmez. ABD-Japonya faiz farkı yüksek seviyelerde kaldığı sürece, yenin her toparlanışı yeni satış baskısıyla karşılaşabilir.
Daha doğru bir değerlendirme şu olur: Koordineli müdahale, yen kısa pozisyonlarının kaldıraç alanını daralttı, ancak yen üzerinde kısa pozisyon almanın makro temelini henüz ortadan kaldırmadı.
ABD Tahvillerinde Dışa Taşma Riski Var, Ancak İletim Yolu Değişti
Yen müdahalesinin küresel etkisi yalnızca döviz piyasasıyla sınırlı değil; aynı zamanda Japonya'nın yen almak için dolar fonlarını nasıl sağladığını da kapsıyor.
ABD Hazine Bakanlığı TIC verilerine göre, Japonya Mayıs 2026 sonu itibarıyla yaklaşık 1,143 trilyon ABD doları tutarında ABD Hazine tahvili tutuyor ve en büyük yabancı sahip konumunda. TIC verileri, saklama hesabı sahipliği gibi faktörlerden etkilendiği için nihai sahipliği tam olarak yansıtamaz; ancak Japonya'nın devasa ABD tahvili pozisyonu, müdahalenin dışa taşma riskini izlemek için önemli bir gösterge olmaya devam ediyor.
Geleneksel işlem zinciri şu şekildedir: Japonya Maliye Bakanlığı döviz rezervlerini kullanarak piyasada dolar satar ve yen alır. Mevcut dolar nakit yetersizse, teorik olarak ABD Hazine tahvilleri de dahil olmak üzere dolar varlıklarını satabilir. Büyük ölçekli ve sürekli ABD tahvili satışları piyasa arzını artırabilir ve ABD uzun vadeli getirileri üzerinde yukarı yönlü baskı oluşturabilir.
Ancak bu aktarım zinciri mutlaka gerçekleşecek değildir.
Bessent, Fed'in yabancı merkez bankaları ve uluslararası para otoritelerine yönelik FIMA repo aracının bu operasyonda rol oynadığını açıkladı. Bu araç, yabancı resmi kurumların New York Fed'de tuttuğu ABD Hazine tahvillerini geçici olarak teminat olarak kullanıp dolar kredisi almasına olanak tanır; böylece doğrudan tahvil satmak zorunda kalmadan müdahale için gereken dolar likiditesini elde ederler. Bessent ayrıca bu aracın gelecekte genişletilmesi gerektiğini öne sürdü.
Bu, ABD-Japonya koordinasyonunun amaçlarından birinin, Japonya'nın yen'i desteklerken aynı zamanda ABD Hazine tahvillerinin yoğun satışından ve ABD finansman maliyetlerinin yükselmesinden kaçınmasını sağlamak olabileceği anlamına geliyor.
ABD tahvil riski bu nedenle iki katmanlı anlaşılmalıdır: Kısa vadede FIMA aracı zorunlu satış baskısını tamponlayabilir; müdahale ölçeği sürekli genişler ve süre uzarsa, Japonya yine de dolar varlık dağılımını ayarlayabilir ve ABD tahvil piyasası ancak o zaman daha belirgin bir arz etkisiyle karşı karşıya kalır.
Müdahale kısa vadeli oranları değiştirir, faiz farkı uzun vadeli trendi belirler
Maliye Bakanlığı zaman satın alabilir, merkez bankası trendi belirler
Koordineli müdahale kısa vadeli pozisyonları değiştirebilir, ancak yen'in orta ve uzun vadeli yönünü tek başına belirlemesi zordur.
Japonya Merkez Bankası (BOJ) aşırı gevşek politikadan kademeli olarak çıkış yapmış ve politika faizini %1'e yükseltmiştir; ancak sıkılaştırma hızı hâlâ iç ekonomi, hükümet finansman maliyetleri ve Japon devlet tahvili piyasasının istikrarı tarafından kısıtlanmaktadır. 31 Temmuz'da BOJ, 8'e 1 oy oranıyla faiz oranını sabit tuttu; yalnızca bir üye faizin derhal %1,25'e yükseltilmesini savundu.
Bu, Japonya'nın politikasını belirgin bir gerilimle karşı karşıya bırakıyor.
Maliye Bakanlığı yen'in aşırı hızlı değer kaybını durdurmak, ithal enflasyonu ve siyasi baskıyı azaltmak istiyor; BOJ ise döviz kuru için hızlı faiz artışı yapamaz, aksi takdirde Japon devlet tahvili getirilerini yükselterek hükümet, şirket ve hane halkının finansman yükünü artırabilir.
Müdahale bu süreçte daha çok zaman kazanma işlevi görüyor: Çift yönlü dalgalanma yaratarak ve kısa pozisyonların kaldıracını düşürerek BOJ'un politikayı kademeli olarak normalleştirmesi için bir pencere oluşturuyor.
Ancak döviz kuru trendi nihayetinde temel faktörlere bağlıdır. BOJ faiz artırmaya devam eder ve ABD getirileri düşerse, ABD-Japonya faiz farkı daralır ve yen'in toparlanması daha kalıcı olur; faiz farkı uzun süre yüksek kalırsa, müdahale sonrası kazanımlar kademeli olarak geri verilebilir.
"Yeni Plaza Anlaşması"ndan hâlâ çok uzak
Piyasada "Yeni Plaza Anlaşması" ve "yen taşıma ticareti döneminin sonu" gibi büyük anlatılar ortaya çıktı; ancak mevcut gerçekler bu değerlendirmeleri desteklemek için henüz yetersiz.
1985'teki Plaza Anlaşması, birden fazla büyük ekonominin doların düzenli değer kaybını birlikte teşvik etmesiydi; daha geniş politika koordinasyonu ve küresel döviz kuru yeniden yapılandırmasını içeriyordu. Bu operasyonun kapsamı daha dardır; doğrudan hedefi yen'in aşırı ve düzensiz değer kaybını dizginlemek ve döviz kuru ile tahvil piyasası dalgalanmalarının küresel finansal sisteme yayılmasını önlemektir.
Şu an doğrulanabilen şey, ABD ve Japonya'nın ortaklaşa yen alımı yaptığıdır. Bessent'in not defteri, ABD tarafının 5 milyar ila 10 milyar dolar aralığında bir operasyonu değerlendirdiğini gösteriyor ve iki taraf da yeniden müdahale olasılığını açıkça saklı tutuyor. Dolar/yen paritesi, yaklaşık 164 seviyesinden hızla 155-156 aralığına geriledi.
Bu, kısa vadeli işlemleri değiştirmeye yeter, ancak yenin uzun vadeli bir değerlenme döngüsüne girdiğini kanıtlamak için henüz yetersiz.
Sırada gerçekten izlenmesi gereken üç şey var: ABD tarafının fiili işlemlere yeniden katılıp katılmayacağı, Japonya Merkez Bankası'nın faiz artırım hızını hızlandırıp hızlandırmayacağı ve FIMA aracının Japonya'nın ABD tahvil piyasasını belirgin şekilde etkilemeden sürekli dolar likiditesi elde etmesine olanak tanıyıp tanımayacağı.
Bu sorular yanıtlanana kadar, yen satıcıları tamamen ortadan kalkmayacak. Ancak artık eskisi gibi kolayca Japonya'nın müdahalesinin kısa süreli bir rüzgar olduğuna bahse giremeyecekler.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler