Arthur Hayes: ENA'yı neden bu kadar güçlü bir şekilde olumlu görüyor?
Orijinal başlık: Yen-quake
Orijinal yazar: Arthur Hayes, BitMEX kurucu ortağı
Orijinal derleme: Golem, Odaily Planet Daily
Editörün notu: Arthur Hayes, son makalesi "Yen-quake"te Japon yeninin ABD doları karşısında yakında değer kazanacağını ve en olası yolun Japon hükümetinin FIMA mekanizmasını kullanarak elindeki devlet tahvillerini Fed'e repo finansmanı için teminat olarak vermesi, dolar borç alması ve bu dolarlarla yen satın alması olduğunu savunuyor. Arthur Hayes ayrıca bunun dolar likiditesinde bir patlamaya yol açacağını ve bunun da Bitcoin, fiziksel altın ve diğer varlıkların fiyatlarını yükselteceğini belirtiyor. Şu aşamada Bitcoin ve Ethereum'un yanı sıra ENA'nın da önümüzdeki aylarda 5-10 kat artmasının beklendiğini düşünüyor.
Arthur Hayes, "mermilerinin" henüz tamamını harcamadığını, şu anda beklenmesi gereken şeyin Warsh'ın alt komiteyi toplayıp FIMA kurallarını değiştirmesi ve Japonya'nın FIMA mekanizmasını kullanarak yenin değer kazanmasını sağlamasının önünü açması olduğunu açıkladı. Odaily Planet Daily, makalenin temel içeriğini aşağıda derlemiştir, keyfini çıkarın~
Son on yılda yen sürekli zayıfladı ve hatta aşırı derecede zayıf hale geldi, bu da küresel varlık piyasalarını sürekli yukarı taşıdı. Ancak varlıklı finansal varlık sahiplerinin lehine olan her güzel şey gibi, bu durum da sonunda bitecek. Yen, küresel olarak en fazla değer kaybetmiş para birimidir ve hem Çin hem de ABD ile Japonya'nın sıradan seçmenleri arasında tartışma konusudur. Yen sorununu çözmenin üç yolu var, ancak ABD Hazine Bakanlığı ve Japon politikacılar yalnızca birini tercih ediyor.
Yenin değer kazanmasını sağlayacak her yöntemin işleyiş mekanizmasını açıklayacağım ve neden sonuncusunun tercih edilen çözüm olduğunu özetleyeceğim. Ardından, bu üçüncü yöntemin siyasi düzeyde nasıl uygulanacağını tartışacağım. Son olarak, dolar likiditesi arttıkça Bitcoin ve kripto paraların neden büyük bir yükseliş yaşayacağını ayrıntılı olarak açıklayacağım (biliyorum, bu "insan saçmalıklarımı" okumanızın nedeni de bu).
Üç yöntem şunlardır:
1. Japonya Merkez Bankası'nın (BOJ) faiz oranlarını büyük ölçüde artırması ve böylece dolar ile yen arasındaki faiz farkını (en azından kısa vadeli faiz oranları açısından) ortadan kaldırması;
2. Hükümetin yerli kurumları ve kamu kuruluşlarını (Japonya Devlet Emeklilik Yatırım Fonu GPIF gibi) yatırım stratejilerini değiştirmeye, yurt dışı varlıkları satıp yerli varlık satın almaya ikna etmesi;
3. 【Tercih edilen çözüm】Japonya Maliye Bakanlığı'nın (MOF) elindeki ABD devlet tahvillerini repo yoluyla Fed'e teminat olarak verip dolar karşılığında, ardından döviz piyasasında dolar satıp yen satın alması.
Detaylara dalmadan önce, tüm "kripto kafaları" (degens) kendilerine şunu sormalı: Neden bu noktada yenin değer kazanmasını tartışıyoruz? Geçtiğimiz on yıllar boyunca sayısız kişi yenin yakında değer kazanacağını ve küresel carry trade'in sona ereceğini iddia etti. İki hafta önce, ABD ve Japonya'nın para politikası üst düzey yetkilileri ortak bir döviz kuru manipülasyonu gerçekleştirdi; tabii resmi olarak buna kibarca "müdahale" deniyor. Aynı eylemi sıradan insanlar yapsa, buna "danışıklı iş" ve "komplo" denirdi; ama işi yapanlar devletler olunca, adı tamamen değişiyor.
ABD Hazine Bakanı Bessent, Japonya Maliye Bakanlığı'nın devasa varlık rezervlerini kullanarak yenin döviz kurunu savunabilmesi için Fed'in FIMA repo aracının karşı taraf limitini artırmasını istediğini açıkladı. Japonya Maliye Bakanlığı da ABD ile birlikte hareket ederek dolar/yen kurunu aşağı çekmeye çalıştıklarını duyurdu. Yetkililer küresel para düzenini değiştireceklerini açıkça belirttiler, bu yüzden buna dikkat etmeliyiz.
Yenin güçlenmesini sağlayacak üç senaryo
Birinci ve ikinci senaryo kesinlikle işe yaramaz, çünkü ilgili tarafların hiçbiri 2010'lardan bu yana belirlenen politikadan sapmanın getireceği siyasi ve ekonomik sonuçları göze alamaz.
Senaryo Bir: Japonya Merkez Bankası'nın faiz artırması
Döviz ticareti genellikle faiz oranı farklarına dayanır ve doların getirisi yenden %2,75 daha yüksektir. Yen borç alıp dolara çevirmek ve ABD tahvili satın almak pozitif faiz farkı getirisi sağlar. Dolayısıyla, arbitrajsızlık ilkesine göre, dolar/yen kuru bu faiz farkını telafi etmek için yükselmek zorundadır (yani yen dolar karşısında değer kaybeder). Yenin dolar karşısında değer kazanmasını sağlamanın en doğrudan yolu, Japonya Merkez Bankası'nın faiz oranlarını diğer ülkelerin Covid sonrası faiz artıran merkez bankalarıyla aynı seviyeye getirecek şekilde artırmasıdır.
Japonya Merkez Bankası'nın faiz artırımı konusunda karşılaştığı zorluğu anlamak için şunu hatırlamak gerekir: Geçtiğimiz on yılı aşkın süredir getiri eğrisi kontrolü (YCC) politikası uygulandığı, yani 10 yıllık Japon devlet tahvillerinin getirisini sınırlamak için para basıp tahvil satın alındığı için, Japonya Merkez Bankası bu "çöp" Japon devlet tahvillerinin en büyük sahibi haline gelmiştir.
Faiz oranları yükseldiğinde tahvil fiyatları düşer; tahvil fiyatları ne kadar düşerse, Japonya Merkez Bankası'nın gerçekleşmemiş zararı o kadar büyük olur. Sıradan yatırımcıların aksine, sınırsız para basabilen Japonya Merkez Bankası sınırsız miktarda yen zararını karşılayabilir; ancak Japonya Merkez Bankası'nın büyük ölçekli para basması küresel çapta yen'e olan güvenin kaybolmasına ve petrol, gıda, ilaç gibi işlemlerde yen ile ödeme kabul edilmemesine yol açarsa, durum kritik hale gelir.
Her ne kadar şu an bu noktaya gelinmemiş olsa da, Japonya Merkez Bankası bu potansiyel felaket senaryosuyla yüzleşmek zorundadır. Tam da bilançosundaki zararları görme korkusu nedeniyle Japonya Merkez Bankası tereddüt ediyor, yalnızca küçük faiz artırımları yapmaya cesaret edebiliyor ve piyasanın uzun vadeli Japon devlet tahvillerini satmasını çaresizce izliyor. Sonuç olarak, yen hâlâ değer kaybediyor ve ithal enerjinin tetiklediği enflasyon Japon toplumunun temellerini ciddi şekilde sarsıyor.
Politikacılar Japonya Merkez Bankası'nın faiz artırmasını istemiyor, çünkü bütçe açıklarını kapatmak için Japon devlet tahvili ihraç etmek zorundalar. Getiriler yükselirse, borç servisi maliyetleri de artar ve bu da onların halkı "satın almak" için kullandıkları çeşitli hükümet sübvansiyonlarını (genellikle tüketim vergisi indirimleri) kullanma kabiliyetlerini zayıflatır.
Japonya Merkez Bankası hızla faiz artırırsa ve bu da yenin değer kazanmasına yol açarak USD/JPY döviz kuru oynaklığını artırırsa, yen cinsinden fon sağlayarak küresel hisse senedi veya tahvil satın alan tüm yatırımcılar pozisyonlarını kapatmak zorunda kalacaktır.
Temmuz 2024'ü hatırlıyor musunuz? O zaman yen kuru sadece birkaç işlem günü içinde 160'tan 140'a yükseldi. Bu konuda iki makale yazarak derinlemesine analiz etmiştim, ancak kısaca söylemek gerekirse, Japonya Merkez Bankası'nın yeni başkanı Kazuo Ueda beklenmedik bir şekilde faiz artırımı duyurdu ve gelecekte daha fazla faiz artırımı yapacağına söz verdi. Piyasalar paniğe kapıldı ve yen açığa satış yapıp diğer finansal varlıklarda uzun pozisyon alan spekülatörler pozisyonlarını kapattı. O sırada birkaç hedge fonun portföy yöneticisinin bu nedenle istifa etmek zorunda kaldığı söylentileri vardı, tıpkı Kenny G'nin AI hisse senedi tanrısı Leopold'u bitirmesi gibi.
O sırada yen kuru 140'a ulaştığında, Nasdaq 100 endeksi ve Nikkei endeksi %10'dan fazla düştü. Japonya Merkez Bankası paniğe kapıldı ve 12 Ağustos'ta gelecekteki faiz artırım yolunu değerlendirirken "piyasa koşullarını" dikkate alacağını duyurdu; bu aslında gelecekteki faiz artırımlarının rafa kaldırıldığı anlamına geliyordu. Haberle birlikte yen zayıfladı, borsalar dip yapıp toparlandı ve yükseliş trendini sürdürdü.
Diğer ülke merkez bankalarıyla karşılaştırıldığında, Japonya Merkez Bankası faiz normalleşmesi sürecinde çok hızlı adım attı ve bu nedenle tetiklediği şiddetli piyasa baskısına dayanamaz.
Seçenek 2: "Japan Inc." yurt dışı varlıkları satarak yeni geri getiriyor
"Japan Inc."i finansal varlık tutan şirketler ve kamu sektörü olarak tanımlıyorum.
Albert J. Alletzhauser, "Nomura İmparatorluğu: Japonya'nın Efsanevi Finans Hanedanının İç Yüzü" kitabında ilginç bir anekdot anlatıyor: 1987 borsa çöküşünden sonra, Japon Maliye Bakanlığı Nomura Securities'e piyasayı desteklemek için ABD hisse senetleri almasını talimat vermişti. Özel bir şirket olarak Nomura'nın bu talimata uyma yükümlülüğü yoktu, ancak Japonya sürü psikolojisi ve kolektif eyleme önem veren bir toplum olduğundan, Nomura sonunda talimatı yerine getirdi.
Çoğu zaman, şirketlerin en yüksek hedefi hissedar getirisi değil, tam istihdam sağlamak ve "ulusal onuru" (tanımı ne olursa olsun) korumaktır. Hükümet özel şirketlere ve bireylere yurt dışı varlıklarını (çoğunlukla ABD hisse senetleri ve tahvilleri) satmalarını, dolar satıp yen almalarını ve sermayeyi ülkeye geri getirmelerini önerirse, "Japan Inc." buna uymak zorundadır.
「Japon sermayesinin geri dönüşü」 sinyalini en iyi verebilecek gösterge, Japonya'nın en büyük emeklilik fonu olan Japonya Devlet Emeklilik Yatırım Fonu'nun (GPIF) hareketleridir. GPIF, hükümetin çeşitli departmanları tarafından atanan üyelerden oluşan bir bürokrat komitesi tarafından yönetilir.
2014 yılında, 「Abenomik」 kapsamındaki büyük ölçekli para basma politikasına uyum sağlamak için, dönemin Başbakanı yıllar süren çabaların ardından GPIF'in başkanını değiştirdi ve portföyünde yurt dışı hisse senedi ve tahvil tahsis oranını artırma yönünde oy kullanılmasını sağladı. Bu son derece önemliydi çünkü GPIF'in yönettiği portföy büyüklüğü 1 trilyon ila 2 trilyon dolar arasındaydı. Ekim 2014'te yatırım stratejileri değiştiğinde, durdurulamaz bir dalga başlattılar; yen satıp dolar almaya ve ABD hisse senedi ile tahvilleri satın almaya başladılar.
Bu hamle yapısal bir yen satıcısı yarattı ve bu durum spekülatörlere güven verdi; onlar da ucuz yen kullanarak çeşitli finansal varlıkları finanse edebiliyor ve kredi uzatımı veya geri ödemesi sırasında yenin değer kazanmasından endişe etmiyorlardı.
GPIF'ten bahsetmemin nedeni, Japonya Maliye Bakanlığı yetkilisi Bay Katayama'nın son zamanlarda, kendisine göre GPIF'in yatırım stratejisini yurt dışı menkul kıymetler yerine yerli menkul kıymetlere daha fazla ağırlık verecek şekilde ayarlama zamanının geldiğini açıklamasıdır. Ancak GPIF içindeki bürokratlar bunu kabul etmedi ve sigortalıların en iyi çıkarını gözetmekte kararlı olduklarını açıkça belirttiler. Açıkçası, 「Abenomik」 taraftarı oldukları göz önüne alındığında, yatırım odağını Japonya yerli menkul kıymetlerine kaydırmayı asla desteklemeyeceklerdir.
Nasıl ki Abe 2012-2014 yılları arasında personel atamaları yoluyla durumu kontrol altına aldıysa, Başbakan Takaichi de aynı yöntemi izlemek zorundadır. Biz yatırımcılar için sinyal çok açıktır: GPIF'in yatırım stratejisi sonunda değişecek, yüz milyarlarca dolar değerinde yurt dışı menkul kıymet satmaya zorlanacak ve sermaye geri dönüşü yenin değerini yükseltecektir.
Bu sürecin tamamlanması yıllar alacak olsa da, Bessent'i endişelendirmeye yetecektir çünkü bu, ABD menkul kıymetlerinin en büyük sahiplerinden biri olan 「Japan Inc.」in alıcı konumundan satıcı konumuna geçeceği anlamına gelmektedir. Bu, 「Amerika Hazretleri」nin savurgan imparatorluğunu ayakta tutmak için dayandığı hisse senedi ve devlet tahvili piyasalarını yok edecektir. Ancak, 「Amerika Hazretleri」 Japonya'nın ulusal güvenliği için garanti sağladığından, 「Japan Inc.」 aslında elindeki ABD varlıklarını satamaz.
Yukarıda söylenenler yeni bir bilgi değildir. Herkes yen kurunun düşük olduğunu düşünüyor ve hem ABD hem de Japonya doların yene karşı değer kazanmasını istiyor. Ancak dolar/yen kuru 160'tan 90'a düşerse (satın alma gücü paritesine göre adil değer), her iki taraf da bunun getireceği kayıpları karşılayamaz.
Trump'ın yakın dostu "Gelincik" Warsh (gerçekten bir gelinciğe benziyor ve tıpkı görünüşü gibi kurnaz ve sinsi davranıyor) Fed Başkanı olarak göreve geldiği anda, üçüncü senaryo da yürürlüğe girmiş oldu.
2026 "Hazine-Fed Anlaşması" hâlâ sağlam ve yürürlükte; ters repo aracını ve nominal büyüme oranının altında bir politika faizini kullanarak Bessent'in ihraç ettiği kısa vadeli tahvilleri doğrudan finanse etmenin yanı sıra, Warsh "Üçüncü Senaryo"yu uygulama yetkisine de sahip; böylece dolar-yen kurunu küresel ekonomik sistemi yeniden dengelemek için gereken seviyeye kalıcı olarak ayarlayabilecek.
Üçüncü Senaryo: Amerika'ya Borç Vermek
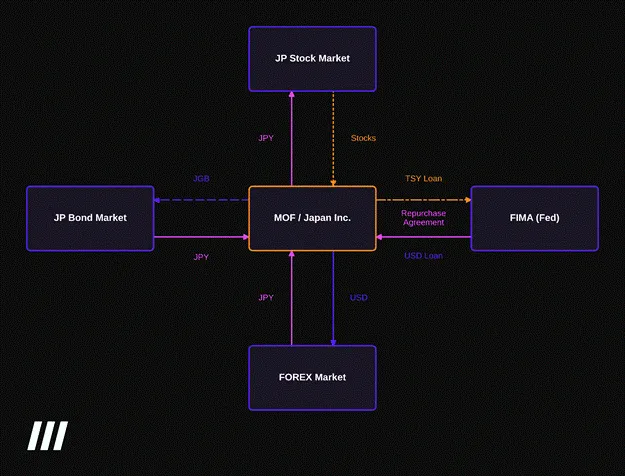
Bessent açıkça belirtti: Japonya Maliye Bakanlığı ve Japon şirketleri, yen'i desteklemek için gereken fonu sağlamak amacıyla ABD menkul kıymetlerini satmamalı; bunun yerine FIMA mekanizmasını kullanarak ellerindeki tahvilleri Fed'e repo finansmanı için teminat göstermeli, dolar borç almalı ve bu dolarlarla yen satın almalı. Planında küçük bir kusur var, buna daha sonra değineceğim, ancak yukarıdaki "kutu ve ok" şeması tam da bu süreci ifade ediyor. Bu süreci bir kez daha gözden geçirelim:
1. Japonya Maliye Bakanlığı tahvil satın alır ve Fed'in FIMA mekanizmasından dolar kredisi alır;
2. Japonya Maliye Bakanlığı küresel döviz piyasalarında dolar satıp yen alır;
3. Japonya Maliye Bakanlığı bu yen fonlarını yurt içinde yeniden yatırıma yönlendirir, Japon tahvilleri ve hisse senetleri satın alır.
Bu politikanın başlıca etkileri şunlardır:
· Fed para basarak dolar fonu sağlar; bilanço büyüklüğü FIMA repo ödenmemiş bakiyesindeki artışa paralel olarak genişler;
· Dolar-yen kuru düşer, yani yen değer kazanır;
· Yen ile Japon tahvilleri satın alınmasının etkisiyle Japon tahvil getirileri düşer;
· Yen ile hisse senedi satın alınmasının etkisiyle Japon borsası yükselir.
Peki "enayi" kim?
1. ABD vergi mükellefleri: Japonya, ABD vergi mükelleflerine bir borç borçludur ve siyasi nedenlerle bu borç asla geri ödenmeyecektir. Bu tamamen para basma eylemi olduğu için finansal varlıklar ve fiziksel mallar düzeyinde enflasyona yol açacaktır. ABD, bu kredinin geri ödenmesini talep etmek için Asya-Pasifik bölgesindeki Çin ve Rusya'ya karşı ön cephe operasyon üslerini kullanamaz.
2. Yen'de açığa satış yapan herkes: Trend netleştiğinde derhal pozisyonlarını kapatmalıdırlar. Bu büyük bir sorun değil, çünkü dolar-yen kuru volatilitesi düşecek ve böylece yen carry trade'inin yıllar boyunca düzenli bir şekilde kapatılmasına olanak tanınacaktır.
Üçüncü plan neden henüz uygulanmadı?
Mevcut durum şu: FIMA mekanizması, her karşı taraf için ödenmemiş kredilerde 60 milyar dolarlık bir üst sınır belirliyor. Dolar-yen kurunu manipüle etmeye yönelik son operasyonda, ABD Hazine Bakanlığı ve Japonya Maliye Bakanlığı 100 milyar dolardan fazla kaynak harcadı, ancak yen yalnızca %5 değer kazandı ve bu değerlenme etkisi sadece birkaç işlem günü sürdü. FIMA mekanizmasından yararlanmak için bu üst sınırın tamamen kaldırılması ve uygun karşı tarafların kapsamının genişletilerek Japonya'nın büyük şirketleri ve GPIF gibi yarı kamusal yatırım kurumlarının da dahil edilmesi gerekiyor.
FIMA mekanizmasını kim yönetiyor? COVID-19 salgını sırasında Federal Açık Piyasa Komitesi (FOMC), FIMA mekanizmasının işleyiş şeklini ayarlama yetkisini Yabancı Para Alt Komitesi'ne devretti. Komitenin oy hakkına sahip üyeleri arasında Warsh (FOMC Başkanı), Williams (FOMC Başkan Yardımcısı ve New York Fed Başkanı) ve Jefferson (Fed Yönetim Kurulu Başkan Yardımcısı) bulunuyor. Komite gerektiğinde her an toplanabiliyor, ne toplantı tutanakları ne de oy kayıtları yayımlanıyor; dışarıdan yalnızca kararların sonucu öğrenilebiliyor.
Peki, bu komite Bessent'in emirlerini dinler mi? Kesinlikle evet.
Trump ve Warsh sık sık iletişim kuruyor ve Bessent dolar-yen kurunu ayarlayarak küresel ekonomik dengeyi nasıl yeniden şekillendireceğini açıkça ortaya koyduğundan, Trump bunu açıkça tamamen destekliyor. Dolayısıyla Trump ve Bessent, talimatlarını Warsh'a iletecek. Warsh daha önce kurnaz ve blöf yapan bir "kağıt kaplan" olduğunu kanıtladı. Williams'ın yönetimindeki New York Fed'in idaresi altında, Fed'in bilançosu RMP aracılığıyla genişlemeye devam ediyor.
Warsh, politika belirlerken piyasanın görüşlerini dinleyeceğini iddia etmişti ve piyasa açıkça faiz artırımı talep ediyor, çünkü iki yıllık Hazine tahvil getirisi efektif federal fon oranının 0,5% üzerinde seyrediyor, ancak Warsh Temmuz toplantısında faiz artırmayı reddetti. Warsh, Fed'in işleyiş şeklini derhal köklü ve sert bir şekilde reforme etmek yerine, Fed'in nasıl ve neden değişmesi gerektiğini incelemek üzere beş özel çalışma grubu kurdu. Korkarım bu çalışma grupları herhangi bir öneri sunmadan önce "Godot" çoktan ortaya çıkacak.
(Odaily notu: Gönderme, "Godot'yu Beklerken" eserinden geliyor; Arthur Hayes beş çalışma grubunun verimliliğiyle alay ediyor —).
Dolayısıyla Warsh kısa sürede, sadece patronunun isteklerini yerine getiren bir başka itaatkâr partizan politikacı olduğunu kanıtladı. Tıpkı selefi, o yumuşak başlı, omurgasız "ezik" Powell ve ondan önceki "bahçe cücesi nine" Yellen gibi (Maliye Bakanlığı'na terfi ettikten sonra ise bir "kötü kız"a dönüşmüştü).
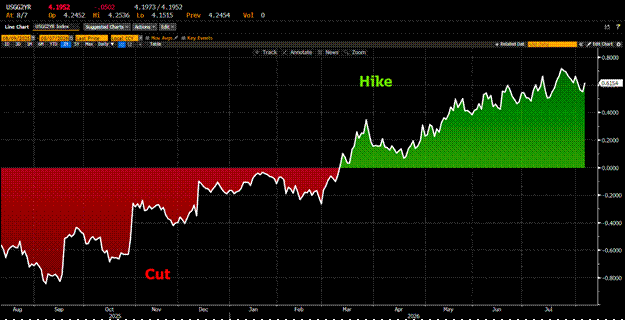
İki yıllık Hazine tahvili getirisi ile efektif federal fon oranı arasındaki fark
Warsh'ın ne zaman alt komiteyi toplayıp FIMA mekanizmasında değişiklik yapılacağını duyuracağını bilmiyorum; bu değişiklik, dolar/yen kurunu aşağı yönlü manipüle etmek için sınırsız para basılmasına olanak tanıyacak. Ancak bunun kesinlikle gerçekleşeceğinden eminim. Aslında, bunun mutlaka olacağına dair bahse giriyorum ve Fed'in bilançosunun yeniden büyük ölçekli genişlemesinin etkilerini yansıtacak varlıklardaki yatırım pozisyonumu sürekli artırıyorum. Bu varlıklar arasında Bitcoin, fiziksel altın ve altın madencisi hisseleri yer alıyor.
Üçüncü senaryonun uygulanması Bitcoin fiyatını yükseltecek
Fed ne kadar çok para basarsa, Bitcoin fiyatı o kadar yükselir. Peki, FIMA'daki bu oyun, trilyonlarca dolar değerinde devasa bir fonun içeri akıtılmasıyla elimizdeki varlıkların fiyatını yükseltecek kadar büyük bir "pompa" işlevi görebilir mi?
Şu anda yalnızca Hazine tahvili varlıklarına odaklanıyoruz, çünkü Hazine tahvilleri FIMA teminatı olmaya uygun tek varlıktır. Gelecekte durum değişebilir, ancak şimdilik bu aracın halihazırda izin verdiği varlıklara odaklanalım. En büyük Hazine tahvili varlığına sahip iki kuruluş Japon hükümeti ve GPIF'tir. Japon hükümeti 1,143 trilyon dolar, GPIF ise 230 milyar dolar değerinde ABD Hazine tahvili tutuyor; toplamda 1,373 trilyon dolar.
Bu oldukça kayda değer bir tutar. Bu ölçeği anlamak için COVID-19 salgını dönemine bakabiliriz; Fed, 2020'den 2021 sonuna kadar bilançosunun genişlemesinden de görülebileceği üzere yaklaşık 4 trilyon dolar para basmıştı.
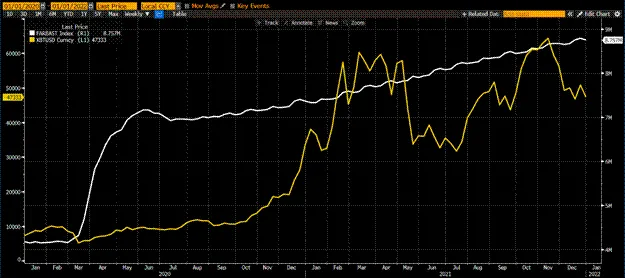
Fed bilançosunun büyümesi (beyaz eğri) ile Bitcoin fiyatındaki sıçrama (altın eğri) arasında çok belirgin bir ilişki var. Önceki yazılarımda, AI alanındaki inşaatın sermaye israfı aşamasına girdiğini öne sürmüştüm. Bu tespit kritik önem taşıyor, çünkü Trump yönetimi bu likiditenin kripto para fiyatlarını yükseltmek yerine ABD içindeki AI sermaye harcamalarını desteklemek için kullanılmasını istiyor.
Ancak bence bu noktada pozitif sermaye getirisi elde edemeyen AI şirketlerine kredi sağlamak (ister muazzam yatırım yapıp gerçekten kâr edemeyen hiper ölçekli bulut hizmeti sağlayıcıları olsun, ister "Çin pazarı Token fiyatı" ile kârlılığa ulaşamayan ABD'li AI laboratuvarları olsun) özünde bir israftır; ve Bitcoin fiyatındaki artış tam da bu verimsiz sermaye kullanım biçimini yansıtmaktadır.
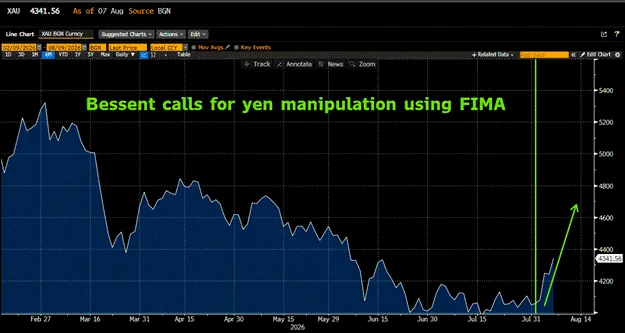
Son dönemde altın fiyatlarının dönemsel dip noktasından büyük ölçüde toparlanması bize bir sinyal veriyor: Piyasa, yaklaşmakta olan dolar fiat selini parasal finansal varlıklara yönlendirmeyi, parayı Altman'ın o "para yakan makinesi" OpenAI'ye ya da Musk'ın o hayal ürünü uzay veri merkezlerine vermeye tercih ediyor.
Altcoin çılgınlığı kapıda, ENA'da 5 kat getiri bekleniyor
Maelstrom'da tam olarak ne yaptığımızı bilmek istediğinizi biliyorum, ancak yatırım inancı oluşturmak için önce makro arka planı anlamak gerekiyor.
Daha önce söylediğim gibi, Bessent konuştuğunda kulaklarımı açıyorum. Onun bir numaralı uzmanlığı varsa o da para manipülasyonudur. Soros'la birlikte çalıştığı o parlak geçmişini Google'da aratmanız yeterli, anlayacaksınız. Bu tür bir parasal "hile" uygulamak için ne seçilmiş politikacıların onayına ne de görev süresi dolmak üzere olan, Senato'nun açık onay duruşmalarıyla karşı karşıya kalan kişilerin başını sallamasına gerek yok. Sadece normalde uykulu halde olan "Döviz Alt Komitesi"ni toplayıp oyunun kurallarını değiştirmek, dolar basımında bir patlamaya yol açabilir.
Bessent'in FIMA mekanizmasında reform çağrısı yaptığına dair haberi gördüğümde, anında boğa eğilimli bir sezgi oluştu bende. Takip ettiğim her makro analist, bunun dolar-yen kurunda önemli bir dönüm noktasına işaret ettiğini düşünüyor. Önceden pozisyon almalısınız, çünkü bu sefer ciddiler.
Para basmak, sürdürülemez ekonomik gerçekliği çözmek için alınan politik bir karardır. Politika her zaman karmaşıktır, ancak mevcut durumda Trump yönetiminin niyeti açık: Aracı kurum hesabınıza giriş yapıp finansal varlık almanızı istiyorlar. İşte bu yüzden Bessent, dinlemeye istekli herkese basılan paranın nereden yayılmaya başlayacağını açıkça sinyal veriyor. Ben dinliyorum ve "görevimi" yerine getireceğim — Buy in.
Zaten büyük miktarda Bitcoin'e sahibiz, o halde bir sonraki soru kimin daha iyi performans göstereceği?
Bu bir AI hisse senedi öneri yazısı değil, ancak o şeyle ilgileniyorsanız, dip alımı yapabilirsiniz. "Leopold dibi" size mükemmel bir AI ile ilgili varlık giriş zamanı sunmuş durumda. Kripto paralara gelince, henüz patlamamış büyük potansiyelli hisse ETH'dir; 2025 piyasasında tarihi zirvesini kıramayan tek ana akım coin odur; ayrıca Ethereum, RWA varlıklarının güvenlik katmanı olacaktır.
Sırada tanıtılacak olan, dip seviyede bulunan ancak kolayca 5 ila 10 kat artış potansiyeli taşıyan bir altcoin olan Ethena (ENA) var.
Ethena'nın bir sorunu geri alım mekanizmasının olmaması, ancak şu anda dolaşımdaki arz sıralamasında altıncı dolar stablecoin'i olduğu düşünülürse bu göz ardı edilebilir. ENA'nın sorunu ise, coin fiyatındaki düşüş nedeniyle Bitcoin baz getirisinin kaybolması ve USDe tutmanın getirisinin neredeyse ABD Hazine tahvillerinden sadece biraz daha yüksek olması. Stake edilmiş USDe tutmak için merkezi borsa karşı taraf riskini ve akıllı sözleşme riskini üstlenmek kesinlikle buna değmez.
Bu nedenle, dolaşımdaki arzı zirveden %75 düştü ve ENA token fiyatı da %90'dan fazla değer kaybetti. Ancak gelecekte dolar likiditesinde küçük bir artış bile Bitcoin fiyatını yükseltebilir, böylece baz getirisini artırabilir ve USDe'ye büyük miktarda fon akışına yol açabilir. ENA'nın durgunluktan çıkması için fazla bir şey gerekmiyor, bu nedenle önümüzdeki aylarda hızlıca 5 kat artabilecek "spekülatif" bir seçenek olarak düşünülmeye değer olabilir.
Henüz tüm mermilerimi harcamadım, Warsh'ın alt komiteyi toplamasını ve FIMA kurallarını değiştirmesini beklemeliyiz, dikkatle izleyin, bu kimsenin fark etmediği bir anda aniden gerçekleşebilir. Ancak altın ve dolar/yen kuru politika açıklanmadan önce hareket etmeye başlamalı, ne de olsa Trump yönetimiyle yakın ilişkileri olan büyük yatırımcılar haber duyurulmadan önce pozisyonlarını almış olabilir. Bu durum diğer varlık sınıflarında sıkça görülür, altın ve forex piyasaları da istisna değildir.
Kısacası, "ucuz" yen günleri sona ermek üzere.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia