ABD ve Japonya birlikte yen satın alıyor, müdahale ile zaman kazanıyor.

TL;DR
· ABD ve Japonya nadir görülen ortak müdahaleyle yen'e destek verdi, USD/JPY 163 üzerinden 156 seviyesine geriledi.
· Piyasadaki ayrışma, ortak eylemin ABD-Japonya faiz farkı, mali genişleme ve Japonya Merkez Bankası'nın faiz artırım hızını bastırıp bastıramayacağı üzerine.
· İlgili varlıklar: USD/JPY, yen çapraz kurları, dolar endeksi, Nikkei endeksi, Japon devlet tahvilleri, riskli varlıklar.
AP'nin 3 Ağustos tarihli haberine göre, ABD Başkanı Trump ve Japonya Maliye Bakanı Katsunobu Katayama, iki ülkenin döviz piyasasına müdahale ettiğini doğruladı. USD/JPY daha önce 163 üzerine çıkmış, yen dolar karşısında 40 yılın en düşük seviyesine yaklaşmıştı; ardından Pazartesi sabahı yaklaşık 156,34'e geriledi.
Piyasanın şu an işlemlediği soru oldukça net: Bu yen rallisi, ortak müdahalenin getirdiği kısa vadeli bir sıkışma mı, yoksa yen trendinin düzeltilmesinin başlangıcı mı?
Döviz müdahalesinin mekanizması karmaşık değil. Hükümet veya merkez bankası doğrudan piyasaya girerek yerel para birimini satın alır ve büyük fonlarla fiyatı destekler. Yatırımcılar için yenin aniden güçlenmesi, yen finansman işlemlerini de etkileyebilir. Son yıllarda düşük faizli yen, genellikle yüksek getirili varlıkları satın almak için kullanılıyordu; yen yükseldiğinde ABD hisse senetleri, kripto varlıklar, dolar endeksi ve Japon borsası olumsuz etkilenebilir.
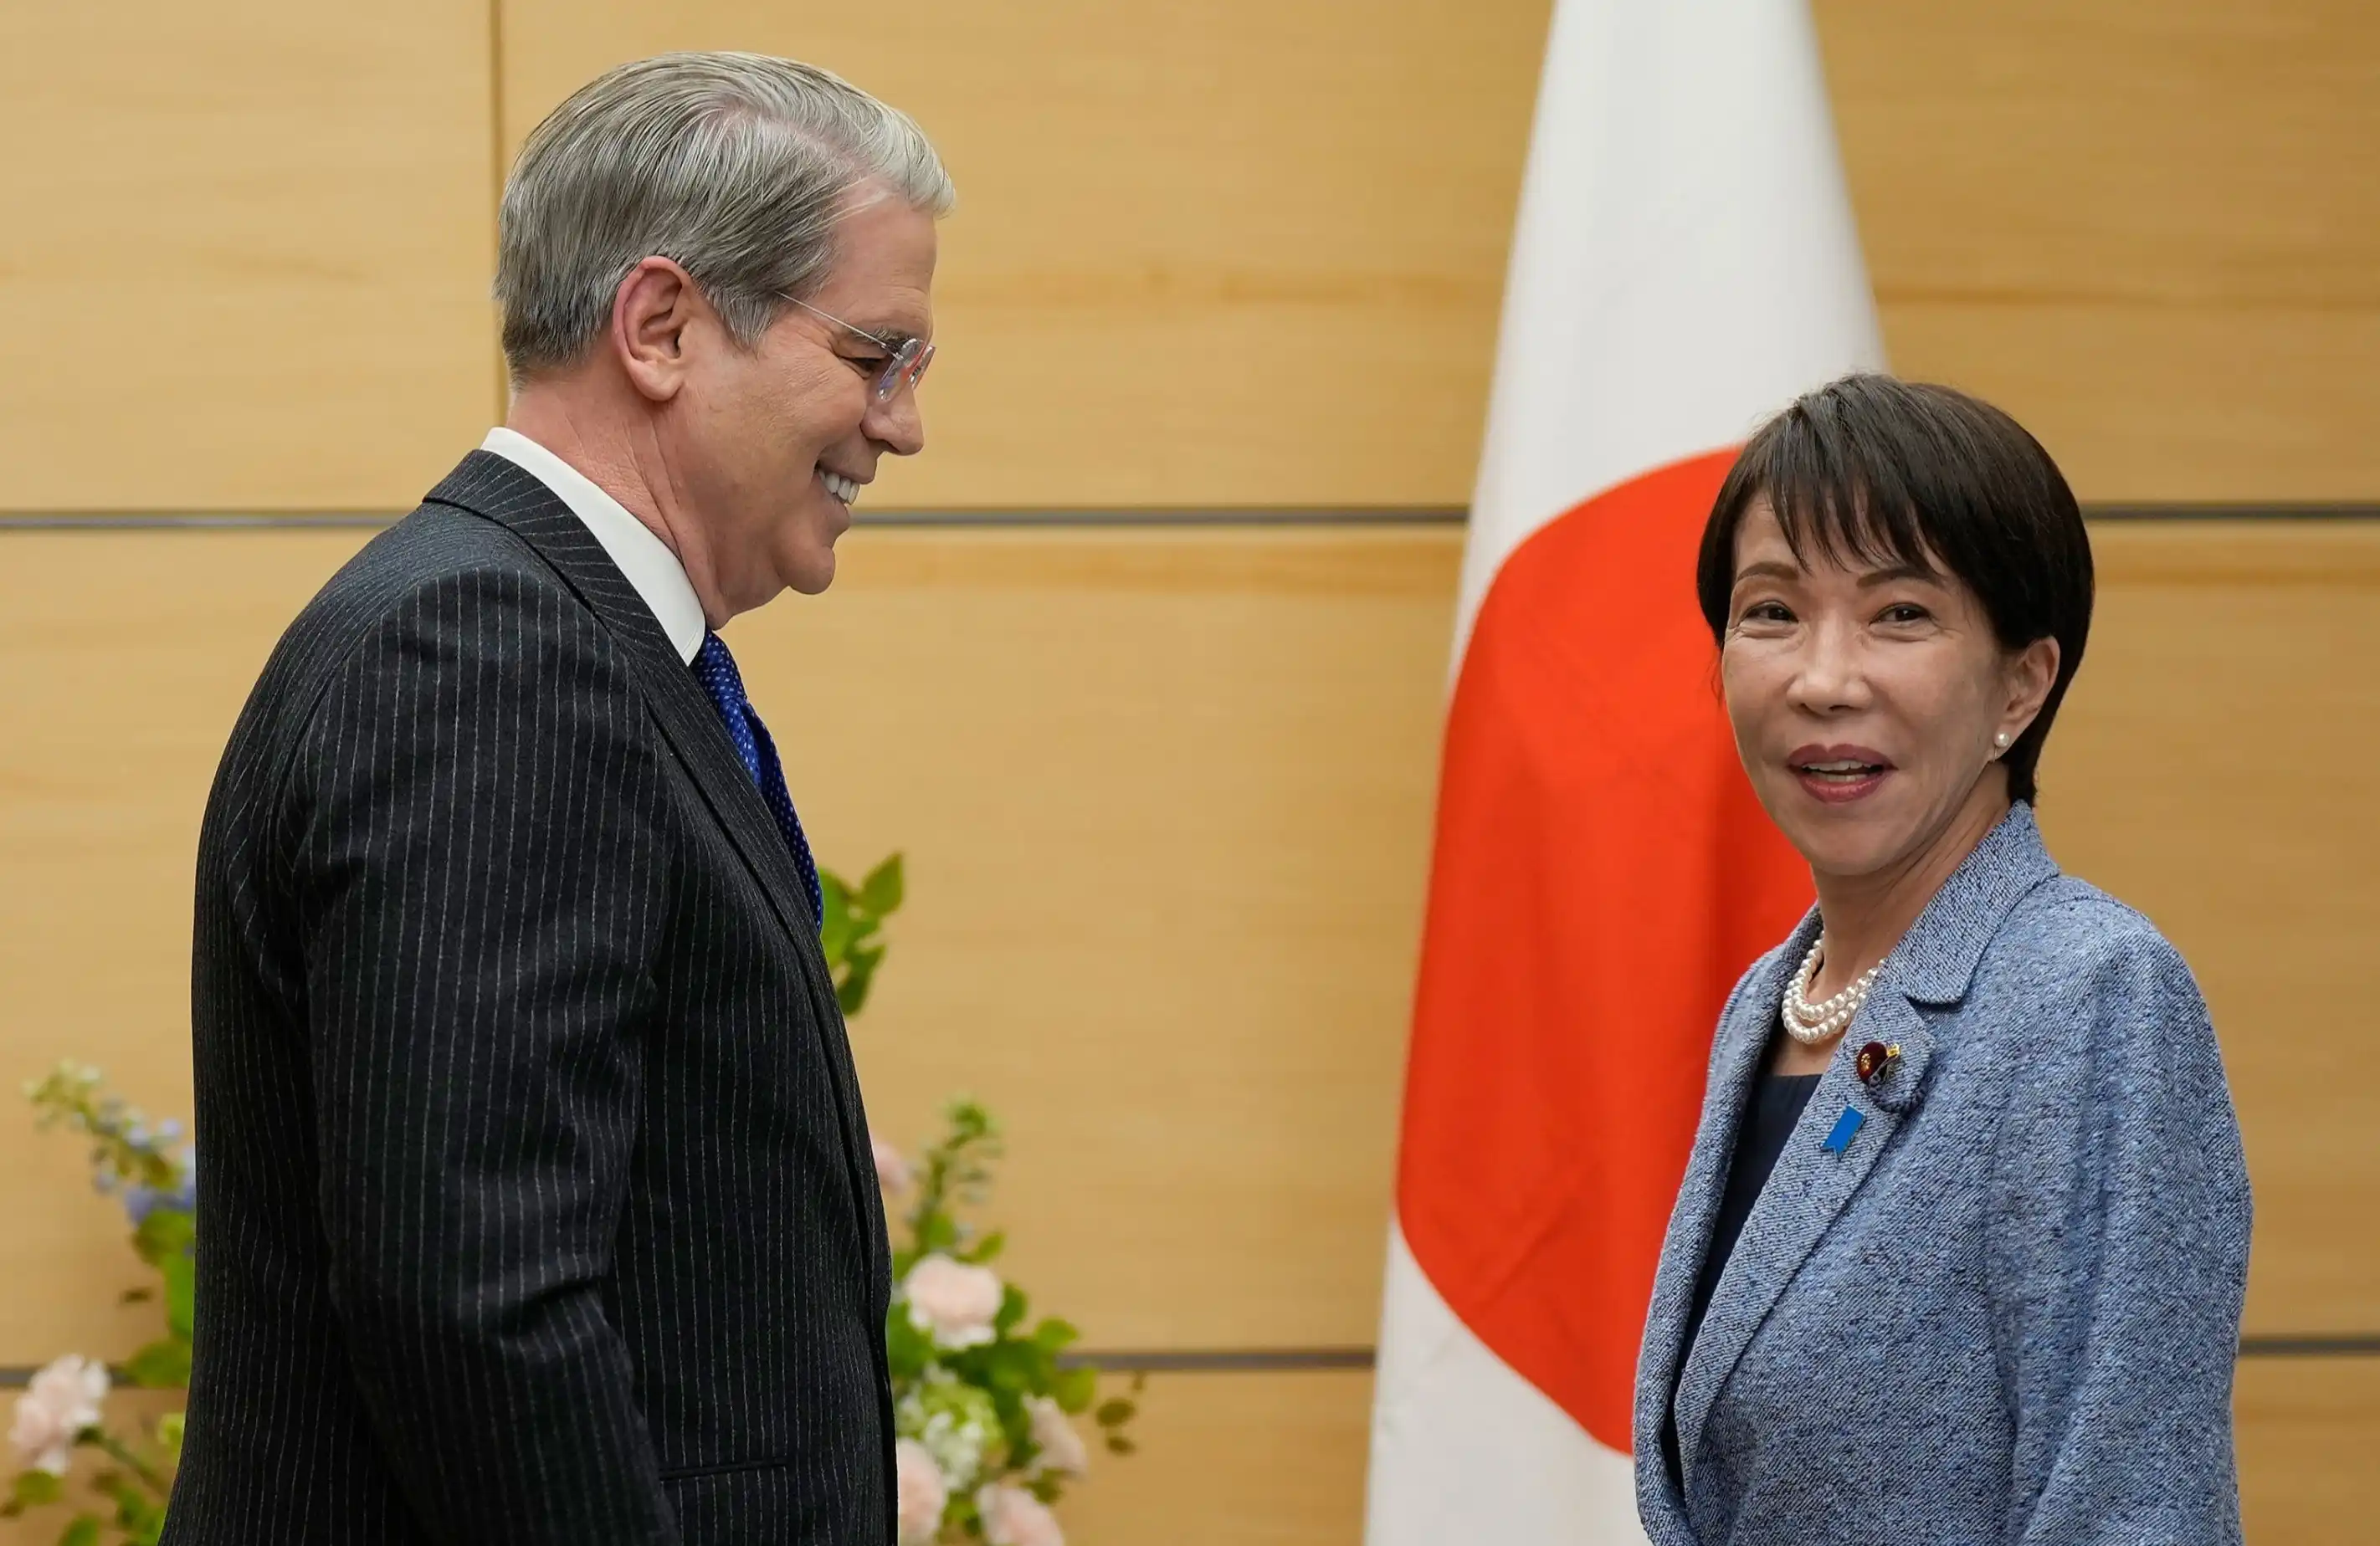
Bu sefer daha fazla dikkat çekmesinin nedeni, ABD'nin de dahil olması. 2011'den bu yana ABD ve Japonya nadiren bu şekilde birlikte hareket etti. Katayama'nın temsil ettiği resmi anlatı, ortak eylemle "aşırı değer kaybını" bastırmak. Muhalefetteki siyasetçi Junya Ogawa ise haberlerde, yapısal düzenlemeler yapılmazsa geçici müdahalenin birkaç gün dayanmasının zor olduğunu eleştirdi.
ABD'nin katılımı kısa vadeli caydırıcılığı artırıyor
Bu yen rallisi öncelikle pozisyon ayarlamalarından kaynaklanıyor. USD/JPY daha önce 163'e yaklaşmıştı ve zayıf yen işlemleri sıkışıktı. ABD ve Japonya'nın birlikte piyasaya girdiği sinyali ortaya çıktığında, kısa pozisyonlar önce kapatılır ve fiyat hızla geri çekilir.
Bu yen alımının gerçek boyutu hâlâ resmi aylık verilerle doğrulanmayı bekliyor. Piyasa, trader ifadeleri ve merkez bankası hesap hareketlerine dayanarak müdahalenin on milyarlarca dolar seviyesinde olabileceğini tahmin ediyor. Bu büyüklük kısa vadeli ritmi değiştirmeye yeter, ancak trendin değiştiğini kanıtlamaz.
ABD Hazine Bakanlığı'nın sinyali de caydırıcılığı güçlendirdi. Reuters'ın daha önceki haberine göre, ABD Hazine Bakanlığı bazı bankalara, ileride yen müdahalesi için hazırlıklı olmaları gerektiğini bildirdi. Başka medya raporları, saha fotoğraflarında yen alım planı notlarının görüldüğünü aktardı. Bu daha çok bir politika duruşu olarak anlaşılmalı, tamamen uygulanmış resmi bir taahhüt olarak değil.
ABD'nin katılımı, yatırımcıların risk hesaplamasını değiştiriyor. Geçmişte Japonya tek taraflı müdahale ettiğinde, piyasa Japonya'nın daha ne kadar dolar varlığı satabileceğini ve ne kadar dayanabileceğini sorgulardı. ABD işbirliği yapmaya istekliyse, kısa vadede dolar/yeni çiftini tekrar uç seviyelere itmenin maliyeti daha yüksek olur.
Ancak müdahale hız sorununu çözer, yön sorununu değil. ABD faizleri Japonya'dan belirgin şekilde yüksek olduğu sürece, yen borçlanıp dolar varlıkları satın alma kâr mantığı devam eder. Döviz piyasası resmi alımlara saygı duyar, ancak tek bir alım nedeniyle taşıma işleminden vazgeçmez.
Japonya Merkez Bankası sinyalleri geçerlilik süresini belirliyor
Müdahalenin "bir kez vurma"dan "bir süre destekleme"ye dönüşmesi için Japonya Merkez Bankası'nın işbirliği gerekir. Japonya Merkez Bankası bu kez teminatsız gecelik borçlanma faiz hedefini yaklaşık %1,0'da sabit tuttu, ancak toplantı sonrası açıklamalar şahin tondaydı. Ueda Kazuo'nun ifadeleri piyasanın gelecekteki faiz artış beklentilerini korumasını sağladı.
Şahin sinyalin anlamı, merkez bankasının bu kez faiz artırmamasına rağmen piyasanın gelecekteki eylemleri önceden fiyatlamasına izin vermeye istekli olmasıdır. Yatırımcılar Japonya faizlerinin yükselmeye devam edeceğine inandığı sürece, yen üzerinde kısa pozisyon almanın cazibesi azalır.
Yenin toparlanmasının uzayıp uzayamayacağının da çekirdeği budur. Eylül faiz artış beklentileri güçlenmeye devam ederse, piyasa bu müdahaleyi birleşik bir hamle olarak yorumlamaya eğilimli olur: hükümet önce kur dalgalanmasını bastırır, Japonya Merkez Bankası da faizle temel açığı kapatır. Dolar/yen uzun pozisyonları daha temkinli hale gelir ve yen finansman işlemleri kaldıracı düşürebilir.
Japonya Merkez Bankası yalnızca sözlü olarak şahin kalır ve gerçek faiz artışı ertelenmeye devam ederse, piyasa hızla resmi sınırı yeniden test eder. Japonya'nın geçmişteki müdahaleleri kısa vadeli toparlanma sağlamıştır, ancak faiz farkı belirgin şekilde daralmadığında etki genellikle hızla zayıflar.
Ogawa Junya'nın "birkaç gün dayanamaz" eleştirisi tam da geçerlilik süresine işaret ediyor. Döviz piyasası hükümetin bir kez alım yapmasından korkmaz, korktuğu şey politika çerçevesinin gerçekten değişmesidir. Çerçeve değişmezse, müdahale daha çok yüksek maliyetli bir uyarı gibidir.
Vergi indirimi gündemi uzun vadeli güvenilirliği zayıflatıyor
Yenin sorunu mali tarafta da takılı kalmış durumda. Japon hükümeti bir yandan kuru istikrara kavuşturmaya çalışırken, diğer yandan iç siyaset vergi indirimi ve mali destek hamlelerini teşvik ediyor. Bu iki çizgi bir araya geldiğinde, piyasanın politika hedeflerinin tutarlı olup olmadığından şüphe duymasına neden olur.
Vergi indirimi hane halkı ve şirketlerin kısa vadeli nakit akışını iyileştirir, ancak yatırımcılar bunun açığı büyüteceğini ve tahvil ihraç baskısını artıracağını düşünürse, yen aksine baskı altında kalabilir. Piyasa şunu sorar: Japon hükümeti gerçekten yeni istikrara kavuşturmak için finansal koşulları mı sıkılaştırıyor, yoksa mali genişlemeyle ekonomiyi mi ayakta tutmaya çalışıyor?
Ogawa Junya'nın eleştirisinde piyasa fiyatlamasını gerçekten etkileyen kısım, müdahaleyi Başbakan Takaichi Sanae'nin Liberal Demokrat Parti'de vergi indirimi görüşlerinin derlenmesini teşvik etmesiyle ilişkilendirmesidir. Bu, maliye ile döviz kuru arasındaki gerilime işaret eder: hükümet döviz rezervleriyle yen satın alabilir, ancak maliye politikası genişleme sinyali vermeye devam ederse, döviz piyasası istikrarın ne kadar süreceğinden şüphe duyar.
Japonya için zayıf yen, yalnızca ihracat açısından bir avantaj değildir. Yenin aşırı zayıflaması ithalat maliyetlerini yükseltir, hane halkının satın alma gücünü sıkıştırır ve enflasyon baskısını kontrol etmeyi zorlaştırır. Hükümetin değer kaybının kontrolden çıkmasını engellemesi gerekirken, faiz oranlarını çok hızlı artırmanın ekonomiye ve mali finansmana zarar vermesini de istemez.
Bu ABD-Japonya ortak müdahalesinin yoğunluğu yüksek, ancak temel çelişkiyi otomatik olarak ortadan kaldırmadı. Bu daha çok piyasayı tek taraflı yen satışından, politika doğrulamasını bekleyen bir duruma geri çekmek gibidir.
Eylül Faiz Oranı ve Mali Politika Sınavı
Dolar/yen paritesinin müdahale sonrası aralıkta kalıp kalamayacağının temel değişkeni, ne kadar yen satın alındığı değil, Japonya Merkez Bankası ve hükümetin tutarlı bir sinyal verip verememesidir.
Japonya Merkez Bankası Eylül ayında faiz artırım yolunu güçlendirmeye devam eder, hatta fiili adımlar atarsa, piyasa bu müdahaleyi trend düzeltmesinin başlangıcı olarak yeniden yorumlayabilir. O zaman yalnızca dolar/yen uzun pozisyonları değil, düşük faizli yen finansmanına bağımlı çapraz varlık işlemleri de baskı altına girer.
Faiz artırımı gerçekleşmez ve vergi indirimi gündemi mali genişleme beklentilerini güçlendirmeye devam ederse, yenin toparlanması daha çok geçici bir pozisyon sıkışmasına geri dönebilir. ABD'nin katılımı kısa vadeli caydırıcılığı artırabilir, ancak Japonya'nın faiz farkı ve mali güvenilirlik sorunlarını uzun vadede çözemez.
ABD ve Japonya'nın birlikte yen alması, politika tabanının piyasa beklentilerinden daha sağlam olduğunu gösteriyor. Yenin toparlanmadan trend dönüşüne geçmesi için, Japonya Merkez Bankası ve mali politikanın aynı cevabı vermesini beklemek gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler