Bu gece faiz artırımı olacak mı: Ekonomistler değişiklik olmayacağını söylüyor, piyasa ise %30 ihtimal veriyor.

TL;DR
· Reuters anketine göre ekonomistler Temmuz ayında faiz artırımı olmayacağı konusunda hemfikir, ancak vadeli işlem piyasası bir ara yaklaşık %30 faiz artırımı olasılığı verdi.
· Anlaşmazlık, petrol fiyatı şokunun Warsh'ı enflasyon güvenilirliğini korumak için daha şahin bir iletişim kullanmaya zorlayıp zorlamayacağına odaklanıyor.
· İlgili varlıklar: Dolar Endeksi, USDJPY, WTI/Brent Ham Petrol, Altın, ABD Hisse Senetleri, Bitcoin ve Kripto Varlıklar.
Federal Fon Vadeli İşlemleri, Temmuz FOMC kararı öncesinde yeniden fiyatlanıyor ve yatırımcılar, Fed'in sürpriz bir faiz artırımı yapması veya daha şahin sinyaller vermesi için daha yüksek bir bedel ödemeye başlıyor.
Anormallik, ekonomistlerin neredeyse tamamen karşı tarafta olması. Reuters'ın 21 Temmuz anketine göre, 104 ekonomistin tamamı Temmuz toplantısında faiz oranının %3,50–%3,75 hedef aralığında sabit kalmasını beklerken, 78'i yıl sonuna kadar da sabit kalacağını tahmin ediyor. Ancak vadeli işlem piyasası bir ara yaklaşık %30 olasılıkla 25 baz puanlık bir faiz artırımına işaret etti.
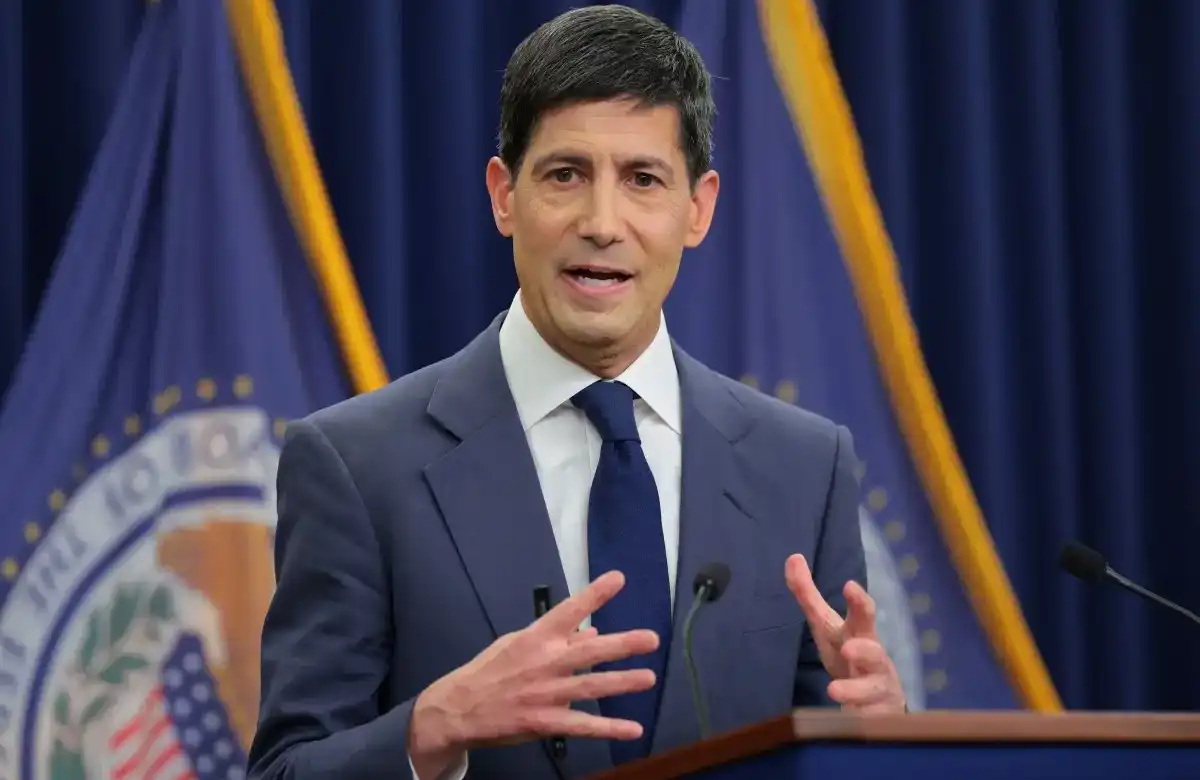
Yatırımcılar için bu sadece bir toplantı sonucunu tahmin etmek değil. Daha büyük soru, Kevin Warsh'ın 22 Mayıs'ta Fed Başkanı olarak göreve başlamasından sonra piyasanın, Fed'in petrol fiyatı şoklarına tepki verme şeklini yeniden yorumlayıp yorumlamadığı.
Warsh, Orta Doğu'daki durumun petrol fiyatlarını yükseltmesini geçici bir arz şoku olarak görürse, Fed'in faiz oranını değiştirmeme ve daha fazla veri bekleme olasılığı daha yüksek. Petrol fiyatlarının ikincil enflasyona yol açmasından daha fazla endişe duyuyorsa, bu gece faiz artırmasa bile Eylül ayındaki faiz artırımı penceresini yeniden açabilir.
Vadeli İşlem Piyasası Şahin Uç Riskini Satın Alıyor
Federal Fon Vadeli İşlemleri, Fed'in faiz oranı yoluna dair bahis oynayan sözleşmeler olarak anlaşılabilir. Açık pozisyon ne kadar yüksekse, karar sonucu etrafında daha fazla paranın bahis oynadığı veya riskten korunduğu anlamına gelir.
CME ve medya verilerine göre, Federal Fon Vadeli İşlemleri'ndeki açık pozisyon karar öncesinde yüksek seviyelere ulaştı. Bu sinyal, piyasanın çoğunluğunun faiz artırımı beklediği anlamına gelmez, ancak karar öncesindeki belirsizliğin kalabalık pozisyonlara dönüştüğünü gösterir.
"%25 baz puan faiz artırımı olasılığı" da aynı mantığa dayanır. CME FedWatch olasılığı, 30 günlük Federal Fon Vadeli İşlemleri fiyatlarından gelir, ekonomistlerin oylamasından değil. Yaklaşık %30 olasılık, uç riskin aniden pahalı hale geldiği anlamına gelir.
Piyasa, Fed'in bu gece harekete geçeceğini düşünmüyor olabilir. Daha çok iki tür beklenmedik durum için sigorta satın alıyor gibi görünüyor. Birincisi doğrudan faiz artırımı, diğeri ise faiz artırımı yapılmaması ancak açıklama ve basın toplantısında Eylül ayındaki faiz artırımının ciddi şekilde tartışıldığı bir aralığa girildiğinin ima edilmesi.
Bu durum varlık fiyatlaması için oldukça doğrudan. Dolar, faiz beklentilerinden destek alacak. Yen yüksek seviyelerde baskı altında kalmaya devam ederse, müdahale riski yeniden tartışılacak. Yüksek değerlemeli hisse senetleri ve kripto varlıklar ise daha yüksek iskonto oranları ve daha zayıf risk iştahı ile karşı karşıya kalacak.
BofA ve Citi Petrol Fiyatının Ağırlığı İçin Yarışıyor
Şahin ve güvercin kurumlar arasındaki anlaşmazlık, petrol fiyatlarının yükselip yükselmediği değil, Fed'in bu yükselişi nasıl ele alması gerektiğiyle ilgili.
Reuters'in 27 Temmuz tarihli haberine göre, BofA ve Deutsche Bank gibi kurumlar hala Temmuz ayında bir değişiklik yapılmamasını temel senaryo olarak görüyor ancak petrol fiyatları ve Orta Doğu'daki durumun bu toplantıyı bir ikileme yaklaştırdığını düşünüyor. BofA'nın endişesi, Fed'in petrol fiyatları üzerindeki baskıyı tamamen görmezden gelmesi durumunda enflasyon konusundaki güvenilirliğinin sorgulanabileceği yönünde.
Bu mantık, yeni başkanın ilk stres testini vurguluyor. Warsh henüz göreve yeni başladı ve piyasanın onun politika sınırlarını değerlendirebileceği yeterli örnek yok. Jeopolitik şoklar ve enflasyon baskısı altında çok rahat görünürse, yatırımcılar Fed'in hala enflasyonu kontrol altına almaya öncelik verip vermediğinden şüphe edebilir.
Citi gibi kurumların değerlendirmesi daha farklı bir açıklamaya yöneliyor. Petrol fiyatlarındaki artış öncelikle bir arz şoku; fiyat baskısı enerji arzı endişelerinden kaynaklanıyor, ABD talebinin aşırı ısınmasından değil. Faiz artırımı daha fazla ham petrol üretemez; aşırı tepki büyümeyi baskılayabilir.
Temel kavram ikincil enflasyon. Petrol fiyatlarındaki artış kısa vadeli bir dalgalanma olabilir, ancak ulaşım, emtia, ücretler ve enflasyon beklentilerine yayılırsa daha kalıcı bir fiyat baskısına dönüşebilir. Şahinler ikincisinden endişe ederken, güvercinler henüz faiz artırımı gerektirecek bir noktada olmadığımızı düşünüyor.
Bu nedenle piyasa, petrol fiyatının kendisini değil, Fed'in tepki fonksiyonundaki ağırlığını tartışıyor. Warsh bunu geçici bir gürültü olarak mı yoksa önceden bastırılması gereken bir güvenilirlik riski olarak mı görecek?
Yeni Başkan Yol Fiyatlamasını Büyütüyor
Warsh'ın göreve gelmesinin özelliği, piyasanın henüz onun iletişim tarzına dair istikrarlı bir beklenti oluşturamamış olması. Powell döneminde yatırımcılar, ifadelerden, nokta grafiğinden ve basın toplantılarından yol ipuçları çıkarmaya alışmıştı. Yeni başkan döneminde her bir kelimenin ağırlığı büyüyecek.
Fed, ileriye dönük yönlendirmeyi azaltır ve sürekli olarak verilere bağlı olduğunu vurgularsa, piyasa yüzeyde esneklik kazanırken aslında daha geniş bir faiz dağılımıyla karşı karşıya kalır. İşlemciler, bir sonraki toplantı öncesinde politika yolunun istikrarlı olduğundan emin olamazlarsa, önceden hedge etmek zorunda kalırlar.
Bu aynı zamanda ekonomistlerin bu gece faiz değişikliği olmayacağı konusunda hemfikir olabilmesine rağmen, piyasanın hâlâ faiz artırımına fiyatlama yapmaya istekli olmasını da açıklıyor. Ekonomistler en olası sonucu yanıtlarken, işlem piyasası olumsuz senaryolar için de ödeme yapmak zorundadır. İkisi aynı sorunu ölçmüyor.
Dolar için, Warsh faiz artırımı olasılığını açıkça düşürmediği sürece, doların gücü desteklenmeye devam edecek. Japon yeni için, ABD-Japonya faiz farkının daha da genişlemesi beklenirse, USDJPY'nin yüksek seviyelerde işlem görmesi Japon yetkililerin toleransını test edecek.
Riskli varlıklar için en rahatsız edici kombinasyon bu geceki faiz artırımının kendisi değil, petrol fiyatlarının yükselmesi, doların güçlü olması ve Fed'in faiz artırımını erken saf dışı bırakmayı reddetmesinin aynı anda gerçekleşmesidir. Bu, değerlemeleri, likidite beklentilerini ve risk iştahını sıkıştıracaktır.
Fed hedef aralığını %3,50–%3,75'te tutsa bile, açıklamada enflasyon riskini daha ön sıraya koyarsa veya Warsh basın toplantısında Eylül ayında faiz artırımı olasılığını hafife almayı reddederse, varlıklar yine de şahin bir sonuca göre işlem görebilir.
Eylül penceresi bu fiyatlamanın ne kadar ileri gidebileceğini belirliyor
Temel senaryo hâlâ hareketsiz kalmak. Mevcut piyasa değişiklikleri yalnızca yatırımcıların politika yolunu ve iletişim riskini önemli ölçüde yeniden değerlendirdiğini gösteriyor, Fed'in faiz artırım döngüsünü yeniden başlatmaya karar verdiği anlamına gelmiyor.
Basın toplantısında doğrulanması gereken, Warsh'ın petrol fiyatı şokunu nasıl tanımladığıdır. Enerji fiyatlarındaki artışın hâlâ izlenmesi gerektiğini ve uzun vadeli enflasyon beklentilerinin sabit kaldığını vurgularsa, piyasanın Temmuz ve Eylül için şahin fiyatlaması gerileyebilir ve doların yükselişi soğuyabilir.
Petrol fiyatlarının daha geniş fiyatlara yayılabileceğini ve enflasyonu %2'ye döndürmeyi politika önceliği olarak vurgulamaya devam ederse, piyasa bunu Eylül penceresinin açıldığı şeklinde yorumlayacaktır. Bu durumda, faiz oranı bu gece değişmese bile, işlem odağı bir sonraki toplantının yeniden fiyatlanması gerekip gerekmediğine kayacaktır.
Japon yeni en hassas dış basınç göstergesi olacaktır. USDJPY yükselmeye devam ederse, Japonya'nın müdahale riski dolar boğalarının yüzleşmesi gereken bir sınır haline gelecektir. ABD hisse senetleri ve kripto varlıklar için baskı, tek bir toplantıdan değil, piyasanın daha yüksek ve daha uzun bir faiz oranı yolunu kabul etmeye başlayıp başlamadığından kaynaklanmaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler