Google Q2 mali rapor analizi: Gelirin yalnızca %20'sini oluşturan Google Cloud, yeni kârın %60'ını alıyor.

112,1 milyar dolar, Google'ın ana şirketi Alphabet'in yeni açıkladığı üç aylık net kârı ve bu finansal raporda en kolay yanlış okunacak rakam. Alphabet'in 22 Temmuz'da yayınladığı ikinci çeyrek kazanç bültenine göre, bu miktarın 99 milyar doları, doğrudan arama veya Cloud'dan gelen nakit değil, öz sermaye menkul kıymetlerinden elde edilen net gelirden oluşuyor.
Diğer taraftan, şirketin ana iş kolu gerçekten hızlı ilerliyor. Alphabet'in bu çeyrekteki toplam geliri 119,8 milyar dolar olurken, Google Cloud'un geliri 24,8 milyar dolara ulaştı. Piyasa oldukça güzel bir gelir tablosu görüyor. Ancak nakit akış tablosunda farklı bir yüz ortaya çıkıyor: Veri merkezlerine yapılan yatırımlar, serbest nakit akışından daha hızlı bir şekilde fon tüketmeye başlıyor.
Bu iki tabloyu ayırdığınızda, AI yatırımlarının Alphabet içinde tam olarak nereye gittiğini görebilirsiniz. Arama hâlâ kan sağlıyor, Cloud kâr marjlarını yükseltiyor, sunucular ve çipler ise nakit akışını önce suyun altına itiyor.
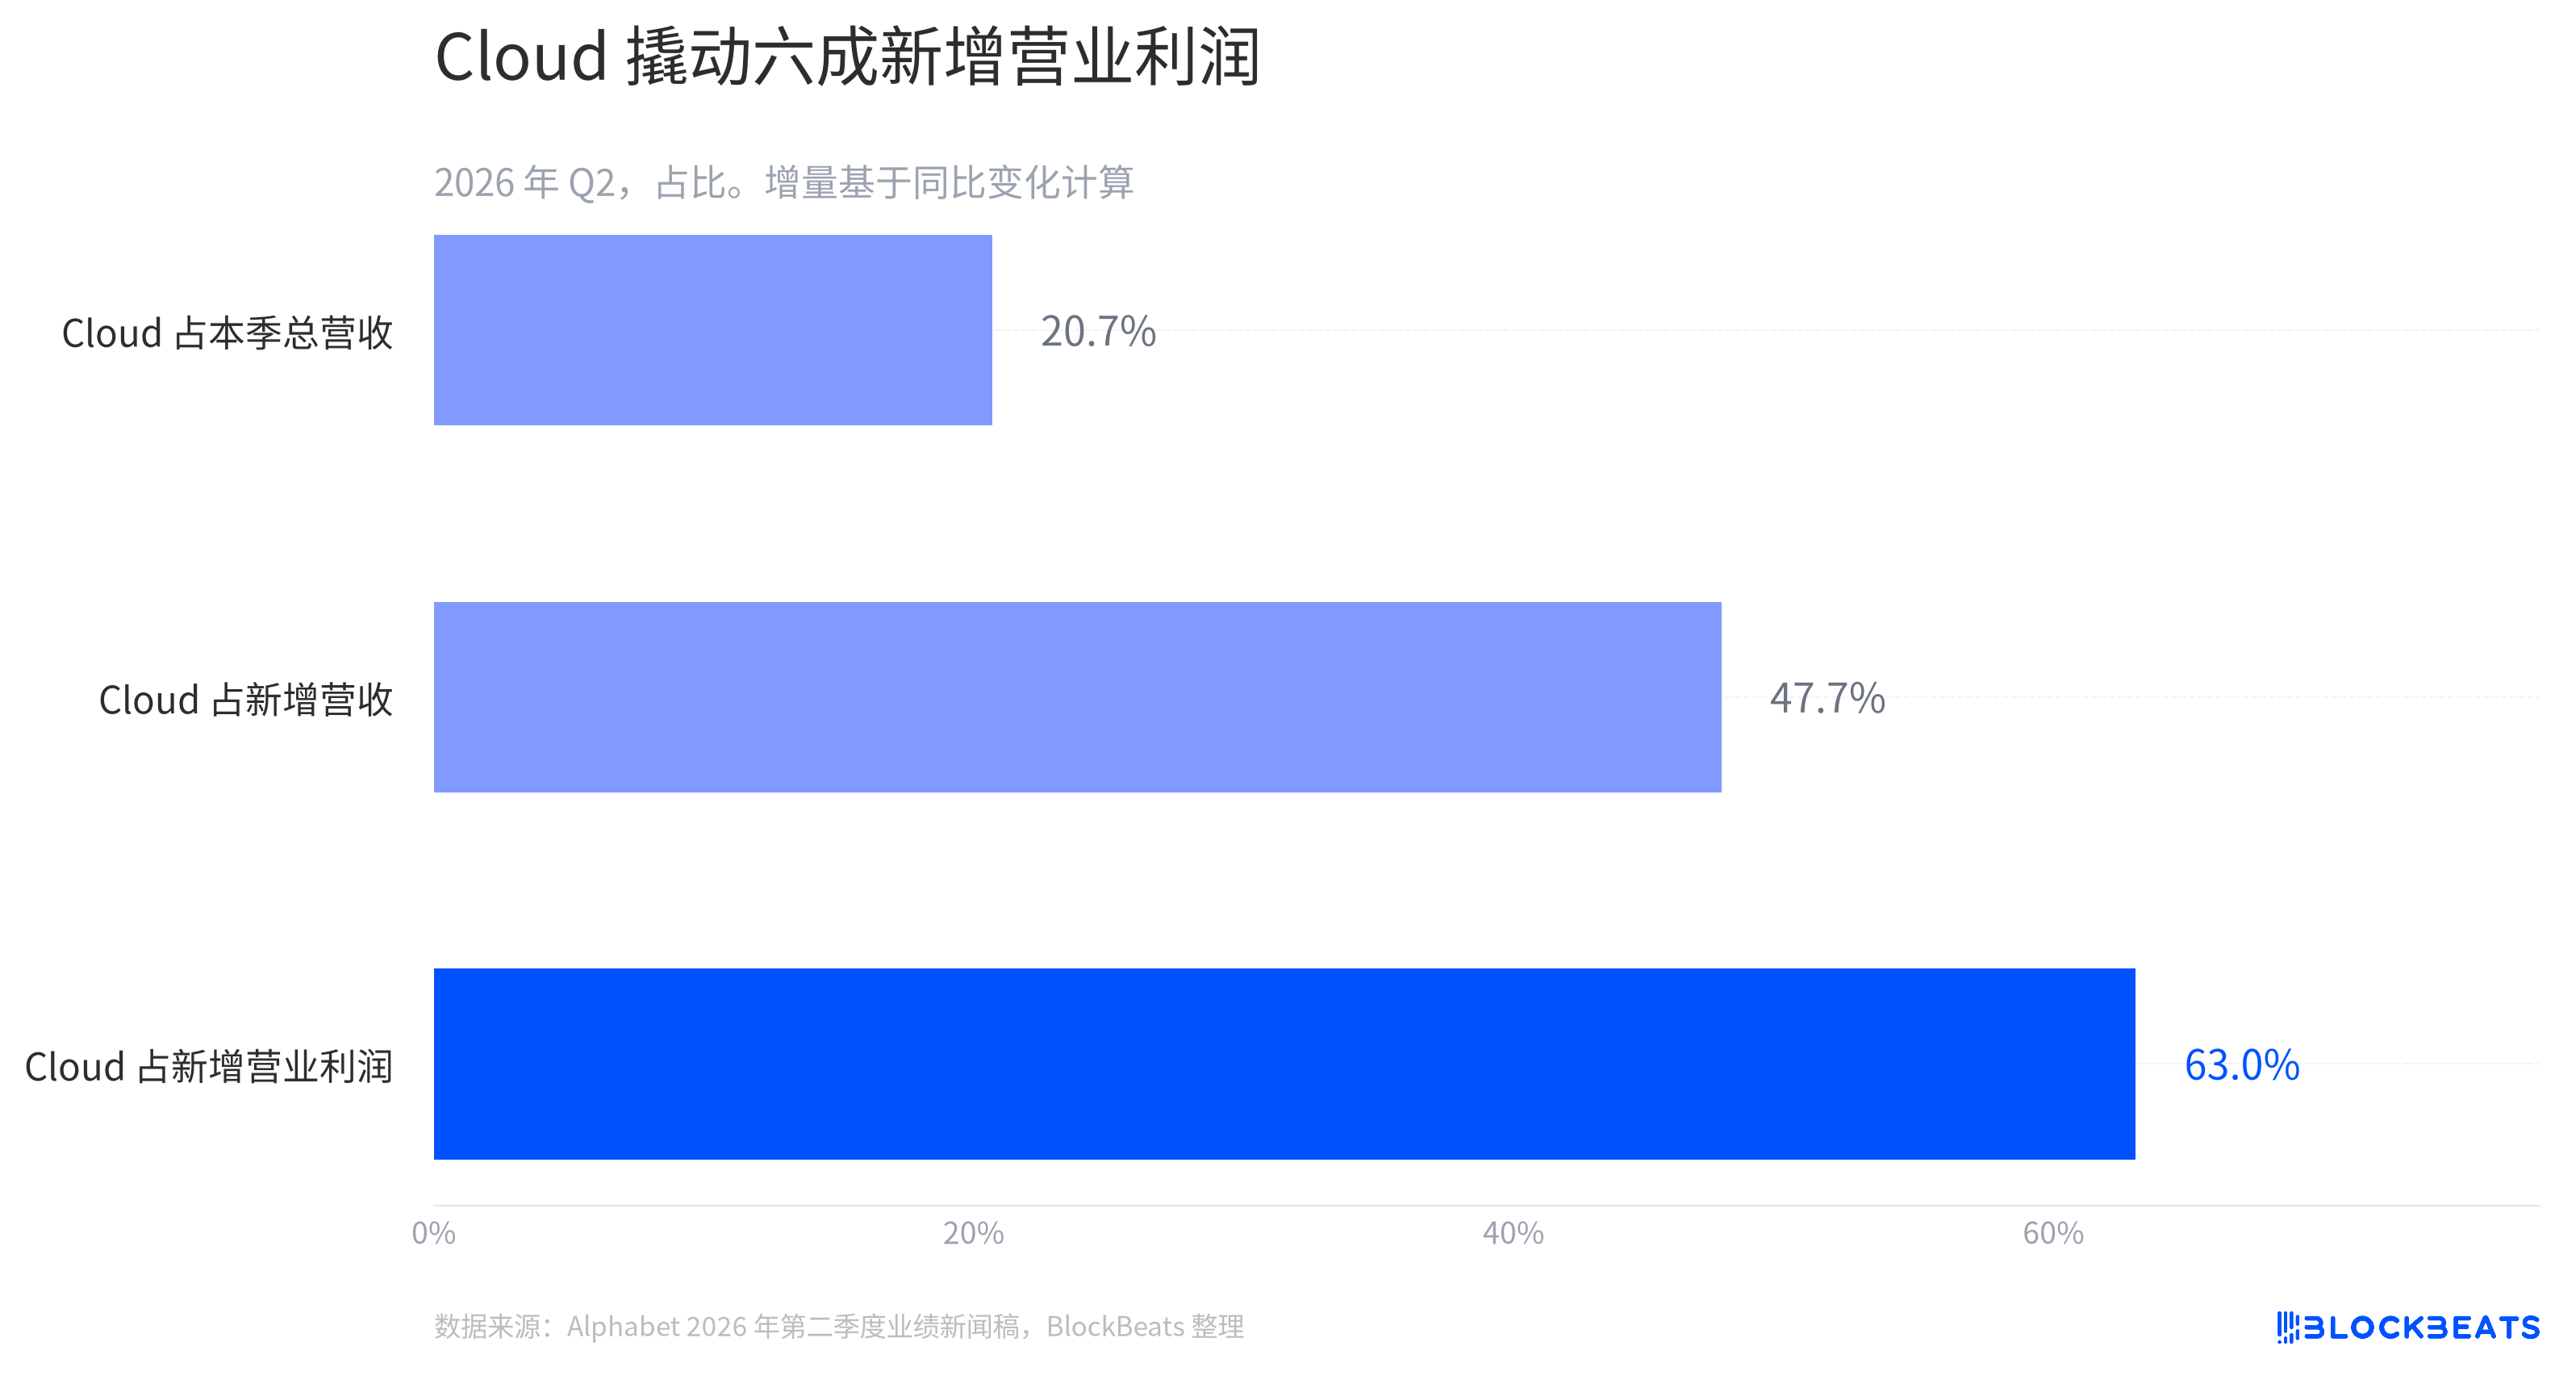
Cloud, Alphabet'in gelir yapısında hâlâ küçük bir parça. Bu çeyrekteki gelirin yaklaşık beşte birini oluşturuyor. Ancak soru "Yeni gelen para nereden geliyor?" olduğunda cevap değişiyor. Cloud, yeni eklenen gelirin neredeyse yarısını ve yeni faaliyet kârının yaklaşık yüzde 60'ını üstleniyor.
Eski motor durmadı. Şirket, Google Search & other gelirinin yıllık bazda %17 arttığını ve aramanın hâlâ Alphabet'in en kalın gelir tabanı olduğunu açıkladı. Google Services, bir yılda yaklaşık 12 milyar dolar gelir artışı sağlarken, Cloud'un eklediği gelir de 11 milyar doları aştı. Biri tabanı sabit tutarken, diğeri marjinal kârı yukarı itiyor.
Bu, bu finansal raporda en çok izlenmesi gereken yapısal değişim. Cloud, aramanın yerini almıyor; daha çok arama nakit akışının yanına bağlanan ikinci bir motor gibi. İki makinenin devir hızı farklı ve bu nedenle sermaye harcamaları artık sadece bir reklam şirketinin mantığıyla okunmamalı.
Büyüme ilk olarak mevcut sıralamayı değil, yeni eklenen kısmın yönünü değiştiriyor. Reklam pastası hâlâ çok daha büyük, bu nedenle gelir payı bir gecede tersine dönmeyecek. Ancak her yeni hizmet satıldığında, Cloud'un yeni gelir ve kâr içindeki payı, büyüklük payından çok daha yüksek. Alphabet'i bir reklam şirketi olarak görmeye alışkın olanlar için bu, toplam gelirdeki yıllık değişimden daha gerçek bir dönüşüme işaret ediyor.
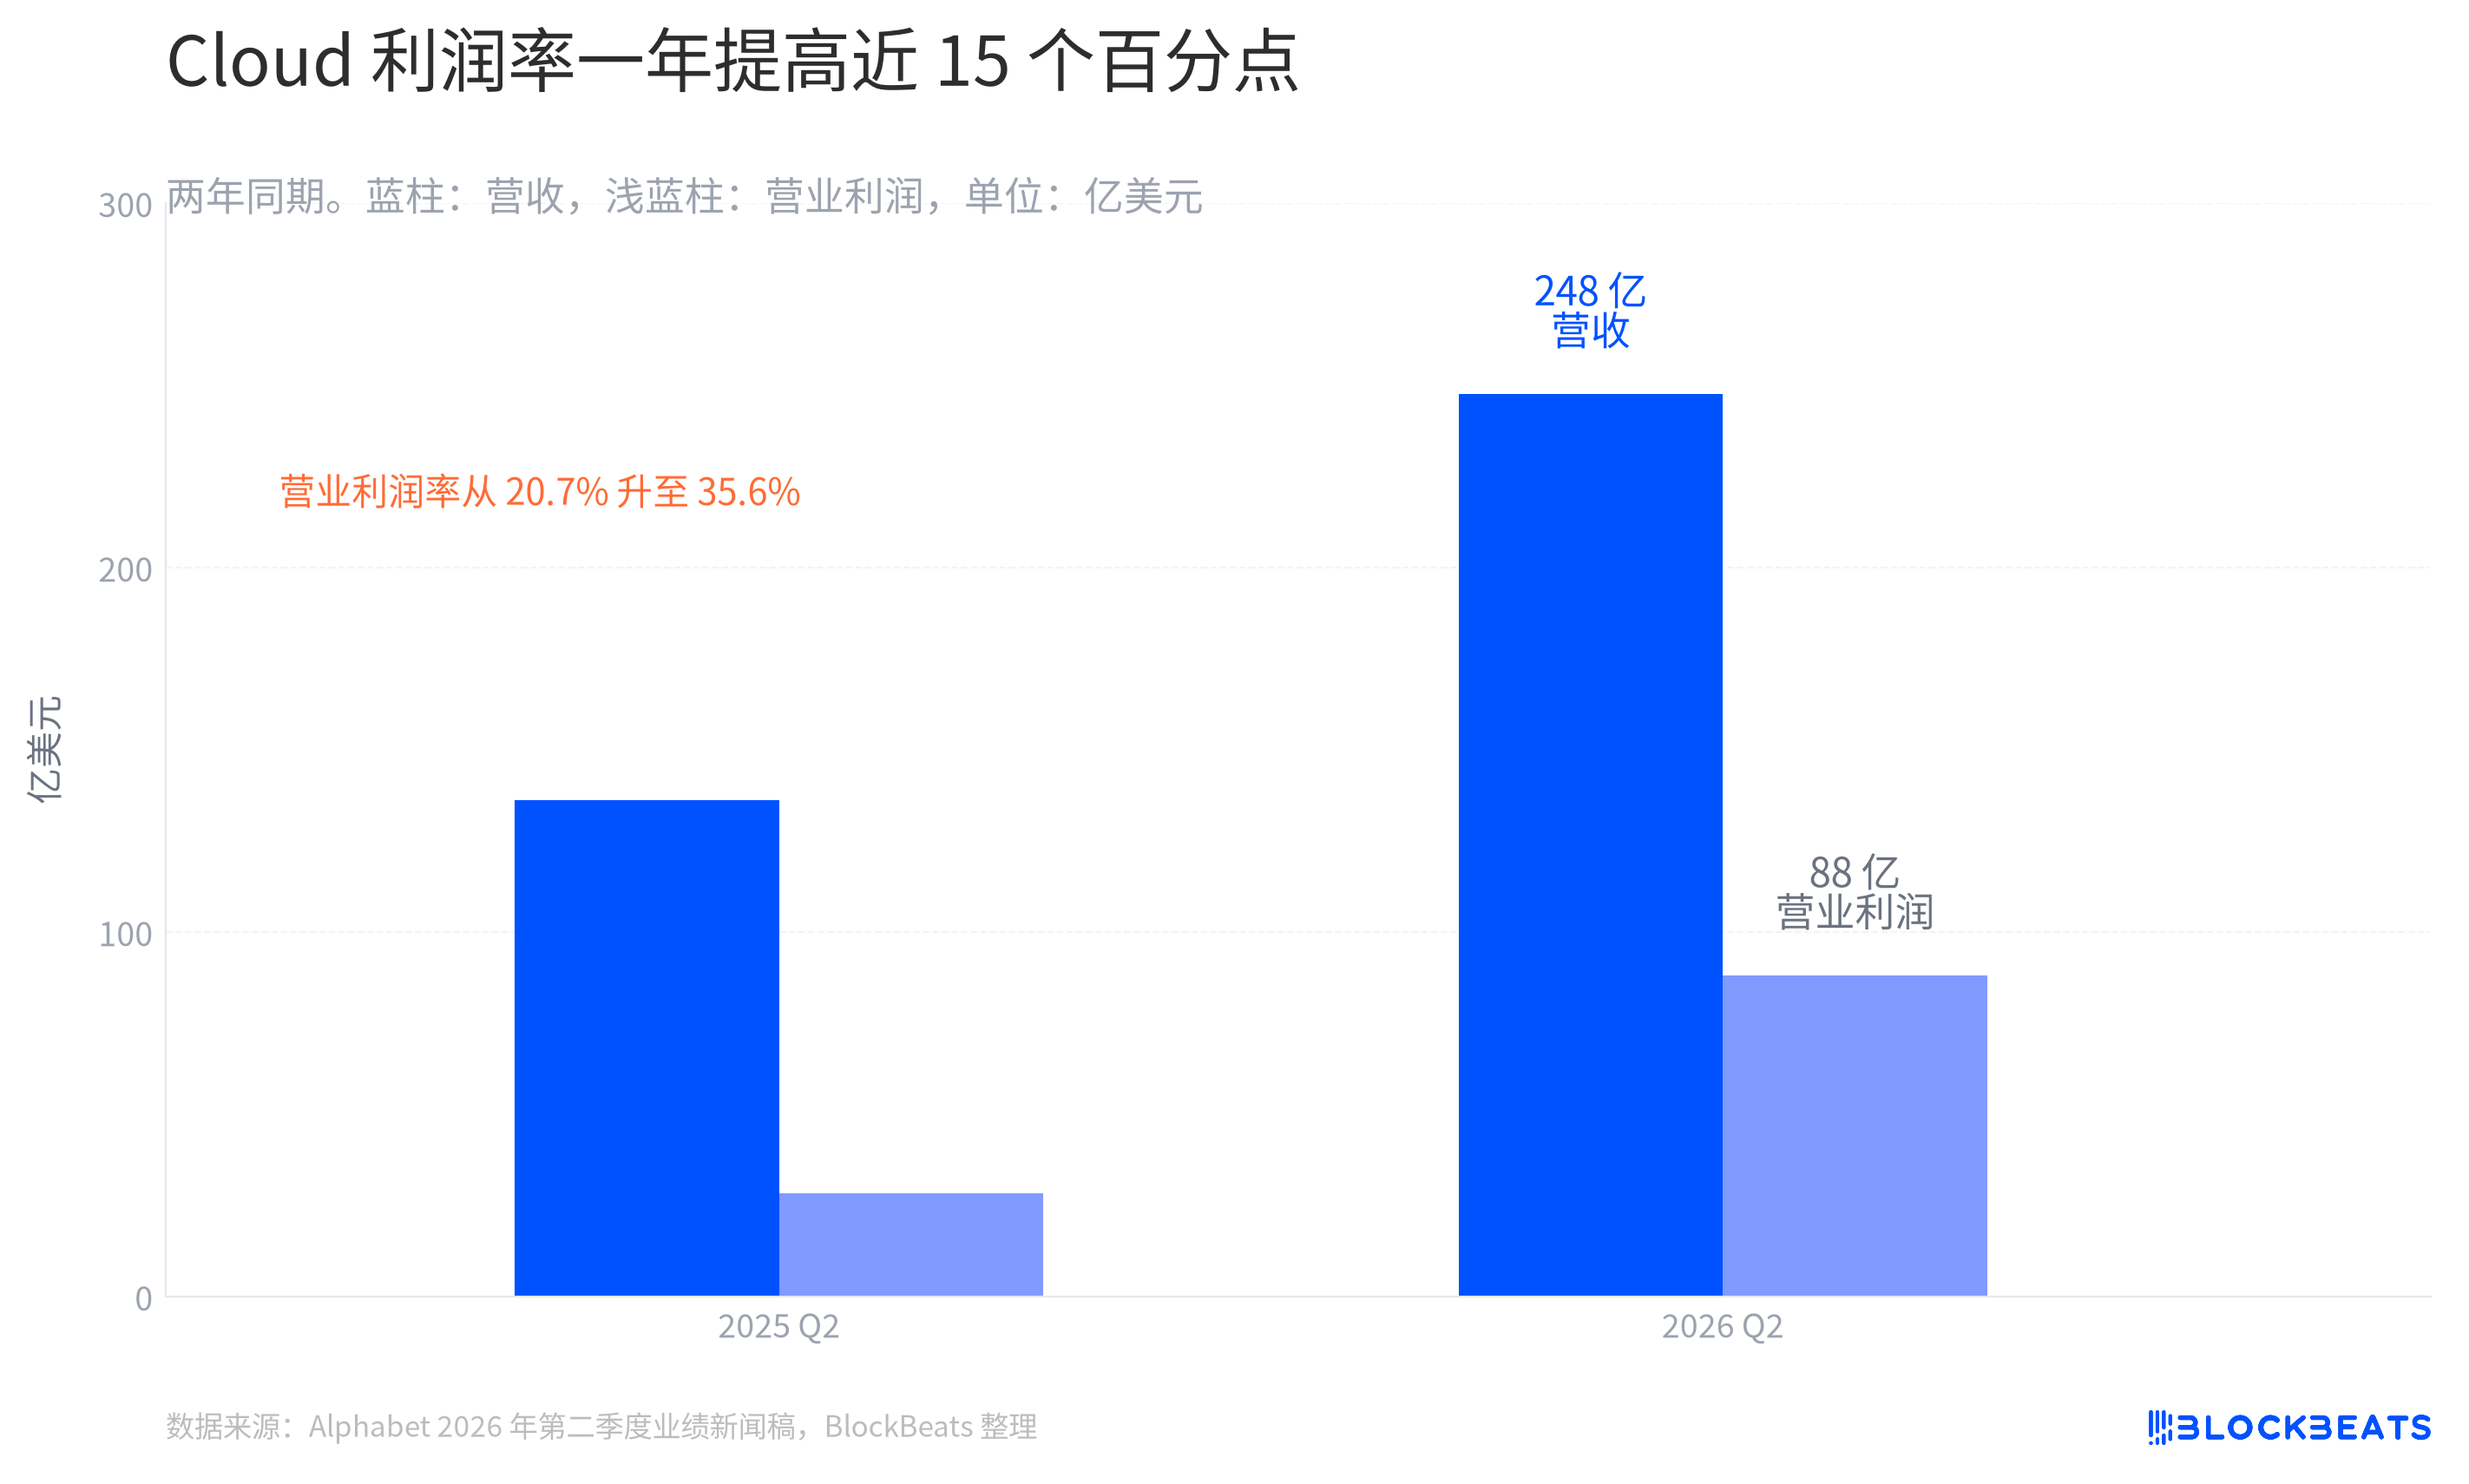
Cloud'un ağırlığı neden aniden arttı? Şirket, hızlanmayı kurumsal AI çözümleri, kurumsal AI altyapısı ve temel GCP hizmetlerine olan talebe bağlıyor. Gelir hızlı büyürken, faaliyet kârı daha da hızlı yükseliyor. Grafikteki kâr marjı artışı, yeni gelirin tamamen cari maliyetler tarafından tüketilmediğini gösteriyor.
Bu durum, yönetimin neden AI altyapısını ve AI çözümlerini aynı performans açıklamasında bir araya getirdiğini de açıklıyor. İlki önce işlem gücünü artırmayı gerektirirken, ikincisi kurumsal müşterilerin bu işlem gücünü kendi iş akışlarına entegre etmesini sağlıyor. Grafikteki gelir ve kâr aynı hızda ilerlemiyor. Gelir, teslimat hacmini yansıtırken, kâr marjı bu altyapının daha verimli kullanılmaya başlandığını gösteriyor.
Ancak Cloud'un yüksek kâr marjı, AI faturasının tamamını oluşturmuyor. Alphabet, bölüm tablosunda şirket düzeyindeki faaliyetleri ayrı bir kalem olarak listeliyor ve bunların başında paylaşılan AI Ar-Ge giderleri geliyor. Cloud'un bölüm kârı artmış olsa da, model geliştirme, altyapı ve organizasyon düzeyindeki harcamalar, konsolide tablonun diğer tarafında devam ediyor.
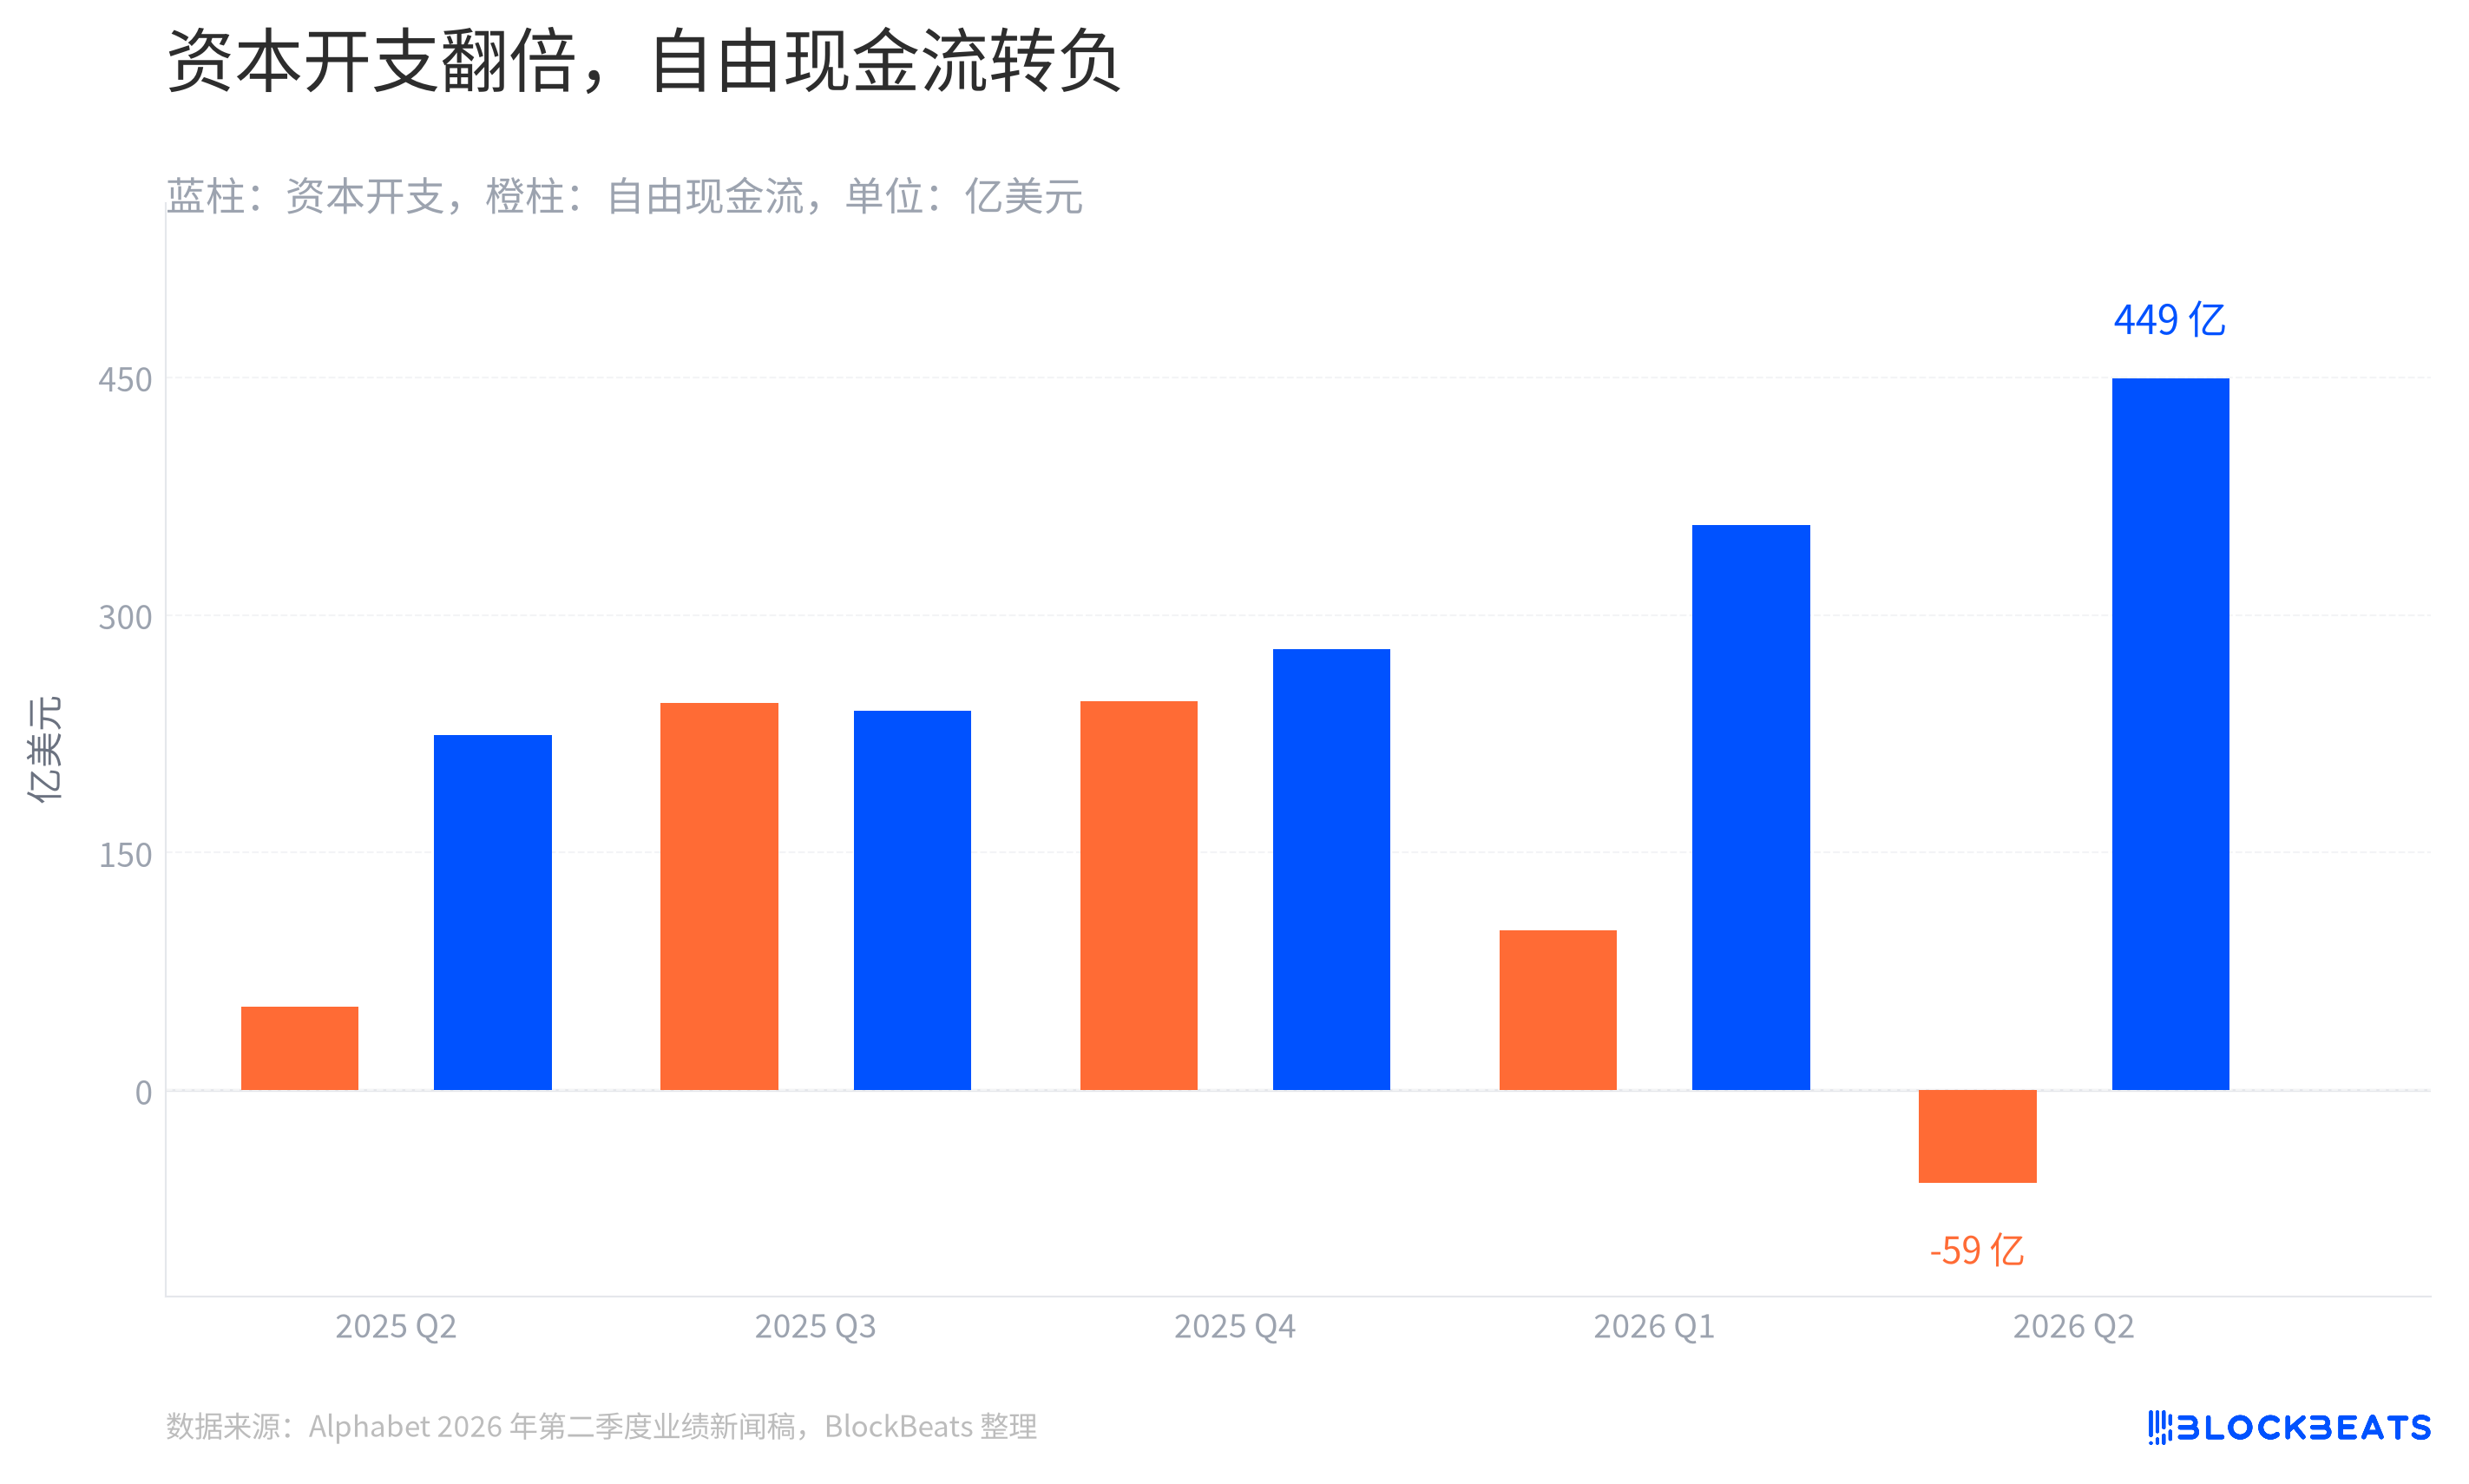
Piyasayı gerçekten durduran şey nakit oldu. Serbest nakit akışı mutabakat tablosu, bu çeyrekte sermaye harcamalarının 44,9 milyar dolara ulaştığını, serbest nakit akışının ise eksi 5,9 milyar dolar olduğunu gösteriyor. İlk rakam, işlem gücü satın alımını ifade ederken, ikinci rakam, getirilerin henüz aynı hızla kasaya dönmediğini hatırlatıyor.
Bu sıradan bir gider artışı değil. Sermaye harcamaları önce sunuculara, ağlara ve veri merkezlerine dönüşüyor, ardından müşteriler Cloud'u kullanmaya devam ettikçe yavaş yavaş geri kazanılıyor. Alphabet için AI yatırımlarının getirisi, Cloud'un kârında bir taslak olarak görülebilirken, nakit geri kazanım döngüsü ancak başka bir tabloda netleşiyor.
Serbest nakit akışının negatife dönmesi, ana iş kolunun kan kaybettiği anlamına gelmiyor. Bu, bu çeyrekte işletme faaliyetlerinden gelen nakit akışının, mülk ve ekipman alımları için yapılan nakit harcamalarını karşılayamadığını gösteriyor. Reklam ve Cloud hâlâ işletme nakit akışı üretiyor, ancak yeni inşaat döngüsünün faturası daha erken geliyor.
Şirketin bu döngü için hazırladığı fonlar da basın bülteninde yer aldı. Alphabet, Haziran ayında hisse senedi finansmanı yoluyla 49,6 milyar dolar net gelir elde etti ve 20,3 milyar dolar teminatsız tahvil ihraç etti. Şirket, fonların AI altyapısının genişletilmesi ve küresel işlem gücü dahil olmak üzere genel kurumsal amaçlar için kullanılacağını belirtti. Bu negatif serbest nakit akışı, sadece bir çeyreklik dalgalanma değil, aynı zamanda bir altyapı genişleme döngüsünün bıraktığı nakit ayak izi olarak da görülmelidir.
Cloud'un kâr iyileşmesi, bu altyapının kullanılıp kullanılmadığı sorusuna yanıt verirken, negatif serbest nakit akışı, yatırımın ne zaman nakde dönüşeceğini kaydediyor. İlk yanıt bu çeyreğin bölüm kârında yazılıyken, ikinci soru hâlâ nakit akış tablosunda duruyor.
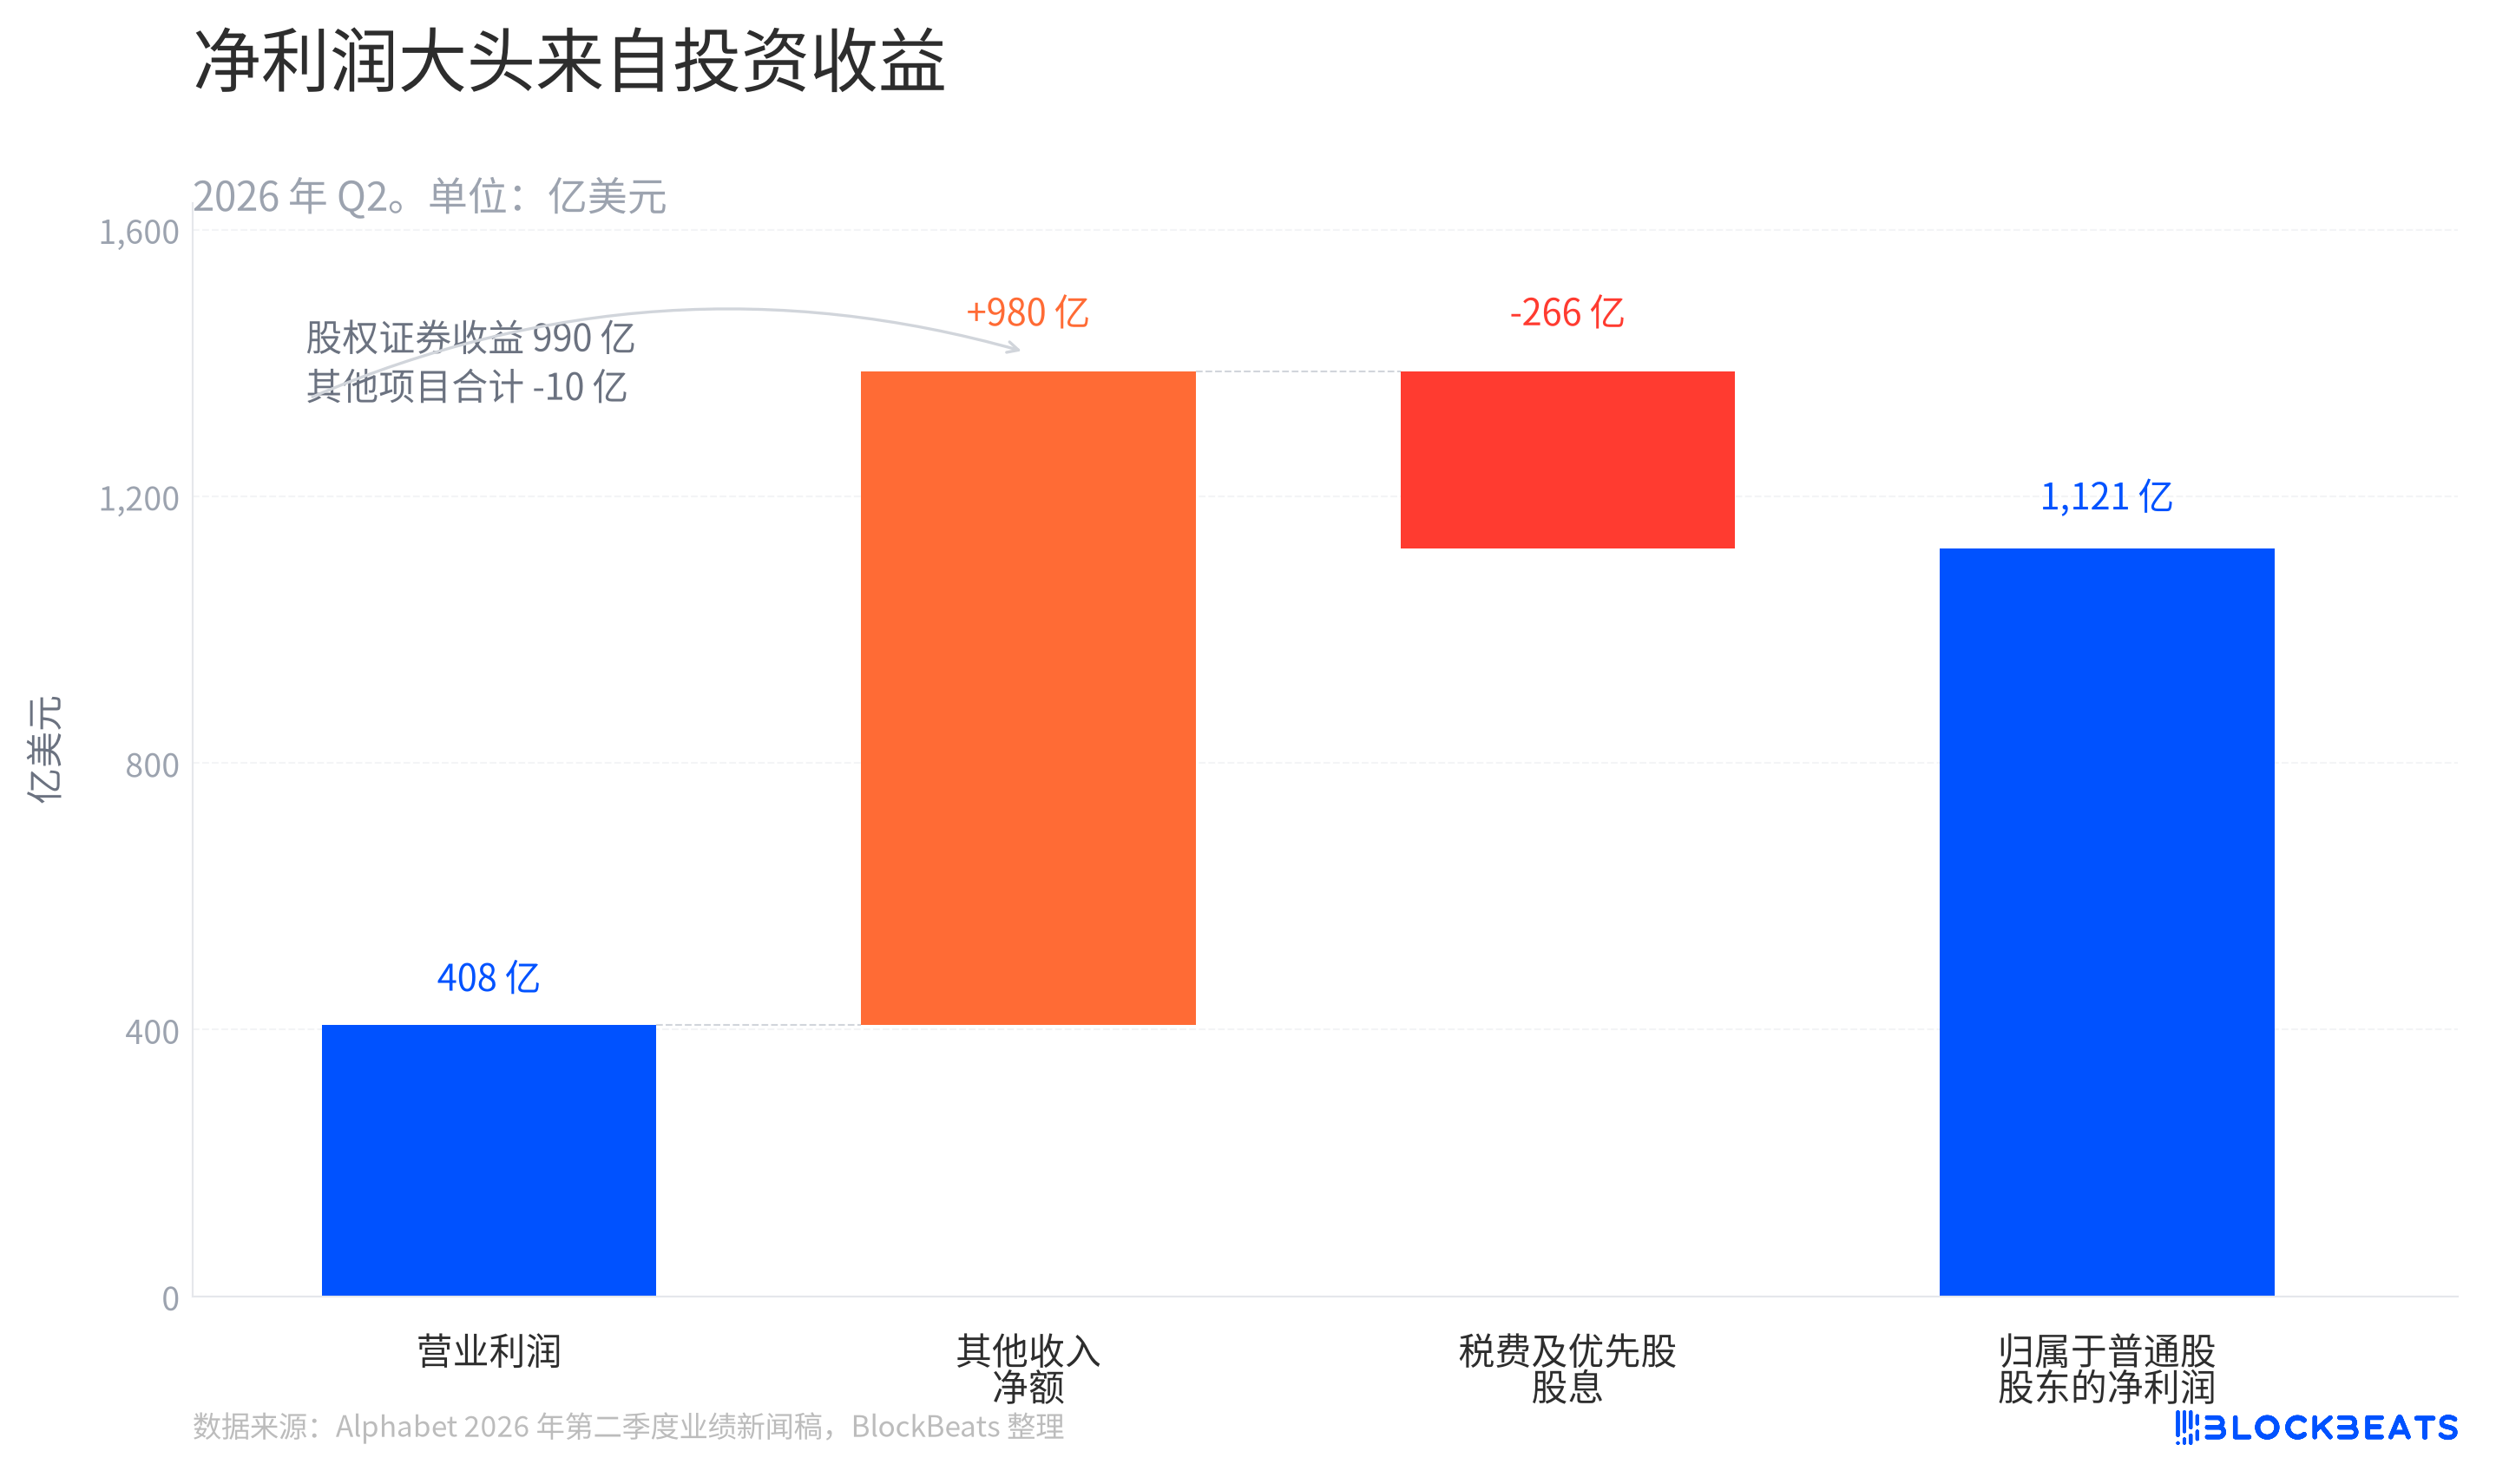
Gelir tablosundaki dramatiklik son katmandan geliyor. Faaliyet kârı dışındaki diğer net gelirler, ana işletme katkısından çok daha yüksek ve bunun ana kalemini öz sermaye menkul kıymet gelirleri oluşturuyor. Şirket ayrıca, bu 99 milyar dolarlık gelirin vergi sonrası net kâra 77,1 milyar dolar eklediğini açıkladı.
Bu tür getiriler, gerçekleşmiş veya gerçekleşmemiş defter değeri değişimleri olabilir. Tek bir çeyrekte net karı önemli ölçüde yükseltebilir, ancak Cloud müşterilerinin her ay ödediği kullanım ücretlerinin veya veri merkezlerinin halihazırda ödediği nakitin yerini alamaz. Bunu ana iş koluyla aynı şelale grafiğine koymazsanız, "işletme getirisi" ile "varlık fiyat artışı"nı aynı şeymiş gibi okursunuz.
Bu, yatırım getirilerini gürültü olarak görmek değildir. Alphabet'in bilançosunda gerçekleşen gerçek bir değişimdir ve vergisi ödenmiş, net kara dahil edilmiştir. Ancak Cloud ve sermaye harcamalarının yanına konulduğunda, okuyucuların bunu ana iş kolunun çalışma hızının bir vekili değil, üçüncü bir defter olarak görmesi gerekir.
Alphabet'in bu Q2 defterinde, arama motoru kan sağlar, Cloud getiri gösterir, bilgi işlem altyapısı önce nakiti harcar ve yatırım portföyü net karı başka bir seviyeye taşır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler