AWS, toplam gelirin yüzde 60'ını oluşturuyor; Amazon, zayıf noktası olmayan bir Q2 raporu sundu.

30 Temmuz ABD saatiyle Amazon ikinci çeyrek sonuçlarını açıkladı. Toplam satışlar 200,6 milyar dolara ulaştı ve şirketin basın bültenine göre yıllık bazda büyüme korundu. Perakende, üçüncü taraf satıcı hizmetleri, reklamcılık ve bulut bilişim ilerlemeye devam etti; karnede belirgin bir zayıf nokta görünmüyor.
En çok dikkat çeken kalem net kâr oldu. 62,6 milyar dolara ulaşırken, aynı dönemde faaliyet kârı yalnızca 27,5 milyar dolardı. Amazon'un açıklamasına göre, ikisi arasındaki fark aniden patlayan yeni bir işten değil, gelir tablosunun alt kısmında büyük bir yatırım kaynaklı gelirin eklenmesinden kaynaklandı.
Bu gelir, finansal raporu bir kâr sıçraması gibi okutuyor ve asıl incelenmesi gereken soruyu öne çıkarıyor: Amazon bu çeyrekte gerçekte neyden kazandı ve bu paranın ne kadarı hâlâ nakit defterinde duruyor?
62,6 milyar dolar nereden geldi?
Amazon'un konsolide gelir tablosuna göre, faaliyet kârı perakende, reklamcılık ve AWS gibi işlerin operasyonel düzeyde bıraktığı sonuçtur. Faaliyet kârı çizgisinin altında faiz ve diğer gelirler yer alır; en dikkat çekeni, faaliyet dışı vergi öncesi diğer gelirlerdeki 53,4 milyar dolarlık kalemdir. Şirket basın bülteninde yalnızca bir sınırlama getirdi: Bu, büyük ölçüde yapay zekâ modeli şirketi Anthropic'e yapılan yatırımdan kaynaklanıyor.
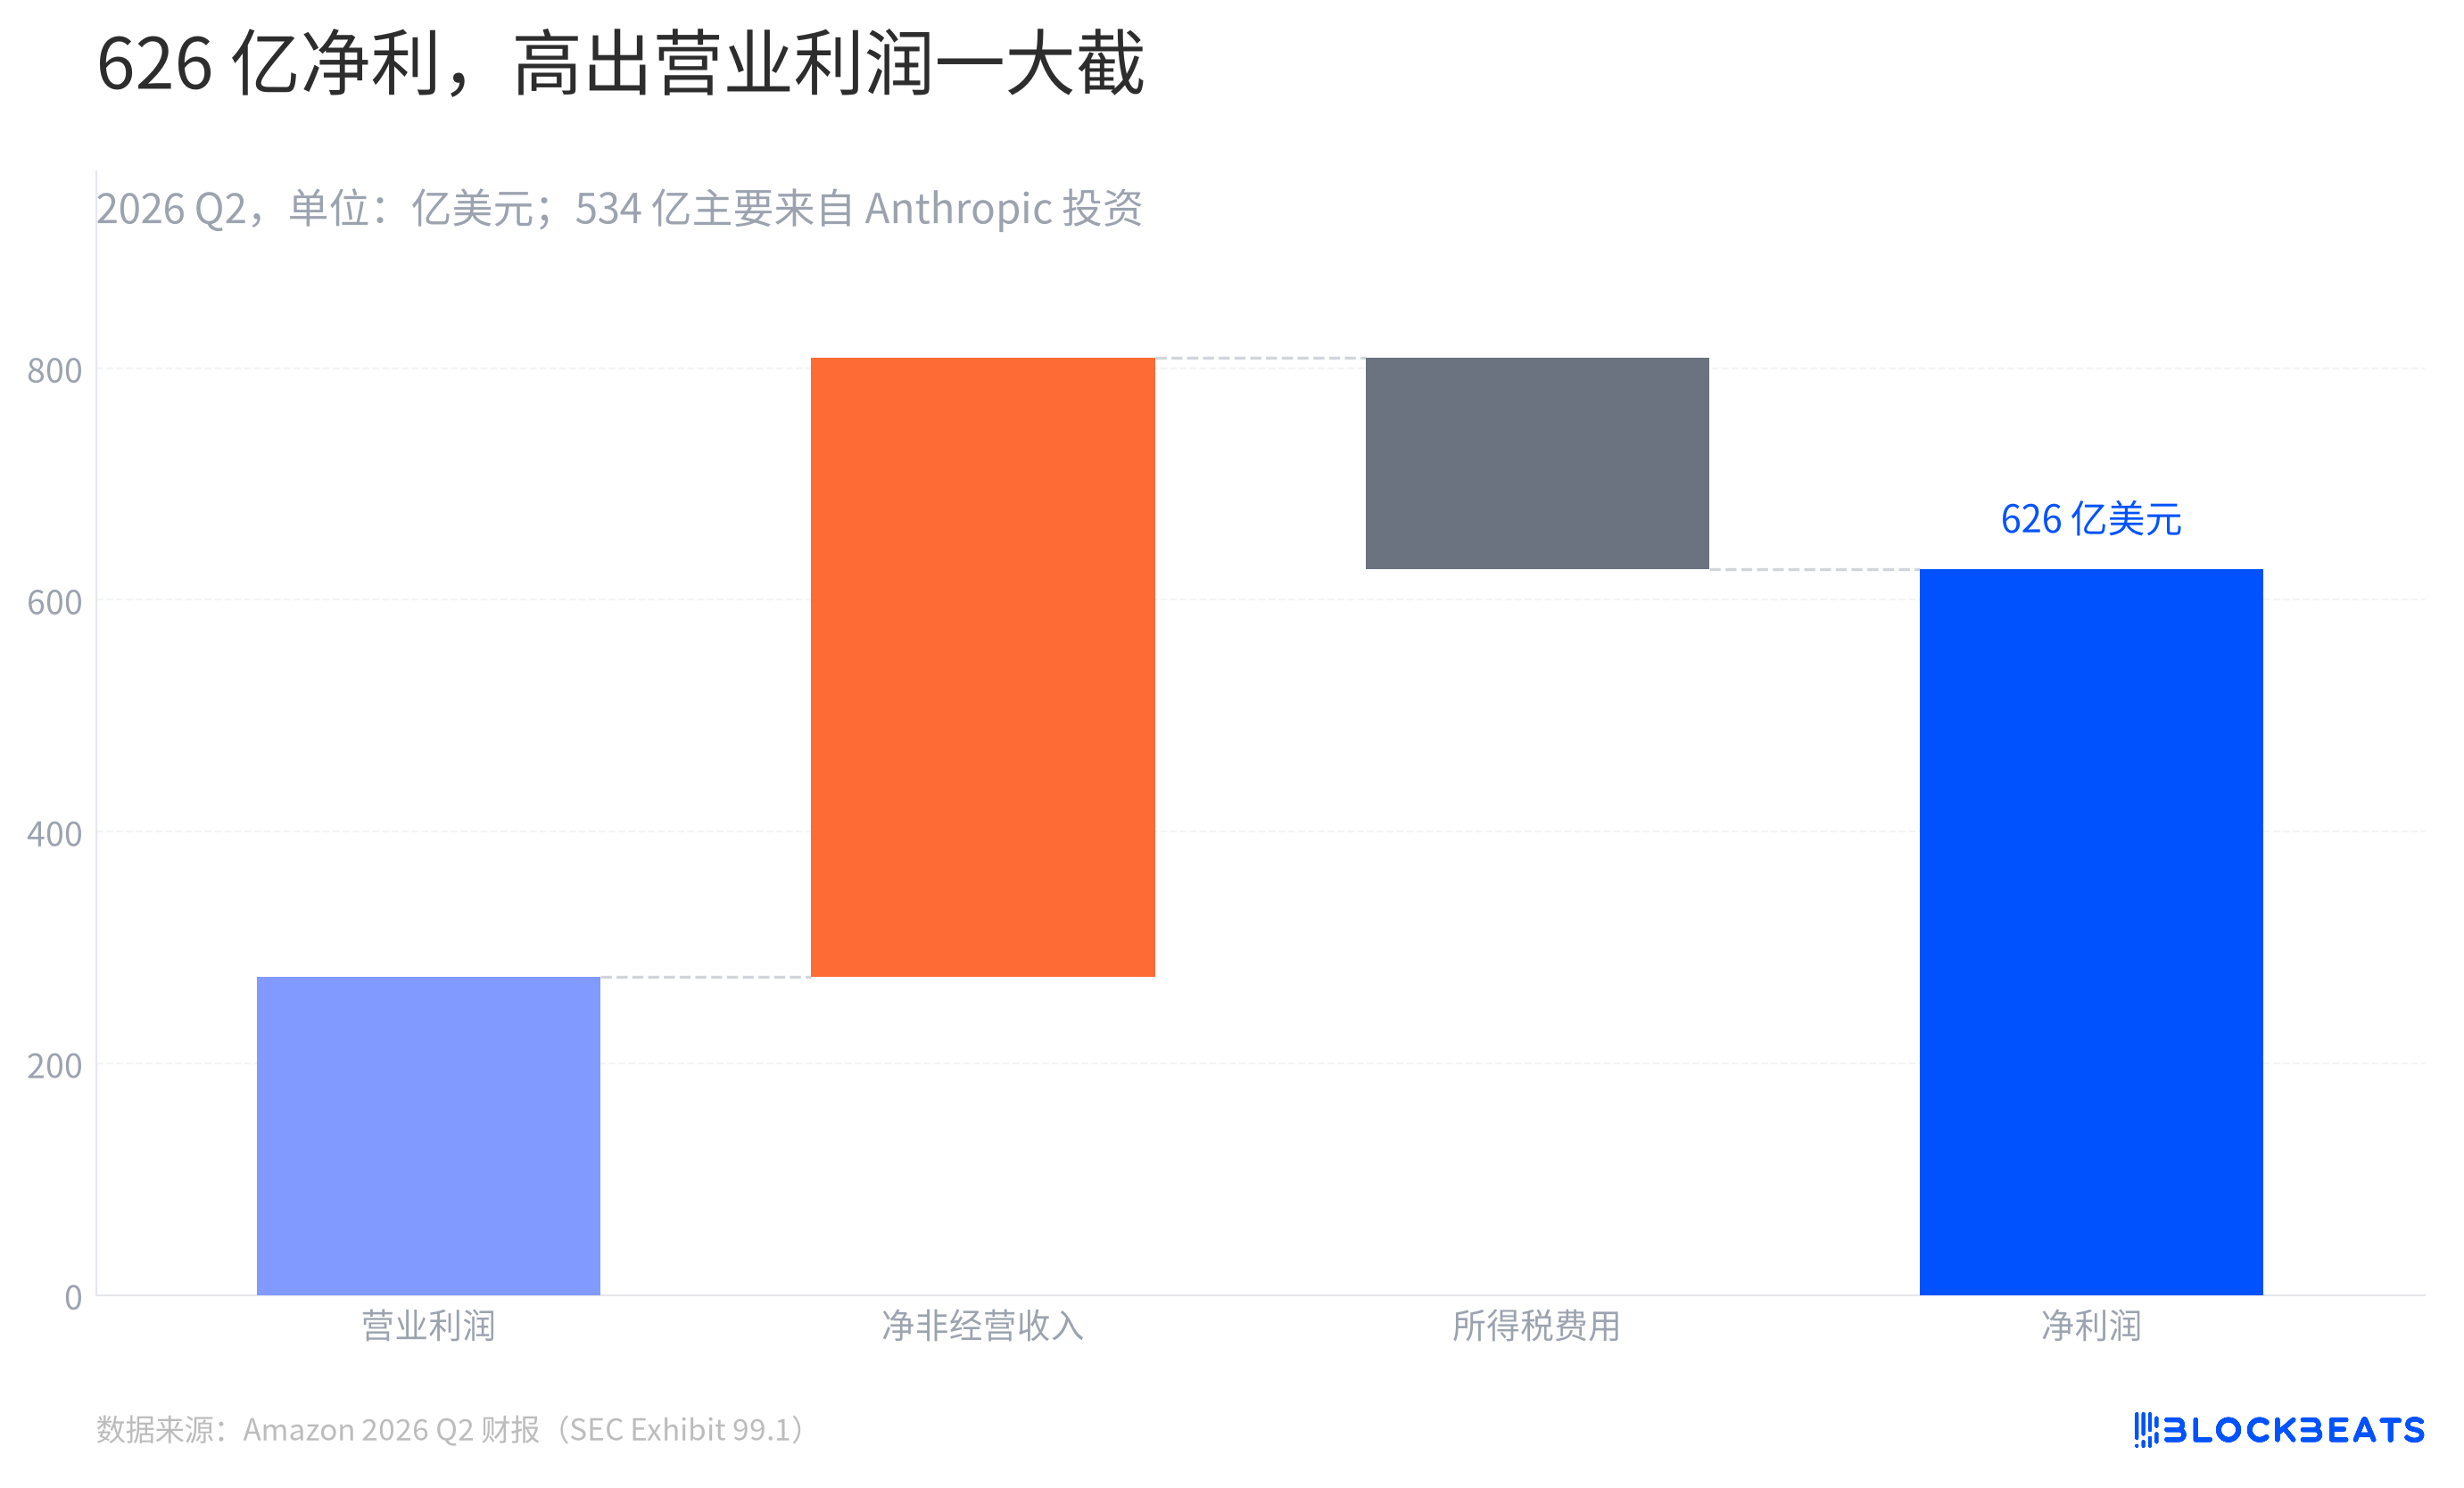
Bu grafik düzeltmek istediği şey rakamın kendisi değil, okuma biçimidir. 53,4 milyar dolar, AWS'in o çeyrekte sattığı ekstra bulut hizmetleri değil, perakende operasyonlarının tasarruf ettiği maliyet de değil. Faaliyet kârından sonra gerçekleşir ve yatırımla ilgili faaliyet dışı bir kaleme aittir.
Bu aynı zamanda neden bunun net kârdan basitçe düşülüp "Anthropic hariç net kâr" diye açıklanamayacağını da açıklar. Bu gelir vergi öncesi bir kapsamdadır; Amazon vergi yükünü ayrıca açıklamamıştır. Yapay geri hesaplamadan daha sağlam bir operasyonel ölçüt, 27,5 milyar dolarlık faaliyet kârıdır; çünkü bu, bölümlerin iş performansıyla doğrudan bağlantılıdır.
AWS neden faaliyet kârını ayakta tutabiliyor?
Yatırım kaynaklı geliri bir kenara bırakırsak, bulut bilişim işi AWS'in hızlanması hâlâ çok belirgin. Finansal raporda açıklanan gelir üzerinden yeniden hesaplandığında, AWS bu çeyrekte yıllık bazda %36,8 büyüdü.
Aynı rapora göre, AWS'in faaliyet kârı 16,6 milyar dolara ulaştı; geçen yılın aynı dönemine göre neredeyse üçte iki daha fazla.
Finansal raporda listelenen Kuzey Amerika, uluslararası ve AWS bölüm kârlarına göre, son çeyrekte AWS tek başına şirketin faaliyet kârının %60,5'ini sağladı.
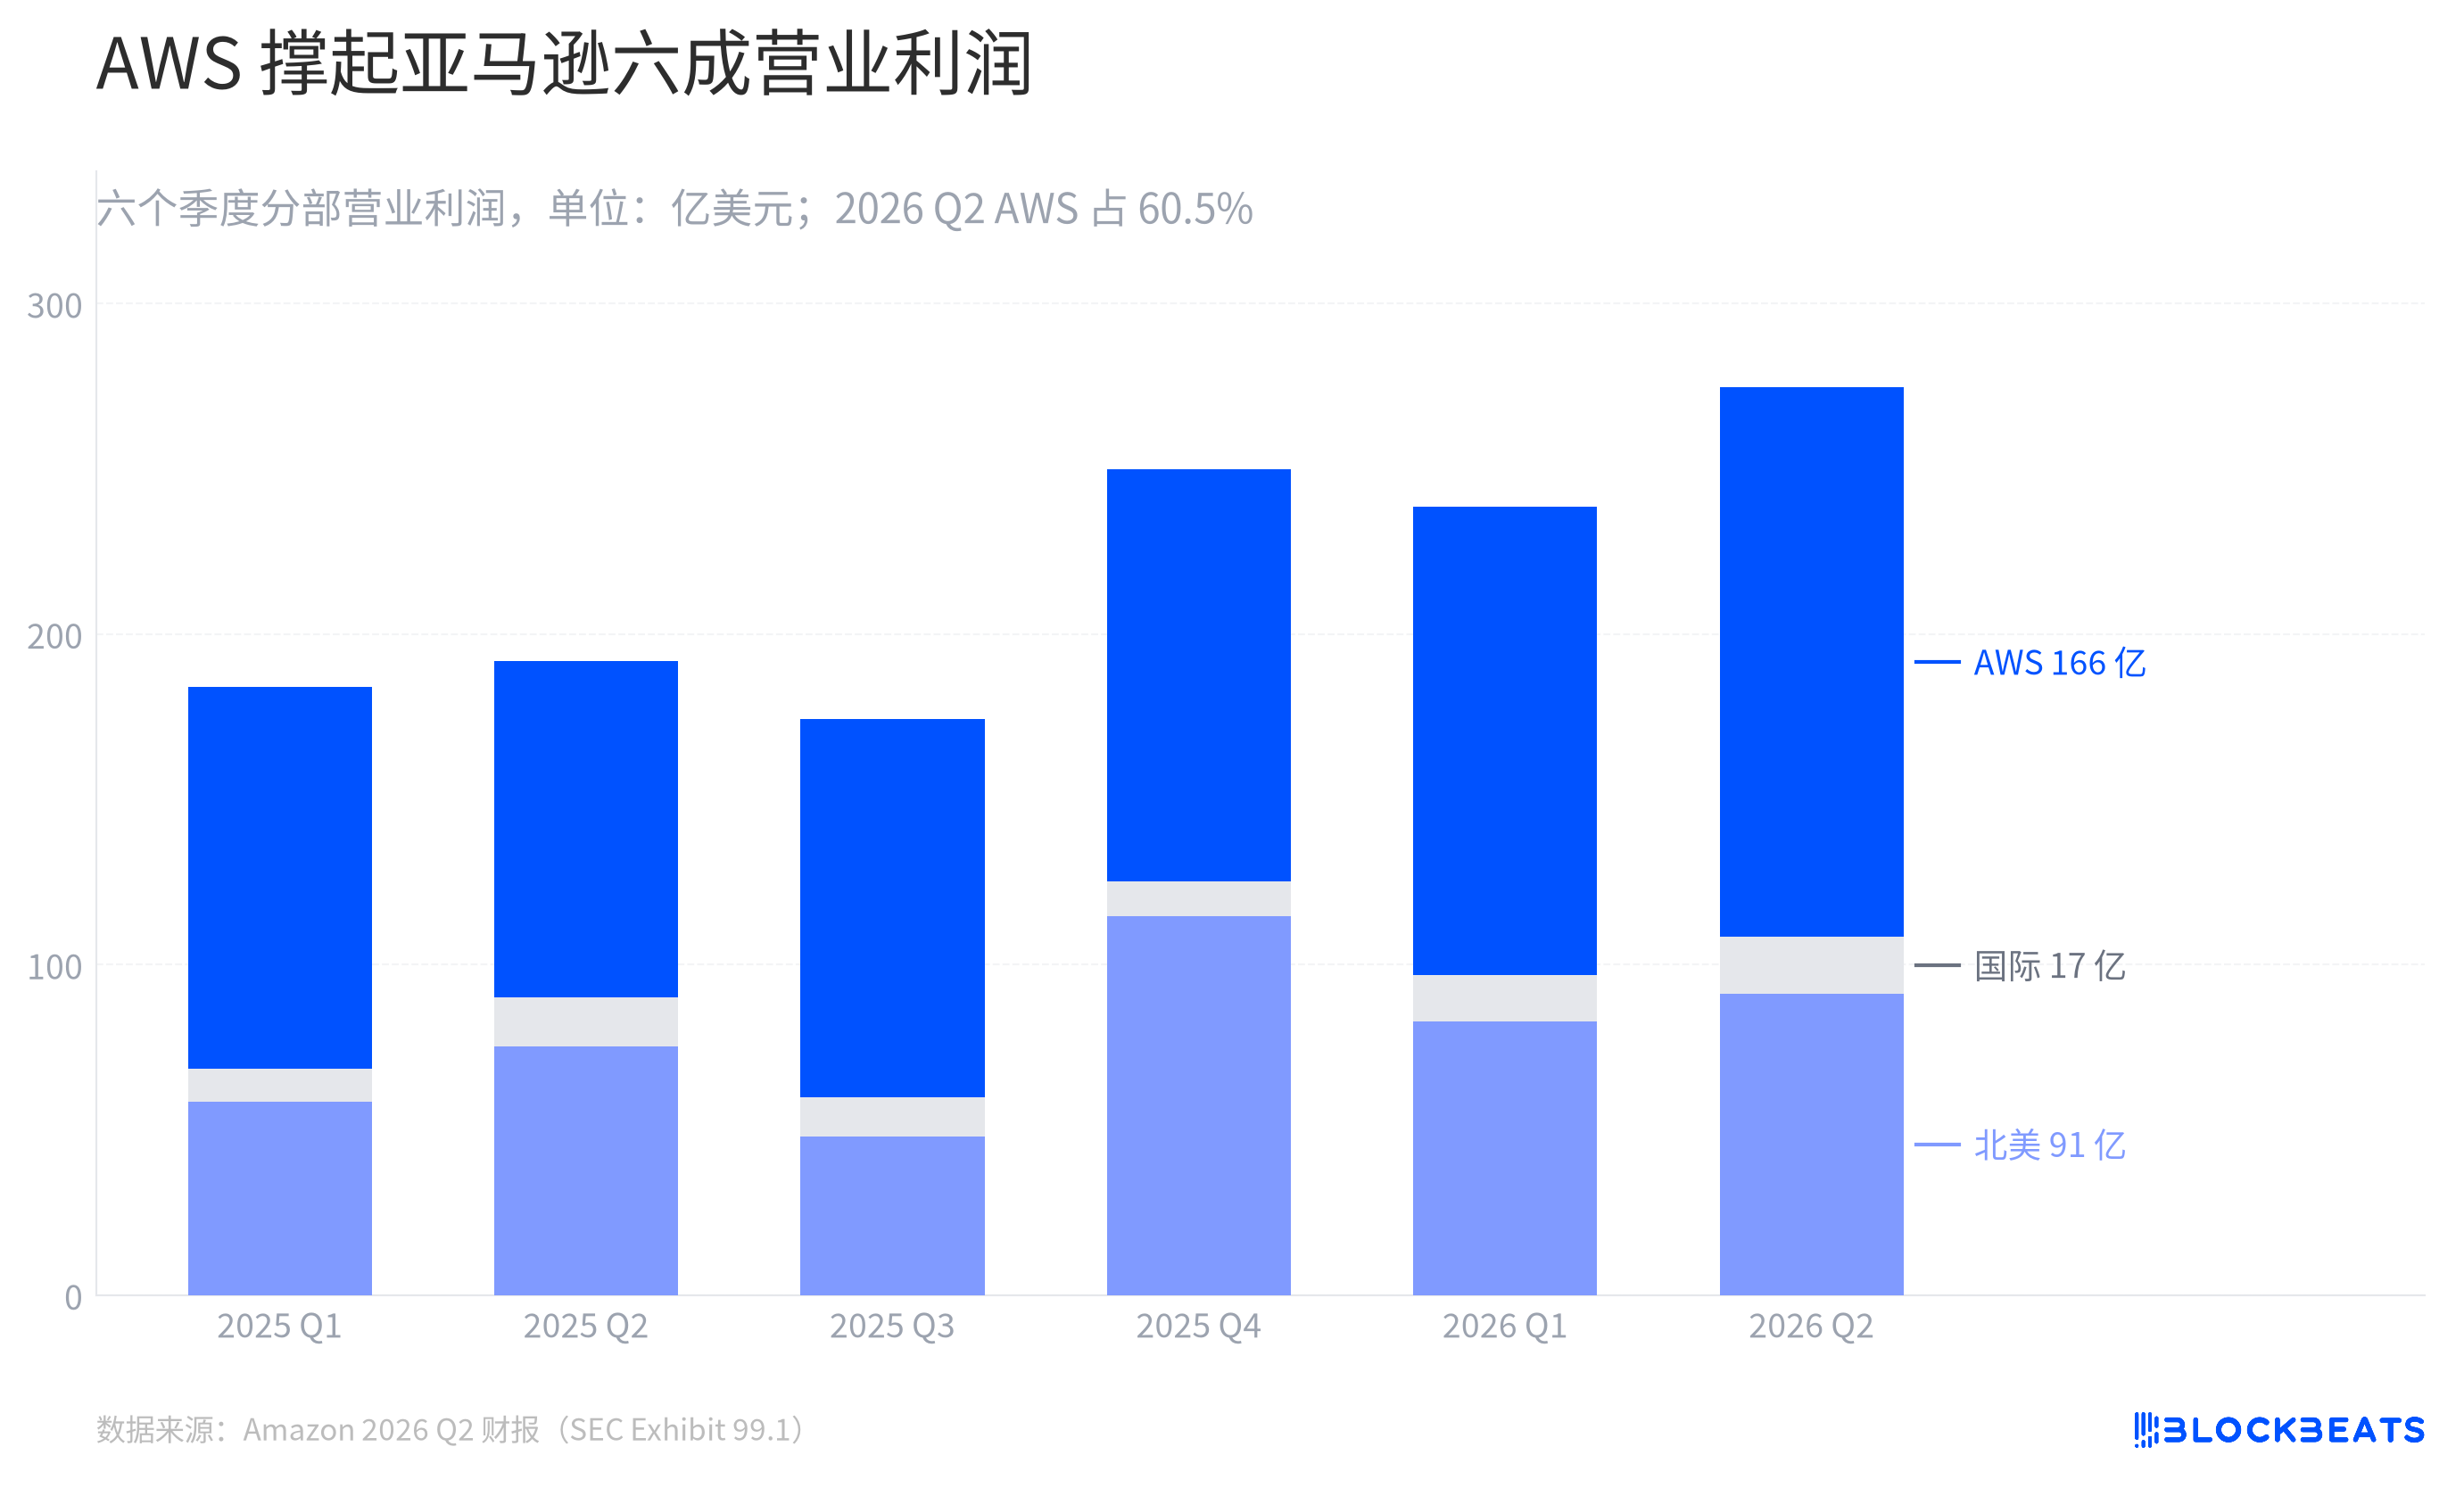
Grafikteki değişim, bir gelir tablosundan daha nettir. Amazon'un en büyük gelir havuzu hâlâ Kuzey Amerika perakendesi, ancak mavi bölüm kâr tablosunun önemli bir taşıyıcı duvarı olmaya devam ediyor ve son çeyrekteki mutlak kâr bir kez daha yükseldi. Uluslararası işler kârlılığını sürdürüyor, Kuzey Amerika operasyonları da iyileşiyor; bu durum AWS'in tüm yükü tek başına taşımak zorunda kalmamasını sağlıyor. Ancak bakışı satış hacminden kâra çevirdiğiniz anda, AWS'in konumu hemen göz ardı edilemez hale geliyor.
Bulut işinin Amazon için en pratik anlamı tam olarak budur. Yalnızca yapay zekâ anlatısına daha yüksek büyüme oranına sahip bir bölüm eklemekle kalmıyor, aynı zamanda perakende ağı, teslimat kapasitesi ve veri merkezlerine yapılan eş zamanlı yatırımlar için daha kalın bir operasyonel tampon sağlıyor.
Kazanılan para neden serbest nakit akışında kalmıyor
Faaliyet kârının artması, nakitin orantılı şekilde birikmesi anlamına gelmiyor. Amazon'un basın bültenindeki diğer tablo, tek bir çeyreğin harcamasını değil, son 12 ayın fon akışını gösteriyor.
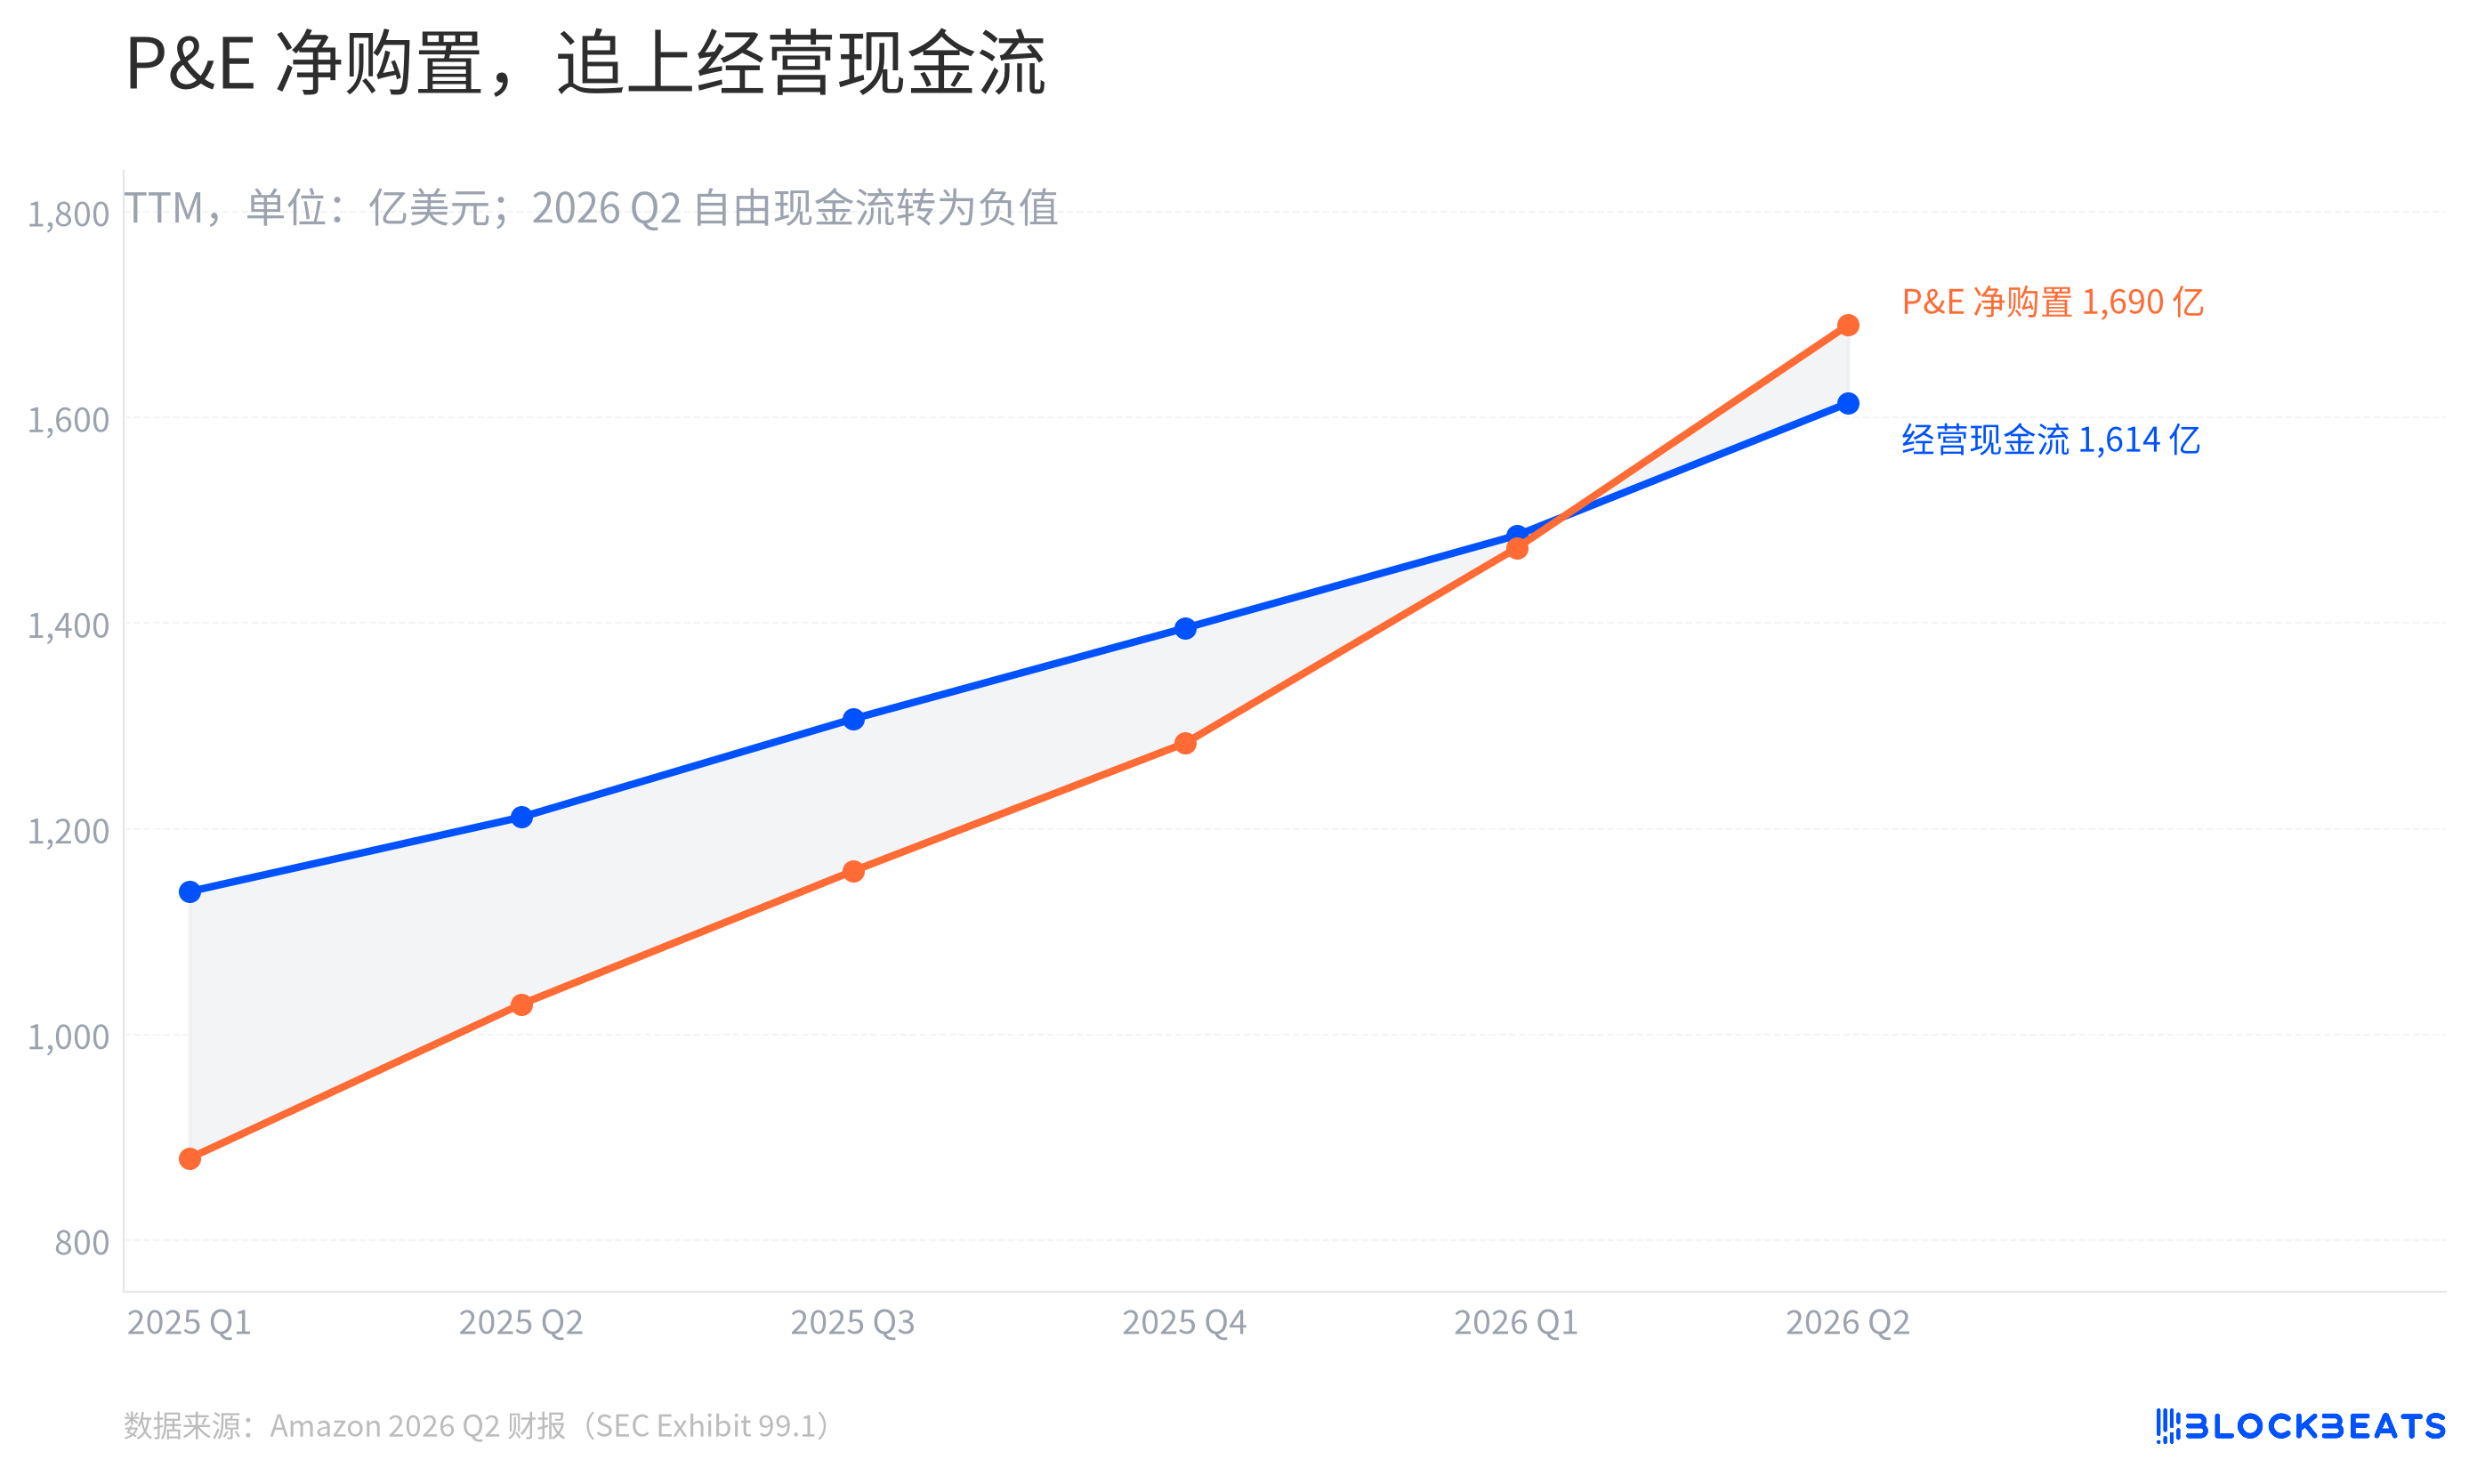
Şirketin basın bültenine göre, 2026 yılının ikinci çeyreği itibarıyla son 12 ayda Amazon'un faaliyet nakit akışı 161,4 milyar dolar, mülk ve ekipman net alımları ise 169 milyar dolar olarak gerçekleşti. Bu iki TTM çizgisi o noktada kesişiyor ve TTM serbest nakit akışı da pozitiften negatife dönüyor.
Buradaki "mülk ve ekipman net alımları" yalnızca soyut bir sermaye harcaması değildir. Veri merkezleri, sunucular ve diğer uzun vadeli varlıklara yapılan yatırımları, satış gelirleri ve teşvikler düşüldükten sonraki kapsamı içerir. Şirket, bu harcamadaki yıllık artışın esas olarak yapay zekâ yatırımlarını yansıttığını belirtiyor. Bunun tamamen yapay zekâya eşit olduğunu söylemek, finansal raporu gereksiz yere daraltır.
Bu zıtlık, 62,6 milyar doları daha katmanlı hale getiriyor. Gelir tablosundaki yatırım gelirleri net kârı yükseltirken, nakit akış tablosunda altyapı yatırımları faaliyetlerden üretilen nakdi hızla tüketiyor. Bu iki durum aynı anda geçerli olabilir, ancak tamamen farklı iki soruya yanıt verir.
AWS dışında, temel de hızlanıyor
Yalnızca AWS'e odaklanılırsa, Amazon'u bir bulut bilişim şirketi olarak yazmak kolaydır. Şirketin gelir sınıflandırma tablosuna göre, AWS'in yıllık büyüme oranı %17,5'ten %36,8'e yükseldi.
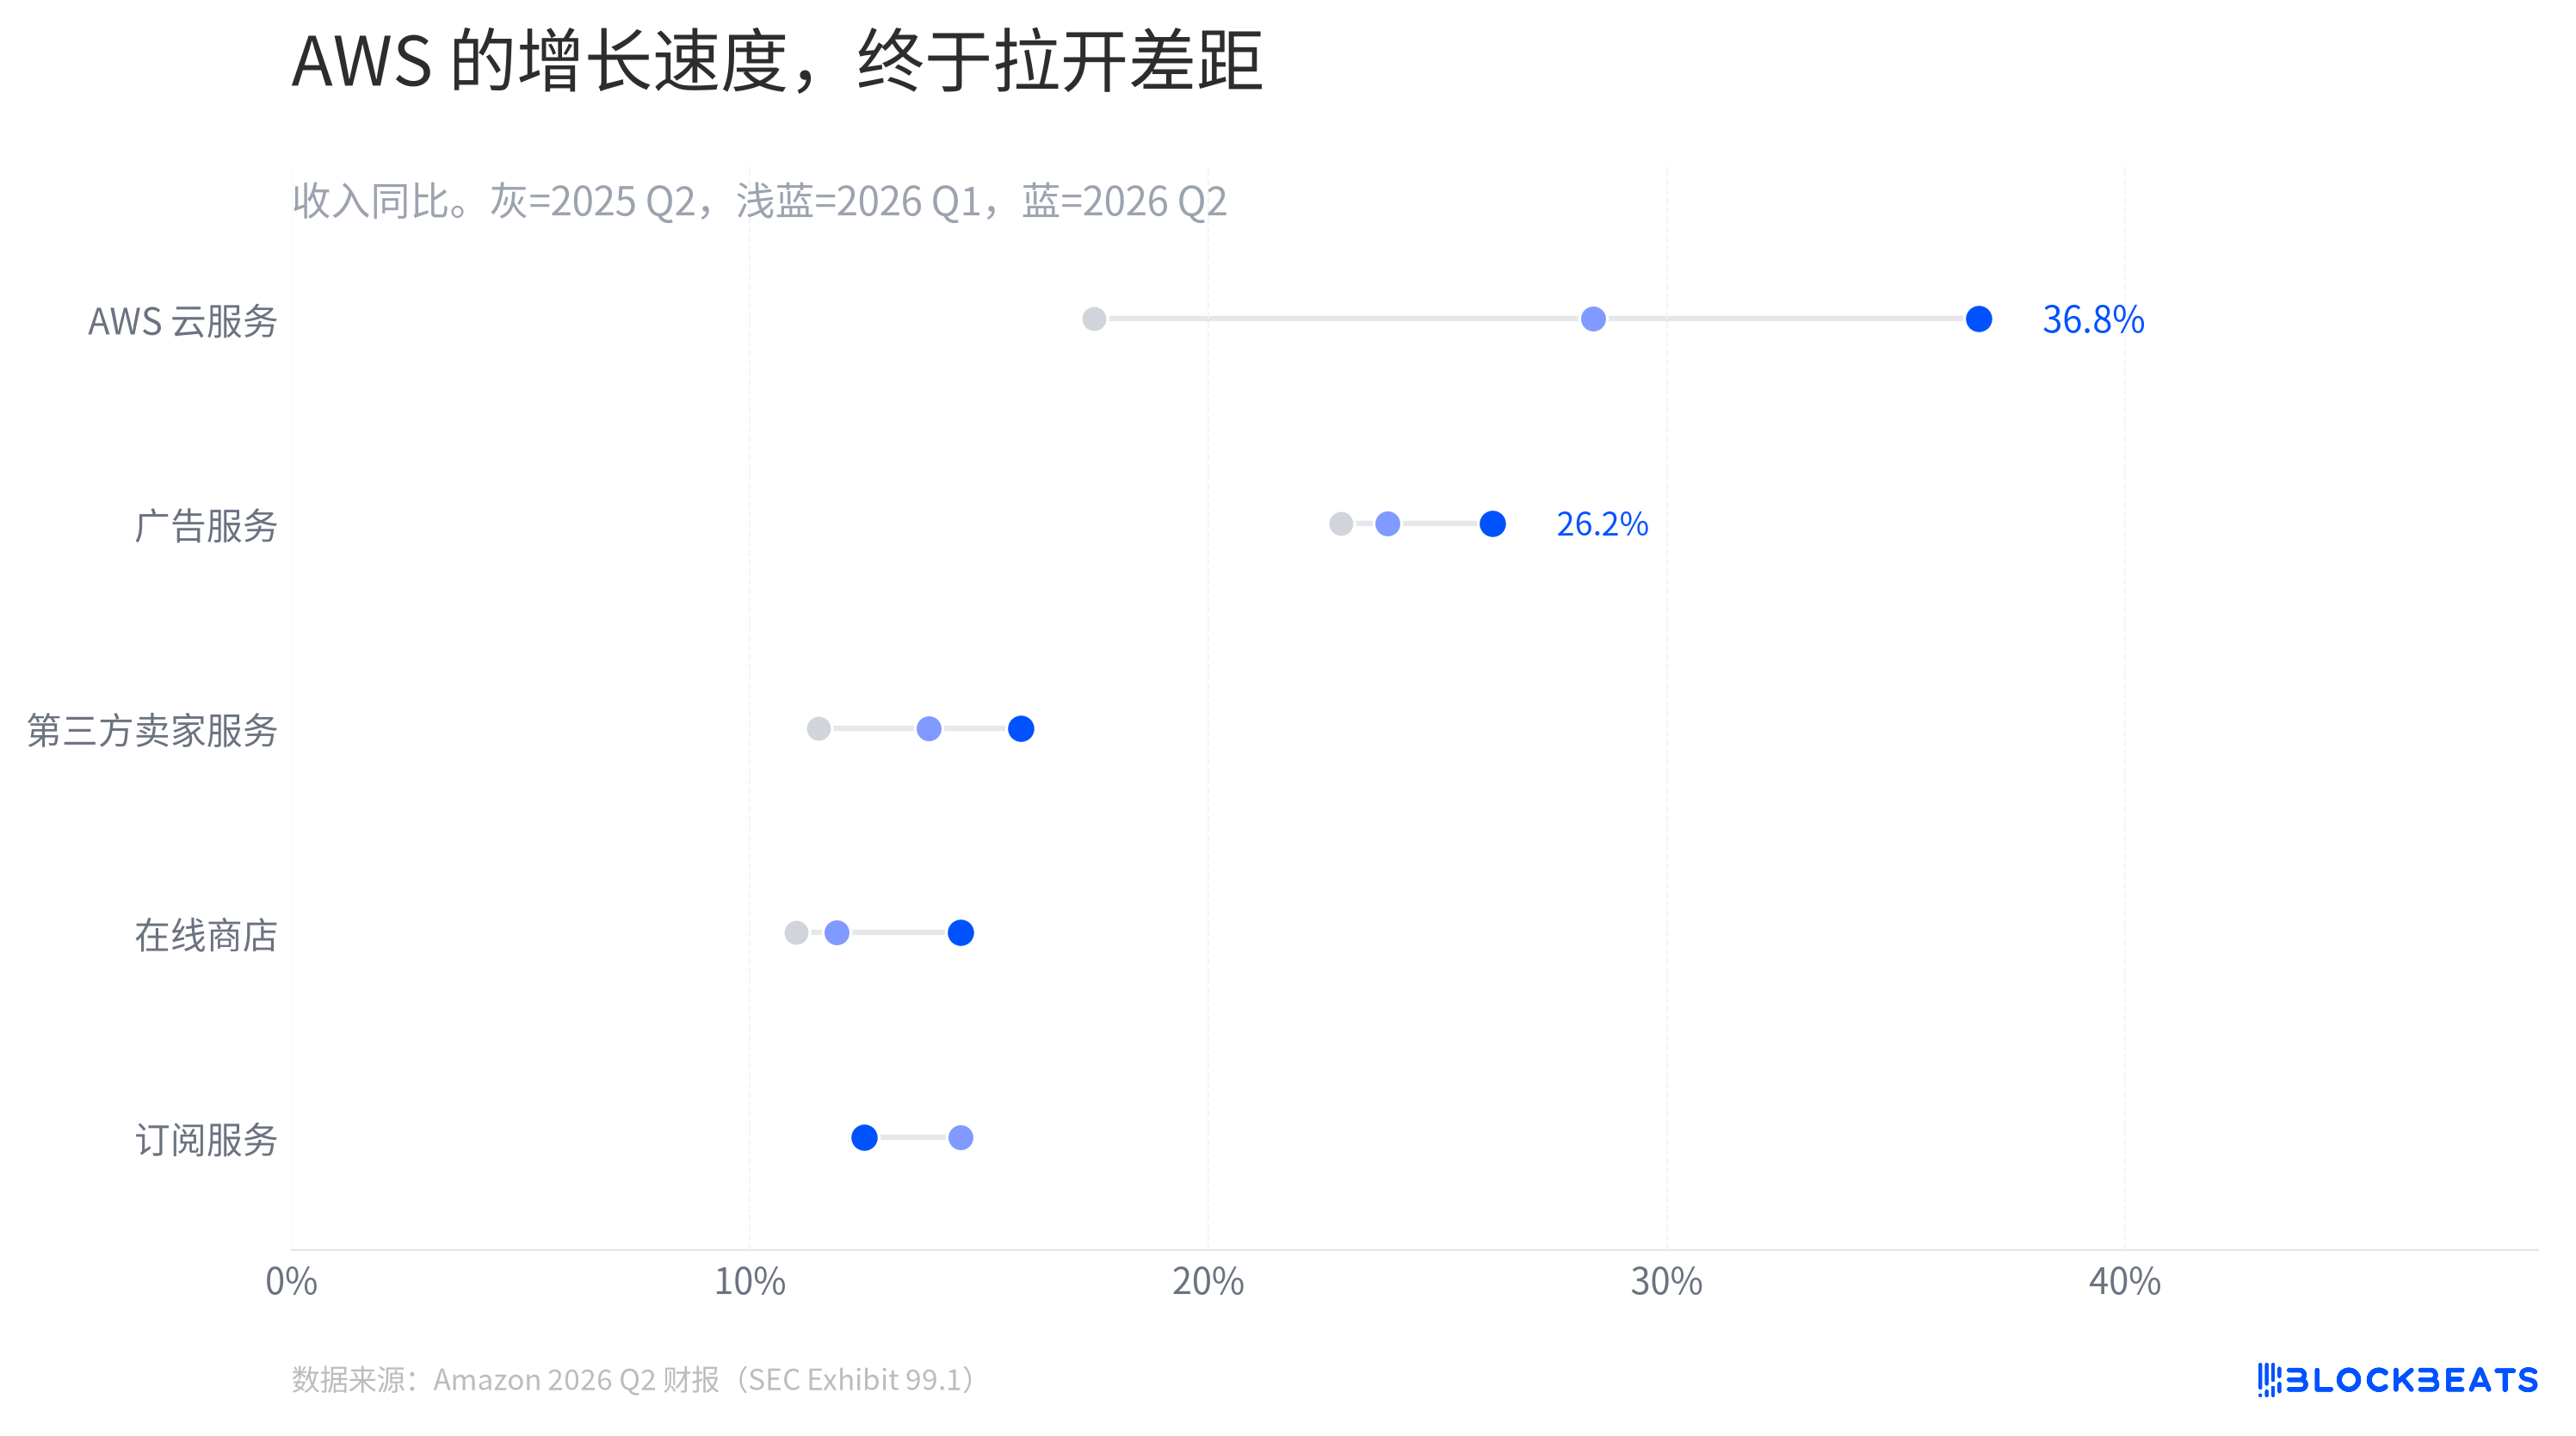
Aynı gelir sınıflandırma tablosuna göre, reklam hizmetlerinin bu çeyrekteki yıllık büyüme oranı hâlâ %26,2 seviyesinde. Üçüncü taraf satıcı hizmetleri ve çevrimiçi mağaza, AWS kadar hızlı olmasa da bir yıl öncesine kıyasla daha fazla ivme kazandı. Bunlar birlikte, perakende temelinin teslimat, yerine getirme ve müşteri edinme maliyetlerini taşımaya devam edip edemeyeceğini belirliyor.
AWS'nin mavi sütunları, Anthropic yatırımına dayalı faaliyet dışı vergi öncesi diğer gelirler ve nakit akış tablosundaki ekipman yatırımları, tam olarak aynı üç aylık raporda yer alıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler