Petrol fiyatı 90 doların üzerine çıktı, soya fasulyesi ve mısır ne kadar süre takip edebilir?

TL;DR
· Brent petrolün 90 doların üzerine çıkmasının ardından Chicago soya fasulyesi ve mısır vadeli işlemleri de güçlenerek takip etti.
· Piyasada ayrışma, petrol fiyatlarının biyoyakıt zinciri aracılığıyla gerçek tarımsal emtia tüketimine dönüşüp dönüşemeyeceği noktasında.
· İlgili varlıklar: Soya fasulyesi vadeli işlemleri, mısır vadeli işlemleri, Brent petrol, DBA, USO, biyoyakıt zinciri.
Brent petrolün Temmuz ayında 90 doların üzerine çıkmasının ardından Chicago soya fasulyesi ve mısır vadeli işlemleri de yükseliş gösterdi. Yatırımcılar için bu en sezgisel işlem değil. Orta Doğu'daki durum genellikle önce enerji hisselerini, nakliye maliyetlerini ve enflasyon beklentilerini etkiler; ancak bu kez fonlar alımlarının bir kısmını tarımsal emtialara yönlendirdi.
Mantık karmaşık değil. Mısır etanole işlenebilir, soya fasulyesi yağı ise biyodizel ve yenilenebilir dizel için kullanılabilir. Petrol fiyatları ne kadar yüksek olursa, alternatif yakıtların ekonomik cazibesi o kadar kolay yeniden fiyatlanır ve ilgili hammaddeler vadeli işlem piyasasında önceden satın alınır.
Ancak bu zincir şu anda beklenti aşamasında kalmış durumda. Petrol fiyatları, ihracat ve hava koşulları tarımsal emtia fiyatlarını birlikte destekliyor; ancak trendin ne kadar ileri gidebileceğini belirleyen şey, ham petrolün yükselip yükselmediği değil, biyoyakıt talebi, ihracat sevkiyatları ve ürün derecelendirmelerinin buna ayak uydurup uydurmadığıdır.
Ham Petrol, Tarımsal Emtialar İçin Yeni Bir Değerleme Çıpası Sağladı
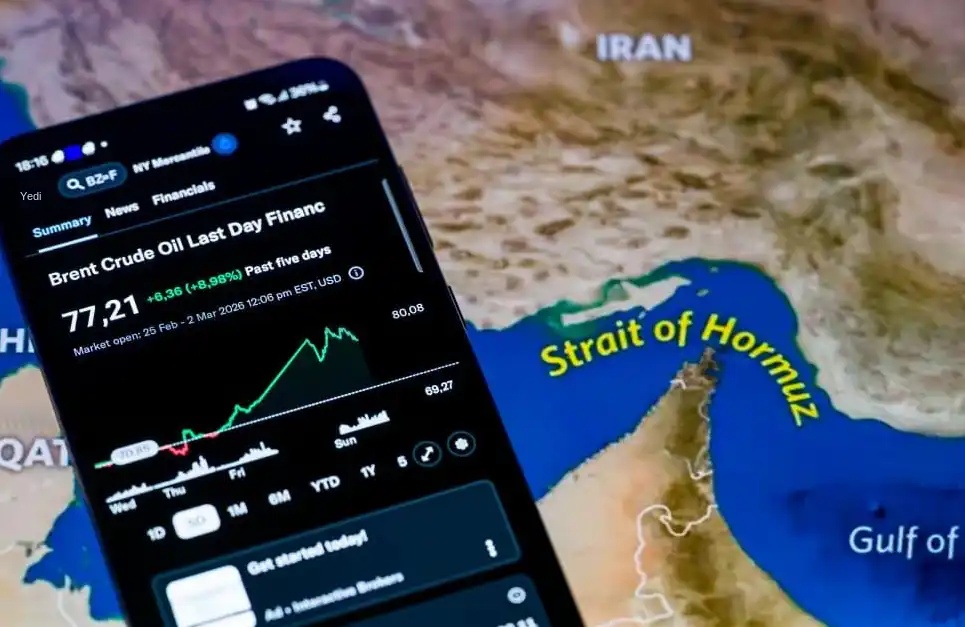
Bu işlem döngüsünün başlangıcı, Orta Doğu çatışmasının getirdiği Hürmüz risk primidir. Hürmüz Boğazı, küresel petrol taşımacılığı için kritik bir geçiş noktasıdır; piyasa, petrol taşımacılığının kısıtlanmasından endişe duyar ve fiili arzda büyük çaplı bir kesinti olmasa bile, petrol fiyatları önce riski fiyatlamaya başlar.
Reuters'in haberine göre, 20 Temmuz'da Brent petrol bir ara 90,79 dolara yükseldi ve 22 Temmuz'daki ilgili haberde uzlaşma fiyatının 91,01 dolar olduğu belirtildi. Bu seviye, emtia piyasasının anlatısını değiştirmek için yeterlidir. Ham petrol artık sadece enerji varlıklarının kendi sorunu değildir; aynı zamanda yakıt talebine bağlı olan ürünleri de etkilemeye başlar.
Futures International'dan Joe Davis, piyasa raporlarında tahıl ve yağlı tohumlardaki yükselişi enerji alımlarıyla ilişkilendirdi. Bu, kısa vadeli emtia yükselişçilerinin temel mantığını temsil ediyor: Ham petrol fiyatlarındaki artış, biyoyakıtlarla ilgili ürünlere yönelik talep beklentilerini iyileştiriyor ve fonlar önce mısır, soya fasulyesi yağı ve soya fasulyesi satın alıyor.
Bu değerlendirme, tarımsal emtia tüketiminin hemen artacağı anlamına gelmez. Vadeli işlem piyasası, gelecekteki arz-talep tablosunun sıkılaşma olasılığını satın alır; özellikle petrol fiyatları, hava koşulları ve ihracat sinyalleri aynı anda yükseliş yönlü olduğunda, fonlar önce fiyat yeniden değerlemesine yatırım yapar ve ardından reel verilerin teyit etmesini bekler.
Yani soya fasulyesi ve mısırın alınması, Orta Doğu çatışmasının doğrudan ABD tarım arazilerini değiştirmesinden değil, petrol fiyatlarının onlara yeni bir değerleme çıpası vermesinden kaynaklanıyor. Piyasa artık sadece mahsul stoklarına ve verime bakmıyor, aynı zamanda enerji ikame değerini de fiyatlandırma modeline dahil ediyor.
Biyoyakıt zinciri piyasanın derinliğini belirliyor
Mısır ve soya fasulyesini ham petrolle birleştiren bağlantı noktası biyoyakıtlardır. Mısır esas olarak etanole, soya fasulyesi ise daha çok biyodizel ve yenilenebilir dizel hammaddelerine karşılık gelir. Petrol fiyatları yüksek olduğunda piyasa, yakıt karıştırma talebi, üretim karlılığı ve politika uygulamasının daha fazla destekleneceğini bekler.
Bu zincirin gücü, mevcut piyasa hareketinin olay bazlı bir işlemden trend bazlı bir işleme dönüşüp dönüşemeyeceğini belirler. Petrol fiyatları sadece kısa süreli bir yükseliş yaşarsa, biyoyakıt fabrikaları birkaç günlük fiyat dalgalanması nedeniyle alım ritimlerini büyük ölçüde değiştirmez. Petrol fiyatlarının yüksek kalması durumunda, üreticiler, tüccarlar ve fonlar mısır, soya fasulyesi yağı ve soya fasulyesinin kendisinin talep esnekliğini yeniden değerlendirecektir.
İhtiyatlı kesimin itirazı da burada yatıyor. Mevcut yükselişte bir risk primi var ve ayrıca spekülatif fonların enerji fiyatlarını takip etmesinin bir bileşeni var. Fiziksel talep iletiminde bir gecikme var, bu nedenle vadeli işlemlerdeki yükseliş doğrudan talepteki büyük artış olarak yazılamaz.
Petrol fiyatlarından tarımsal emtia stoklarına kadar birçok aşama var. Biyoyakıt karlılığının iyileşip iyileşmediği, fabrikaların kapasite kullanımını artırıp artırmadığı ve hammadde alımlarının artıp artmadığı, nihayetinde işleme, etanol üretimi ve stok değişikliklerine yansıyacaktır. Vadeli işlemler önce yükselebilir, ancak temel faktörlerin yetişmesi zaman alır.
Yatırımcıların en çok yanılgıya düştüğü nokta da burasıdır. Petrol fiyatlarındaki artış, biyoyakıtlar için hayal alanını genişletecektir, ancak bu sadece piyasa hareketine bir giriş sağlar, otomatik olarak bir bitiş noktası sağlamaz. Fiyatların yükselmeye devam etmesini gerçekten destekleyebilecek şey, talep verilerinin sürekli olarak gerçekleşmesidir.
Çin'in alımları ve ABD hava durumu alım baskısını artırıyor
Sadece petrol fiyatları olsaydı, bu tarımsal emtia yükselişi daha çok tek bir olay bazlı işleme benzerdi. Alım baskısının soya fasulyesi ve mısıra yayılmasının bir nedeni de, Çin'in alımları ile ABD hava durumu riskinin aynı anda ortaya çıkmasıdır.
ABD Tarım Bakanlığı Dış Tarım Servisi'nin duyurusuna göre, 17 Temmuz'da özel ihracatçılar Çin'e 340.000 ton soya fasulyesi satışı bildirdi ve teslimat 2026/2027 piyasa yılı için yapılacak. Piyasa yılı, mahsul döngüsüne göre tanımlanan bir satış penceresi olarak anlaşılabilir. Bu işlem, mevcut spot stok takviyesine değil, bir sonraki sezonun arz-talep beklentilerine karşılık gelir.
Çin'in alımları soya fasulyesi için bir talep çıpası sağlıyor. Son birkaç yılda, Çin'in fiili alım temposunda dalgalanmalar oldu ve tek bir satış, uzun vadeli talebin toparlandığı anlamına gelmez. Ancak petrol fiyatları ve hava durumunun olumlu olduğu bir ortamda, piyasanın uzun vadeli talebin kaybolmadığına inanması için yeterlidir.
Hava durumu ise arz tarafında bir amplifikatör görevi görüyor. 19 Temmuz itibarıyla ABD mahsul ilerleme verilerine göre, mısırın iyi-mükemmel oranı yaklaşık %67, soya fasulyesinin ise yaklaşık %66. Bu seviye henüz mahsul durumunun kontrolden çıktığını göstermiyor, ancak Temmuz ayı mısırda tozlaşma ve soya fasulyesinde bakla bağlama için hassas bir dönemdir ve yüksek sıcaklık ile kuraklık baskısı piyasa tarafından kolayca önceden fiyatlandırılır.
Mevcut piyasa üç gücün birleşiminden oluşuyor: ham petrol değerleme çapasını, ihracat talep çapasını ve hava durumu arz riskini oluşturuyor. Bu değişkenlerden herhangi biri tek başına yeterince güçlü olmayabilir, ancak üçü aynı anda ortaya çıktığında kısa vadeli sermayeyi aynı yöne yönlendirir.
Primin kalıcı olup olmadığı reel verilere bağlı
Şimdi değerlendirilmesi gereken, Orta Doğu'daki durumun nasıl gelişeceği değil, tarım ürünleri fiyatlarının ne kadarının beklenen primden oluştuğudur. Hürmüz Boğazı riski azalır ve petrol fiyatları düşerse, ilk olarak biyoyakıt beklentilerinden kaynaklanan alım baskısı ortadan kalkabilir.
Hava durumu da sadece başlıklara bakılarak değerlendirilmemelidir. Mevcut mahsul derecelendirmeleri hâlâ kabul edilebilir aralıkta. Yüksek sıcaklıkların gerçekten verimi etkileyip etkilemediği, sonraki mahsul gelişimi, yağış dağılımı ve verim beklentilerindeki ayarlamalara bağlıdır. Derecelendirmeler daha da kötüleşmezse, hava durumu primi de geri çekilebilir.
Reel talep, son doğrulama aşamasıdır. Etanol üretimi, işleme verileri, biyodizel kâr marjları ve Çin'in yükleme temposu, bu yükselişin kısa vadeli bir rezonans mı yoksa arz-talep tablosunun gerçekten sıkılaşmaya başladığının bir işareti mi olduğunu belirleyecektir.
Soya fasulyesi ve mısırdaki bu yükseliş, özünde bir değerleme çapası değişimidir. Piyasa, enerji riskini tarım ürünleri fiyatlarına yeniden dahil ediyor, ancak gerçek tüketim verileri buna yetişene kadar, bu hâlâ bir beklenti yeniden değerlemesidir, gerçekleşmiş bir yapısal boğa piyasası değildir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler