Paranın Ebedi Parçaları: Üçüncü Taraf Ödemelerde İlk Prensip Yok
Orijinal Başlık: «Paranın Ebedi Parçaları: Üç Taraflı Ödemenin İlk Prensibi Yoktur»
Orijinal Kaynak: Zuoye Web3
Ödeme Sektöründe Dört Nesil Bir Arada
Fırtına öncesi sessizlik, Stripe yine PayPal’ı satın almaya çalışıyor; tekerlek dönüyor, en son 30 yıl önceydi, Peter Thiel’in PayPal’ı, Elon Musk’ın ilk X.com’unu satın almıştı.
Anlamıyorum, neden herkes PayPal’ın büyüme ivmesinin zayıfladığından bahsediyor, sanki bu FinTech alanı bizim için uğursuzluk getirecekmiş gibi. Yirmi yıl önce, Peter Thiel ödeme işinden yola çıkarak ilk girişimine başladı ve PayPal çetesi birleşti. Musk’ın gittiği her yerde halk onu coşkuyla karşıladı, gerçekten de zamanın ruhunu yakalamıştı; o canlılık ve her şeyin mümkün olduğu atmosfer hâlâ gözlerimin önünde. Sadece yirmi yıl sonra, Ödeme sektörü nasıl olur da bizim mezarımız haline gelir?
Büyüme Bir Mucizedir, Stablecoin Değil
«Stripe pandemi sırasında halka arz olmadı, şimdi bakınca bu bir hata»
Stripe’ın tüm çabaları, ulaşılmaz halka arz hayali içindi; pandemi dönemindeki parasal genişleme ortamında Stripe ilk kez $100B değerlemeye ulaştı.
Ancak Coinbase gibi halka arz olmayı takip etmedi, bu da değerlemesinin sürekli düşmesine neden oldu; dönemin fırsatını kişisel çaba sanarak, acı bir ders alan Stripe satın alma yoluna girdi.
Stripe, geliştirici dostu bir modelle başladı; API ile tek tıkla entegrasyon, geliştiriciler için cazibesi büyüktü. Bu, ödeme sektöründe en özel stratejiydi; komisyon oranları ve senaryolarla uğraşmak yerine, arkasındaki gerçek işi yapan kişilere ulaşmayı hedefliyordu.
Stripe, deneyimlerini tekrar tekrar kullanmayı umuyor; B tarafından ödeme alma sistemine, C tarafından stablecoin’e ve hatta Agent tarafındaki ACP/MPP protokollerine yönelerek tüm ödeme sektörünü yeniden şekillendirmeyi hedefliyor.
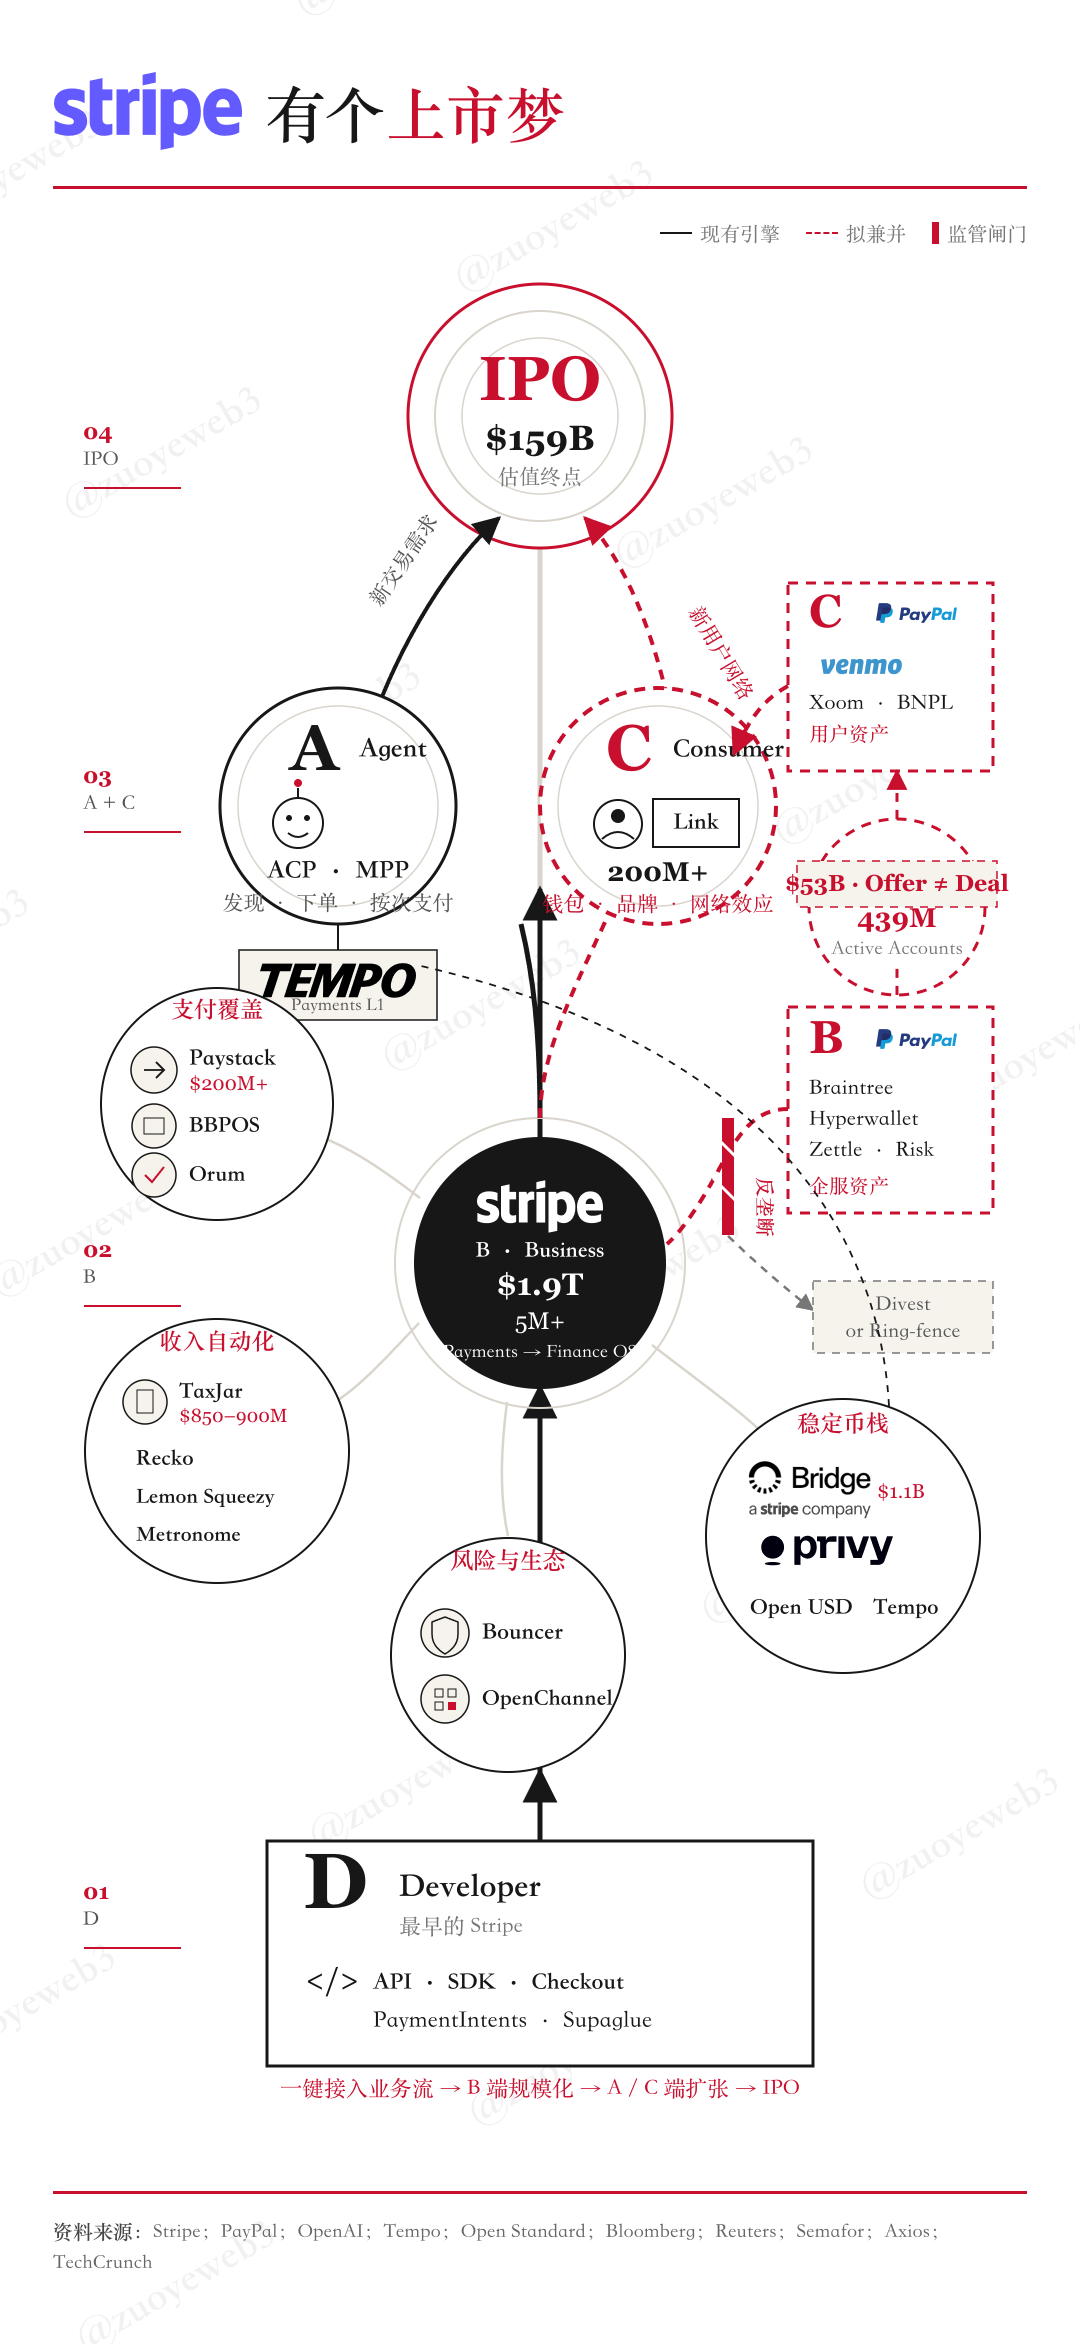
Görsel Açıklaması: Stripe’ın Zorlu Halka Arz Yolu
Görsel Kaynağı: @zuoyeweb3
Ödeme sektörü her zaman iki özelliğe sahip olmuştur ve bu da Stripe'ın ilerlemesini engellemektedir:
1. Ödeme sektörü yüksek oranda parçalanmış bir yapıya sahiptir; bir ülke, bir sektör, hatta birkaç şirket belirlenerek varlığını sürdürebilir ve dışarıdan doğrudan ortadan kaldırılamaz;
2. Ödeme, bankacılığın bir yan ürünüdür; geliştiriciler ve B/C tarafı işletmeler, sonuçta banka süreçlerinin dışa vurumudur ve stablecoin'ler de sonunda bankaların yörüngesine girer.
Özellikle stablecoin ile ilgili bir dizi satın alma, Bridge'in ihracından Privy'nin cüzdan girişine, hatta Tempo ve OpenUSD'ye kadar, Stripe'ın geçmişteki başarısını tekrarlamakta zorlanıyor.
PayPal'ı satın alma girişimi, aslında Stripe'ın stablecoin ile C tarafını açma çabasının başarısızlıkla sonuçlanmasının bir aşama sonucudur ve PayPal'ın C tarafı işini kullanarak kendini tamamlamaya çalışmaktadır.
PayPal'ın sorunu çağa ayak uyduramamak değil; Venmo'dan PYUSD'ye kadar hiçbiri PayPal'ın düşüş eğilimini kurtaramadı.
Başka bir deyişle, PayPal çok eski; tüm şirketin yapısal işlev kaybı, yeni bir iş yaparak diriltilebilecek bir durum değil.
Daha geç başlayan Stripe, IPO öncesinde kendine daha fazla anlatı olasılığı eklemek istiyor.
Stripe arka ucu sararak geliştirici pazarını ele geçiriyorsa, stablecoin pazarı ön ucu sarar—ihraç ağının hikayesi büyük olasılıkla sona ermiştir; Tempo ve OpenUSD, Circle'ın hisse fiyatını etkileyebilir ancak Tether'a dokunamaz.
Stripe'ın üst sınırı Coinbase veya Circle ise, halka arz kaçınılmaz olarak düşüş yaşar; Adyen'in piyasa değeri ve Airwallex'in değerlemesiyle karşılaştırıldığında, Stripe'ın stablecoin anlatısı X Agent anlatısı işe yarar.
Stablecoin'ler mevcut ödeme sisteminin günlük bir parçası değil, görünür bir trenddir;
Agent'lar hala kendilerine mevcut sisteme girecek bir giriş bulmak zorunda.
Haberlerin olumlu tarafında, Agent'lar stablecoin'lerle hesaplama gücü ve Token satın alıyor, ancak miktar şüphesini bir kenara bırakırsak, Agent'lar hala Web3 işine girmiş değil, daha muhafazakar şirketler ve banka sistemlerinden bahsetmiyorum bile.
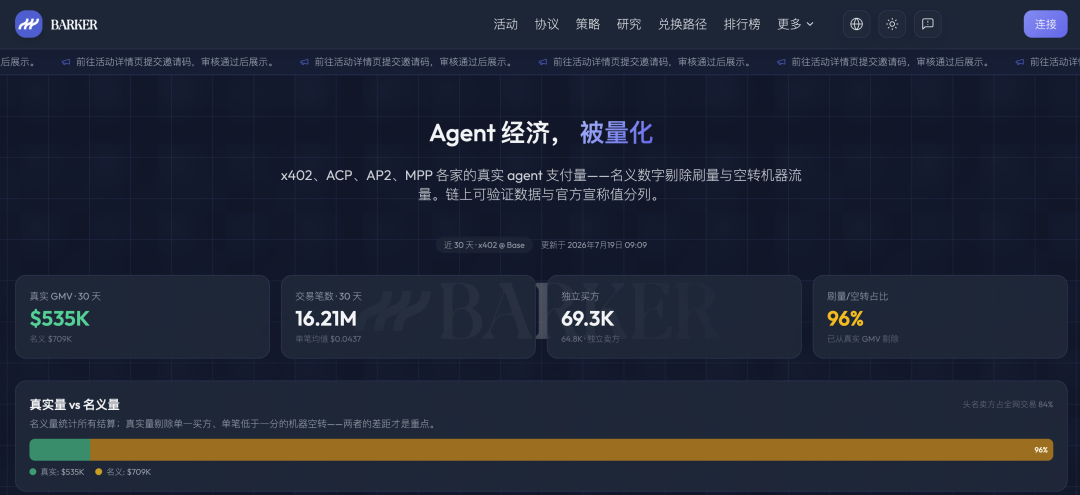
Resim Açıklaması: Agent şu anda esas olarak hacim şişirmek için kullanılıyor
Resim Kaynağı: @BarkerMoneyX
A tarafı (gelecek), B tarafı, C tarafı, D tarafı (zenginleşme), ancak Stripe'ın değerlemesinin FinTech'in 50 milyar dolarlık makul değer üst sınırından kaçması zor; 100 milyar dolar fazla hayal gücü içeriyor.
Geleceğe kısa sürede ulaşılamıyorsa, ölçeği ve ekosistemi genişletmek, Stripe'ın odaklanabileceği tek noktadır, Stripe'ı bir opsiyon ürünü olarak düşünebilirsiniz.
· Agent, OUSD stablecoin'ini kullanacak ve Tempo üzerinde çalışacak; Stripe, Visa seviyesinde olmalı;
· Agent, stablecoin kullanacak ancak OUSD başarısız olursa, Tempo pazarın bir kısmını ele geçirir; Stripe'ın değerlemesi 100 milyar dolar + Tempo kamu zinciri değerlemesi olmalı;
· Agent ekonomisinin gerçekleşmesi zor; Agentic Payment yeni bir kavramla kaplanırsa, Stripe'ın en azından kendi işi kalır.
Yatırım kaybı elbette bir başarısızlıktır, ancak kaçırmak daha büyük pişmanlık getirir; Stripe'ın birincil piyasaya sunduğu zorluklardan yola çıkarak, tüm ödeme sektörünün nasıl evrileceği üzerine daha fazla düşünmeye değer.
Ödeme sadece bir giriş, katma değerli hizmetler kâr getiriyor
"Agent, gözle görülür bir gelecek, ancak ön koşul o güne kadar hayatta kalabilmek"
2026'nın ortasında durmak oldukça hassas bir nokta; net yasaların geçmesi için son zaman dilimi, stablecoin getirileri kesin bir sonuca bağlanabilir.
Aynı zamanda, Agent ekonomisinin uzun vadeli geleceği, şu anda beyaz yakalı ve mavi yakalı işlerin yer değiştirme modellerine ve yeni giyilebilir cihazlar, AIOS telefonlar gibi donanım alanlarına odaklanmış durumda.
Agent'ın ödemeleri dönüştürmesi konusu toplumsal bir ilgi uyandırmadı; bunun, stablecoin'lerin gizli fırsatı olduğu ve çağın getirdiği bir β fırsatı olduğu düşünülebilir.
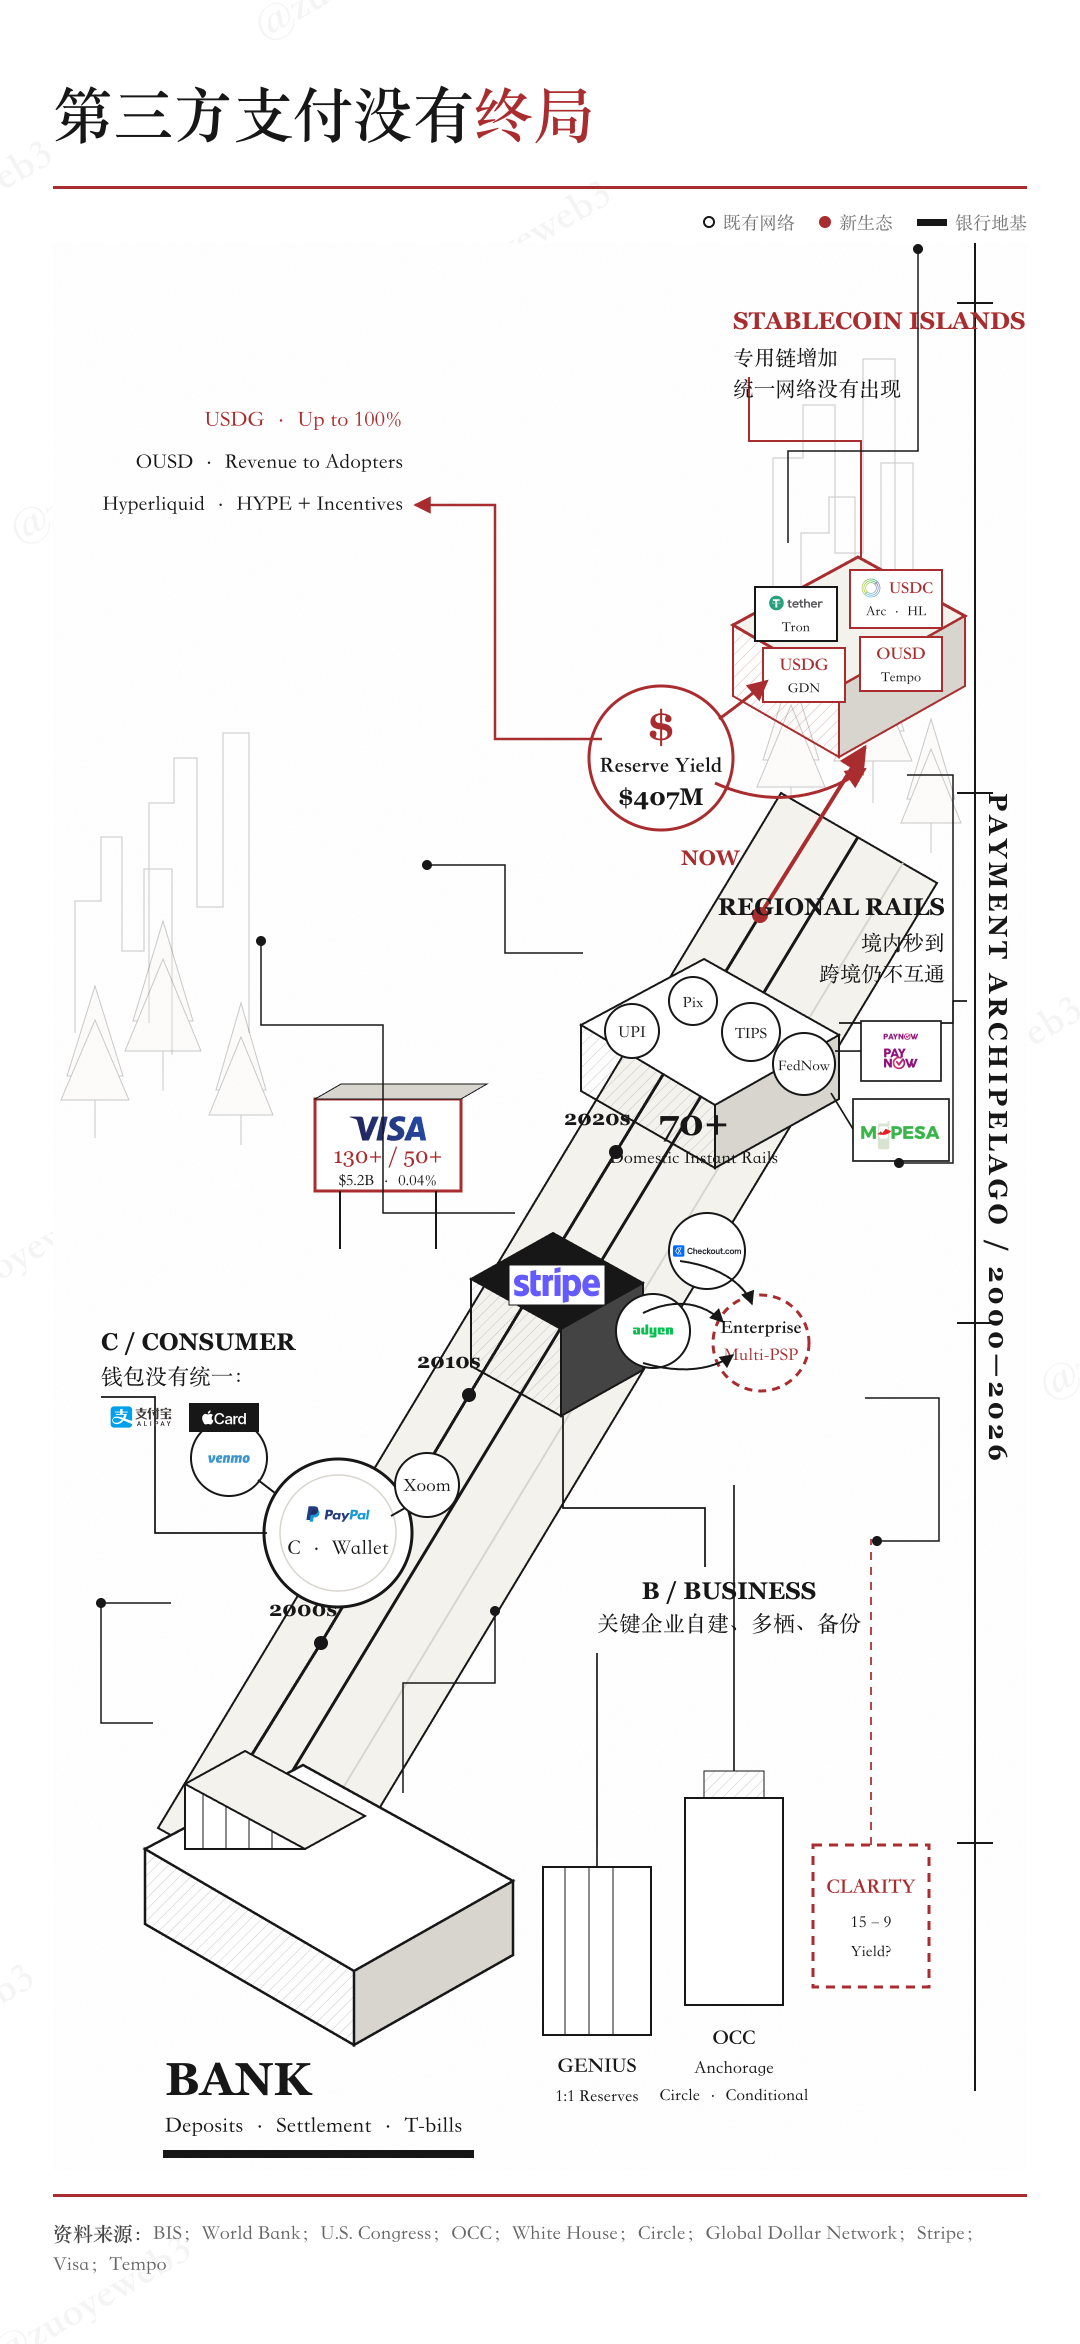
Resim Açıklaması: Sürekli hareket halindeki ödeme sektörü
Resim Kaynağı: @zuoyeweb3
Ancak, ödeme sektörünün geçmişte "lisans + yerelleştirme" ile oluşturduğu iş modeli, takas ağlarının sürekli etkisiyle sarsılabilir.
Stabilcoinler ön uçta hala para yatırma gibi giriş noktalarına ve zincir üzerinde dolaşım ile nakde çevirme gibi çıkış noktalarına ihtiyaç duyar; bu da bankacılık sektörünün uyumluluk avantajının temelini oluşturur.
Son 30 yılda internetin tetiklediği FinTech dalgası, sonuçta bankacılığın ödemeler üzerindeki kontrolünü artırdı; yayıncılık, tüketim, eğlence ve yemek sektörleri gibi doğrudan dönüştürülmedi, hatta yok olmadı.
Teknoloji dalgası altında bankalar giderek daha şeffaf hale gelse de, nakit ve hesap açma şubelerinin terminal erişimini her zaman ellerinde tutuyor. Bir anlamda, ödeme sektörünün parçalanması, bankaların blok ve bölgesel ayrışmasına bağlanabilir; lisans ve egemenlik sınırları ise sadece gerçekliğin kabulüdür.
Ancak Stripe ve Circle'ın hamlelerinde, ödemelerin başka bir olasılığı daha gizli: ön uçta stabilcoin ile müşteri kazanımı, arka uçta takas ile kâr elde etme.
Stripe ve Circle aslında birbirine çok benziyor; FinTech ve Crypto'nun gelecekteki kesişim biçimini temsil ediyorlar. Her ikisi de genel blok zinciri (Tempo vs Arc), stabilcoin (OUSD vs USDC) ve takas ağları üzerinde çalışıyor.
Stabilcoin ihracından elde edilen gelir paylaşımı olmamasının nedeni, Circle'ın Hyperliquid kanal ortaklarına sübvansiyon sağlamaya başlaması ve OUSD'nin doğrudan ortaklara kâr dağıtmasıdır. İki taraf da kıyasıya rekabete girdiği için bu gelecekteki bir model olamaz.
Ancak takas sistemi, ilk kez her iki genel blok zincirinin de ortakları zorla sübvanse etmesine gerek kalmadan, tamamen sermaye verimliliğiyle ödeme ve stabilcoin ağ etkisinden gelir elde etmesini sağlıyor.
Takas sistemi karmaşık değildir; geleneksel itibari para takası, kart kuruluşları, SWIFT, merkez bankaları ve ticari bankalara dayanır; üst üste yığılmış bu yapı çoktan aşırı yüklenmiştir.
Yeni nesil stabilcoin genel blok zincirleri ise geçmiş yüklerden arınmış olup, takas verimliliğini artırmaya odaklanabilir. Circle ve Stripe, OCC özel banka lisansını (şartlı onay) aldıkça, stabilcoin kâr dağıtımının ardından kaçınılmaz olarak takasa yöneleceklerdir.
Tasfiye ağı, kısmen ticari bankacılık sisteminden ayrılarak kârı kendi bünyesinde tutma potansiyeline sahiptir.
Sonuç
Stripe, pandemi dönemindeki halka arz penceresini kaçırarak üçüncü taraf ödeme sistemlerinin siper savaşına adım attı. Bu savaş, sonsuz bir Verdun modelidir ve büyüklük asla yerel bölgelerdeki ve sektörlerdeki küçük oyuncuları ezmeye yetmez.
Farklı bir yol izlenmeli: Bankacılıkla verimlilik temelinde yüzleşmek. PayPal'dan Stripe'a, stablecoin'lerden Agent'lara kadar dört nesil ödeme sistemi bir arada. Bu sefer zafer kazanılacak mı?
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler