AI kendi kendine harcamaya başladığında: Yapay Zeka İşlemlerini Kim Garanti Edecek?
Özgün Metin Başlığı: Agansif Ekonomide Ödemeler
Özgün Metin Yazarı: Saurabh Deshpande, Oliver Jaros, Decentralised.co
Özgün Metin Çevirmeni: AididaoJP, Foresight News
“İnternet Ücretlendirmesi” makalesinde belirtildiği gibi, ödeme süreci tamamen sürtüksüz olduğunda, makineler otomatik olarak ödeme yapacaktır. İnsanlar mikro ödemeleri tam anlamıyla benimsemediler çünkü ölçüm sürecine odaklanmak zihinsel ve duygusal enerji gerektirir. Ancak makineler farklıdır, onlar sadece 1 ve 0'ı görürler. Zihinsel kapasite veya görev değişimi, yürütme yeteneklerini etkilemez. Eğer süreci daha verimli hale getirmek için alt sent kısımına kadar ayrılması gerekiyorsa, makineler bunu yapacaktır, bu insanlarla farklıdır.
Önceki makalemizi bir soruyla bitirdik: Bir aracı işleri tersine çevirdiğinde ne yapmalı? Aracının niyeti doğru olup olmadığı önemli değildir. Önemli olan, her adımda aracıyı denetleyemeyeceğimizdir.
Bu bizi bir çıkmaza soktu: Yeni teknoloji, önceki altyapının sahip olduğu bir avantajı devralamadı, örneğin bir hata durumunda ödemeyi geri alma yeteneği. Bu makalenin ele alacağı konu işte budur. Tartışacağımız şey, bir aracının özerkliğini elde etmek için neyin gerektiği, bunun için kimin altyapı oluşturduğu ve neden blok zinciri ödeme kanalı ve özerk aracının kesişiminde yeni kuruluşların ortaya çıktığıdır.
Yenilikçi Standartlar
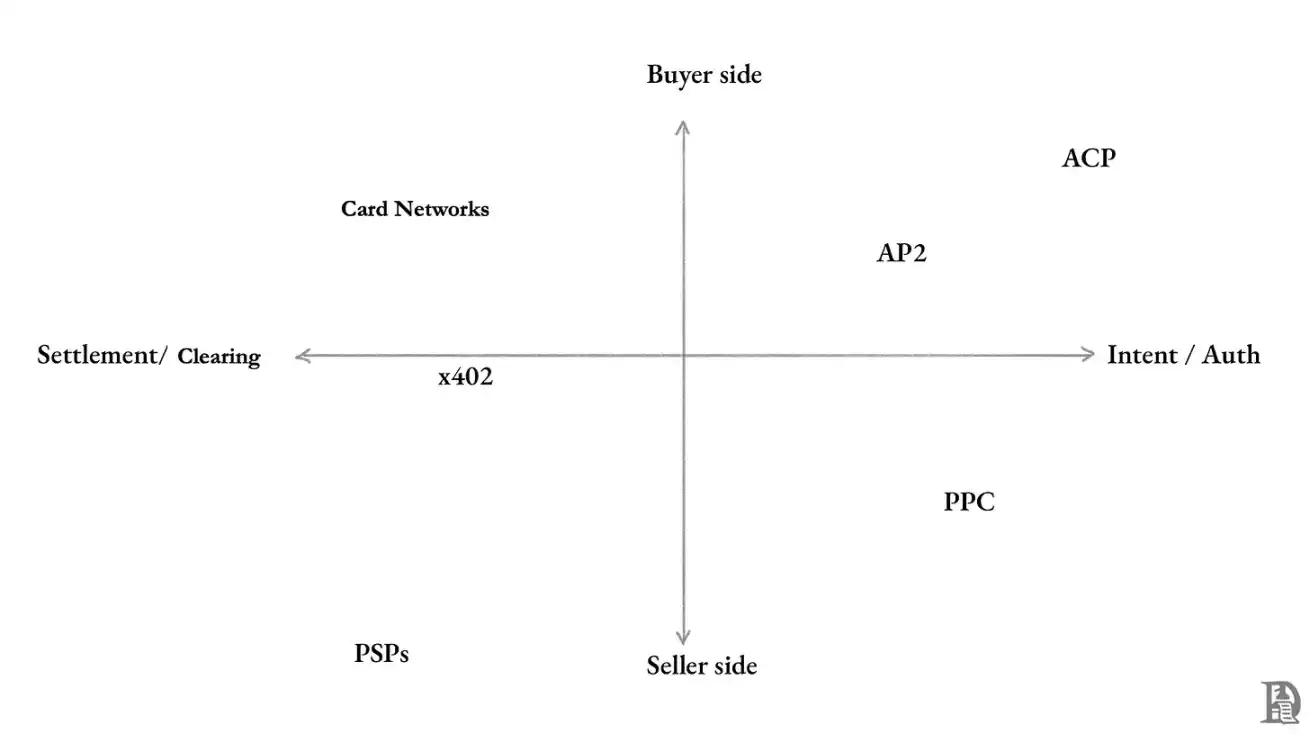
Herhangi bir ticari faaliyet üç tarafı içerir: alıcı, satıcı ve işlemi gerçekleştiren aracı. Aracı, Amazon gibi bir platform veya Visa gibi ödeme işlemlerini işleyen bir kart kuruluş ağı olabilir.
Alıcı
Tüketici uygulamaları genellikle fonları veya işlemleri işler ve bundan komisyon alır. Ancak bir tüketici AI tarafından temsil ediliyorsa durum ne olacak? Şu anda birkaç yenilikçi standart bu sorulara cevap arıyor.
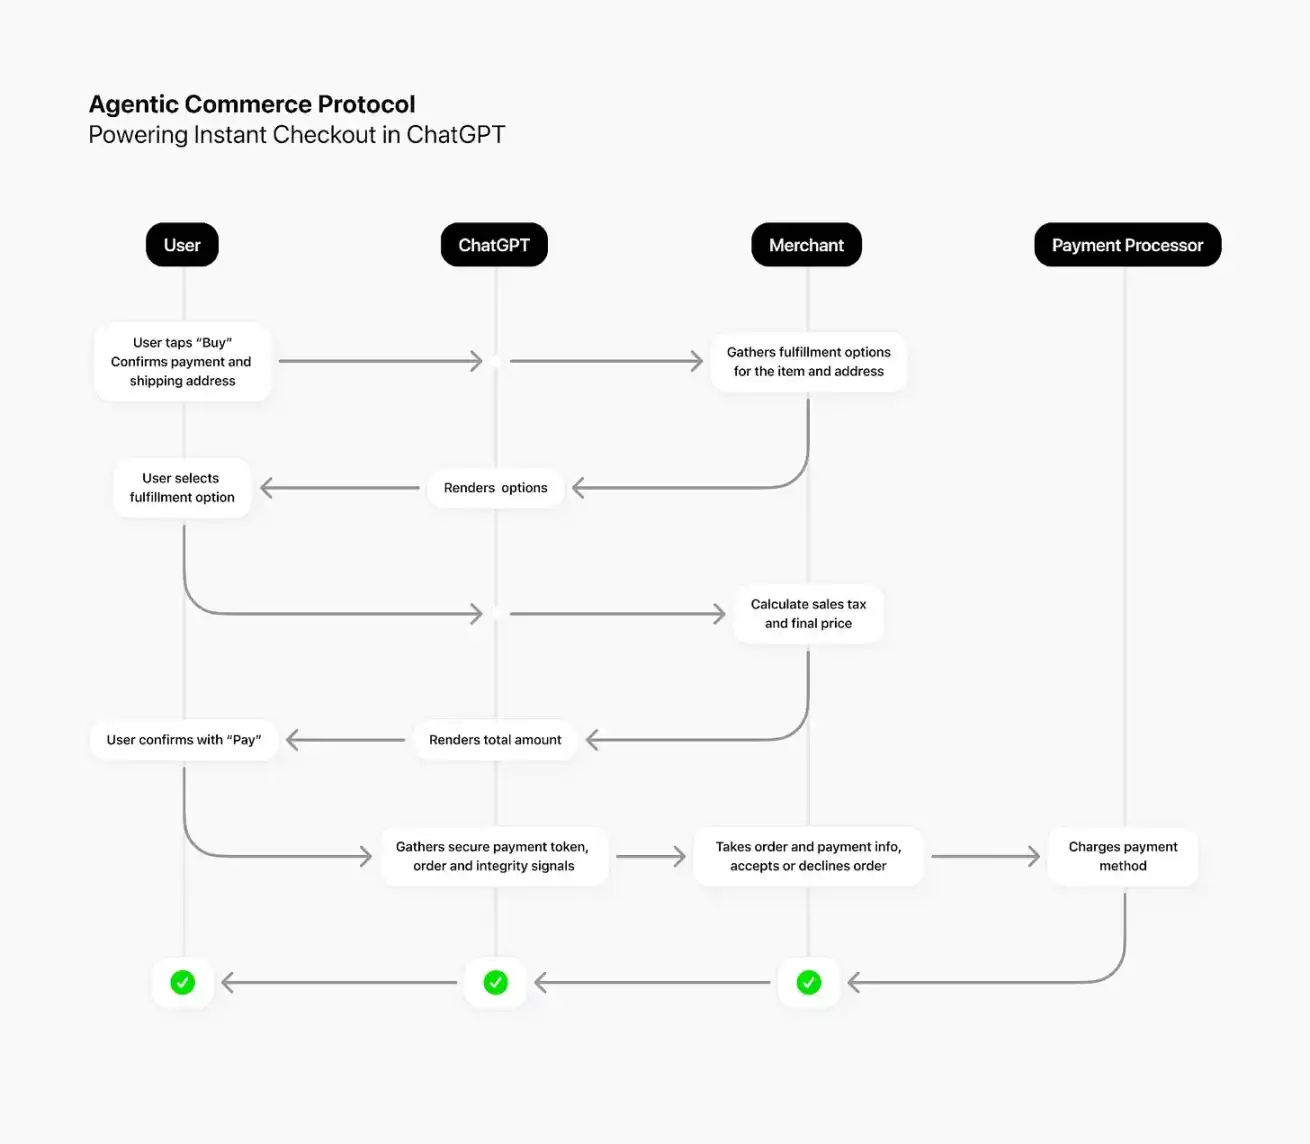
ChatGPT'nin 700 milyondan fazla aktif kullanıcısı bulunmaktadır, hepsi AI aracılığıyla bilgi veya hizmet almaya çalışmaktadır. Henüz bir aracılı arayüzü üzerinden doğrudan alım satım yapmadık, ancak yaygın olarak onu ürünleri "keşfetmek" için kullanıyoruz. Koşu ayakkabısı satın almak veya El-Ka RAF'ta otel aramak olsun, AI ile karşılaştırma yapıyorum. Aynı arayüzde doğrudan satın alma yapabilirsek, hiç şüphesiz daha uygundur. Bu, OpenAI'in ve Stripe'ın işbirliği yaparak Özerk Aracı İş Protokolü'nü (ACP) başlattığı amaçtır.
Kaynak: OpenAI
Bu şu anda fonları yönetmek için en doğrudan yol: Kullanıcı tamamen kontrolde. Kullanıcı sipariş verdikten sonra, ChatGPT, gerekli bilgileri satıcı arka uca ACP aracılığıyla gönderir. Satıcı daha sonra siparişi kabul edip etmeyeceğine karar verir, ödeme hizmet sağlayıcısı aracılığıyla ödemeyi işler ve kargo ve müşteri hizmetlerini normal şekilde yönetir.
ACP iş modelini şöyle düşünebiliriz: Stajyeri belirli bir bütçeyle yetkilendirirsiniz, hangi ürün/hizmeti seçeceğinize, hangi satıcıdan satın alacağınıza ve ödemeyi nasıl tamamlayacağınıza nihai kararı siz verirsiniz.
OpenAI ve Stripe'ın bir ACP'si varken, Google da Temsilci Ödeme Protokolü'nü (AP2) başlattı. AP2'nin derinlemesine incelenmeden önce, bir adım geriye gidelim. Google'ın çözmek istediği sorun "uyumlu çalışabilirlik"tir. Şu anda AI temsilcileri kendi köşelerine çekilmiş durumda: Gemini Claude'la konuşmuyor, ChatGPT de Perplexity'de neler olduğunu bilmiyor.
İdeal olarak, görev karmaşık hale geldiğinde ve işbirliği gerektiğinde, bu temsilcilerin birbirleriyle iletişim kurabildiği bir ortak dil olmasını umarız. Bu amaçla, Google A2A (Temsilciye Temsilci Protokolü) geliştirdi ve farklı temsilcilerin iletişim kurmasına ve işbirliği yapmasına izin verdi.
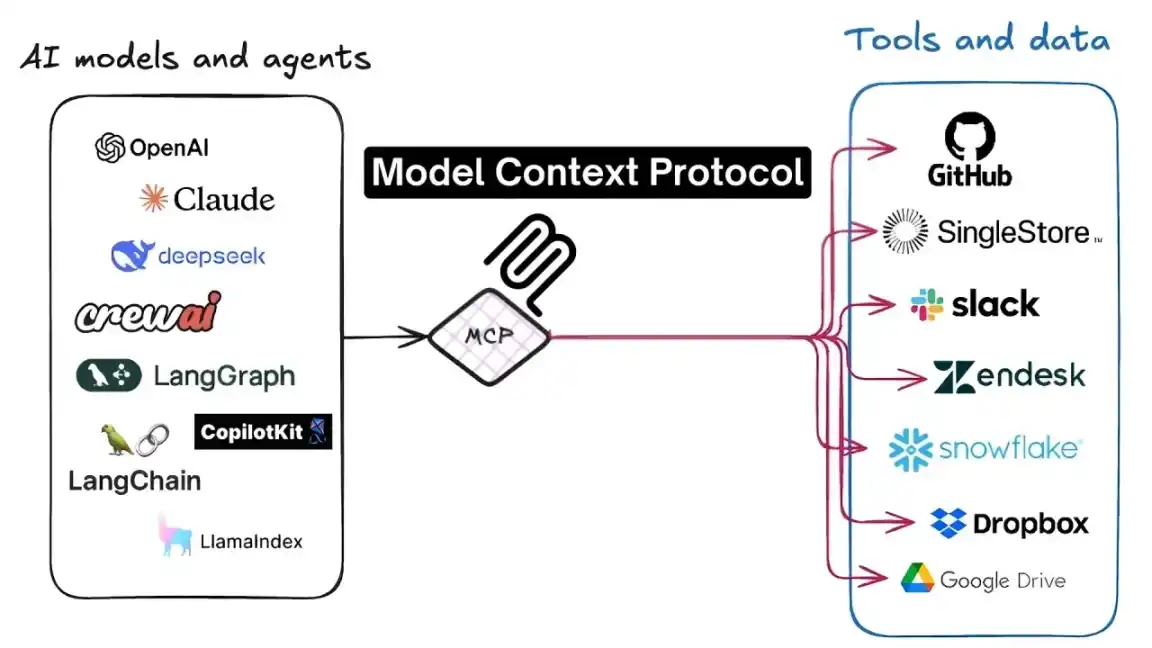
Ancak sadece konuşabilmek yeterli değil. Temsilciler ayrıca araçları kullanabilmeli, API'lere ve hizmetlere erişebilmelidir. Model Bağlam Protokolü (MCP), temsilcilerin Google Takvimi, Notion, Figma vb. araçları kullanabilmelerini sağlar.
Kaynak: Level Up Coding
MCP, evrensel bir dil tanımlar. Eğer herkes MCP'yi "konuşursa", temsilciler herhangi bir aracı kullanabilir, ekstra özel kod yazmaya gerek kalmaz. Bu protokol Anthropic tarafından oluşturulmuş olabilir, ancak standartlar açıktır ve şu anda birçok şirket tarafından hızla benimsenmektedir. MCP sunucusu aslında şirketin mevcut API'larının önünde bulunan bir çeviri katmanıdır ve hizmetleri herhangi bir MCP uyumlu temsilciye standart bir formatta sunar.
AP2'ye geri dönersek, şöyle anlayabiliriz: MCP, temsilcilere veri, dosya ve araçlara erişme yeteneği sağlar; A2A, birbirleriyle iletişim kurma yetkisi verir; AP2 ise onlara bir cüzdan sağlar, böylece güvenli bir şekilde harcama yapabilirler.
Tüm bu protokoller kullanıcıyı merkezde tutar ve temsilcilerin sınırlı tüketim yetkileri vardır. Bu dağıtım ve işlem sorununu çözer, ancak hâlâ şu sorunu çözmüş değildir: Temsilci hata yaptığında ne olacak?
Satıcı
Hikaye sadece alıcıda yaşanmıyor. Satıcılar da yeni standartlar geliştiriyor ve makinelerin API, veri ve içeriğe erişim için nasıl ödeme yapabileceğine odaklanıyor.
Şu anda en çok konuşulan, Coinbase'in geliştirdiği açık protokol olan x402 standardıdır. Bu standard, asla kullanılmamış ancak 1997 yılında tanımlanmış olan HTTP durum kodu 402 olan "Ödeme Gerekli"yi canlandırmaktadır. x402, bu durum kodunu yeniden canlandırarak istikrarlı coin ödemeleriyle mikro ödemelerin ekonomik bir şekilde uzlaştırılmasını sağlamıştır.
x402, HTTP isteğini bir ödeme isteğine dönüştürmüştür. Ödeme yapılması gerektiğinde sunucu talepte bulunur. Vekil sunucuya ödeme yapar ve veriyi alırken aynı süreçte önceden belirlenmiş bir bütçesi olduğundan, "isteğe göre ödeme" veya "çağrı başına ödeme" makine-içi işlemlerde mümkün hale gelmiştir.
x402 sayesinde vekil , gerektiği anda tam olarak ödeme yapabilir. Örneğin, bir makaleyi okumak için 2 sent harcamak veya bir API çağrısı için binde bir sent ödemek gibi. İşlemler zincir üzerinde birkaç saniye içinde uzlaştırılabilir ve uzun vadeli bir ilişki kurma gerektirmez.
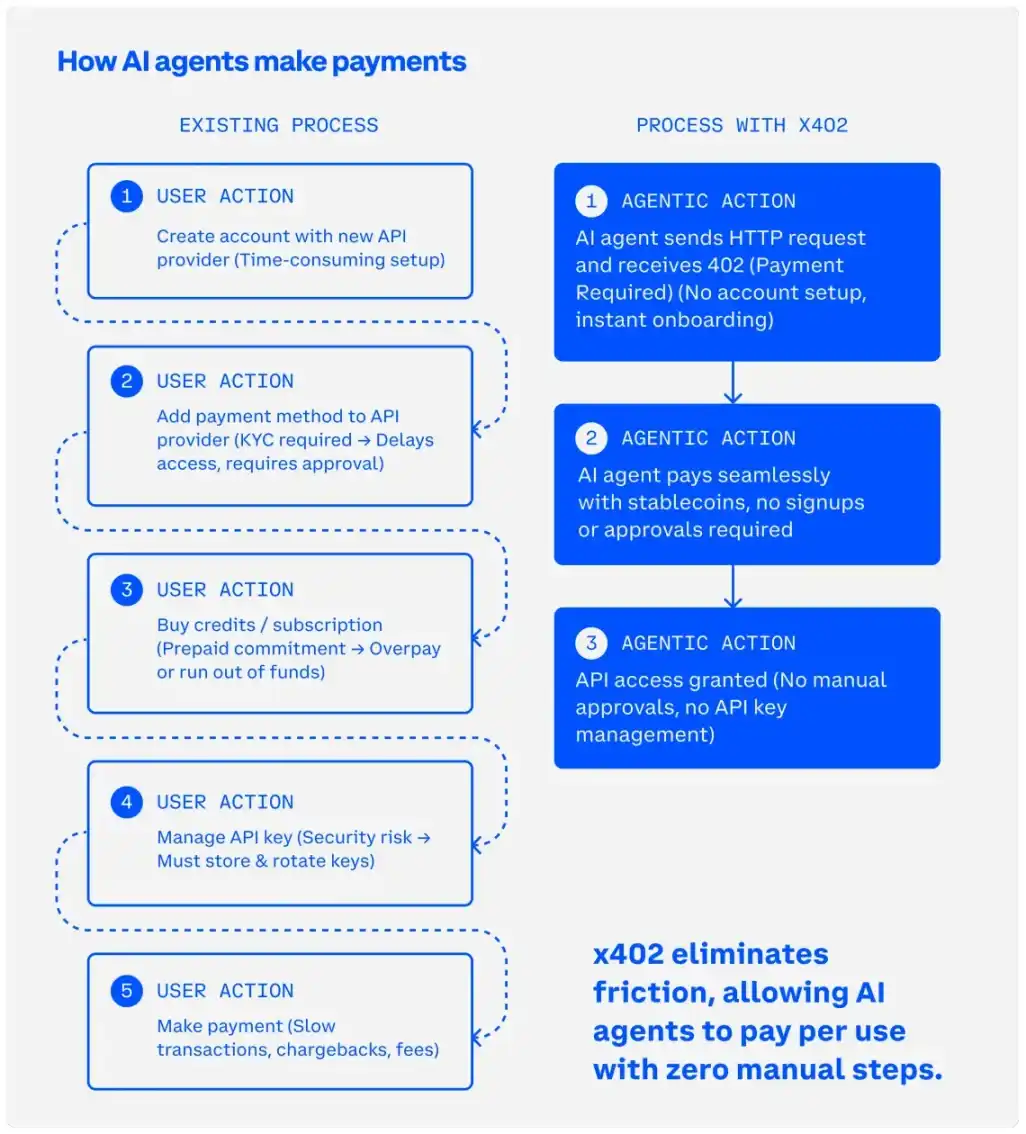
Kaynak: Coinbase x402 Beyaz Kağıdı
Cloudflare, bu fikirden esinlenerek daha spesifik bir "alıntı başına ödeme" sistemini geliştirdi. Temelde HTTP 402'yi kullanıyor olsa da, Cloudflare'ın küresel ağın %20'sinden fazlası üzerinden geçen trafiği kontrol etme konumunun kritik öneme sahip olduğu unutulmamalıdır.
"Alıntı başına ödeme", Cloudflare'ın kenar ağından yararlanarak AI botlarına içerik sunmadan önce ödeme talep etmektedir. Bu, içeriğe erişimi zorunlu hale getirir. Yayıncılar, insanların artık arama motorlarından siteye yönlendirilme yerine AI tarafından oluşturulan özetleri doğrudan okuduğu için trafikte büyük düşüşlerle karşı karşıyadır. Bu sistem aracılığıyla yayıncılar, bot her eriştiğinde AI laboratuvarına doğrudan ücret ödeyebilir.
Kart şirketleri, aracı işlemleri işlemek için mevcut ödeme kanallarını genişletmeye çalışmaktadır. Visa, MCP Sunucusu ve Onaylayıcı Aracı Paketi'ni başlattı. Mastercard'ın ise "Aracı Ödeme" adında bir projesi bulunmaktadır. İkisi de erken aşama pilot uygulamalarında olsalar da, Visa ve Mastercard'ın küresel dağıtım ağları, kart çıkaran banka ilişkileri ve geniş ölçekli tüccar kabul ağlarına sahip olmaları nedeniyle önemlidir. Temel fikir şudur: Aracı kaydedin, tüketim kontrollerini yapılandırın ve aracının mevcut insan kredi kartı ödeme ağında işlem başlatmasına izin verin.
Güven Boşluğunu Doldurma Aciliyeti
Yukarıdaki tüm standartlar, ödemenin sorunsuzca gerçekleşeceğini ve sonucun beklentilere uygun olacağını varsayar. ACP ve AP2, ödeme işlem adımında insan katılımını sağlayarak belirli bir güvenlik düzeyi sunar. x402 varyantı, makine ile makine arasındaki veri erişimini ele alır, risk genellikle daha düşüktür. Kart çıkaran kuruluş, tanıdık koruma mekanizmalarını genişletmiştir, ancak bu, uzun süren bir mutabakat süreci ve yüksek ücretler anlamına gelmektedir.
Büyük ölçekli mikro ödemeleri gerçekleştirmenin ana hedefi hızdır. Kart ödeme ağlarının mutabakatı günler alırken, satıcılar genellikle işlem tutarının yüzde birkaçını öderler. Kripto para kanalı mutabakatı sadece birkaç saniye sürer ve maliyeti bir sentin altındadır. Ancak bu verimlilik, geri alınamazlık ile birlikte gelir, kripto para ödemesi tamamlandıktan sonra geri alınamaz.
Geleneksel işletmeler, "yanlış gidebilecek" durumlar üzerine bir altyapı inşa etmişlerdir. Kredi kartıyla alışverişte bir sorun çıktığında, izlenecek bir süreç vardır: Bankayla iletişime geçmek, bir anlaşmazlık başlatmak, kart çıkaran kuruluşun soruşturmasını yürütmesi ve fonları geçici olarak dondurması, sonunda geri ödeme yapılması veya satıcının desteklenmesi. 2025 yılında, 261 milyon anlaşmazlık içeren işlem gerçekleşmiş ve toplam değerleri 34 milyar dolara ulaşmıştır.
Bununla birlikte, kararlı para kanalında çalışan vekillerin hiçbir bu güvenceye sahip olmadığı unutulmamalıdır.
Vekiller arasında işbirliği başladığında, sorunlar daha da karmaşık hale gelir. Yüzlerce hatta binlerce vekilin bir arada çalıştığı karmaşık süreçlerde, sorumlulukların belirlenmesi kabus olabilir.
Kart çıkaran kuruluşlar, bu tür bir riski üstlenmeyeceklerdir, en azından mevcut karlılık modeli altında değil. Visa ve Mastercard'ın vekil projeleri hala standart işlem ücretleri almaktadır, mutabakat hala günler alır. Anında kararlı para mutabakatına geçebilirler, ancak bu, ücretlendirme modelinin temelini oluşturan uyuşmazlık çözüm mekanizmasından vazgeçmek anlamına gelir.
Geleneksel finansın anlaşmazlık çözüm mekanizması doğuştan gelmemiştir. İlk kredi kartı (Diners Club) yaklaşık olarak 1950'lerde ortaya çıktı, ancak tüketicilerin işlem anlaşmazlığı hakkını elde etmek için 24 yıl beklemesi gerekti. Bugün alışıldık olan modern altyapı, sorunlar ortaya çıktıkça aşamalı olarak inşa edilmiştir.
Bağımsız vekil işletmelerinin bu kadar çok zamanı kaybedecek kadar lüksü yok. API istekleri, Cloudflare'ın işlediği canlı HTTP trafiğinin %60'ını oluşturuyor. Botlar ve otomasyon trafiği, ağ trafiğinin neredeyse yarısını oluşturuyor. 7 milyon kullanıcısı olan ChatGPT, Etsy üzerinden ACP aracılığıyla doğrudan ödeme yapabilmekte ve Shopify entegrasyonu yakında başlayacak. İşlem hacmi mevcut, kullanıcıların görevlerini işlemek için vekil ihtiyacı potansiyeli mevcut, ve vekillerin işletmelerde kullanımı için zaman çok uzak değil.
Bu nedenle, karşımıza bir seçim çıkıyor: Geleneksel finans altyapısını yavaş mutabakat sürecine devam ettirmek mi, yoksa hızlı blockchain mutabakatına eşlik etmek için bilinçli bir güvenlik altyapısı oluşturmak mı? İlk seçenek, vekillerin potansiyelini kısıtlayacaktır, ikincisi ise bir fırsat olup aynı zamanda bağımsız vekil işletmelerinin doğal genişlemesi olacaktır.
So, What's the Play?
Unsurprisingly, this involves two parts: pre-transaction and post-transaction.
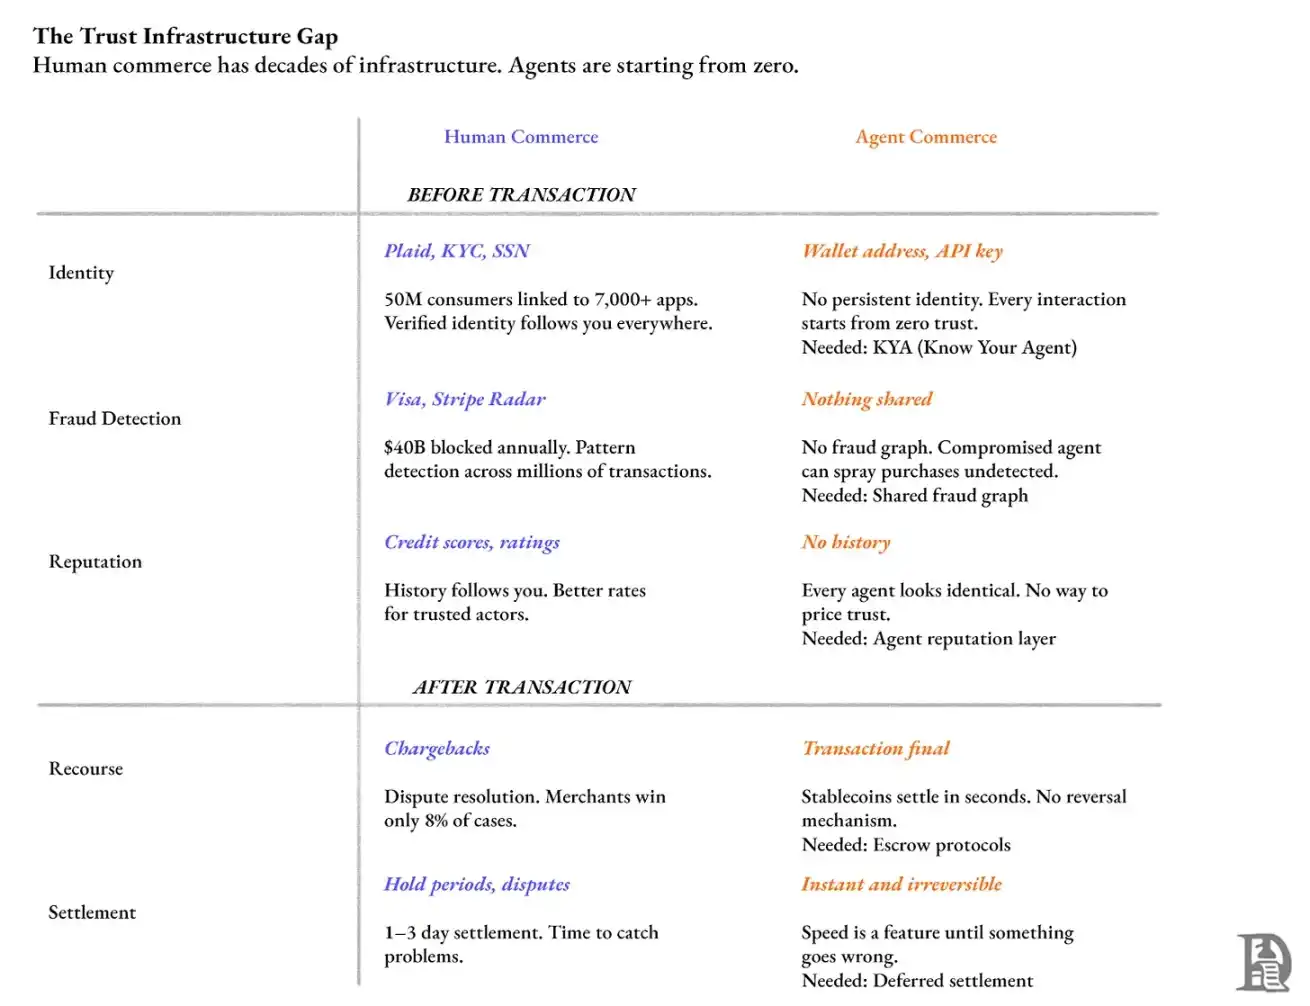
Pre-Transaction: Will Proxy Transactions Fly?
It hinges on three aspects: identifying counterparties, fraud detection, leveraging reputation scores to determine pricing and access.
In the U.S., Plaid hooks into nearly half of bank accounts, processing millions of account authentications daily. When you verify your identity on Venmo, you’re using Plaid.
Currently, any agent engaging with an API, scraping the web, or initiating payments lacks peer authentication. Servers only see a vague ID (like a wallet address or API key) and have no clue who the caller is. Without a universal cross-service identity, there’s no way to build reputation; every interaction starts at ground zero in a “zero-trust” manner.
In 2024, identity theft losses cost U.S. adults around $47 billion.
We need a “Know Your Agent” (KYA) layer akin to what Plaid offers as identity infra for fintech. It should issue persistent, revocable credentials tying agents to the humans or orgs behind them.
Card networks have spent decades building systems that flag suspicious patterns from millions of transactions. They know typical human spending behaviors and can flag anomalies on the fly. If an agent gets breached and racks up unauthorized charges across multiple merchants, there’s currently no shared fraud graph to catch it.
Visa states that after investing $11B in security from 2019-24, its systems thwarted $40B of fraud attempts. Stripe processes over $1.4 trillion in payments annually, using this data to train its Radar fraud prevention system. During Black Friday and Cyber Monday 2024, Radar blocked $9.17B in 20.9M fraudulent transactions.
Proxy transactions currently lack this fraud detection layer. When an agent makes a $402 payment, there’s no shared system flagging suspicious behavior like a surge in spending or unusual frequency.
Without persistent identities and reputation, every agent interaction starts from scratch. Reputation is deeply ingrained in human commerce: the ads you see are based on browsing history, Uber driver acceptance hinges on ratings, credit scores follow you to each financial institution. Agents should have the same.
Post-Transaction: What Happens If Things Go South?
İade Reddi, bir kart ağı işlem anlaşmazlığını işlemenin bir yoludur: Müşteri bir işlemle ilgili itirazı bankaya ilettikten sonra, fonlar satıcıdan geri çekilir. Ancak bu genellikle kötüye kullanılır. 2023 yılında, İade Reddi satıcılara yaklaşık 1174.7 milyar dolar kayba neden oldu. Her 1 dolarlık kayıp iade başına, satıcı genellikle ek 3.75-4.61 dolarlık maliyeti (işlem ücreti, mal kaybı ve yönetim giderleri dahil) üstlenmek zorundadır.
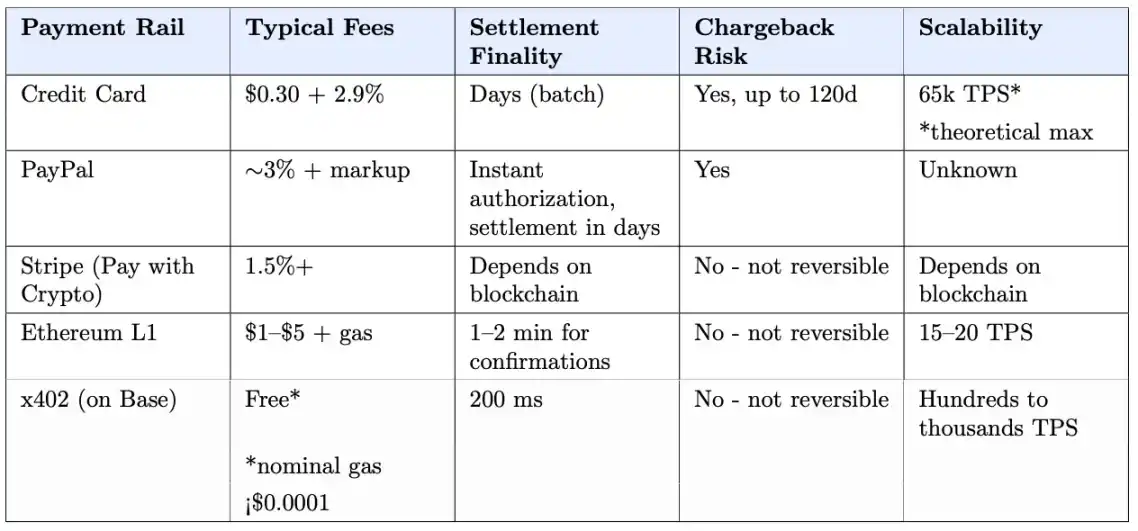
Kaynak: Coinbase'in x402 Makalesi
Satıcılar aktif olarak itiraz ettiğinde sadece %8.1 başarı elde eder. Müşterilerin %84'ü, doğrudan bankaya itirazda bulunmanın satıcıdan iade almak kadar daha kolay olduğunu düşünüyor.
Vekil tarafından başlatılan kararlı kripto işlemleri anında uzlaşmaya ve şu anda geri alınamaz. Cloudflare, x402'ye gecikmeli uzlaşma genişletmesi önerdi, böylece fonların nihai olarak transfer edilmeden önce bir "bekleme süresi" belirlenebilir.
Geliştiriciler bu altyapının temellerini atmaya başladılar. ETHGlobal Buenos Aires hackathon'unda, bir ekip Private-Escrow x402 adlı bir proje oluşturdu. Onların yatırım planı şuydu: Alıcı akıllı sözleşmeye önceden ödeme yapar, ödeme sırasında "ödeme niyeti"ni off-chain imzalar. Bir koordinatör yüzlerce bu tür imzayı toplu bir uzlaşma işlemine paketleyip Gaz ücretini 28 kat düşürdü.
Ancak bu sadece bir temel bileşen, onu ürün hâline getirmek gerekiyor.
Bunları Kim İnşa Edecek?
Bunlar, telekom operatörlerinin endüstriyi yönlendirdiği dönemi hatırlatıyor. Onlar her cep telefonu kullanıcısının fatura ilişkisine sahipti, ancak akıllı telefonların yarattığı değeri kaçırmışlardı. Uygulama dağıtımı ve mobil reklam, operatörlerce yakalanabilecek binlerce milyar dolar gelir yarattı.
Şimdi, kart çıkaranlar aynı durumu yaşıyor. Visa ve Mastercard'ın yıllarca inşa ettiği, tam da özgün vekil ekonominin eksik olduğu güven altyapısına sahipler. Ancak iş modeli tamamen takas ücretlerine dayanıyor ve bu ücretler, ödeme kanallarını kontrol ettikleri varsayımına dayanıyor. Onlar bu altyapıyı sürdürmek için büyük meblağlar harcıyor ve gelirleri işlem hacminin birkaç yüzde noktasından geliyor. Dolar karşılığı sabitleme işlemlerinde tüketici koruması sağlamak, kendi gelirlerini rakip ödeme kanallarını teşvik etmek için kullanmak anlamına gelir.
Eğer kart çıkaranlar bunu yapmazsa, sıradaki adaylar OpenAI, Google, Anthropic gibi AI laboratuvarları olacak. Onlar da kendi vekillerinin yaygın olarak kullanılmasını istiyor. Ancak merkezi olmayan kimlik kayıt kurumları, vekil kötüye kullanıldığında sorumluluk üstlenmeleri gerektiğini gösterir. Onlar, sizin "otel rezervasyonunu yanlış yapmak" için hakemler olmak istemezler.
Onlar, kimlik ve izleme altyapısını üçüncü tarafın oluşturmasını ve bunlara doğrudan erişim sağlamasını tercih ederler, bugün ödeme veya arama motoruna erişim sağladıkları gibi.
Cloudflare durumu benzersizdir. Büyük miktarda ağ trafiği işlediler, bot algılama yürüttüler ve "AI Denetimi" aracı yayıncıların bot ziyaretlerini takip etmelerini sağlar. "Botları Tanıma"dan "Vekil Kimliğini ve Güvenilirliğini Doğrulama"ya teknik olarak büyük bir sıçrama değildir.
Ancak Cloudflare her zaman tarafsız bir altyapı olduğunu iddia etti. Güven puanı verme veya anlaşmazlıklara karar verme sürecine başladığında, daha çok bir düzenleyici kuruma benzemeye başlar – bu farklı bir iş ve farklı sorumluluk anlamına gelir.
Girişim Firmaları için Üç Giriş Noktası
OpenAI'nın model kalitesini yenemezsiniz, Cloudflare'ın trafiğini aşamazsınız. Onların (en azından şu an için) dokunmalarına izin verilmeyen ancak hala değeri olan kısımı bulmalısınız. Üç giriş noktası olduğunu düşünüyorum: kimlik, izleme ve atıf.
Vekil Kimlik en doğrudur. Kayıt modeli doğrulanmıştır. Plaid klasik bir örnektir ve oldukça uygun bir örnektir: Onlar banka hesapları için kimlik doğrulaması yaptılar. Girişim firmaları, vekiller için aynı şeyi yapabilir: kimlik bilgileri sağlamak, itibar oluşturmak, satıcıların ödeme almadan önce itibarı kontrol etmelerine izin vermek. Korumalı alanınız ağ etkisinden gelir: yeterli sayıda satıcı, kaydınızı doğrulamanız gerektiğinde vekilin iyi bir itibar kaydını sürdürmek zorundadır.
İzleme mekanizması daha zordur, çünkü risk almayı gerektirir. Bu sigorta gibi düşünülebilir: Her işlem için küçük bir ücret alınır, bir sorun çıktığında zararı karşılar. Ölçek önemlidir. Kart değişim ücretleri %1.5-%3 arasındadır, bu da anlaşmazlık çözüm maliyetlerini içerir. Stablecoin işlem maliyetleri bundan çok daha düşüktür, bu nedenle benzer korumayı %0.5'lik bir ücretle sağlayabilir ve hala kar marjı bırakır.
Atıf mekanizması en ileri görüşlü olandır, ancak sonunda kaçınılmazdır. Vekil alışveriş kararlarını etkilemeye başladığında, markalar öneri içeriğini etkilemek için ödeme yapacak. Bir açık artırma mekanizması tasarlanabilir. Ancak onun "soğuk başlatma" sorunu vardır, markaların, vekillerin ve satıcıların bir araya gelmesini gerektirir ve diğer iki giriş noktasında olmayan bu sorunu vardır.
Bu üç giriş noktasının önemi, vekil ekonomisi geliştikçe değişir:
· Kimlik, vekilin her işlemi tek tek onaylaması gerekmediğinde kritik hale gelir.
· İzleme, vekilin gerçek parayla işlem yapmaya başladığı zaman hayati öneme sahiptir.
· Atıf, vekiller arasındaki işlem hacmi reklam piyasasını destekleyecek kadar büyük olduğunda başlar.
Bu, gerçek gelişim yolunu ortaya çıkarır:
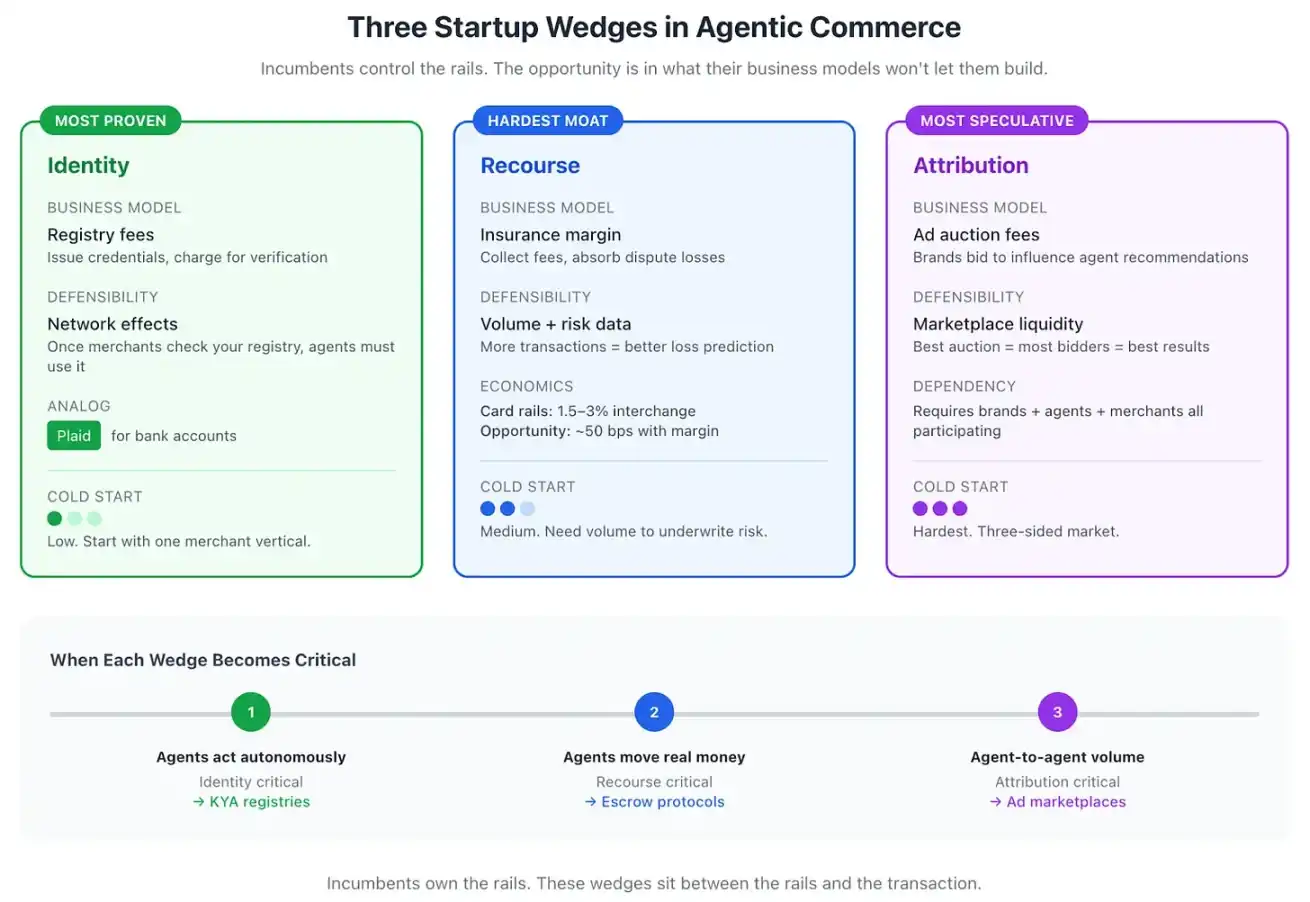
Kaynak—Claude tarafından üretilen bir grafik
Bir Girişim Şirketi Kısmi Aracılı Ekonomi Altyapısı Oluşturacak
Aracılığın gelişimi üç aşamaya ayrılabilir:
· Etkileşim arayüzü olarak
· İnsan denetiminde yürütme
· Karşılıklı bağımsız işlem
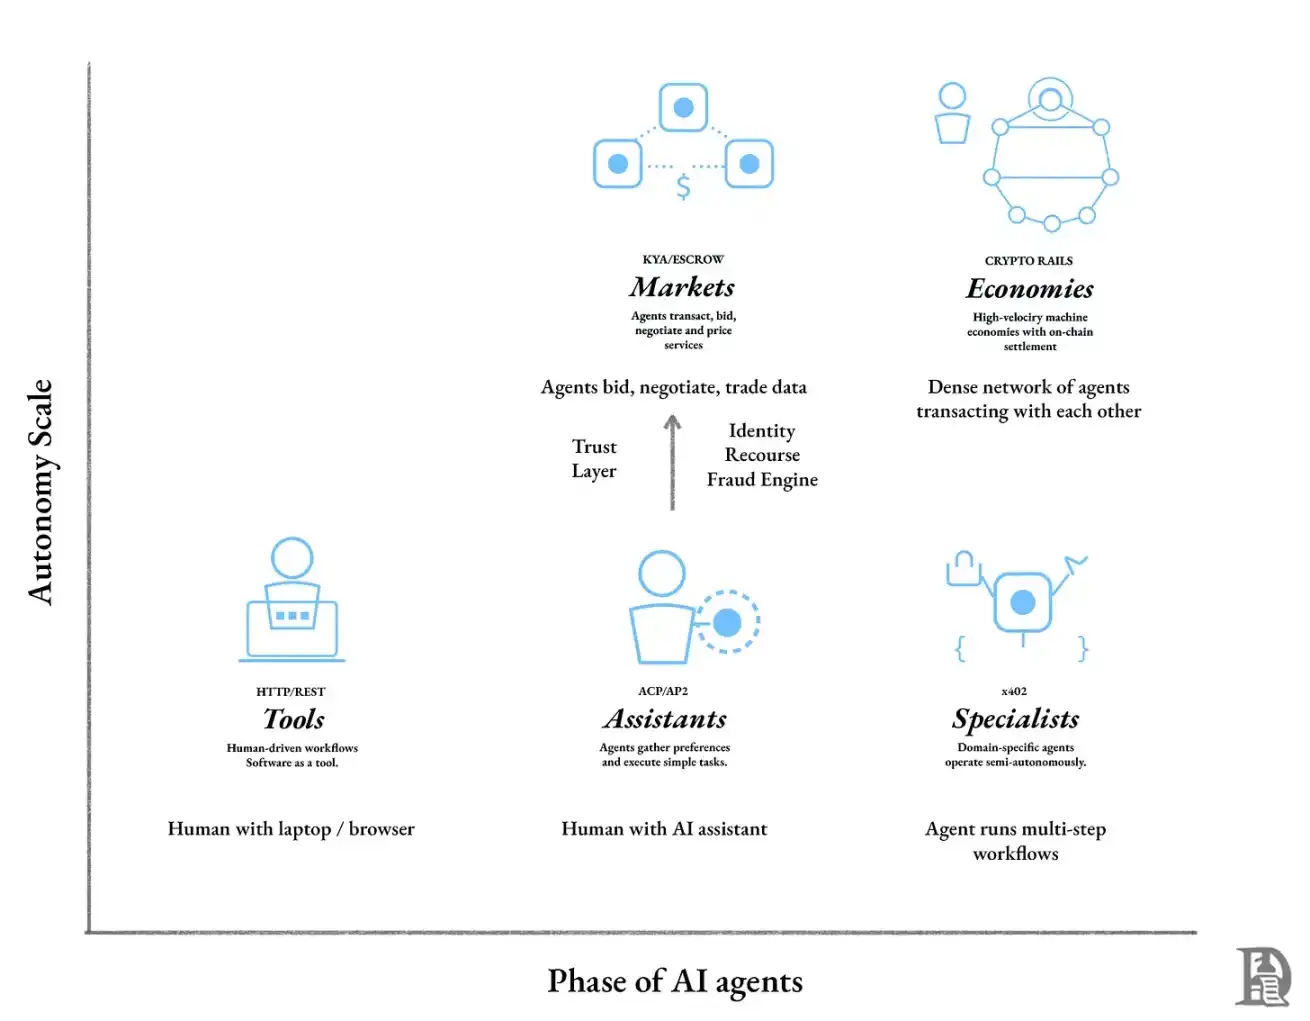
Şu anda ilk aşamadayız. ChatGPT'nin Etsy ödeme entegrasyonu iyi bir örnektir: Sohbet arayüzünde ürünleri geziniyoruz (her zaman değil), aracı önerilerde bulunuyor, ancak son kararı insanlar veriyor. Güven tamamen mevcut altyapıya dayanıyor.
Bu aşama mevcut devlerin egemenliği altındadır, çünkü bu, kullanıcı erişimini kazanma oyununun bir parçasıdır. Satın alma kararını verme arayüzüne sahip oyuncuların elinde değer birikir.
İkinci aşamanın belirtisi aracının daha fazla özerklik kazanmasıdır. Aracı artık yalnızca seyahat planı önermiyor, aynı zamanda doğrudan uçak bileti, araba kiralama ve otel rezervasyonu yapıyor. Hedef veya kısıtlama belirtiyoruz, aracı bu doğrultuda hareket ediyor ve biz sonucu onaylıyoruz.
Bu noktada, güven katmanı çok önemli hale geliyor. Bir geri alma mekanizması olmadan kullanıcılar aracıya izin vermeyecek; kimlik doğrulaması olmadan tüccarlar aracı ödemeyi kabul etmeyecektir.
İşte burası girişim şirketlerinin fırsatını oluşturuyor. Mevcut devler, istikrarlı bir para kanalı için güven altyapısı oluşturmaya yeterli motivasyona sahip olmayabilir çünkü şu anda (hala kendi başlarına hakim oldukları) bu aşamada büyük bir büyüme potansiyeline sahipler. OpenAI'nın bu yıl geliri 13 milyar doları buldu. Buna karşılık, Tether'ın sadece 2025'in ilk on ayında 10 milyar dolar kâr elde ettiği ve yıllık kârının daha da yüksek olması bekleniyor.
Kimlik, geri alma ve atıf katmanları, aracının yetenekleri ile kullanıcı onayı arasındaki belirli sorunları çözmeyi amaçlayan yeni şirketler tarafından oluşturulacaktır.
Üçüncü aşama, özerk aracı işletmedir. Aracınızın günlük kararlar için danışmaya ihtiyacı olmayacak, başka araçlarla pazarlık yapabilecek, hesaplama kaynaklarına teklif verebilecek, reklam açık artırmalarına katılabilecek ve binlerce küçük değerli işlemi sürekli olarak hesaplayabilecektir. İşlem yapmak için makine arasındaki işlem hacmi, hız ve ince ayrıntıları gerektiren stabil kripto para, varsayılan hesaplama katmanı haline gelecektir.
Bu aşamanın rekabet odak noktası, artık en iyi model veya en hızlı genel ağ değil, en güvenilir altyapıyı kimin oluşturduğu olacaktır: aracının "pasaportu", anlaşmazlıkları çözen "mahkeme", aşırı denge işlemlerine izin veren "kredi sistemi". Bu yazılım hizmeti kuruluşları, hangi aracının hangi koşullar altında ekonomiye katılabileceğine karar verecektir.
Kapanış
Temsilciler için "ödeme yapma" konusunda boruları döşedik, ancak onların "ne zaman ödeme yapmaları gerektiğini" doğrulayacak mekanizmayı henüz kurmadık. HTTP 402 otuz yıl boyunca uykuda kaldı, ancak mikro ödemelerin mümkün hale gelmesiyle uyandı. Teknik sorunlar çözüldü. Ancak insan ticaretini destekleyen güven altyapısı, kimlik doğrulama, sahtekarlık tespiti, anlaşmazlık çözümü gibi unsurlar hala temsilci versiyonuna sahip değil. Kolay kısmı çözdük. Temsilcilerin birbirlerine güvenle ticaret yapabilmeleri için daha fazla zaman gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler