Google, Circle, Stripe AI'nın Para Harcamasını Teşvik Ediyor, 2026 Q1 Ödeme Devlerinin Sevinci ve Endişesi
Yazar | Kaori
Düzenleyen | Sleepy.md
2026 yılının ilk üç ayında, ödeme alanındaki oyuncular oldukça hareketli bir dönem geçirdi.
11 Ocak'ta, Google, Universal Commerce Protocol (UCP)'ü tanımlamaya çalışarak AI Agent ticaretinin genel dilini belirlemeye çalıştığı Amerikan Perakende Derneği Yıllık Konferansı'nda duyurdu. Aynı hafta içinde, Revolut, Avrupa Birliği'nde Google AP2'ye uyumlu olan ilk grup ödeme yöntemi olma duyurusunu yaptı, PayPal, tüccar dizin senkronizasyon şirketi Cymbio'yu satın alacağını duyurdu, Mastercard ise Agent Suite paketini piyasaya sürdü.
Şubat ayında, Coinbase resmi olarak Agentic Cüzdanlar'ı piyasaya sürdü, böylece AI Agent'lar kendi cüzdanlarına sahip olabilir hale geldi ve kripto varlık harcama, kazanma ve ticaret yapabilir hale geldi. x402 protokolü Google ekosistemine derinlemesine entegre oldu ve 50 milyondan fazla işlemi işledi.
Mart ayı ise oldukça yoğun bir şekilde geçti. Circle, Nanopayments'ı duyurdu, Ramp, Agent Kartları'nı piyasaya sürdü, Mastercard, stabilcoin altyapı şirketi BVNK'yi en yüksek 1.8 milyar dolar karşılığında satın alacağını duyurdu, Stripe ve Paradigm'in kuluçka yaptığı Tempo ana ağı faaliyete geçti ve aynı anda Machine Payments Protocol (MPP) protokolünü duyurdu.
Üç ay içinde, bir düzine etkileyici gelişme yaşandı, sevinç ve endişe bir arada. Bu olaylar dağınık gibi görünse de, aynı yapısal değişime işaret ediyorlar; makine arası işlemlerin maliyeti sıfıra yaklaştıkça, ödeme devleri için artık gerçek düşmanları birbirleri değil, maliyetsizlik kavramıdır.
Önemli Olayların Gözden Geçirilmesi
Sıfır Maliyet Çağı, Herkesin Kazanmadığı Bir Ortam
Altı ay önce, hala AI Agent'lar için kimin düzenleme yapacağını tartışıyorduk. Stripe'ın ACP'si, Google'ın AP2'si, Mastercard'ın Agent Pay'i; üç farklı yol, aynı konunun tanım haklarını savaşıyorlardı.
Şimdi bu savaş esasında sona erdi, bir tarafın kazandığı değil, herkesin kazanan olmayacağını fark ettikleri için.
Google'ın yıl başında duyurduğu UCP, tüm yaygın standartları desteklerken, işlemleri aramak ve Gemini ekosistemi içinde ticaret yapmakla görevli. Stripe'ın Tempo ile birlikte duyurduğu MPP, Mastercard ve Visa'nın sistemine erişimi desteklerken, makine arası özerk ödemelerden sorumlu olacak. Mastercard'ın Agent Pay'i, denetlenebilir yetkili yüksek değerli işlemlerden sorumlu olacak.
Eskiden toprak mücadelesi vardı, şimdi ise toprak belirleme var. Protokol katmanındaki durum, belirleyici rekabetin başka yere kaydığını gösteriyor.
Gelin Enterprise Onchain'ın yayınladığı verilere bir göz atalım. Son 9 ayda, AI Ajanı 140 milyon ödeme işlemi gerçekleştirdi, toplam tutar 43 milyon ABD Doları, bunların %98.6'sı USDC kullanılarak yapıldı, işlem başına ortalama 0.31 ABD Doları, satın alma gücüne sahip AI Ajanı sayısı 400,000'i aştı.
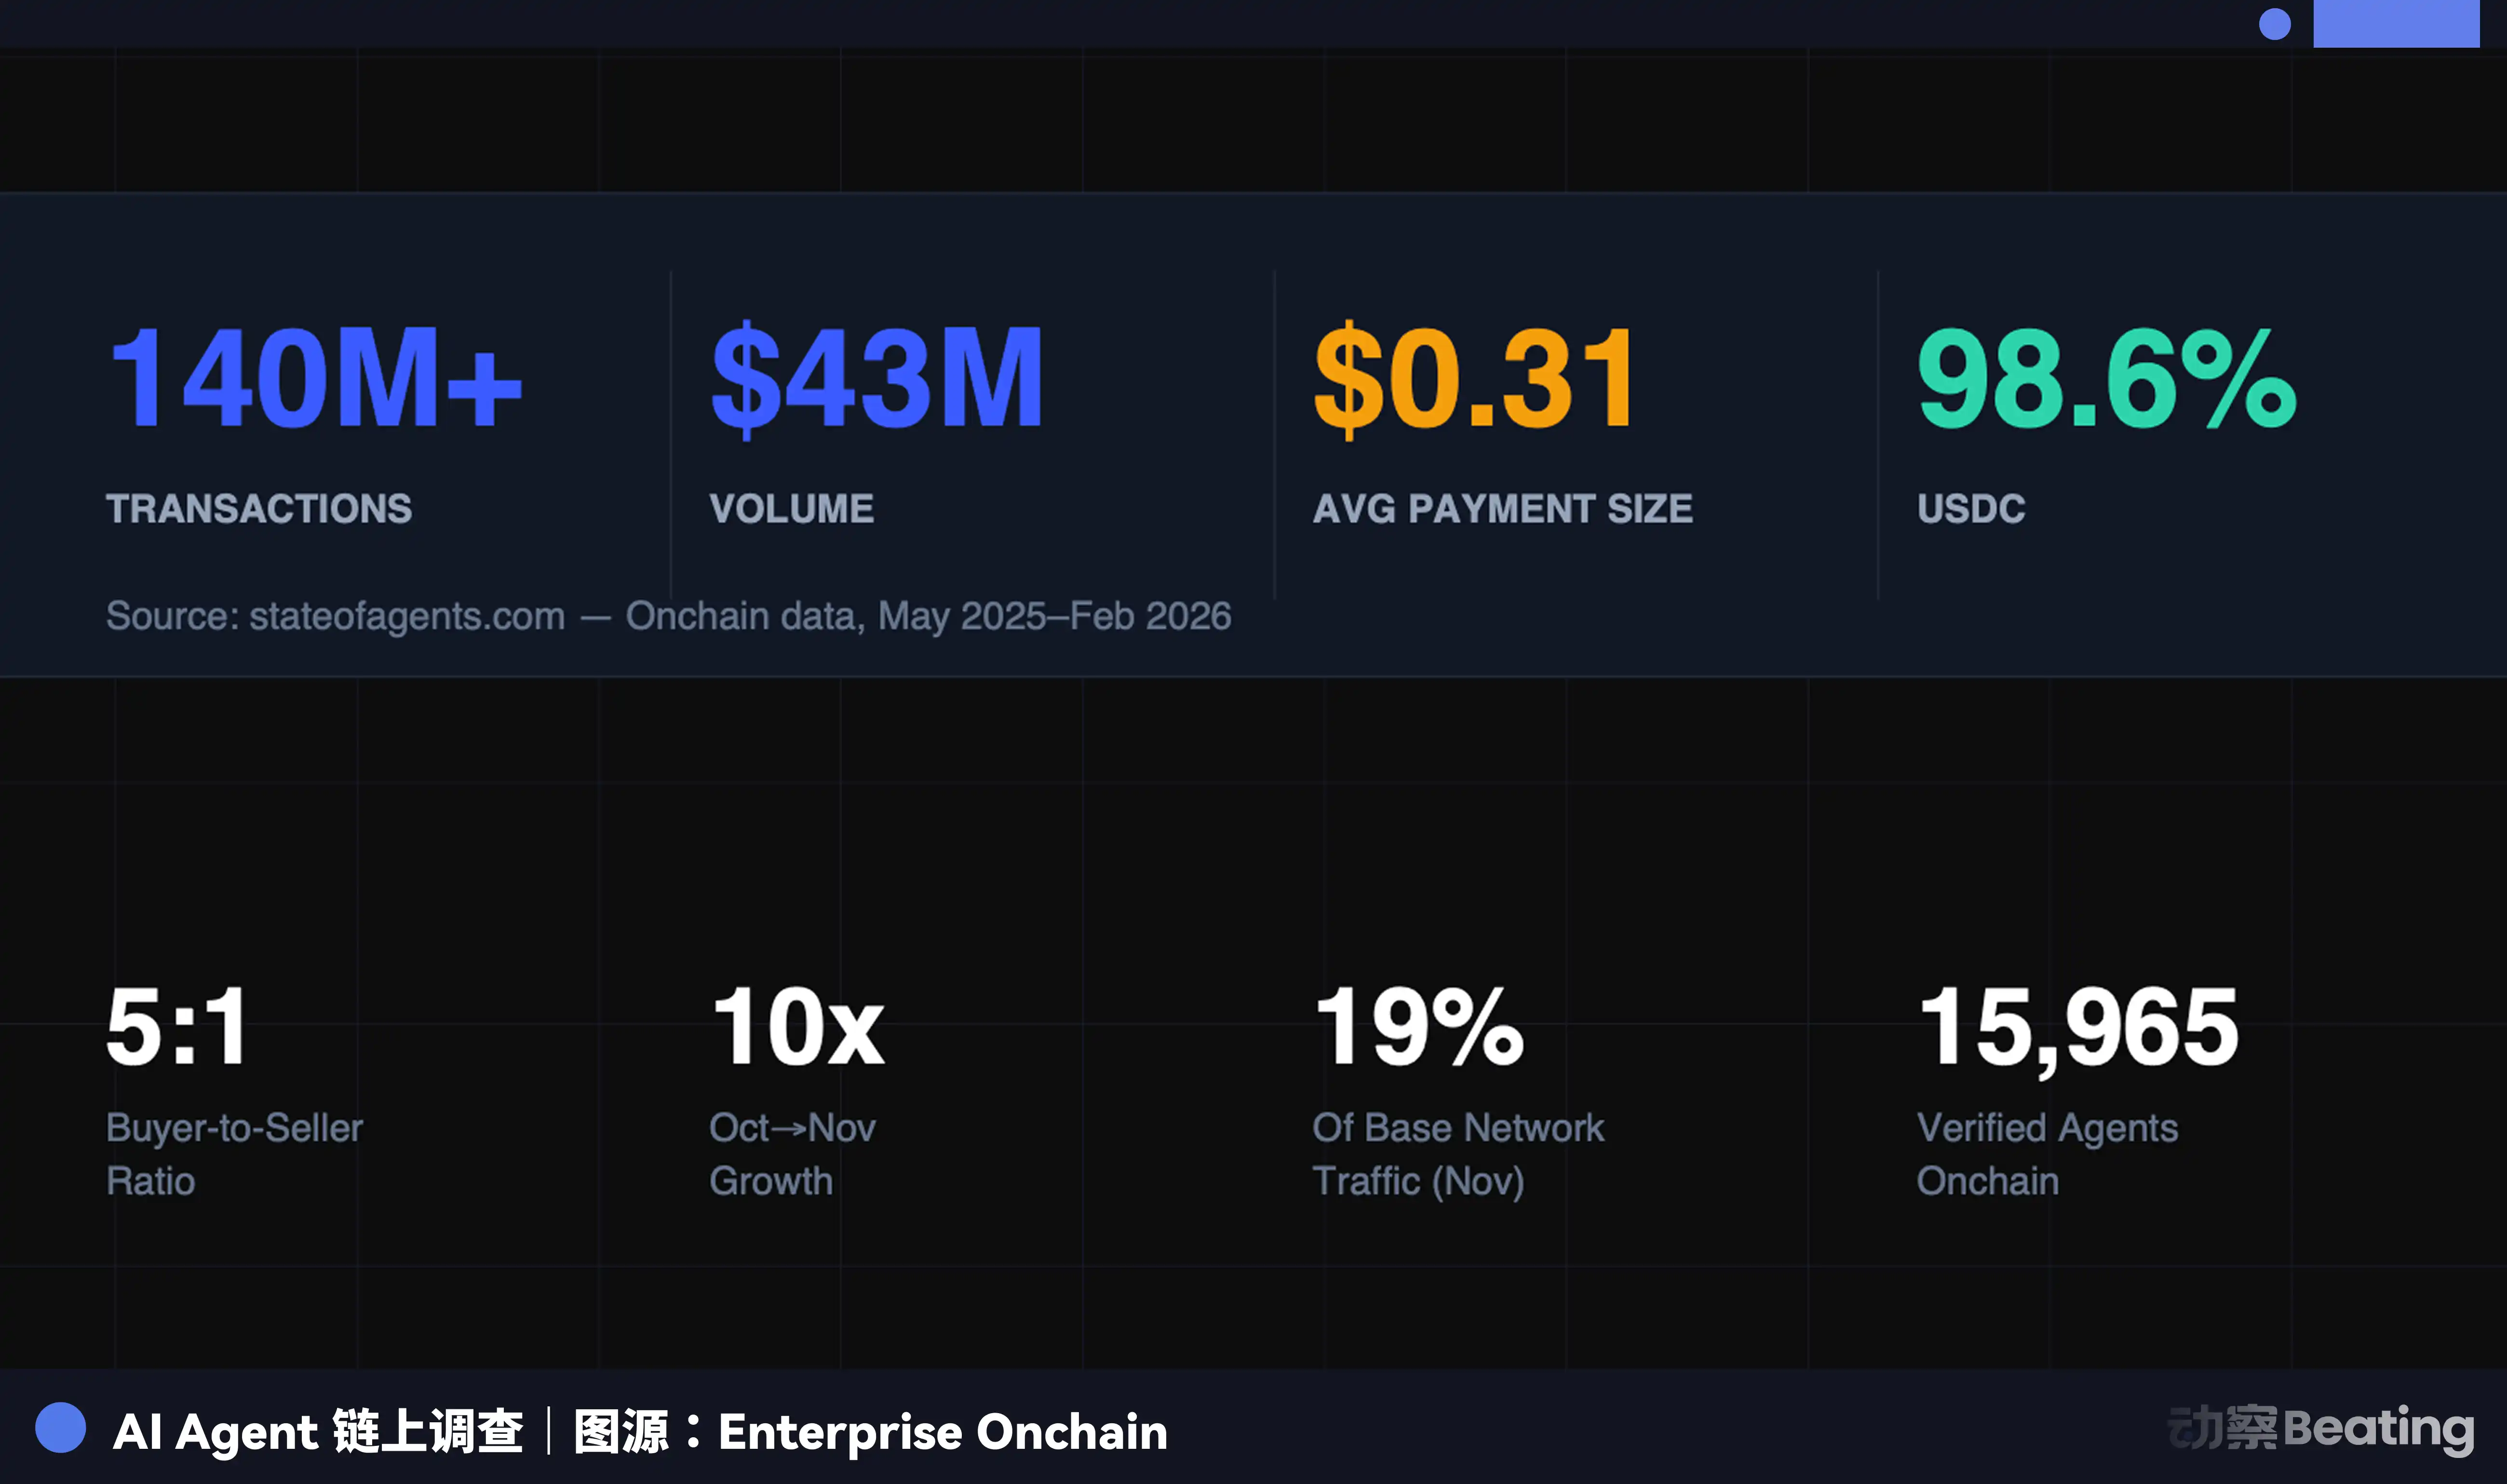
Bu rakamların anlamını açmak için detaylı bir şekilde inceleyelim.
İlk olarak, makine tabanlı otomatik işlemeler. 140 milyon ödeme işlemi, insan müdahalesi olmadan, banka onayı olmadan, kredi kartı doğrulaması olmadan gerçekleşti. Koddan koda, protokolden protokole, eskiden insan imzası gerektiren, uzlaşma ve hesaplama gerektiren süreçler şimdi makineler tarafından otomatik olarak tamamlanıyor.
İkinci olarak, işlem başına çok düşük tutarlar. Ortalama 0.31 ABD Doları işlem tutarı, bu ödemelerin çoğunun API çağrıları, hash gücü satın almaları, veri erişimi gibi senaryolarda mikro ödemeler olduğunu gösteriyor. Geleneksel ödeme sistemlerinde, bu tür işlemler hiç gerçekleşemezdi, herhangi bir kart ağı ücreti, işlemin değerini aşardı.
Üçüncü olarak, maliyet sıfıra yaklaşıyor. x402 protokolü ile birlikte, ödemeler doğrudan HTTP isteğine gömülü hale getiriliyor, Circle Nanopayments sayesinde on binlerce küçük miktarlı ödemenin off-chain olarak birleştirilmesi, düzenli aralıklarla paketlenip on-chain uzlaşma yoluyla geliştiricilerin işlem başı gaz ücretlerini sıfıra indiriyor, on-chain uzlaşma maliyetleri Circle tarafından toplu işlem seviyesinde üstleniliyor.
Makine ve makine arasındaki işlemler, ödeme sayfaları olmadan, ödeme ağ geçitleri olmadan, aracılar olmadan gerçekleşiyor; işte bu, endişenin kaynağı.
Tabii ki, sıfır maliyet şu anda sadece makine arasındaki mikro ödemeler senaryosunda geçerli. Kararlı kripto paralar gerçekte ücretsiz değil, Ethereum ana ağında, küçük tutarlı bir kararlı kripto para işlemi için gaz ücreti işlemin %20'sini aşabilir, Stripe'ın geliştirdiği Tempo bu sorunu çözmek için ortaya çıkmıştır.
Ve tüketici ödeme katmanında, kararlı kripto paraların çoğalamayacağı avantajları hala mevcut; bütünleşik tüketici koruması, tutarlı kullanıcı deneyimi ve kartın altta yatan esnek yönlendirme yeteneği.
Ancak bu, endişenin temelini değiştirmez. Makine arasındaki yüksek frekanslı mikro ödeme senaryolarında, sıfır maliyet artık gerçeklik haline gelmiştir ve bu fark hızla genişlemektedir. Deloitte'un öngörüsüne göre, 2030 yılında küresel Ajan Piyasasının büyüklüğü 450 milyar dolara ulaşacak. Bu, geleneksel ödemenin kenarında devasa bir boşluk açan yepyeni bir işlem dünyasıdır.
Devlerin Yanıtı: Ücret Toplama Yolundan Köprü İnşa Etmeye
Sıfır Maliyet tehdidine karşı, geleneksel ödeme devlerinin yanıt stratejileri farklılık gösterse de, hepsi aynı temel mantığı paylaşıyor: Makine arası mikro ödeme senaryosunda ücret alamıyorsak, o zaman yeni ve eski sistemler arasındaki köprüyü kontrol ederek, orada ücret alalım.
Visa'nın stratejisi direniş yerine absorbe etmek oldu. USDC İşlemi Amerika'da resmen başladı, Cross River Bank, Lead Bank gibi kripto dostu bankalar kullanmaya başladı, Visa Direct stabilcoin ön ödemeyi ve doğrudan ödemeyi destekliyor.
Yani, stabilcoin kullanabilirsiniz, ancak lütfen benim kanalımdan geçin. Visa ayrıca MPP'nin oluşturulmasına katıldı ve protokolü kart ödeme senaryolarına genişletti, bu, eğer başaramıyorsanız, katılın türünden tipik bir hareketti.
Mastercard, BVNK'yi 1.8 milyar dolar karşılığında satın aldı, satın aldığı şey ise fiat para ve stabilcoin arasındaki köprüydü. BVNK, 130'tan fazla ülkede tüm ana blockchain ağlarının fiat para stabilcoin dönüşümünü destekliyor, bu da AI Agent ödeme çağının en kritik altyapısıdır.
Mastercard'un Baş Ürün Sorumlusu Jorn Lambert, stabilcoin tehdidinin kart işine yönelik söylemlerine çok açık bir şekilde cevap verdi, kart işinde bir sorun yok, satın alma para transferi gibi yeni alanlarda genişlemek içindi. Ancak daha derin bir mantık, stabilcoin işlem hacmi hızla artarken, fiat para ve stabilcoin arasındaki uzlaştırma köprüsünü kontrol etmek, değer akışını kontrol etmek anlamına gelir.
Stripe'ın hırsları en büyük olanı. Kendi blockchain'i Tempo'ya, kendi protokolü MPP'ye, şirketlerin kendi stabilcoin'lerini çıkarmalarına izin veren ve rezerv gelirini paylaşma platformu Open Issuance'a sahip.
Tempo + MPP + Open Issuance üçlü kombinasyonu, Stripe'ı artık sadece bir ödeme işlemcisi yapmaktan çıkarıyor, onu AI Agent ödeme çağının altyapı işletmecisi haline getiriyor.
PayPal farklı bir yol izledi. Cymbio'yu satın almak, ödeme kanalını kontrol etmek için değil, tüccar dizininin dağıtımını kontrol etmek içindi. Cymbio'nun temel yeteneği, Mağaza Senkronizasyon teknolojisidir, bu teknoloji tüccarların ürün dizinlerini birden fazla AI alışveriş yüzeyine otomatik olarak senkronize etmelerini sağlar, bu da küçük ve orta ölçekli tüccarların her bir AI platformuna ayrı ayrı uyum sağlamaları gerekmediği anlamına gelir.
AI Agent'ların insanları keşfetmek için yerine geçtiği Agent Ticareti çağında, bir tüccarın ürün dizinlerinin AI tarafından görülebilir olup olamayacağı, hayati bir mesele haline geldi. PayPal'ın bahsi, Agent Ticareti çağında, bir Agent tarafından keşfedilmek, zaten bir değerdir.
Bir ilginç orta yol, Ramp Ajan Kartları'dır, AI Ajan'a sanal bir kart verir, işlem yine Visa kart ağı üzerinden gerçekleşir, ancak her işlem dinamik yetkilendirme ile gerçek kart bilgilerini açıklamaz, bu temelde şirket harcama kartını bir Ajan cüzdanına dönüştürür.
Bu tam olarak geleneksel ödemelerin devamı mıdır, yoksa geçiş dönemindeki geçici bir çözüm mü hala belirsizdir. Eğer makine-akı-işlemi ana akım şekli nihayetinde istikrarlı kripto para yoluna doğru yönelirse, o zaman Ajan Kartları, geleneksel kart ağının yeni çağda en son ihtiyaç duyduğu fırsat olabilir.
Yeni Çağda, Nasıl Para Kazanılır?
Henüz olumlu yanıtlanmayan bir soru var. Ücretsiz maliyet yolunda, işlem başına komisyon ücreti oluşmaz. Peki, kim para kazanacak?
Circle'ın Nanopayments'ı altyapı hizmet ücretine dayanır, Stripe'ın Açık Çıkarma'sı rezerv gelirine dayanır, Mastercard'ın BVNK'yı satın almasından sonra kazandığı şey, fiat ve sabitcoin arasındaki dönüşüm hizmetidir.
Üç ücret alma yöntemi de bir ortak özelliğe sahiptir, ücret noktası işlemden işlemin gerçekleşme koşullarına kaymıştır. Temelde daha çok altyapı kirasına benzer, işlem vergisine değil.
Bu, iş modelinin temel bir değişimini temsil ediyor. Geçtiğimiz elli yılda, ödeme ağının kalesi ağ etkisiydi. Daha fazla işletme, tüketicinin kullanmaya daha istekli olmasını sağlar; daha fazla tüketici, işletmelerin bağlanmasını daha çok ihtiyaç haline getirir, bu döner çark, ölçekten kaynaklanan komisyon hakkını kazanır.
Makine-akı-işlem dünyasında, bu döner çark işlevsiz hale geldi. Makineler sadece kararlı, programlanabilir, düşük maliyetli bir hesaplama katmanına ihtiyaç duyar, kim bunu sağlayabilirse o yeni altyapı sağlayıcıdır.
Ödeme devleri hayatta kalabilecek, bu konuda sorun yok. Gerçekten belirsiz olan şey, komisyonla gücün sürdürüldüğü bir endüstride, komisyonun anlamını yitirmesiyle gücün nereye gittiğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia