Yapay zeka yarı iletkenleri hâlâ yükselişteyken, fonlar neden ekipman hisselerini terk etmeye başladı?

TL;DR
· Bir yarı iletken yatırımcıları anketi, fonların TXN, bellek ve AMD'yi tercih ettiğini, ekipman hisseleri ve Intel'e karşı daha temkinli olduğunu gösteriyor.
· Katılımcıların %70'i, TSMC'nin performansının ASML'den sektörü daha fazla etkilediğini düşünüyor; odak noktası 2026 gelir büyümesi ve sermaye harcamaları.
· TXN ve bellek için iyimserlik daha güçlü, ancak ekipman hisseleri siparişleri, HBM söylentileri ve Intel'in dökümhane işi hala belirsizlik taşıyor.
Yarı iletken yatırımcılarına yönelik aylık bir yuvarlak masa anketi, AI yarı iletken rallisinin henüz sönmediğini, ancak fon tercihlerinde belirgin bir ayrışma olduğunu gösteriyor. TSMC, Texas Instruments (TXN), bellek ve AMD daha olumlu bir konumda yer alırken, yarı iletken ekipman hisseleri ve Intel daha fazla şüpheyle karşılanıyor.
Anketin zamanlaması oldukça hassas. TSMC'nin resmi takvimine göre şirket, 16 Temmuz'da 2026 ikinci çeyrek kazanç görüşmesini gerçekleştirecek. Texas Instruments, 22 Temmuz'da Doğu Saati ile 15:30'da ikinci çeyrek kazanç telekonferansı düzenleyeceğini duyurdu. AMD'nin resmi takvimine göre, Advancing AI 2026 etkinliği 22-23 Temmuz tarihlerinde planlanırken, Nisan ayı duyurusunda bahsedilen amiral gemisi küresel AI etkinliğinin canlı yayını 23 Temmuz'da yapılacak.
Kısa vadeli fonların görmek istediği şey, sadece "AI talebi güçlü" ifadesi değil; birkaç şirketin AI talebini gelir büyümesi, sermaye harcamaları, brüt marj, müşteri ve siparişlere nasıl dönüştürdüğüdür.
Anketteki en doğrudan ayrışma TSMC ve ASML arasında yaşandı. Katılımcıların %70'i, TSMC'nin performansının yarı iletken sektörü üzerinde daha büyük bir etkisi olduğunu düşünürken, ASML'yi seçenlerin oranı %30 oldu. Bu sonuç, alıcı tarafın şu anda AI talebinin ne kadar wafer dökümhane geliri ve sermaye harcamasına dönüşeceğiyle daha fazla ilgilendiğini, sadece litografi ekipmanı siparişlerine bakmadığını gösteriyor.
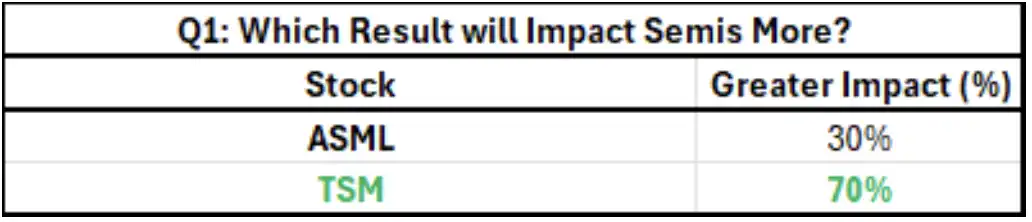
TSMC ve ASML etki oylaması: TSMC %70, ASML %30.
TSMC, bu hafta yarı iletkenler için ilk stres testi oldu
TSMC'nin ASML'nin önünde yer almasının nedeni, aynı anda iki şeyi birbirine bağlamasıdır: AI gelir büyümesi ve ekipman hisseleri sipariş beklentileri.
Anketteki alıcı taraf beklentisi, TSMC'nin 2026 satış büyüme rehberliğini önceki %30'un üzerinden %35'in üzerine çıkarabileceği yönünde; bazı katılımcılar ise yıllık %40'a yakın bir büyüme öngörüyor. AI satışlarının beş yıllık bileşik büyüme oranı da yukarı yönlü revize edilebilir; piyasa daha önce orta-yüksek %50 aralığında tartışıyordu.
Bu rakamlar, yatırımcıların yapay zeka yarı iletken talebinin sürdürülebilirliğine ilişkin değerlendirmelerini doğrudan etkileyecektir. TSMC daha yüksek bir büyüme teyit ederse, piyasa AI sunucuları, ileri üretim süreçleri ve gelişmiş paketleme talebinin devam ettiğine daha kolay inanacaktır. Şirket mevcut ifadelerini korursa, kısa vadede "yeterince güçlü değil" olarak algılanabilir.
Daha hassas olan ise sermaye harcamalarıdır. TSMC'nin daha önce 2026 yılı için verdiği sermaye bütçesi 52 milyar ila 56 milyar dolar arasındaydı. Piyasa şimdi yönetimin daha net bir orta vadeli sermaye harcama çerçevesi sunup sunmayacağını duymak istiyor, ancak bu hâlâ alıcı tarafının beklentisi olup, onaylanmış bir düzenleme değil.
Ekipman hisseleri üzerindeki baskı da buradan geliyor. Son iki haftada ekipman hisselerinde geri çekilme yaşandı; bunun kısmi nedeni, yatırımcıların TSMC'nin yeterince güçlü bir orta vadeli sermaye harcama sinyali vermemesi durumunda, ekipman hisselerinde daha önce fiyatlanan sipariş beklentilerinin aşağı yönlü revize edilmesi gerekebileceği endişesiydi.
ASML'nin sorunu, olumlu alanın olmaması değil. Son dönemde hisse performansının geride kalmasıyla değerleme baskısı bir miktar hafifledi. Ancak anketlerde alıcı tarafının eşiği zaten yüksek; 2026 yılı EUV litografi makinesi sevkiyat beklentisi 100 adedin üzerine çıktı. ASML için, kazanç bülteni tek başına yeterli olmayabilir; telekonferans ve sonraki iletişimlerdeki siparişler, müşteriler ve 2026 yılı temposu daha önemli.
TXN, Analog Yarı İletkenler İçin Bahis Konusu Oldu
Analog yarı iletkenlerde, Texas Instruments daha net bir iyimserlik noktası olarak öne çıkıyor.
Anket, katılımcıların %55'inin Texas Instruments'ın olumlu sonuçlar vermesi durumunda diğer analog yarı iletken hisselerini satın almaya yöneleceğini gösteriyor. %35'i olumlu etkinin esas olarak Texas Instruments ile sınırlı kalacağını düşünüyor. Sadece %10'u sonuç ne olursa olsun satış yapacağını belirtiyor.
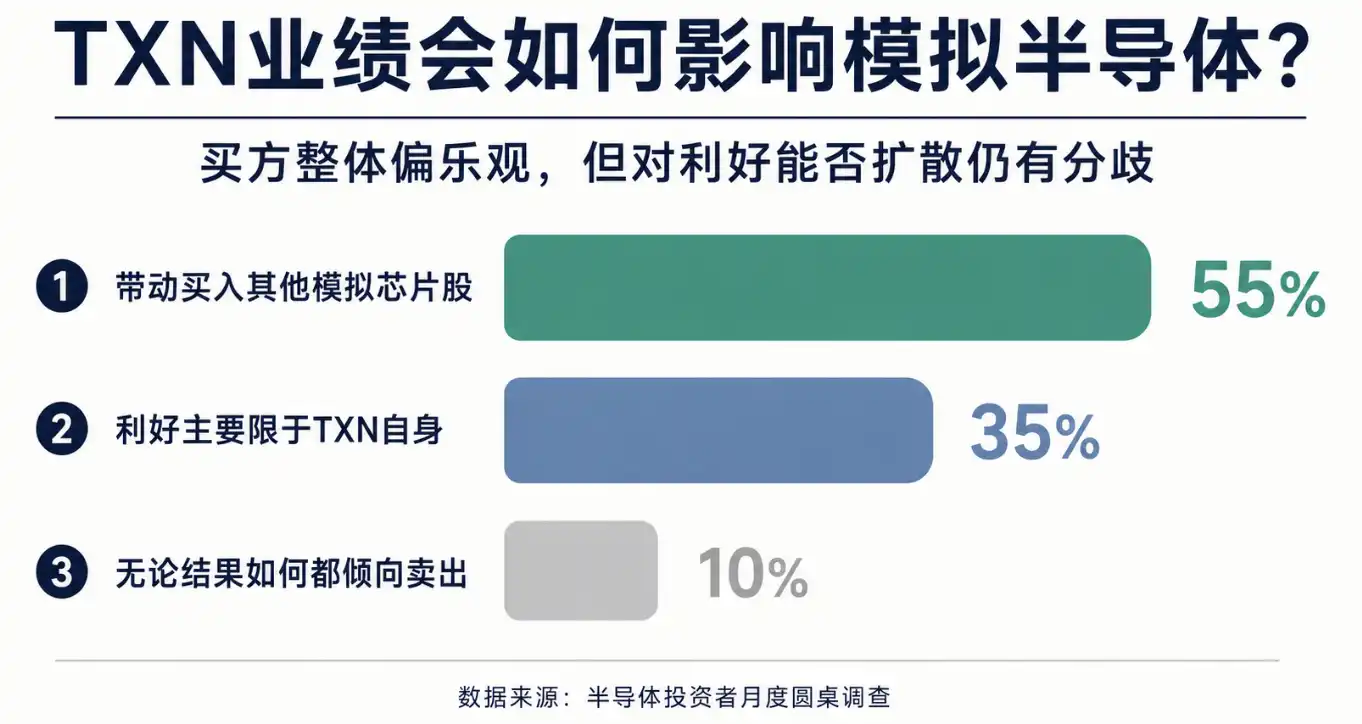
Texas Instruments kazanç yayılma beklentisi: %55 diğer analog hisseleri tetikleyeceğini, %35 esas olarak Texas Instruments ile sınırlı kalacağını, %10 ise satış eğiliminde olduğunu düşünüyor.
Alıcı tarafı, sadece tek bir çeyrekte gelirin biraz daha iyi olmasına değil, analog yarı iletken talebi, fiyatlandırma ve brüt marjların aynı anda iyileşebileceğine bahis yapıyor.
Anketteki piyasa beklentisi, Texas Instruments'ın üçüncü çeyrek satışlarının çeyreklik bazda yaklaşık %7 artacağı yönünde; bu, normal mevsimsel %5'in üzerinde. Bazı alıcı tarafı yatırımcıları, bu rakamın %9 ila %10'a yükselebileceğini düşünüyor. Brüt marjda piyasa konsensüsü yaklaşık %60,25 iken, Citi beklentisi %60,5; iyimser yatırımcılar hâlâ sürpriz yukarı yönlü bir alan bekliyor.
Bu değerlendirmeyi destekleyen başlıca üç faktör var: birden fazla fiyat artışının kademeli olarak finansal tablolara yansıması, kapasite kullanım oranındaki iyileşme ve 800 volt teknolojisiyle ilgili talebin daha avantajlı bir zaman noktasına girmesi. Analog yarı iletkenler için, gelir toparlanması brüt marj iyileşmesiyle birleştiğinde, kâr esnekliği sadece sevkiyat artışından daha belirgin olacaktır.
Sınırlar da oldukça net. Texas Instruments'ın iyi sonuçlarının tüm analog yarı iletken sektörüne yayılıp yayılmayacağı, talepteki iyileşmenin yalnızca şirketin kendi fiyatlandırması, kapasitesi veya ürün yapısından daha iyi olmasına değil, yeterince geniş kapsamlı olmasına bağlıdır. Katılımcıların %35'i hâlâ bu olumlu gelişmelerin büyük ölçüde Texas Instruments'a ait olabileceğini düşünüyor ve analog sektörü için genel bir yükseliş beklentisi oluşmuş değil.
Bellek alımı daha yoğun, ancak HBM söylentileri hâlâ bir rahatsızlık unsuru
Bellek, iyimserliğin yoğunlaştığı bir diğer alan.
Ankete göre, katılımcıların %65'i bellek sektörünü satın almayı tercih ediyor, %30'u olumlu ancak şimdilik pozisyon artırmıyor, %5'i ise zirveye ulaşıldığını düşünüyor. Bu dağılım, belleğin yarı iletken içinde nispeten kalabalık ancak alıcılar tarafından hâlâ olumlu görülen bir alan haline geldiğini gösteriyor.
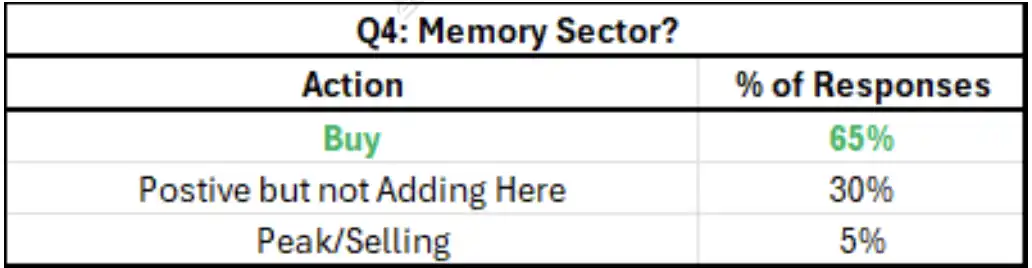
Bellek yatırım tutumu: %65 alım, %30 olumlu ancak ekleme yok, %5 zirve yaptığını düşünüyor.
İyimser beklentiler, talebin 2027'nin ilk yarısına kadar devam edebileceği yönünde. Uzun vadeli anlaşmalar da yatırımcıların bellek şirketlerine bakışını değiştiriyor. Müşteriler uzun vadeli anlaşmalarla arzı sabitlerseler, bellek üreticileri talep, sermaye harcamaları ve serbest nakit akışı konusunda daha fazla görünürlük elde eder ve hissedar getirilerinin değerlemeye dahil edilmesi kolaylaşır.
Ankette ayrıca, bazı bellek şirketlerinin hisselerinin %20'sinden fazlasını geri satın alma olasılığından bahsediliyor. Bu rakam döngüsel hisseler için önemli, çünkü bellek geçmişte piyasa tarafından "döngüsel zirvede tersine dönecek" şekilde iskonto edilirdi. Nakit akışı daha istikrarlı ve geri alımlar daha net hale gelirse, değerleme mantığı artık yalnızca geleneksel döngüsel hisse senedi gibi işlem görmeyebilir.
Ancak bellek konusunda tartışmalar da var. Katılımcılar hafifçe NAND ve DRAM'i tercih ediyor, HBM'in "standart dışılaştırma" söylentilerine ise şüpheyle yaklaşıyor. Bir görüşe göre, bu sadece müşteri ve tedarikçi arasındaki müzakerelerde bir strateji olabilir, gerçek talep bozulmasını yansıtmıyor olabilir. Diğer bir risk ise, üst düzey HBM standartları veya fiyatlandırmasının beklentileri karşılamaması durumunda bellek iyimserliğinin darbe alması.
AMD'nin 2026 hikâyesini anlatması daha kolay, Intel'in ise dökümhaneyi kanıtlaması gerekiyor
AMD'nin 22-23 Temmuz'daki AI etkinliği, yarı iletken fonlarının ayrışmasında bir diğer odak noktası.
Ankete göre, katılımcıların %50'si etkinlik sonuçlarının yükseliş yönlü olmasını bekliyor ve uzun pozisyon almak için hazırlanıyor. %40'ı sonuçların olumlu ancak nötr olacağını düşünüyor. %10'u ise hayal kırıklığı durumunda satış yapılmasından endişe ediyor.
Piyasa, AMD'den birkaç tür bilgi bekliyor: CPU ve GPU toplam adreslenebilir pazarının genişlemesi, yeni müşteri ilerlemeleri, ortalama satış fiyatında artış, Xilinx'in yüksek marjlı işinde toparlanma ve 2027'de TSMC dökümhane desteği. Daha doğrudan söylemek gerekirse, yatırımcılar AMD'nin yalnızca "AI alternatif işlemi" için ikinci sınıf bir varlık olmadığını, 2026 ve 2027'de daha net gelir ve kâr sinyalleri oluşturabileceğini teyit etmek istiyor.
Bu durum, anketlerin Intel'e yönelik tutumundaki değişimi de açıklıyor. Alıcılar AMD'yi tercih ediyor ve Intel'e karşı temkinli bir yaklaşım sergiliyor. Bunun nedeni Intel'in hiç şansının olmaması değil, iki şirketin anlatabileceği hikayelerin zorluk seviyesinin farklı olması: AMD'nin 2026 kârlılık modelini oluşturmak daha kolayken, Intel hisselerinin önemli ölçüde yükselmesi için piyasanın şirketin dökümhane başarısına daha fazla güven duyması gerekiyor.
Intel'in sorunu hâlâ uygulamada yatıyor. Dökümhane işinin müşteri güvenini kazanması için süreç, verim, teslimat ve maliyet etkinliği açısından kendini kanıtlaması gerekiyor. Bu yol netleşmediği sürece, fonların AMD'ye yönelmeye devam etmesi şaşırtıcı değil.
Bu yarı iletken ayrışmasının temel dinamiği net: Yapay zeka talebi hâlâ güçlü, ancak fonlar artık tüm yarı iletken varlıklarını ayrım gözetmeksizin satın almıyor. TSMC, büyüme ve sermaye harcamalarının ekipman zincirini destekleyebileceğini kanıtlamalı; Texas Instruments, fiyat artışları ve kapasite kullanımının analog hisseleri canlandırabileceğini göstermeli; bellek sektörü, uzun vadeli anlaşmalar ve HBM talebinin kısa vadeli bir duygu durumu olmadığını ispatlamalı; AMD ise yapay zeka fırsatını müşteri, fiyatlandırma ve kârlılık modeline yansıtmalı.
Kısa vadede sorun çıkarma olasılığı en yüksek olan alan, hâlâ beklentilerin yükseltildiği noktalar. TSMC yeterince net bir orta vadeli sermaye harcaması sinyali vermezse, ekipman hisseleri baskı altında kalmaya devam edebilir. HBM'nin standart dışılaştırılmasına dair söylentilerin müzakere gürültüsü olmadığı doğrulanırsa, bellek iyimserliği azalabilir. Intel, dökümhane başarısına yönelik piyasa güvenini artıramazsa, alıcıların AMD'ye yönelme eğilimi devam edecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler