Morgan Stanley: Yapay zeka yatırımları "yavaşlama dönemine" girdi, ancak çiplerin değeri hâlâ artıyor

Özetle
· Morgan Stanley, küresel büyük bulut sağlayıcılarının sermaye harcamalarının 2028'e kadar yaklaşık 1,6 trilyon dolara ulaşacağını, ancak yıllık büyüme hızının yaklaşık %12'ye yavaşlayabileceğini öngörüyor.
· Ancak AI yarı iletkenleri genel Capex ile aynı hızda yavaşlamayacak: 2028'de küresel 2.5D ileri paketleme kapasitesinin hâlâ yıllık yaklaşık %50 büyümesi bekleniyor.
· 2030'a kadar Morgan Stanley, küresel yarı iletken pazar büyüklüğünün 1,5 trilyon dolara ulaşabileceğini, AI yarı iletken TAM'ının yaklaşık 753 milyar dolar olacağını ve bunun tüm sektörün neredeyse yarısına denk geldiğini tahmin ediyor.
· Bir sonraki aşamadaki artış artık yalnızca NVIDIA GPU'lardan ibaret değil. Google TPU, AWS Trainium gibi özel ASIC'ler hızla genişliyor ve büyüme ileri üretim, paketleme, test ve depolama alanlarına yayılmaya başlıyor.
· Çin'de AI talebi genişliyor, ancak çip üretim kapasitesi hâlâ kilit kısıt. ChangXin'in yeni kapasitesi eklense bile Morgan Stanley, 2026 ve 2027'de genel DRAM arz-talep açığının yaklaşık %17 ve %15 olacağını öngörüyor.
Capex yavaşlamaya başladı, ancak AI yarı iletkenleri aynı anda zirveyi görmüyor
Son iki yılda piyasanın AI canlılığını değerlendirmesinin en doğrudan yolu, Meta, Google, Microsoft ve Amazon'un sermaye harcamalarını artırmaya devam edip etmeyeceğine bakmaktı.
2026'da bu gösterge hâlâ çok güçlü. Morgan Stanley'nin verilerine göre, Amazon, Google, Microsoft ve Meta'dan oluşan dört büyük bulut sağlayıcısının ikinci çeyrek sermaye harcamaları yıllık %87 arttı ve aynı zamanda Capex/EBITDA %70'in üzerine çıktı.
Ancak bu kadar yüksek bir büyüme hızının sonsuza kadar sürmesi elbette mümkün değil.
Bu nedenle bu araştırma raporu bakış açısını 2028'e taşıyor. Morgan Stanley, o dönemde küresel ilk 14 halka açık bulut hizmeti sağlayıcısının sermaye harcamalarının 1,6 trilyon dolara yaklaşacağını, ancak genel yıllık büyüme hızının yaklaşık %12'ye düşmüş olabileceğini öngörüyor.
Yalnızca bu rakama bakıldığında "AI yatırım döngüsü soğumaya başlıyor" sonucuna varmak kolay. Ancak rapor hemen ardından başka bir veri seti sunuyor: 2028'de küresel 2.5D ileri paketleme kapasitesinin hâlâ yıllık yaklaşık %50 büyümesi bekleniyor.
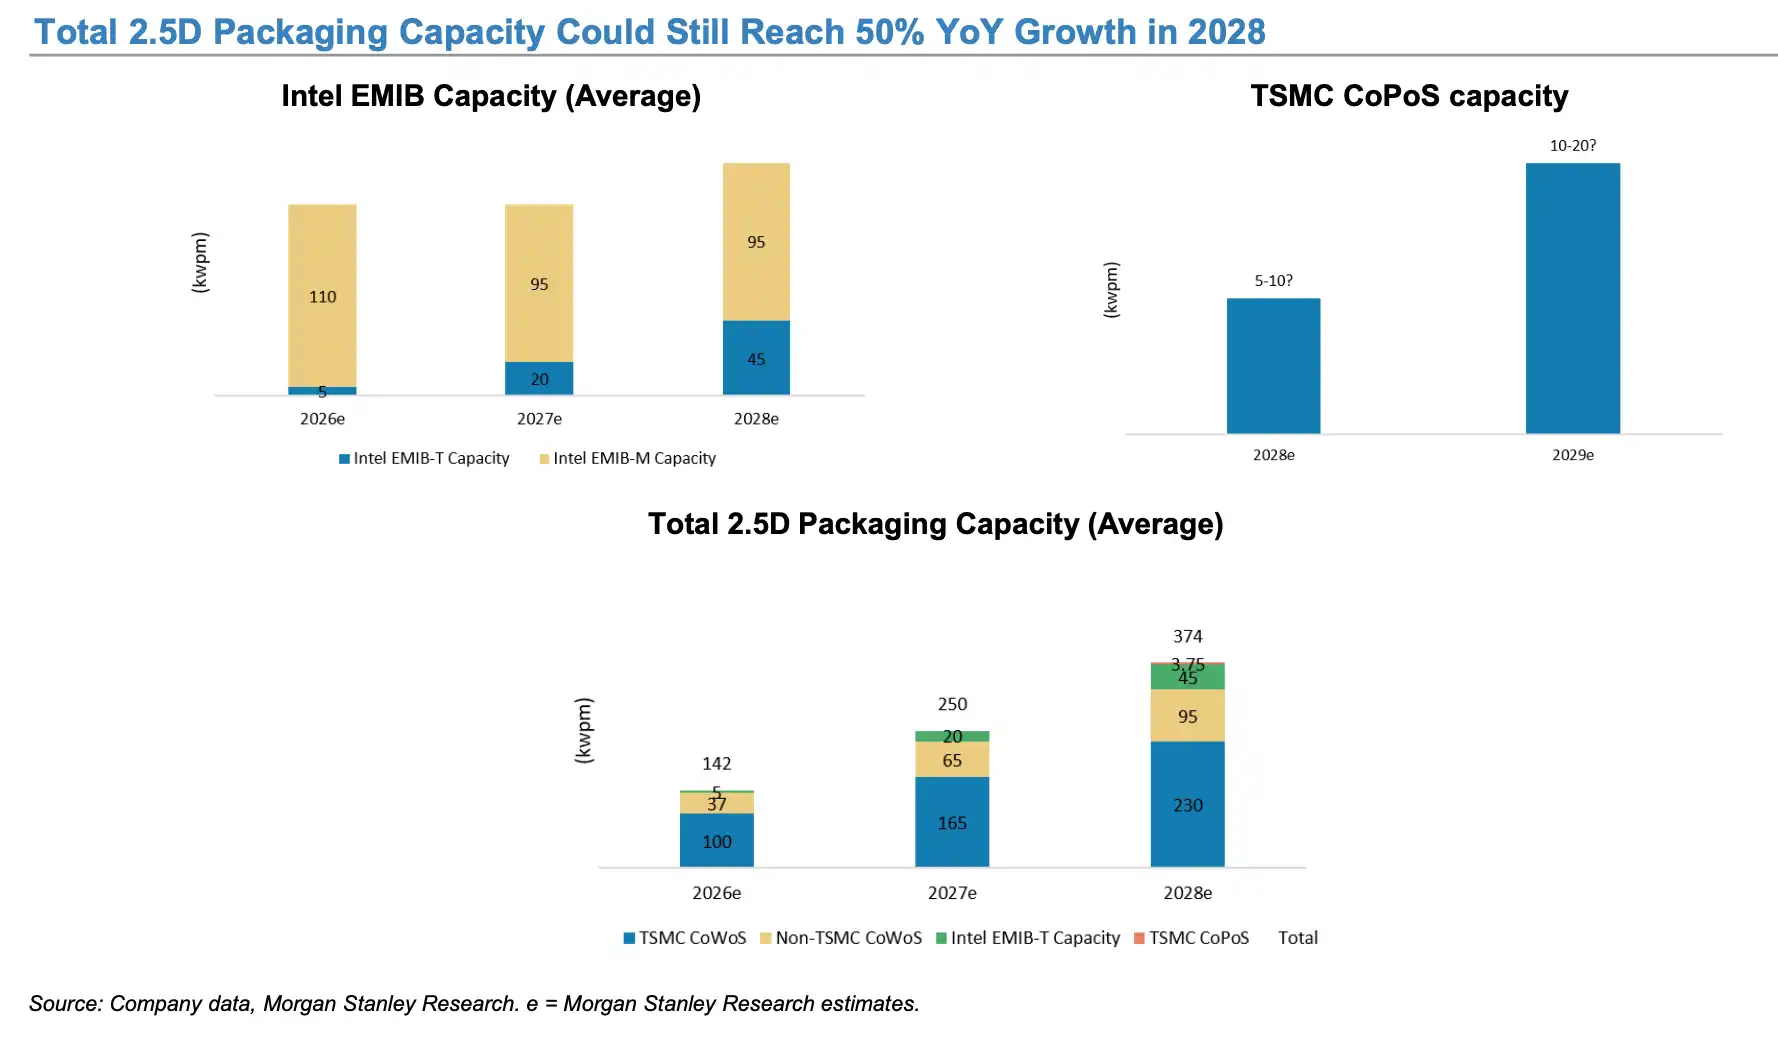
Morgan Stanley, 2028'de küresel 2.5D ileri paketleme kapasitesinin hâlâ yıllık yaklaşık %50 büyüyebileceğini öngörüyor
İşte bu, tüm raporun en dikkat çekici noktası.
Bulut sağlayıcılarının genel Capex hızının düşmesi, AI yarı iletkenlerinin de aynı anda zirve yaptığı anlamına gelmez.
Son yıllarda AI çip büyümesi esas olarak toplam sermaye harcaması genişlemesine dayanıyordu: ne kadar çok veri merkezi inşa edilirse, o kadar çok GPU satın alınıyordu.
Ancak bir sonraki aşamaya girildiğinde, CSP Capex büyüme hızı %50, %80'den %10-%20'ye gerilese bile, AI'nın toplam sermaye harcaması içindeki payı artmaya devam ettiği sürece GPU, ASIC, HBM, ileri üretim süreçleri ve ileri paketleme hâlâ toplam Capex'i geçebilir.
Başka bir deyişle, piyasa bir "toplam hikâyesinden" bir "yapı hikâyesine" geçiyor.
Morgan Stanley'nin uzun vadeli pazar büyüklüğü tahmini de bunu yansıtıyor. Rapor, 2030 yılına kadar küresel yarı iletken endüstrisi büyüklüğünün yaklaşık 1,5 trilyon dolara ulaşabileceğini, bunun içinde AI yarı iletken TAM'ının yaklaşık 753 milyar dolar olacağını ve neredeyse tüm pazarın yarısını oluşturacağını öngörüyor. Tedarik zinciri tarafından yönlendirilen iyimser senaryo ise 2026'da bulut AI yarı iletken pazarının 485 milyar dolara ulaşabileceğini tahmin ediyor. Belirtmek gerekir ki, 485 milyar dolar raporun açıkça işaretlediği bull case olup temel tahmin değildir.
Aynı zamanda, AI ve AI dışı yarı iletkenler arasındaki ayrışma da büyüyor.
Rapor, bellek ve NVIDIA AI GPU gelirleri hariç tutulduğunda, 2026'da AI dışı yarı iletken büyümesinin aslında düşebileceğini öngörüyor. Bu, mevcut döngünün artık giderek daha fazla "yarı iletken endüstrisinin genel toparlanması" şeklindeki geleneksel çerçeveye basitçe uygulanamayacağı anlamına geliyor.
Gerçekten yüksek büyüme gösteren şey, AI'nın sürekli olarak wafer, bellek, ileri paketleme ve test kaynaklarını emerek oluşturduğu bağımsız bir endüstri zinciridir.
Büyüme mantığı "daha fazla GPU satın almaktan" daha yüksek AI değerine kayıyor
Birinci aşama AI yatırımının özü "daha fazla GPU satın almak" idiyse, ikinci aşamada daha önemli soru şudur: her bir AI sunucusu aslında ne kadar daha pahalı ve daha karmaşık yarı iletken gerektiriyor?
TSMC en doğrudan örnektir.
Morgan Stanley, AI yarı iletkenlerinin TSMC'nin 2026 geliri içindeki payının şimdiden %30'u aşmış olabileceğini tahmin ediyor. Aynı zamanda, TSMC N2 ailesi kapasitesinin 2026-2028 yılları arasında yaklaşık %70 bileşik büyüme oranı yakalaması bekleniyor; N3 kapasitesi artmaya devam ederken, N5'in 2027'den itibaren düşmeye başlaması muhtemel.
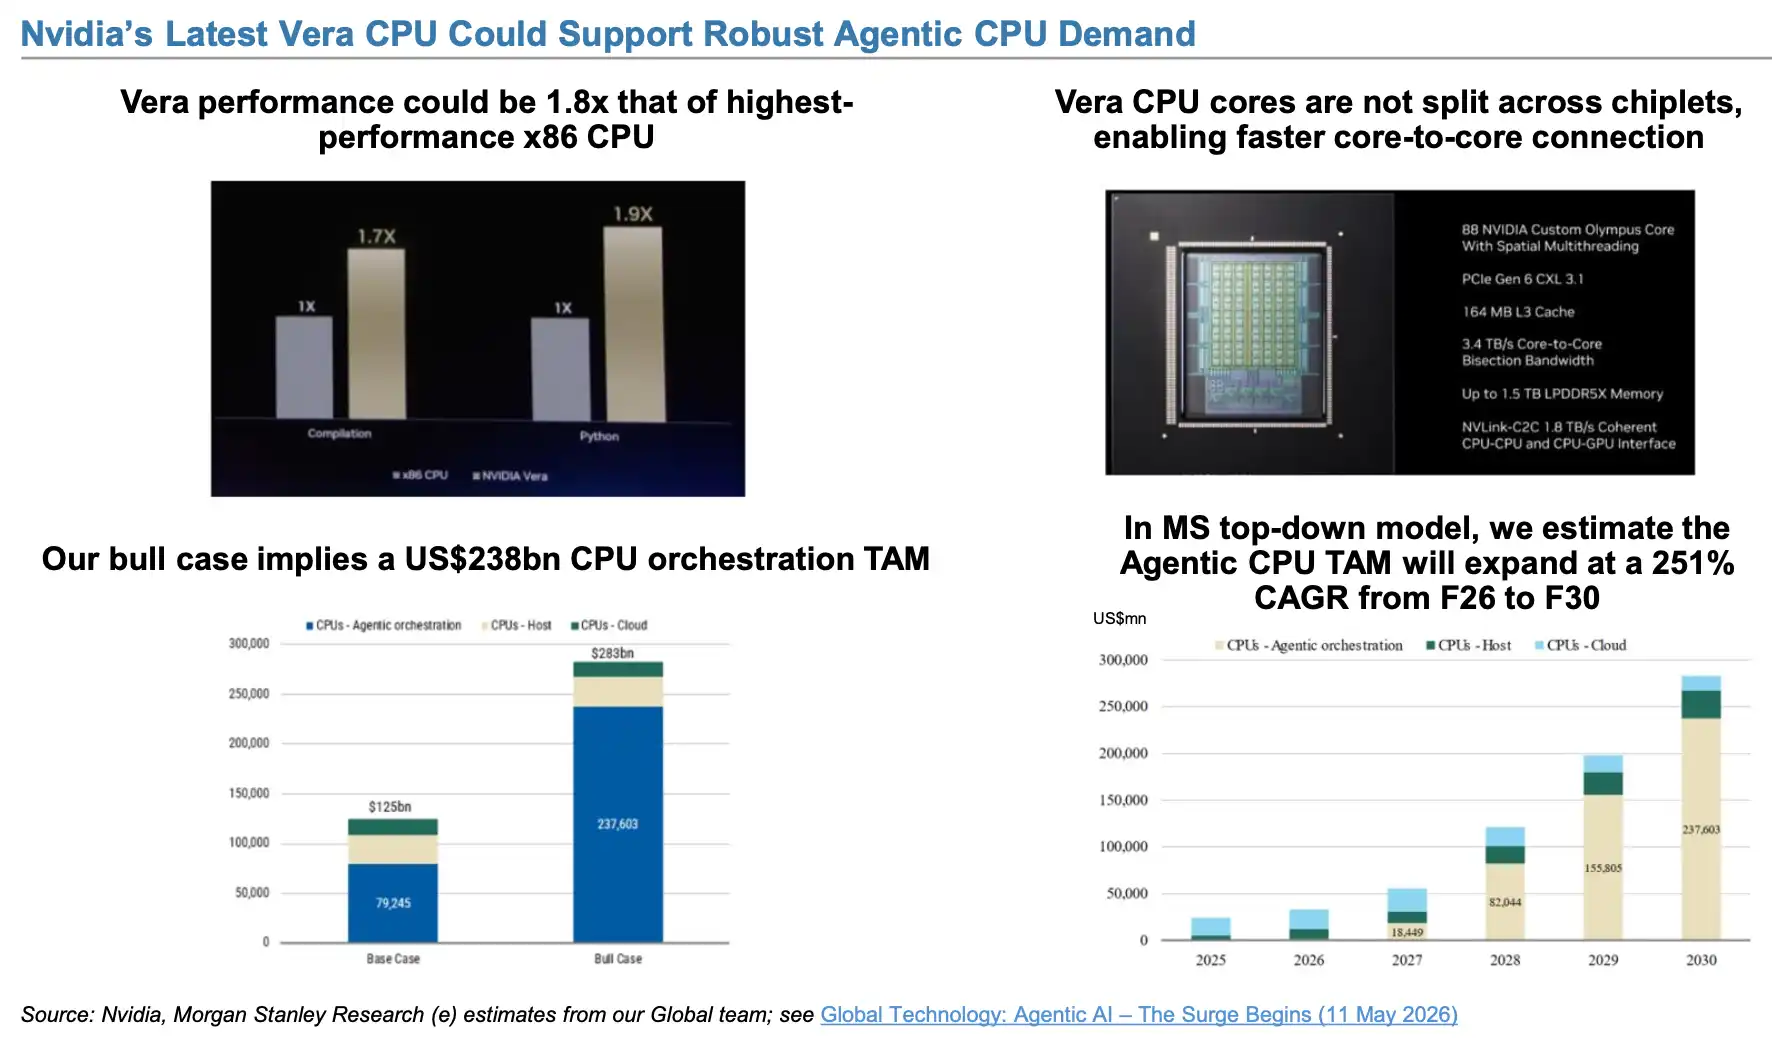
AI yarı iletkenlerinin TSMC gelirindeki payı sürekli artıyor ve 2026'da %30'u aşmış olabilir.
Arkasındaki mantık karmaşık değil.
AI çipleri sadece sayıca artmakla kalmıyor, aynı zamanda tek bir çipin kendisi de sürekli "pahalanıyor". 5nm'den 3nm'ye, 2nm'ye geçiş, normal paketlemeden CoWoS ve SoIC'e geçiş, üstüne daha fazla HBM eklenmesiyle her yeni nesil AI hızlandırıcı, tek bir çipe karşılık gelen wafer, paketleme ve bellek değerini artırıyor.
Bu nedenle, gelecekte sunucu sayısındaki büyüme yavaşlasa bile, tek makine başına yarı iletken değeri artmaya devam edebilir. İleri paketleme büyümesinin toplam Capex'ten çok daha yüksek olabilmesinin nedeni de budur.
Aynı zamanda, AI çipi büyümesinin kaynağı da NVIDIA'dan özel ASIC'lere yayılmaya başladı.
Morgan Stanley'e göre, NVIDIA daha güçlü GPU'lar sunmaya devam etse bile, büyük CSP'ler kendi özel çiplerine ihtiyaç duyuyor. Google'ın TPU'su, Amazon'un Trainium'u var ve Meta gibi şirketler de kendi ASIC projelerini ilerletiyor.
Bir bulut sağlayıcısı yeterince büyük bir hesaplama talebine sahip olduğunda, kendi geliştirdiği ASIC'ler belirli iş yükleri etrafında maliyet, performans ve enerji verimliliğini optimize edebilir, aynı zamanda tek bir GPU tedarikçisine bağımlılığı azaltabilir.
Bu nedenle, gelecekteki AI çipi pazarı mutlaka "NVIDIA'nın büyümesi bittikten sonra kim devralacak" değil, daha çok GPU'nun büyümeye devam etmesi ve ASIC'in ikinci bir büyüme eğrisi haline gelmesi şeklinde olabilir.
Morgan Stanley, Alchip'in AWS Trainium'dan elde ettiği gelirin 2026'daki yaklaşık 1,8 milyar dolardan 2027'de 2,8 milyar dolara ve 2028'de 8 milyar dolara yükselebileceğini, o dönemde Trainium gelirinin Alchip'in toplam gelirinin yaklaşık %82'sini oluşturabileceğini tahmin ediyor.
Google TPU tahmini daha da agresif.
Rapor, kendi modeli altında MediaTek'in TPU ile ilgili gelirinin 2027'deki 13,5 milyar dolardan 2028'de 43,5 milyar dolara ve 2029'da 70 milyar dolara yükselebileceğini; 2028'de TPU gelirinin MediaTek'in toplam gelirinin yaklaşık %65'ini oluşturabileceğini öngörüyor.
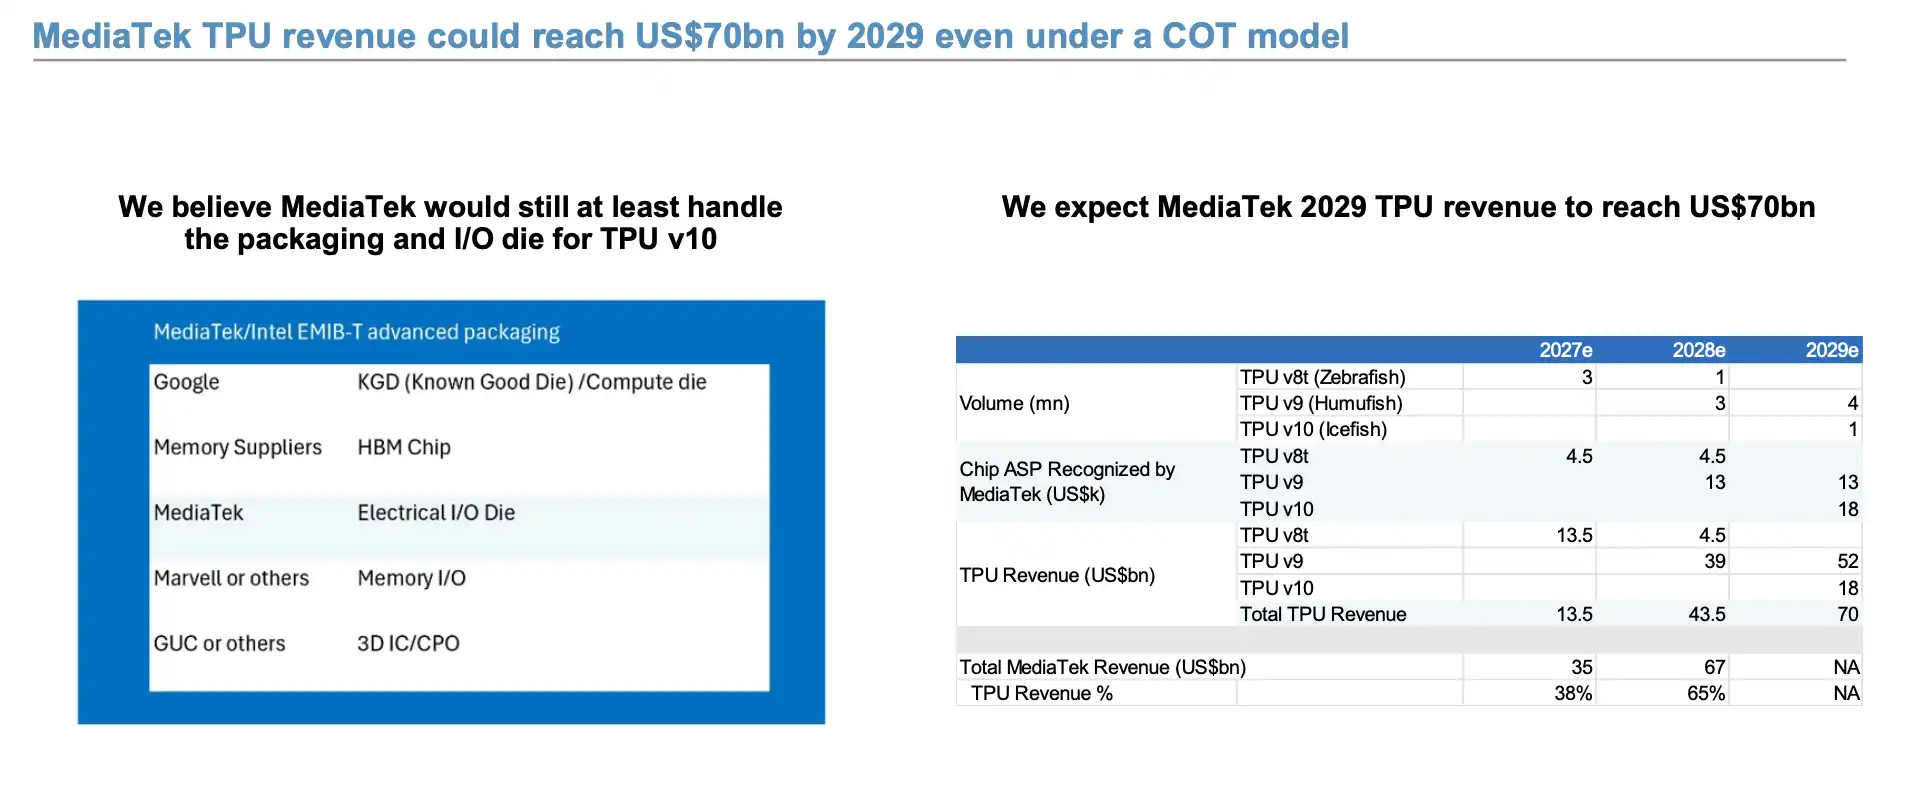
Morgan Stanley, CSP'lerin kendi ASIC projelerinin artmaya devam etmesini ve Google TPU gibi özel çiplerin hızlı hacim artışı aşamasına girmesini bekliyor.
Bu rakamların kendisi uzun vadeli modellerdir ve nihai gerçekleşme derecesi hâlâ çip seri üretimi, verimlilik, müşteri satın alımları ve bulut sağlayıcılarının kendi sermaye harcamalarına bağlıdır. Ancak yön çok net: Yapay zeka endüstri zincirindeki büyüme, yalnızca GPU sevkiyatından ASIC, ileri üretim süreci, ileri paketleme, ABF substrat ve çip testine doğru genişliyor.
Rapor özellikle Google TPU'nun gelecekte daha fazla hacim artırma potansiyelinin ABF substrat tedarik kısıtlamalarından etkilenebileceğini belirtiyor. Bu nedenle, yapay zeka döngüsünü değerlendirirken "ne kadar GPU satıldı" hâlâ önemli, ancak artık giderek daha az tek başına yeterli.
Çin'de yapay zeka talebi yükseldi, ancak gerçek darboğaz hâlâ üretim kapasitesi
Çin pazarı ise farklı bir değişim sergiliyor.
Geçmişte yerli yapay zeka çipleri tartışılırken piyasa esas olarak "yerli ikame"ye odaklanıyordu. Ancak Morgan Stanley bu kez daha çok talep yaratmayı vurguluyor.
Rapora göre DeepSeek, daha düşük maliyetli yapay zeka çıkarım yeteneği sergileyerek çıkarım talebini daha da teşvik edebilir; aynı zamanda Çin'in yerel wafer üretim tedarik zincirinin yapay zeka GPU üretimindeki kabiliyeti de artıyor.
Bu, Çin yapay zeka çipi mantığının basit bir "ithal ikamesi"nden kademeli olarak şuna dönüştüğü anlamına geliyor: çıkarım maliyetlerinin düşmesi → uygulamaların artması → hesaplama gücü talebinin genişlemesi → yerli çip talebinin artması.
Bu nedenle Morgan Stanley, Çin yapay zeka ve yarı iletken ekipmanları alanında özellikle Iluvatar, Cambricon, Hygon, Naura ve AMEC'ten bahsediyor; SMIC de yapay zeka yönündeki Overweight portföyüne dahil edilmiş durumda.
Ancak talep şu anda en büyük kısıtlama değil. Rapor, küresel yapay zeka gelişimindeki birkaç büyük darboğazı özetlerken ABD için ilgili sorunu Energy, Çin için ise Chip Capacity olarak özetliyor. Yani Çin'in yapay zeka çiplerinin nihai olarak ne kadar hacim üretebileceği, daha çok ileri üretim süreci, ileri paketleme ve belleğin ne kadar etkin üretim kapasitesi açığa çıkarabileceğine bağlı.
Bellek bunun en tipik örneği.
Morgan Stanley, 2028 yılına kadar küresel DRAM kapasitesinin yaklaşık 3374kwpm'ye ulaşabileceğini, bunun içinde ChangXin Memory Technologies'in yaklaşık 500kwpm ile küresel kapasitenin yaklaşık %15'ini oluşturacağını; 2025'ten 2028'e kadar ChangXin'in bit shipment'ının yaklaşık %40 bileşik büyüme oranı yakalamasının beklendiğini öngörüyor.
Aynı zamanda, ChangXin de HBM pazarına girmeye başladı.
Rapora göre, HBM TSV kapasitesinin 2026'da 20kwpm'den 2027'de 40kwpm'ye ve 2028'de 70kwpm'ye çıkması bekleniyor. Bit sevkiyatı bazında hesaplandığında, ChangXin 2026'da küresel HBM pazarının yaklaşık %3,8'ini, 2027'de ise yaklaşık %4,4'ünü elinde tutabilir.
Ancak bu, küresel bellek sıkıntısı tablosunu hemen değiştirmedi.
ChangXin'in yeni kapasitesi hesaba katılsa bile, Morgan Stanley modeli 2026'da küresel DRAM genel arz-talep açığının hâlâ %17'ye, 2027'de ise yaklaşık %15'e ulaşabileceğini gösteriyor; HBM pazarı da arzın talebi karşılayamadığı durumda kalmaya devam ediyor.
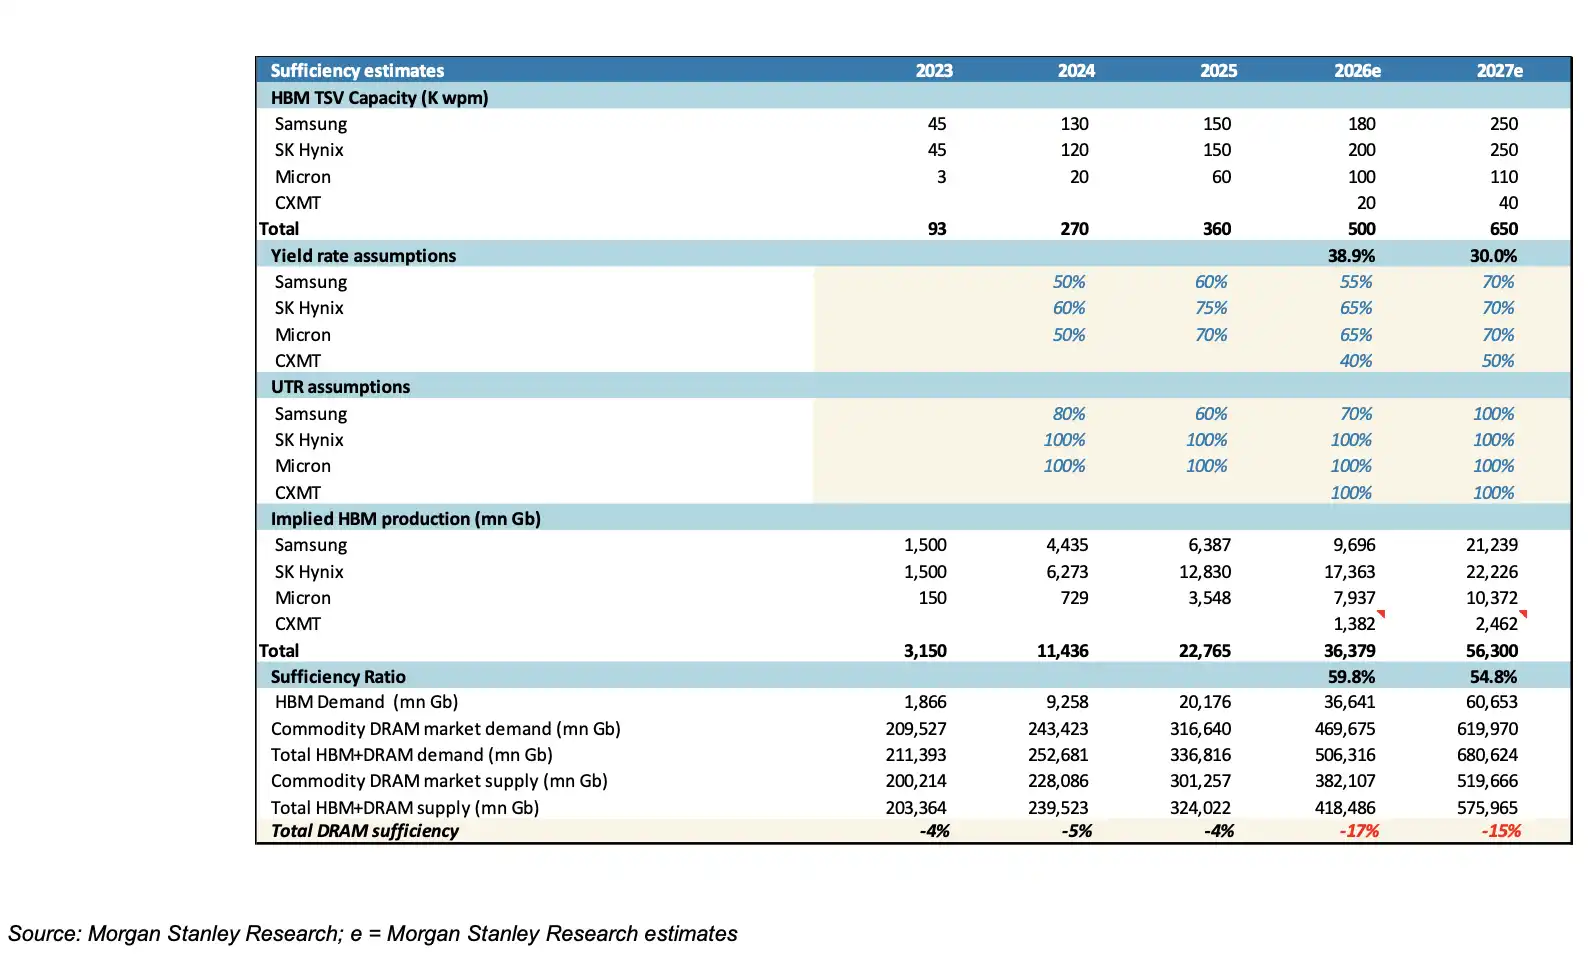
ChangXin'in DRAM ve HBM kapasitesi hızla genişliyor, ancak Morgan Stanley küresel bellek arzının AI talebindeki artışı yakalamakta hâlâ zorlanacağını öngörüyor.
Bu da bu bellek döngüsünü geçmiştekilerden ayıran en büyük farklardan biri.
Geçmişte DRAM ve NAND daha çok tipik PC ve telefon döngü ürünlerine benziyordu: talep artar, fiyatlar yükselir, üreticiler kapasiteyi genişletir ve ardından arz fazlası oluşur. Ancak AI sunucularında HBM, sunucu DRAM'i ve yüksek performanslı bellek giderek bir altyapı darboğazı varlığına dönüşüyor. Artık sadece GPU'nun yanındaki tamamlayıcı bir bileşen değiller; bir AI sunucusunun üretilip üretilemeyeceğini ve tüm hesaplama kümesinin planlandığı gibi genişleyip genişleyemeyeceğini doğrudan belirlemeye başladılar.
Sonuçta, bu 61 sayfalık araştırma raporunun gerçekte anlatmak istediği basitçe "AI yükselmeye devam edecek" değil. Daha doğru ifadeyle: AI yarı iletkenleri, CSP sermaye harcamalarına bağlı hızlı büyümenin ilk aşamasından, AI payının artışına ve birim makine başına değer artışına dayanan ikinci aşamaya geçiyor.
Bu nedenle, gelecekte AI donanım döngüsünün gerçekten dönüm noktasına yaklaşıp yaklaşmadığını değerlendirmek için yalnızca Meta, Google, Microsoft ve Amazon'un Capex büyüme hızına bakmak artık yeterli değil.
Daha çok izlenmesi gerekenler: AI Capex payı, CoWoS/EMIB kapasitesi, HBM arz-talep dengesi, 2nm kullanım oranı ve Google TPU, AWS Trainium gibi ASIC'lerin gerçek sevkiyat temposu.
Gelecekte CSP genel Capex büyüme hızı düşerken bu göstergeler yüksek büyümeyi sürdürürse, AI yarı iletkenlerinin canlılığı toplam Capex ile birlikte zirve yapmayabilir. Aksine, ancak bu temel göstergeler aynı anda zayıflamaya başladığında, AI yarı iletken döngüsünde gerçek bir dönüm noktasının ortaya çıktığına dair sinyal daha yakın olur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia