Morgan Stanley Yorumu: NVIDIA'da %42'lik Bir Alan Daha Var, Büyüme Nereden Gelecek?

TL;DR
· Morgan Stanley, NVIDIA için "ağırlık artır" notunu ve 288 dolar hedef fiyatını koruyor; bu, raporun baz aldığı 202,78 dolarlık hisse fiyatına göre yaklaşık %42 prim anlamına geliyor ve şirket yarı iletken sektöründe ilk tercih olarak kalmaya devam ediyor.
· İyimserlik, AI laboratuvarlarının pazar payındaki artış, büyük bulut sağlayıcılarının genişlemesi ve kurumsal, egemen AI ile yeni nesil AI bulut müşterilerindeki eşzamanlı büyümeye dayanıyor.
· 288 dolar hedefi esas olarak kâr artışına bağlı; veri merkezi büyümesi yavaşlar, kendi çiplerinin ikamesi yaygınlaşır veya ihracat kısıtlamaları artarsa, ayı piyasası senaryosunda fiyat 160 dolara kadar düşebilir.
Morgan Stanley, NVIDIA CEO'su Jensen Huang, CFO Colette Kress ve yatırımcı ilişkileri ekibiyle bir dizi işlem dışı roadshow tamamladıktan sonra, NVIDIA için "ağırlık artır" notunu, 288 dolar hedef fiyatını ve yarı iletken sektöründe ilk tercih konumunu korudu. Raporun baz aldığı 9 Temmuz kapanış fiyatı olan 202,78 dolara göre, hedef fiyat yaklaşık %42'lik potansiyel bir yükselişe işaret ediyor.
Bu raporun temel sonucu, NVIDIA'nın üç aylık geliri 100 milyar dolara yaklaşsa bile, büyüme hızının daha da artabileceği yönünde. Bu görüşü destekleyen tek bir ürün döngüsü değil; talep kaynakları geleneksel büyük bulut sağlayıcılarından AI laboratuvarlarına, yeni nesil AI bulutlarına, kurumsal müşterilere ve egemen AI projelerine doğru genişliyor. Ağ ekipmanları ve CPU işi de şirketin kapsayabileceği pazarı büyütüyor.
288 Dolar Kâr Büyümesine Dayanıyor, Değerleme Artışına Değil
Morgan Stanley'in baz senaryosu, yaklaşık 22 kat 2027 takvim yılı beklenen F/K oranını kullanıyor; bu, hisse başına 13,08 dolar kazanç ve 288 dolar hedef fiyatına karşılık geliyor. Rapor özellikle bu değerlemenin genel piyasa ile kabaca eşdeğer olduğunu ve AMD, Broadcom ve Intel gibi bilgi işlem çipi rakiplerinden daha düşük olduğunu belirtiyor.
Başka bir deyişle, Morgan Stanley, NVIDIA'nın sürekli olarak daha yüksek değerleme katları elde edebileceğini varsaymıyor. Şirketin pazar payı, brüt kar marjı ve piyasa değeri zaten yüksek seviyelerde olduğu için, kısa vadede değerleme genişlemesine dayalı hisse fiyatı artışı için sınırlı alan bulunuyor. Hedef fiyatın gerçekleşip gerçekleşmeyeceği, esas olarak gelir ve kârın büyümeye devam edip edemeyeceğine bağlı.
Baz model, NVIDIA'nın 2026'da gelirinin %82, 2027'de ise %52,4 artacağını öngörüyor. GAAP geliri, 2026'daki 215,9 milyar dolardan 2027'de 393 milyar dolara, 2028'de 598,8 milyar dolara ve 2029'da 783,9 milyar dolara yükselecek. Aynı dönemde hisse başına kazancın 4,61 dolardan 17,63 dolara çıkması bekleniyor.
Boğa piyasası senaryosunda hedef fiyat 330 dolar; bu, yaklaşık 23 kat 2027 takvim yılı hisse başına 14 dolar kazanca karşılık geliyor. Bu senaryo, veri merkezi gelirinin yüksek büyümeyi sürdürmesini, Vera Rubin sistemi, ağ ve yazılım işlerinin daha da hacim kazanmasını ve AI PC ile otomotiv işlerinin yeni pazarlar açmasını gerektiriyor.
Ayı piyasası senaryosu ise 160 dolar olup, hisse başına 10 dolar kazancın yaklaşık 16 katına denk geliyor. Tetikleyici koşullar arasında veri merkezi büyüme hızında belirgin bir yavaşlama, yapay zeka geliştirme maliyetlerinde hızlı düşüş, rakiplerin pazar payı kapması, bulut sağlayıcılarının kendi çiplerini geliştirmesi ve gümrük tarifeleri ile ihracat kısıtlamalarının daha büyük etkiler yaratması yer alıyor.
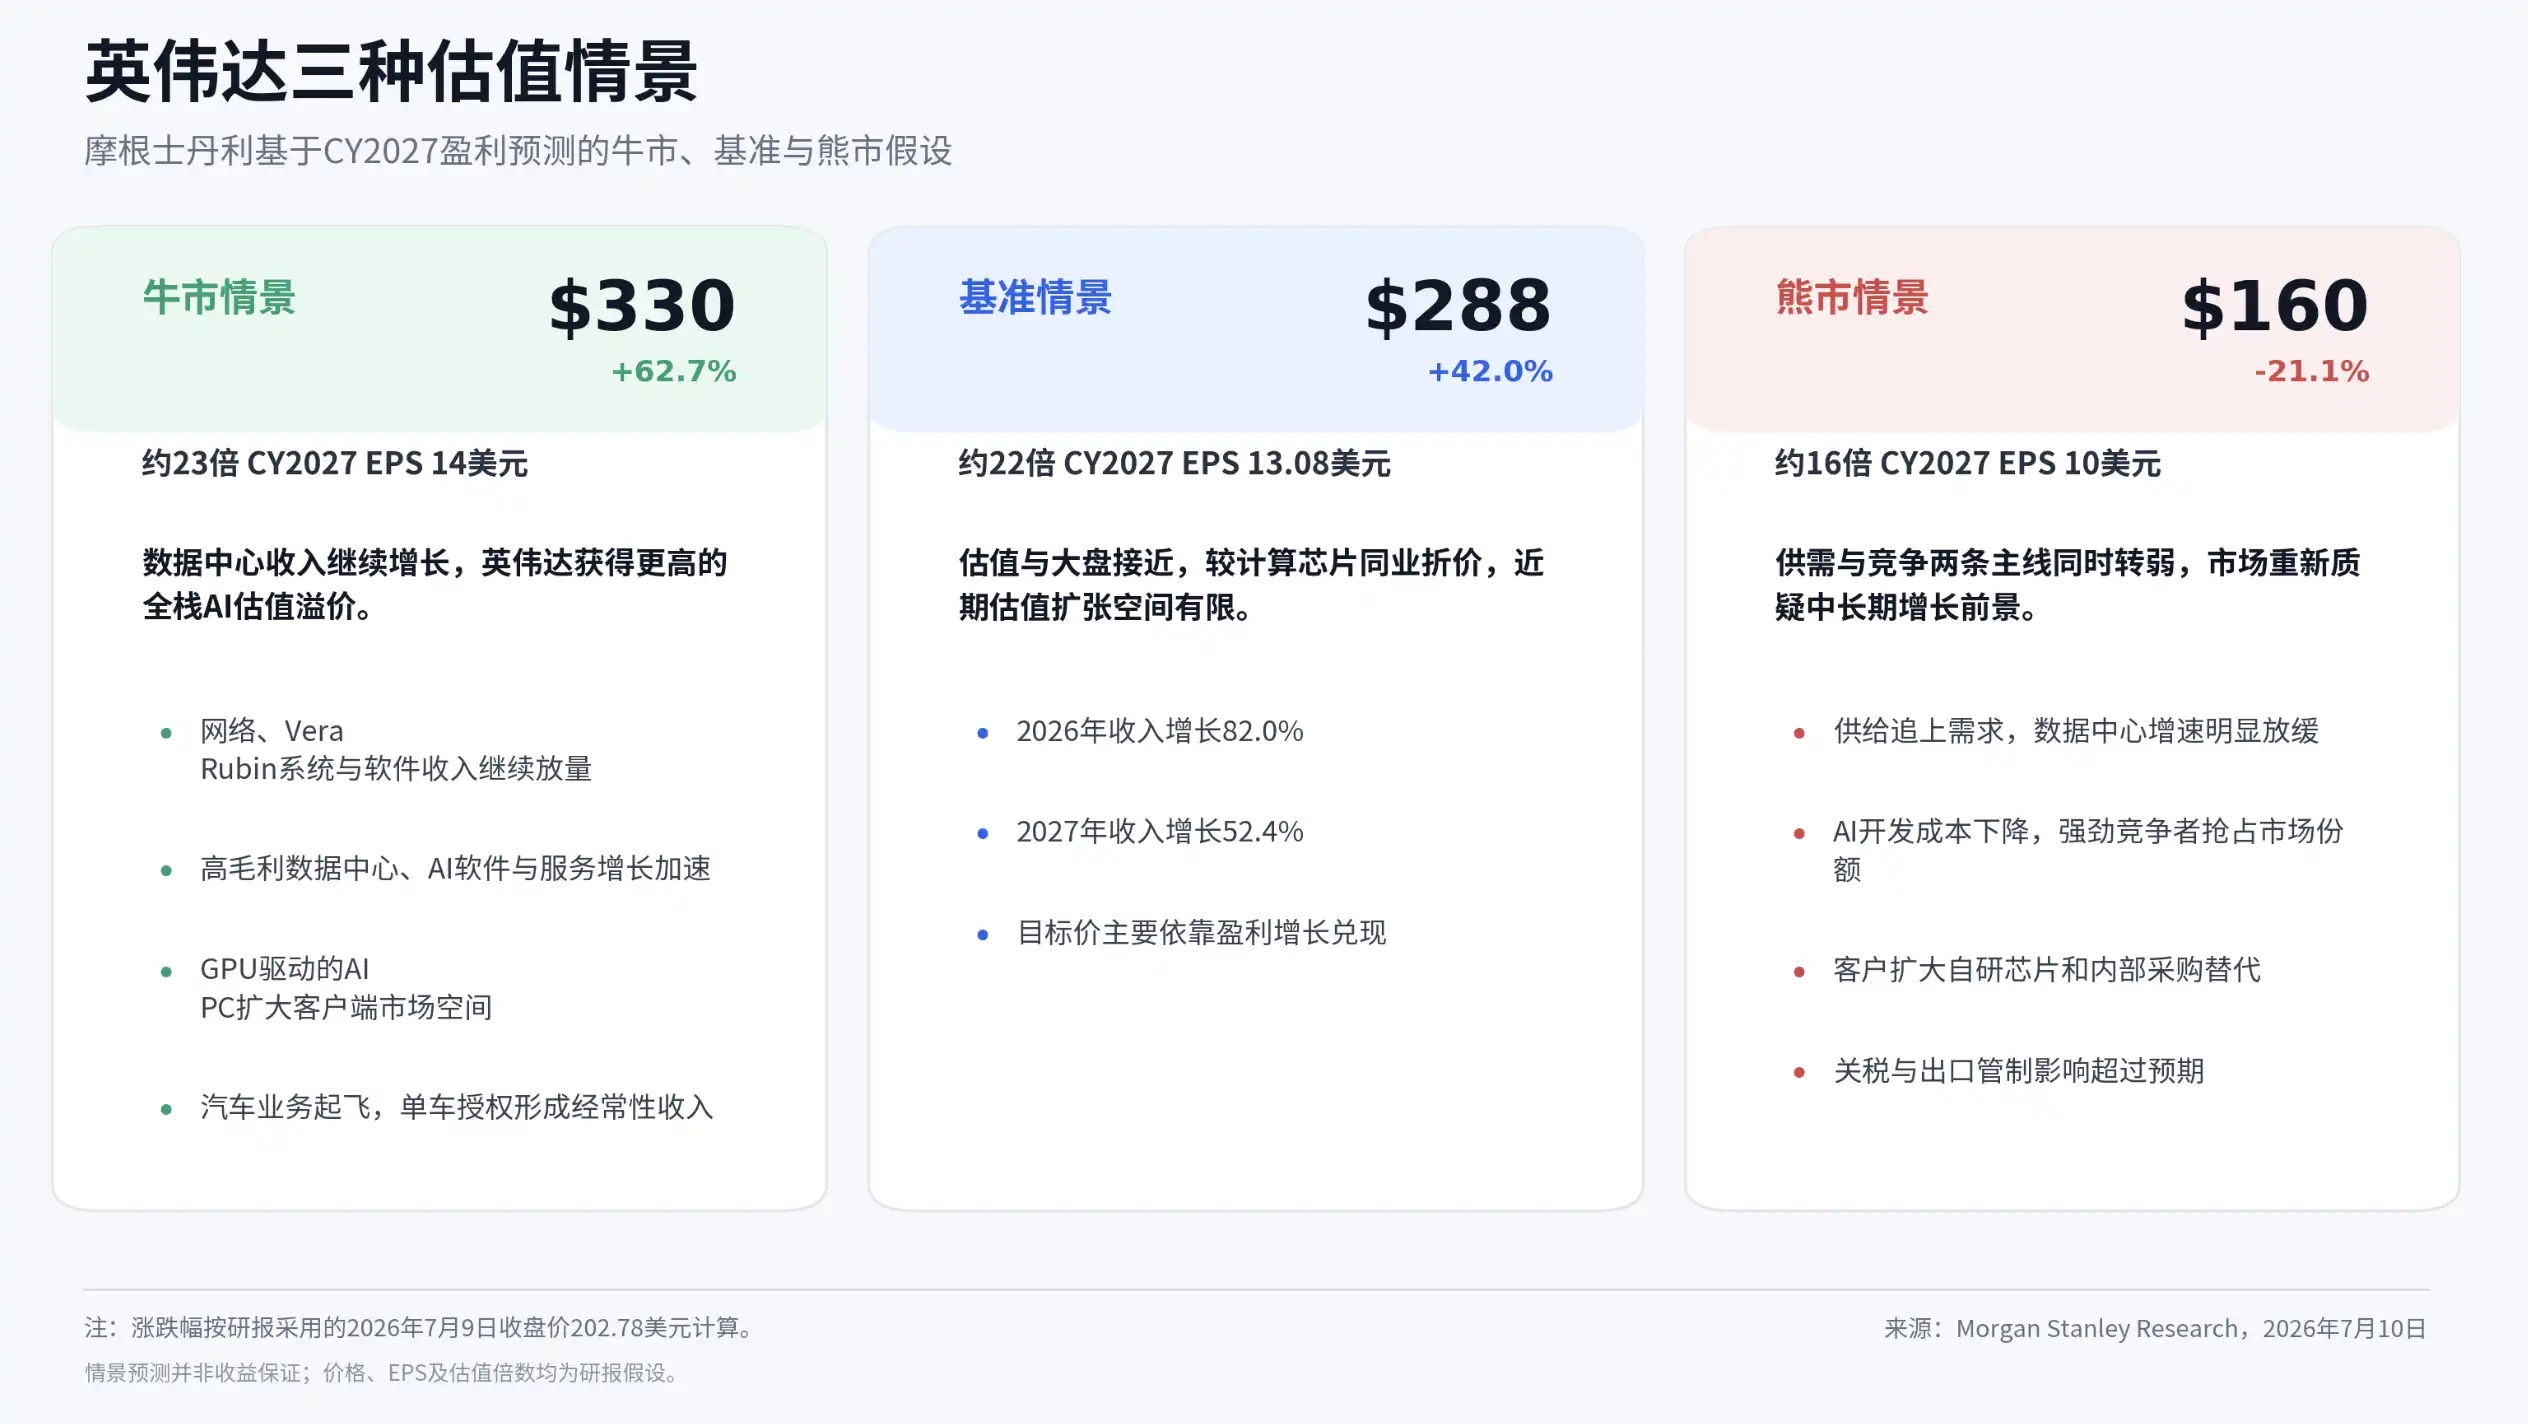
Risk-getiri aralığı, boğa piyasası için 330 dolar, baz senaryo için 288 dolar ve ayı piyasası için 160 dolar olup, baz senaryo 202,78 dolardan yaklaşık %42 daha yüksektir.
Üç Büyüme Hattı Aynı Anda Başlıyor
Yönetim, yol gösteriminde büyüme kaynaklarını üç kategoriye ayırdı ve bu, Morgan Stanley'in iyimser görüşünü sürdürmesinin ana dayanağı oldu.
Birinci kategori, yapay zeka laboratuvarları olup, şu anda Nvidia'nın toplam talebinin yaklaşık %20'sini oluşturuyor. Raporda, öncelikle ASIC kullanarak öncü modeller geliştiren bir müşterinin, geçmişte Nvidia kullanım oranının çok düşük olduğu, ancak şimdi bu oranın %50'ye yaklaştığı belirtildi. Diğer büyük öncü modeller hala ağırlıklı olarak Nvidia'nın bilgi işlem platformunu kullanıyor.
Bu bilgiler, Morgan Stanley tarafından "ASIC'in GPU'yu hızla ikame edeceği" endişesini çürütmek için kullanıldı. Bulut sağlayıcıları özel çipler geliştirmeye devam edecek, ancak düşük fiyatlı çipler mutlaka daha düşük token maliyeti anlamına gelmiyor. Yazılım olgunluğu, ağ verimliliği, küme kullanım oranı ve dağıtım hızı nihai maliyeti etkileyebilir. Raporda, Nvidia ve Broadcom'un yapay zeka işlerinin önümüzdeki yıl %80'in üzerinde büyüyebileceği tahmin ediliyor; bu da GPU ve ASIC'in hızlı talep genişlemesi döneminde aynı anda büyüyebileceğini gösteriyor.
İkinci kategori, geleneksel büyük bulut sağlayıcıları olup, yeni gruplandırmaya göre şirket gelirinin yaklaşık yarısını oluşturuyor. Bu kısımdaki talep hala güçlü ve genişlemeyi sınırlayan faktörler giderek arazi, elektrik ve veri merkezi alanına kayıyor. Nvidia'nın bulut sağlayıcıları içindeki büyümesi de GPU'dan ağ ve CPU'ya doğru genişlemeye başladı.
Şirket, 2026 yılı CPU iş hedefinin yaklaşık 200 milyar dolar olduğunu ve bunun neredeyse yarısının GPU sistemlerindeki yardımcı düğümlerden değil, bağımsız CPU raflarından gelebileceğini yineledi. Vera CPU'nun yılın ikinci yarısında bağımsız raflara girmesi planlanıyor ve yapay zeka zamanlaması, tek iş parçacıklı hesaplama ve bellek optimizasyon görevlerine yönelik olacak.
Üçüncü kategori, yapay zeka bulutu, endüstriyel ve kurumsal müşteriler olup, şu anda veri merkezi gelirinin yaklaşık yarısını oluşturuyor. Morgan Stanley, elektrik ve arazi kısıtlamaları, yerelleştirme ihtiyaçları ve ülkelerin kendi yapay zeka yeteneklerini geliştirme çabalarının, yeni tip yapay zeka bulutu ve egemen yapay zeka projelerinin büyüme hızını geleneksel bulut sağlayıcılarının üzerine çıkarabileceğini düşünüyor.
Perakende, finans ve biyoteknoloji gibi sektörlerdeki kurumsal müşteriler de daha özel yapay zeka sistemleri inşa ediyor. Projelerin başlatılma hızı yavaş olabilir, ancak tek bir proje inşaat aşamasına girdiğinde satın alma hacmi hızla büyüyebilir.
Rubin planlandığı gibi ilerliyor, bellek kıtlığı çift yönlü etki yaratıyor
Ürün döngüsü açısından Morgan Stanley, Vera Rubin'in önümüzdeki 12 ayda büyümeyi yönlendireceğini öngörüyor.
Rubin Ultra'nın 2028'e ertelenebileceğine dair piyasa söylentilerine karşılık Nvidia yönetimi, ürünün hâlâ gelecek yıl teslim edileceğini belirtti. Şirket gerçekten de raf düzenini değiştiriyor; orijinal Kyber raflarının yerini, tek bir rafta daha büyük ölçeklenmeyi destekleyen yeni bir çözüm alacak. Ancak 800V güç kaynağı ve raflar arası optik bağlantı planlandığı gibi ilerliyor.
Bu ayrım önemli. Rapor, ürün takviminin değişmediğini doğruluyor ancak raf tasarımı ve seri üretim sürecinde ayarlamalar olmadığı anlamına gelmiyor. Vera Rubin'in başarılı bir şekilde rampa yapması, güç kaynağı, optik bağlantı, veri merkezi inşası ve müşteri dağıtım hızından etkilenmeye devam ediyor.
Bellek arzı ise birkaç yıl boyunca sıkışık kalabilir. Yönetim, hesaplama, ağ ve belleğin sistem tasarımı yoluyla birbirini telafi edebileceğini öne sürüyor. Raporda örnek olarak Nvidia'nın daha fazla raf teslim edebilmek için tek bir raftaki LPDDR5 kullanımını yarıya indirdiği belirtilirken, Groq'un kullandığı SRAM teknolojisinin alternatif bir mimari yön sunabileceğinden de bahsediliyor.
Bu durum Micron, Samsung ve SK Hynix gibi bellek üreticileri için tek taraflı bir olumlu gelişme değil. Yıllarca süren kıtlık, fiyatlar ve kârlar için olumlu olsa da Nvidia, raf başına bellek miktarını azaltarak, mimariyi değiştirerek veya ağı optimize ederek kullanımı kontrol edebilir. Morgan Stanley'in değerlendirmesine göre, mimari değişikliklerin gerçekleşmesi için hâlâ yıllarca süren bir arz sıkışıklığı gerekiyor ve bu durum şimdilik bellek sektörünün olumlu trendini değiştirmeye yetmiyor.
Nvidia neden yeniden tedarik zincirinin önüne konuldu?
Morgan Stanley daha önce yarı iletken tercihini Nvidia'dan SanDisk'e, ardından Micron'a çevirmişti. Gerekçe, depolama ve tedarik zinciri hisselerinin yükseliş döngüsünde daha yüksek kâr esnekliğine sahip olmasıydı. Şimdi ise banka yeniden Nvidia'yı seçerek, göreceli değerleme ve kâr kesinliğine odaklanıyor.
Nvidia hisseleri, yeniden tercih edilen hisse olarak listelendikten sonra yükseldi ancak tedarik zincirindeki bazı emsallerinin gerisinde kaldı. Rapora göre, tedarik zincirinin diğer halkaları hâlâ daha büyük esneklik sunabilir, ancak Nvidia sektörde daha belirgin bir değer haline geldi. Şirketin 2027 yılı beklenen F/K oranı yaklaşık 22 kat olup, bazı bilgi işlem çipi emsallerinin altında kalırken, önümüzdeki iki yıl için büyüme görünürlüğü hâlâ yüksek.
Yönetim bu roadshow'da daha fazla değer yatırımcısına aktif olarak ulaşıyor. Rapora göre şirket, bundan sonra nakit akışının en az %50'sini nakit getirisine ayırmayı planlıyor. Büyüme fonları tarafından yaygın olarak tutulan ve bazı fonların pozisyon limitlerine yaklaştığı Nvidia için, değer yatırımcısı tabanını genişletmek yeni bir fon kaynağı haline gelebilir.
Ancak pozisyonlar hafif değil. Raporun 5. sayfasına göre, aktif kurumsal hisse oranı yaklaşık %50,9, ilgili hedge fonlarının uzun/kısa oranı 2,1 kat ve sektör net riski %29,5 seviyesinde. Piyasa konsensüsü de oldukça yükseliş yönlü; 4. sayfada analistlerin %94'ünün "ağırlık artır" tavsiyesi verdiği görülüyor.
2026'dan 2029'a kadar gelirin 215,9 milyar dolardan 783,9 milyar dolara çıkması ve brüt kar marjının uzun vadede %72 civarında kalması bekleniyor.
Bu, NVIDIA'nın hisse fiyatındaki yükselişin devamı için kâr tahminlerinin sürekli olarak yukarı yönlü revize edilmesi gerektiği anlamına geliyor. Sadece güçlü talebi sürdürmek, piyasa değeri yaklaşık 5 trilyon dolar olan ve kurumsal pozisyonları zaten yüksek olan bir hissenin belirgin şekilde daha iyi performans göstermesi için yeterli olmayabilir.
Morgan Stanley'in 288 dolar hedef fiyatı nihayetinde üç şeye dayanıyor. AI laboratuvarları ve yeni müşteriler talebi genişletmeye devam edecek, Vera Rubin ürün liderliğini koruyacak ve CPU ile ağ işleri, NVIDIA'nın tek bir AI sistemindeki gelirini artıracak. Bu unsurlardan herhangi birinin beklentilerin altında kalması, kâr büyümesini sıkıştırabilir. Üçünün aynı anda gerçekleşmesi durumunda, NVIDIA değerleme katlarının artmadığı bir ortamda, kâr büyümesine dayanarak 288 dolara yaklaşma şansına sahip olabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler