Günde 400 milyon dolar kazanan "Çinli SK Hynix", Apple bile yalvararak satın alıyor.
Yazar: Jia Liu, Beatz Sesleri
Küresel depolama sektörü denince, çoğu kişi yalnızca Samsung, SK Hynix ve Micron'u bilir. Ancak pek çok kişi, dünyada dördüncü sırada yer alan şirketin henüz halka arz edilmemiş bir Çinli firma olduğunu bilmez: Adı ChangXin Memory Technologies (CXMT).
9 Temmuz'da ChangXin Technology, en güncel STAR Market (科创板) IPO taslak izahnamesini güncelledi. Zamanlama açısından bakıldığında, 16 Temmuz'da talep toplama, 20'sinde ödeme yapılacak ve en erken ay sonunda STAR Market'te işlem görmesi bekleniyor.
Çin'in en güçlü depolama devi, ay sonunda geliyor.
Verilere göre, 2026 yılının ilk çeyreğinde tahmini gelir 50,8 milyar yuan olacak ve yıllık bazda %719 artış gösterecek. Net kar ise 33 milyar yuan. Günde yaklaşık 400 milyon yuan kazanarak, Kweichow Moutai'yi geride bırakan bir kârlılıkla, piyasa trilyonlarca yuan değer biçiyor ve A hisselerinde en değerli şirket olma potansiyeli taşıyor.
Oysa 2025 yılının sonu itibarıyla, bu şirketin birikmiş zararı hâlâ 36,65 milyar yuan seviyesindeydi.
Yani ChangXin Memory, sadece altı ayda dokuz yıllık zararını telafi etti. Neredeyse on yıldır zarar eden bu yerli çip şirketi, aniden A hisselerinde en kârlı hard teknoloji şirketlerinden biri haline geldi.
Geçtiğimiz hafta, ChangXin Memory adı küresel teknoloji medyasında sıkça yer aldı. Apple, ABD hükümetine lobi yaparak, Mac ve iPad'lerinin bellek tedarik zincirine ChangXin Memory'yi dahil etmek için özel izin başvurusunda bulunuyor. Google, ChangXin'in DRAM'ı için satın alma değerlendirmesine başladı. Diğer raporlara göre, HP ve Dell, ChangXin Memory'nin DRAM'ını test ediyor; Acer ve Asus ise Çinli ortaklarından daha fazla yerel depolama çipi kullanmalarını talep ediyor. Aynı hafta, Reuters, Tencent'in ChangXin Memory ile 20 milyar yuanı aşan, üç ila beş yıl vadeli bir sunucu DRAM tedarik anlaşması imzaladığını duyurdu. ChangXin'in izahnamesinde açıklanan müşteri listesinde ayrıca Alibaba Cloud, ByteDance, Lenovo, Xiaomi, OPPO, vivo ve Honor da yer alıyor.
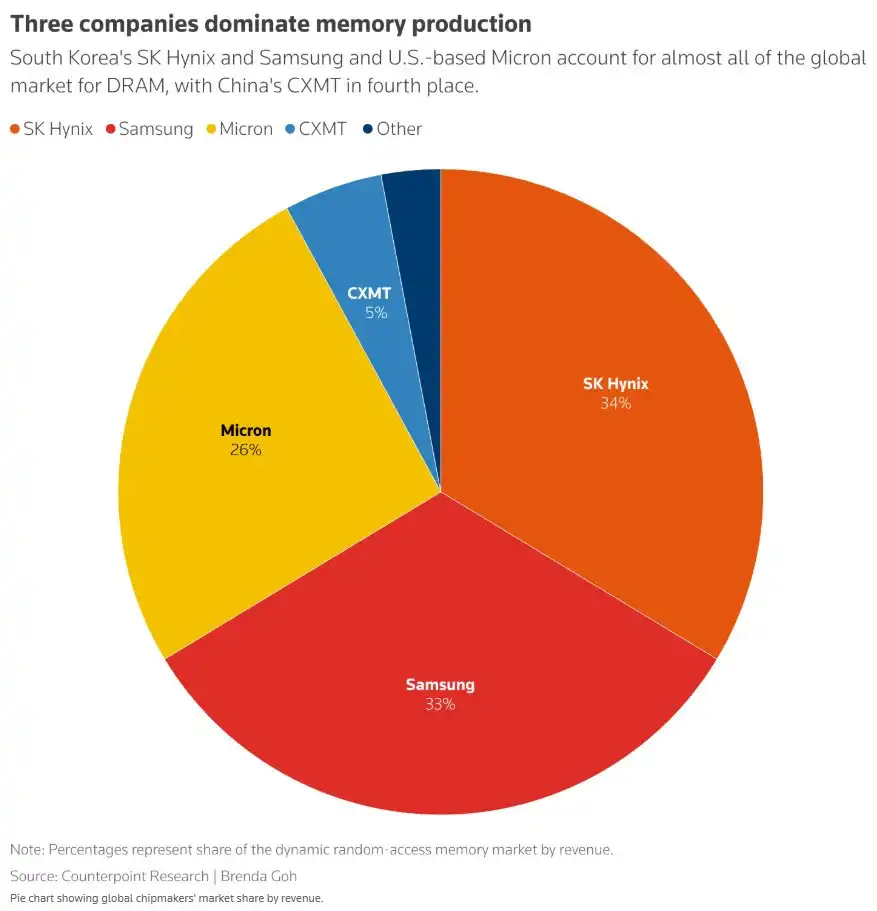
Küresel bellek üretim sektörünün lider şirketleri; ChangXin, Hynix, Samsung ve Micron'un ardından dünyada dördüncü sırada. Kaynak: Reuters
Bir anda ChangXin Memory, neredeyse tüm büyük yerli ve yabancı firmaların gözdesi haline geldi.
ChangXin, sıfırdan başlayarak nasıl dünyada dördüncü sıraya yükseldi? Bugün kazandığı paranın ne kadarı yetenek, ne kadarı şans? Trilyonluk değerlemesi kalıcı olabilecek mi?
ChangXin Memory'nin Önündeki Yol, GigaDevice
ChangXin Memory'nin kuruluş hikayesi, öncelikle Çin'in neden sürekli DRAM sıkıntısı çektiğini anlatmakla başlamalı.
Bellek yongaları birçok türe ayrılır. NAND Flash, elektrik kesildiğinde bile verileri saklayabilen bir bellektir; telefon sabit diskleri, SSD'ler ve USB bellekler bunu kullanır. DRAM ise çalışma anındaki bellektir, elektrik kesildiğinde veriler kaybolur ancak hızı yüksektir; CPU, GPU, telefon SoC'si ve AI hızlandırıcı kartlarının yanındaki çalışma masası gibidir.
NAND ve DRAM, büyük ölçekli yarı iletkenlerdir, ancak DRAM daha çok bir çelik fabrikasının yüksek hassasiyetli üretimle birleşimi gibidir. Her nesil üretim sürecinde kapasitörler, transistörler, kelime hatları ve bit hatları sınıra kadar zorlanmalı ve bir gofret üzerinde milyarlarca son derece tutarlı hücre kopyalanmalıdır. En ufak bir sapma, verim düşer ve maliyet patlar. Maliyet patladığında, bellek düşüş döngüsüne girilirse, para su gibi akıp gider.
Bu nedenle DRAM pazarında sonunda yalnızca üç dev kaldı: Samsung, SK Hynix ve Micron. Çünkü bu masaya "teknik ekibim var" diyerek kolayca oturulamaz; on yılı aşkın bir süre boyunca fiyat savaşlarına, kapasite savaşlarına, patent savaşlarına, ekipman kısıtlamalarına ve müşteri onaylarına dayanmak gerekir.
ChangXin Memory, 2016 civarında faaliyete geçti ve Hefei'de kuruldu. Kilit ismi Zhu Yiming'dir.
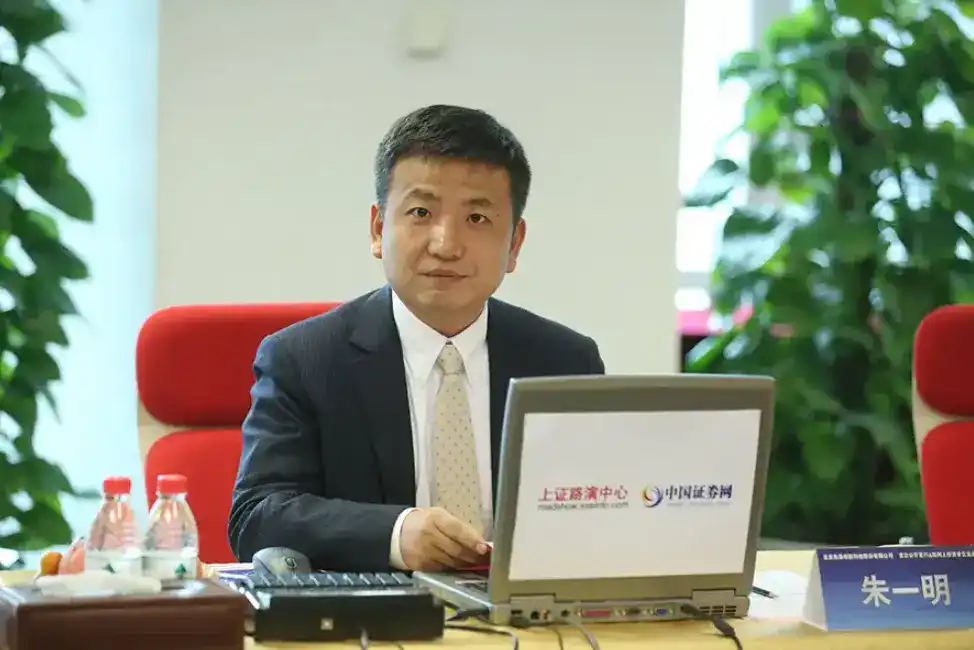
Zhu Yiming'in toplantı fotoğrafı
Zhu Yiming ismi, Çin yarı iletken çevrelerinde yabancı değildir.
1972 doğumlu Zhu Yiming, bir dahi çocuk olarak kabul edilir; 17 yaşında Tsinghua Üniversitesi Fizik Bölümü'ne girdi. Fizik okumasına rağmen programlama konusunda son derece yetenekliydi ve 90'ların sonunda diğer şirketlere yazılım yazarak yılda 300.000 yuan'dan fazla kazanıyordu. Çalışırken, o dönemde çiplerin tamamen ABD tarafından tasarlandığını öğrendi ve çiplerin teknolojik olarak daha üstün olduğunu düşünerek ABD'ye gidip elektronik mühendisliği okudu, ardından Silikon Vadisi'nde çalışmaya başladı.
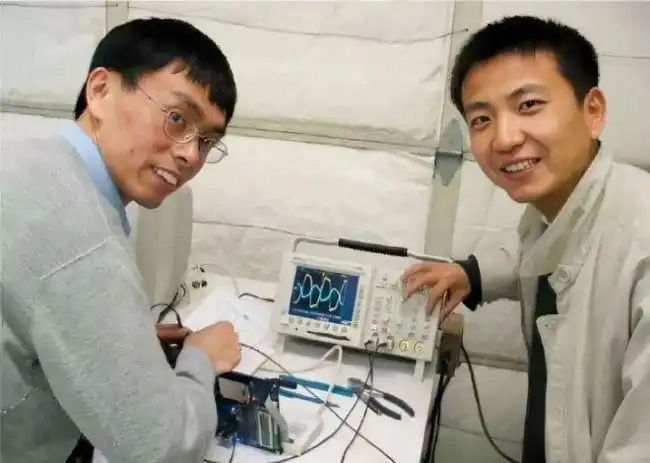
Zhu Yiming'in (sağda) eski bir fotoğrafı
Silikon Vadisi'nde Zhu Yiming, bellek sektörünün ABD'den Japonya'ya, ardından Güney Kore ve Tayvan'a kaydığını fark etti ve Çin anakarasının da gelecekte büyük bir fırsat yakalayabileceğini, hatta bir "Çin versiyonu Samsung"un doğma ihtimali olduğunu düşündü. Bir SRAM (Statik Rastgele Erişimli Bellek) yongası tasarladı ve 2005'te Çin'e dönerek GigaDevice adlı bir şirket kurdu.
兆易创新(GigaDevice)kurulduğu günden itibaren tamamen bir tasarım şirketi olmuştur, çiplerini kendisi üretmez, gofret üretimini tamamen dökümhanelere dış kaynak olarak verir. Ana ürünleri NOR Flash (yönlendiricilerde ve oyun konsollarının önyükleme programlarında kullanılan depolama çipleri) ve MCU'dur (buzdolaplarını ve çamaşır makinelerini kontrol eden mikrodenetleyiciler). Zhu Yiming, ekibiyle birlikte Çin'in ilk statik belleğini ve IP teknolojisini, ilk seri flash bellek ürününü ve ARM Cortex-M3 mimarisine dayalı ilk 32 bit genel amaçlı MCU'yu geliştirdi. Ağustos 2016'da halka arz edildiğinde, Çin anakarasındaki en büyük kod tipi flash bellek çipi tasarım şirketiydi ve gelirleri, halka arz yılındaki 1,489 milyar RMB'den 9,203 milyar RMB'ye yükseldi.
Düşük varlık, yüksek marj, kendi fabrikasını kurma zorunluluğu yok. Bu, o dönemde Çin IC tasarım sektörünün en akıllıca iş modeliydi.
Ancak bu modelin bir ön koşulu var: dökümhanelerin yeterli kapasitesi ve istikrarlı fiyatları. 2020'nin ikinci yarısında Zhu Yiming bir engelle karşılaştı. SMIC'in 8 inçlik kapasitesi ciddi şekilde daraldı ve GigaDevice, NOR Flash siparişlerinin bir kısmını Huahong Semiconductor'ın 12 inçlik fabrikasına kaydırmak zorunda kaldı, bu da daha yüksek döküm maliyetlerine yol açtı. 2020'nin dördüncü çeyreğinde brüt kar marjı, daha önce istikrarlı olan %37'nin üzerinden %29,49'a keskin bir şekilde düştü. Döküm kapasitesinin darboğazının sonuçları ilk kez doğrudan gelir tablosunda görüldü.
Aynı dönemde GigaDevice, başka bir satın alma için ödeme yapıyordu. 2019'da 1,7 milyar RMB karşılığında Silead Micro'yu satın aldı, 16 kat prim ödeyerek 1,305 milyar RMB şerefiye oluşturdu. Silead, ekran altı parmak izi çipleri yapıyordu ve Zhu Yiming, bellek, denetleyici ve sensör olmak üzere üç hattı birleştirerek platform tipi bir tasarım şirketi oluşturmak istiyordu. Ancak Goodix Technology tarafından patent ihlali nedeniyle dava edildiler, iki taraf fiyat savaşına girdi ve Silead, üç yıllık performans taahhüdünün yalnızca %58'ini gerçekleştirdi. 2020'den 2023'e kadar GigaDevice, dört yıl üst üste Silead için şerefiye değer düşüklüğü ayırdı ve toplamda yaklaşık 900 milyon RMB biriktirdi, 1,3 milyar RMB'lik şerefiyenin büyük bir kısmını tüketti. Başka bir tasarım şirketini yatay olarak satın alarak ürün kategorilerini genişletme yolu da işe yaramadı.
Zhu Yiming'in bu iki olaydan çıkardığı ders şuydu: düşük varlıklı tasarım şirketlerinin tavanı tasarım yeteneğinde değil, kapasitededir. Ve depolama çiplerinin asıl savaş alanı, küresel pazarın yalnızca %2,5'ini oluşturan NOR Flash kategorisinde değil, DRAM'dedir. Ancak DRAM, NOR Flash gibi genel amaçlı dökümhanelere verilemez. DRAM'in süreci son derece özelleşmiştir; her üreticinin hücre yapısı, kapasitör tasarımı ve kelime hattı süreci özeldir. Samsung, SK Hynix ve Micron'un hepsi entegre tasarım ve üretim modeline sahiptir. DRAM yapmak istiyorsanız tek bir yol vardır: kendi fabrikanızı kurmak.
İşte ChangXin Memory Technologies'in (CXMT) doğuşunun arka planı ve nedeni budur.
BOE ve NIO'dan sonra Hefei'nin üçüncü büyük kumarı
兆易创新'in bilançosu ve hissedar yapısı, DRAM fabrikası kurulumunun yatırım ölçeğini kaldıramaz. Sonuçta ilk etap 18 milyar yuan, toplam yatırım 100 milyar yuan'ı aşıyor ve neredeyse on yıldır üst üste zarar ediyor. Bu para ancak başka bir sermaye türünden gelebilir.
2016 yılında Hefei hükümeti zeytin dalı uzattı.
Piyasada Hefei genellikle "en iyi risk sermayesi yapan şehir" olarak anılır. Hefei'nin en başarılı risk sermayesi hikayesi BOE'dir. Küresel LCD panel sevkiyatında birinci, yıllık geliri 200 milyar yuan'ı aşan ve Çinli panel şirketlerinin küresel LCD pazarının yüzde 70'ini ele geçirdiği bu başarının başlangıç noktası Hefei'dir.
Eylül 2008'de BOE ve Hefei, 6. nesil hat yatırım çerçeve anlaşması imzaladı. Projenin toplam yatırımı 17,5 milyar yuan, kayıtlı sermayesi ise 6 milyar yuan olup Hefei tarafından karşılandı, BOE'ye yönelik özel sermaye artırımı yoluyla aktarıldı ve tamamen proje şirketine yatırıldı. Hefei, BOE'ye sadece basit bir sübvansiyon vermekle kalmadı, yerel platform holdingleri, avans ödemeler, kredi faiz desteği ve arazi ile enerji altyapısı sağlayarak BOE'nin en zor inşaat dönemini üstlendi. Hefei, BOE etrafında cam alt tabaka, polarizör, sürücü çipi, ekipman ve malzeme gibi alanları çekmeye devam ederek "Yeni Nesil Ekran Başkenti" şehir etiketini kazandı.
İkinci tipik hikaye NIO'dur. Nisan 2020'de NIO, 2019'daki ölüm kalım savaşından yeni çıkmıştı. Hefei İnşaat Yatırımı, Anhui Eyaleti Yükselen Endüstriler Yatırımı ve diğerleri, NIO China'ya toplam 7 milyar yuan nakit yatırım yaptı ve NIO China'nın genel merkezi Hefei Ekonomik ve Teknolojik Gelişim Bölgesi'ne yerleşti. Daha sonra NIO, Çin'in üst düzey elektrikli araçlarının temsili markalarından biri haline geldi ve piyasa değeri bir ara 100 milyar doları aştı.
Ağır varlık liderlerini bul, basit sübvansiyonlar yerine işlem yapıları kullan, şirketlerin inşaat dönemini atlatmasına yardım et ve ardından lideri kullanarak tedarik zincirini yerelde köklendir.
2016'ya gelindiğinde Hefei, aynı yatırım mantığıyla bir sonraki büyük kumara devam etti.
Hefei Üretim Yatırımı'nın erken dönem kilit isimlerinden Yuan Fei daha sonra şunları söyledi: "İster Hefei Üretim Yatırımı olsun, ister endüstri tarafı, ChangXin'de erken dönemde yer alan herkes benzeri görülmemiş bir risk ve baskı üstlendi."
Sonuçta DRAM, panel ve araçlardan daha zordur; teknoloji, ekipman, verim, patent ve ihracat kontrol riskleri çok daha yüksektir. Ancak yerel endüstri organizasyonu açısından bakıldığında, BOE ve NIO gibi, kısa vadede para yutar, ancak uzun vadede başarılı olursa bir endüstri zincirinin arz-talep ilişkisini büyük ölçüde değiştirir.
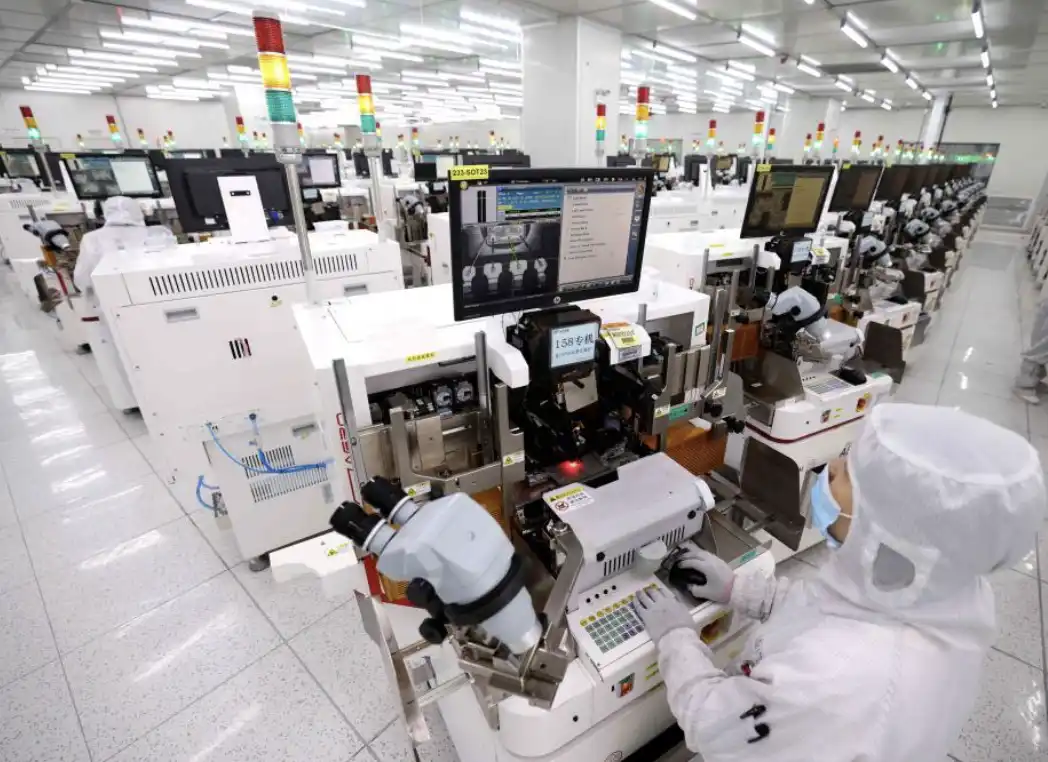
Anhui Hefei, entegre devre endüstrisini ilerletiyor
Hefei Üretim Yatırımı, ChangXin Hafıza'nın ilk etabına 14,4 milyar yuan yatırım yaptı ve projenin toplam yatırımı 100 milyar yuan'ı aşıyor.
Temmuz 2018'de GigaDevice bir duyuru yayınladı: Zhu Yiming, şirketin genel müdürlük görevinden istifa ederek yalnızca yönetim kurulu başkanı olarak kaldı ve resmen Changxin Memory'nin yönetim kurulu başkanı ve CEO'su oldu. Sektör buna Zhu Yiming'in "ikinci girişimi" adını verdi.
Mevcut hissedar listesi, bu kumarın elindeki kartları zaten gösteriyor. İlk beş büyük hissedar sırasıyla Qinghui Jidian %21,67 (Hefei devlet sermayesinin tam kontrolünde), Changxin Jicheng %11,71, Büyük Fon II %8,73, Hefei Jixin %8,37 ve Anhui Yatırım %7,91. Hefei devlet sermayesinin toplam hissesi %36'yı aşıyor.
Diğer hissedarlar arasında Alibaba Cloud %3,85 (6,1 milyar yuan yatırım, 158,4 milyar yuan değerlemeye karşılık geliyor) ve GigaDevice %1,8 hisseye sahip. Yatırımcı listesi ayrıca Ulusal Ayarlama Fonu, CICC Capital, Junlian Capital, China Merchants Group Capital, Yunfeng Capital, Tencent ve Alibaba'yı da kapsıyor.
Para ve ivme hazır. Ancak "ikinci girişimini" yapan Zhu Yiming'in hâlâ bir şeye ihtiyacı var: temel teknoloji.
İflas Etmiş Bir Alman Şirketinin Teknolojik Mirası
2016 civarında, Samsung, SK Hynix ve Micron üç büyükleri, küresel DRAM pazarının %90'ından fazlasını kontrol ediyordu. Bu, on yıllar süren bir eleme maçının sonucuydu.
DRAM sektörü, 80'lerden başlayarak her birkaç yılda bir oyuncuları saf dışı bırakıyordu.
Japonya bir zamanlar küresel DRAM üretim kapasitesinin %80'inden fazlasını elinde tutuyordu, ancak 2010'lara gelindiğinde yalnızca Elpida ayakta kalmıştı ve sonunda 2012'de Micron tarafından satın alındı. Avrupa'da Infineon bünyesindeki Qimonda vardı, ancak 2009'da iflas etti.
Zhu Yiming'in çözümü, 2009'da iflas eden bu Alman şirketinde gizliydi.
Qimonda'nın adı iki kelimeden geliyor. "Qi", Çince'de "enerji" anlamına gelen "气" (qi) kelimesidir. "Monda" ise Latince'de "dünya" anlamına gelir. Doğrudan anlamı: dünyanın anahtarı.
Bu isim çok güzel. Bu şirketin kaderi ise çok acı.
Qimonda, Mayıs 2006'da ana şirketi Infineon'dan ayrıldıktan sonra, aynı yılın 9 Ağustos'unda New York Borsası'nda QI koduyla halka arz edildi. Halka arz edildiğinde, küresel bellek ürünlerinin ana tedarikçilerinden biri ve 300mm gofret üretim teknolojisinde liderdi. 2008'de Qimonda, Buried Word Line tabanlı 46nm istifleme süreci ürününü geliştirmeyi tamamlamıştı. Bu ürün, bir önceki nesil 58nm sürecine kıyasla kapasiteyi %100 artırıyordu ve yalnızca seri üretim kalmıştı.
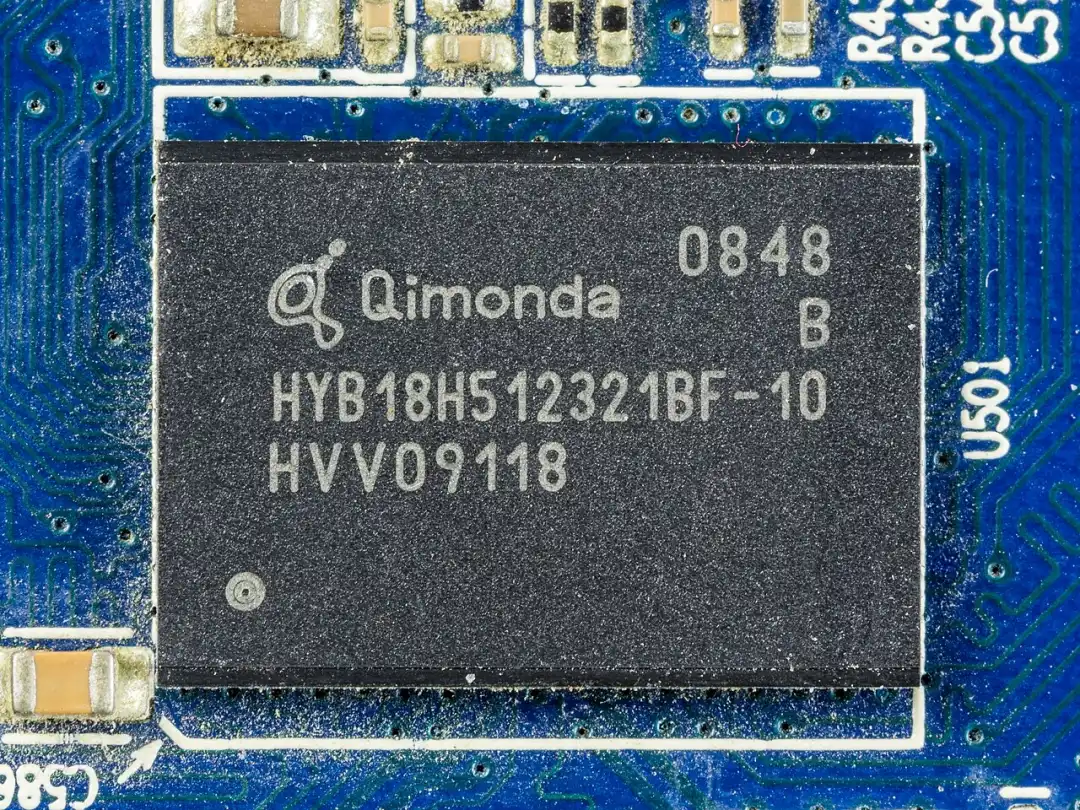
奇夢達 DDR2/GDDR 晶片產品圖
Ancak finansal kriz geldi. DRAM fiyatları uçurumdan düştü. Samsung, rakiplerini ezmek için zararına üretimi artırdı. Qimonda'nın yeni teknolojisi henüz seri üretime geçemeden nakit akışı koptu. 2009'da iflas etti. Avrupa'nın son büyük bellek üreticisinin ışığı söndü. Münih'teki Ar-Ge merkezi boşaldı, 12.000 çalışan dört bir yana dağıldı ve Samsung, Micron, SK Hynix tarafından absorbe edildi. 2012'de Qimonda'nın iflas yöneticisi 7.500 patenti satışa çıkardı.
Zhu Yiming bu tarihte kendi fırsatını gördü.
Qimonda döngüden öldü, teknolojiden değil. Geride bıraktığı 2.8 TB teknik dosya ve on binlerce patent, neredeyse on yıl boyunca saklı kalmış bir mirastı. Samsung, Micron ve SK Hynix'in bugünkü DRAM ürünlerinde aslında Qimonda'nın gömülü kelime hattı ve petek yapılı kapasitör teknolojisinin izlerini bulmak mümkün. Bu teknoloji, Inotera, Winbond gibi ortaklar aracılığıyla dolaylı olarak üç devin üretim süreçlerine girdi.
Ama bu mirası nasıl alacağı ve onu bir fabrika kurmak için nasıl kullanacağı büyük bir sorundu; önünde kanlı bir ders vardı.
2016, Çin için belleğin yeniden yükselişe geçtiği "ilk yıl"dı. Ondan önce Çin'in DRAM endüstrisi tamamen çökmüş, ABD ve Güney Kore gibi yabancı şirketlerin teknoloji tekeline karşı hiçbir karşı koyma gücü kalmamıştı.
O zamanlar Çin, ulusal bellek takımını kurarken CXMT'nin yanı sıra iki paralel yol daha izliyordu: Wuhan YMTC NAND Flash için, Fujian Jinhua Entegre ise DRAM için.
2017'de Micron, ABD ve Tayvan'da aynı anda UMC ve Jinhua'ya dava açtı ve Micron'dan UMC'ye geçen üç çalışanın Micron'un DRAM ticari sırlarını çaldığını iddia etti; bunlardan birinin 900'den fazla teknik dosyayı çaldığı öne sürüldü. Ekim 2018'de ABD Ticaret Bakanlığı, ulusal güvenlik gerekçesiyle Fujian Jinhua'yı "Entity List"e (Kuruluş Listesi) ekleyerek ihracat kısıtlamaları uyguladı. UMC hemen Jinhua ile teknik iş birliğini durdurduğunu açıkladı. Ekipman tedariki kesildi, teknik iş birliği dondu, proje durdu. ABD Adalet Bakanlığı aynı anda Jinhua ve UMC'ye karşı ekonomik casusluk suçlamasıyla ceza davası açtı ve 200 milyar doları aşan para cezası riskiyle karşı karşıya kaldı. Micron ve Jinhua arasında küresel bir anlaşmaya varılması 2023'ün sonunu buldu; bu anlaşmazlık toplam altı yıl sürdü.
Fujian Jinhua'nın dersi gözler önündeydi: Micron ile ilgili ticari sır anlaşmazlığına karıştıktan sonra "Entity List"e alındı, ekipman tedariki kesildi ve proje durdu. Yeni bir DRAM şirketi, fikri mülkiyet konusunda bir mayına basarsa, ticari müşteriler kullanmaya cesaret edemez, ekipman tedarikçileri tedarik etmeye cesaret edemez ve uluslararası pazarda davalarla boğuşur.
Bu nedenle, Qimonda iflas yöneticisi 7500 patenti satmaya başladığında, Zhu Yiming hemen harekete geçerek 10 milyondan fazla DRAM teknik dosyasını (yaklaşık 2,8 TB veri) ele geçirdi. O sırada 16.000 patent başvurusu bulunuyordu. Ardından, mevcut mimariyi tamamen yeniden tasarlamak için yaklaşık 2,5 milyar dolar harcadı. Qimonda'nın 46nm sürecini 10nm seviyesine kadar ilerletti. Ayrıca WiLAN'ın yan kuruluşu Polaris ve ABD merkezli Rambus ile patent lisans anlaşmaları imzalayarak yaklaşık 5.000 ABD patenti ve başvurusunun lisansını tamamladı.
Ülke içinde başlangıçta üç bellek yolu vardı; Hefei Changxin en az umut verici olanıydı. Wuhan Yangtze Memory'nin arkasında Ziguang Grubu'nun desteği vardı, Fujian Jinhua ise Tayvan'a yakınlığı sayesinde nispeten ileri teknolojiye sahipti. Buna kıyasla Hefei'nin hiçbir avantajı yoktu.
Ancak kimse Changxin'in seri üretim hızının bu kadar hızlı olacağını tahmin etmemişti; bu, tüm yarı iletken sektöründe nadir görülen bir durumdu.
2016'da kuruldu, 14 ayda 12 inçlik gofret fabrikası inşaatını tamamladı. Ocak 2018'de birinci faz fabrika binaları tamamlandı ve ekipman kurulumuna başlandı. 2018 sonunda 19nm 8Gb DDR4 mühendislik örnek çipleri üretildi. 2019'un ilk yarısında 15.000 test gofreti tamamlandı.
20 Eylül 2019'da Dünya İmalat Kongresi'nde Changxin, 8Gb DDR4'ün 19nm süreciyle resmi olarak seri üretime geçtiğini duyurdu. Bu, Çin'in ilk kendi geliştirdiği DDR4 bellek çipiydi. Birinci faz tasarım kapasitesi aylık 120.000 gofret olup, toplam yatırım yaklaşık 150 milyar yuan'dı; bu, Anhui eyaletindeki en büyük tek yatırımlı sanayi projesiydi. Aynı yılın Aralık ayında LPDDR4X seri üretime geçerek sevkiyata başladı.
Ulusal Önemli Proje 01 Uzman Grubu Başkanı ve Tsinghua Üniversitesi Mikroelektronik Enstitüsü Müdürü Wei Shaojun şu değerlendirmeyi yaptı: "Bu, Çin'in bellek çipi alanında seri üretim teknolojisinde bir atılım yaptığını ve bu kritik stratejik bileşenin kendi üretim kapasitesine sahip olduğunu gösteriyor. Bu daha önce hiç yaşanmamıştı."
Ancak seri üretim bir son değil. DRAM müşterileri tek bir demo gördükten sonra sipariş vermez; telefon, PC ve sunucu üreticileri stabilite, uyumluluk, ömür, sıcaklık, voltaj ve arıza oranını doğrulamak zorundadır; ayrıca seri üretim tutarlılığını da kontrol ederler. Changxin için en zor dönem 2020'den 2023'e kadardı: kapasite artışı, müşteri doğrulaması, süreç iyileştirmeleri, sürekli zararlar ve ABD ihracat kontrollerinin giderek sıkılaşmasıyla başa çıkmak.
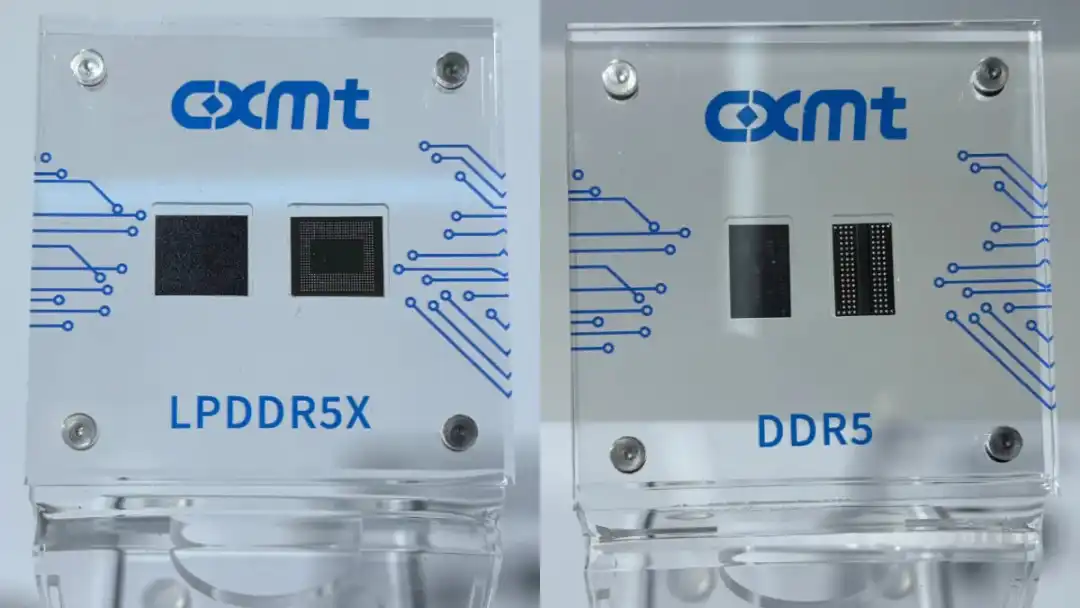
Changxin LPDDR5X, DDR5 tanıtım örnekleri
2025 yılına gelindiğinde, ChangXin, birinci nesilden dördüncü nesle kadar olan süreç teknolojisi platformlarının seri üretimini tamamladı. DDR5, LPDDR5 gibi yüksek katma değerli ürünlerin payı önemli ölçüde arttı. Kasım ayında, maksimum hızı 8000Mbps ve maksimum tek çip kapasitesi 24Gb olan yeni DDR5 bellek çipleri ve modülleri piyasaya sürüldü. Sektör içi değerlendirmelere göre bu ürünler, Samsung ve SK Hynix'in üst düzey ürünlerine yakın seviyede. 2026 yılında DDR4 kapasitesini hızla azaltarak tamamen DDR5 ve LPDDR5'e yöneliyor. Dışarıdan beklenti, yıl boyunca kapasitenin %90'ından fazlasının yeni süreçlere ayrılacağı yönünde.
STAR Market IPO'su, A-Hisselerinde Piyasa Değeri Birinciliğine Oynuyor
ChangXin Technology Group, 30 Aralık 2025'te Şanghay Borsası STAR Market'e IPO başvurusunda bulundu. Bu, STAR Market'in IPO ön inceleme mekanizmasını denemesinin ardından kabul edilen ilk başvuru oldu. 29,5 milyar yuan toplamayı hedefleyen şirket, STAR Market'teki en yüksek IPO hedef fonu rekorunu kırdı ve bu miktar, 2020'de 53,2 milyar yuan fiilen toplayan SMIC'den sonra ikinci sırada yer aldı. Aracı kurumlar China International Capital Corporation ve China Securities Co., Ltd., muhasebeci Deloitte Touche Tohmatsu, hukuk danışmanı ise Shanghai Allbright Law Offices oldu.
IPO süreci bir aksilik yaşadı. Mart 2026'da mali belgelerin süresinin dolması nedeniyle inceleme durduruldu. 17 Mayıs'ta izahname güncellenerek inceleme yeniden başlatıldı. 27 Mayıs'ta Borsa'nın listeleme komitesi tarafından onaylandı ve aynı gün tescil başvurusu yapıldı. Başvurudan onaya kadar geçen süre 148 gün oldu.
Fon kullanımı: Bellek yongası wafer üretim hattı teknoloji yükseltme projesi için 7,5 milyar yuan, DRAM bellek teknolojisi yükseltme projesi için 13 milyar yuan, ileri teknoloji araştırma ve geliştirme projesi için 9 milyar yuan. Projelerin toplam yatırım tutarı 34,5 milyar yuan. Piyasa genel olarak 2026 yılının Temmuz-Ağustos aylarında resmi olarak listelenmesini bekliyor.
Mevcut değerleme çıpası, IPO öncesi son finansman turu: Alibaba Cloud, %3,85 hisse karşılığında 6,1 milyar yuan yatırım yaptı ve bu, toplam değerlemeyi 158,4 milyar yuan olarak belirledi.
Ancak piyasanın verdiği beklenti bu rakamın çok ötesinde. Kurumlar, ChangXin'in 2026 yılı net karının 150 milyar ila 200 milyar yuan arasında olacağını tahmin ediyor. 20 kat F/K oranıyla piyasa değeri 3 trilyon yuana, bazı kurumlar ise 4 trilyon yuanın üzerine çıkıyor. 158,4 milyardan trilyonlara uzanan bu sıçrama, küresel sermayenin Çin'in bellek endüstrisi için bir stres testi niteliği taşıyor.
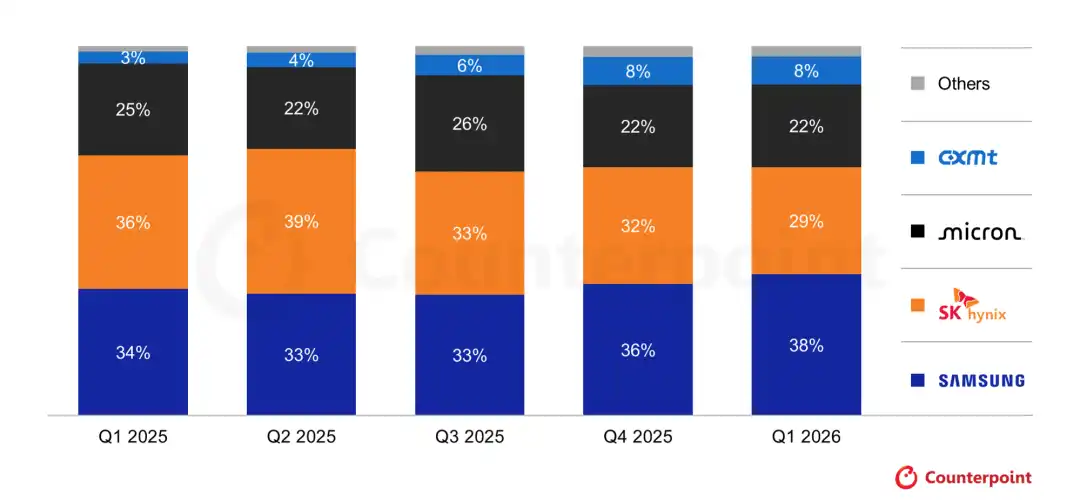
2025'ten 2026'nın ilk çeyreğine kadar küresel DRAM gelir pazar payı; ChangXin %3'ten %8'e yükseldi. Kaynak: Counterpoint Research
ChangXin'in finansal eğrisi, A hisse senedi yarı iletken sektöründeki en çarpıcı dönüşlerden biri olabilir.
2022'de 8,3 milyar yuan zarar. 2023'te 16,3 milyar yuan zarar. 2024'te 7,1 milyar yuan zarar. Üç yıllık sermaye harcamaları sırasıyla 43,7 milyar, 71,2 milyar ve 49,7 milyar yuan oldu. 2025 sonu itibarıyla birikmiş zarar 36,65 milyar yuan.
Ardından depolama süper döngüsü başladı. 2025'in ikinci yarısından itibaren küresel DRAM arzı talebi karşılayamaz hale geldi ve fiyatlar sürekli ve keskin bir şekilde yükseldi. Ulusal Kalkınma ve Reform Komisyonu Fiyat İzleme Merkezi, Eylül 2025 ile Şubat 2026 arasında DRAM ve NAND fiyatlarının 2016'dan bu yana en yüksek seviyeye ulaştığını belirtti. TrendForce verilerine göre, 2026'nın ilk çeyreğinde DRAM kontrat fiyatları çeyreklik bazda %93 ila %98 arttı. Goldman Sachs, 2026 yılı tam yıl fiyat artış beklentisini %150'den %250-%280'e yükseltti.
ChangXin bu fiyat tsunamisini yakaladı. 2025 yılı tam yıl net karı 1,875 milyar yuan olarak gerçekleşti ve ilk kez kara geçti. 2026'nın ilk çeyreğinde patlama yaşandı: gelir 50,8 milyar yuan, net kar 33 milyar yuan, ana şirkete ait net kar 24,8 milyar yuan. Şirket, 2026'nın ilk yarısında gelirin 110 milyar ila 120 milyar yuan, ana şirkete ait net karın ise 50 milyar ila 57 milyar yuan olmasını bekliyor.
Altı ayda dokuz yıllık zararı telafi etti. Ancak soğukkanlılıkla baktığımızda, kârın ana kaynağı hâlâ döngü.
2026'nın ilk çeyreğinde ChangXin'in fiili sevkiyat hacmi yalnızca yaklaşık %11 arttı. Ortalama satış fiyatı yaklaşık %57 yükseldi. Önceki iki çeyrekte ASP çeyreklik artışları sırasıyla %63 ve %68 oldu. Kârlılıktaki iyileşme, esas olarak DRAM fiyat döngüsünün yükselişinden kaynaklanıyor; ChangXin'in maliyet, verim ve ürün yapısında aniden üç büyük oyuncuyu tamamen yakalamasından değil.
Tüm yatırımcıların ChangXin'in değerlemesine bakarken soğukkanlılıkla değerlendirmesi gereken nokta şu: Bugünkü aşırı kârda, döngünün katkısı yapısal ilerlemeden daha büyük. ChangXin'i "istikrarlı büyüyen bir hisse senedi" olarak fiyatlamak, kârın sürdürülebilirliğini abartma riski taşır. Onu "döngü içinde yükselen yeni bir değişken" olarak anlamak, gerçeğe daha yakındır.
Ve ChangXin'in gelecekte karşılaşacağı daha birçok zorluk var.
Zhu Yiming bu yıl 54 yaşında. 17 yaşında Tsinghua'ya girdiğinden beri yarı iletken yolunda 37 yıl geçirdi. GigaDevice ile Çinlilerin depolama çipleri tasarlayabildiğini, ChangXin Memory ile de Çinlilerin depolama çipleri üretebildiğini kanıtladı.
Samsung, 2008 mali krizinde zararına üretim yaparak Qimonda'yı öldürdü, 2012'de fiyat savaşıyla Elpida'yı bitirdi. Bir sonraki düşüş döngüsü geldiğinde, ChangXin de aynı masada oturup daha fazla tehditle karşı karşıya kalacak.
O zamana kadar, ChangXin'in kaderini belirleyen şey bugünkü günlük 400 milyon yuan kârı değil, verim oranının ne kadar düşük olduğu, müşteri sadakatinin ne kadar güçlü olduğu, ürün yelpazesinin ne kadar geniş olduğu ve nakit rezervlerinin ne kadar sağlam olduğu olacak.
Sonuçta aynı dönemde Samsung'un faaliyet kârı yaklaşık 260,4 milyar yuan, SK Hynix'in ise yaklaşık 183,6 milyar yuan seviyesindeydi. ChangXin'in ölçeği hâlâ bir büyüklük sırası kadar geride ve büyüme potansiyeli oldukça yüksek.
Zhu Yiming bunu herkesten daha iyi biliyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler