27 yıllık kral tahtını devrediyor: SK Hynix piyasa değerinde ilk kez Samsung'u geçti, yapay zeka destekli bir Güney Kore çip güç yeniden yapılanması
Orijinal Başlık: "27 Yıllık Kral Tahtını Devrediyor: SK Hynix'in Piyasa Değeri İlk Kez Samsung'u Geçti, AI Destekli Bir Güney Kore Çip Gücü Yeniden Yapılanması"
Orijinal Kaynak: Wall Street Journal
22 Haziran 2026'da, bir zamanlar 14 milyar dolar borçla iflasın eşiğinde olan SK Hynix, piyasa değeriyle 27 yıldır Güney Kore sermaye piyasalarına hükmeden Samsung Electronics'i ilk kez geride bırakarak ülkenin "piyasa değeri birincisi" oldu. Bunun arkasında, AI dalgasının HBM'yi kenar üründen işlem gücünün merkezine taşıdığı bir dönemde, SK Hynix'in %59 pazar payı ve günde 2 milyar yuanın üzerinde net kâr elde ederek iş tarihinin en çarpıcı tersine dönüşünü gerçekleştirmesi yatıyor.
22 Haziran 2026'da, Güney Kore sermaye piyasaları tarihini değiştiren bir an yaşandı.
SK Hynix'in toplam piyasa değeri, ilk kez Samsung Electronics'i geçerek Güney Kore'nin en yüksek piyasa değerine sahip halka açık şirketi oldu. Bu, 1999'dan bu yana Samsung Electronics'in ilk kez "piyasa değeri birincisi" unvanını kaybetmesi anlamına geliyor. Seans ortasında, SK Hynix'in piyasa değeri 2080 trilyon wona (yaklaşık 1,35 trilyon dolar) ulaşırken, Samsung Electronics'in aynı dönemdeki piyasa değeri 2066 trilyon won olarak kaydedildi.
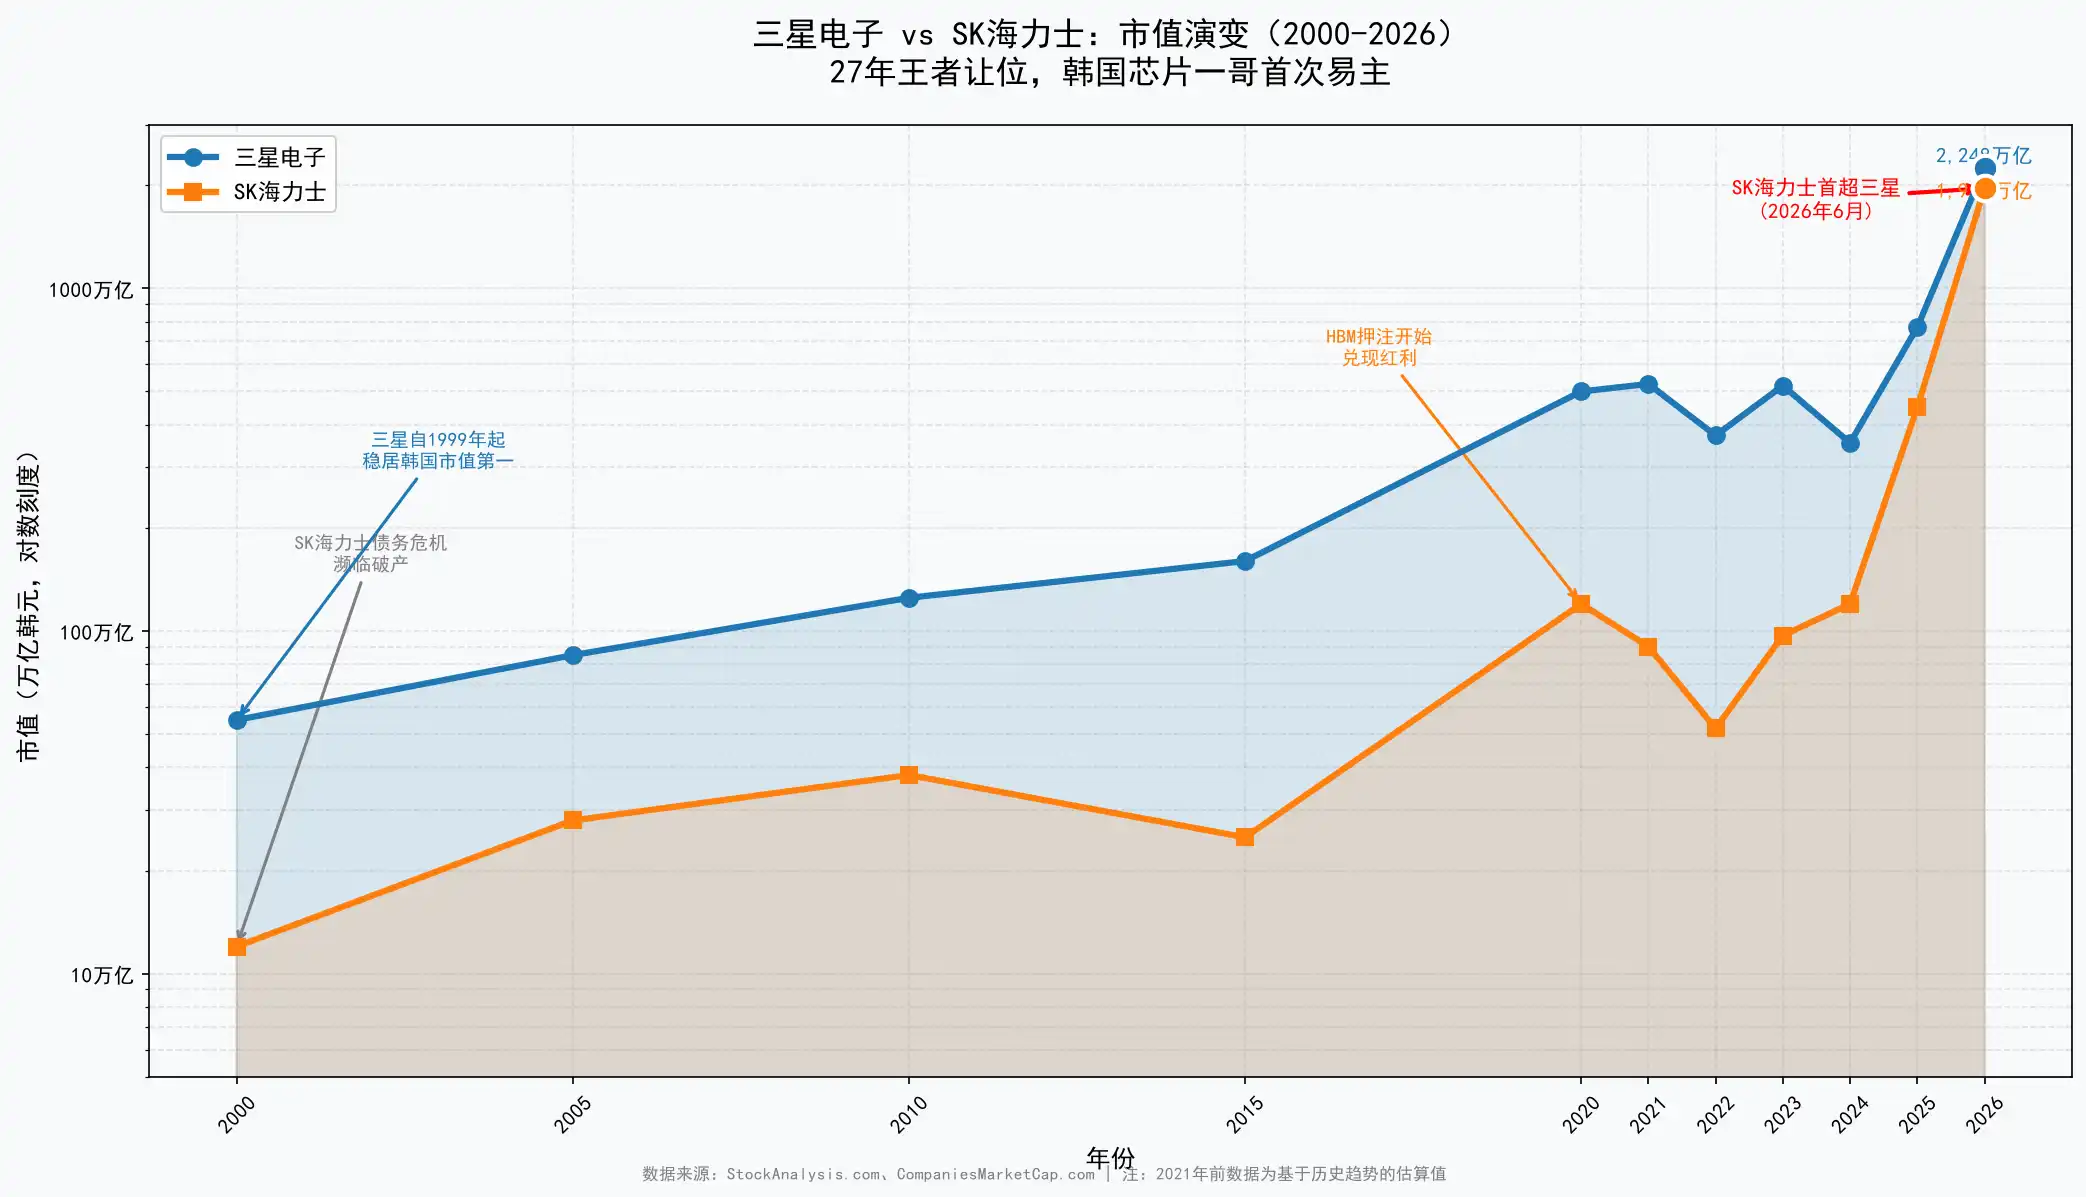
İflasın eşiğindeki borçlu bir şirketten, ülkenin sembolü Samsung Electronics'i geride bırakan trilyonluk bir imparatorluğa dönüşen SK Hynix, yirmi yılda iş tarihinin en çarpıcı tersine dönüşünü gerçekleştirdi. Bu, yalnızca iki şirketin sıralamasının değişmesi değil, aynı zamanda AI dalgasının küresel yarı iletken endüstrisindeki güç yapısını yeniden şekillendirmesinin bir yansımasıdır.
HBM: Kenar Üründen AI Çağının Temel Altyapısına
SK Hynix'in tersine dönüşü, özünde "HBM'e doğru bahis oynama"nın bir hikayesidir.
Yüksek Bant Genişlikli Bellek (HBM), bir zamanlar depolama çiplerinde niş bir kategoriydi. Ancak AI büyük model eğitiminde, GPU'ların bellek ile son derece yüksek hızda veri alışverişi yapması gerekir; bir Nvidia H100 80GB HBM, H200 141GB HBM ve en yeni B200 192GB HBM gerektirir. Dünyada HBM üretebilen yalnızca üç şirket vardır: SK Hynix, Samsung ve Micron.
SK Hynix, bu alanda neredeyse tekelci bir avantaj oluşturdu. TrendForce verilerine göre, SK Hynix 2025'te küresel HBM pazarının %59'una sahipti. Daha da önemlisi, en kârlı HBM4 segmentinde Counterpoint Research, SK Hynix'in 2026'da pazar payının %54'e ulaşacağını ve Nvidia'nın bir sonraki Vera Rubin platformu için HBM4 siparişlerinin üçte ikisinden fazlasını şimdiden garantilediğini, bazı kurumların bu oranın %70'i aşabileceğini öngördüğünü belirtiyor.
Bu avantaj doğrudan finansal verilere yansımıştır. 2026 yılının ilk çeyreğinde SK Hynix'in konsolide geliri 52,58 trilyon KRW'ye ulaşarak yıllık bazda %198,1 artış göstermiş ve ilk kez 50 trilyon KRW sınırını aşmıştır; net kârı ise 40,35 trilyon KRW'ye ulaşarak yıllık bazda yaklaşık 4 kat artmıştır. Basit bir hesapla, SK Hynix bu yılın ilk üç ayında günde ortalama 2 milyar CNY'den fazla net kâr elde etmiştir.
%72'lik faaliyet kâr marjı yalnızca NVIDIA'yı geride bırakmakla kalmamış, aynı zamanda geleneksel DRAM işini de çok geride bırakmıştır. Counterpoint Research tahminlerine göre, SK Hynix'in HBM işinin faaliyet kâr marjı %75 ile %83 arasında değişmekte olup, normal DRAM işinden yaklaşık 10 puan daha yüksektir. HBM işi, şirket gelirinin yaklaşık %40'ını oluşturarak gerçek anlamda bir kâr motoru haline gelmiştir.
Samsung'un Zor Durumu: Büyük ve Kapsamlı Olmanın Bedeli
SK Hynix'in keskinliğiyle karşılaştırıldığında, Samsung Electronics'in sorunu "genişliğin" bir yük haline gelmesidir.
Samsung'un iş kolları bellek yongaları, akıllı telefonlar, yarı iletken dökümhane hizmetleri, ev aletleri ve daha birçok alanı kapsamaktadır. 2025 yılındaki 333,6 trilyon KRW'lik gelir hacmi SK Hynix'i çok geride bıraksa da, bellek dışı işlerin yarattığı yük kaynakları ve stratejik odağı dağıtmıştır.
Bellek yongası alanında Samsung, HBM konusundaki yatırımlarında belirgin şekilde geride kalmıştır. Samsung, HBM3E ve HBM4'ün geliştirilmesini ilerletse de, müşteri onayı ve seri üretim takviminde SK Hynix'in gerisinde kalmıştır. Bu durum, AI hesaplama gücü talebinin en yoğun olduğu dönemde Samsung'un rakibinin primin tadını çıkarmasını izlemesine neden olmuştur.
Samsung'u daha da zorlayan şey, diğer iş kollarındaki eşzamanlı yavaşlamadır. Akıllı telefon pazar payı %54'ten %45'e düşmüştür; yarı iletken dökümhane işi, teknolojik farklılıklar nedeniyle üst düzey müşteri siparişleri alamamış ve kapasite kullanım oranı düşüklüğü sorunuyla karşı karşıya kalmıştır. Bellek işinin sağlaması gereken kâr, diğer iş kollarındaki kanamalar nedeniyle sürekli olarak seyreltilmektedir.
Ayrıca, yönetim ile çalışanlar arasındaki işçi-işveren anlaşmazlığı da büyümeye devam etmektedir. SK Hynix'in geçen yıl dönüm noktası niteliğindeki bir prim anlaşmasına varmasının ardından, Samsung'daki işçi-işveren çatışması kârlılık toparlanması için ek bir zorluk oluşturmaktadır. SK Hynix çalışanları AI temettüsünden cömert getiriler elde ederken, Samsung'un organizasyonel uyumu bir sınavdan geçmektedir.
14 Milyar Dolar Borçtan Trilyonluk İmparatorluğa
SK Hynix'in yükseliş hikayesi, neredeyse Güney Kore yarı iletken endüstrisinin bir özetidir.
Kökeni, 1983 yılında kurulan Hyundai Electronics'e kadar uzanmaktadır. Güney Kore hükümetinin desteği ve holding sermayesinin akışı sayesinde Hyundai Electronics hızla büyümüş, DRAM yongalarına odaklanarak 1990'larda Güney Kore'nin ikinci büyük yarı iletken şirketi haline gelmiştir. 1999 yılında Hyundai Electronics ile LG Semiconductor birleşerek Hynix'i oluşturmuş ve Hyundai Group bünyesine katılmıştır.
Ancak 2000'li yılların başındaki yarı iletken kışı, şirketi neredeyse iflasın eşiğine getirdi. O dönemde SK Hynix'in borcu 14 milyar dolara ulaşmıştı ve bir ara çöküşün kıyısındaydı. Güney Kore hükümeti sektörde birleşmeyi teşvik ederek DRAM alanında Samsung ve Hynix arasında bir duopol yapısı oluşturdu. Ardından, birkaç kritik yeniden yapılanma ve teknolojiye yönelik döngü karşıtı yatırımlarla Hynix yavaş yavaş toparlandı.
Asıl dönüm noktası, HBM'e yapılan erken yatırımdı. Pazar HBM'i hâlâ marjinal bir ürün olarak görürken, SK Hynix onu gelecekteki yüksek performanslı bilgi işlemin yönü olarak belirledi. Bu stratejik vizyon, AI dalgasında fazlasıyla karşılığını buldu; bugün HBM, sıradan bir emtiadan ChatGPT ve gelişmiş AI modellerini destekleyen kritik bir altyapı bileşenine dönüştü.
SK Hynix'in bu yükselişi, Güney Kore sermaye piyasasının ekosistemini de değiştirdi. Güney Kore Finansal Denetleme Kurumu Başkanı yakın zamanda "bireysel hisse senedi kaldıraçlı ETF'lerin piyasaya sürülmesine izin verdiğimiz için pişmanız" dedi ve Samsung ile SK Hynix ile ilgili yüksek riskli ürünlerin olumsuz etkisinin önemli ölçüde arttığını belirtti. Perakende yatırımcıların bu iki hisse senedine yönelik kaldıraçlı ETF talebi yüksek seyrediyor ve düzenleyici kurumlar ayrı istikrar önlemleri almayı değerlendiriyor.
Piyasa Değerinin Ötesinde: Güney Kore Ekonomik Yapısının Derin Dönüşümü
SK Hynix'in piyasa değerinin Samsung'u geçmesi, yalnızca sermaye piyasası sıralamasının ötesinde bir anlam taşıyor.
Güney Kore Merkez Bankası Başkanı Shin Hyun-song yakın zamanda yarı iletken sektörünün genişlemesinden elde edilen faydaların, kurumsal kârlar, tüketim ve yatırım iyileşmeleri yoluyla giderek daha fazla genel ekonomiye aktarıldığını açıkça belirtti. SK Hynix gibi şirketler ülke ekonomisinin yeni motoru haline gelirken, Güney Kore'nin büyüme modeli geleneksel tüketici elektroniği odaklı yapıdan AI altyapısı odaklı yapıya doğru kayıyor.
Küresel perspektiften bakıldığında, bu olay bellek yongası sektörünün "emtialaşma"dan "yüksek değerli özelleşme"ye geçişini işaret ediyor. Geleneksel DRAM ve NAND, son derece döngüsel emtialardır ve fiyatları sert dalgalanır. Ancak HBM, AI hesaplama gücüyle derin bağlantısı sayesinde emtia özelliğinden sıyrılarak uzun vadeli fiyatlandırma gücüne sahip yüksek uç bir ürün haline geliyor.
Döngülerin Altında, Kalıcı Bir Kral Yoktur
Ancak SK Hynix'in zirveye çıkışı, rahat bir nefes alabileceği anlamına gelmiyor.
2028 civarında, Micron'un New York fabrikası, SK Hynix'in Yongin kampüsü ve Samsung'un Pyeongtaek genişlemesinden gelen kapasite yoğun bir şekilde devreye girecek. TrendForce, bellek yongası fiyat artışlarının en az 2027 sonuna kadar süreceğini öngörüyor, ancak yeni kapasitenin devreye girmesi arz-talep dengesini değiştirebilir. O zaman, HBM'in nadirlik priminin daralıp daralmayacağı, SK Hynix'in savunma hendeklerinin derinliğini test edecek.
Ayrıca Samsung, tahtını kolayca bırakmaya niyetli değil. Samsung'un 3D NAND ve ileri üretim süreçlerinde hâlâ derin bir birikimi var; HBM4'te bir atılım yapması halinde piyasa rekabeti hızla kızışacak. Bugünkü piyasa değeri farkı yalnızca 14 trilyon KRW civarında ve taht değişiminin belirsizliği henüz bitmiş değil.
Ancak 22 Haziran 2026 tarihinde SK Hynix gerçekten tarihi yeniden yazdı. Borç krizinden yeniden doğan bir şirket, yapay zeka çağının temel altyapısına yaptığı isabetli bahislerle, Güney Kore sermaye piyasasına 27 yıldır hükmeden devi geride bıraktı. Bu bir son değil, küresel yarı iletken endüstrisindeki güç yeniden yapılanmasının en yeni dipnotu.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler