



SK Hynix bu turda iki katına çıkabilir mi?

TL;DR
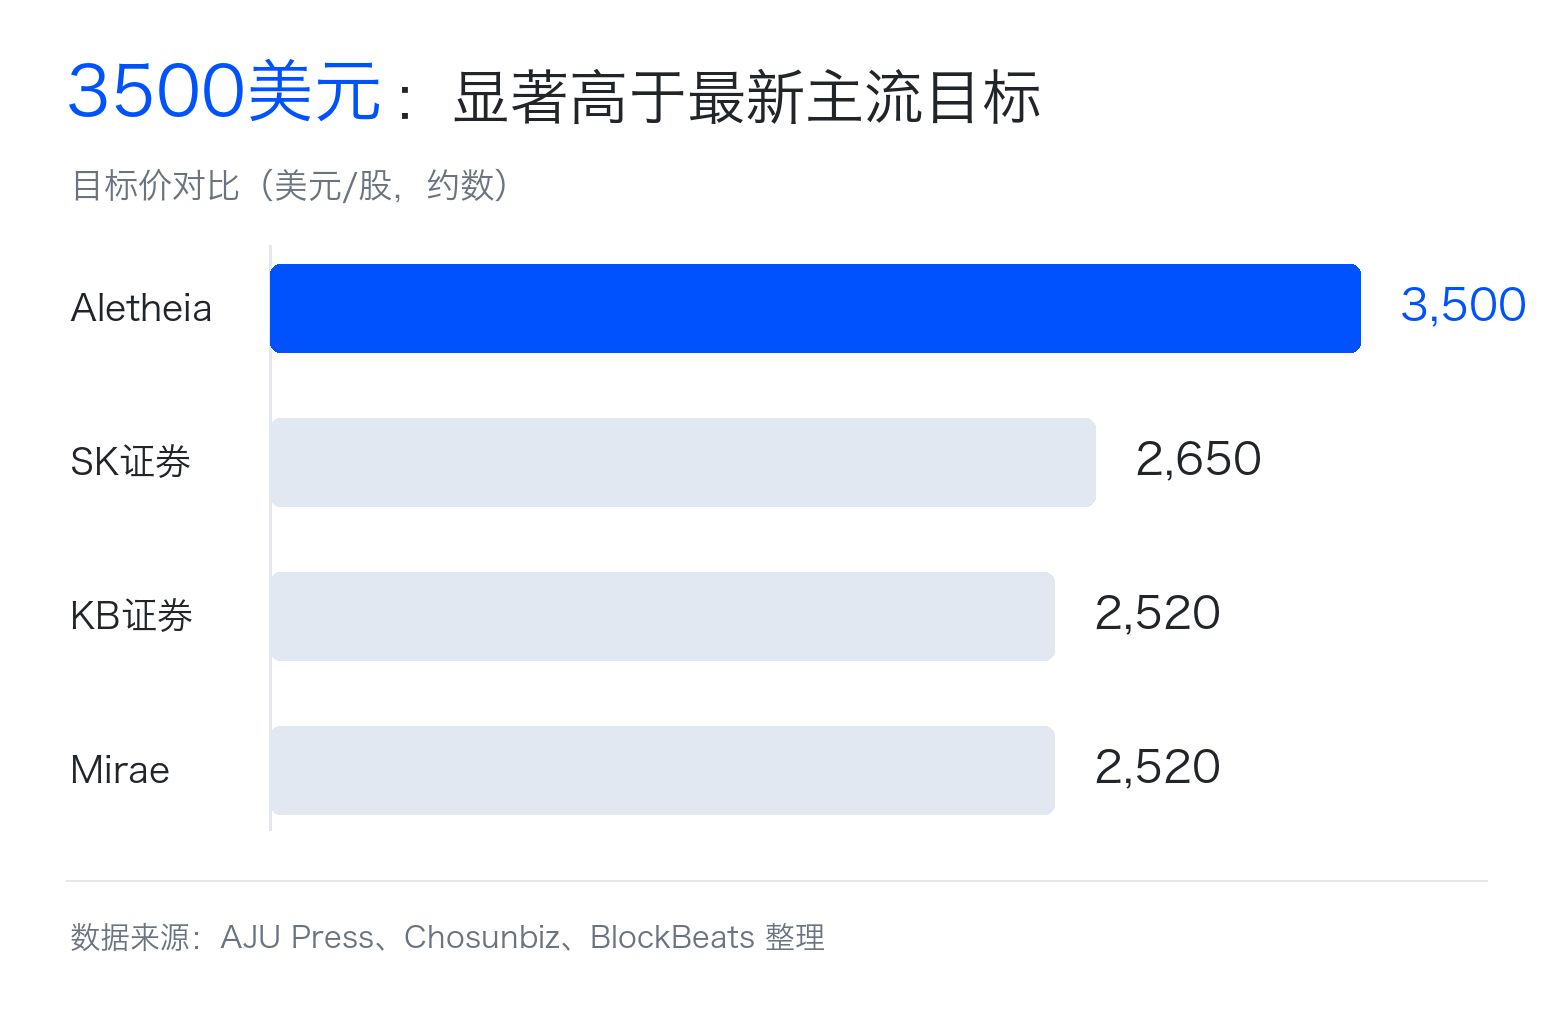
· Aletheia Capital, SK Hynix için hedef fiyatını yaklaşık 3.500 dolara yükseltti; bu, birçok büyük kurumun 2.000 ila 2.520 dolar arasındaki hedef aralığının oldukça üzerinde.
· Bu fiyatlandırma farklılığının merkezinde, piyasanın HBM kıtlığı, DRAM fiyat artışı ve serbest nakit akışındaki iyileşmenin 2027 yılına kadar süreceğine inanıp inanmadığı yatıyor.
· İlgili varlıklar: SK Hynix, Samsung Electronics, Micron, Nvidia tedarik zinciri.
Aletheia Capital, bugün yayınladığı bir raporda SK Hynix için hedef fiyatını yaklaşık 3.500 dolara yükselterek, doğrudan büyük kurumların hedef aralığının oldukça üzerine çıkardı.
Aletheia Capital, merkezi Hong Kong'da bulunan, Asya teknoloji donanımı gibi sektörleri kapsayan, kurumsal yatırımcılara yönelik bağımsız bir araştırma ve yatırım danışmanlığı kuruluşudur; karşılaştırma yapmak gerekirse, kamuya açık raporlarda SK Securities'in hedef fiyatı yaklaşık 2.000 dolar, Mirae Asset ve KB Securities'in ise yaklaşık 2.520 dolardır.
3.500 dolarlık hedef fiyatın asıl agresif yanı, sadece büyük kurumlardan daha iyimser olması değil, aynı zamanda piyasanın üç şeyin aynı anda gerçekleşeceğine inanmasını gerektirmesidir: HBM'nin (AI çipleri için yüksek hızlı bellek) sürekli kıtlığı, normal DRAM fiyatlarının artmaya devam etmesi ve AI sunucu talebinin bellek sektörünün canlılığını ve serbest nakit akışını 2027 yılına kadar desteklemesi.
Piyasa, SK Hynix'in yeniden değerlenmesi gerektiğini kabul etmiş durumda; anlaşmazlık, bu yeniden değerlemenin ne kadar ileri gidebileceği noktasında. Büyük kurumların çoğu hala döngüsel sektör indirimini korurken, 3.500 dolar yeniden değerlemenin ardından iyimser bir uç senaryoyu da beraberinde getiriyor.
Anlaşmazlık 2027 Kâr Bazında
3.500 dolar en kolay şekilde basit bir değerleme sorunu olarak yanlış anlaşılabilir: SK Hynix'e 2027 kârının veya serbest nakit akışının 10 katını verirseniz, hisse senedi yükselmeye devam edebilir. Zorluk katın kendisinde değil, şirketin 2027'de ne kadar kazanacağı ve ne kadar nakit bırakacağındadır.
Bellek şirketlerinin kârları oldukça değişkendir. Sektörün yükseliş döneminde fiyatlar artar, stoklar erir ve kâr marjları hızla genişler. Sektörün düşüş döneminde ise yeni kapasite devreye girer, müşteriler siparişleri iptal eder, fiyatlar düşer ve kârlılık hızla tersine dönebilir. Piyasanın uzun süredir bellek şirketlerine düşük değerleme katları vermesinin nedeni de budur.
SK Hynix'in mevcut kârlılığı güçlü olsa da, kamuya açık raporlarda belirtilen 12 aylık ileriye dönük fiyat/kazanç oranı hâlâ tek haneli seviyelerde. Piyasa yapay zekâyı görmüyor değil, bu yükselişin sonunda yine döngüsel zirve fiyatlamasına tabi olacağından endişe ediyor.
Aletheia'dan sızan agresif hedef fiyat, işte bu döngüsel iskontoya meydan okuyor. Kamuya aktarılan bilgilere göre, yapay zeka donanım talebinin HBM ve DRAM fiyatlarını sürekli olarak yukarı çekeceğine, SK Hynix'in 2027 serbest nakit akışının mevcut çoğu beklentinin önemli ölçüde üzerinde olacağına ve bu nedenle daha yüksek bir tabandan yeniden fiyatlanabileceğine bahse giriyor.
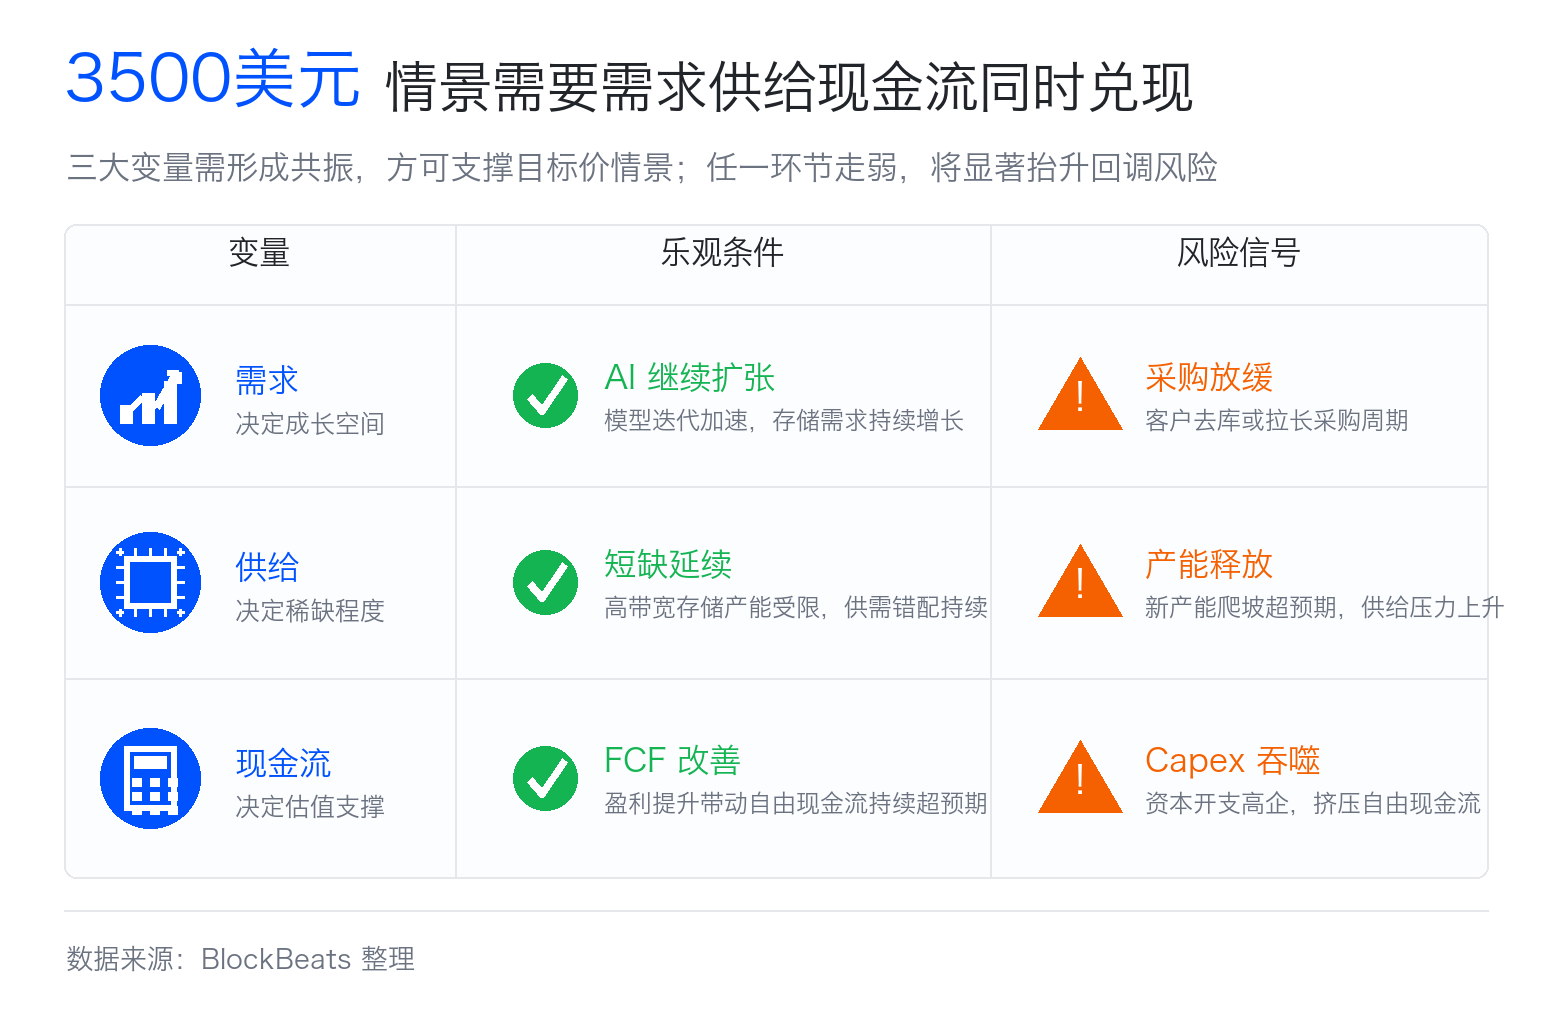
Sorun şu ki, 3.500 dolar hedefi için birden fazla değişkenin aynı anda olumlu tarafta olması gerekiyor: HBM fiyatlarının güçlü kalmaya devam etmesi, normal DRAM fiyatlarının yeni kapasite tarafından aşağı çekilmemesi, SK Hynix'in lider pazar payını koruması, sermaye harcamalarının çok fazla nakdi tüketmemesi ve piyasanın döngüsel bir hisse senedine düşük olmayan bir çarpan vermeye istekli olması. Bu halkalardan herhangi birinin beklentilerin altında kalması durumunda, hedef fiyat yapısal bir yeniden değerlemeden ziyade yüksek konjonktürün bir uzantısı haline gelir.
HBM, Kıtlığı Normal Belleğe Aktarıyor
HBM'in SK Hynix'in fiyatlama mantığını değiştirebilmesinin nedeni, normal belleğin küçük bir yükseltmesi değil, AI hızlandırma kartlarının yanındaki temel bileşen olmasıdır. AI çipi ne kadar hızlı hesaplama yaparsa yapsın, eğer veri beslemesi yapılamazsa genel performans tıkanır. HBM'in rolü, GPU veya AI hızlandırıcıya daha yüksek bant genişliğine sahip bir veri yolu sağlamaktır.
Sıradan yatırımcılar bunu şöyle anlayabilir: GPU motordur, HBM ise yüksek hızlı yakıt besleme sistemidir. Motor ne kadar güçlüyse, yakıt sistemine olan talep de o kadar yüksek olur. Geçmişte piyasa AI donanımını işlerken önce Nvidia GPU'larına bakardı. Artık piyasa, GPU'ların sevk edilip edilemeyeceğinin ve AI sunucularının kurulup kurulamayacağının aynı zamanda HBM arzına da bağlı olduğunun giderek daha fazla farkına varıyor.
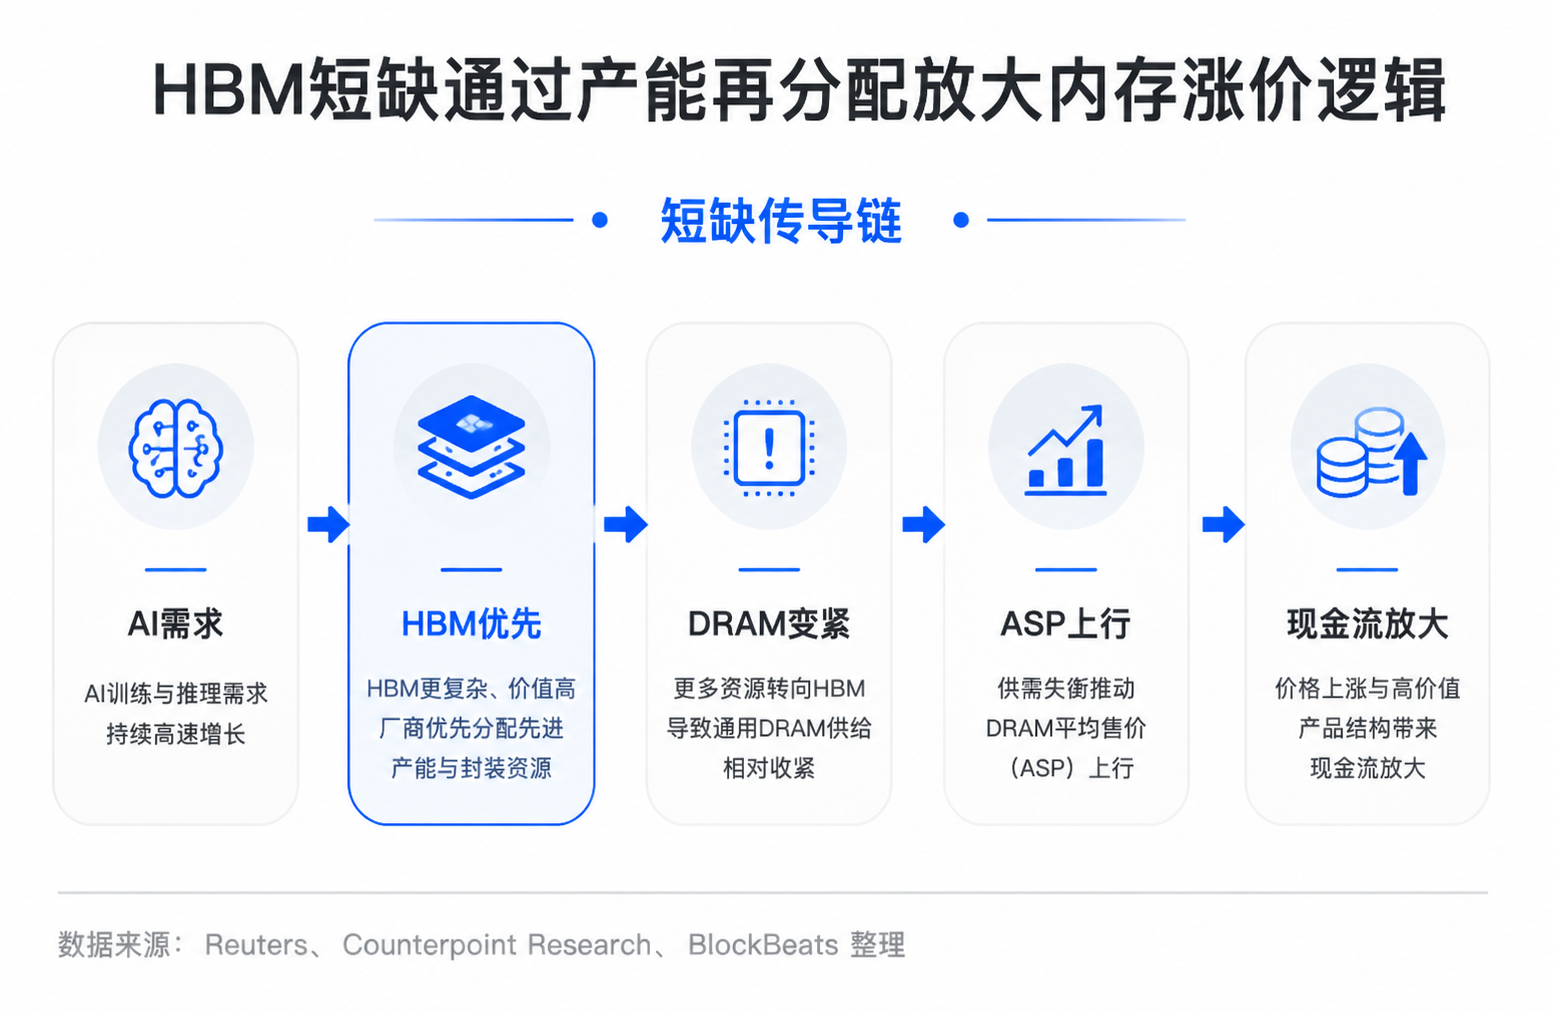
HBM arzı, normal bir DRAM üretim hattını biraz değiştirerek hemen artırılabilecek bir şey değil. Daha karmaşık istifleme, paketleme ve müşteri onayı gerektirir ve ayrıca daha fazla gofret alanı ve ileri paketleme kaynağı tüketir. Aynı kapasitede HBM üretmek, genellikle normal DRAM'den daha fazla üretim kaynağı tüketir.
Bu, etkiyi normal belleğe yayar. Üreticiler daha fazla kaynağı HBM'e yönlendirdikçe, normal sunucu, PC, cep telefonu gibi alanlarda kullanılan DRAM arzı daralır ve DRAM ortalama satış fiyatı da yukarı çekilebilir.
İşte yaklaşık 3.500 dolarlık hedef fiyatın mantıklı olmasını sağlayan temel mekanizma tam olarak budur. Eğer HBM sadece hızlı büyüyen küçük bir ürün olsaydı, SK Hynix'in gelirinin yalnızca bir kısmını artırabilirdi. Ancak HBM aynı anda normal DRAM arzını sıkıştırıp tüm bellek fiyat eğrisini yukarı çekiyorsa, tüm şirket için kâr marjı ve nakit akışı açısından bir amplifikatör haline gelir.
Ancak HBM kıtlığı yalnızca döngüyü uzatabilir, ortadan kaldıramaz. Samsung ve Micron yetişmeye çalışırken, SK Hynix de üretimini artıracak. Yeni fabrikalar ve paketleme kapasiteleri sonuçta arz tarafına yansıyacak. Tartışmanın özü, kıtlığın olup olmadığı değil, ne kadar süreceği ve fiyatların ne kadar güçlü kalacağıdır.
SK Hynix, Tedarik Zincirindeki En Doğrudan Primden Yararlanıyor
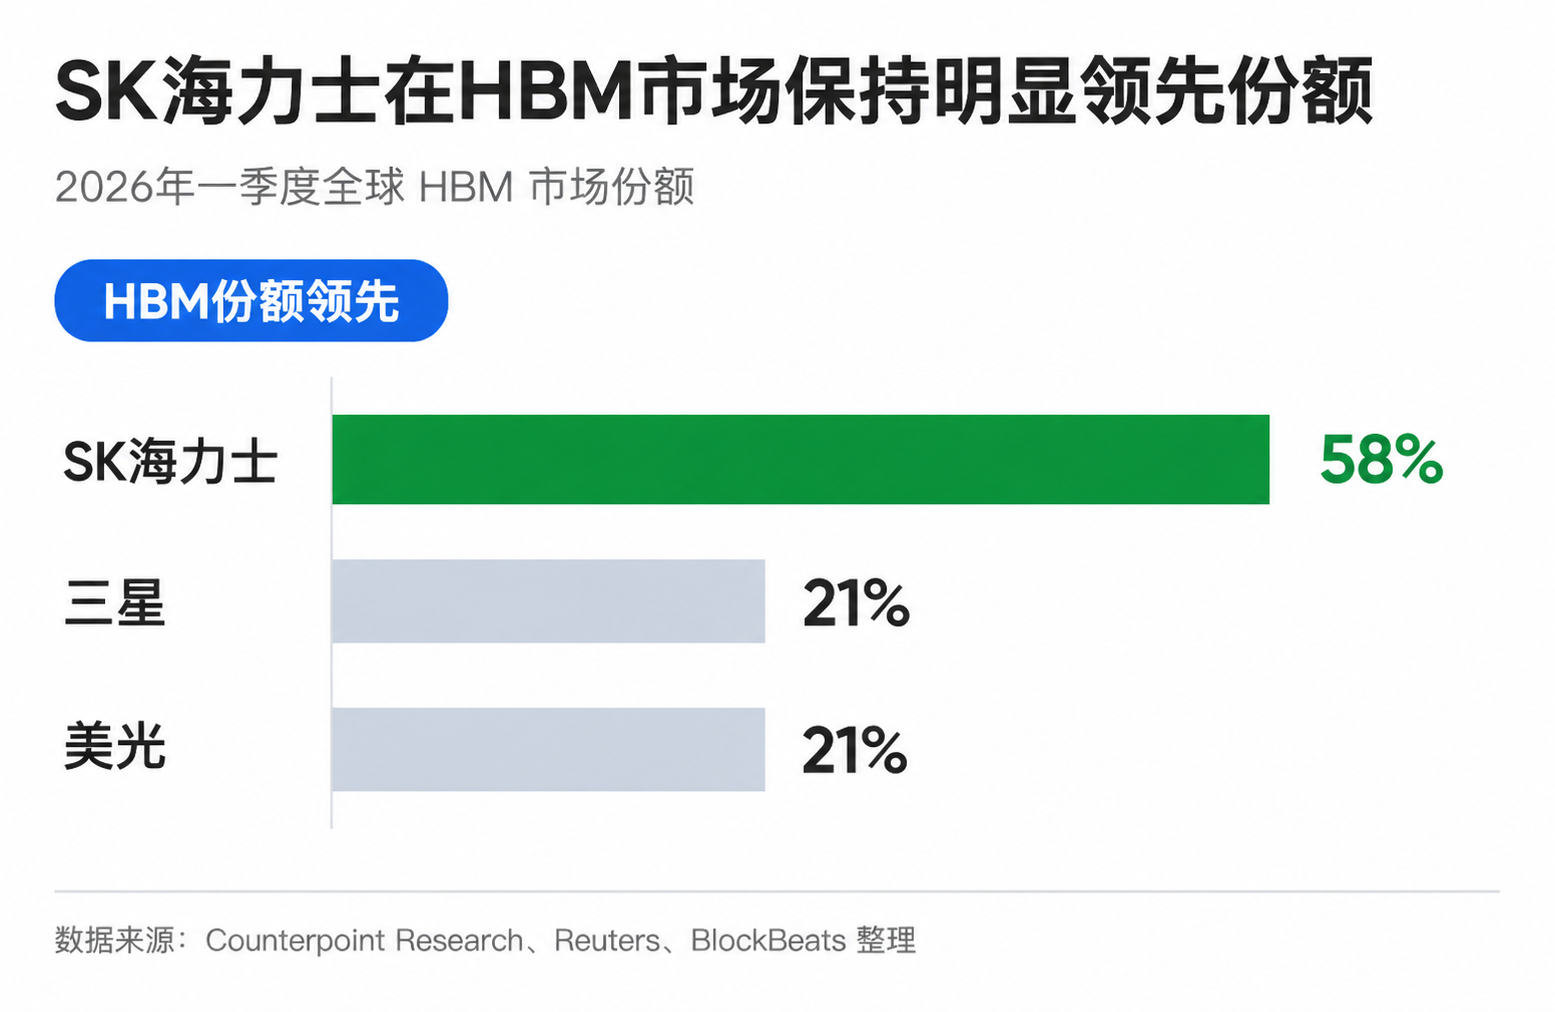
SK Hynix, bu yeniden değerleme döngüsünün merkezinde yer alıyor; yalnızca bir bellek şirketi olduğu için değil, aynı zamanda HBM'de en hızlı ilerleyen şirket olduğu için. Reuters'ın aktardığı Counterpoint verilerine göre, 2026'nın ilk çeyreğinde SK Hynix'in küresel HBM pazar payı yaklaşık %58 olurken, Samsung ve Micron'un her biri yaklaşık %21 paya sahip. Reuters ayrıca SK Hynix'i Nvidia'nın HBM tedarik zincirinde önemli bir tedarikçi olarak tanımladı.
Bu liderlik, yarı iletken tedarik zincirinde oldukça değerlidir. AI çip üreticileri HBM seçerken yalnızca fiyata değil, aynı zamanda performans, verim, kararlılık ve sertifikasyon sürecine de bakar. Müşteri onayını ne kadar erken alırsanız, bir sonraki nesil ürün iş birliği penceresine girme olasılığınız o kadar artar. Siparişleri ne kadar erken sabitlerseniz, kapasite planlaması ve fiyat müzakerelerinde o kadar avantajlı olursunuz.
Bu nedenle 2026 yılı arz-talep görünürlüğü ilgi odağı haline geldi. Reuters'ın 2025 tarihli bir haberine göre SK Hynix, kilit müşterileriyle 2026 yılı HBM tedarik görüşmelerini tamamladı. Birden fazla sektör raporu, HBM kıtlığının 2027 yılına kadar sürebileceğine işaret ediyor. Yatırımcılar için 2026 performansı en azından tamamen hikayelere dayanmıyor.
SK Hynix'in kazancı yalnızca HBM geliriyle sınırlı değil. HBM daha fazla kapasite kullandığından, normal DRAM arzı sıkışıyor ve geleneksel bellek işi de fiyat artışlarından faydalanabiliyor. AI talebi önce HBM aracılığıyla bilançoya giriyor, ardından kapasite yeniden dağılımı yoluyla tüm DRAM fiyatlarını etkiliyor.
Bu, kurumsal hedef fiyatlarının neden sürekli yukarı yönlü revize edildiğini açıklıyor. 3.500 dolarlık aşırı senaryoyu kabul etmeseniz bile, yaklaşık 2.000 ila 2.520 dolar aralığındaki hedef fiyatlar, ana akım kurumların SK Hynix'in 2026-2027 kar esnekliğini yeniden hesapladığını gösteriyor. Fark şu ki, çoğu hala döngüsel sektörlere uygun bir iskonto uyguluyor ve 2027 sonrasındaki kıtlığı doğrudan yeni normal olarak kabul etmiyor.
Hisse Fiyatının İkiye Katlanması İçin Üç Şeyin Gerçekleşmesi Gerekiyor
Aletheia'dan sızan 3.500 dolarlık hedef fiyat, temelde talebin güçlü kalmaya devam edeceğine, arzın sıkışık kalacağına ve nakit akışının beklentileri aşacağına bahse giriyor. Son iki yılda bulut sağlayıcıları ve AI şirketleri büyük ölçekte GPU satın alarak HBM talebinde patlamaya yol açtı. Piyasanın bundan sonra görmek istediği şey, çıkarım (inference), kurumsal AI ve özel ASIC'lerin bellek tüketimini genişletmeye devam edip etmeyeceği ve talebin yalnızca eğitim kümeleriyle sınırlı kalmamasıdır.
Arz tarafının da çok hızlı gevşememesi gerekiyor. 2026 yılındaki sıkışıklığı anlamak nispeten kolaydır, çünkü üretim kapasitesi, paketleme ve müşteri onay süreçlerinde gecikmeler yaşanır; 2027 yılına gelindiğinde ise Samsung, SK Hynix ve Micron'un yeni üretim kapasiteleri ve ürünleri kademeli olarak piyasaya girecektir. Yeni arz beklenenden hızlı gelirse, HBM fiyatlarındaki artış daralabilir ve normal DRAM yeniden baskı altına girebilir.
Sonuçta her şey nakit akışına bağlıdır. Depolama sektörü yükseliş dönemindeyken, şirketler genellikle sermaye harcamalarını artırır, üretimi genişletir, süreçleri yükseltir ve ileri paketleme yatırımları yapar. Kâr artışı her zaman kasada kalmaz; eğer SK Hynix liderliğini sürdürmek için daha büyük yatırımlar yapmak zorunda kalırsa, 3.500 dolarlık hedef fiyatın dayandığı serbest nakit akışı tabanı zayıflar.
Bu nedenle, bu hedef fiyat daha çok iyimser bir senaryo olarak görülmeli, doğrulanmış bir piyasa mutabakatı olarak değil. 2027 yılı asıl gözlem penceresi olacaktır: HBM fiyatları, DRAM ortalama fiyatları, arz temposu ve serbest nakit akışı olumlu tarafta kalmaya devam ederse, piyasa AI'nın bellek sektörünün kâr merkezini yükselttiğine inanacaktır; ancak fiyatlar önce gevşer, arz önce gelir ve nakit akışı sermaye harcamaları tarafından tüketilirse, yaklaşık 3.500 dolar bir yeniden değerleme çapasından duygusal bir zirveye dönüşecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




