Ev Sahibi Takım Primi: Tahmin Piyasalarında Ulusal Yanlılık
Orijinal Başlık: "Ev Sahibi Takım Primi: Tahmin Piyasalarında Ulusal Yanlılık"
Orijinal Yazar: James Dai, Surf Research
Özet
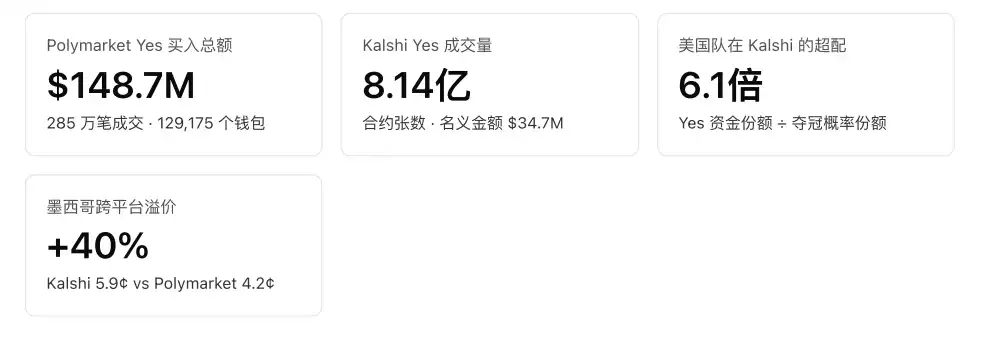
Tahmin piyasası fiyatları genellikle kalabalığın bir olayın olasılığına dair konsensüs tahmini olarak yorumlanır ve geçerliliği, katılımcı kompozisyonunun tarafsızlığına örtük olarak dayanır. Bu makale, Polymarket ve Kalshi platformlarındaki 2026 FIFA Dünya Kupası şampiyonluk piyasalarının tüm işlem verilerini kullanarak – Polymarket'ta 2,85 milyon "Evet" yönlü alım, 148,7 milyon dolar nominal değer, 129.175 bağımsız cüzdan; Kalshi'de ise 814 milyon "Evet" kontratı, 34,7 milyon dolar nominal değer – bahis fonlarının ülke bazında dağılımının, takımların piyasa tarafından ima edilen gücüyle orantılı olup olmadığını test eder.
Çalışma, birbirinden bağımsız iki sistematik yanlılık tespit etmiştir. Birincisi, ülke yanlılığı: Yalnızca KYC tamamlamış ABD kullanıcılarına açık olan Kalshi'de, ABD ve Meksika için "Evet" fonları, maç öncesi şampiyonluk olasılıklarının payına kıyasla sırasıyla 6,1 ve 5,2 kat fazla iken; maç öncesi oranları tamamen aynı olan İsviçre, Uruguay ve Türkiye yalnızca 0,1-0,3 kat seviyesindedir. Aynı iki takım, küresel olarak açık olan Polymarket'ta yalnızca 2,0-2,8 kat fazla ağırlıklandırılmıştır – yanlılık büyüklüğü, platformun o ülke nüfusuna erişilebilirliği ile aynı yönde değişmektedir. İkincisi, sürpriz yanlılığı: Platformdan bağımsız olarak, şampiyonluk olasılığı %0,5'in altında olan takımlar, bağımsız alıcı sayısına göre genellikle 4-16 kat fazla ağırlıklandırılırken, popüler takımlar kişi başına düşük ağırlıklandırılmıştır.
Yanlılık ayrıca fiyatlandırmaya da yansımıştır: 5 Temmuz itibarıyla, ABD ve Meksika, Kalshi'de Polymarket'a kıyasla sırasıyla %18 ve %40 sürekli prim taşırken, diğer tüm ülke dışı takımların platformlar arası farkı ±%3 aralığındadır. Sonuçlar, belirli bir ülkeye olan talebin tek bir platformda yoğunlaştığı ve platformlar arası arbitrajın tam olmadığı durumlarda, o platformun "konsensüs olasılığının" ölçülebilir bir ulusal bileşen içerdiğini göstermektedir.
1. Giriş
Tahmin piyasalarının temel iddiası şudur: Fiyatlar, dağınık özel bilgileri bir araya getirir ve bu nedenle olay olasılıklarının yansız tahminleridir. Bu iddianın geçerli olmasının ön koşullarından biri, katılımcıların girişinin olayın kendisiyle ilgisi olmayan faktörler tarafından sistematik olarak filtrelenmemesidir. Spor etkinlikleri tam da bu noktada temiz bir test senaryosu sunar – Dünya Kupası şampiyonluk piyasası aynı anda üç nadir koşulu bir araya getirir: sonuç uzayı tamamen sayılabilir (48 takım), her sonuç doğal olarak bir ülkeye bağlıdır ve iki ana platformun erişim kuralları tamamen farklıdır. Kalshi, CFTC tarafından düzenlenir ve yalnızca KYC tamamlamış ABD sakinlerine açıktır; Polymarket ise kamu zinciri üzerinde mutabakat sağlar ve küresel olarak erişilebilirdir.
Buradan test edilebilir iki hipotez oluşturulabilir:
· H1 (Sermaye Akışı Hipotezi): Platform kullanıcılarının ülke bileşimi bahis davranışını etkiliyorsa, bir ülkenin takımının "kendi nüfusunun erişebildiği" platformda aldığı sermaye payı, gücüne karşılık gelen paydan sistematik olarak daha yüksek olmalı ve bu aşırı paylaşım, erişimin kısıtlı olduğu platformlarda daha güçlü olmalıdır.
· H2 (Fiyatlandırma Hipotezi): H1 geçerliyse ve platformlar arası arbitraj tam değilse, kendi ülke takımının talebin yoğunlaştığı platformda sürekli pozitif fiyat sapması göstermesi gerekir.
Bu makale, iki platformdaki tüm işlem bazında gerçekleşen işlemleri kullanarak H1 ve H2'yi doğrudan test etmektedir. Anket veya örnekleme dayalı davranış çalışmalarından farklı olarak, zincir üstü ve borsa işlem kayıtları her bir gerçek bahsi kapsar ve örnekleme hatası ile kendi bildirim yanlılığı bulunmaz.
2. Veri ve Yöntem
2.1 Piyasalar ve Örneklem
Analiz nesnesi, iki platformun amiral gemisi şampiyonluk piyasaları olup, turnuvadaki 48 takımın tamamını kapsar:
· Polymarket etkinliği world-cup-winner: 48 takım için ikili piyasalar ("Will X win the 2026 FIFA World Cup?"), Polygon ağındaki CTF Exchange'de eşleştirilir ve tüm işlemler zincir üzerinde görüntülenebilir.
· Kalshi etkinliği KXMENWORLDCUP-26: Her takım için bir sözleşme (ör. KXMENWORLDCUP-26-US), CFTC tarafından düzenlenir.
Örneklem, piyasaların başlangıcından (Mayıs 2025) 5 Temmuz 2026'ya kadar olan her bir işlemi kapsar ve sıfır örnekleme içerir. Kalshi işlem kayıtları, trade_id'ye göre yinelenenler kaldırıldıktan sonra orijinal işlem günlüklerinden toplanır; Kalshi tarafında yalnızca turnuvaya katılan 48 takım korunur, elemelerde elenen takımların (İtalya, Danimarka vb.) eleme dönemi sözleşmeleri, Polymarket'te karşılık gelen bir piyasa bulunmadığı için çıkarılır, böylece platformlar arası karşılaştırılabilirlik sağlanır.
2.2 Ölçüm Yöntemi: Yönlendirilmiş Evet Alım Akışı
Piyasa düzeyindeki toplam işlem hacmi, ülke yanlılığı sorusunu yanıtlamak için uygun değildir. Şampiyonluk piyasası neg-risk yapısındadır; piyasa yapıcılar ve arbitraj programları, 48 sonuç arasında sürekli olarak envanteri yeniden dengeler ve bu, her takımın görünen işlem hacmini birbirine yaklaştırarak gerçek ilgiden koparır (Tablo 1). Bu nötr işlem hacmini ayırmak için, bu makaledeki tüm göstergeler yalnızca yönlendirilmiş Evet alımlarını istatistiklendirir; kendi ülke takımına bahis oynamak, mekanizma olarak o takımın Evet pozisyonunu satın almak şeklinde kendini gösterir:
· Polymarket: CTF Exchange eşleştirme kayıtlarında, varlık kimliği 0 USDC teminatı olan ve USDC ödeyen taraf alıcıdır: alıcı = if(maker_asset_id='0', maker_address, taker_address). Toplam 3,85 milyon Dünya Kupası işlemi bu şekilde net bir şekilde sınıflandırılabilir.
· Kalshi: taker_side='yes' olan işlemler alınır (Evet'i aktif olarak satın alan taraf), nominal tutar = sözleşme adedi × Evet fiyatı.
Tablo 1 · Görünen Hacim ile Yönlendirilmiş Evet Alış Akışının Karşılaştırması (Polymarket, seçilmiş)
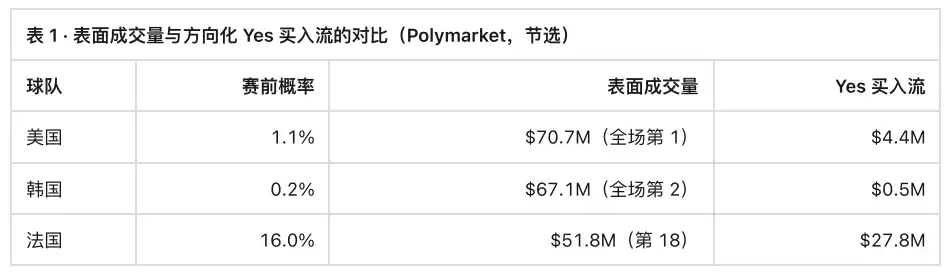
Yönlendirme sonrasında, fon akışı dağılımı takım gücüyle korelasyonu yeniden kazandı (Fransa $27,8M ve 34.331 benzersiz alıcıyla başı çekiyor), kalan sapmalar açıklanmayı bekleyen unsurlardır.
Ayrıca, üç ölçüt paralel olarak raporlanır: Evet doları (büyük fonlara duyarlı), Evet sözleşme adedi (Kalshi) ve benzersiz Evet alıcı cüzdan sayısı (Polymarket, katılımcı sayısına duyarlı). Fiyatı 1 sentin altında olan alt-kuruş seviyesindeki işlemlerde, sözleşme adedi düşük fiyatlı alımların ağırlığını artırır; bu nedenle fon büyüklüğüyle ilgili sonuçlar her zaman nominal tutar baz alınarak yapılır, sözleşme adedi ölçütü yalnızca katılım yoğunluğunu betimlemek için kullanılır.
2.3 Güç Temeli
Maç öncesi piyasanın gizli şampiyonluk olasılığı, takım gücünün temeli olarak alınır: Maç başlangıcından bir gün önce (11 Haziran 2026) Polymarket'teki her takımın Evet kapanış fiyatı kullanılır; bu noktada kadro kesinleşmiştir ancak henüz hiçbir maç sonucu fiyata yansımamıştır. Bu temelin avantajı, piyasanın kendi verdiği güç sıralaması olmasıdır; bu nedenle ona göre herhangi bir fon akışı sapması, piyasanın kendi standartlarına göre bir sapma oluşturur—FIFA sıralaması gibi harici ve gecikmeli göstergelere ihtiyaç duyulmaz.
2.4 Dengesizlik Göstergesi
Aşırı ağırlık oranı (overweight ratio) = Takımın tüm Evet fon akışındaki payı ÷ Takımın toplam şampiyonluk olasılığındaki payı.
1,0 değeri, bahsin olasılıkla tam orantılı olduğunu gösterir; 1'den büyük olması, fon girişinin güç seviyesinin üzerinde olduğunu belirtir. Bu gösterge, platform ölçeğine göre doğal olarak normalize edilir ve doğrudan platformlar arası karşılaştırma yapılabilir.
3. Sonuçlar
3.1 Aynı Oran Grubunda Ülkeler Arası Karşılaştırma: H1'in Doğrudan Testi
H1'i test etmek için en temiz tasarım, oran boyutunda grup içi karşılaştırmadır. Turnuva öncesi şampiyonluk olasılığı %1-1,3 aralığında olan beş takım bulunmaktadır: ABD ve Meksika ev sahibi ülkelerdir ve vatandaşları (ve Meksika kökenli ABD sakinleri) doğrudan Kalshi'de işlem yapabilir; İsviçre, Uruguay ve Türkiye ise ABD perakende tabanından yoksundur. Şekil 1, grup içi farkın bir büyüklük mertebesine ulaştığını göstermektedir:
Şekil 1 · Aynı oran aralığındaki beş takımın aşırı ağırlıklandırma katsayıları. Turnuva öncesi olasılıkları %1-1,3 olan beş takımın Yes fon payı ÷ şampiyonluk olasılığı payı. 1 kat = olasılıkla orantılı.
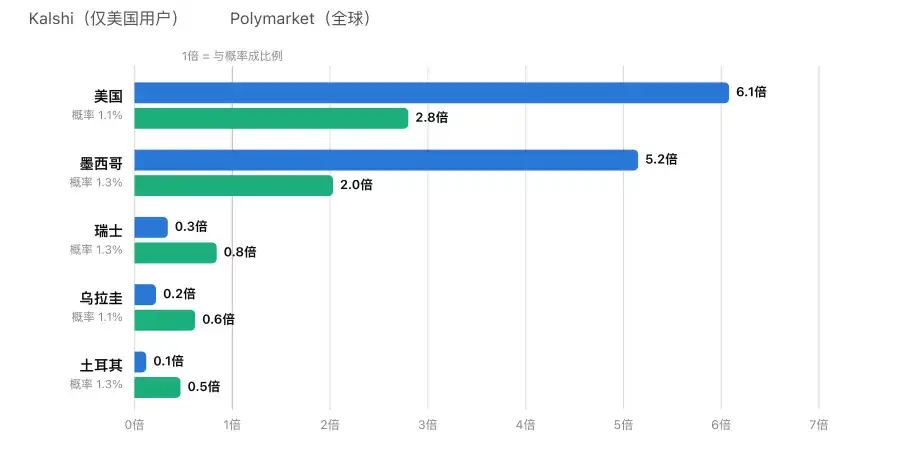
Erişimi kısıtlı Kalshi'de, ABD (6,1 kat) ve Meksika (5,2 kat), aynı oran kontrol grubundaki (0,1-0,3 kat) takımlardan 20-60 kat daha fazla Yes doları almıştır.
Mutlak miktar bazında: Kalshi'de ABD takımı 2,24 milyon dolar, Meksika ise 2,25 milyon dolar Yes alımı görmüş; aynı şampiyonluk olasılığına sahip olarak değerlendirilen İsviçre, Uruguay ve Türkiye ise sırasıyla yalnızca 150.000 dolar, 80.000 dolar ve 50.000 dolar almıştır. Sözleşme adedi bazında, iki ev sahibi sadece aşırı ağırlıklandırılmakla kalmamış, aynı zamanda 48 takım arasında ilk iki sırayı almıştır (Şekil 2) — Meksika 65,9 milyon, ABD 60,6 milyon adet; Fransa (%16) ve İspanya (%16,5) gibi şampiyonluk favorilerini geride bırakmıştır; ABD sözleşmelerinin ortalama işlem fiyatı yalnızca 3,7 sent olup, tipik bir düşük miktarlı, düşük fiyatlı, yüksek frekanslı yerel takım katılım yapısını göstermektedir.
Şekil 2 · Kalshi'de takımların kümülatif Yes sözleşme adetleri (ilk 12). ★ = Ev sahibi. Sütunların sağında turnuva öncesi şampiyonluk olasılığı belirtilmiştir.
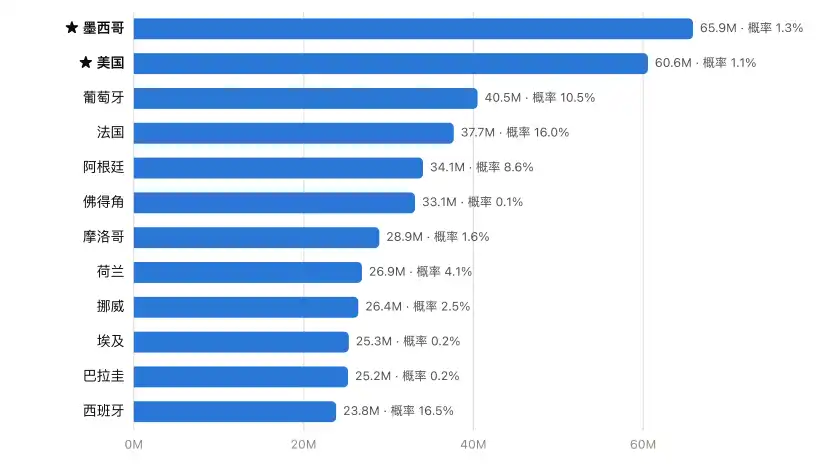
İki ev sahibi, katılım yoğunluğunda tüm şampiyonluk favorilerini geride bırakmıştır — bahis oynayan kitlenin bileşimi, takım gücüyle değil, platform erişimiyle belirlenmektedir.
3.2 Platformlar Arası Karşılaştırma: Sapma Büyüklüğü Erişim Kısıtlamalarıyla Daralıyor
Polymarket küresel olarak açıktır ve hiçbir ülke, ABD kullanıcılarının Kalshi'yi domine ettiği gibi kullanıcı tabanını domine edemez. H1'in mekanizması platform penetrasyonu ise, aynı iki takımın Polymarket'teki aşırı ağırlıklandırması Kalshi'ye göre belirgin şekilde daha zayıf olmalıdır — veriler bununla tutarlıdır: ABD 2,8 kat, Meksika 2,0 kat, Kalshi'nin yarısından az. Şekil 3, tam örneklem perspektifini sunmaktadır: Kalshi'deki fon payı orantı çizgisinden büyük ölçüde saparken, Polymarket orantı çizgisine yakın bir dağılım göstermektedir.
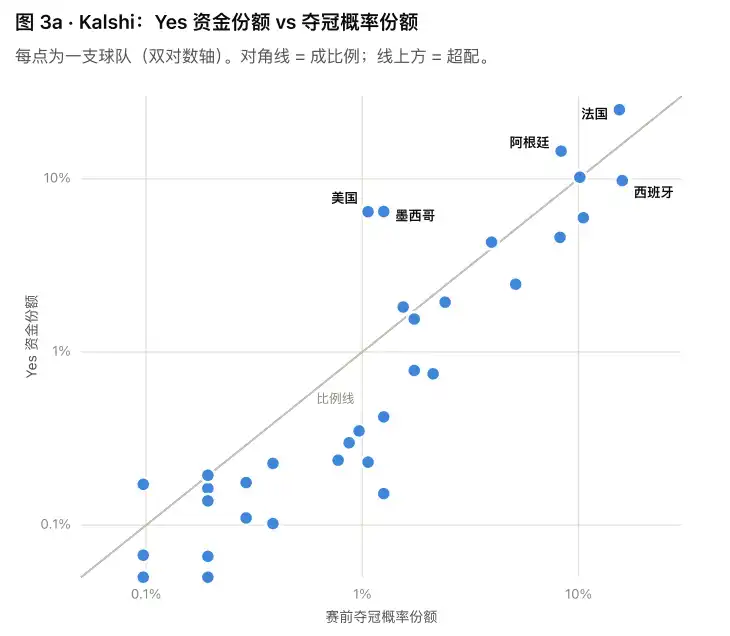
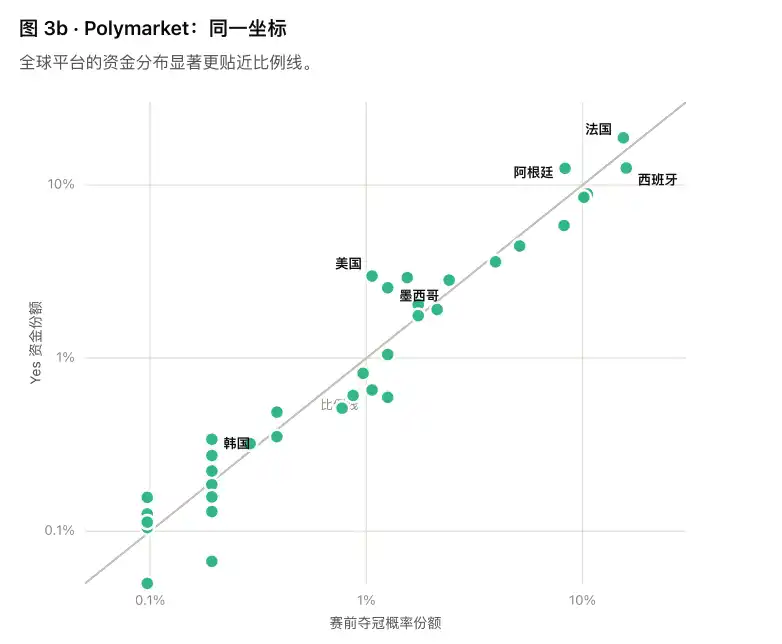
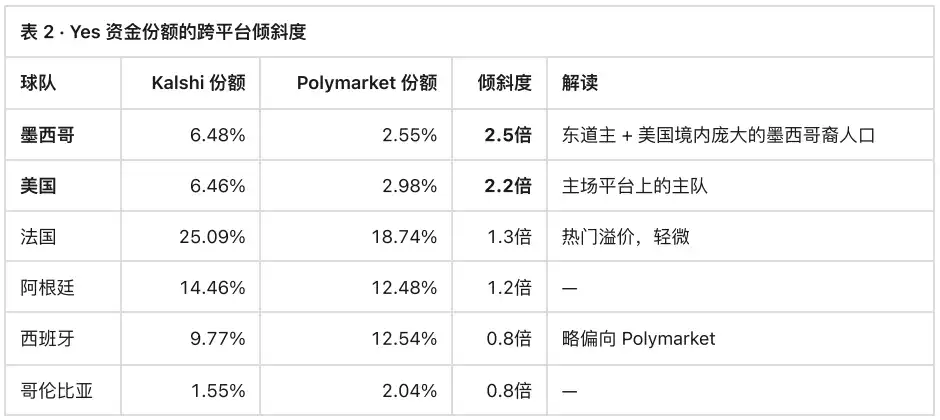
Penetrasyon oranı mekanizmasının en doğrudan kanıtı, her takımın Kalshi payı ÷ Polymarket payı oranıdır (Tablo 2): Bu oran, bir ülkenin fonlarının ABD platformlarındaki göreceli yoğunlaşmasını ölçer ve takım gücüyle ilgisi yoktur. Tüm örneklemde yalnızca ABD ve Meksika 1'den belirgin şekilde sapmıştır:
3.3 Katılımcı Sayısı Boyutu: Platformun Topluluk Yapısı
Polymarket'teki ülke yanlılığı, dolar miktarından ziyade katılımcı sayısında daha belirgindir. Kripto penetrasyonunun yüksek olduğu bölgelerde, kendi ülke takımına "Evet" alan bağımsız cüzdan sayısı, olasılık paylarının çok üzerindedir: Güney Kore en tipik örnektir—şampiyonluk olasılığı %0,2 olan bir takım, 6.369 bağımsız alıcı cüzdanı çekmiş ve bu, olasılık payının 8,7 katıdır (dolar bazında da 1,8 kat); Kalshi'de Güney Kore takımının sözleşme sayısı da 9,8 kat fazla tahsis edilmiştir. Mısır (10,4 kat), Gana (16 kat), Fas (hem dolar hem kişi sayısında 1,9 kat) benzer bir model sergiler ve bu, diaspora toplulukları ile kripto topluluklarının coğrafi dağılımıyla uyumludur. Buna karşılık, İspanya, İngiltere gibi geleneksel devler kişi başına yalnızca 0,4 kat seviyesindedir. Katılımcıların nereden geldiği, platformun demografik yapısı tarafından belirlenir.
3.4 Sürpriz Yanlılığı: Ülke Yanlılığından Bağımsız İkinci Bir Güç
Ülke faktörü ayrıştırıldıktan sonra, verilerde daha yaygın bir model ortaya çıkar: Tüm düşük olasılıklı takımlar, orantısız sayıda küçük alıcı çeker.
Polymarket'te olasılığı %0,5'in altında olan takımlar, bağımsız cüzdan sayısına göre neredeyse tamamen 4-16 kat fazla tahsis edilmiştir (Kanada 6,6, İskoçya 7,0, Yeni Zelanda 10,5, Çek Cumhuriyeti 11,6, Bosna-Hersek 13,0); popüler takımlar kişi başına düşük tahsis edilmiştir (İspanya 0,43, İngiltere 0,40), ancak fonlar onlarda yoğunlaşmıştır—Fransa ve Arjantin, Kalshi "Evet" nominal tutarının %39,5'ini oluşturur ve bu, olasılık paylarının toplamının biraz üzerindedir.
Bu nedenle iki gücün birleşik yapısı net bir şekilde ayrıştırılabilir: Kalabalıklar düşük olasılıklı sonuçlar için küçük "piyango" biletleri alır, büyük fonlar popüler olanlara odaklanır; aynı oran koşullarında, kendi ülke takımları, nüfuslarının erişebildiği platformlarda ek 5-10 kat çarpan elde eder. Grup içi karşılaştırma (Bölüm 3.1), tam olarak "sürpriz tercihi" ile "kendi ülkesinin sürprizini tercih etme"yi ayıran bir tanımlama tasarımıdır.
3.5 Fiyatlandırma Anlamı: H2 Testi
Kendi ülke takımının "Evet" talebi tek bir platformda yoğunlaşmışsa ve arbitraj eksikse, o platformun fiyatı pozitif bir sapma göstermelidir. Şekil 4, 16 takımın tamamı hayatta kalan takımlar için aynı gün (5 Temmuz) platformlar arası fiyat karşılaştırmasını göstermektedir:
Şekil 4 · Aynı takımın iki platformdaki en güncel "Evet" fiyatı (5 Temmuz 2026). 16 takımın hayatta kaldığı gün, aynı tarihe hizalanmış; fark ≥%7 olanlar işaretlenmiştir.
İşaretlenen farklar: Portekiz Kalshi +%12; Meksika Kalshi +%40; ABD Kalshi +%18.
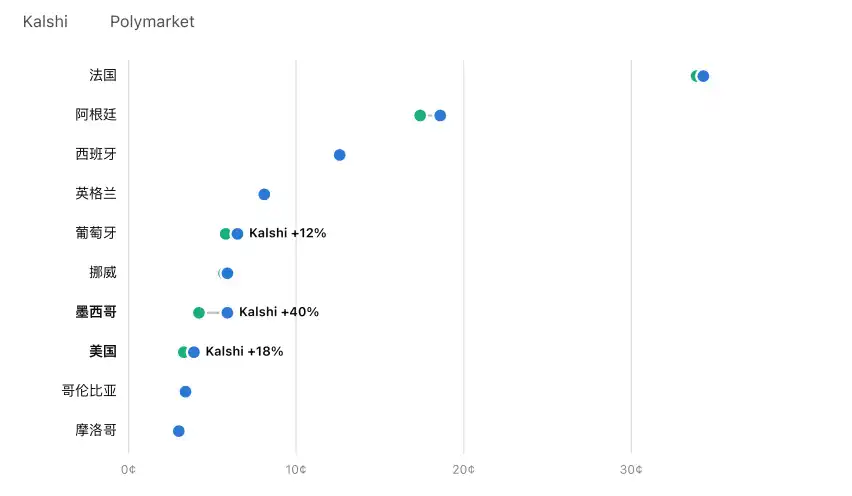
Yerel olmayan takımlar (Fransa, İspanya, İngiltere, Norveç, Kolombiya, Fas) için platformlar arası fark ±%3 içinde; Meksika +%40, ABD +%18 – prim, tam olarak en yüksek sermaye fazlasına sahip iki takımda yoğunlaşmıştır.
Farkların kesitsel dağılımı H2 tahminiyle uyumludur: arbitraj, yerel olmayan takımlarda etkin bir şekilde çalışır (fark ±%3 içinde), ancak yerel talebin en yoğun olduğu iki kontratta %18-40 arasında kalıcı bir prim bırakır. Sapma yalnızca sermaye akışında değil, aynı zamanda fiyatlara da yansımıştır.
4. Sonuç
1. Sermaye akışı (H1 doğrulandı): ABD ve Meksika, Kalshi'de şampiyonluk olasılıklarına karşılık gelen payın 5-6 katı "Evet" sermayesi alırken (aynı oranlardaki yabancı takımlar 0.1-0.3 kat), Polymarket'te bu oran 2-3 kattır; Kalshi'deki sermaye, Polymarket'e kıyasla ABD ve Meksika takımlarında 2.2-2.5 kat daha yoğundur. Sapma büyüklüğü, platformun o ülke nüfusuna erişilebilirliğiyle monoton bir şekilde değişir – dengesizlik, takımlara yönelik farklılaştırılmış yargılardan değil, platforma kimlerin erişebildiğinden kaynaklanır.
2. Fiyatlama (H2 doğrulandı): Aynı iki takım, Kalshi'de küresel platformlara kıyasla sürekli olarak %18-40 prim taşırken, yerel olmayan tüm takımların farkı ±%3 içindedir. Sapma gösteren kitlenin yoğunlaştığı işlem yerlerinde, yerel takım talebi arbitrajı geride bırakmıştır.
3. Metodolojik çıkarım: Tahmin piyasası fiyatları "grup konsensüs olasılığı" olarak alıntılanırken, platformun erişim yapısı dikkate alınmalıdır. Ülkeye bağlı olaylar için, erişim kısıtlamalı platform fiyatları ölçülebilir bir yerel bileşen içerir; platformlar arası karşılaştırma (veya küresel platformu baz almak) adil olasılık okumasına daha yakın bir değer sağlayabilir.
Bu makalenin tanımlama stratejisi – aynı oran grubunda karşılaştırma + platformlar arası eğilim + aynı gün fiyat karşılaştırması – herhangi bir kullanıcı profili verisine dayanmaz ve yalnızca halka açık işlem kayıtlarından tekrarlanabilir. Bu çerçeve, diğer ülkeye bağlı olaylara (seçimler, Olimpiyatlar, bölgesel politika piyasaları) doğrudan uygulanabilir ve ayrıca platformlar arası fiyat sapmalarının nicel izlenmesi için bir şablon sunar.
Bu makale bir katkıdır ve BlockBeats'in görüşlerini yansıtmamaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler