UBS Yorumu: Meta, fazla AI işlem gücünü satarak EPS durgunluğu baskısını hafifletebilir mi?

TL;DR
· Bloomberg, Meta'nın fazla yapay zeka işlem gücünü satmayı veya mevcut altyapısında barındırdığı modellere erişim açmayı düşündüğünü bildirdi; UBS, "Al" tavsiyesini ve 865 dolar hedef fiyatını korudu.
· UBS, Meta'nın 2026 ve 2027 yılları için hisse başına kârının (EPS) neredeyse sabit kalacağını, yapay zeka yatırımlarının kâr marjlarını ve faaliyet kaldıracını baskıladığını öngörüyor.
· İşlem gücü satışı henüz şirket tarafından resmi olarak doğrulanmadı; yeterli gelir tamponu oluşturup oluşturamayacağı en büyük belirsizlik olmaya devam ediyor.
Bloomberg, Meta'nın fazla yapay zeka işlem kapasitesini dış şirketlere satmayı veya mevcut altyapısında barındırdığı yapay zeka modellerine erişim izni vermeyi düşündüğünü bildirdi; UBS ise Meta için "Al" tavsiyesini ve 12 aylık 865 dolar hedef fiyatını korudu, ancak bu nedenle herhangi bir kâr tahminini yükseltmedi.
Bu değerlendirmenin önemli noktası, Meta'nın hemen bir bulut bilişim şirketine dönüşüp dönüşmeyeceği değil, yoğun yapay zeka sermaye harcamalarına daha yakın bir gelir çıkışı bulup bulamayacağıdır. 1 Temmuz 2026 itibarıyla Meta hisse senedi fiyatı 601,85 dolar olup, 865 dolar hedef fiyatı yaklaşık %43,7'lik bir değer artış potansiyeline işaret etmektedir; ancak UBS modelinde Meta'nın 2026 yılı seyreltilmiş GAAP hisse başına kârı (EPS) 32,61 dolar, 2027 yılı için ise sadece 32,98 dolar olup neredeyse hiç büyüme göstermemekte ve 2027 yılı konsensüs beklentisi olan 34,81 doların altında kalmaktadır.
Yatırımcıların en çok endişelendiği nokta tam olarak budur: Yapay zeka altyapısı önce amortisman, sunucu, veri merkezi ve işletme maliyetlerini getirirken, Meta AI sohbet robotu, Business Agents gibi ürünlerle ölçeklenebilir bir şekilde para kazanmak daha uzun zaman alabilir. Fazla işlem gücü dışarıya satılabilirse, Meta en azından yapay zeka uygulama gelirlerinin artmasını beklerken kâr baskısını hafifletecek bir tampon elde edebilir.
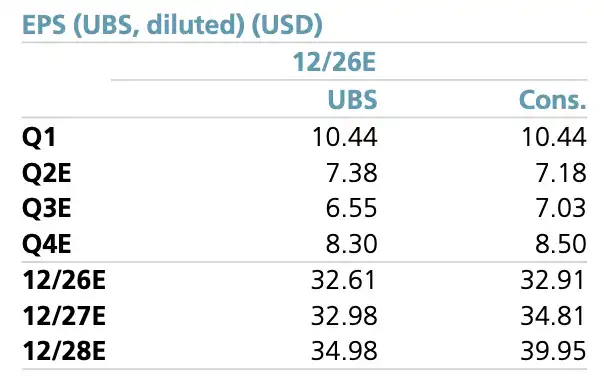
Meta çeyreklik ve yıllık EPS tahmin tablosu; 2026E seyreltilmiş GAAP EPS 32,61 dolar, 2027E ise 32,98 dolar olup EPS'nin neredeyse durağan olduğunu göstermektedir.
865 Dolar Hedef Fiyatının Ardında Bir Kâr Marjı Stres Testi Yatıyor
UBS'in Bloomberg haberini doğrudan kâr tahminlerine dahil etmemesi oldukça kritik. 865 dolar hedef fiyatı hâlâ 2028 yılının ilk çeyreği sonu için beklenen seyreltilmiş GAAP EPS olan 33,26 doların 26 katına dayanmakta olup, hedef fiyat "işlem gücü satışı" fikri nedeniyle yükseltilmemiştir.
Yani, mevcut yatırım mantığı hala Meta'nın temel reklam işine, AI ürünlerinin potansiyel nakde dönüşümüne ve uzun vadeli karlılık toparlanmasına dayanıyor; henüz hayata geçmemiş yeni bir bulut hizmeti işine değil. Hesaplama gücü satmak daha çok isteğe bağlı bir tampon gibi: Meta'nın inşa ettiği AI altyapısı kısa vadede dahili kullanım ihtiyacını aşarsa, şirket kapasitenin bir kısmını harici müşterilere kiralayarak boş kaynakların kar tablosuna olan yükünü azaltabilir.
Finansal baskı zaten kar marjı tahminlerine yansımış durumda. UBS, Meta'nın gelirinin 2025'te yaklaşık 201 milyar dolardan 2026'da 252,3 milyar dolara, 2027'de 309,4 milyar dolara ve 2028'de 360,9 milyar dolara çıkmasını bekliyor. Ancak aynı dönemde EBIT marjı 2025'teki %59,8'den 2026'da %47,6'ya, 2027'de %44,3'e ve 2028'de %41,4'e düşüyor.
Gelir hala artarken marjların düşmesi, AI harcamalarının işletme kaldıracının bir kısmını tükettiğini gösteriyor. Başlangıçta yüksek marjlı bir reklam işine sahip bir platform şirketi için piyasanın ne kadar yüksek bir değerleme vermeye istekli olduğu, yatırımcıların bu AI harcama turunun sonuçta ne kadar gelir getireceğine inandığına bağlıdır; sadece daha ağır bir maliyet yapısına dönüşmesine değil.
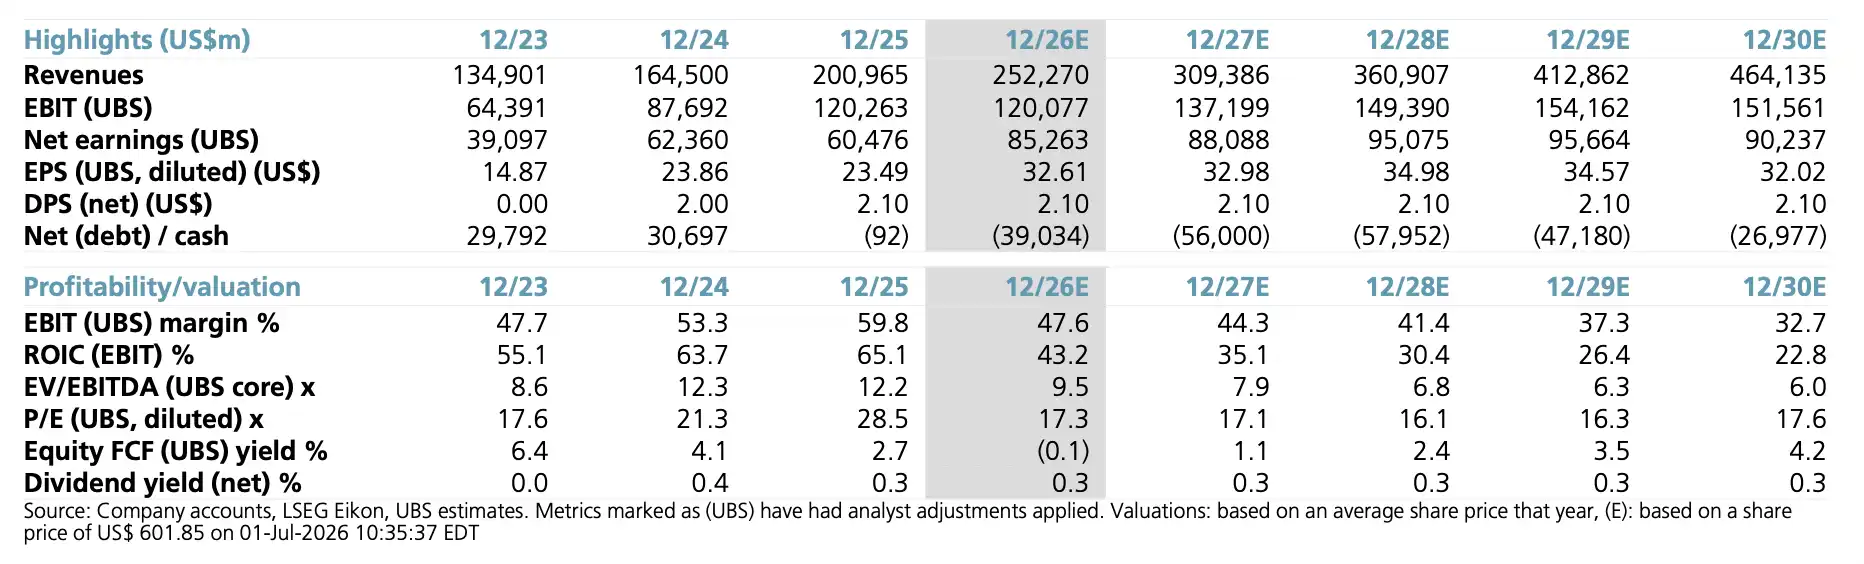
Finansal öne çıkanlar ve uzun vadeli tahmin özet tablosu; gelir tahmini 2028'de 360,9 milyar dolara yükselirken, EBIT marjı 2025'teki %59,8'den 2028'de %41,4'e düşüyor.
Zuckerberg daha önce "bulut hizmeti satışını" masaya koymuştu
Bloomberg'in bahsettiği yön tamamen ani değil. Zuckerberg daha önce kamuoyu önünde, hesaplama gücü inşasında fazlalık olması durumunda harici hizmet satışının bir seçenek olduğunu kabul etmişti.
26 Mayıs 2026'daki hissedar toplantısında, şirketin hesaplama gücü inşasında fazlalık olması durumunda bulut hizmeti satmanın "masadaki bir seçenek" olduğunu ve bunun büyük yatırımlara olan güveninin nedenlerinden biri olduğunu söyledi. Daha önce, 29 Ekim 2025'teki bir telekonferansta, neredeyse her hafta harici şirketlerin API hizmetleri veya hesaplama kaynağı tedariki hakkında soru sorduğunu, şirketin henüz harekete geçmediğini ancak fazlalık olması durumunda bunun bir seçenek olabileceğini belirtti.
Bu iki açıklama, Meta yönetiminin en azından "dahili AI altyapısını harici olarak nakde çevirmeyi" düşünce kapsamına aldığını gösteriyor. Harici satışın olası iki biçimi var: biri daha çok ham hesaplama kaynağı kiralamaya benzer, diğeri ise Meta altyapısında barındırılan AI modellerine erişim açmaktır. Birincisi daha çok hesaplama gücü tedarikine, ikincisi ise daha çok API veya model hizmetine benzer.
Ancak bu, geleneksel bulut bilişim işlerinden hâlâ uzak. AWS, Azure ve Google Cloud'un iş modeli, bilgi işlem, depolama, veritabanı, ağ, güvenlik, geliştirici araçları ve kurumsal hizmetleri içeren eksiksiz bir bulut platformu ekosistemidir. Meta'nın mevcut materyallerinin destekleyebileceği sonuç yalnızca şudur: Eğer AI bilgi işlem kapasitesi iç talebi aşarsa, şirket kaynaklarının bir kısmını nakde çevirebilir; bu, Meta'nın bulut pazarına tamamen gireceğini doğrulamak anlamına gelmez.
Bu ayrım çok önemlidir. Bunu Meta'nın üç büyük bulut sağlayıcısına resmi bir meydan okuması olarak anlamak, sonuçları abartılı hale getirir; bunu AI sermaye harcama döngüsünde bir gelir tamponu olarak anlamak, mevcut materyallere daha yakındır.
Bilgi işlem gücü satmak bir nefes aldırabilir, ancak AI yatırım getirisi sorununu doğrudan çözemez
Meta'nın karşı karşıya olduğu şey, gelir artışının kaybolması değil, büyüme ile yatırım arasındaki zaman farkıdır. Reklam işi hâlâ nakit akışı sağlayabilirken, AI yatırımları şirketin önceden büyük miktarda altyapı inşa etmesini gerektiriyor. Sorun şu: Bu yatırımlar ne zaman ve hangi biçimde görünür gelire dönüşecek?
Dış şirketler bilgi işlem kaynakları veya model erişimi satın almaya istekliyse, Meta daha erken bir gelir elde edebilir ve "önce harca, sonra nakde çevir" baskısını hafifletebilir. Yatırımcılar için bu, AI yatırım getirisi için bekleme süresini kısaltır ve EPS'nin neredeyse durağan olduğu bir dönemde analistlerin neden hâlâ yüksek hedef fiyatları koruduğunu açıklayabilir.
UBS'nin öngördüğü getiri de bu değerleme gerilimini yansıtıyor: 601,85 dolarlık mevcut fiyat üzerinden, hedef fiyat %43,7'lik bir hisse senedi değer artışı potansiyeli, toplam hisse getirisi yaklaşık %44,1, piyasa varsayım getirisi %9,2 ve aşırı getiri yaklaşık %34,9 anlamına geliyor.
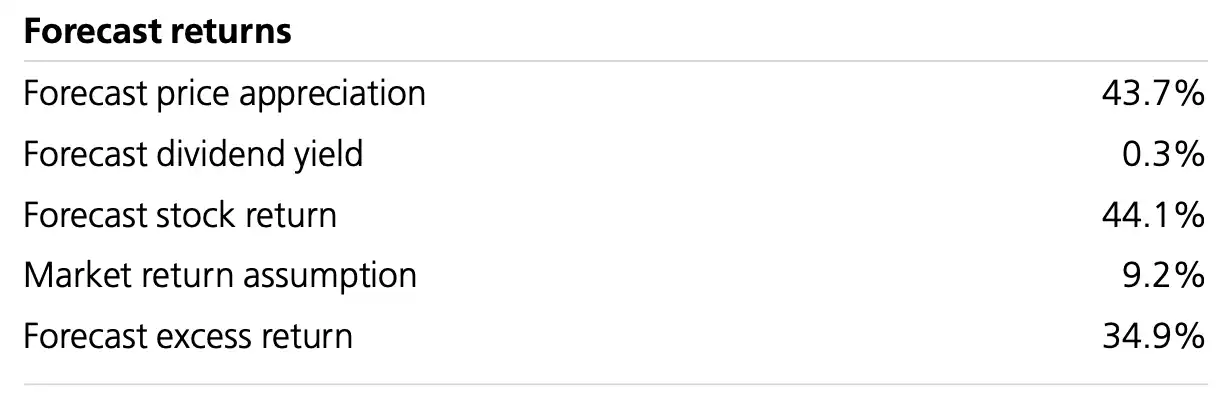
Tahmini getiri oranı ayrıştırma tablosu; hisse senedi değer artışı %43,7, toplam getiri %44,1, piyasa getiri varsayımı %9,2, aşırı getiri %34,9.
Ancak, bilgi işlem gücü satmak, kâr baskısının otomatik olarak ortadan kalktığı anlamına gelmez. İlk olarak, şirket henüz ilgili iş planını resmi olarak doğrulamadı ve potansiyel müşteriler, fiyatlandırma, ölçek veya lansman zamanını açıklamadı. İkinci olarak, AI bilgi işlem gücü dışarıya satılırsa, kaynak yönetimi, hizmet seviyeleri, müşteri desteği, güvenlik uyumluluğu ve altyapı güvenilirliği gibi sorunlarla karşılaşılabilir. Üçüncü olarak, iç AI ürün talebi hızla artmaya devam ederse, satışa sunulabilecek "fazla" kapasite yeterince büyük olmayabilir.
Daha gerçekçi bir sınır, dışarıdan nakde çevirmenin yalnızca iki durumda gerçekten anlamlı olmasıdır: Birincisi, Meta'nın aşamalı olarak fazla bilgi işlem kapasitesi inşa etmesi; ikincisi, dış müşterilerin bu kaynakları veya model erişimini yeterince yüksek bir fiyattan satın almaya istekli olması. Aksi takdirde, bu yalnızca piyasa anlatısını hafifletebilir, EPS eğrisini belirgin şekilde değiştiremez.
Şirket henüz onaylamadı, tahminler de henüz yükseltilmedi
Bu rapordaki en dikkat çekici ihtiyatlılık, haberin doğrudan kâr revizyonuna dönüştürülmemiş olmasıdır. UBS, "Al" notunu ve 865 dolar hedef fiyatını korurken, herhangi bir tahminde değişiklik yapmadığını açıkça belirtti. Bu, "AI hesaplama gücü dış satışı"nın şu an için hâlâ potansiyel bir yukarı yönlü seçenek olduğu, modele dahil edilmiş kesin bir gelir olmadığı anlamına geliyor.
Bu da piyasaya iki soru bırakıyor.
İlk soru, işin gerçekten hayata geçip geçmeyeceği. Meta, fazla bulut hizmetlerini satmaktan bahsedebilir, ancak sonuçta sunulup sunulmayacağı, hangi ürün formunda ve hangi müşterilere yönelik olacağı henüz belli değil. Eğer bu sadece yönetimin sözlü bir seçeneğiyse, kısa vadede finansal model üzerindeki etkisi sınırlı olacaktır.
İkinci soru ise ölçeğin yeterince büyük olup olmadığı. Meta'nın AI sermaye harcaması baskısı, tüm kârlılık eğrisine yansıyor. 2025'teki %59,8'lik EBIT marjından 2027'deki %44,3'e düşüş baskısını dengelemek için, dışarıdan sağlanan hesaplama gücü gelirinin oldukça büyük bir ölçeğe ve yeterli bir kâr marjına sahip olması gerekiyor. Sadece az miktarda atıl kaynağı satmak, piyasa duyarlılığını iyileştirebilir ancak uzun vadeli kâr beklentilerini değiştirmeyebilir.
Meta hâlâ reklamı temel nakit akışı olan bir platform şirketidir. AI altyapı yatırımları ya reklam verimliliği, ticari ajanlar, AI asistanları ve geliştirici ekosistemi aracılığıyla geri kazanılacak ya da kârlılığı düşürmeye devam edecektir. Fazla hesaplama gücünün dışarıya paraya çevrilmesi bu yolu kısaltabilir, ancak temel AI ürünlerinin gerçek anlamda ölçeklenmesinin yerini alamaz.
Bu nedenle, 865 dolar hedef fiyatı ve neredeyse durağan EPS tahmini bir araya geldiğinde, piyasanın Meta hakkındaki temel görüş ayrılığını yansıtıyor: Yatırımcılar, AI yatırımları nedeniyle kârlılık düşerken, bu altyapıların gelecekte yeterli getiri sağlayacağına inanmaya devam edecek mi? Hesaplama gücü satışı daha yakın bir cevap sunuyor, ancak bu cevap henüz finansal tablolara yazılmadı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler