Bernstein Yorumu: Qualcomm'un Hedef Fiyatı 235 Dolara Yükseltildi, Ancak Kısa Vadede Baskı Altında Kalması Bekleniyor

TL;DR
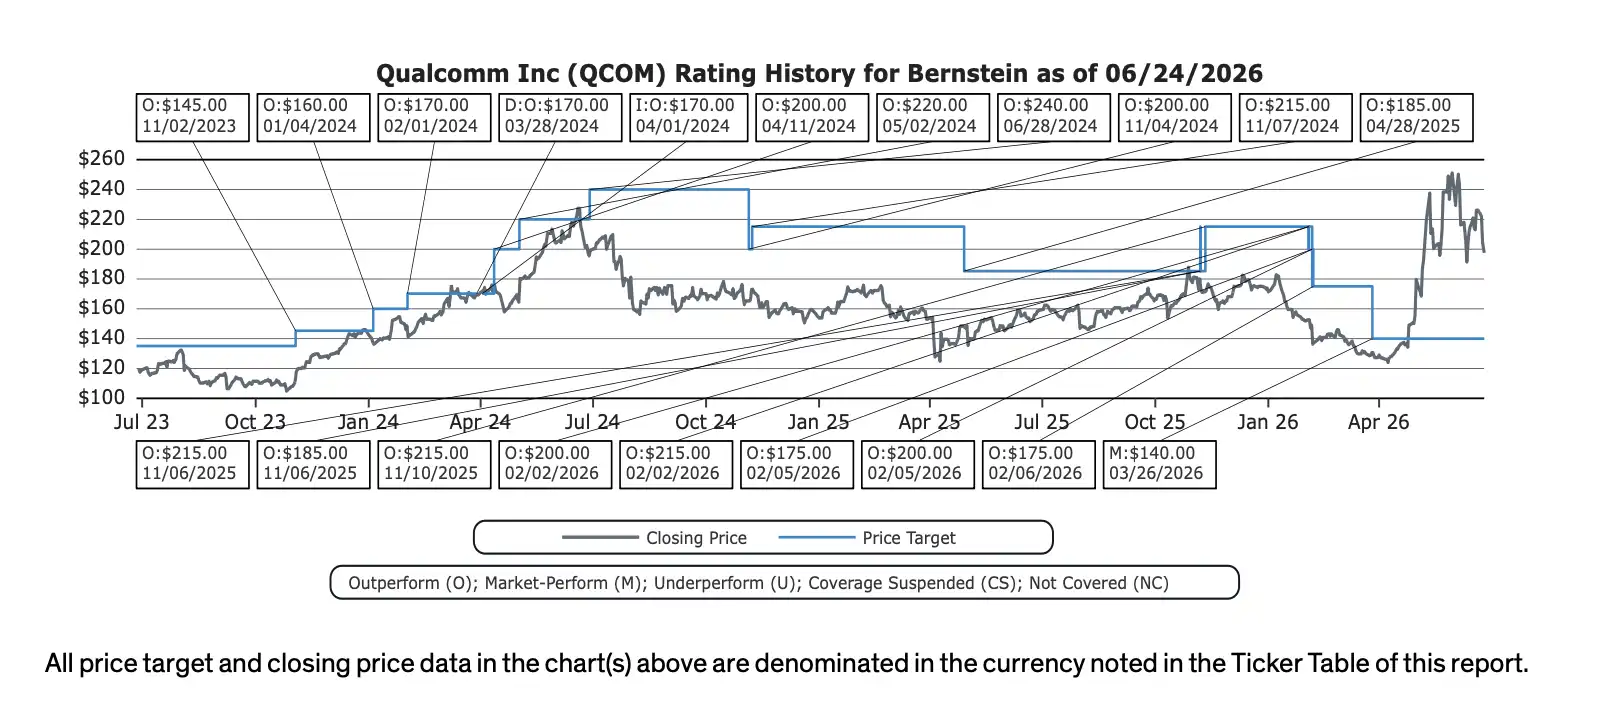
· Bernstein, Qualcomm'un hedef fiyatını 140 dolardan 235 dolara yükseltti, ancak notu hala Market Perform olarak koruyor.
· Qualcomm'un FY2029 hedefi, veri merkezleri, otomotiv ve IoT'ye odaklanıyor; telefon dışı gelir hedefi yaklaşık 40 milyar dolar.
· Telefon işindeki düşüş, artan OPEX ve veri merkezi brüt kar marjındaki belirsizlik, notun yükseltilmemesinin temel kısıtlamaları olmaya devam ediyor.
Hedef Fiyat Büyük Ölçüde Arttı, Ancak Not Yükselmedi
Qualcomm, New York'taki Investor Day'in ardından piyasaya daha büyük bir uzun vadeli büyüme hedefi sundu. Bernstein daha sonra Qualcomm'un hedef fiyatını 140 dolardan 235 dolara yükseltti, ancak notu hala Market Perform olarak korudu.
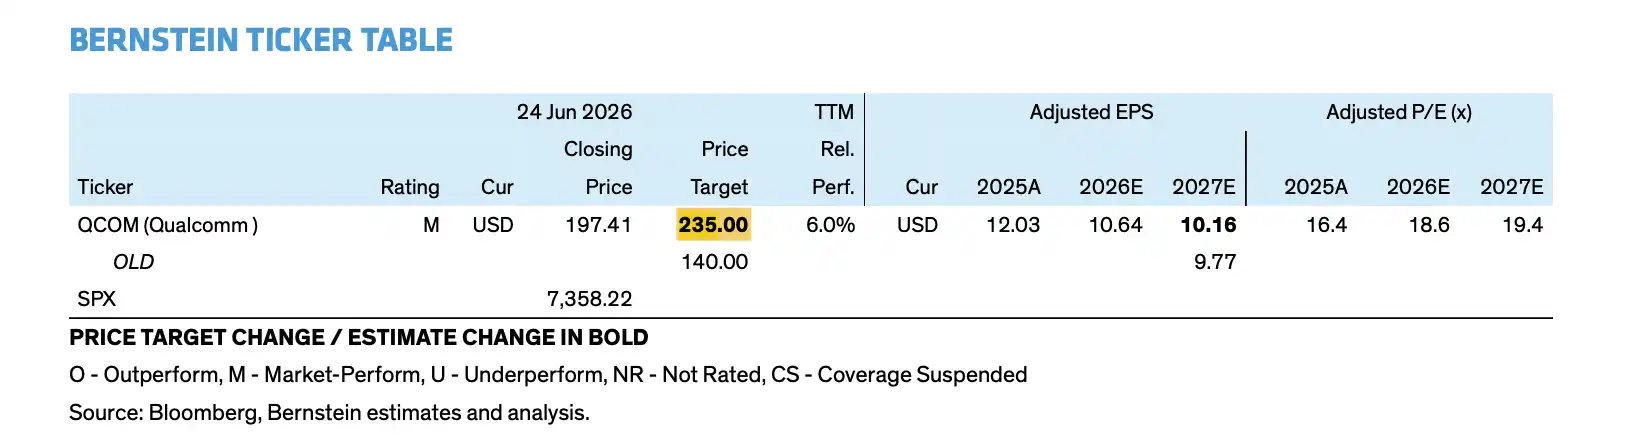
Hedef fiyatın yükseltilmesi, Bernstein'ın Qualcomm'un uzun vadeli hikayesinin büyüdüğünü kabul ettiğini gösteriyor. Şirket artık kendisini yalnızca bir telefon çipi tedarikçisi olarak konumlandırmıyor, aynı zamanda AI veri merkezleri, otomotiv, IoT ve kişisel AI cihazları gibi daha geniş bir bilgi işlem pazarına girmeye çalışıyor. Qualcomm'un resmi hedefine göre, FY2029'a kadar şirketin telefon dışı geliri yaklaşık 40 milyar dolara, veri merkezi geliri 15 milyar doların üzerine çıkacak ve Non-GAAP EPS 18 doların üzerinde olacak.
Ancak notun yükseltilmemesi, satıcı tarafının bu hikayenin yeterince kesin olduğunu düşünmediğini de gösteriyor. Gerçek kısıtlama zaman farkında yatıyor: Veri merkezi ve otomotiv işlerinin gerçekleşmesi daha sonra olacak, telefon işindeki düşüş, Apple gelirinin çıkışı, artan OPEX ve brüt kar marjı baskısı ise kazanç raporlarına daha erken yansıyacak.
Bu, 235 dolarlık hedef fiyatın bir "al" sinyali olmadığını açıklıyor. Bernstein, Qualcomm'un uzun vadeli değerleme tavanının yükseldiğini kabul ediyor, ancak mevcut hisse fiyatı zaten kısmen iyimser beklentileri yansıtırken, risk-ödül dengesi henüz al tarafına net bir şekilde kaymadı.
Yeni Hikaye: Telefon Döngüsünden AI Veri Merkezine
Qualcomm'un bu seferki en önemli yeni hikayesi, veri merkezi.
Şirketin resmi hedefi, FY2029'da veri merkezi gelirinin 15 milyar doların üzerinde olacağını gösteriyor. Mevcut yaklaşık 30 milyon dolarlık veri merkezi gelir tabanına kıyasla bu, Qualcomm'un önümüzdeki yıllarda yalnızca mobil çip ve uç bilişim pazarında kalmak yerine, bulut sağlayıcılarının AI altyapı bütçesine gerçekten girmesi gerektiği anlamına geliyor.
Qualcomm'un açıkladığı veri merkezi yol haritası, özel ASIC'ler, AI çıkarım hızlandırıcıları, Dragonfly C1000 CPU, bağlantı ürünleri ve ilgili yazılım katmanlarını içeriyor. Şirket ayrıca, FY2027'de her birinin özel silikon gelirine 1 milyar dolardan fazla katkıda bulunması beklenen iki isimsiz Hyperscaler müşterisinden bahsetti.
Meta iş birliği, bir diğer önemli doğrulama noktası. Qualcomm ve Meta, veri merkezi CPU'su için çok nesilli bir iş birliği duyurdu ve Dragonfly C1000 CPU'nun 2028'in ikinci yarısında üretime geçmesi planlanıyor. Ancak burada dikkatli olmak gerekiyor: Resmi açıklamaya göre Qualcomm tedarikçilerden biri olacak, ancak tutar, kapasite ve tekel olup olmadığı açıklanmadı.
Otomotiv ve IoT ise ikinci büyüme eğrisini oluşturuyor. Qualcomm'un resmi hedefleri, FY2029'da otomotiv gelirinin 10 milyar dolara, IoT gelirinin ise 14 milyar doların üzerine çıkmasını öngörüyor. Otomotiv design-win pipeline'ı 18 ay önceki 45 milyar dolardan 65 milyar dolara yükseldi ve şirket, dijital kokpit, sürücü destek sistemleri ve araç içi bağlantıya yatırım yapmaya devam ediyor.
235 Dolar Hedef Fiyatı, Gelecek Yıla Değil 2029'a Bahis Yapıyor
Bernstein'ın hedef fiyatı yükseltmesinin temel nedeni, Qualcomm'un kısa vadeli performansının aniden iyileşmesi değil, değerleme modelinin daha büyük veri merkezi gelirlerini ve daha dengeli bir iş yapısını dahil etmeye başlamasıdır.
Bernstein modeline göre, Qualcomm'un FY2029 geliri yaklaşık 64,8 milyar dolar ve hisse başına kazanç (EPS) yaklaşık 18,12 dolar olacak; bu, şirketin "Non-GAAP EPS'nin 18 doların üzerinde" uzun vadeli hedefine oldukça yakın. Geçmişte piyasa Qualcomm'u esas olarak telefon döngüsü etrafında fiyatlarken, veri merkezi, otomotiv ve IoT, şirkete daha yüksek değerleme katları elde etme fırsatı sunuyor.
235 dolarlık hedef fiyat, daha yüksek bir değerleme çerçevesine karşılık geliyor. Bernstein, FY2027/FY2028 ortalama EPS'sini yaklaşık 11,75 dolar ve 20 kat F/K oranı kullanarak değerliyor; önceki 140 dolarlık hedef fiyat ise yaklaşık 14 kat F/K oranına denk geliyor. Başka bir deyişle, hedef fiyatın yükseltilmesinin anahtarı gelecek yıl kârında büyük bir artış değil, piyasanın Qualcomm'un AI veri merkezi ve çeşitlendirilmiş gelir hikayesi için daha yüksek bir kat ödemeye istekli olmaya başlamasıdır.
Ancak burada bir anlaşmazlık da yatıyor. Bernstein modeli, veri merkezi işinin brüt kar marjını yaklaşık %40 olarak varsayıyor; bu, Qualcomm'un mevcut şirket ortalamasının altında. Veri merkezi geliri artsa bile, erken aşamalarda genel kâr kalitesini yükseltmeyebilir. Rapordaki hesaplamalar, iş yapısındaki değişiklikle birlikte Qualcomm'un genel brüt kar marjının FY2026'daki %55,2'den FY2029'da %51,6'ya düşebileceğini gösteriyor.
Telefon Baskısı Önce Geliyor, Veri Merkezi Getirisi İçin Beklemek Gerekiyor
Qualcomm, veri merkezleri, otomotiv ve IoT ile gelir yapısının değişeceğini kanıtlamak istiyor ancak telefon işindeki baskı ortadan kalkmış değil.
Satıcı raporları ve yönetim görüşmelerindeki ifadelere göre, FY2027'de Android telefon gelirlerinin sabit kalması veya hafifçe düşmesi bekleniyor. Buna Apple gelirlerinin kaybı da eklendiğinde, toplam taşınabilir cihaz gelirlerinde yıllık 5 ila 6 milyar dolarlık bir azalma yaşanabilir. Taşınabilir iş, Qualcomm'un hâlâ en büyük gelir kaynağı olduğu için bu düşüş, önümüzdeki iki yılın kâr tabanını doğrudan etkileyecek.
Şirket, Android telefonlara yönelik uzun vadeli varsayımlarında da daha temkinli. FY2026'dan FY2029'a kadar Android taşınabilir gelirlerinin bileşik büyüme oranının yaklaşık %5 olması bekleniyor; bu, önceki döngülerdeki yüksek büyüme dönemlerine kıyasla belirgin şekilde düşük. Qualcomm, Android üst segment cihazlar, AI telefonlar ve RF ön uçta avantajını koruyabilir, ancak bu, Apple'ın çıkışı ve akıllı telefon sektöründeki yavaşlamanın getirdiği baskıyı tamamen dengelemekte zorlanacak.
Gider tarafı da erken baskı altına girecek. Qualcomm, FY2027'de OPEX'in çift haneli büyüme göstereceğini net bir şekilde belirtti. Veri merkezi CPU'ları, AI hızlandırıcıları, özel silikon ve yazılım ekosistemini ilerletmek için şirketin Ar-Ge, satış ve müşteri desteğine erken yatırım yapması gerekiyor. Gelirlerin muhasebeleştirilmesi genellikle yatırımların ardından geldiği için, bu durum FY2027 civarında EPS tahminlerinde aşağı yönlü revizyon riski oluşturabilir.
İşte hedef fiyatın yükseltilmesine rağmen notun değişmemesinin anahtarı bu: Qualcomm'un uzun vadeli hikâyesi büyüdü, ancak önümüzdeki iki-üç yılın kâr eğrisi mutlaka daha düzgün olmayacak. Yatırımcıların aynı anda iki değerlendirmeyi kabul etmesi gerekiyor: FY2029 EPS'si AI veri merkezleri tarafından yukarı çekilebilir, ancak FY2027 civarındaki kârlılık baskısı da daha belirgin hale gelebilir.
Anlaşmazlık, 15 Milyar Dolarlık Veri Merkezi Gelirinin Gerçek Kâra Dönüşüp Dönüşemeyeceğinde
Bernstein'ın raporu, Qualcomm'u basitçe düşüşe geçirmek değil, şirketi yeniden fiyatlarken piyasaya, uzun vadeli hedeflerin hâlihazırda gerçekleşmiş performans olarak görülmemesi gerektiğini hatırlatıyor.
Düşüş senaryosunda, veri merkezi gelirleri 15 milyar dolarlık hedefin belirgin şekilde altında kalırsa ve kişisel AI ile bilgi işlem işlerinin büyümesi de sınırlı olursa, Qualcomm'un FY2029 EPS'si yine de yaklaşık 15 dolara ulaşabilir. Bu, şirketin temel işinin kırılgan olmadığını gösteriyor; otomotiv, IoT, lisanslama işi ve maliyet kontrolü hâlâ belirli bir kârlılık seviyesini destekleyebilir.
Ancak 15 dolar ile 18 dolar ve üzeri EPS arasındaki fark, değerleme üzerinde büyük bir etkiye sahip. Piyasa, Qualcomm'u daha iyimser veri merkezi gelirleri ve daha yüksek değerleme katlarıyla fiyatlandırdıysa, şirketin üç şeyi kanıtlaması gerekiyor: Bulut sağlayıcı müşterilerinin planlandığı gibi hacim artırması; veri merkezi brüt marjlarının genel kârlılığı sürekli olarak aşağı çekmemesi; ve telefon işindeki düşüşün, yeni işler gerçekleşmeden EPS'yi aşırı derecede baskılamaması.
Bu nedenle, 235 dolar hedef fiyatı, "Qualcomm'un yapay zeka dönüşümünün başarılı olduğu" anlamına gelmez; aksine, uzun vadeli çeşitlendirilmiş büyüme potansiyelini fiyata dahil eden yeni bir değerlemedir. Qualcomm'un hikayesi gerçekten de eskisinden daha büyük ve artık telefon, otomotiv, IoT ve yapay zeka veri merkezlerini kapsayan bir çip platformu şirketine daha çok benziyor.
Ancak Market Perform notu, telefon sektöründeki olumsuz rüzgarlar hafifleyene, veri merkezi gelirleri artana ve brüt kar marjları kanıtlanana kadar, piyasanın Qualcomm'u kesin bir yapay zeka kazananı olarak görmek için acele etmemesi gerektiğini hatırlatıyor. Şimdi gerçekten doğrulanması gereken, Qualcomm'un 150 milyar dolarlık veri merkezi hedefini açıklayıp açıklayamayacağı değil, bu hedefin zamanında gelire ve nihayetinde yeterince iyi bir kara dönüşüp dönüşemeyeceğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler